Как использовать реквизиты счета для USD?
Мы временно прекратили выдачу реквизитов счета для USD новым пользователям личных профилей Wise. Мы постараемся исправить проблему как можно скорее. Это изменение не повлияет на вас, если вы используете Wise Business или если у вас уже есть реквизиты счета для USD в личном профиле Wise.
Чтобы получить реквизиты счета, сначала откройте баланс в долларах США, затем запросите реквизиты счета.
Где я могу найти свои реквизиты счета для USD?
Как только мы предоставим вам реквизиты, вы увидите их в своем профиле. Нажмите здесь, чтобы увидеть свои реквизиты, или выполните следующие действия:
- Выберите USD-баланс
- Нажмите Получить
- Выберите Ваши реквизиты счета для USD
Если вы нажмете на знак вопроса рядом с нашим адресом, вы увидите информацию о нашем новом банковском партнере.
Недавно мы обновили реквизиты счета для USD для некоторых наших пользователей. Убедитесь, что вы используете правильные реквизиты.
Что такое реквизиты счета для USD?
Это ваши собственные реквизиты для получения долларов США (USD) на ваш счет Wise. Для большинства клиентов мы предоставляем два набора реквизитов:
- Местные для платежей, отправляемых из США;
- Международные — SWIFT для платежей из-за пределов США.
Ваши реквизиты включают в себя следующие составляющие:
- Имя владельца счета: ваше имя в том виде, в каком оно указано в вашем профиле Wise;
- Маршрутный номер ACH и Wire;
- Номер счета;
- Тип счета: расчетный (checking) — некоторые банки попросят отправителей указать тип счета;
- SWIFT/BIC-код: для международных платежей, отправленных из-за пределов США. Вы можете увидеть их только в Международных — SWIFT реквизитах;
- Адрес Wise: если плательщику необходимо указать адрес. Вы также можете найти адрес и название нашего учреждения-партнера, если нажмете на знак вопроса рядом с нашим адресом.
Как их использовать?
Реквизиты счета, которые мы предлагаем, это не банковский счет. Тем не менее, номер счета и маршрутный номер, которые мы предоставляем, могут быть использованы для получения денежных переводов от третьих лиц. Просто поделитесь реквизитами с вашими друзьями, компаниями или клиентами, и они смогут отправлять вам USD.
Имейте в виду, что на ваши реквизиты счета для USD можно получать только доллары США. Деньги, отправленные в любой другой валюте, будут возвращены отправителю.
Банк отправителя может запросить идентификатор электронного продавца, но мы не располагаем этой информацией. При настройке перевода ваш отправитель должен добавить ваши реквизиты счета вручную, а не выбирать название банка.
На получение долларов США на ваш счет Wise установлены определенные лимита.
Как получить перевод в USD из США?
Предоставьте ваш маршрутный номер ACH (ABA) в следующих случаях:
- при получении зарплаты
- при получении выплат с таких платформ, как Amazon
- при получении прямых депозитов
- при получении несрочных переводов
Переводы ACH, также известные как электронные денежные переводы, являются наиболее распространенным способом оплаты в США. Обычно эти переводы бесплатны или предусматривают минимальную комиссию, которую нужно оплатить отправителю. Зачисление средств на счет Wise занимает около 2–3 рабочих дней.
Поделитесь своим маршрутным номером Wire, если отправитель хочет воспользоваться именно этим способом. За перевод Wire отправителю может потребоваться заплатить 20–30 USD, но деньги поступят на ваш счет в течение 1 рабочего дня. За получение переводов Wire взимается комиссия в размере 4,14 USD.
Что если отправитель использовал неверный маршрутный номер?
В случае если ваш отправитель использовал неверный маршрутный номер, деньги должны вернуться на счет отправителя в течение 3–5 рабочих дней.
Если деньги не вернулись на исходный счет за это время, отправитель должен связаться со своим банком, чтобы отследить деньги. Мы не можем отследить деньги, отправленные на неверные реквизиты.
Просмотрите актуальные комиссии и наш пост о разных методах оплаты в США.
Как получить перевод в USD из-за пределов США?
Чтобы получать доллары США из-за пределов США, используйте свои Международные — SWIFT реквизиты, которые вы можете увидеть на странице своего USD-баланса.
На ваши реквизиты счета для USD вы можете получать переводы только в USD. Для получения переводов в других валютах, вы можете получить реквизиты в этих валютах или попросить отправителя присоединиться к Wise.
Если у вас есть SWIFT-код, вы можете получать доллары США из любой страны, за исключением этих стран и территорий.
Перевод средств на ваши международные реквизиты счета для USD может занять до 5 рабочих дней.
За получение переводов SWIFT взимается комиссия в размере 4,14 USD.
Какую информацию следует предоставить отправителю?
Чтобы получить перевода SWIFT, вы должны предоставить своему отправителю реквизиты, которые вы найдете в разделе Международных — SWIFT реквизитов:
- Имя владельца счета: имя в вашем профиле;
- Маршрутный номер;
- SWIFT/BIC-код: для международных платежей, отправленных из-за пределов США. Вы можете увидеть его только в разделе Международных — SWIFT реквизитов;
- Номер счета;
- Адрес Wise: если плательщику необходимо указать адрес. Вы также можете найти адрес и название нашего учреждения-партнера, если нажмете на знак вопроса рядом с нашим адресом.
Если отправитель не укажет адрес при создании SWIFT-перевода, мы будем вынуждены отклонить перевод. На возврат средств может потребоваться от 5 до 10 рабочих дней (иногда дольше).
Если вы хотите предоставить отправителю свои реквизиты счета для USD, вы также можете скачать документ с информацией о реквизитах счета.
Могу ли я настроить прямой дебет, используя мои реквизиты счета для USD?
Вы можете поделиться вашими реквизитами с компанией и разрешить им снимать регулярные платежи с вашего счета.
Вы можете использовать платежи прямого дебета для оплаты ежемесячной подписки (например, в тренажерный зал) или для оплаты вашего телефона или счета за электроэнергию.
Рекомендации по заполнению банковских реквизитов в анкете
БИК– уникальный идентификатор банка, используемый в платежных документах (платёжное поручение) на территории России. БИК является базовым элементом справочника банков, действующих на территории России. Справочник классификаторов БИК ведет Центральный банк Российской Федерации. Состоит из 9-ти цифр.
Корреспондентский счет банка – обязательный реквизит банковского перевода. При этом последние три цифры корреспондентского счета банка должны быть такими же, как и последние три цифры БИК.
Наименование банка, город — Данные реквизиты напрямую связаны с БИК. В случае их неверного указания, автоматически производится их корректировка и в дальнейшем для осуществления платежа указываются данные, соответствующие классификатору БИК.
Счет получателя – счет, на который будут зачислены денежные средства после поступления в банк. Следует обратить внимание, что счет получателя всегда состоит из 20 цифр (без использования дополнительных символов и букв). Счет получателя платежа не должен дублировать корреспондентский счет банка.
*Если Вы являетесь клиентом ПАО «Сбербанк», то информацию о типе вклада, указываемую после номера счета, вносить не надо (например, счет № 00000000000000000000/11 нужно указать просто как № 00000000000000000000).
Для физических лиц банковские счета для зачисления денежных средств разделяются на два основных вида:
- Счета для прямых зачислений на действующий счет (счет начинается с цифр 408 или 423);
- Счета для зачислений средств через транзитный или расчетный счет банка с дальнейшим зачислением на пластиковую карту или счет физического лица (счет начинается с цифр 302, 303 или 474).
Внимание!
Рекомендуем перед заполнением анкеты узнать в банке, к какому виду относится Ваш счет и возможность зачисления денежных средств от третьих лиц.
Получатель платежа – в соответствии с видом банковского счета заполняется следующим образом:
- Получение денежных средств на Счета для прямых зачислений на действующий счет (счет начинается с цифр 408 или 423):
Если получателем платежа являетесь Вы, в поле «счет получателя» необходимо указать номер Вашего лицевого счета, поле «получатель платежа» оставить пустым.
Если получателем платежа является другое физическое лицо, в поле «счет получателя» необходимо указать номер лицевого счета этого физического лица, в поле «получатель платежа» указать полные фамилию, имя и отчество этого физического лица. При этом все банковские реквизиты должны соответствовать банковским реквизитам этого физического лица.
- Получение денежных средств на Счета для зачислений средств через транзитный или расчетный счет банка с дальнейшим зачислением на пластиковую карту или счет физического лица (счет начинается с цифр 302, 303 или 474):
Если получателем платежа является Банк или отделение Банка, В ОБЯЗАТЕЛЬНОМ ПОРЯДКЕ УКАЗЫВАТЬ ИНН БАНКА, в поле «получатель платежа» анкеты указать наименование этого отделения, а в поле «Счет получателя» указать транзитный/расчетный счет отделения. При этом информацию о своем лицевом счете или номере пластиковой карты (который, как правило, состоит из 16-ти цифр и указан на лицевой стороне карты) нужно указать в поле Анкеты «Дополнительная информация».
Внимание!
Перед заполнением анкеты обязательно уточните в банке, кто является получателем платежа.
- Акционерам, которые получают дивиденды на банковский счет, открытый в банке, находящемся за пределами РФ.
Внимание!
Дивиденды выплачиваются только в валюте Российской Федерации – в рублях.
Соответственно, перечисление денежных средств по системе SWIFT не осуществляется.
Если Вы получаете дивиденды на счет в банке, находящемся за пределами РФ, то при заполнении раздела «банковские реквизиты» необходимо учесть, что перевод будет осуществляться через корреспондентский счет банка-корреспондента, находящегося на территории РФ.
Поля Анкеты «БИК», «ИНН Банка», «Наименование банка», «Город банка», «Корр.счет» заполняется данными банка-корреспондента. В поле Анкеты «счет получателя» указывается корреспондентский счет банка-получателя. В поле «Получатель платежа» указывается наименование банка-получателя и его место нахождения. В поле «Дополнительная информация» указывается окончательный получатель и его банковские реквизиты, соответствующие международной платежной системе.
Внимание!
Перед заполнением анкеты обязательно обратитесь в банк для получения корректных реквизитов.
- Акционерам, которые получают дивиденды почтовым переводом.
В Анкете зарегистрированного лица в разделе «Адрес фактического места жительства» (для направления почтовой корреспонденции/ адрес для выплаты доходов по ЦБ путем направления почтового перевода) необходимо указать адрес полностью, индекс является обязательным полем для заполнения!
Если Вы проживаете за пределами России, то адрес необходимо писать так, как это принято в стране проживания (например, используя латинские буквы).
В настоящее время Почта России осуществляет обмен международными почтовыми переводами денежных средств со странами Ближнего и Дальнего зарубежья: Азербайджан, Армения, Беларусь, Грузия, Казахстан, Китай, Кыргызстан, Латвия, Литва, Молдова, Сербия, Таджикистан, Туркменистан, Узбекистан, Украина (кроме Донецкой и Луганской областей), Франция, Эстония, Южная Осетия.
Что такое банковские реквизиты
Банковские реквизиты указывают в договорах, актах и при совершении финансовых операций — например, при оплате закупок у поставщиков.
Это не цифры, которые написаны на банковской карте. Полные реквизиты — это номер счета, информация о том, кому он принадлежит, и о банке, в котором он открыт. Составлены они так, чтобы ошибка или опечатка отправителя не привела к тому, что деньги уйдут не туда, куда надо.
Реквизиты есть у любых счетов — тех, которые открывают люди, и расчетных, которые обычно есть у ИП и компаний. Расскажу, из чего состоят полные банковские реквизиты любого счета и где их взять.
Что вы узнаете из статьи
Письма для тех, у кого свой бизнес
Новости и кейсы для предпринимателей — в вашей почте дважды в месяц. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
Что такое банковские реквизиты и зачем они нужны
Банковские реквизиты — это данные, которые позволяют банку провести безналичный платеж, зачислить деньги на счет клиента или списать их.
Есть много способов перевести деньги: например, по номеру карты или телефона. Бизнес же использует для расчетов полные реквизиты. Это нужно, чтобы, во-первых , у отправителя была исчерпывающая информация о том, куда отправлять деньги, а во-вторых , этого требует налоговая для учета расходов бизнеса.
Также это упрощает работу компании или ИП. Например, зарплаты и гонорары перечисляют по полным реквизитам, а не по номеру карты. Карту можно потерять, у нее может истечь срок действия — в этом случае выпускают новую карту, у которой будет другой номер. Бухгалтеру придется постоянно обновлять платежную информацию.
Реквизиты счета меняются редко: даже если человек открыл новую карту в том же банке, ее, как правило, привязывают к старому счету. Новый счет откроют, только если специально попросить об этом.
Бизнесу банковские реквизиты чаще всего нужны для таких задач:
- расплатиться с контрагентом за поставку товаров, оказание услуг или выполнение работ;
- перевести деньги в бюджет — например, заплатить налоги или страховые взносы;
- выплатить зарплату сотрудникам;
- заполнить договор — в нем обычно есть поле «банковские реквизиты».
Что входит в банковские реквизиты
Двух счетов с одинаковым номером в одном банке быть не может, а вот в другом банке может быть открыт счет с таким же номером. Поэтому в реквизитах есть не только номер счета и данные его владельца, но и данные банка, где он открыт.
Вот какая информация есть в банковских реквизитах:
- Получатель платежа — название компании, ФИО физлица или ИП.
- ИНН, ОРГН или ОГРНИП — для компаний и ИП.
- Номер счета.
- Название банка, в котором открыт счет.
- К/с — корреспондентский счет банка.
- БИК — банковский идентификационный код.
- ИНН банка.
- КПП банка — код причины постановки на учет. Указывают только для компаний, в реквизитах ИП и физлиц КПП нет.
Подробнее о каждом пункте реквизитов расскажу дальше.
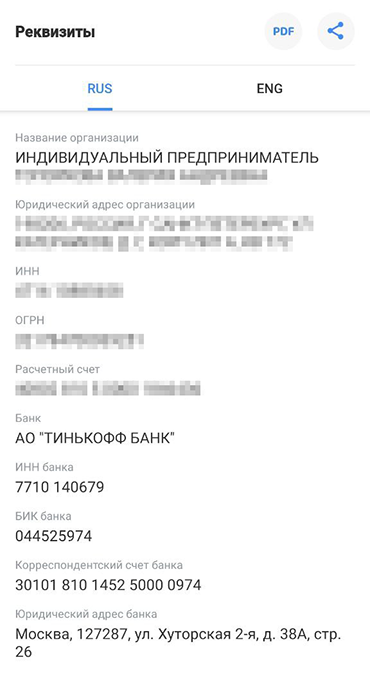
Пример реквизитов индивидуального предпринимателя. Адрес компании и адрес банка — дополнительная информация, их указывать не обязательно
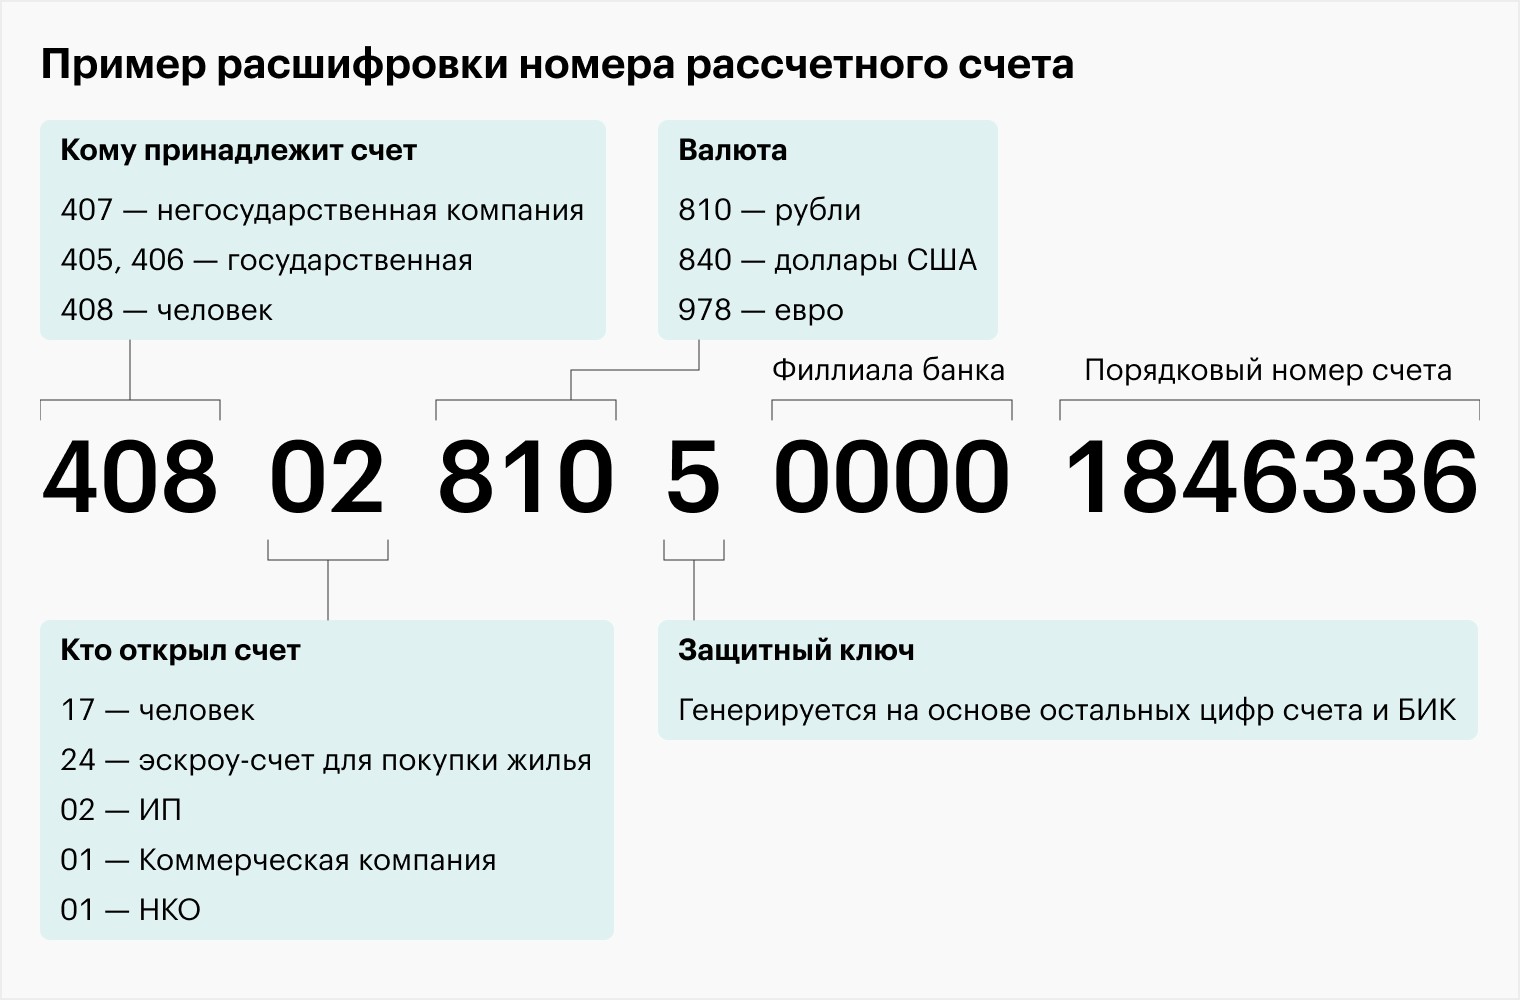
Расчетный счет. Есть у компаний и предпринимателей, в реквизитах также может быть написано просто «номер счета».
Он состоит из 20 цифр. В их последовательности зашифрована информация о клиенте и счете.
Получатель. Для компаний указывают полное или сокращенное наименование, для физических лиц — ФИО, для предпринимателей — ФИО и правовой статус, то есть ИП.
Идентификационный номер налогоплательщика — ИНН. Позволяет точно установить, кто получит деньги. Его присваивает Федеральная налоговая служба — ФНС, у каждого получателя он свой.
ИНН компаний состоит из 10 цифр, предпринимателей и физлиц — из 12. В реквизитах он нужен для того, чтобы отправитель денег мог проверить через сайт ФНС, действительно ли существует бизнес или ИП с таким счетом. В банковских реквизитах человека указывать ИНН не нужно — там указан только ИНН банка, в котором открыт счет.
Код причины постановки на учет — КПП. Есть у компаний. Его присваивает налоговая при регистрации. В реквизитах людей КПП нет. Там указан только КПП банка, в котором открыт счет.
Банковский идентификационный код — БИК. Это уникальный девятизначный номер, который присваивает банку и его подразделениям Центральный банк РФ. Проверить БИК можно в справочнике Банка России. Это аналог ИНН для банков.
Корреспондентский счет. Счет конкретного банка в Банке России. В нем 20 цифр, он начинается с 30101 и заканчивается тремя последними цифрами БИК. Корреспондентские счета нужны, чтобы ускорить переводы между разными банками.
Например, когда ИП Сидоров, у которого открыт счет в банке «А», переводит деньги за материалы для работы ООО «Ромашка», у которого открыт счет в банке «Б», банк «А» отправляет банку «Б» информацию о переводе.
Чтобы адресат платежа не ждал, пока деньги из банка «А» зачислятся на счет в банке «Б», банк «Б» берет нужную сумму с корреспондентского счета банка «А» и переводит клиенту. Если счета плательщика и получателя открыты в одном банке, указывать в реквизитах корреспондентский счет не нужно.
В реквизитах госорганов не указан корреспондентский счет, так как они открывают счета не в коммерческих банках, а в территориальных учреждениях ЦБ РФ. Поэтому в их платежных документах, например на уплату налогов или штрафов, вместо корреспондентского счета указан единый казначейский счет. У него такие же функции, как у корреспондентского счета в коммерческих банках.
Код бюджетной классификации — КБК. Его указывают, когда надо перевести деньги в госбюджет, например заплатить налог или штраф. Код зависит от типа сбора, налога или платежа. Если нужно заплатить госпошлину, то используют КБК для государственных пошлин, если налоги — КБК соответствующего налога.
Например, если ИП перевел зарплату сотруднику по трудовому договору, при перечислении удержанного НДФЛ в бюджет надо указать КБК 18210102010011000110. В 2023 году это актуально, только если налог платят отдельным платежным поручением. При перечислении единого налогового платежа — ЕНП — КБК одинаковый для всех налогов.
Как узнать банковские реквизиты
Банковские реквизиты часто указывают на сайте бизнеса. У компании или ИП может быть несколько счетов, поэтому уточнить реквизиты будет не лишним.
Есть много ситуаций, когда обычному человеку, ИП или компании нужно указывать реквизиты. Например, предприниматели часто указывают их в договорах, а у физлица реквизиты просит работодатель при приеме на работу: зарплату будут перечислять на счет именно по ним.
Узнать реквизиты своего счета можно несколькими способами:
- Зайти в раздел «Реквизиты» в личном кабинете или приложении банка, где открыт счет.
- Найти их в договоре банковского обслуживания — его выдают при открытии счета.
- В отделении банка. Там выдадут распечатку реквизитов на бумаге.
Если нужно отправить реквизиты кому-то , например контрагенту, клиенту или работодателю, обычно это можно сделать прямо из приложения банка.
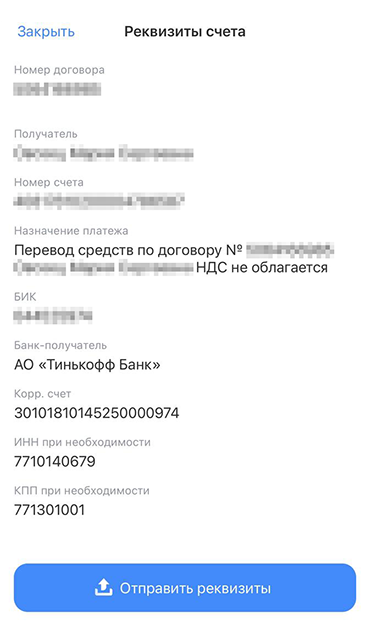
Обычно в личных кабинетах банков на сайте и в приложении есть кнопка «Отправить реквизиты» — это удобный способ поделиться реквизитами
Что делать, если допустили ошибку в реквизитах
Обычно ошибки возникают при переводе по номеру карты или телефона: можно ошибиться в одной цифре и деньги уйдут не туда. Если вы переводите деньги по полным реквизитам и ошибетесь при заполнении какого-то поля, скорее всего, приложение банка выдаст сообщение о некорректности данных. Если же платеж ушел, но указанных реквизитов не существует, деньги вернут отправителю автоматически.
Бывает, человек скопировал не те реквизиты и отправил деньги не тому человеку или не той компании. Если они поступили на счет получателя, банк не сможет их вернуть. Нужно обратиться к получателю ошибочного платежа и попросить его сделать возврат. В случае отказа можно обратиться в суд — получение денег по ошибке могут признать неосновательным обогащением.
Москвич переводил 70 000 ₽ и ошибся в номере карты. Банк зачислил их получателю. Отправитель обратился в банк и попросил вернуть ему деньги либо зачислить их на счет другого получателя. Банк этого не сделал, поэтому человек обратился в суд. Он хотел взыскать с банка и получателя 70 000 ₽ и проценты за пользование чужими деньгами — 3741,16 ₽.
Суд установил, что банк все сделал правильно: он не может забрать средства со счета получателя и перечислить их куда-то без его распоряжения. Банк просил получателя средств написать заявление с разрешением вернуть деньги отправителю, но он такого разрешения не дал.
При этом суд решил, что человек, который получил деньги по ошибке, должен вернуть их с процентами, так как по закону это считается неосновательным обогащением.
Можно ли давать номер карты? Реквизиты, которые безопасно сообщать посторонним
Число махинаций с банковскими картами не снижается. По данным ЦБ, во втором квартале 2021 года с карт россиян похищено более 3 млрд рублей. При этом 47% занимает доля «социальной инженерии» — психологических манипуляций, когда клиент вынужденно сообщает платежные данные третьим лицам. Как защитить себя и свои карты, и какие реквизиты можно сообщить, чтобы не потерять деньги — рассказываем в нашей статье.
Команда Райффайзен Банка
Реквизиты банковской карты
Банковская карта — пластиковый носитель, позволяющий проводить операции со счетом клиента при оплате товаров и услуг онлайн и офлайн. Для списания и зачисления средств необязательно держать карту в руках — достаточно ее платежных данных. Не все данные, указанные на пластиковом носителе, являются платежными.
К реквизитам, необходимым для списания средств, относят:
- номер карты, нанесенный на лицевой стороне и состоящий из 16 или 18 цифр
- срок действия карты, указанный на лицевой стороне ниже номера
- фамилия и имя держателя
- CVV-код, состоящий из трех цифр, называемый еще проверочным числом или кодом безопасности, указан на обороте рядом с магнитной полосой
Ряд операций требует подтверждения паролем, направляемым клиенту по СМС или в push-уведомлениях. Он генерируется для каждой операции отдельно, имеет ограниченный период действия, направляется только по номеру, указанному держателем в договоре или на мобильное устройство с установленным приложением банка и активированной учетной записью.
Для зачисления платежа на счет вашей карты используется:
- номер карты;
- имя, отчество и начальная буква фамилии держателя.
К реквизитам, не отраженным на пластиковом носителе, относится номер счета банковской карты и пин-код. Номер счета можно найти в бумажном договоре, мобильном приложении или личном кабинете на сайте банка, обычно он используется для зачисления зарплаты, пособий, возвратов от продавцов и редко фигурирует при проведении оплат. Пин необходим для подтверждения операций по карте при расчетах пластиковым носителем. Если у вас кто-то по телефону просит эти данные — это мошенники.
Что можно сделать, зная реквизиты
Вы как владелец карты можете получать и отправлять денежные переводы, оплачивать покупки, открывать вклады, платить за ЖКУ, пополнять счет своего мобильного телефона и выполнять другие расчетные операции.
Мошенники, завладевшие данными вашей карты, могут совершить все те же действия. При онлайн-расчетах не всегда нужен код из СМС(2). И хоть большинство онлайн-сервисов допускает списание средств без ввода кода подтверждения только если карта была привязана и подтверждена до этого, риск, что вы потеряете деньги, есть.
Возможности хищения средств тем шире, чем больше данных известно мошенникам:
- Номер карты и ваше имя и фамилия — исходящие платежные операции провести нельзя.
- Номер карты, ФИО, срок действия — доступна оплата покупок в некоторых онлайн-магазинах. Например, на Amazon ввод кода безопасности и подтверждения из смс не требуется.
- Номер карты, ФИО держателя, срок действия, CVV-код — можно совершать покупки в ряде онлайн-магазинов, привязать карту к аккаунту в Google, что дает возможность оплатить покупки через Google Pay, в том числе, на сторонних ресурсах, например AliExpress.
- Номер карты, ФИО держателя, срок действия, CVV-код из смс — эти данные позволяют оплатить любые покупки, сделать перевод, открыть вклад, взять кредит, пополнить счет электронного кошелька.
Безопасно ли сообщать кому-либо номер банковской карты
Списать деньги с карты, зная только ее номер и ваше имя, невозможно. Если вас просят дать номер карты, например, когда вы дали объявление о продаже чего-то на популярном сайте объявлений, вы даете его и потом у вас нас начинают просить дополнительные данные: срок действия, код на обороте или просто номер из смс под предлогом перевода из другого банка или оплаты через терминал — завершите разговор, это мошенники. Но бояться не надо: то, что вы сообщили номер своей карты, ничего им не позволит — списать деньги по номеру нельзя.
Однако при наличии номера карты возможно совершение перевода на ваше имя с дальнейшим истребованием возврата. Вы возвращаете средства, к вашей карте подключается автоплатеж, по которому начинаются регулярные списания. Еще один вариант мошенничества — перевод денег с пометкой «зачисление средств по кредитному договору». Далее следует звонок «специалиста», который сообщает, что на ваши данные открыт кредитный договор, и вы должны вернуть деньги с процентами. В обеих ситуациях необходимо уведомить свой банк об ошибочном зачислении средств письменно в отделении или устно по телефону горячей линии и не вступать в переговоры с мошенниками. Деньги тратить нельзя: после завершения разбирательств банк спишет их у вас и вернет отправителю.
Чтобы не переживать за свои данные, используйте СБП — систему быстрых платежей, позволяющую переводить до 100 000 в месяц без комиссии с карты на карту даже в другие банки. Если у вас просят номер карты для перевода вам денег, дайте номер телефона и скажите, в каком банке у вас карта, ваше имя и отчество. Никаких других данных не нужно, данные банковской карты не требуются.