Интернет-эквайринг: что это такое простыми словами

Интернет-эквайринг – это система приема безналичной оплаты за товары и услуги с использованием технологии удаленного банкинга, через платежную форму на сайте или мобильном приложении, позволяющей производить операции оплаты онлайн. Проще говоря, специальная система, интегрированная в интернет-магазин, принимает оплату с банковских карт и переводит средства на расчетный счет продавца товаров или услуг.
Интернет-эквайринг появился не так давно, а в 2020 уже усовершенствовался до современного уровня. Период пандемии, когда оборот электронной торговли зашкаливал по цифрам роста, подхлестнул рост онлайн торговли и подключения интернет-эквайринга.
Практически все банки и платежные агрегаторы стали предлагать своим клиентам эти услуги (в том числе и через интернет) для юридических лиц разных направлений бизнеса и включились в конкурентную борьбу, предлагая выгодные условия и тарифы, под конкретные виды бизнеса.
Как работает интернет-эквайринг
Услугу оказывает банк торговой или сервисной организации. Именно между ними заключается договор эквайринга, клиент при этом проверяется на соответствие требованиям банка, для чего от компании требуется предоставление в банк определенного пакета документов.
Таким образом, получателем услуги является торговая точка или предприятие, оказывающее услуги, а их клиенты – это просто участники системы интернет-эквайринга. Клиенты-покупатели связаны отдельными договорными отношениями с банком при заключении договора счета и выпуска пластиковой карты, и с продавцом – гражданско-правовым договором купли-продажи или оказания услуг. Покупатель субъектом и стороной договорных отношений по эквайрингу не является.
Как оплатить через интернет-эквайринг
Покупатель, сидя дома за собственным компьютером, производит оплату товаров или услуг, вводя данные банковской карты в специальном окне на сайте продавца. После подтвержедения оплаты, необходимая сумма списывается с карты покупателя и перечисляется на счет продавца. Так, упрощенно выглядит схема интернет-эквайринга.
Рассмотрим подробнее, как работает интернет-эквайринг на сайте:
- Клиент или покупатель попадает на интернет-страницу оплаты
- Вводит данные своей банковской карты (номер, срок действия, код CRV, имя держателя)
- Вводит сумму платежа, иногда эта опция настроена автоматически
- Затем переход на стадию подтверждения оплаты – для этого вводится код, полученный по смс сообщению из банка или от платежной системы.
- После подтверждения сумма списывается с банковского счета покупателя и зачисляется на банковский счет получателя (продавца). Комиссия в данном случае за транзакцию для плательщика отсутствует.
Торговый интернет-эквайринг и бизнес
Уход бизнеса в онлайн произошел просто невероятными темпами. И это касается колоссального количества направлений – сфера информационных услуг (медицинские, консультационные, юридические, финансовые, различные астрологи, психологи, коучи, консультанты бьюти-индустрии, спортивные тренеры и многие другие), сфера онлайн торговли, страхование, доставка, образовательная сфера (достаточно посмотреть цифры роста аудитории различных онлайн школ и обучающих платформ).
Всем этим бизнесам надо как-то собирать оплату с клиентов и пользователей.
Виды интернет-эквайринга
- Для ООО, ИП и для иных форм юридических лиц, которые ведут бизнес онлайн и нужны услуги интернет-эквайринга;
- Для онлайн платежей на сайте клиента настраивается определенная форма оплаты (ее вид уже стал привычным многим пользователям интернета). Установить онлайн оплату помогают специалисты банка-эквайера или посредники.
- Для сайта с большой посещаемостью и реализацией любой ценности (будь то продукция или сервисы) уже просто немыслимо отсутствие возможности оплатить покупку онлайн, непосредственно на сайте. Это уже нормальный уровень предоставляемых услуг для бизнеса любого направления, даже если он ведется не только в онлайн пространстве.
- Для некоммерческих организаций. Фондам, ассоциациям жертвуют деньги, которые также можно списывать со счетов и зачислять на банковский счет некоммерческой структуры. Гражданам, осуществляющим благотворительные платежи и пожертвования, также хочется удобства и простоты внесения средств.
Различные решения онлайн-эквайринга предполагают также интеграцию платежных страниц для приложения мобильного гаджета.
Интернет-эквайринг позволяет настроить любые элементы взаимодействия между покупателем и продавцом, включая, выставление счетов, хотя этот этап не всегда обязателен и регулируется договорными условиями сторон правоотношения.
Как подключить интернет-эквайринг
Здесь надо понимать, что интернет-эквайринг можно подключить через банк напрямую, либо заключить договор с платежным сервисом (еще их называют платежными агрегаторами). Банки для юридических лиц предоставляют возможность оплаты только с банковских счетов, платежные сервисы же расширяют линейку средств и добавляют бизнесу шансы получить деньги с электронных кошельков или даже со счетов мобильных операторов.
Процесс подключения начинается с трудного выбора – кого выбрать в качестве партнера-эквайера.
Сама технологическая последовательность действий не сильно отличается:
- потенциальный пользователь системы оставляет заявку на подключение интернет-эквайринга в банке или платежном сервисе;
- проходит процедуру проверки и идентификации (для этого в банк или платежный сервис предоставляется пакет документов, подробности всегда есть на сайтах эквайеров);
- заключает договор, настраивает сайт;
- проводит тестовые транзакции и начинает пользование.
Эквайеры предоставляют либо подробную инструкцию для подключения самостоятельно, либо специалисты связываются с организацией удаленно и помогают в настройках, либо делают это очно, с выездом.
Установка необходимого программного обеспечения, интеграция на сайт или настройка соответствующих платежных страниц у многих эквайеров производится бесплатно.
Стоимость, тарифы, ставки и комиссия
Сразу оговоримся, что стоимость интернет-эквайринга чуть выше, чем торгового. Связано это с тем, что при онлайн транзакциях эквайеры должны нести дополнительные обязательства и расходы на обеспечение сохранности платежных данных плательщиков. Однако чуть повышенные расходы компенсируются тем, что в интренет-эквайринге нет необходимости приобретать и обслуживать терминалы.
Комиссия за интернет эквайринг варьируется в пределах от 1 до 5 процентов от суммы перевода. Большой разброс в размере комиссии, верно? Все дело в том, что конкретная цена зависит от очень многих факторов.
Например:
- от размера оборота бизнеса в месяц;
- от количества транзакций;
- от сроков зачисления собранных с клиентов денежных средств на счет получателя;
- от статуса организации по отношению к банку (открыт ли у нее расчетный счет в банке-эквайере или нет и на каких условиях);
- от вида бизнеса;
- от региона ведения бизнеса (например, если искать на ресурсах сравнения предложений тарифы и выставлять регион «Москва», то они могут отличаться от тарифов, предлагаемых в Ульяновске);
- от организационно-правовой формы организации, желающей подключить эквайринг и еще от многих факторов.
Предпринимателю предстоит достаточно трудный выбор, поскольку придется принять во внимание, сравнить и оценить множество нюансов. Кроме того, надо обратить внимание на готовые комплексные предложения, которые имеются у многих банков и платежных систем под конкретный вид бизнеса с определенными параметрами. По стоимости они могут выгодно отличаться от тарифа, который организация подберет самостоятельно.
Таким образом, если изменить обороты, количество транзакций и организационно-правовую форму бизнеса в моменте в целях более выгодного эквайринга невозможно, то чтобы снизить его стоимость, обращаем внимание на более низкие цифры, отражающие:
- сколько стоит интернет-эквайринг (тарифы и комиссии);
- ставки и цены на обслуживание системы;
- сроки зачисления денег получателю.
Например, LIFE PAY предлагает одни из самых низких тарифов на рынке интернет-эквайринга, при этом они не включают никаких скрытых услуг и сопутствующих платежей. Честная и прозрачная стоимость включает в себя простую интеграцию на сайт предпринимателя, занимающую буквально пять минут, гибкую API. Кроме того, есть готовые интеграции с самыми популярными сервисами. По подсчетам аналитиков LIFE PAY, низкие ставки и широкий выбор способа оплаты для клиента помогают увеличить выручку бизнеса в среднем на 32%.
Как выбрать интернет-эквайринг
Остановившись на том или ином предложении банка или платежного сервиса, не лишним будет чуть углубиться в подробности и моменты, не столь очевидные на первый взгляд. Помимо факторов, перечисленных выше, на комфорт работы с системой интернет эквайринга могут влиять и такие моменты:
- как работает техническая поддержка банка или системы (время их ответов, язык, на котором общаются специалисты тех. поддержки, их клиентоориентированность и т.д.);
- удобен и функционален ли личный кабинет пользователя эквайринга;
- с какими типами банковских карт работает система;
- есть ли комиссия за обслуживание счета, за поддержание работоспособности системы эквайринга и т.д. (зачастую низкие проценты с размера транзакции компенсируются расходами пользователя за другие услуги эквайера);
- есть ли у эквайера возможность совершения международных транзакций;
- есть ли в предложении эквайера дополнительные нужные и удобные опции (выставление счетов, резервирование средств, бесплатные сторонние услуги, например, юридическое или бухгалтерское обслуживание, программ лояльности для плательщиков и т.д.).
Интернет-эквайринг: преимущества
Выгоды очевидны. Если при обычном (или торговом) эквайринге покупателю надо прийти в точку фактической продажи товара и использовать свой смартфон или пластиковую карту, то интернет-эквайринг не предполагает даже выхода из собственного дома. Для покупателя оплата превращается в пятиминутное дело и несколько кликов на клавиатуре.
Платежи проходят практически моментально, оплата через интернет-эквайринг производится круглосуточно, прозрачно для всех участников этого процесса, в том числе, и для государственных контролирующих органов.
Из плюсов использования такого типа расчетов также можно отметить отсутствие необходимости иметь дело с наличностью (проверкой на ее подлинность, обеспечением сдачи, сохранностью, инкассированием и т.д.) и немаловажный факт – существенная экономия на издержках по сбору оплаты.
Опасности онлайн-эквайринга, в общем-то, аналогичные любым средствам электронного и цифрового взаимодействия. Но они не останавливают технологический процесс и развитие цифровой индустрии всех сфер жизни.
- Во-первых, пользователь интернета может ошибиться при вводе данных своей карты. Но тогда платеж просто не пройдет и каких-то серьезных рисков в виде потери денег не наступит. Удобство нахождения для оплаты дома компенсируется необходимостью вводить данные для платежа самостоятельно, а не просто поднести смартфон к QR-коду или отдать пластиковую карточку.
- Во-вторых, к минусам многие относят опасения клиента вводить данные карты на различных сайтах. Есть в этом здравый смысл, поскольку с обеспечением безопасности персональных данных и электронных денежных средств еще не все в идеальном порядке. Но минимизировать риск можно, если следовать общим советам по цифровой безопасности. Например, использовать для интернет платежей отдельную банковскую карту и не держать на ней все денежные средства.
Для получателей платежей риски хищения денежных средств, в общем-то, не выше, чем риски хищения наличности. Скорее, даже меньше.
Для бесперебойного прохождения транзакций следует позаботиться о стабильном интернете для всех участников процесса.
Сегодня вопрос «купить ли выгодный эквайринг» уже зачастую не стоит у предпринимателя любого уровня. Вопросы решаются, скорее, другие: «какого эквайера выбрать», «как разобраться с тарифами», «как сэкономить». Ведь эквайринг упрощает все процессы – оплаты, управления бизнесом, контроля, безопасности. А чем проще оплатить товар или услугу, тем чаще это будут делать покупатели. А в конечном итоге рост выручки – цель любого бизнеса, и эквайринг – отличный инструмент в помощь.
Как работает система интернет-эквайринга: что это такое, и как ее подключить
Впечатляющий рост электронной коммерции, преимущественно вызванный пандемией, также обеспечивает увеличение объема торговых оборотов по картам. Перед предпринимателями все чаще и чаще возникает вопрос о приеме электронных платежей, то есть, об эквайринге. Как он работает, что нужно для его подключения, какие существуют плюсы и минусы работы системы, разберем в нашей статье.
Что такое интернет-эквайринг?
Эквайринг – безналичный прием платежей, который строится на использовании бесконтактной оплаты и банковских карт. Эквайринг – тот самый процесс, который происходит перед обработкой платежа, то есть, когда данные вашей банковской карты (ее полный номер, срок действия, CVC код) передаются в платежный процессор.
При обычном эквайринге для обработки платежной информации используется специальный терминал, к которому прикладывается пластиковая карта клиента. Также, кроме карт, оплата может производиться с мобильных телефонов через приложения типа Apple Pay, и связанных с ними электронных часов или браслетов.
Интернет-эквайринг отличается от обычного тем, что контакт пластиковой карты или браслета с терминалом не обязателен: пользователю нужно ввести данные своей банковской карты на странице оплаты и подтвердить платеж, после чего деньги спишутся со счета пользователя, и он получит сообщение об успешной транзакции, а также чек об оплате на электронную почту. Деньги клиента поступят в банк-эквайер, и только потом будут переведены на счет компании.
В процессе эквайринга обычно участвуют:
- торговая компания, занимающаяся продажей товаров или услуг;
- банк-эквайер, который обслуживает расчетный счет продавца;
- платежный провайдер – организация, которая занимается обработкой платежа;
- банк-эмитент, выпустивший карту покупателя;
- покупатель, желающий приобрести товар или услугу.
Основным звеном в цепочке интернет-эквайринга является платежный провайдер. Именно через него проходят все запросы. Часто провайдером является сам банк-эквайер, но есть и отдельные провайдеры, например, Яндекс.Касса, Робокасса, Stripe.
Процессинговый центр или платежный процессор – это система, с помощью которой происходит обработка операций по банковским картам. Он обеспечивает прием платежей интернет-магазинами, а также координирует все возможные расчеты между банком-эмитентом, магазином, кардхолдером или банком-эквайером. Также он выполняет ряд и других важных функций, например, поддерживает обработку запросов на авторизацию и протоколов, в которых фиксирует все операции с картой. Если у банка-эмитента нет собственной базы, то платежный процессор также сохраняет сведения о лимитах кардхолдеров.
Кому и зачем нужен интернет-эквайринг?
Конечно же, в первую очередь интернет-эквайринг необходим интернет-магазинам. Однако сейчас электронные системы расчета платежей используются и компаниями в офлайне, чтобы оплачивать услуги в B2B-сегменте или производить оплату коммунальных и иных регулярных платежей.
Интернет-эквайринг дает множество возможностей и компаниям, и покупателям. Например, организациям эквайринг позволяет:
- значительно уменьшить количество затрат – сокращаются издержки на инкассацию прибыли, можно экономить на зарплате персонала, который ранее занимался подсчетами средств, а также снижается процент ошибок, так как расчеты теперь совершаются автоматически;
- облегчить процесс реализации товара,
- улучшить связанную с товаром логистику.
Для клиента эквайринг также предоставляет большое количество плюсов, связанных с удобством, например, анонимность и безопасность платежей, а также прозрачность и быструю скорость транзакций. Несмотря на это, некоторые клиенты, преимущественно старшего поколения, могут не доверять онлайн платежам. В целом, они в какой-то степени правы, так как вероятность стать жертвой мошенничества при совершении интернет-платежей действительно существует.
Также к недостаткам эквайринговых услуг относятся юридические трудности, связанные с финансовыми операциями. Для подключения платежной системы в большинстве случаев требуется юридическое лицо или ИП. С физическими лицами крупные платежные сервисы не работают. Несмотря на это, если серьезно и внимательно отнестись к выбору и подключению интернет-эквайринга с самого начала, то вряд ли такие проблемы вообще возникнут.
Самые важные преимущества интернет-эквайринга – это скорость и удобство. Транзакции совершаются практически мгновенно. Покупателю, чтобы выбрать и заказать товар, нет нужды выходить из дома. Бизнесу также очень удобно вести операции онлайн: это уменьшает шанс на ошибку при подсчете прибыли и снижает процент недостачи.
Как обеспечивается безопасность платежей?
За безопасность расчетов по картам при эквайринге отвечает специальное программное обеспечение платежного процессора или, по-другому, процессингового центра. Платежный процессор – это автоматизированная система, которая обрабатывает информацию с карт, обеспечивает связь и координирует расчеты между участниками транзакции.
На данный момент существует несколько основных систем обеспечения безопасности платежей. Первая система – это SSL (Secret Socket Layer) – сертификат (для магазинов), который используется вместе с 3D-secure (для карт покупателей). Система предполагает разделение зон ответственности банка-эквайера (отвечающего за согласование транзакции) и банка-эмитента (отвечающего за аутентификацию пользователя), при этом оба банка могут свободно выбирать средства и методы обеспечения безопасности. В 3D-secure владелец карты после ввода ее данных, также вводит одноразовый пароль из СМС. Стоит сказать, что сейчас это наиболее распространенная система.
Также существует разработанный международными платежными системами стандарт SET, который предполагает, что у продавца и покупателя есть SET-сертификат со всеми необходимыми данными в зашифрованном виде. Эта система не требует ввода данных карты, поэтому считается предельно безопасной.
Как подключить интернет-эквайринг?
Есть два вида поставщиков услуг интернет-эквайринга:
- банк-эквайер, в котором есть специальный отдел для решения вопросов, связанных с эквайрингом;
- платежный провайдер, выступающий в роли посредника между банком и потребителем услуги.
После выбора поставщика услуги нужно зарегистрироваться на сайте соответствующего банка или платежного провайдера и предоставить полную информацию о типах банковских карт, которые будут использоваться для проведения транзакций, информацию о компании и некоторые другие детали. Затем составляется договор на предоставление услуг интернет-эквайринга, который подписывается обеими сторонами.
Обычно в стоимость интернет-эквайринга входит:
- комиссия – делится между эквайером, процессинговым центром и эмитентом; процент комиссии может зависеть от оборота компании и набора подключенных услуг;
- абонентские платежи – стоимость обслуживания и работа системы поддержки;
- стоимость подключения – стоимость оборудования и усилий, затраченных на его подключение (в некоторых случаях).
Как выбрать платежного провайдера?
Чтобы не ошибиться в выборе платежного провайдера, стоит обратить внимание на несколько критериев:
- размер комиссии, которая взимается за предоставление услуги – для плательщика проведение операции должно быть бесплатным, а вам не помешает заранее узнать, что потребуется, если вы захотите сменить тариф;
- простота и удобство форм платежной системы – у вашего клиента не должно возникать лишних вопросов по поводу их заполнения;
- скорость работы техподдержки – плательщик не должен остаться один на один с возможной проблемой при совершении оплаты;
- возможность приема и обработки международных платежей – если вы хотите принимать платежи из других стран, вам необходимо выбирать среди международных платежных систем, таких как Stripe, Paypal и др. Более подробно о приеме международных платежей писали в статье.
Рынок интернет-эквайринга очень конкурентен: причина в том, что для подключения услуги даже не требуется физическое присутствие банковского офиса в регионе, все подписанные документы могут быть присланы по почте. Подключение, как и сама услуга, предоставляется через интернет.
Что подключаем?
Важно, что с помощью интернет-эквайринга можно организовать прием платежей по всему миру, в любой валюте и в любое время. Современные решения позволяют практически моментально выводить товары и услуги на новые рынки и получать платежи.
Несмотря на то, что провайдеров много, выбрать одного достаточно трудно, так как нужно учитывать множество факторов. Для настройки быстрого, безопасного и удобного приема платежей из-за границы мы рекомендуем работу со Stripe.
Страйп пользуется популярностью в сфере ecommerce и вызывает доверие у клиентов, благодаря возможности мгновенной оплаты прямо на странице интернет-магазина.
Пока что Stripe не работает в СНГ, но в одной из наших статей мы рассказали о том, как подключить Stripe, если вы являетесь гражданином России, Украины, Казахстана, Беларуси и других стран СНГ, где недоступна данная платежная система.
Интернет-эквайринг – что такое, как подключить? Прием онлайн-платежей на сайте для бизнеса
Наличные, перевод на карту, электронный кошелек — существует более десяти вариантов оплаты товаров и услуг, но интернет-эквайринг остается самым популярным и удобным. Рассказываем, что это и как его подключить.
Что такое интернет-эквайринг
Эквайринг — прием платежей с банковской карты или с помощью систем бесконтактной оплаты. Есть 5 видов безналичной оплаты покупок и услуг:
- Торговый эквайринг — любая оплата через кассовые аппараты и терминалы в торговых точках, магазинах, спортзалах, аптеках и кафе. Это прямое взаимодействие с продавцом.
- ATM-эквайринг — это оплата услуг, например, ЖКХ или мобильной связи, через терминалы и банкоматы. Не новый, но все еще популярный способ оплаты.
- Мобильный эквайринг — этот способ оплаты чаще всего используют курьеры и службы доставки в случае, если клиент оплачивает покупку на месте. Оплату принимают с помощью телефона или планшета и mPOS-терминала.
- Интернет-эквайринг — относится ко всем виртуальным покупкам и является одним из самых популярных способов оплаты. В прошлом году оборот электронной коммерции вырос на треть и составил почти 5 трлн рублей.
- Оплата по QR-коду — этот вариант стал особенно популярным для бизнеса во время пандемии, он предусматривает дистанционную оплату с помощью системы быстрых платежей. Терминал при этом не требуется — только реквизиты счета.
Банки предлагают интернет-эквайринг предпринимателям, чтобы было проще принимать онлайн-платежи — на сайте или в мобильном приложении. Ведь, по закону, предприниматели с выручкой более 20 млн рублей в год обязаны предоставлять клиентам возможность оплачивать услуги и товары безналично.
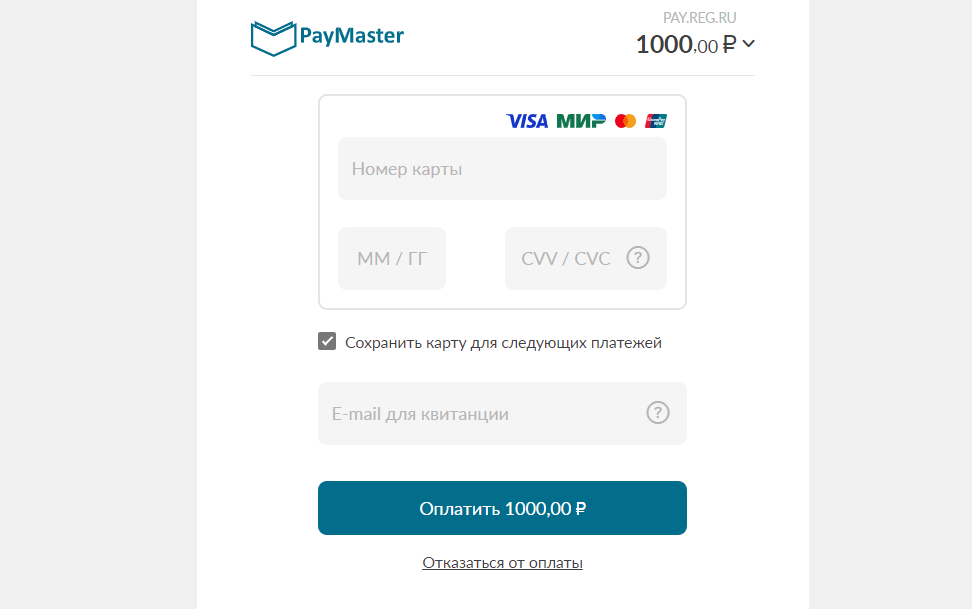
Оплата интернет-эквайрингом актуальна для самых разных сфер бизнеса:
- продуктовых магазинов,
- маркетплейсов,
- аптек,
- салонов красоты и парикмахерских,
- кафе,
- заправок и др.
Также интернет-эквайринг удобен для самозанятых — репетиторов, копирайтеров и других специалистов.
Что дает интернет-эквайринг
Интернет-эквайринг для вашего бизнеса — это прежде всего новые возможности. Форма бесконтактной онлайн-оплаты позволяет:
- принимать платежи на сайте, в социальных сетях, мессенджерах или по SMS, картами или через систему быстрых платежей;
- запоминать карту покупателя — это упростит клиентам оплату следующих покупок;
- полностью или частично возвращать средства клиенту, например, если части заказа не оказалось на складе или покупатель от нее отказался уже после оплаты;
- временно «замораживать» платеж (холдирование) — эта функция также пригодится, если клиент отказался от части товаров или ее не оказалось в наличии;
- автоматически списывать средств, если, например, ваш сервис работает по подписке и пользователям нужно регулярно вносить платежи;
- получать отчеты о продажах и улучшать клиентский опыт.
Чем отличается интернет-эквайринг от торгового эквайринга
Главное отличие торгового эквайринга — контакт продавца с покупателем и наличие POS-терминала, который необходим для оплаты. Чтобы клиенты делали покупки на вашем сайте, терминал не нужен.
С торговым эквайрингом мы сталкиваемся каждый раз, когда выходим из дома — когда оплачиваем проезд в транспорте, берем кофе с собой, обедаем в кафе или идем на шопинг. Два года назад лишь треть россиян оплачивали покупки наличными, остальные предпочитали расчет картой.
Также интернет-эквайринг часто путают с онлайн-кассой, но на деле это два разных инструмента. Итак, чем отличается интернет-эквайринг от онлайн-кассы:
- контрольно-кассовый аппарат нужен для выдачи чека — без него почти все компании не имеют права продавать услуги и товары;
- интернет-эквайринг — способ безналичной оплаты в интернете.
Онлайн-касса по закону должна быть установлена почти во всех организациях, а вот интернет-эквайринг подключают по желанию. Кассовый аппарат необязателен, например, в газетных киосках и мастерских по ремонту обуви. Посмотреть, нужна ли онлайн-касса для интернет-эквайринга для конкретных категорий, можно в ст. 2 № 54 ФЗ «О применении контрольно-кассовой техники». За нарушение закона предпринимателям грозит штраф от 25% до 100% от проведенных оплат.
Как работает интернет-эквайринг
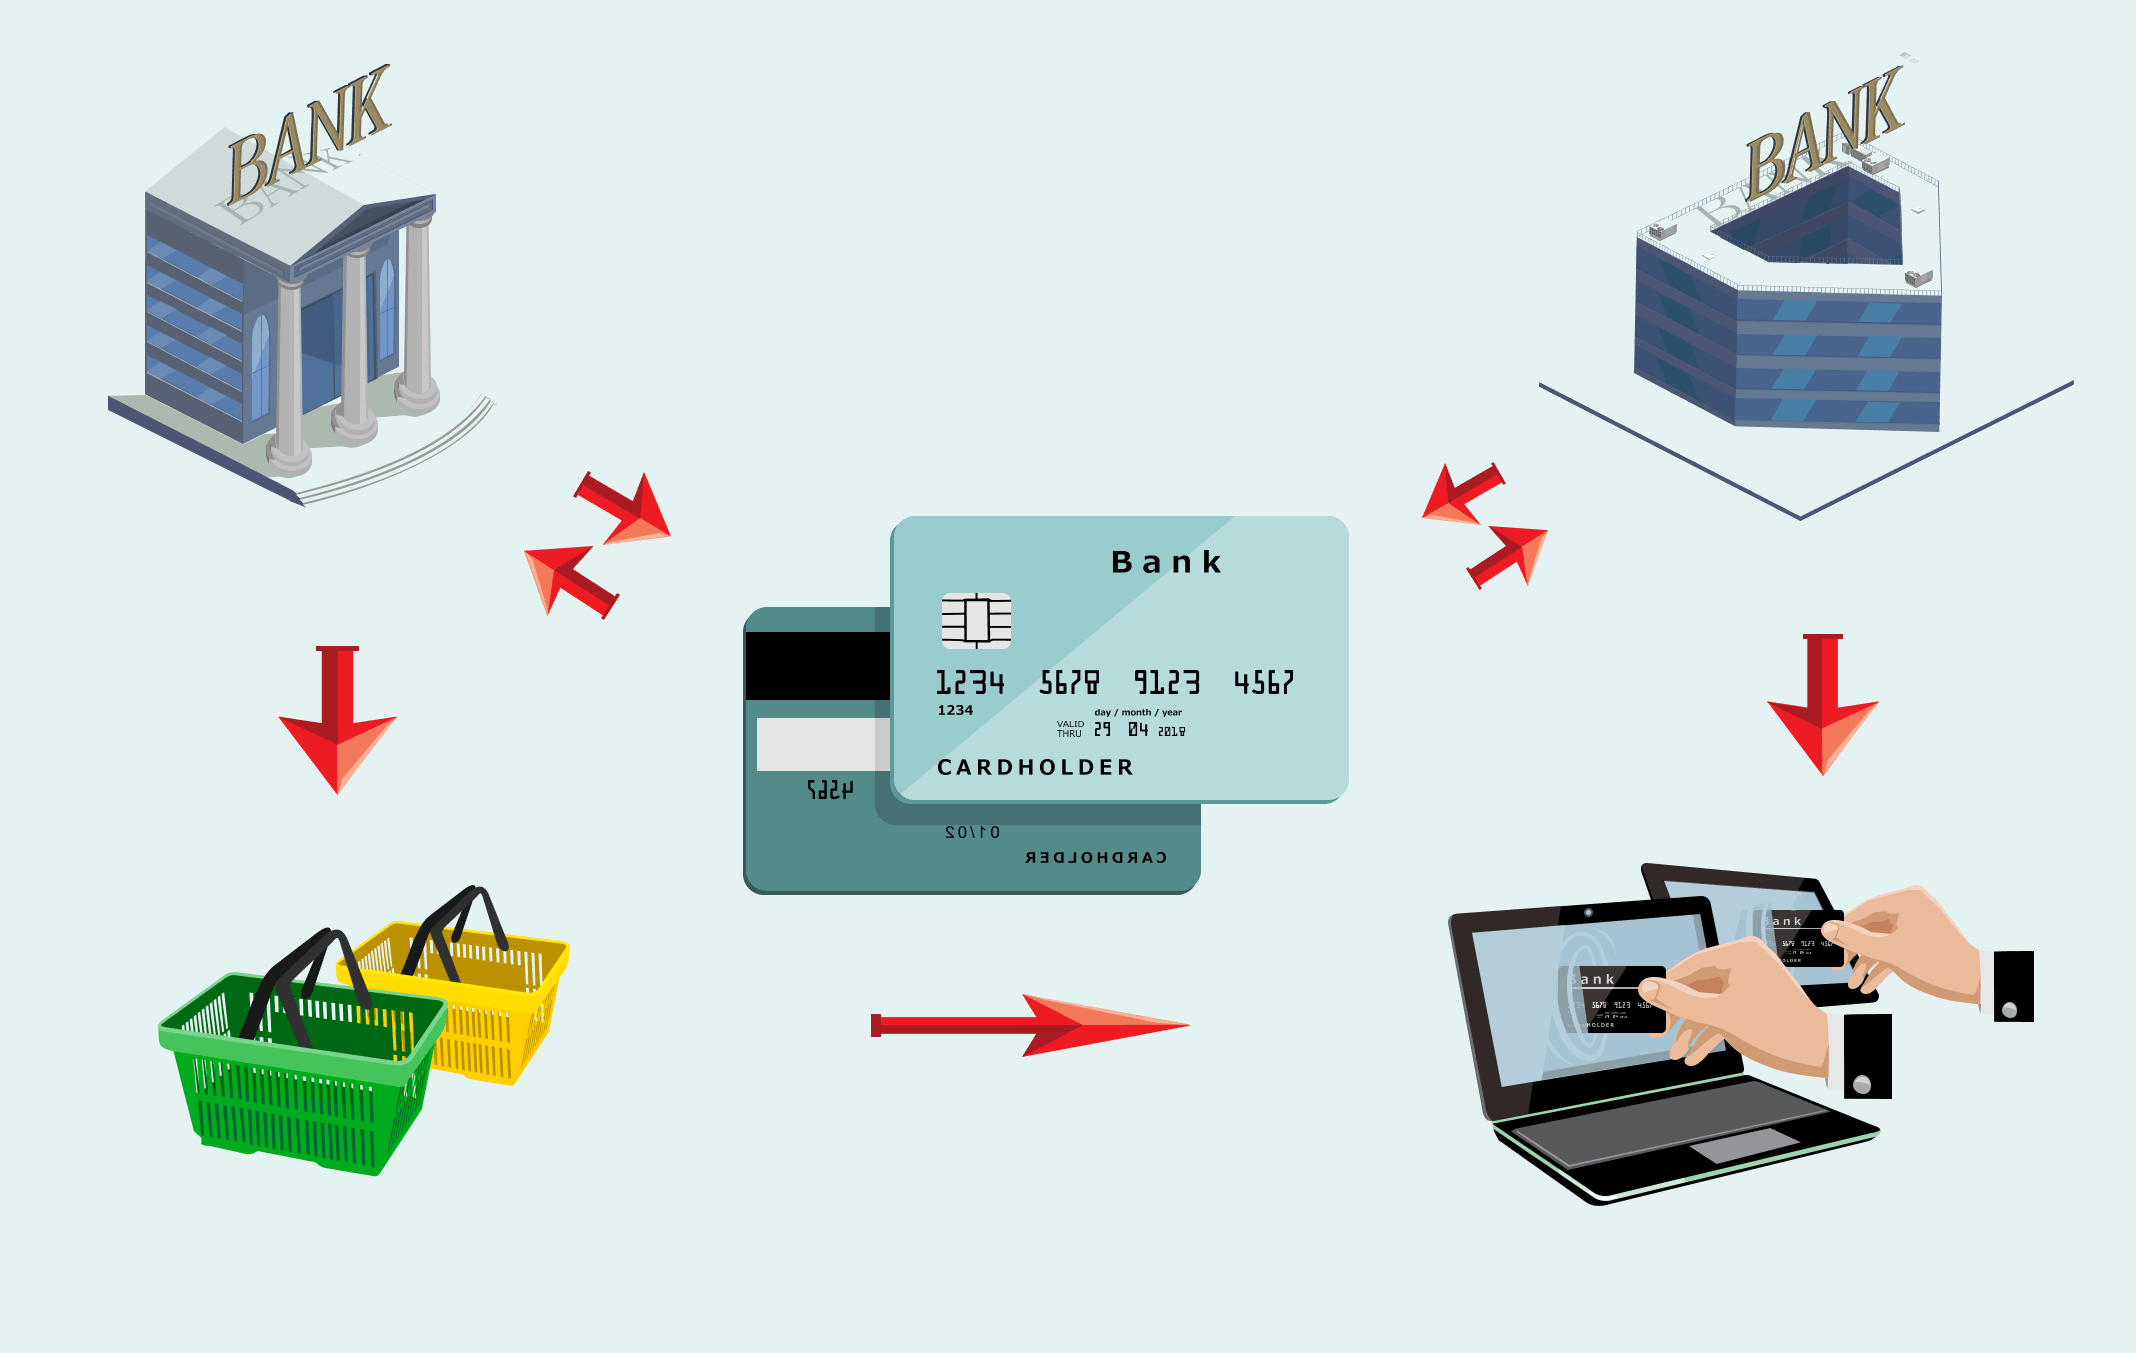
В работе интернет-эквайринга участвуют:
▼ мерчант — организация, которая принимает оплату, например, магазин или интернет-аптека;
▼ банк-эмитент — банк, в котором выпущена карта покупателя;
▼ банк-эквайер — банк, который принимает платеж с помощью процессингового центра. За свои услуги эквайер берет комиссию;
▼ платежная система — она контролирует, разрешает или запрещает платеж.
Когда клиент вводит данные карты в форму оплаты на сайте, эквайер отправляет запрос эмитенту с помощью платежной системы. Когда банки убедятся, что средств на счету клиента достаточно и его использует не мошенник, деньги списываются со счета и поступают на счет мерчанта. После оплаты, как правило, на почту приходит чек.
Как подключить интернет-эквайринг
Изначально эквайринг был доступен только ИП и ООО, так как средства зачислялись на расчетный счет. Сейчас некоторые банки предлагают подключить оплату интернет-эквайрингом и для самозанятых — в этом случае оформлять расчетный счет в банке не нужно, деньги будут поступать на лицевой.
Чтобы подключить онлайн-оплату, нужно выбрать эквайера — банк, который будет проводить платежи со стороны продавца, и тариф. Стоимость эквайринга для интернет-магазина зависит от банка и платежного сервиса, а также от предоставляемых услуг и оборота компании. Комиссия банка за предоставление услуг может составлять от 1,0% до 4,0% с операции, а при оплате через платежные агрегаторы стоимость услуги может достигать до 10,0%.
Для заявки на подключение услуги понадобятся регистрационные документы:
- для ИП — паспорт, ИНН, свидетельство о регистрации ИП;
- для ООО — копия устава, решение о назначении директора, свидетельство о регистрации, доверенность для заключения договора и ИНН.
Банки могут запрашивать фотографии торговых точек и дополнительные документы. Для самозанятых, если счет в банке-эквайере уже открыт, понадобится только заявление.
Интернет-эквайринг в REG.RU так же доступен индивидуальным предпринимателям, ООО и самозанятым: с ним можно принимать оплату банковскими картами на сайте, по QR-коду, в социальных сетях и по SMS.
Чтобы подключить сервис платежей, нужно:
- оставить заявку на странице сервиса,
- выбрать тариф,
- подписать договор,
- настроить интеграцию по инструкции или использовать готовое решение.
На каких CMS можно подключить интернет-эквайринг
CMS — система управления контентом, с помощью которой можно настраивать сайт. Чаще всего CMS предполагают удобный интерфейс, где можно редактировать внешний вид сайта и добавлять новые возможности для пользователей.
Онлайн-оплата доступна практически на всех CMS, но проще всего ее установить на современных системах вроде 1С-Битрикс или WordPress. При этом сайт должен соответствовать требованиям:
➤ содержать контактную информацию компании,
➤ содержать реквизиты банковского счета,
➤ на сайт должен быть установлен SSL-сертификат.
- Платежный виджет — всплывающее окошко на сайте или в приложении.Это самый простой вариант и подходит небольшим интернет-магазинам с ограниченным ассортиментом. Виджет не позволяет складывать товары в «корзину», а оплата доступна только за единицу.
- Готовый модуль — плагин для CMS, который встраивается на сайт. Его легко установить — достаточно скачать и настроить, но такой вариант доступен только для популярных систем управления контентом.
- Интеграция по API — это программный код, который предоставляет банк. Он встраивается на сайт и позволяет обрабатывать платежи. Интеграция — самый сложный вид приема платежей, который используют только в крупных компаниях.
Интернет-эквайринг — эффективный инструмент для развития бизнеса. При правильном подходе он поможет предпринимателям расширить клиентскую базу, снизить риски и расходы, а также повысить удобство обслуживания.
Что такое интернет-эквайринг?
Интернет-эквайринг — это сервис, позволяющий принимать платежи от покупателей в интернете. Это, по сути, электронный платежный терминал, работающий в виртуальном пространстве.
Кому и зачем нужен интернет-эквайринг?
Интернет-эквайринг — незаменимый инструмент для платежей онлайн. Но кто целевая аудитория сервиса и почему его использование так важно?
Для кого?
- Интернет-магазины. Им необходима система для принятия платежей онлайн. Многие покупатели оценили возможность сделать заказ и моментально оплатить его не выходя из дома. Для продавца интернет-эквайринг — способ автоматически получать платежи на счет без ручных операций и рисков неплатежей.
- Банки и финансовые учреждения. Для банков интернет-эквайринг — это еще одна услуга для корпоративных клиентов. Она позволяет банкам укреплять отношения с бизнес-сектором, предоставляя комплексные решения для онлайн-торговли.
- Сервисы доставки еды и такси. Услуги доставки еды и такси все чаще предпочитают безналичный способ оплаты.
- Отельный и туристический бизнес. Бронирование и оплата номеров или туров онлайн уже стандарт, а не новшество.
- Билетные сервисы. Концерты, кинотеатры, спортивные мероприятия — эти билеты проще купить онлайн, а не в кассе по старинке.
Зачем это нужно?
- Быстрота и удобство транзакций. Представьте, что вы владелец онлайн-магазина. Клиент выбрал товар, добавил в корзину и… ушел, потому что оплатить покупку было неудобно. С интернет-эквайрингом такой проблемы нет.
- Увеличение объема продаж. Да, это работает. Предоставляя клиентам удобный способ оплаты, вы увеличиваете продажи.
- Безопасность транзакций. Интернет-эквайринг позволяет повысить уровень безопасности платежей. Современные схемы и алгоритмы защиты данных позволяют покупателям не беспокоиться об угрозе деньгам или персональной информации.
- Глобализация бизнеса и расширение клиентской базы. Продавцы могут принимать платежи из любой точки мира. Интернет-эквайринг позволяет сделать бизнес действительно глобальным.
Но как понять, что этот сервис нужен вашему бизнесу? В офлайне, если что-то пошло не так на этапе оплаты, чаще всего есть возможность решить проблему. В онлайне, если клиент не найдет устраивающий его вариант, он просто откажется от покупки.
Сервис сквозной аналитики для электронной коммерции покажет, сколько клиентов пришло на ваш сайт, добавило товар или услугу в корзину, но ушло на этапе оплаты. Если таких людей большинство, переработайте страницу оплаты. Нужна полноценная онлайн-оплата? Выбирайте интернет-эквайринг!

Как работает интернет-эквайринг?
- Покупатель выбирает товар на сайте и переходит к оплате;
- Данные о покупке отправляются на платежный терминал или шлюз;
- Платежный терминал обрабатывает запрос и перенаправляет покупателя на страницу банка для ввода данных карты;
- После ввода данных информация о платеже передается в банк-эмитент (банк покупателя), который проверяет доступность средств и подтверждает или отклоняет транзакцию;
- Банк–эквайер (банк продавца) получает информацию о транзакции и, в случае ее подтверждения, переводит деньги на счет продавца.

Сколько стоит интернет-эквайринг?
Стоимость работы интернет-эквайринга зависит от банка, платежного сервиса и дополнительных услуг.
| Банк (платежный сервис) | Тариф |
| Альфа-банк | Подключение бесплатно. Абонентской платы нет. |
На размер комиссии влияет скорость зачисления денег на счет:
- 2,4% — поступление средств на следующий день;
- 3,5% — моментальное поступление средств.
Комиссия зависит от оборота компании:
2,99% — при доходе до 3 млн рублей;
2,59% — до 5 млн рублей;
2,49% — до 10 млн рублей;
2,39% — до 20 млн рублей.
Комиссия от 2,5% до 2,7% в зависимости от выбранного пакета.
- Комиссия — 2,8% от оборота при подключении для сайта через сервис Яндекс.Касса;
- Комиссия — 2,3% от оборота при использовании эквайринга QIWI.
Комиссия зависит от оборота компании и ее направления. Например:
- 3,5% — для компаний, продающих услуги и товары с доставкой, цифровой и игровой контент;
- 2,8% — для благотворительных организаций.
Большинство компаний устанавливают размер комиссии в диапазоне 2—3,5%, при этом комиссия в платежных сервисах зависит от многих факторов. В зависимости от способа платежа комиссия может оказаться на 5—7% выше, чем у банка.
Чем отличается торговый эквайринг от интернет-эквайринга?
Хотя оба этих термина связаны с принятием платежей от клиентов, это не синонимы.
| Торговый эквайринг | Интернет-эквайринг | |
| Среда работы | Преимущественно связан с физическими магазинами, там, где покупатели могут оплатить покупки непосредственно на месте, используя банковские карты. | Система приема платежей онлайн. |
| Оборудование | Предполагает использование POS-терминалов, которые интегрируются с кассовыми системами и позволяют проводить платежи с помощью банковских карт. | Работает без физического оборудования. Вместо этого веб-сайты и приложения используют специальные платежные шлюзы для обработки транзакций. |
| Технологическая схема | В торговом эквайринге, когда клиент приносит карту к терминалу, магнитная полоса или чип на карте считывается, и информация передается в банк для авторизации платежа. | В интернет-эквайринге lанные карты вводятся на сайте или в приложении. Эти данные передаются через платежный шлюз для авторизации и завершения транзакции. |
| Безопасность | Зависит от физической безопасности терминала и его соединений. Предприниматели должны следить за сохранностью устройства и избегать подозрительных устройств, которые могли бы быть прикреплены к терминалам (например, скиммеры). | Требует особой цифровой безопасности. Платежные страницы должны быть защищены, и данные клиентов должны передаваться в зашифрованном виде. Также важно использовать аутентификацию по карте для дополнительной безопасности. |
| Время обработки платежей | Для торгового эквайринга характерна быстрая обработка платежей. Продавец получает деньги на свой счет в течение одного-двух рабочих дней. | В интернет-эквайринге сроки могут быть разными, и зависеть от платежной системы и соглашения с банком–эквайером. |
Чем отличается интернет-эквайринг от онлайн-кассы?
| Онлайн-касса | Интернет-эквайринг | |
| Предназначение | Онлайн-касса — это цифровое устройство для учета и регистрации расчетов между продавцом и покупателем. Ее основная задача — это фиксация каждой транзакции и отправка данных в налоговые органы, но ее также можно использовать для приема платежей. | Интернет-эквайринг — это система, которая позволяет бизнесам принимать платежи от клиентов через интернет. Когда покупатель делает заказ на вашем сайте и оплачивает его картой, именно интернет-эквайринг обеспечивает этот процесс. |
| Схема работы | Регистрирует каждый расчет, формирует чек и отправляет его покупателю (обычно по электронной почте или через СМС), а также передает информацию в Федеральную налоговую службу. | Работает на основе платежного шлюза, который связан с банком–эквайером. |
| Оборудование и интеграция | Может быть как физическим устройством, так и программным решением. | Не требует физического оборудования. Все процессы происходят онлайн, через сайт или мобильное приложение. |
| Юридическая сторона | Введена для исполнения законов, регулирующих розничную торговлю. | Фокусируется на безопасности и удобстве платежей. |
| Типы платежей | Онлайн-касса может регистрировать любой вид платежа, будь то наличные, картой или электронные деньги. | Интернет-эквайринг предназначен исключительно для электронных платежей. |
Подключение интернет-эквайринга
Есть два варианта подключения интернет-эквайринга: через банк или платежный сервис. Сначала продавцу нужно изучить тарифы и условия компаний, выбрать одну из них, а затем:
- Направить заявку на подключение;
- Заключить договор;
- Получить плагин;
- Установить платежный модуль;
- Подключить эквайринг на сайте.
После подключения рекомендуется провести тестовую оплату с мобильного приложения и сайта.
Заключение
Сложное просто
В первый раз, когда вы начинаете разбираться с понятием интернет-эквайринга, он может показаться запутанным и сложным. Однако с каждым новым разделом становится понятно, что это инструмент, созданный для упрощения и ускорения процесса оплаты в интернете.
Выгода для бизнеса
Любой бизнес-процесс имеет свою цену. Но здесь речь идет не только о деньгах. Это также инвестиции в удобство и доверие клиентов. Каждый шаг, который делает процесс покупки проще и безопаснее, увеличивает вероятность повторного визита клиента и его рекомендации вашего магазина другим.
Будущее уже здесь
Несмотря на то что интернет-эквайринг — не новинка, его возможности и потенциал ещё далеко не исчерпаны. С развитием технологий и ростом интернет-торговли эквайринг будет становиться удобнее и для клиентов, и для продавцов.