Закрытие месяца в бухучете: пример для начинающих бухгалтеров
Смотрите, 26 счет на конец месяца «закрылся» — стал 0. Это хорошо. Вот проводка, показывающая, как это произошло.
Как видим, счета расходов «переносят» свои накопленные суммы со своего Кредита в Дебет на счет учета финансового результата. Помните про формулу финансового результата? Какие счета в ней участвуют?
Итак, в Дебете 90 и 91 счетов собираются расходы нашей фирмы за текущий месяц. Теперь мы можем подсчитать финансовый результат по каждому из них. Подсчет финансового результата — это некие действия над 90, 91 счетами. Как вы помните, 90 и 91 счета после подведения финансового результата должны быть равны 0. А итоговый результат финансовой деятельности окажется на 99 счете.
Нулевые остатки по 90 и 91 счетам должны быть в целом по счету. Cубсчета у этих счетов будут иметь остатки до 31 декабря, до процедуры — реформация баланса. Но об этом позже.
Вот так в нашей ОСВ выглядит ситуация по 90, 91 и 99 счетам. Эта ситуация, возникает после «переноса» расходов на 90 счет, НО до закрытия 90, 91.
Посмотрите, я из всей ОСВ выделил ключевые счета, чтобы показать промежуточный этап «закрытия месяца». Мы видим, что 26 счет закрылся: остатки по нему равны нулю. И, в нашем случае, сумма 26 счета отобразилась в Дебете 90 счета.
В нашем примере у фирмы имеется только 26 счет. Был бы 44 счет, то он также бы закрылся и сумма с него перешла бы в Дебет 90 счета.
Таким образом, Дебет 90 счета собирает суммы со счетов учета расходов фирмы, плюс накапливает себестоимость проданных товаров, продукции. Себестоимость, как вы понимаете, имеется у производственных и торгующих фирм. У нас же, только накопленные расходы с 26 счета.
Теперь мы видим, что на 90 и 91 счетах образовались разные суммы по Дебетовому обороту (ДО) и Кредитовому обороту (КО). Получается, что по каждому из этих счетов, имеется конечное сальдо: 1705778.54 и 11374.53. Сейчас для нас нет большой разницы, где это сальдо стоит — в Дебете или Кредите. Нам важно только одно:
Закрытие 90 и 91 счетов подразумевает такие действия, чтобы сальдо превратилось в ноль. Т.е. мы должны сделать такие проводки для каждого счета в корреспонденции с 99, чтобы наши цифры — 1705778.54 и 11374.53 — ушли. Т.е. остаток стал бы ноль. Это правило закрытия в целом 90 и 91 счетов — по ним остаток должен быть равен нулю.
А чтобы остатки стали нулевыми, мы должны имеющиеся разницы между ДО и КО, (это конечные остатки) перенести проводкой на 99 счет. Иными словами,
— для 90 счета мы «добавим» в Дебет 1705778.54.
— для 91 счета мы «добавим» в Кредит 11374.53
В следующем отчете видно, как через проводки мы «добавляем нужные цифры», тем самым закрываем 90 и 91 счета. Закрытие этих счетов будет верным, если после — остатки по ним на конец периода(месяца) станут по 0.
Как видите, закрытие 90 и 91 счетов идут через их внутренние субсчета 90.9 и 91.9 в корреспонденции с 99 счетом. Где будет стоять 90.9 (91.9) в Дебете или Кредите проводки зависит от того, где не хватает сумм, чтобы счет на конец периода дал 0.
Усовершенствуйте свои навыки расчетов взносов, заполнения деклараций, платежных уведомлений для упрощенки по новым правилам 2023-2024 года и получите диплом ФИС ФРДО на 256 акад.часов на курсе профпереподготовки «Главный бухгалтер на УСН» .
Заключение
Сейчас мы с вами рассмотрели самый-Самый-САМЫЙ простой вариант, как выглядит «оборотка» и принцип «закрытия месяца» для фирм, оказывающих услуги.
Для торгующих организаций ОСВ выглядит несколько иначе. Например, мы увидим 41 и 44 счета. Для производственных — будут 20, 25, 40, 43, 44.
У всех предприятий может быть 76 и 73 счета. К тому же у многих предприятий имеется 01 счет со своими вспомогательными счетами 02 и 08 счета.
Все это многообразие не так сложно, как кажется на первый взгляд. С какими бы бух счетами не приходилось сталкиваться в бухучете, все придет в «оборотку», где необходимо будет взять суммы со всех счетов учета Расходов и «переместить» на 90 и 91 счета. Затем с 90 и 91 счетов, переместить получившиеся остатки на 99 счет. И так каждый месяц до декабря. В декабре в «закрытии месяца» будет еще одна операция, называемая «реформация баланса».
- бухгалтерский учет
- закрытие месяца
- оборотно-сальдовая ведомость
Как провести реформацию баланса
Реформация баланса — это ежегодная процедура, проводимая 31 декабря для определения финансового результата отчетного года (чистой прибыли или убытка). Совершают реформацию после того, как все операции финансово-хозяйственной деятельности отражены в учете, то есть последней записью 31 декабря (ч. 22 п. 70, ч. 13 п. 71, ч. 6 п. 78, ч. 2 п. 67 Инструкции от 29.06.2011 N 50).
Реформацию можно разделить на два этапа.
1. Закрытие субсчетов, открытых к счетам 90 «Доходы и расходы по текущей деятельности» и 91 «Прочие доходы и расходы».
Счет 90 закрывается ежемесячно. Для этого сопоставляются дебетовые и кредитовые обороты по субсчетам, открытым к счету 90. На разницу между дебетовым и кредитовым оборотами ежемесячно делают запись:
— дебет 90-11 — кредит 99 — если получена прибыль от текущей деятельности;
— дебет 99 — кредит 90-11 — если получен убыток от текущей деятельности.
Аналогичным образом по окончании каждого месяца сопоставляются дебетовые и кредитовые обороты по субсчетам, открытым к счету 91, и определяется сальдо прочих доходов и расходов, которое отражается по дебету (кредиту) счета 99 и кредиту (дебету) субсчета 91-5 (ч. 12 п. 71 Инструкции от 29.06.2011 N 50).
Получается, что по счетам 90 и 91 сальдо в синтетическом учете на конец каждого месяца отсутствует. Однако на субсчетах указанных счетов продолжают числиться остатки, которые накапливаются в течение всего отчетного года и закрываются посредством реформации баланса на 31 декабря внутренними записями на субсчет 90-11 (91-5) (ч. 22 п. 70, ч. 13 п. 71 Инструкции от 29.06.2011 N 50).
В результате сделанных записей дебетовые и кредитовые обороты по субсчетам, открытым к счету 90 (91), будут равны. Сальдо как в целом по счетам 90 (91), так и по всем открытым к ним субсчетам будет равно нулю.
Пример 1. Первый этап реформации
В течение года отражены следующие хозяйственные операции:
— выручка от реализации (дебет 62 — кредит 90-1) — 2196000 руб.;
— начислен НДС (дебет 90-2 — кредит 68-2) — 366000 руб.;
— списана себестоимость реализованной продукции (дебет 90-4 — кредит 43) — 1268000 руб.;
— списаны управленческие расходы (дебет 90-5 — кредит 26) — 328000 руб.;
— отражена прибыль от реализации (дебет 90-11 — кредит 99) — 234000 руб. (2196000 руб. — 366000 руб. — 1268000 руб. — 328000 руб.).
31 декабря отчетного года необходимо закрыть все субсчета к счету 90:
дебет 90-1 — кредит 90-11 на сумму 2196000 руб. — закрыт субсчет 90-1 по окончании года;
дебет 90-11 — кредит 90-2 на сумму 366000 руб. — закрыт субсчет 90-2 по окончании года;
дебет 90-11 — кредит 90-4 на сумму 1268000 руб. — закрыт субсчет 90-4 по окончании года;
дебет 90-11 — кредит 90-5 на сумму 328000 руб. — закрыт субсчет 90-5 по окончании года.
Таким образом, по состоянию на 1 января года, следующего за отчетным, сальдо как в целом по счету 90, так и по всем открытым к нему субсчетам будет равно нулю.
2. Закрытие счета 99 «Прибыли и убытки».
Счет 99 предназначен для обобщения информации о формировании конечного финансового результата деятельности организации за отчетный период. На этом счете в течение года отражаются прибыль (убыток) от текущей деятельности, сальдо прочих доходов и расходов. Кроме того, на счете 99 отражаются начисление налогов на прибыль, отложенного налогового обязательства, списание отложенного налогового актива и др.
По окончании отчетного года счет 99 закрывается (п. 78 Инструкции от 29.06.2011 N 50).
Пример 2. Второй этап реформации
По итогам года организация:
— получила прибыль от текущей деятельности — 234000 руб. (дебет 90-11 — кредит 99);
— получила прибыль от финансовой деятельности — 96 руб. (дебет 91-5 — кредит 99);
— начислила налог на прибыль — 42137,28 руб. (дебет 99 — кредит 68-3).
На 31 декабря отчетного года в учете организации числится прибыль в сумме 191958,72 руб. (234000 руб. + 96 руб. — 42137,28 руб.). Она списывается в состав нераспределенной прибыли последней проводкой декабря: дебет 99 — кредит 84.
После проведения реформации баланса сальдо по счетам 90, 91 и 99 будет отсутствовать. На счете 84 будет числиться сумма чистой нераспределенной прибыли или чистого непокрытого убытка.
Читайте этот материал в ilex >>*
* по ссылке Вы попадете в платный контент сервиса ilex
Как закрываются счета в конце месяца: как происходит закрытие проводок в бухгалтерском учете
Стандартной для каждого бухгалтера операцией, повторяющейся ежемесячно, является подведение финансовых результатов за прошедший период. Однако в процессе сведения доходов и расходов нередко возникают сложности, обуславливаемые как спецификой программного продукта 1С, так и отсутствием навыков, позволяющих как избежать технических ошибок, так и устранить их при выявлении. На первый взгляд, алгоритм кажется простым и понятным, но для того, чтобы реализовать его качественно и эффективно, необходимо четко понимать, как закрываются счета в конце месяца. Давайте разберем на наглядных примерах, как именно происходит этот процесс, какие есть нюансы, и что необходимо учитывать при выполнении стандартных операций.
Общее представление, для чего это нужно
- Амортизационные начисления по основным средствам и нематериальным активам.
- Компенсация издержек на приобретение спецодежды и оснастки.
- Списание предстоящих и распределение косвенных расходов.
- Расчет и изменение фактической себестоимости производимых товаров или услуг.
- Подведение финансовых результатов, а также иные операции.
Какие счета закрываются в бухгалтерском учете при закрытии в конце месяца, и как именно? В первую очередь важно учитывать, что в случае с каждым отдельно взятым предприятием список формируется в индивидуальном порядке. Так, для организаций, не использующих упрощенную систему налогообложения, отсутствует необходимость реализации стандартного регламента, определяющего порядок расчета расходов, соответствующих целям УСН. Если не ведется розничная продажа продукции — нет резона проводить калькуляцию торговой наценки.
Согласно общепринятой практике, перечень операций определяется исходя из таких факторов, как:
- Настройки учетных параметров, применяемые юридическим лицом.
- Особенности политики учета, актуальные для отчетного отрезка.
- Совокупность сведений, внесенных в программу до начала процедуры.
Говоря о том, для чего нужно закрытие месяца в торговле, и на что обратить внимание, готовя проводки, следует отметить, что специалисты рекомендуют придерживаться стандартного алгоритма перед заполнением каждого значимого отчета. Неважно, подаются ли данные по взносам страхования, налогам на доходы физических лиц, или декларация УСН — «подбивая» период, бухгалтер получает возможность выявить ключевые ошибки, способные исказить показатели.
Основные этапы
Алгоритм подведения итогов предусматривает следующие стадии:
- Подсчет затрат и списание их на себестоимость.
- Проведение реализационных позиций и определение финансового результата;
- Проводка доходных и расходных статей с последующим расчетом налоговой базы.
Указанные действия реализуются последовательно и позволяют охватить весь перечень операций, выполненных организацией на отчетном временном отрезке.
Шаг 1. Выявление ежемесячных расходов
Определяя, какие затратные счета должны закрываться в конце месяца, при закрытии периода следует учитывать все активные категории, так или иначе связанные с деятельностью предприятия. Как правило, в список включаются основные и вспомогательные производственные траты, общехозяйственные издержки, выплата заработной платы сотрудникам, оплата поставок, необходимых для поддержания переходящего остатка и т. д.
В качестве наглядного примера учета можно привести следующий порядок отражения операций. Так, показатели деятельности ООО «ФКСМ» за декабрь 2020 составили:
- амортизационные начисления — 125 000 рублей;
- заработная плата персоналу — 930 тысяч;
- выплаты руководящему составу — 330 000 руб.;
- расходы на оплату электроэнергии — 35 000 без НДС;
- реализация продукции — 1,062 млн рублей, включая налог в 162 000.
Соответственно, для закрытия счетов бухгалтерского учета в конце месяца вручную оформляются проводки следующего вида:
| Д | К | Описание | Сумма, тыс. руб. | Документ |
| 20 | 02 | Амортизация | 125 | Бухгалтерская справка |
| 20 | 70 | Зарплата | 930 | |
| 26 | 70 | Выплаты руководству | 330 | |
| 20 | 60 | Оплата поставщику электричества | 35 | Накладная |
При отражении выручки структура выглядит так:
| Д | К | Операция | Сум., т. р. | Документ |
| 62 | 90.1 | Выручка | 1062 | Накладная, акт реализации |
| 90 | 68 | Налог на добавленную стоимость | 162 | Счет-фактура |
| 90.2 | 41 | Себестоимость продукции | 350 | Накладная |
Шаг 2. Определение производственных издержек
В данном случае допускается использование одного из двух методов:
- Классическое списание затрат — предусматривает опциональное применение дебита и кредита 40 по учетным ценам.
- Директ-костинг исключает общехозяйственные издержки из итоговой структуры, списывая их на выручку организации.
Выбор методики зависит от самостоятельного решения предприятия, и закрепляется в базовых правилах.
Рассмотрим, как закрывать счета себестоимости в бухгалтерском учете, исходя из данных приведенного ранее примера. В рамках традиционного способа, проводки, отражающие закрытие затратных статей путем фактического их списания на прямые расходы, выглядят следующим образом:
| Д | К | Операция | Сум., тыс. руб. | Документ |
| 20 | 26 | Производственные затраты | 330 | Б/с |
| 90.2 | 20 | Закрытие на себестоимость (330+125+930+35) | 1420 |
При списании через директ-костинг:
| Д | К | Затраты | Сумма, т. р. | Документ |
| 90.8 | 26 | Общехозяйственные | 330 | Б/с |
| 90.2 | 20 | Производственные (125+930+35) | 1090 |
Закрытие 90 счета:
| Д | К | Описание | Сум., тыс. руб. | Документ |
| 90.9 | 90.2 | Расходы (1420+1090+350+162) | 3022 | Б/с |
| 90.1 | 90.9 | Поступления | 1 062 |
Шаг 3. Определение финансового результата
Итоговая оценка в отчетном периоде предусматривает сопоставление значений оборота по продажному и доходно-расходному счетам (90 и 91 соответственно), а также последующий перенос остатка на Прибыли и убытки (сч. 99).
Результирующий показатель формируется на основе:
- Итогов основной и сопутствующей деятельности.
- Затрат, связанных с чрезвычайными ситуациями.
- Налоговых выплат.
Активно-пассивная специфика статьи обуславливает тот факт, что она корреспондирует сразу с несколькими счетами:
- 90 — при определении базового финансового результата;
- 91 — для формирования итогов по прочей активности;
- 68 — при начислении налога на прибыль.
В случае с отчетностью по затратам ЧС осуществляется сопоставление с учетными разделами, применяемыми для отражения денежных активов, материальных ценностей, взаиморасчетов с сотрудниками и т. д.
Закрытие проводок по счетам 90, 91, 99 в конце месяца
В рамках субсчетов первых двух указанных статей, относящихся как к активной, так и к пассивной категории, к окончанию периода накапливается результирующий показатель, выступающий следствием хозяйственной деятельности организации.
Для расчета итога применяется методика сравнения оборотов по дебету и кредиту — в ситуациях, когда первое значение оказывается выше второго, для отражения используется К90.9, поскольку на момент завершения на счете 90 не должно быть остатков. Возвращаясь к приведенному примеру, для оформления использовалась бы следующая структура:
| Д | К | Описание | Сумма, т. р. | Документ |
| 99 | 90.9 | Отражение убытка (3022—1062) | 1 960 | Бухгалтерская справка |
Схожим образом рассчитываются и результаты по 91. После этого остатки по обеим статьям должны быть отражены на счете 99, используемом для демонстрации накопительного итога, и подлежащем ежегодному закрытию, которое осуществляется в последний день отчетного временного интервала.
| Д | К | Операция |
| 90.9 | 99 | Прибыль осн. |
| 99 | 90.9 | Убыток осн. |
| 91.9 | 99 | Прибыль проч. |
| 99 | 91.9 | Убыток проч. |
Готовые решения для всех направлений
Ускорьте работу сотрудников склада при помощи мобильной автоматизации. Навсегда устраните ошибки при приёмке, отгрузке, инвентаризации и перемещении товара.
Мобильность, точность и скорость пересчёта товара в торговом зале и на складе, позволят вам не потерять дни продаж во время проведения инвентаризации и при приёмке товара.
Обязательная маркировка товаров — это возможность для каждой организации на 100% исключить приёмку на свой склад контрафактного товара и отследить цепочку поставок от производителя
Скорость, точность приёмки и отгрузки товаров на складе — краеугольный камень в E-commerce бизнесе. Начни использовать современные, более эффективные мобильные инструменты.
Повысьте точность учета имущества организации, уровень контроля сохранности и перемещения каждой единицы. Мобильный учет снизит вероятность краж и естественных потерь.
Повысьте эффективность деятельности производственного предприятия за счет внедрения мобильной автоматизации для учёта товарно-материальных ценностей.
Первое в России готовое решение для учёта товара по RFID-меткам на каждом из этапов цепочки поставок.
Исключи ошибки сопоставления и считывания акцизных марок алкогольной продукции при помощи мобильных инструментов учёта.
Получение сертифицированного статуса партнёра «Клеверенс» позволит вашей компании выйти на новый уровень решения задач на предприятиях ваших клиентов..
Используй современные мобильные инструменты для проведения инвентаризации товара. Повысь скорость и точность бизнес-процесса.
Работа с затратными статьями
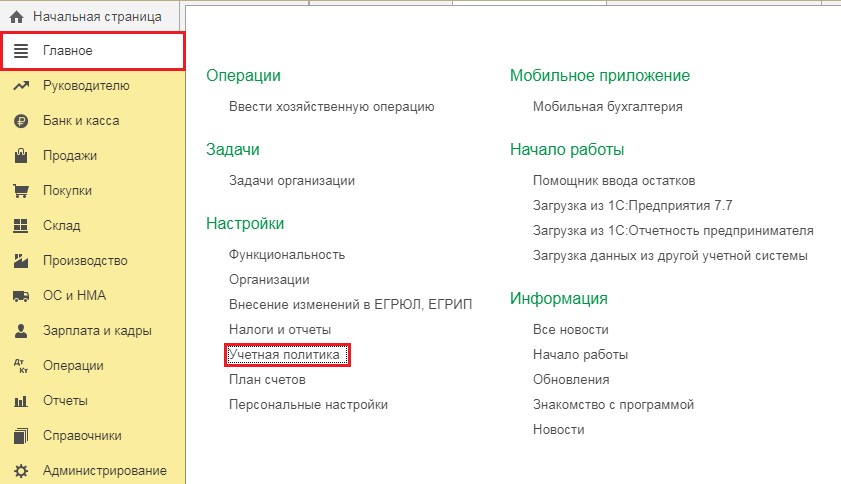
В рамках программного продукта 1С: Бухгалтерия стандартная обработка, предназначенная для выполнения рассматриваемой процедуры, помещена в раздел «Операции», и объединяет сразу несколько последовательно реализуемых алгоритмов. Итогом запуска становится финансовый показатель, сформировавшийся в результате работы предприятия. При этом в рамках третьего блока цикла содержится комплекс интегрированных регламентов, определяющих, какие счета бухгалтерского учета затрат закрываются ежемесячно.
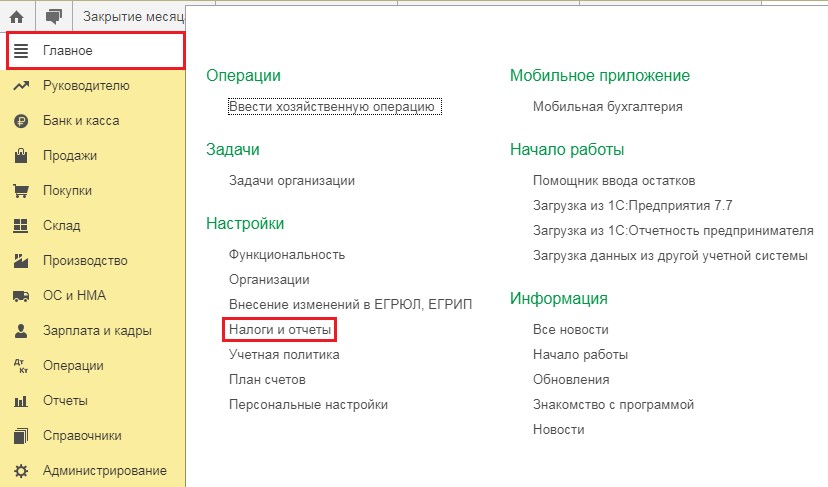
Оформление сч. 20 «Основное производство»
При наличии определенных факторов, таких как отсутствие реализационной выручки или незавершенность производственных процессов, нормальным считается оставление в незакрытом виде данной статьи перед завершением месяца. В случаях, когда операция все же реализуется, она может корреспондировать как с 90.02 и 90.08 (при профиле, ориентированном на оказание услуг), так и с 43 (если осуществляется выпуск товаров, в итоге отражаемый на 90.02 после их фактической реализации). Распределение напрямую зависит от настроек, установленных для списка прямых расходов компании (раздел «Главное», пункт «Налоги и отчеты»).
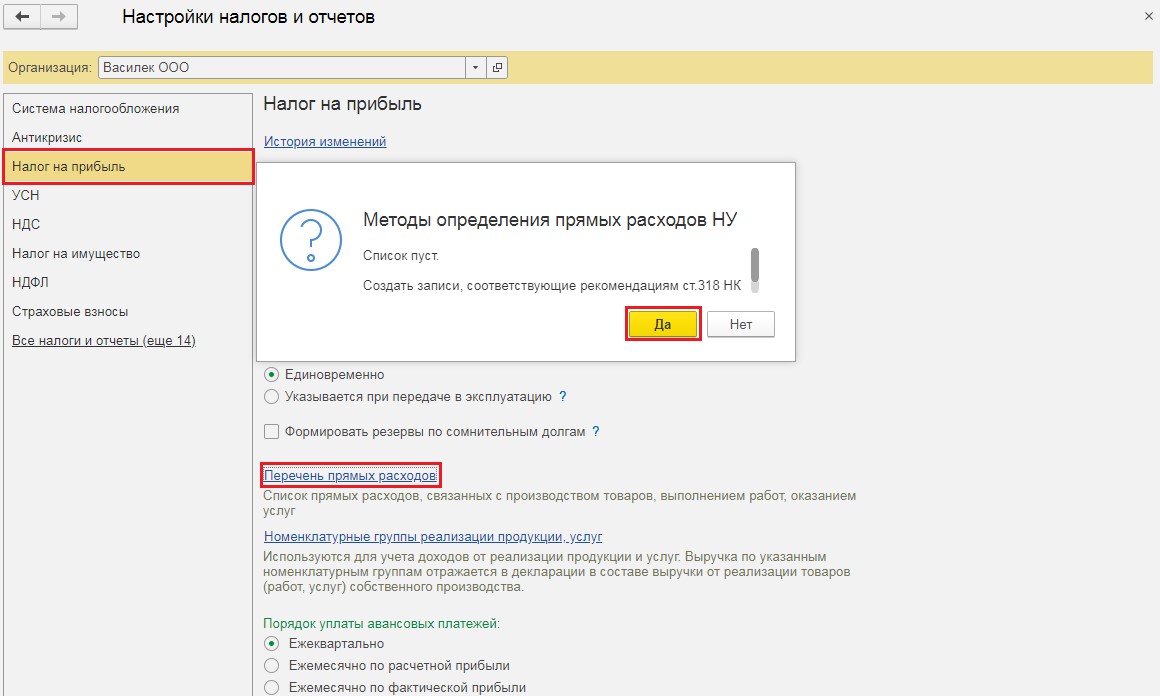
Стоит отметить, что в рамках законодательных положений, закрепленных в Налоговом кодексе, отсутствует точный расходный реестр, который был бы универсальным для любой организации. При первом нажатии ссылки система автоматически предлагает заполнить указанный раздел в соответствии с регламентом, определенным в ст. 318 НК. Выполнив нужные действия, следует повторно проверить, какие счета должны закрыться при закрытии месяца по затратам (прямые — 90.02, косвенные — 90.08), и в случае необходимости внести актуальные корректировки.
Оформление сч. 26 «Общехозяйственные расходы»
Статья применяется для отражения трат предприятия, фактически не связанных с производственными процессами, и возникающих в связи с осуществлением административной и управленческой деятельности. То есть, в данном случае речь идет об арендной плате, амортизации офисного оборудования, зарплате сотрудников бухгалтерии, и т. д. При этом обязательным условием выступает соблюдение принципа, при котором по итогам периода затраты относятся на финансовые результаты, а конечное сальдо становится нулевым.
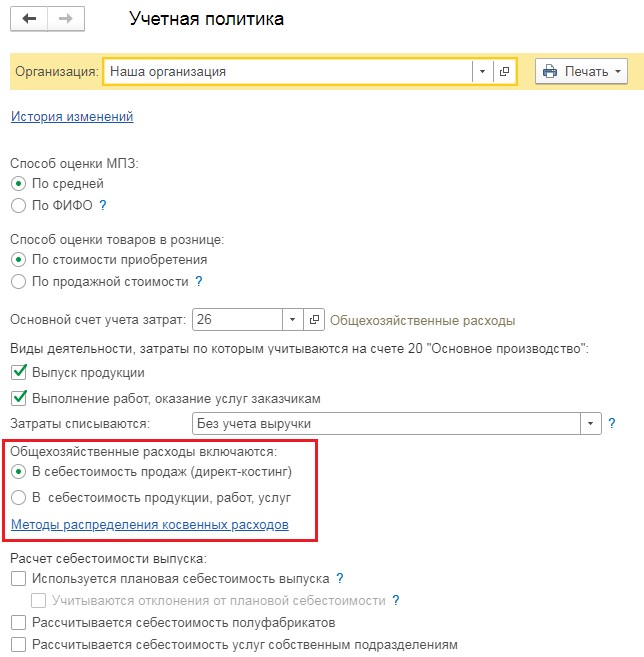
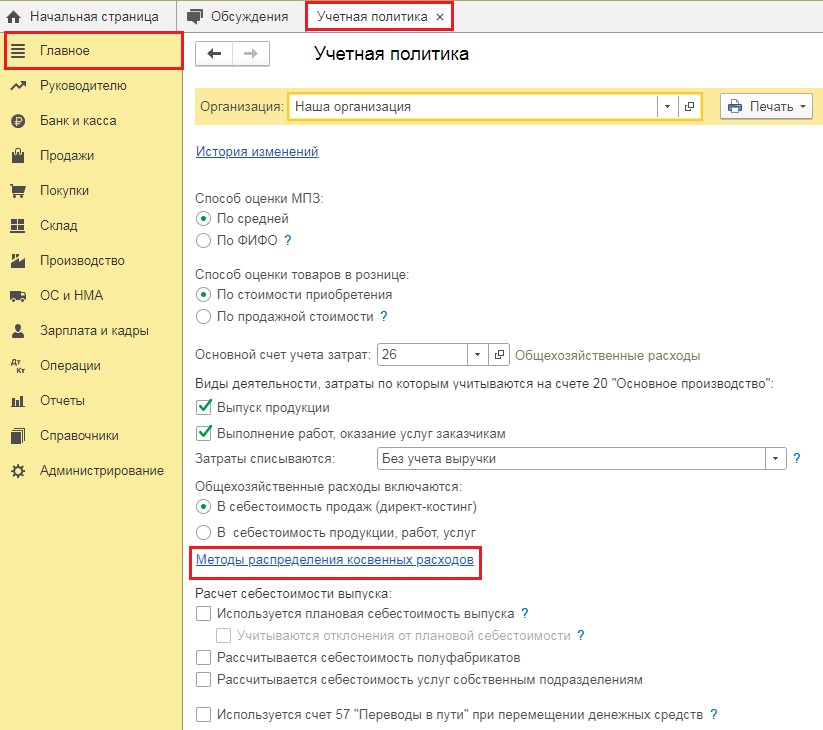
Для закрытия 26 счета, в бухучете применяется уже упомянутый метод директ-костинга (включение в себестоимость продаж по сч. 90). Также допускается разнесение по 20, 23 и 29 статьям, то есть фактическая интеграция в структуру первичной стоимости изготовленных товаров, выполненных работ или оказанных услуг.
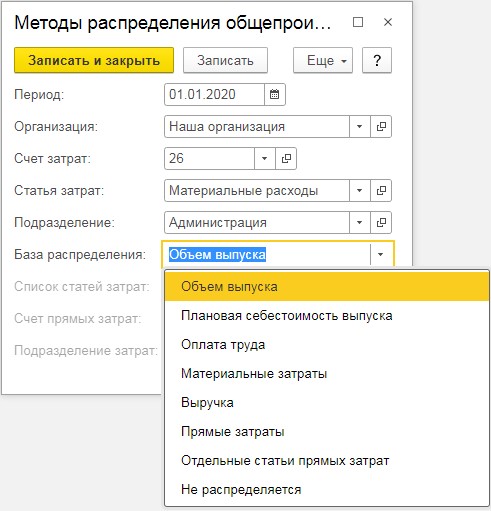
Настройка способа в программном продукте размещена в разделе «Главное», пункт «Учетная политика». Для предприятий, предпочитающих не использовать подход, соответствующий концепции директ-костинга, в процессе установки обязательным условием является переход по ссылке «Методов распределения» с указанием, что косвенные расходы должны быть отнесены к производственной категории.
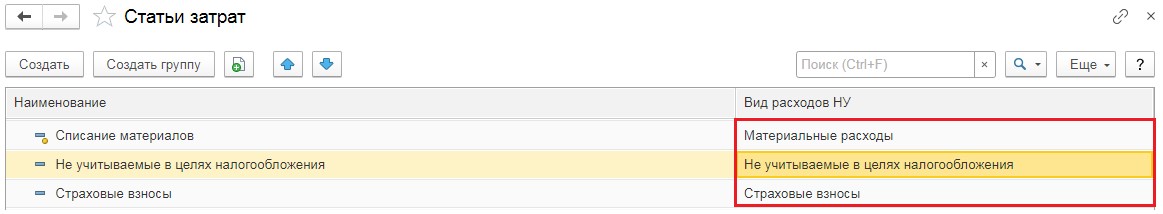
Чтобы понять специфику отражения по 26 счету в рамках налогового учета, достаточно воспользоваться колонкой «Виды», доступной в справочном разделе «Статьи затрат». Так, к примеру, если для одного из видов стоит отметка о невключении в общую структуру, в декларации по налогу на прибыль он также не будет отражен. При этом затратные категории, относящиеся к типу «Страховые взносы», указываются в стр. 041 второго приложения Листа 02, а «Материальные» позиции увеличивают итоговое суммовое значение стр. 040.
Закрытие сч. 44 «Расходы на продажу»
В данном случае речь идет о затратах, так или иначе связанных с реализацией продукта. К их числу можно отнести оплату аренды коммерческих площадей, рекламные инвестиции, зарплату менеджеров, и т. д. Конфигурация «1С: Бухгалтерия» предусматривает автоматическую проводку на 90.07, то есть определение в качестве коммерческих издержек.
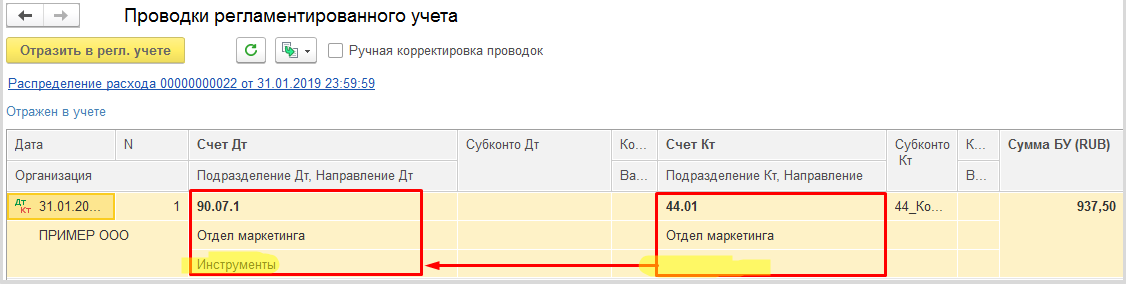
Программный продукт настроен по умолчанию, и не требует дополнительной настройки со стороны пользователя, однако в конце периода может оказаться, что после выполнения цикла на счете сохранился остаток. Подобные ситуации связаны с наличием нормируемых трат — как правило, представительского, транспортного или рекламного характера.
Закрытие сч. 25 «Общепроизводственные расходы»
При рассмотрении специфики 26 счета уже упоминалось, что он может либо распределяться, либо полностью списываться по 90.08. В свою очередь, статья затрат, применяемая для дифференциации убытков, связанных с обслуживанием основных и вспомогательных производственных ресурсов, предусматривает только лишь распределение, порядок которого определяется исходя из критериев политики бухгалтерского учета. Как правило, ее использование обуславливается масштабами структуры предприятия, то есть количеством подразделений и бизнес-процессов.
Рассмотрим наглядный пример разнесения затрат, актуальный для 25 счета. Допустим, что операционная деятельность организации в отчетном периоде привела к образованию следующих видов расходов:
- Зарплата персонала — 100 тысяч рублей.
- Арендная плата за использование помещения производства — 150 тыс.
- Амортизационные начисления по оборудованию — 50 т. р.
Таким образом, суммарные общепроизводственные траты составляют 200 000 руб. В ситуации, когда предприятие выбрало учетную политику, согласно которой распределение осуществляется по подразделениям напрямую, применяются фактические показатели каждого из них. Если у отдела №1 затраты составили 75, а у №2 — 90, то есть совокупная сумма составляет 165 тыс. руб., применяется метод расчета пропорционального соотношения. В первом случае получается 75/165х100=45%, следовательно, на долю второго приходится 55%. Исходя из этого, остается только разнести общую расходную величину, которая составит 90 (200*45%) и 110 (200*55%) тысяч рублей соответственно.
Заключение
Взаимодействие с программным продуктом 1С на практике оказывается не столь сложным, как может показаться на первый взгляд. Понимая, что значит «закрыть счет» в бухучете, распределить суммы с итоговым перемещением сначала на 90 и 91, а затем и на 99 статью, не составит особого труда. Дополнительно упростить учетные процедуры, а также избежать технических ошибок, связанных с отражением показателей, позволяют комплексные мобильные решения, предлагаемые компанией «Клеверенс». Оптимизация производственных бизнес-процессов повышает эффективность управления предприятием, и способствует дальнейшему развитию в выбранном направлении.
Количество показов: 15711
Статьи по схожей тематике

Оптимизация налогов: что это такое, как оптимизировать налогообложение

Производственный контроль: соблюдение правил по охране труда на предприятии

Оптимизация работы склада: как улучшить складскую логистику и повысить эффективность

3PL логистика: что это такое, какие услуги оказывает оператор

Единый налоговый счет: что такое ЕНС для налогоплательщика

Аудит склада: чек-лист для проверки складского хозяйства
Мой склад: как правильно работать с программой

Докшелтеры и доквеллеры для склада: что это такое, устройство и назначение
Подписаться на новости
117105, г. Москва, Варшавское шоссе, д. 37А
Отдел продаж: +7 (495) 662 98-03
sales@cleverence.ru
Пн-пт: с 07-00 до 19-00
Реформация баланса: правильное закрытие счета
Самый главный подготовительный этап перед составлением годовой отчетности — закрытие года в бухгалтерском учете (реформация баланса). Реформация баланса – это процедура закрытия (обнуление) бухгалтерских счетов, на которых учитываются финансовые результаты деятельности организации, операция проводится по состоянию на 31 декабря.
- Что проверить перед реформацией
- Процесс реформации баланса
- Закрытие года в программе «1С:Бухгалтерия 8»
Что проверить перед реформацией
Перед тем как приступить к реформации баланса, обязательно проверьте:
- наличие всех бухгалтерских документов;
- отражение на счетах бухгалтерского учета всех финансово-хозяйственных операций;
- начисление всех необходимых налогов;
- проведена ли инвентаризация (п. 27 Положения по ведению бухгалтерского учета и отчетности, утвержденного Приказом Минфина РФ от 29.07.98 № 34н);
- закрытие счетов бухгалтерского учета;
- финансовый результат деятельности организации.
Чтобы определить финансовый результат организации, необходимо проверить закрытие следующих счетов за отчетный период (отчетным периодом признается месяц согласно п. 48 ПБУ 4/99):
1. Счета 25 «Общепроизводственные расходы» и 26 «Общехозяйственные расходы» (в соответствии с Приказом Минфина РФ от 31.10. 2000 № 94н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению»).
Счет 25 «Общепроизводственные расходы» закрывается ежемесячно путем списания суммы затрат (в зависимости от деятельности). Рассмотрим бухгалтерские проводки:
- Дт 20 «Основное производство» Кт 25 «Общепроизводственные расходы» – списаны общепроизводственные расходы на затраты по основному производству.
- Дт 23 «Вспомогательные производства» Кт 25 «Общепроизводственные расходы» – включение в себестоимость продукции (работ, услуг) вспомогательного производства.
- Дт 29 «Обслуживающие производства и хозяйства» Кт 25 «Общепроизводственные расходы» – включение в конце месяца части общепроизводственных расходов в себестоимость продукции.
Порядок закрытия счета 26 зависит от метода формирования себестоимости продукции и закрепляется в учетной политике организации:
- по полной производственной себестоимости;
- по сокращенной производственной себестоимости (применяют в основном МСП).
При выборе «по полной производственной себестоимости» затраты ежемесячно списываются бухгалтерскими проводками:
- Дт 20 «Основное производство» Кт 26 «Общехозяйственные расходы» – списаны общехозяйственные расходы, связанные с деятельностью основного производства, при учете продукции по полной производственной себестоимости.
- Дт 23 «Вспомогательные производства» Кт 26 «Общехозяйственные расходы» – включение в себестоимость продукции (работ, услуг) вспомогательного производства.
- Дт 29 «Обслуживающие производства и хозяйства» Кт 26 «Общехозяйственные расходы» – включение в конце месяца части общехозяйственных расходов в себестоимость продукции.
При выборе «по сокращенной производственной себестоимости» общехозяйственные расходы в полном объеме относятся на себестоимость:
- Дт 90.2 «Себестоимость продаж» Кт 26 «Общехозяйственные расходы» – списание на продажи (реализацию) продукции (работ, услуг) общехозяйственных расходов.
2. Счета 20 «Основное производство», 23 «Вспомогательное производство» и 29 «Обслуживающие производства и хозяйства», которые могут иметь незавершенное производство на остатке.
Закрытие счетов: 20 «Основное производство», 23 «Вспомогательное производство» и 29 «Обслуживающие производства и хозяйства» отражаются следующими бухгалтерскими проводками:
- Дт 90.2 «Себестоимость продаж» Кт 20 – списание себестоимости выполненных работ/услуг в реализацию.
- Дт 90.2 «Себестоимость продаж» Кт 23 – расходы вспомогательного производства списываются в реализацию.
- Дт 90.2 «Себестоимость продаж» Кт 29 – себестоимость работ/услуг, выполненных ОПиХ, списывается в реализацию.
3. Счета, которые формируют финансовый результат – 90 «Продажи», 91 «Прочие доходы и расходы». Закрытие данных счетов входит в реформацию баланса.
Но прежде чем приступить к их закрытию, необходимо убедиться, что все хозяйственные операции проведены, все налоги посчитаны и финансовый результат определен.
Процесс реформации баланса
Далее переходим к реформации баланса, которая состоит из двух этапов:
1. Закрытие счетов, на которых в течение года учитывались доходы, расходы и финансовые результаты деятельности организации (закрытие счетов 90 «Продажи» и 91 «Прочие доходы и расходы»).
Как известно, записи по субсчетам счета 90 «Продажи» (90.1 «Выручка», 90.2 «Себестоимость продаж», 90.03 «Налог на добавленную стоимость», 90.04 «Акцизы») производятся накопительно в течение отчетного года. В конце каждого месяца дебетовые и кредитовые обороты по этим субсчетам сопоставляются, что является основной для определения финансового результата (прибыли или убытка) от продаж за отчетный месяц. Финансовый результат за месяц списывается с субсчета 90.09 «Прибыль/убыток от продаж» на счет 99 «Прибыли и убытки» (табл. 1).
| Операция | Дебет | Кредит |
|---|---|---|
| Закрытие субсчета 90.1 «Выручка» | 90.1 | 90.9 |
| Закрытие субсчета 90.2 «Себестоимость продаж» | 90.9 | 90.2 |
| Закрытие субсчета 90.3 «Налог на добавленную стоимость» | 90.9 | 90.3 |
| Закрытие субсчета 90.4 «Акцизы» | 90.9 | 90.4 |
Аналогичным накопительным образом в течение отчетного года производятся записи по субсчетам счета 91 «Прочие доходы и расходы» (91.1 «Прочие доходы» и 91.2 «Прочие расходы»). В конце каждого месяца сопоставляются дебетовые и кредитовые обороты по данным субсчетам, определяется сальдо прочих доходов и расходов. Выявленный результат (прибыль или убыток) по итогам каждого месяца списывается с субсчета 91.09 «Сальдо прочих доходов и расходов» на счет 99 «Прибыли и убытки» (табл. 2).
| Операция | Дебет | Кредит |
|---|---|---|
| Закрытие субсчета 91.1 «Прочие доходы» | 91.1 | 91.9 |
| Закрытие субсчета 91.2 «Себестоимость продаж» | 91.9 | 91.2 |
В конце года все субсчета к счету 90 (кроме субсчета 90.9) и к счету 91 (кроме субсчета 91.9), закрываются на субсчета 90.09 и 91.09. Таким образом, все дебетовые и кредитовые обороты по субсчетам, открытые к счету 90 и счету 91, будут равны друг другу. Следовательно, на конец каждого месяца счета 90 и 91 имеют нулевое сальдо. А на субсчетах, открытых к этим счетам, суммы в течение года накапливаются и обнуляются 31 декабря при реформации баланса. На этом первый этап реформации баланса завершен.
2. Отражение/перенос финансового результата по итогам года (чистой прибыли или убытка) в составе нераспределенной прибыли или непокрытого убытка (закрытие счета 99 «Прибыли и убытки»).
Счет 99 «Прибыли и убытки» формирует конечный финансовый результат от деятельности организации в отчетном году. На данном счете в течение года отражаются:
- прибыли или убытки от обычных видов деятельности и сальдо прочих доходов и расходов (в корреспонденции со счетами 90 и 91);
- суммы налоговых санкций (в корреспонденции со счетом 68 «Расчеты по налогам и сборам»);
- суммы начисленного условного расхода/дохода по налогу на прибыль и постоянных налоговых активов и обязательств (если применяется ПБУ 18/02 приказ Минфина РФ от 06.04.2015 – затратный метод);
- суммы текущего налога на прибыль и отложенного налога на прибыль (если применяется ПБУ 18/02 приказ Минфина РФ от 20.11.2018 № 236н – балансовый метод). Новая редакция ПБУ 18/02 «Учет расчетов по налогу на прибыль» (приказ Минфина РФ от 20.11.2018 № 236н) применяется с 2020 г.
В обязательном порядке закрывают счета учета реализации и финансовых результатов:
- 90 «Продажи»;
- 91 «Прочие доходы и расходы»;
- 99 «Прибыли и убытки».
Счет 99 закрывается записью от 31 декабря, где сумма полученной чистой прибыли (убытка) переносится в кредит (дебет) счета 84 «Нераспределенная прибыль (непокрытый убыток)». Другими словами, остаток со счета 99 списывается на счет 84 «Нераспределенная прибыль (непокрытый убыток)».
Бухгалтерские проводки при этом выглядят следующим образом:
- Дебет 99 субсчет «Чистая прибыль (убыток)» Кредит 84 – списана чистая (нераспределенная) прибыль отчетного года;
- Дебет 84 Кредит 99 субсчет «Чистая прибыль (убыток)» – отражен чистый (непокрытый) убыток отчетного года.
Соответственно, сальдо счета 99 не имеет (по итогам отчетного года). На этом реформация баланса заканчивается.
Закрытие года в программе «1С:Бухгалтерия 8»
Для закрытия года необходимо произвести поэтапно регламентные операции:
- амортизация и износ ОС;
- закрытие счетов 90 «Продажи», 91 «Прочие доходы и расходы»;
- расчет налога на прибыль;
- реформация баланса.
Для их выполнения переходим в раздел «Операции» – «Закрытие месяца». Далее устанавливаем месяц – декабрь 2020 года.
• Начислена амортизация ОС
По ссылке с названием регламентной операции «Амортизация и износ основных средств» выбираем «Выполнить операцию».

По ссылке с названием регламентной операции «Амортизация и износ основных средств» выбираем «Показать проводки» и проверяем движение документа.

• Закрытие счетов 90 «Продажи», 91 «Прочие доходы и расходы» и расчет налога на прибыль
Перед выполнением регламентных операций по закрытию счетов 90, 91 и расчета налога на прибыль проанализируем суммы, накопленные на данных счетах. В этом нам поможет отчет «Оборотно-сальдовая ведомость» (рис. 3). Перейдем в раздел: «Отчеты» – «Оборотно-сальдовая ведомость по счету» (ОСВ).

Вернемся в раздел: «Операции» – «Закрытие месяца».
По ссылке с названием регламентной операции «Реформация баланса» выбираем пункт «Пропустить операцию», слева от ссылки появится значок «Стрелка вниз» (рис. 4).
По кнопке «Выполнить закрытие месяца» выполним все остальные регламентные операции (операция «Реформации баланса» будет пропущена программой).

Таким образом, определен финансовый результат:
- по деятельности, связанной с производством и реализацией (счет 90)
- по деятельности, не связанной с производством и реализацией (счет 91)
По ссылке с названием регламентной операции «Закрытие счетов 90, 91» выбираем «Показать проводки» и проверяем движение документа.

Расшифровку сумм финансовых результатов по видам деятельности можно проанализировать с помощью отчета «Справка-расчет налога на прибыль». Сформировать ее можно двумя способами:
- Перейти в раздел: «Операции» – «Справки-расчеты»;
- По кнопке «Справки-расчеты» в форме обработки «Закрытие месяца».

Из справки мы видим начисления:
- Налога на прибыль в федеральный бюджет.
- Налога на прибыль в региональный бюджет.
- Признание условного расхода по налогу на прибыль.
По ссылке с названием регламентной операции «Расчет налога на прибыль» (рис. 4) выбираем «Показать проводки» и проверяем движение документа.

Проверим по движению документа расчет налога на прибыль за 2020 г.:
Условный расход по налогу на прибыль равняется:
- Прибыль до налогообложения × Ставка налога на прибыль (240 000,00 руб. × 20 % = 48 000,00 руб.)
Округление по счету 68.04.2 до рубля списывается на счет 99.09 «Прочие прибыли и убытки» (если сумма получилась с копейками).
Далее распределим суммы налога на прибыль по видам бюджетов (федеральный бюджет – 3 %, региональный бюджет – 17 %):
- в федеральный бюджет: 240 000,00 руб. * 3% = 7 200,00 руб.
- в региональный бюджет: 240 000,00 руб. * 17% = 40 800,00 руб.
Данные по движению документа совпадает с рассчитанными значениями. Дополнительно проанализируем расчет по отчету «Справка-расчет налога на прибыль».
Сформировать ее можно двумя способами:
- Перейти в раздел: «Операции» – «Справки-расчеты»;
- По кнопке «Справки-расчеты» в форме обработки «Закрытие месяца».

• Реформация баланса
При выполнении данной операции закрываются счета:
- 90.01.1 «Выручка по деятельности с основной системой налогообложения»;
- 90.02.1 «Себестоимость продаж»;
- 90.03 «Налог на добавленную стоимость»;
- 91.01 «Прочие доходы»;
- 91.02 «Прочие расходы»;
- 99.02.1 «Условный расход по налогу на прибыль».
Отражается чистая прибыль отчетного года
По ссылке с названием регламентной операции «Реформация баланса» выбираем «Выполнить операцию».

По ссылке с названием регламентной операции «Реформация баланса» выбираем «Показать проводки» и проверяем движение документа.

Первые 5 проводок закрывают субсчета счетов 90 и 91 на счета 90.09 и 91.09. По состоянию на 31 декабря остатков быть не должно.
Проводка 6 на счете 99.01.1 формирует прибыль (убыток) по деятельности с основной системой налогообложения, в то время как на счете 99.01.2 формируется прибыль (убыток) по деятельности с особым порядком налогообложения (не в данном случае).
Проводка 7 анализирует сальдо по счетам 99.01.1 и 90.01.2. Здесь возможны два варианта развития событий:
- если сальдо кредитовое, то формируется проводка в кредит счета 84.01 «Прибыль, подлежащая распределению» (в данном примере);
- если сальдо дебетовое, то в дебет счета 84.02 «Убыток, подлежащий покрытию».
Чтобы проверить корректность выполненных регламентных операций по закрытию года воспользуемся отчетом «Оборотно-сальдовая ведомость».

Если по ОСВ после проведения реформации баланса по состоянию на 31.12.2020 сальдо по счетам 90, 91 и 99 равно нулю, то реформация баланса прошла корректно.

Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.

Автор: Валентина Петрова,