Как отражать в учете субсидии: бухгалтерские проводки
Как правильно отразить в бухучете полученные «коронавирусные» субсидии, рассказывается в нашей статье.
Целевое назначение субсидий
- недополученных доходов;
- затрат на выпуск продукции, производство работ, оказание услуг (п. 1 ст. 78 БК РФ).
Также государство выделяет субсидии бюджетным учреждениям на выполнение государственного задания и иные цели, однако их учет имеет свои правила и не будет раскрыт в нашей статье.
Управленческий учет: с нуля до настройки в 1С, Excel и Google-таблицах
Хотите понимать, откуда приходят и куда уходят деньги компании? Мы составили программу курса повышения квалификации «Управленческий учет» , чтобы каждый бухгалтер научился видеть бизнес-процессы. А еще — сделали возможность выбора удобного графика и доступную стоимость обучения.
Смотрите программу и записывайтесь!
Поступление субсидий: проводки
Получение из бюджета субсидий отражается в порядке, установленном Положением по бухгалтерскому учету «Учет государственной помощи» ПБУ 13/2000, утвержденным Приказом Минфина РФ от 16.10.2000 № 92н (далее — ПБУ 13/2000).
Формирование в бухучете информации о госпомощи, связанной с осуществлением ее получателем деятельности в отраслях экономики, наиболее пострадавших от распространения новой коронавирусной инфекции, в том числе в форме субсидий, осуществляется коммерческими организациями также в соответствии с ПБУ 13/2000. Эта государственная помощь отражается в бухгалтерской (финансовой) отчетности на основе аналитического учета (п. 6 информации Минфина РФ № ПЗ-14/2020 «О практике формирования в бухгалтерском учете информации в условиях распространения новой коронавирусной инфекции»).
Компания принимает субсидии к бухучету по мере фактического получения денежных средств или при наличии следующих условий (п. 5 ПБУ 13/2000):
- есть уверенность, что требования предоставления госпомощи компанией будут выполнены. Подтверждением могут служить подписанные компанией договоры, принятые и публично объявленные решения, технико-экономические обоснования, утвержденная проектно-сметная документация и тому подобное;
- есть уверенность, что денежные средства будут получены.
Средства госпомощи, принятые к бухучету, отражаются как возникновение целевого финансирования и задолженности по этим средствам. По мере фактического получения субсидии соответствующие суммы уменьшают задолженность и увеличивают счета учета денежных средств.
Если госпомощь принимают к учету по мере ее фактического получения, то с возникновением целевого финансирования увеличиваются счета учета денежных средств (п. 7 ПБУ 13/2000).
Бухгалтерские записи производят в соответствии с инструкцией, утвержденной Приказом Минфина РФ от 31.10.2000 № 94н.
Отражение в бухучете получения компанией субсидий зависит от принятого в учетной политике способа ее принятия:
- по мере появления уверенности в получении денежных средств из бюджета;
- по мере фактического получения денег.
В бухучете возможны следующие проводки.
1. Субсидия на финансирование предстоящих расходов принята к учету до их фактического получения.
Операция
Дебет
Кредит
Отражена сумма выделенной субсидии на финансирование расходов, в том числе затрат капитального характера
Получены бюджетные средства
Бюджетные средства направлены на финансирование расходов (приобретены материалы, основные средства, работы, услуги, начислена заработная плата и т.п.)
Бюджетные средства признаны в составе прочих доходов (по мере начисления амортизации по основным средствам, отпуска материалов в производство и тому подобное)
2. Денежные средства на финансирование понесенных расходов приняты к учету до их фактического получения.
Операция
Дебет
Кредит
Отражена сумма выделенной субсидии на финансирование понесенных расходов, в том числе затрат капитального характера (в сумме начисленной амортизации)
Сумма субсидии на финансирование понесенных расходов, в том числе затрат капитального характера (в сумме начисленной амортизации), признана прочим доходом
Отражена сумма полученной бюджетной субсидии на финансирование затрат капитального характера (в сумме, превышающей начисленную амортизацию)
Получены бюджетные средства
3. Субсидия на финансирование предстоящих расходов принята к учету при их фактическом получении
Операция
Дебет
Кредит
Отражена сумма полученной бюджетной субсидии на финансирование затрат
Бюджетные средства направлены на финансирование затрат (приобретены материалы, основные средства, работы, услуги, начислена заработная плата и так далее)
Бюджетные средства признаны в составе прочих доходов (по мере начисления амортизации по основным средствам, отпуска материалов в производство)
4. Бюджетные средства на финансирование понесенных расходов приняты к учету при их фактическом получении
Операция
Дебет
Кредит
Отражена сумма полученной бюджетной субсидии на финансирование затрат
Сумма субсидии на финансирование понесенных расходов, в том числе затрат капитального характера (в сумме начисленной амортизации), признана прочим доходом
Отражена сумма полученной бюджетной субсидии на финансирование затрат капитального характера (в сумме, превышающей начисленную амортизацию)
Возврат субсидии: проводки
Если компания перестала удовлетворять условиям предоставления субсидии, ее могут обязать вернуть остаток полученных денежных средств или всю госпомощь. Если речь идет о субсидии, полученной в текущем году, то компания должна сторнировать все проводки, связанные с поступлением и использованием бюджетных средств, за исключением проводки по получению субсидии. Возврат денег отражают с помощью проводки.
Операция
Дебет
Кредит
Возврат средств по субсидии
Если компания должна вернуть денежные средства, полученные в предыдущие годы, то в части средств, предоставленных на финансирование капвложений, потребуются следующие проводки.
Операция
Дебет
Кредит
Отражена задолженность, связанная с возвратом госпомощи
Восстановлены средства целевого финансирования в размере начисленной амортизации
Восстановлено целевое финансирование на несписанную сумму доходов будущих периодов
В части денежных средств, полученных на текущие расходы, нужны следующие проводки.
Операция
Дебет
Кредит
Отражена задолженность, связанная с возвратом госпомощи
Восстановлены средства целевого финансирования в размере фактически понесенных расходов
Субсидия от государства: пример проводки
Компания получила по коронавирусу на расчетный счет:
- 25 мая — субсидию за апрель в размере 242 600 рублей (12 130 руб. х 20 чел.);
- 19 июня — субсидию за май в сумме 218 340 рублей (12 130 руб. х 18 чел.).
Всю полученную в мае субсидию она направила на покрытие расходов по зарплате за апрель. Часть полученной в июне субсидии в сумме 100 000 рублей — на арендную плату за июнь, а оставшуюся часть (118 340 рублей) — на оплату счетов за материалы, которые были приобретены и списаны в производство в мае.
Как отразить это в бухучете? Проводки по начислению зарплаты работникам, начислению арендной платы, по приобретению и оприходованию материалов, а также их списанию в производство в бухучете надо делать как обычно. А на сумму расходов, профинансированных за счет субсидии, нужно признать прочий доход.
Операция
Дебет
Кредит
Сумма в рублях
Получена субсидия (25 мая)
Признан доход в сумме субсидии, израсходованной на зарплату за апрель
Получена субсидия (19 июня)
Признан доход в сумме субсидии, потраченной на оплату материалов, списанных в производство в мае
Признан доход в сумме субсидии, израсходованной на арендную плату за июнь (30 июня)
Возьмем условия из примера 1. За два месяца компания получила субсидию в общей сумме 460 940 рублей (242 600 руб. 218 340 руб.). Она 25 июня приобрела основное средство (ОС) за 600 000 рублей (в том числе НДС 100 000 рублей). И часть стоимости ОС она решила покрыть за счет субсидии — 460 940 рублей, а оставшуюся часть — 139 060 рублей (НДС в сумме 100 000 рублей и часть стоимости ОС в сумме 39 060 рублей) — за счет своих средств. Срок полезного использования ОС — 36 месяцев.
Когда за счет субсидии финансируют капитальные затраты, то следует использовать счет 98 «Доходы будущих периодов». На него списывают сумму субсидии в момент ввода ОС в эксплуатацию. А потом, по мере начисления амортизации по ОС на ее сумму, признаваемую в расходах и относящуюся к стоимости ОС, которая покрыта за счет субсидии, признается доход в текущем периоде.
Операция
Дебет
Кредит
Сумма в рублях
Получена субсидия (25 мая)
Статья Как отразить в учете возврат остатка целевой субсидии прошлых лет в бюджет?


В соответствии со ст.78.1 БК РФ, бюджетным и автономным учреждениям могут предоставляться целевые субсидии. Не использованные по назначению денежные средства должны быть возвращены в бюджет. Согласно Письму Минфина России от 09.12.2021 № 02-07-10/100385, любое государственное учреждение обязано вернуть в бюджет неиспользованный остаток целевой субсидии. Восстановленный остаток прошлых лет подлежит возврату. Операции по возврату целевой субсидии отражаются в рамках того же вида финансового обеспечения, в рамках которого проводились операции с этими средствами. Рассмотрим механизм возврата на примере 1С:БГУ 2.0.
1. Начисление задолженности по возврату в бюджет остатка целевой субсидии.
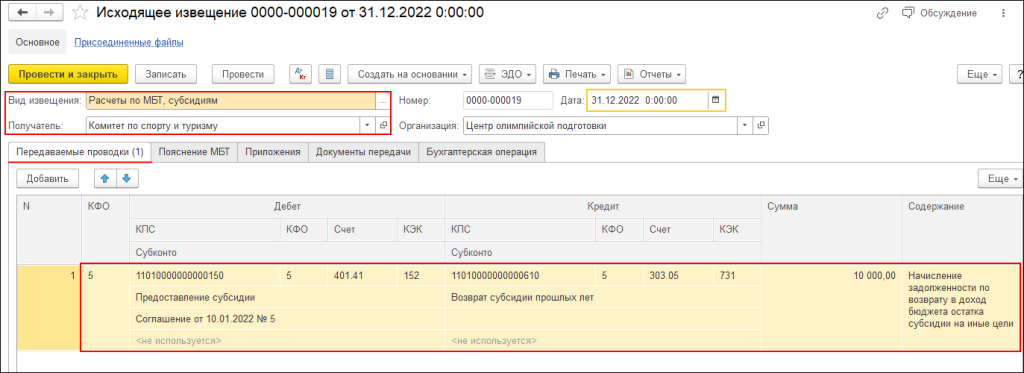
1.1. Начислим задолженность по возврату остатка целевой субсидии документом Исходящее извещение (раздел Учет и отчетность — Внутриведомственные, межведомственные, межбюджетные расчеты).

1.2. В Извещении укажем Вид передачи: Расчеты по МБТ, субсидиям.
На вкладке Передаваемые проводки отметим:
(Дт) Счет – 401.41.152;
(Кт) Счет – 303.05.731;
(Кт) Субконто 2 – виды налогов и платежей;
Сумма – сумма возврата остатка субсидии.
1.3. На вкладке Бухгалтерская операция укажем типовую операцию: Расчеты по МБТ.
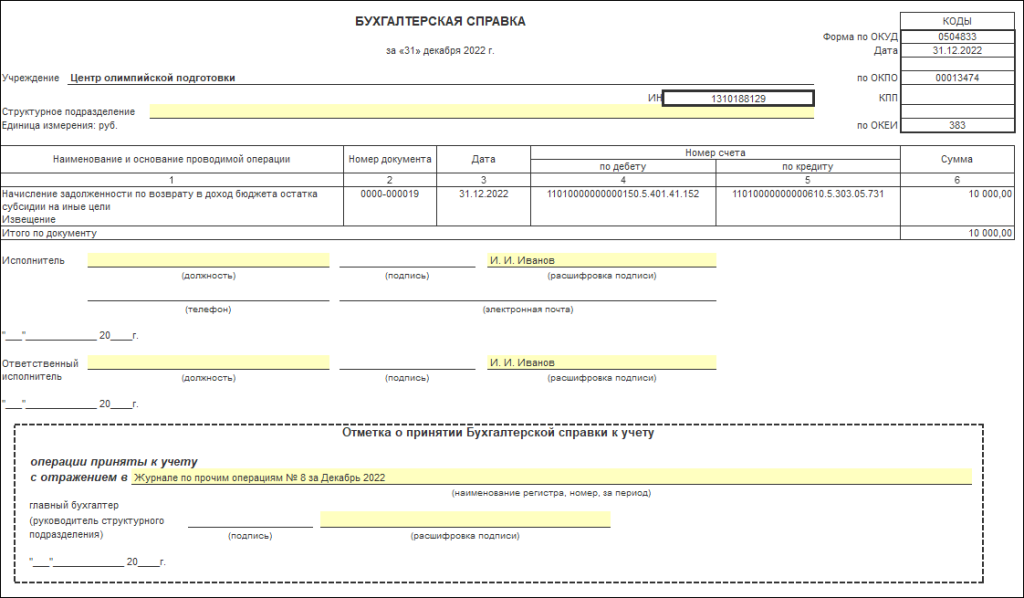
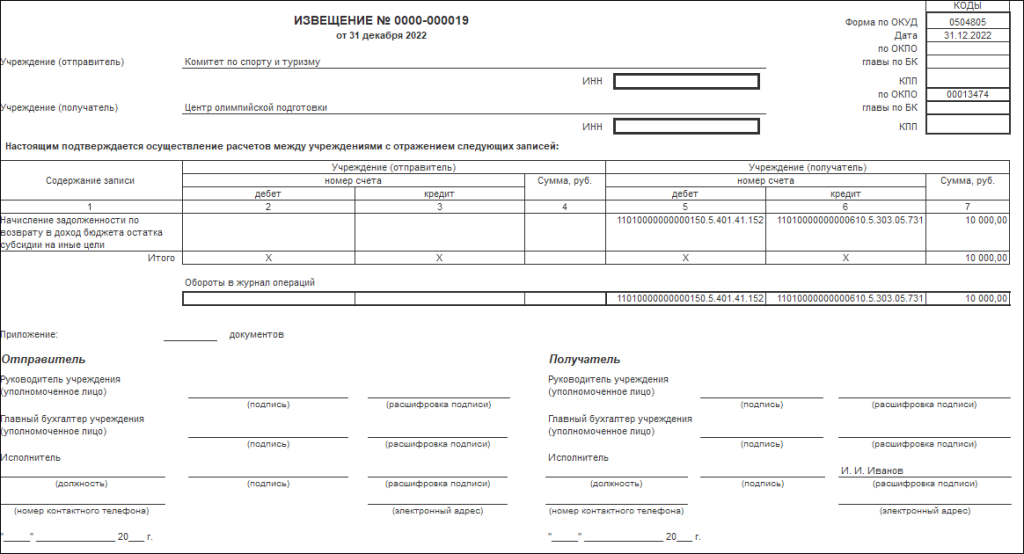
1.4. После проведения документа просмотрим сформированные проводки, распечатаем Бухгалтерскую справку (ф. 0504833) и Извещение (ф. 0504805).
2. Перечисление остатка целевой субсидии в бюджет.
2.1. Для оформления перечисления остатка целевой субсидии прошлых лет в бюджет используем документ Заявка на возврат.
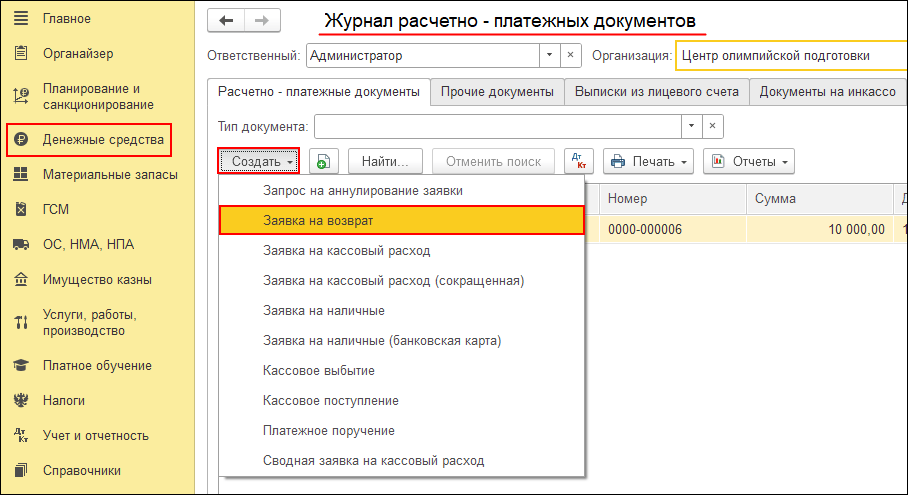
Новый документ вводится нажатием на кнопку Создать в Журнале расчетно-платежных документов.
2.2. В шапке документа укажем Кор.счет — 303.00 Расчеты по платежам в бюджеты.
На вкладке Заявка отметим:
Сумма – сумма возврата остатка субсидии;
КФО – код финансового обеспечения;
Вкладка Контрагент заполняется на основании Получателя платежа.
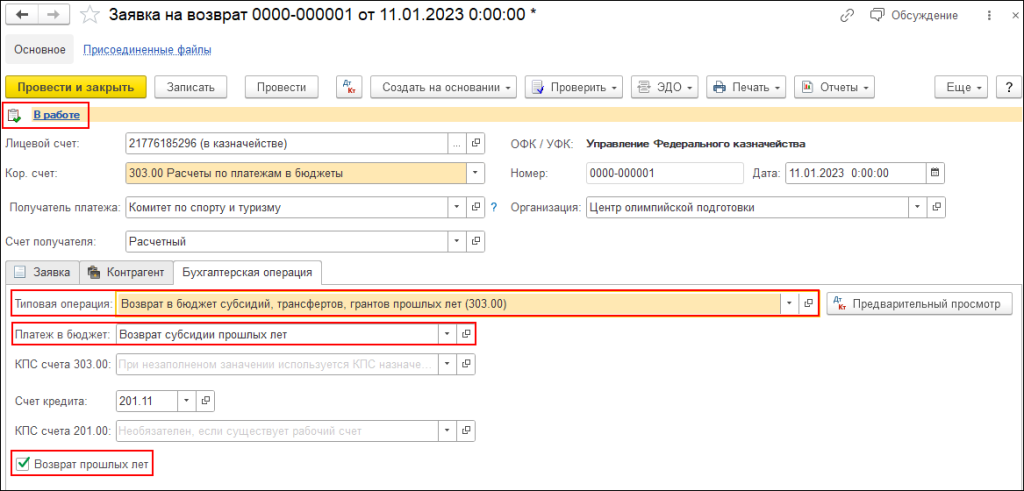
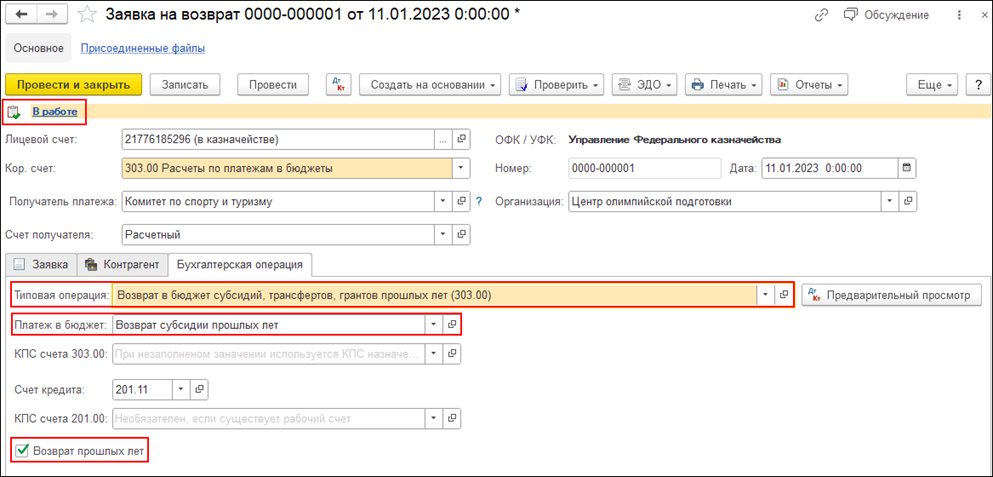
2.3. На вкладке Бухгалтерские записи выбирается Типовая операция: Возврат в бюджет субсидий, трансфертов, грантов прошлых лет (303.00), а также указываются:
Наименование Платежа в бюджет;
Счет кредита — 201.11;
При необходимости КПС для счета 201.00;
галка Возвраты прошлых лет — для формирования записей по забалансовому счету ВПЛ.
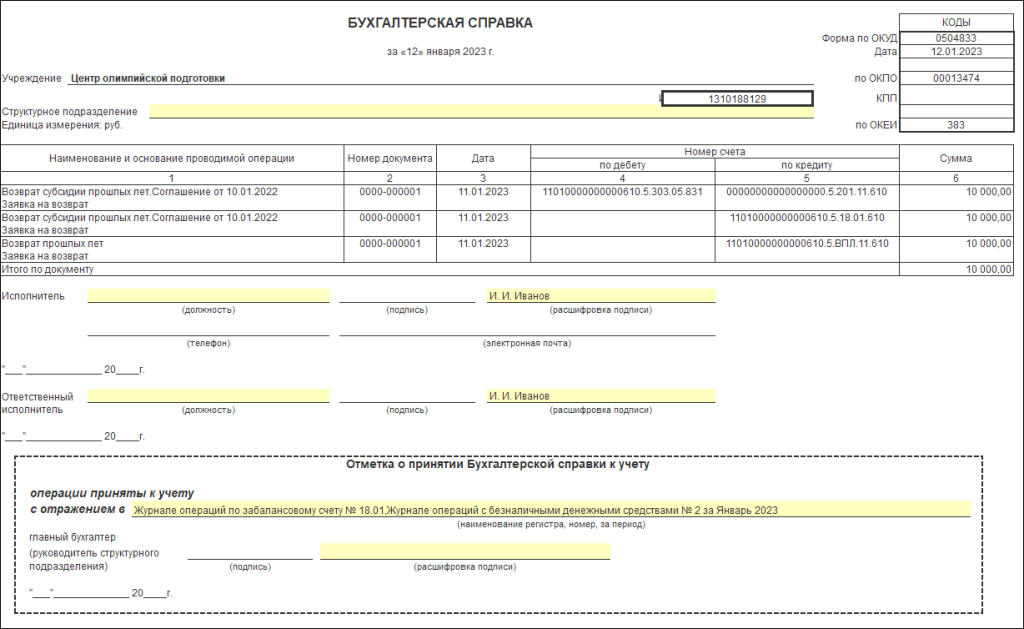
2.4. После проведения документа можно распечатать Заявку на возврат по форме (ф. 0531803) или Бухгалтерскую справку (ф. 0504833).
Если после прочтения статьи у вас остались вопросы, вы всегда можете позвонить нам по номеру телефона 8 (3852) 66-88-79.
Как отразить получение субсидии в 1С: Бухгалтерии предприятия ред. 3.0?
24 апреля текущего года вышло Постановление Правительства, согласно которому предприятиям малого и среднего бизнеса, работающих в отраслях, пострадавших от пандемии, будут выплачены субсидии. Рассмотрим, как отразить безвозмездные гранты из федерального бюджета в программе 1С (на примере нескольких систем налогообложения).
Каким образом указать получение субсидии предприятию и ИП на ОСНО?
В соответствии с Положением по бух. учету 13/2000 бюджетные деньги, выделенные в установленном порядке на финансирование расходов, понесенных фирмой в прошлые отчетные периоды, относятся на увеличение финансового результата организации.
А значит, получение средств от государства на выплату зарплат нужно отразить как 91.01 «Прочие доходы».
В статье 251 действующего налогового законодательства России «Доходы, не учитываемые при определении налоговой базы» написано, что к подобным доходам причисляют субсидии, выделенные из федерального бюджета вследствие неблагоприятной ситуации, обусловленной распространением опасного вируса.
Тогда для счета 91.01 понадобится создать такую статью расходов, которая причисляла бы субсидию к прочему доходу в бух. учете и не показывала ее в налоговом.
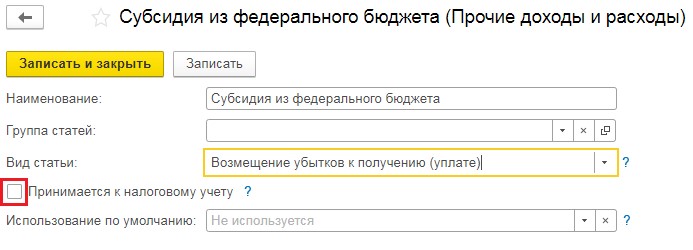
Зайдем в категорию «Справочники» и нажмем «Прочие доходы и расходы». В открывшейся вкладке кликнем «Создать» и введем название «Субсидия из федерального бюджета». В поле «Вид статьи» необходимо выбрать «Возмещение убытков к получению (уплате)» и убрать флаг «Принимается к налоговому учёту».
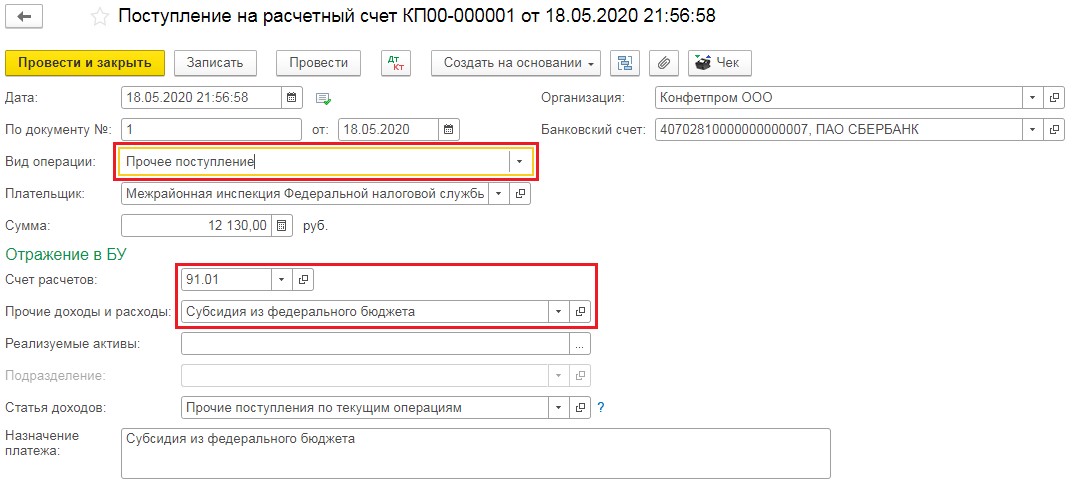
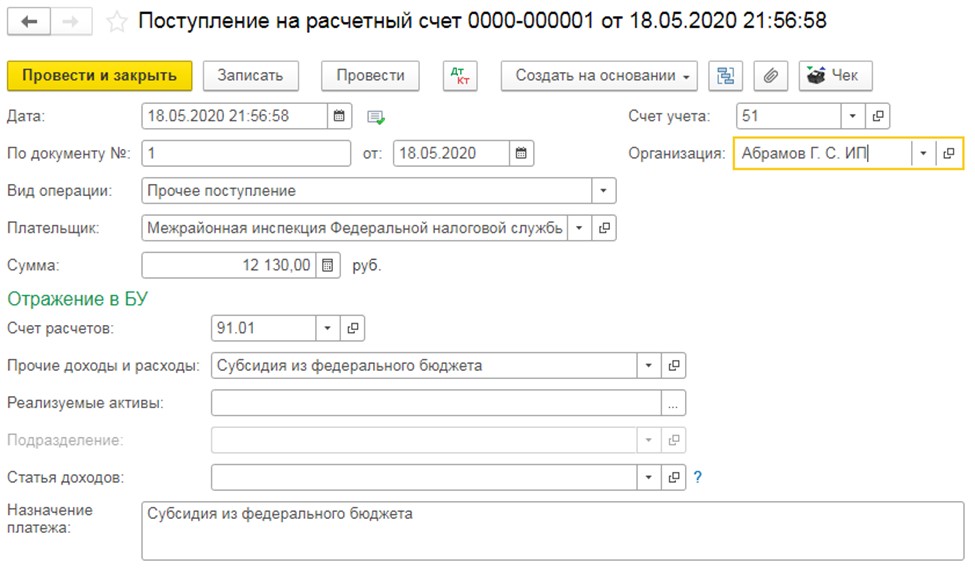
Затем внесем документ «Поступление на расчётный счёт» во вкладке «Банк и касса» — «Банковские выписки». В сделанном документе «Вид операции» нужно выбрать «Прочее поступление». Во вкладке «Счёт расчётов» указать 91.01, а также созданное ранее субконто «Субсидия из федерального бюджета».
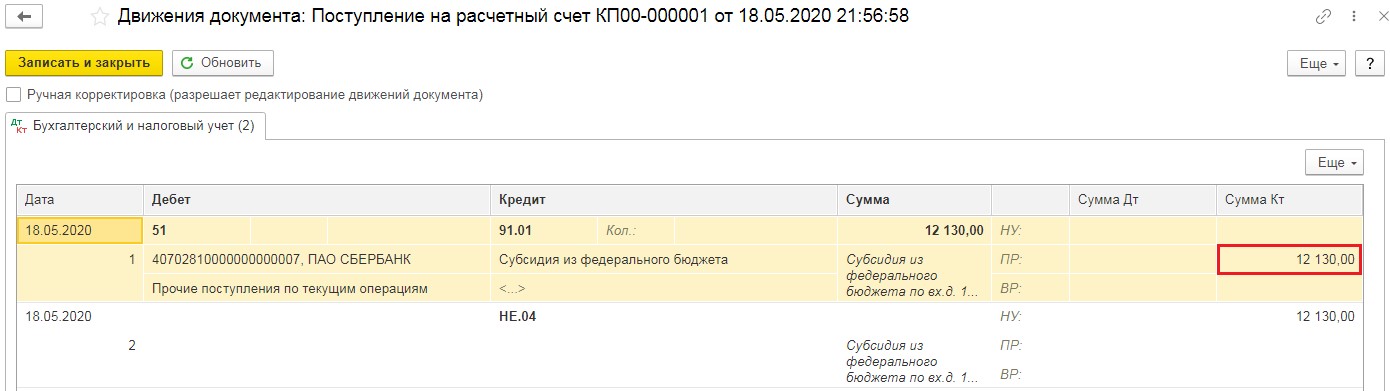
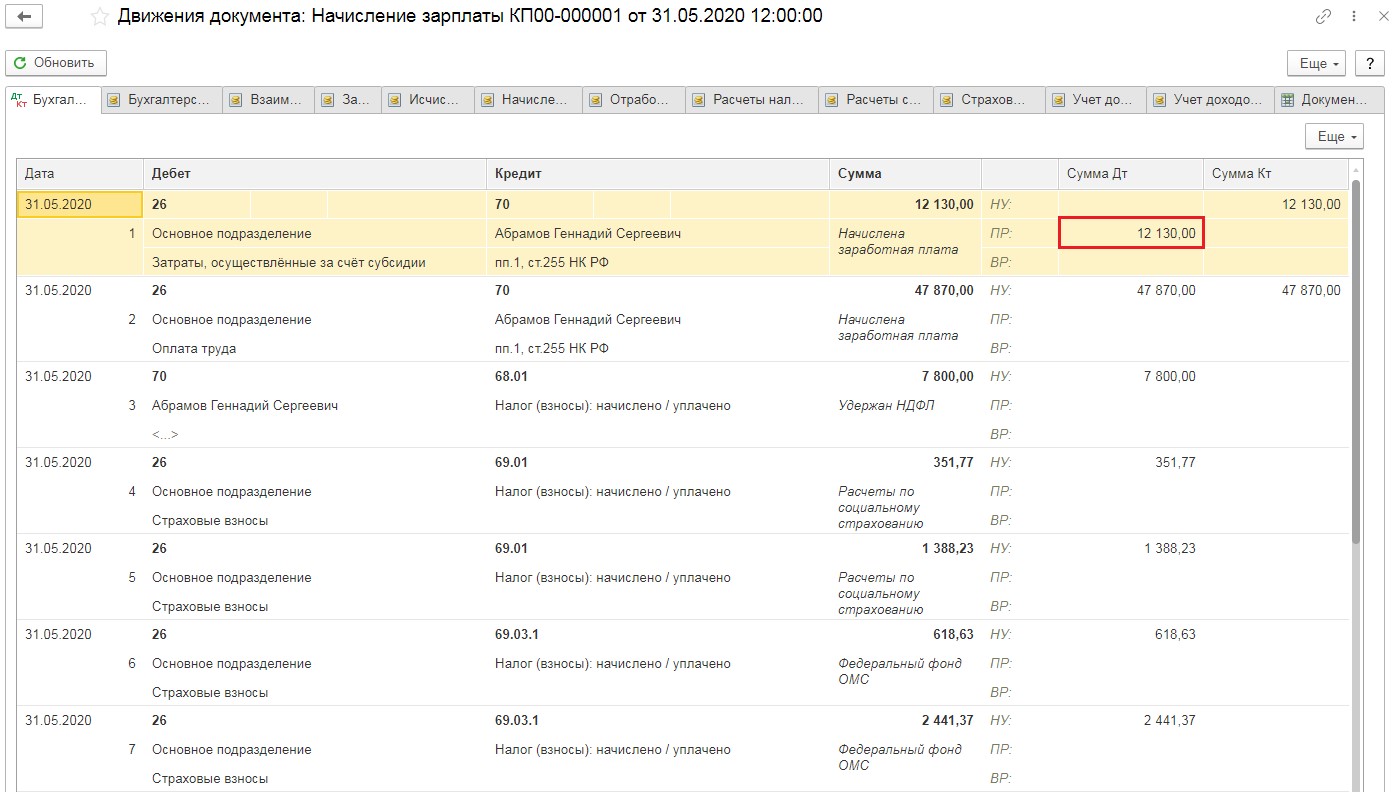
Проведённый документ сделает такие проводки:
Полученные деньги можно потратить на затраты, связанные с выплатой зарплаты или другие срочные нужды. К примеру, оплатить долги за коммунальные платежи, аренду и другие важные статьи расходов.
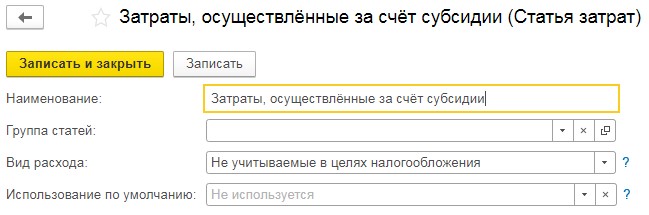
Чтобы отразить эти траты, потребуется ввести новую статью расходов в категории Справочники» — «Статьи затрат». При этом «Вид расхода» на основании 217 статьи налогового законодательства, должен относится к пункту «Не учитываемые в целях налогообложения».
Если вы решили направить субсидию, чтобы выплатить работникам зарплаты, понадобится зайти во вкладку «Зарплата и кадры», затем кликнуть «Настройки зарплаты» и нажать «Способы учёта зарплаты». В предоставленной вкладке понадобится сделать новое отражение на расходный счёт с субконто «Затраты, осуществлённые за счёт субсидии».
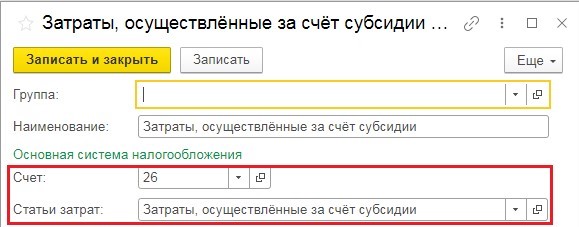
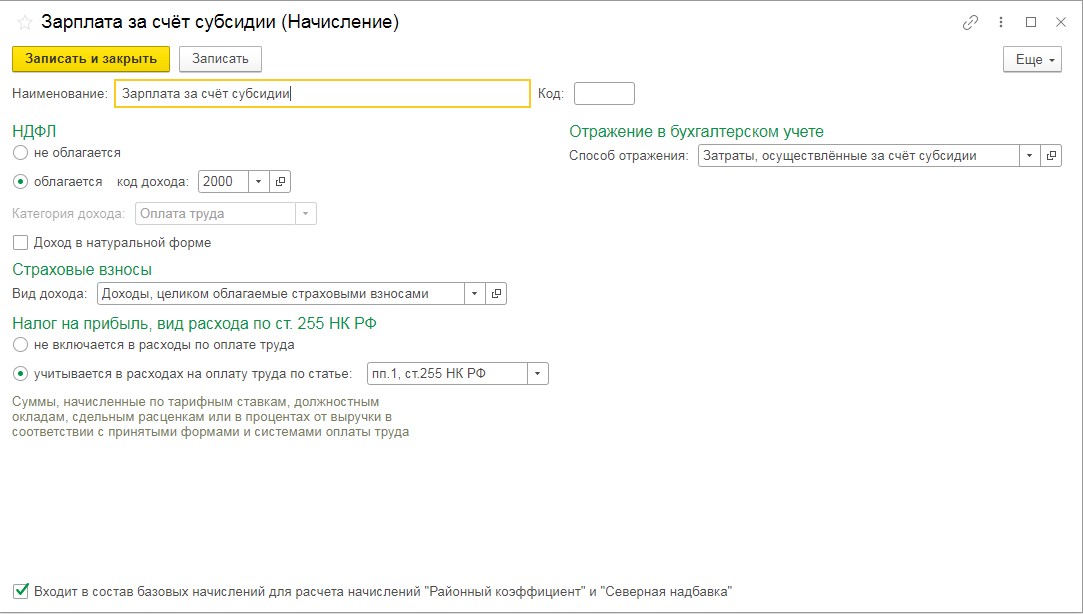
После того, как вы сохраните отражение, вернитесь обратно к настройкам зарплаты и отправьтесь по ссылке «Начисления». Тут требуется ввести новое начисление, которое облагается страховыми взносами и подоходным налогом. Однако «Способ отражения» будет связан с деньгами, выделенными государством.
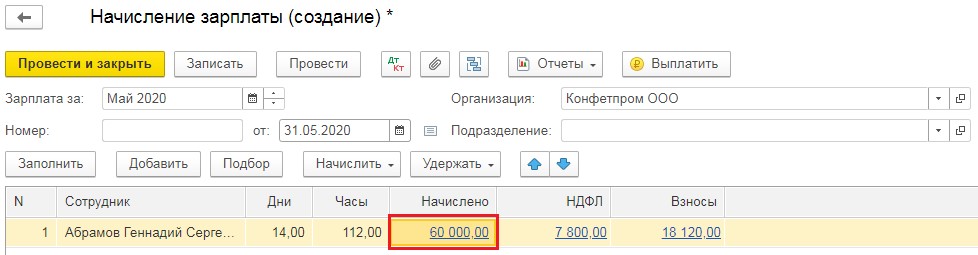
Далее начислим зарплату. Для этого нужно во вкладке «Зарплата и кадры» кликнуть «Все начисления», выбрать пункт «Создать» и из открывшегося перечня выберем «Начисление зарплаты». Укажем период (а именно месяц), в который будут начислены средства и нажмем на клавишу «Заполнить». Затем необходимо нажать на начисленную сумму, которая будет выплачена за счет субсидии.
Далее нужно откорректировать отражение оформленным до этого начислением, разделив сумму на полученные от государства деньги и обычные затраты предприятия на выплату зарплаты.
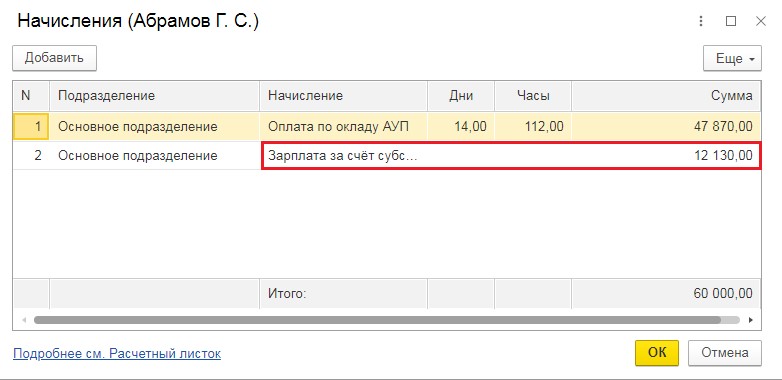
При осуществлении начисления сумма потраченных федеральных средств будет указана в бух. учете и не поспособствует росту прибыли, облагаемой налогами.
Как указать получение субсидии предприятию либо ИП на УСН?
Субсидия, как до этого уже было указано, должны отражаться в бух. учете в качестве прочего дохода (ПБУ 13/2000). В налоговом учете при использовании упрощенки субсидия считается доходом, который не учитывается для целей исчисления налога при применении УСН. Это указано в налоговом законодательстве РФ (в статьях 346.15 и 251).
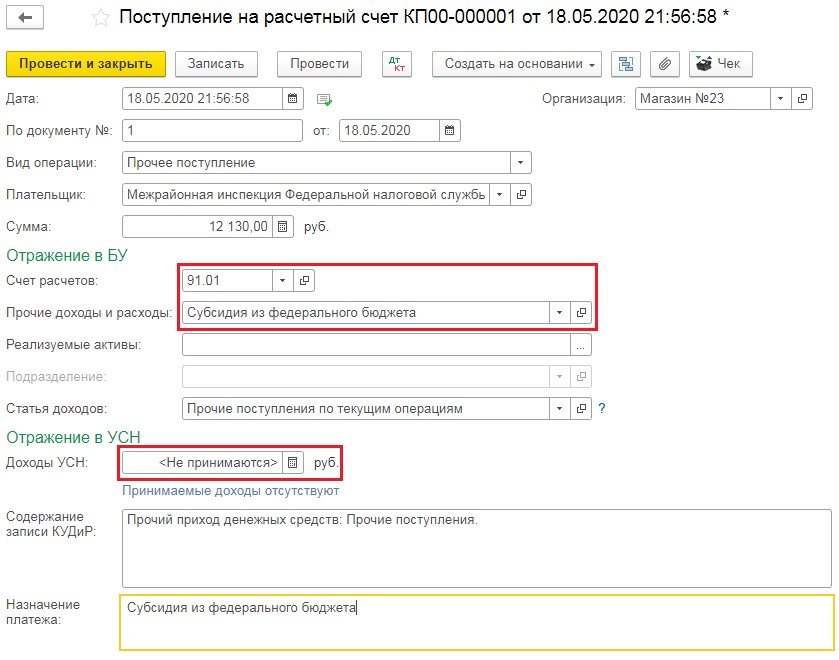
Чтобы указать поступлении субсидии нужно зайти в раздел «Банк и касса», кликнуть «Банковские выписки» и выбрать «Поступление на расчётный счёт».
Если сравнивать с предыдущим примером на ОСНО, при УСН в платежных поручениях имеется вкладка «Доходы УСН», ее нужно очистить.
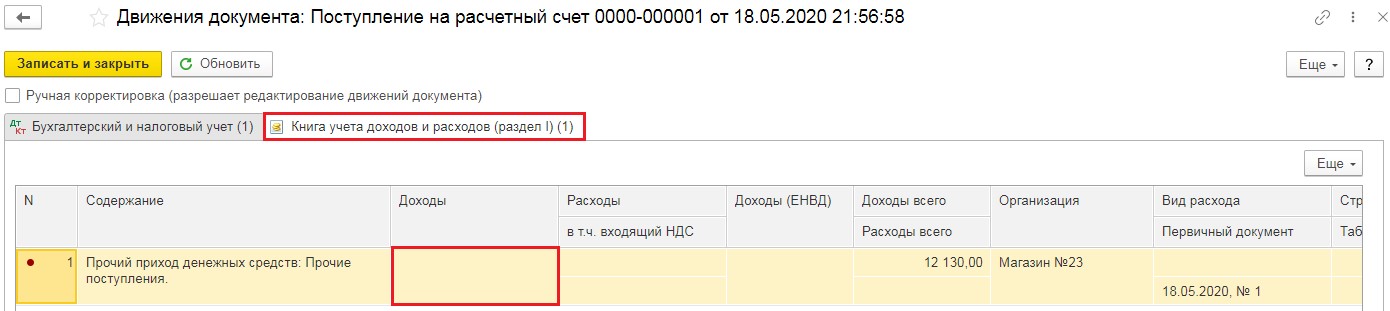
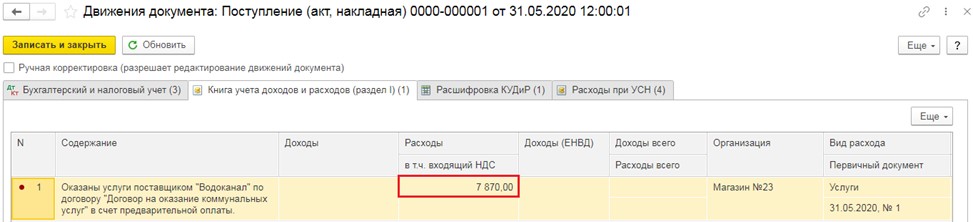
После проведения документа, нажав на клавишу Дт/Кт в разделе «Книга учёта доходов и расходов (раздел I)», вы сможете убедиться, что это денежное поступление не относится к доходам, на которые начисляется налог при УСН.
Грант можно направить на различные нужды предприятия либо предпринимателя. К примеру, на выплату зарплаты, аренду, коммунальные платежи и иные неотложные нужды.
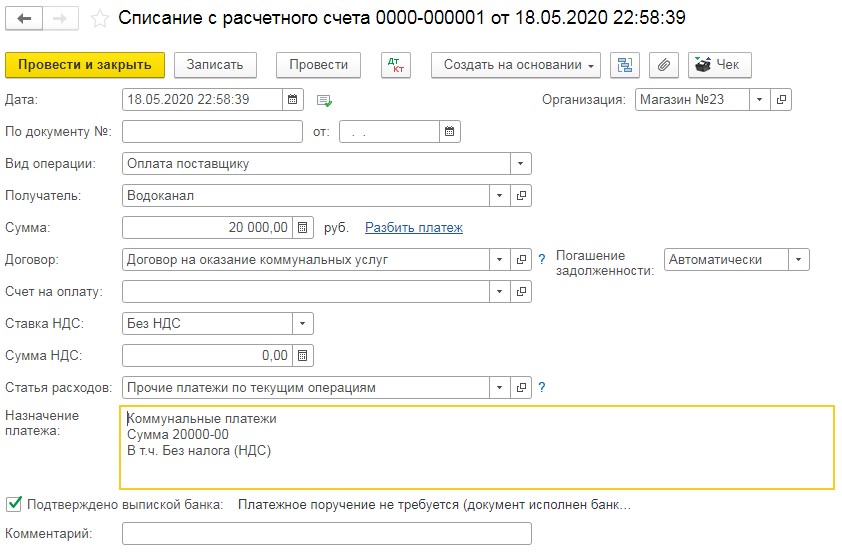
Рассмотрим, как оплатить коммунальные платежи полученной из государственного бюджета субсидией. Для этого посетим вкладку «Банк и касса», кликнем «Банковские выписки» и нажмем «Списание с расчётного счёта». В предоставленном нам документе укажем «Вид операции» как «Оплата поставщику», затем заполним реквизиты.
Далее укажем полученные от поставщика услуг акты выполненных работ.
Для этого нужно открыть вкладку «Покупки», кликнуть «Поступление (акты, накладные)». В открывшейся вкладке выберем «Поступление» и нажмем на пункт «Услуги (акт)» из выпадающего перечня.
Заполним документ информацией из акта. В табличной части поделим вносимые услуги на две строки. Первая отображает затраты предприятия, а вторая — расходы, погашаемые безвозмездной выплатой от государства.
Расходы, которые вы гасите субсидией, точно так же, как и на ОСНО относятся к затратам из бух. учета и не указываются в налоговом.
Поэтому во второй строке в поле «Счёт учёта» необходимо указать счет отображения расходов и ту статью трат, которую мы уже создали до этого, рассматривая отражение затрат на ОСН. При этом необходимо проследить, чтобы эти средства не считались расходами по УСН.
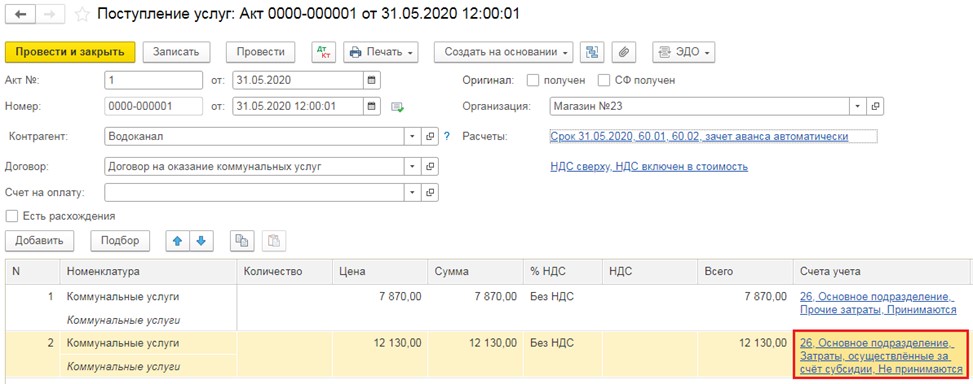
После проведения документа, по клавише Дт/Кт в разделе «Книга учёта доходов и расходов (раздел I)» нужно проверить, что эти расходы не будут указаны при подсчете налога.
Как указать получение субсидии тем, кто использует ЕНВД или ПСН?
На данных системах налогообложения подсчет налога не зависит от величины дохода либо от чистой прибыли. Поэтому при указании поступления субсидии или при трате полученных денег записи создаются исключительно в регистрах бух. учета.
Во вкладке «Банк и касса» — «Банковские выписки» делается «Поступление на расчётный счёт». Полученные деньги отображаются в составе прочих доходов на счёте 91.01 с субконто «Субсидия из федерального бюджета», ее нужно сделать по примеру, описанному ранее.
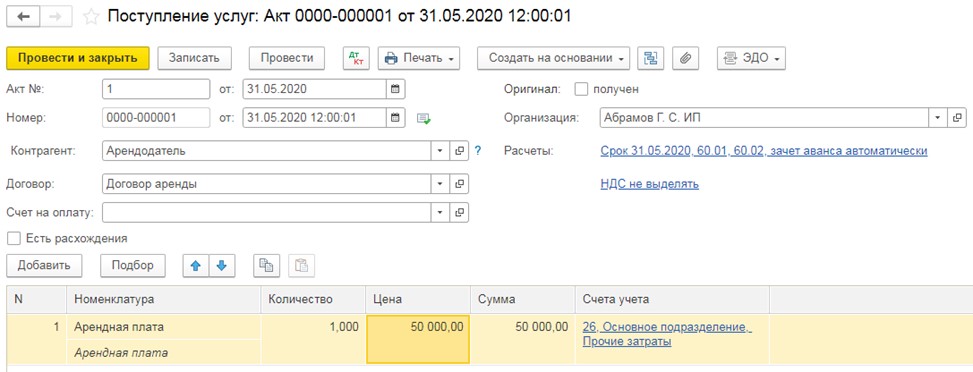
При отражении расходов, осуществленных за счет средств, полученных от государства, статья трат «Прочие затраты» указывается только для оформления бух. учета. Налоговый учет затрат на ЕНВД и ПСН вести не нужно.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Как отразить возврат неиспользованной суммы субсидии в бюджет в 1С 8.3?
Доброго времени суток!
Коллеги, помогите, пожалуйста, разобраться с таким вопросом: ООО на ОСНО в прошлом году получило субсидию на оборудование. Осталась, частично, неиспользованная сумма, которую необходимо вернуть в бюджет. Вопрос в другом: какие проводки провести в программе — 1С:Предприятие 8.3 (8.3.13.1690)?
Мы сделали следующие проводки документом «операция вручную» во 2 квартале 2019г. и хотим понять надо внести корректировку текущим периодом или нет:
Д/т 91.01 (не принимаемые в НУ) К/т 91.01 (принимаемые в НУ) и сумма субсидии, правка и НУ — все суммы с «+» (перекидывали между счетами принимаемые и не принимаемые к НУ, т.к. вычитали в правовой системе что есть 2 варианта отражения. И, чтоб нас не обязали принять к НУ, сделали самостоятельно).
Д/т 91.01 (не принимаемые к НУ) К/т 76.09 и все суммы с «-» (налоговый учет и правка, тоже).
Меня вот лично смущает отражение в НУ, в этих двух операциях. Нужно ли было задействовать НУ?
Надеюсь, вопрос понятно разъяснила.
У меня такой же вопрос