Как считать амортизацию
Основные средства и нематериальные активы — это имущество и нематериальные ценности организации, которое используется в её деятельности и способны приносить организации доход от владения ими и их использования в течение долгого периода времени — не менее 1 года (станки, инструмент, автомобили, недвижимость, патенты на изобретения, лицензионные или авторские права, товарные знаки и так далее).
Со временем станки устаревают, инструмент изнашивается, здания разрушаются, старые патенты заменяются на новые, более технологичные. А если вы, например, захотите продать свой станок или здание, то возникает вопрос — а какова же его реальная стоимость с учетом активного использования? Не может же 3-летняя «Газель» стоить по цене новой. Так мы приходим к необходимости учитывать износ основного средства (нематериального актива) или его обесценивание со временем. С учетом нам поможет амортизация.
Что же такое амортизация?
Амортизация — это процесс периодического переноса начальной стоимости основного средства или нематериального актива на производственные, коммерческие или общехозяйственные расходы — в зависимости от того, как этот актив используется.
Есть несколько способов амортизации, но юрлицам на УСН, вероятно, стоит выбирать самый простой — линейный способ амортизации.
Линейный способ заключается в том, что в течение всего срока полезного использование основное средство или нематериальный актив списываются равными долями. Амортизацию начисляют ежемесячно, начиная со следующего месяца после введения имущества в эксплуатацию, и до тех пор, пока не амортизируют полностью первоначальную стоимость основного средства или нематериального актива.
Как мы можем посчитать амортизацию?
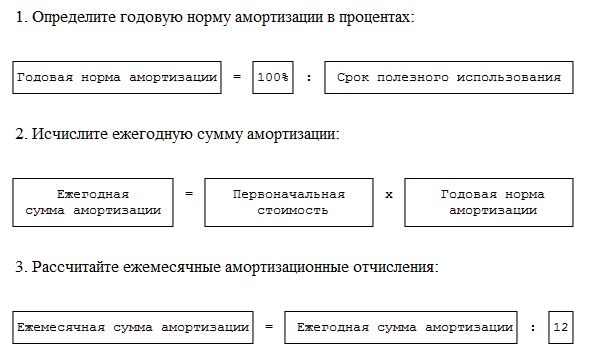
Как видно из формулы, необходимо будет определить первоначальную стоимость и срок полезного использования для расчета ежемесячной суммы амортизации. Если с суммой первоначальной стоимостью проблем нет, то определить срок использования — порой сложная задача.
30 дней Эльбы в подарок
Оцените все возможности онлайн-бухгалтерии бесплатно
Попробовать бесплатно
Определяем срок полезного использования
Для нематериального актива срок полезного использования устанавливает сама фирма. Это срок в течение которого НМА будет использоваться и тем самым приносить доход.
Для основных средств в бухгалтерском учете предприятие тоже может установить срок использования самостоятельно, но не лишним будет согласовать этот срок с уже разработанными нормами и классификаторами.
Поэтому для определения срока полезного использования мы рекомендуем воспользоваться классификатором основных средств.
Если основное средство относится к нескольким группам амортизации — выбор срока полезного использования рекомендуем делать из диапазона тех групп, к которым оно относится, исходя из предполагаемого времени эксплуатации объекта основных средств.
Таким образом, станет возможным получить сумму ежемесячной амортизации.
Если необходимо определить сумму амортизационных отчислений за период, например, на 01.01.2021, то следует сначала определиться с датой ввода в эксплуатацию, а затем посчитать, сколько ежемесячных сумм амортизации должно было быть произведено. Таким образом, можно ежемесячную сумму амортизации умножить на количество месяцев с момента ввода в эксплуатацию.
Пример расчета
ООО «Ромашка» купила легковой автомобиль за 600 000 руб 22.02.2018 и ввела его в эксплуатацию 10.03.2018.
На 01.01.2021 необходимо определить сумму амортизации за период использования.
Автомобили легковые согласно классификатору относятся к третьей амортизационной группе со сроком полезного использования от 3 до 5 лет. Мы выбираем, например, 5 лет — автомобиль надежный, и мы собираемся долго его эксплуатировать.
Годовая норма амортизации получается равна: 100% / 5 лет = 20 %
Ежегодная сумма амортизации равна 600 000 руб * 20 % = 120 000 руб.
Ежемесячная сумма амортизации равна 120 000 руб / 12 мес. = 10 000 руб.
Ввели основное средство в эксплуатацию 10.03.2018, таким образом, до 01.01.2021 оно эксплуатировалось в течение 9 + 12 + 12 = 33 полных месяцев.
На 01.01.2021 сумма амортизации составит 33 мес. * 10 000 руб = 330 000 руб.
Статья актуальна на 21.01.2022
Оптимизируем амортизационные отчисления основных средств
С вопросами начисления амортизации сталкивается каждое предприятие, которое приобретает и учитывает в бухгалтерском учете основные средства. Многие компании заинтересованы в том, чтобы как можно скорее отнести стоимость приобретенных основных средств в состав расходов. Очевидно, что чем быстрее стоимость основных средств переносится на себестоимость, тем быстрее сокращается налогооблагаемая база.
В соответствии со ст. 256 Налогового кодекса РФ (далее — НК РФ) амортизируемым имуществом признается имущество, результаты интеллектуальной деятельности и иные объекты интеллектуальной собственности, которые находятся у налогоплательщика на праве собственности и используются им для извлечения дохода (со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 100 000 руб.).
Под основными средствами понимается часть имущества, используемого в качестве средств труда для производства и реализации товаров (выполнения работ, оказания услуг) или для управления организацией первоначальной стоимостью более 100 000 руб.
ЭТАПЫ РАСЧЕТА АМОРТИЗАЦИИ
Определяем первоначальную стоимость основных средств
Первоначальная стоимость основного средства определяется как сумма расходов на его приобретение (а в случае, если основное средство получено налогоплательщиком безвозмездно либо выявлено в результате инвентаризации, — как сумма, в которую оценено такое имущество), сооружение, изготовление, доставку и доведение до состояния, в котором оно пригодно для использования, за исключением налога на добавленную стоимость и акцизов.
В соответствии с Положением по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01)[1] стоимость объектов основных средств погашается посредством начисления амортизации.
Восстановление основных средств может осуществляться с помощью ремонта, модернизации и реконструкции. В этих случаях у предприятия, как правило, появляются затраты — на оплату труда основным производственным работникам, участвующим в выполнении работ, уплату страховых взносов, оплату материальных расходов, оплату работ сторонним организациям и т. п.
Затраты по ремонту объекта основных средств отражаются в бухгалтерском учете по дебету соответствующих счетов учета затрат на производство в корреспонденции с кредитом счетов учета произведенных затрат, и не увеличивают первоначальную стоимость объекта основных средств[2].
Затраты на модернизацию и реконструкцию объекта основных средств после их окончания увеличивают первоначальную стоимость такого объекта, если в результате модернизации и реконструкции улучшаются (повышаются) первоначально принятые нормативные показатели функционирования (срок полезного использования, мощность, качество применения и т. п.) объекта основных средств (п. 26 ПБУ 6/01).
В таком случае соответствующие корректировки вносятся в инвентарную карточку или заводится новая карточка (ранее присвоенный номер сохраняется), в которой отражаются новые показатели.
В случае проведения восстановительных работ может быть изменен и срок полезного использования — это тоже должно быть отражено в инвентарной карточке.
Пересматривать стоимость основных средств можно не чаще одного раза в год. Для этого определяется восстановительная стоимость.
Восстановительная стоимость — это стоимость воспроизводства основного средства при современных условиях (ценах, технологии, автоматизации и т. п.).
Решение о переоценке основных средств утверждается приказом руководства предприятия с указанием перечня основных средств, которые необходимо переоценить.
Определяем срок полезного использования
Амортизация основных средств – это способ распределения их стоимости в течение срока полезного использования.
Срок полезного использования объекта основных средств определяется организацией при принятии его к бухгалтерскому учету исходя из:
• ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
• ожидаемого физического износа (зависит от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта);
• нормативно-правовых и других ограничений использования этого объекта (например, срок аренды).
Если в результате реконструкции или модернизации первоначально принятые нормативные показатели функционирования объекта основных средств улучшатся (повысятся), организация пересматривает срок полезного использования этого объекта.
Выбираем методику расчета амортизации
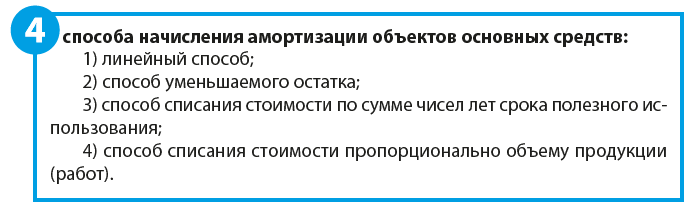
Выбранный способ начисления амортизации по группе однородных объектов основных средств применяется в течение всего срока полезного использования объектов, входящих в эту группу.
В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
Линейный способ расчета амортизации
Для погашения стоимости объектов основных средств определяется сумма амортизационных отчислений. При линейном способе сумма амортизационных отчислений определяется исходя из первоначальной или текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта.
В соответствии со ст. 259 НК РФ вне зависимости от установленного налогоплательщиком в учетной политике для целей налогообложения метода начисления амортизации линейный метод начисления амортизации применяется в отношении зданий, сооружений, передаточных устройств, нематериальных активов, входящих в восьмую–десятую амортизационные группы, независимо от срока ввода в эксплуатацию соответствующих объектов, а также амортизируемых основных средств, используемых налогоплательщиками исключительно при осуществлении деятельности, связанной с добычей углеводородного сырья на новом морском месторождении углеводородного сырья.
В отношении прочих объектов амортизируемого имущества независимо от срока введения объектов в эксплуатацию применяется метод начисления амортизации, установленный налогоплательщиком в учетной политике для целей налогообложения.
Самый распространенный способ начисления амортизации — линейный благодаря простоте расчетов: расчет производится единожды в самом начале, полученная сумма будет одинаковой для всего срока эксплуатации.
Кроме того, такой перенос стоимости оборудования в состав себестоимости является максимально равномерным, в отличие от других методов, когда чаще всего в начале суммы амортизации выше, чем в последующие периоды.
Пример 1
ООО «Альфа» приобрело оборудование стоимостью 150 000 руб., срок его полезного использования — 5 лет (оборудование относится к третьей амортизационной группе).
Определим ежемесячные нормы амортизационных отчислений:
1. Рассчитаем годовую норму амортизации:
Следовательно, 20 % стоимости оборудования будет ежегодно уходить в счет погашения стоимости оборудования и за 5 лет стоимость полностью будет списана.
2. Определим годовую сумма амортизационных отчислений:
150 000 руб. × 20 % = 30 000 руб.,
т. е. ежегодно в счет амортизации будут списываться 30 000 руб., что за 5 лет покроет всю сумму приобретения данного оборудования.
3. Рассчитаем ежемесячную сумму амортизационных отчислений:
30 000 рублей / 12 мес. = 2500 руб.
Способ уменьшаемого остатка
При способе уменьшаемого остатка сумма амортизационных отчислений рассчитывается исходя из остаточной стоимости (первоначальной или текущей (восстановительной) стоимости (в случае проведения переоценки) за минусом начисленной амортизации) объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта.
К сведению
Субъекты малого предпринимательства могут применять коэффициент ускорения, равный 2, а по движимому имуществу, составляющему объект финансового лизинга и относимому к активной части основных средств, может применяться коэффициент ускорения в соответствии с условиями договора финансовой аренды не выше 3.
Пример 2
ООО «Альфа» приобрело оборудование стоимостью 100 000 руб., срок полезного использования — 5 лет (оборудование относится к третьей амортизационной группе).
Рассчитаем суммы амортизации по способу уменьшаемого остатка:
1. Рассчитаем годовую норму амортизации:
Следовательно, 20 % стоимости оборудования будет ежегодно уходить в счет погашения стоимости оборудования, и за 5 лет стоимость полностью будет списана.
2. Применим коэффициент ускорения, равный 2. Тогда годовая норма амортизации составит уже 40 %.
3. В первый год эксплуатации годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости, сформированной при принятии объекта основных средств к бухгалтерскому учету, — это 40 тыс. руб.:
Во второй год эксплуатации амортизация начисляется в размере 40 % от остаточной стоимости на начало отчетного года, т. е. разницы между первоначальной стоимостью объекта и суммой амортизации, начисленной за первый год, и составит 24 тыс. руб.:
(100 тыс. руб. – 40 тыс. руб.) × 40 %.
В третий год эксплуатации амортизация начисляется в размере 40 % от разницы между остаточной стоимостью объекта, образовавшейся по окончании второго года эксплуатации, и суммой амортизации, начисленной за второй год эксплуатации, и составит 14,4 тыс. руб.:
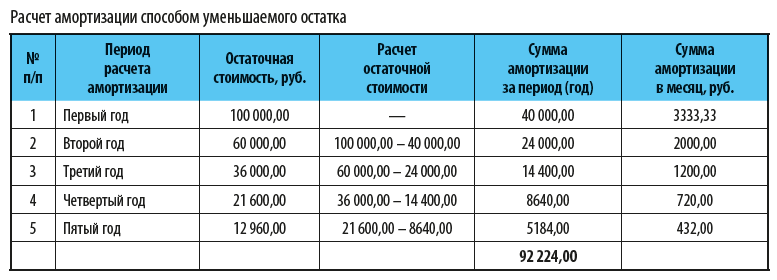
4. По окончании периода осталась несписанной часть первоначальной стоимости оборудования — 7776 руб. (100 000 – 92 224), поэтому необходимо «досписать» эту сумму, например, единовременно включить ее в сумму амортизации (порядок учета таких разниц должен быть отражен в учетной политике компании).
Способ списания стоимости по сумме чисел лет срока полезного использования
В этом случае сумма амортизационных отчислений определяется исходя из первоначальной или текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и соотношения, в числителе которого — число лет, остающихся до конца срока полезного использования объекта, а в знаменателе — сумма чисел лет срока полезного использования объекта.
К сведению
Как и нелинейный метод начисления амортизации, способ списания стоимости по сумме чисел срока полезного использования оборудования предполагает ускоренное списание в первые годы эксплуатации. Правда, в отличие от способа уменьшаемого остатка, данный способ позволяет списать стоимость полностью.
Пример 3
ООО «Восход» приобрело оборудование стоимостью 150 000 руб., срок его полезного использования — 5 лет, относящийся к третьей амортизационной группе.
Определим суммы амортизации:
1. Сумма чисел лет срока службы оборудования составит
1 + 2 + 3 + 4 + 5 = 15 лет.
2. Амортизация за первый год эксплуатации:
5 / 15 × 150 000 = 50 000 руб.
3. Амортизация за второй год эксплуатации:
4 / 15 × 150 000 = 40 000 руб.
4. Амортизация за третий год эксплуатации:
3 / 15 × 150 000 = 30 000 руб.
5. Амортизация за четвертый год эксплуатации:
2 / 15 × 150 000 = 20 000 руб.
6. Амортизация за пятый год эксплуатации:
1 / 15 × 150 000 = 10 000 руб.
Таким образом, вся сумма, за которую было приобретено оборудование, списана без остатка (50 тыс. руб. + 40 тыс. руб. + 30 тыс. руб. + 20 тыс. руб. + 10 тыс. руб.), но в первые периоды эксплуатации списывались более значительные суммы, чем в последующие годы.
Способ списания стоимости пропорционально объему продукции (работ)
При начислении амортизации по объектам основных средств способом списания стоимости пропорционально объему продукции (работ) годовая сумма амортизационных отчислений определяется исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования такого объекта.
Данный метод начисления амортизации особенно актуален, когда есть прямая зависимость износа оборудования от степени активности его использования.
Особенно активно данный метод используется в автохозяйстве, когда списание может осуществляться на каждую тысячу километров; а также при возможности определения количества продукции, планируемой к выпуску на конкретном оборудовании за период его полезного использования.
Пример 4
ООО «Радуга» приобрело оборудование стоимостью 150 000 руб., на котором планируется выпустить 30 000 единиц продукции в период его полезного использования.
Рассчитаем суммы амортизации, если известно, что в первый год эксплуатации планируется выпустить 9000 единиц продукции, во второй год — 10 000, а в третий — 11 000 единиц продукции:
1. Сумма амортизации на выпуск 1 единицы продукции составит:
150 000 руб. / 30 000 ед. = 5 руб.
2. Амортизация оборудования за первый год эксплуатации:
5 руб. × 9000 ед. = 45 000 руб.
3. Амортизация оборудования за второй год эксплуатации:
5 руб. × 10 000 ед. = 50 000 руб.
4. Амортизация оборудования за третий год эксплуатации:
5 руб. × 11 000 ед. = 55 000 руб.
Таким образом, за первые три года эксплуатации и при выпуске всех 30 000 единиц продукции оборудование будет полностью самортизированным (45 тыс. руб. + 50 тыс. руб. + 55 тыс. руб.), т. е. его стоимость будет полностью перенесена в состав себестоимости.
ОПТИМИЗИРУЕМ ЗАТРАТЫ НА АМОРТИЗАЦИЮ ОБОРУДОВАНИЯ
Есть следующие способы оптимизировать затраты на амортизацию:
• Постановка оборудования на учет в качестве составных частей.
• Применение амортизационной премии.
• Применение специального повышающего коэффициента.
Рассмотрим эти способы.
Постановка на учет оборудования в качестве составных частей
Учитывая, что в соответствии со ст. 256 НК РФ амортизируемым имуществом признается имущество с первоначальной стоимостью более 100 000 руб., самый простой способ — приобрести основное средство «частями». Например, не весь компьютер целиком, если его стоимость будет превышать 100 000 руб., а отдельно монитор, системный блок, мышь, клавиатуру и т. д.
В бухгалтерском учете основные средства учитываются по счету 01 «Основные средства», где отображается информация о наличии и движении основных средств организации, находящихся в эксплуатации, запасе, на консервации, в аренде, доверительном управлении.
Амортизация в бухгалтерском учете отражается по счету 02 «Амортизация основных средств», на котором собирается информация об амортизации, накопленной за время эксплуатации объектов основных средств.
Если компания приобретет оборудование дешевле, чем за 100 000 руб., его не нужно учитывать на счете 01, как и применять счет 02, ведь все расходы можно будет единовременно принять к учету.
Пример 5
ООО «Транслогистик» приобрело оборудование (ПК) за 115 000 руб. ПК состоит из системного блока стоимостью 80 000 руб. и монитора с диагональю 27’ стоимостью 35 000 руб.
Если учитывать ПК как «монитор + системный блок», то придется учитывать его в качестве основного средства с отражением на счете 01 и переносом стоимости приобретения через счет 02 «Амортизация». Если же мы учитываем их как самостоятельные объекты, то так как их стоимость по отдельности не превышает 100 000 руб., они не будут являться основными средствами и их стоимость можно сразу списать в расходы.
Мнения о применении такого способа оптимизации амортизации (постановка на учет оборудования не как единого целого, а в качестве составных частей) разнятся. Так, например, Минфин России в письме № 03-03-06/2/110 от 02.06.2010 указывает следующее:
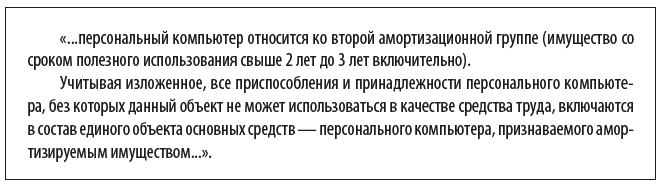
С другой стороны, есть судебная практика с противоположным мнением.
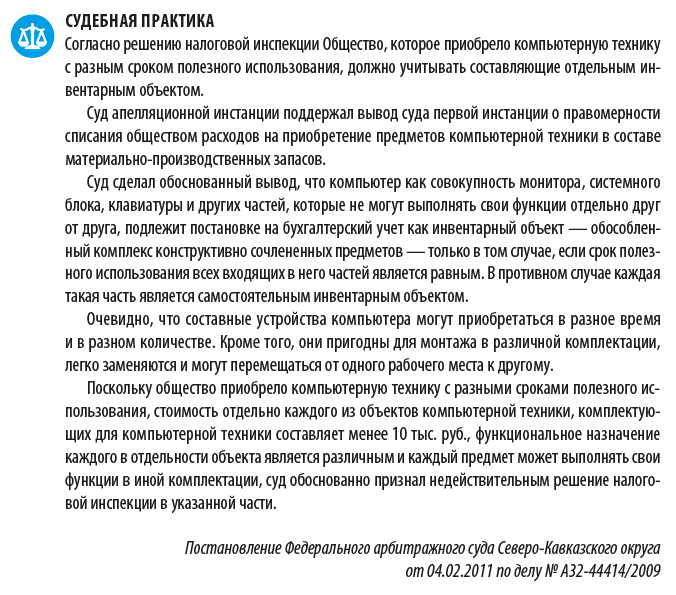
Применение амортизационной премии
В соответствии со ст. 258 НК РФ налогоплательщик имеет право воспользоваться амортизационной премией, т. е. включить в состав расходов отчетного (налогового) периода расходы на капитальные вложения в размере не более 10 % (не более 30 % — в отношении основных средств, относящихся к третьей–седьмой амортизационным группам) первоначальной стоимости основных средств (за исключением основных средств, полученных безвозмездно), а также не более 10 % (не более 30 % — в отношении основных средств, относящихся к третьей–седьмой амортизационным группам) расходов, которые понесены в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения и т. д.
Если налогоплательщик использует указанное право, соответствующие объекты основных средств после их ввода в эксплуатацию включаются в амортизационные группы (подгруппы) по своей первоначальной стоимости за вычетом не более 10 % (не более 30 % — в отношении основных средств, относящихся к третьей–седьмой амортизационным группам) первоначальной стоимости, отнесенных в состав расходов отчетного (налогового) периода, а суммы, на которые изменяется первоначальная стоимость объектов в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения, частичной ликвидации объектов, учитываются в суммарном балансе амортизационных групп (подгрупп) (изменяют первоначальную стоимость объектов, амортизация по которым начисляется линейным методом) за вычетом не более 10 % (не более 30 % — в отношении основных средств, относящихся к третьей–седьмой амортизационным группам) таких сумм.
Если основное средство, в отношении которого была применена амортизационная премия, реализовано ранее чем по истечении пяти лет с момента введения его в эксплуатацию взаимозависимому с налогоплательщиком лицу, суммы расходов, которые ранее были включены в состав расходов очередного отчетного (налогового) периода, подлежат включению в состав внереализационных доходов в том отчетном (налоговом) периоде, в котором была осуществлена такая реализация.
Пример 6
АО «Рассвет» приобрело оборудование стоимостью 200 000 руб., срок полезного использования — 4 года (третья амортизационная группа).
Рассчитаем суммы амортизации с учетом применения амортизационной премии в соответствии со ст. 258 НК РФ:
1. Так как оборудование относится к третьей амортизационной группе, то максимальный процент премии, который допустимо применить, — 30 %:
200 000 руб. × 30 % = 60 000 руб.
2. Рассчитаем ежемесячные амортизационные отчисления:
(200 000 руб. – 60 000 руб.) / (12 мес. × 4 года) = 2916,67 руб.
3. Рассчитаем ежегодные амортизационные отчисления:
12 мес. × 2916,67 руб. = 35 000,04 руб.
4. Для сравнения рассчитаем амортизационные отчисления, если бы компания не применяла амортизационную премию:
• 200 000,00 / (12 мес. × 4 года) = 4166,67 руб. — ежемесячные суммы;
• 4166,67 × 12 мес. = 50 000 руб. — ежегодные суммы.
5. При применении амортизационной премии годовая сумма амортизационных отчислений составит 35 000,04 руб. против 50 000 руб. при условии неприменения амортизационной премии, что позволит компании снизить себестоимость продукции, выпускаемой с использованием данного оборудования, почти на 15 000 руб.:
50 000 руб. – 35 000,04 руб. = 14 999,96 руб.
Применение специального повышающего коэффициента (не более 2)
Еще один метод оптимизации амортизации находим в ст. 259.3 НК РФ, в соответствии с которой налогоплательщики вправе применять к основной норме амортизации специальный коэффициент, но не выше 2:
1) в отношении амортизируемых основных средств, используемых для работы в условиях агрессивной среды и (или) повышенной сменности.
К сведению
Под агрессивной средой понимается совокупность природных и (или) искусственных факторов, влияние которых вызывает повышенный износ (старение) основных средств в процессе их эксплуатации. К работе в агрессивной среде приравнивается также нахождение основных средств в контакте с взрыво-, пожароопасной, токсичной или иной агрессивной технологической средой, которая может послужить причиной (источником) инициирования аварийной ситуации.
При применении нелинейного метода начисления амортизации указанный специальный коэффициент не применяется к основным средствам, относящимся к первой–третьей амортизационным группам;
2) в отношении собственных амортизируемых основных средств налогоплательщиков — сельскохозяйственных организаций промышленного типа (птицефабрики, животноводческие комплексы, зверосовхозы, тепличные комбинаты);
3) в отношении собственных амортизируемых основных средств налогоплательщиков — организаций, имеющих статус резидента промышленно-производственной или туристско-рекреационной особой экономической зоны либо участника свободной экономической зоны;
4) в отношении амортизируемых основных средств, относящихся к объектам (за исключением зданий), имеющим высокую энергетическую эффективность, в соответствии с перечнем таких объектов, установленным Правительством РФ, или к объектам (за исключением зданий), имеющим высокий класс энергетической эффективности, если в отношении таких объектов в соответствии с законодательством РФ предусмотрено определение классов их энергетической эффективности;
5) в отношении амортизируемых основных средств, относящихся к основному технологическому оборудованию, эксплуатируемому в случае применения наилучших доступных технологий, согласно утвержденному Правительством РФ перечню основного технологического оборудования;
6) в отношении амортизируемых основных средств, включенных в первую–седьмую амортизационные группы и произведенных в соответствии с условиями специального инвестиционного контракта.
Применение специального повышающего коэффициента (не более 3)
В соответствии со ст. 259.3 НК РФ налогоплательщики также вправе применять к основной норме амортизации специальный коэффициент, но не выше 3:
1) в отношении амортизируемых основных средств, являющихся предметом договора финансовой аренды (договора лизинга), — налогоплательщики, у которых данные основные средства должны учитываться в соответствии с условиями договора финансовой аренды (договора лизинга).
Указанный специальный коэффициент не применяется к основным средствам, относящимся к первой–третьей амортизационным группам;
2) в отношении амортизируемых основных средств, используемых только для осуществления научно-технической деятельности;
3) в отношении амортизируемых основных средств, используемых налогоплательщиками исключительно при осуществлении деятельности, связанной с добычей углеводородного сырья на новом морском месторождении углеводородного сырья;
4) в отношении амортизируемых основных средств, используемых в сфере водоснабжения и водоотведения, по перечню, установленному Правительством РФ.
Пример 7
ООО «Гамма» приобрело оборудование стоимостью 150 000 руб., срок полезного использования — 3 года (третья амортизационная группа).
Рассчитаем амортизационные отчисления с учетом возможности применения повышающего коэффициента 2 в соответствии с утвержденной учетной политикой компании:
1. Сумма ежемесячной амортизации при условии применения повышающего коэффициента составит:
150 000 / (12 мес. × 3 года) × 2 = 8333,33 руб.
Таким образом, вся сумма приобретения будет списана не за 3 года, а за полтора (8333,33 руб. × 1,5 года × 12 мес.), в ускоренном режиме с учетом повышающего коэффициента.
При этом, ежегодные суммы амортизации составят:
• 8333,33 руб. × 12 мес. = 100 000 руб. — первый год;
• 8333,33 руб. × 6 мес. = 50 000 руб. — второй год.
2. Если бы компания не применяла повышающий коэффициент, то амортизационные начисления составили бы:
• 150 000 / (12 мес. × 3 года) = 4166,67 — ежемесячные начисления;
• 4166,67 × 12 мес. = 50 000,00 руб.
3. Рассчитаем экономию на налоге на прибыль за счет сокращения налоговой базы на примере первого года эксплуатации:
(100 000 – 50 000 руб.) × 20 % = 10 000 руб.
Заключение
Какой метод амортизации выбрать — каждая компания решает самостоятельно исходя из номенклатуры основных средств, их технического состояния, а также с учетом своего финансового состояния.
Выбор в пользу ускоренной амортизацией обычно делают компании, заинтересованные в скорейшем обновлении основных средств путем замены полностью самортизированных на новые, усовершенствованные объекты.
Амортизационную премию, как правило, используют компании, которые хотят снизить свои затраты при производстве продукции, чтобы повысить ее конкурентоспособность.
[1] Утверждено Приказом Минфина России от 30.03.2001 № 26н (в ред. от 16.05.2016).
[2][2] Пункт 67 Методических указаний по бухгалтерскому учету основных средств, утвержденных Приказом Минфина России от 13.10.2003 № 91н (в ред. от 24.12.2010, с изм. от 23.01.2020; далее — Методические указания).
А. Н. Дубоносова,
заместитель управляющего директора по экономике и финансам
Статья опубликована в журнале «Справочник экономиста» № 7, 2020.
Узнать больше:
- Амортизация оборудования: о чем нужно знать и как правильно рассчитать
- Сокращаем расходы на промышленном предприятии
- Создаем резерв на ремонт основных средств и оптимизируем сроки уплаты налога на прибыль
Как проверить сумму начисленной амортизации? (Н. Салиева, главный бухгалтер) (31 января 2012 г.)
Я оприходовала ОС, теперь хочу проверить правильность вычета амортизации по налоговому учету (нужно в дальнейшем при годовом отчете) и по бухгалтерскому учету (БУ). Как проверить амортизацию? Есть ли правила начисления, чтобы проверить амортизацию?
Кроме того, принтер/сканер/копир, который я указала в приложении, относится к 3 группе по налоговому учету и составляет 40% годовой амортизации, но я имею право снизить %. Например, указать не 40%, а 20%. В этом случае как мне правильно завести проценты коэффициентов по месяцам? 40% / 12 мес. = 3,333? Или 20% / 12 мес. = 1,666?
Ниже приведена сравнительная аналитическая таблица с правилами, принципами и формулами расчета амортизации основных средств (ОС) по бухгалтерскому учету (БУ) и фиксированных активов (ФА) по налоговому учету (НУ). Приведен пример с одинаковыми условиями амортизации, чтобы сравнить начисление амортизации по БУ и НУ.
Амортизация ОС по бухгалтерскому учету
Амортизация ФА по налоговому учету
1. Иисточник НПА
МСФО 2 (раздел 16), МСФО (IAS) 16
2.Методы начисления амортизации
Применяемые методы начисления амортизации:
1) прямолинейный метод;
2) метод уменьшаемого остатка;
3) метод единиц продукции (производственный метод).
Наиболее часто применяется прямолинейный метод, поэтому далее будем рассматривать его.
Применяется только один алгоритм расчета (п. 2 ст. 120 НК). Этот алгоритм называется метод уменьшающего остатка
Ежемесячно. По сложившейся практике начисление износа на основные средства, вновь введенные в эксплуатацию, начинается с первого числа месяца, следующего за месяцем ввода, а по выбывшим основным средствам — прекращается с первого числа месяца, следующего за месяцем выбытия.
Расчет не зависит от месяца приобретения ФА.
4. Нормы амортизации
Нормы амортизации устанавливаются исходя из предполагаемого срока полезного использования (срок предполагаемой эксплуатации) ОС (в месяцах).
Годовая норма амортизации = 100 % × 12 мес./ срок эксплуатации (в месяцах) (Формула 1 БУ).
Месячная норма амортизации = 100 % / срок эксплуатации (в месяцах) (Формула 2 БУ).
Месячная норма амортизации = годовая норма амортизации / 12 мес. (Формула 3 БУ).
Например, срок предполагаемой эксплуатации ОС 60 месяцев (или 5 лет), тогда
Годовая норма амортизации = 100 % ×12 мес./ 60 мес. = 20%.
Месячная норма амортизации = 100 % / 60 мес. = 1, 667%.
Месячная норма амортизации = 20% / 12 мес. = 1,667 %.
Если изначально исходить из годовой нормы амортизации, то срок предполагаемой эксплуатации определяется по обратной формуле:
Срок предполагаемой эксплуатации (в месяцах) = 100% ×12 / годовая норма амортизации (Формула 4 БУ).
Например, используем годовую норму амортизации 40%, тогда срок предполагаемой эксплуатации (в месяцах) = 100% ×12 мес. / 40% = 30 месяцев (или 2,5 года).
Не выше предельных норм по группе согласно п. 2 ст. 120 НК:
5.Объект расчета (от чего начисляется амортизация)
Амортизация считается от амортизируемой стоимости, которая определяется следующим образом:
Амортизируемая стоимость = Первоначальная стоимость — ликвидационная стоимость (Формула 5 БУ).
Амортизация считается от стоимостного баланса группы (подгруппы) на конец налогового периода.
Но сначала надо определить стоимостный баланс группы на начало налогового периода. Согласно пункту 7 статьи 117 НК стоимостный баланс группы на начало налогового периода определяется так (Формула 1 НУ): стоимостный баланс группы на конец предыдущего налогового периода минус сумма амортизационных отчислений, исчисленных в предыдущем налоговом периоде, минус корректировки, производимые согласно статье 121 НК.
Согласно пункту 8 статьи 117 НК стоимостный баланс группы (подгруппы) на конец налогового периода определяется так (Формула 2 НУ): стоимостный баланс группы (подгруппы) на начало налогового периода плюс поступившие в налоговом периоде фиксированные активы минус выбывшие в налоговом периоде фиксированные активы плюс корректировки, производимые согласно пункту 3 статьи 122 НК.
6. Месячная сумма амортизации
Месячная сумма амортизации = амортизируемая стоимость / кол-во месяцев эксплуатации (Формула 6 БУ).
Месячная сумма амортизации = амортизируемая стоимость × месячная норма амортизации (Формула 7 БУ).
Нет необходимости считать, так как отчетный период год.
7. Годовая сумма амортизации
Годовая сумма амортизации = месячная сумма амортизации × количество месяцев в году, когда начисляется амортизация (Формула 8 БУ).
При начислении амортизации в течение всего года можно использовать формулы:
Годовая сумма амортизации = амортизируемая стоимость × годовая норма амортизации (Формула 9 БУ).
Годовая сумма амортизации = амортизируемая стоимость / кол-во лет эксплуатации (Формула 10 БУ).
В соответствии с пунктом 2 статьи120 НК амортизационные отчисления по каждой группе (подгруппе) определяются путем применения норм амортизации, но не выше предельных норм к стоимостному балансу группы (подгруппы) на конец налогового периода. То есть Годовая сумма амортизации = стоимостный баланс группы на конец периода × годовая норма амортизации (Формула 3 НУ).
8. Пример. Приобретен компьютер в январе 2011 г. первоначальная стоимость 300 000 тенге (без НДС), ликвидационная стоимость 0 тенге, определить амортизацию за 3 года по бухгалтерскому учету и по налоговому учету с допущением, что не было прочего поступления по этой группе, не было расходов на ремонт, увеличивающий балансовую стоимость актива, и в группе № 3 по налоговому учету другого оборудования нет. Годовую норму амортизации возьмем одинаковую по налоговому учету и по бухгалтерскому учету в размере 40%. То есть срок предполагаемой эксплуатации по бухучету согласно формуле 4 БУ равен 30 месяцев (100% × 12мес. / 40%). Примечание. Для наглядности примера по налоговому учету не будем пользоваться правом отнесения на вычет величины стоимостного баланса группы на конец налогового периода, которая составляет сумму меньшую, чем 300-кратный размер МРП (п. 4 ст. 121 НК).
Месячная норма амортизации = 100 % / срок эксплуатации (в месяцах) = 100% / 30 мес .= 3,333%;
Месячная норма амортизации = годовая норма амортизации / 12 мес. = 40% / 12 = 3,333%;
Месячная сумма амортизации = амортизируемая стоимость / кол-во месяцев эксплуатации = 300000 / 30 мес.=10 000 тенге
Месячная сумма амортизации = амортизируемая стоимость × месячная норма амортизации = 300000 × 3,333% = 10 000 тенге (с учетом округления).
1-ый год. По эксплуатации год не полный, амортизацию начисляем с февраля, поэтому количество месяцев амортизации 11 мес.
Годовая сумма амортизации = месячная сумма амортизации × кол-во месяцев, когда начисляется амортизация = 10 000 × 11 мес. = 110 000 тенге.
1-й год. Согласно формуле 1НУ
Стоимостный баланс группы 3 на начало налогового периода = 0.
Согласно формуле 2НУ
Стоимостный баланс группы 3 на конец налогового периода = 0 + 300 000 — 0 + 0 =300 000.
Согласно формуле 3НУ
Годовая сумма амортизации = 300 000 × 40%=120 000 тенге.
2-й год. Год полный, амортизацию начисляем 12 месяцев.
Годовая сумма амортизации = месячная сумма амортизации х кол-во месяцев, когда начисляется амортизация = 10 000 × 12 мес. = 120 000 тенге.
Годовая сумма амортизации = амортизируемая стоимость × годовая норма амортизации = 300 000 × 40% = 120 000 тенге.
2-й год. Согласно формуле 1НУ
Стоимостный баланс группы 3 на начало налогового периода = 300 000 — 120 000 =180 000 тенге.
Согласно формуле 2НУ
Стоимостный баланс группы 3 на конец налогового периода = 180 000 + 0 — 0 + 0 =180 000 тенге.
Согласно формуле 3НУ
Годовая сумма амортизации = 180 000 ×40%=72 000 тенге.
3-й год. Год неполный, амортизацию начисляем за оставшиеся 7 месяцев.
Годовая сумма амортизации = месячная сумма амортизации × кол-во месяцев, когда начисляется амортизация = 10 000 × 7 мес = 70 000 тенге.
Проверка. Сумма начисленной амортизации за весь период должна быть равна амортизируемой стоимости: 110 000 + 120 000 + 70 000 = 300 000.
Амортизация больше не начисляется.
3-й год. Согласно формуле 1НУ
Стоимостный баланс группы 3 на начало налогового периода = 180 000 — 72 000 =108 000 тенге.
Согласно формуле 2НУ
Стоимостный баланс группы 3 на конец налогового периода = 108 000 + 0 — 0 + 0 =108 000 тенге.
Согласно формуле 3НУ
Годовая сумма амортизации = 108 000 × 40% = 43 200 тенге.
И далее продолжается начисление амортизации.
Примечание. Если воспользоваться правом отнесения на вычет величину стоимостного баланса группы на конец налогового периода, которая составляет сумму меньшую, чем 300-кратный размер МРП (п. 4 ст. 121 НК), то в нашем случае амортизация по НУ вообще не начисляется, а в первый год вся сумма идет на вычет.
Относительно вашего примера, расчет амортизации по БУ: принтер/сканер первоначальная стоимость 13 883,93 тенге, ликвидационная стоимость 0, значит
амортизируемая стоимость = первоначальная стоимость — ликвидационная стоимость = 13 883,93 — 0 = 13 883,93 тенге. Ниже приведен расчет при годовой норме амортизации 40% (черный текст) и при годовой норме амортизации 20% (синий текст). Соответственно при годовой амортизации 20% все показатели в 2 раза меньше кроме срока эксплуатации — он, естественно в 2 раза больше.
Примечание. При использовании разных формул погрешности возникают за счет округления.
Расчет амортизации по БУ при годовой норме амортизации 40%, (20%)
1. Срок эксплуатации = 100% × 12 мес. / годовая норма амортизации = 100% × 12 мес. / 40% = 30мес. или 2, 5 лет (30 мес. /12 мес.);
(100% × 12 мес. / 20% = 60мес. или 5 лет).
2. Месячная норма амортизации = 100 % / срок эксплуатации (в месяцах) = 100% / 30 мес. = 3,333%;
2а. Месячная норма амортизации = годовая норма амортизации / 12 мес. = 40% / 12 = 3,333%;
3. Месячная сумма амортизации = амортизируемая стоимость / кол-во месяцев эксплуатации = 13 883,93 / 30 месяцев = 462,80 тенге;
(13 883,93 / 60 мес. = 231,40 тенге).
3а. Месячная сумма амортизации = амортизируемая стоимость × месячная норма амортизации = 13 883,93 ×3,333% = 462,75 тенге;
(13 883,93 × 1,667% = 231,44 тенге).
4. Годовая сумма амортизации = месячная сумма амортизации × количество месяцев в году, когда начисляется амортизация = 462,80 × 12 мес. = 5 553,6 тенге (полный год); (231,40 × 12 мес. = 2 776,80 тенге).
Или для полного года:
4а. Годовая сумма амортизации = амортизируемая стоимость × годовая норма амортизации = 13 883,93 × 40%=5 553,57 тенге;
(13 883,93 × 20% = 2776,79 тенге).
4б. Годовая сумма амортизации = амортизируемая стоимость / кол-во лет эксплуатации = 13 883,93 / 2,5 лет = 5 553, тенге;
(13 883,93 / 5 лет = 2776,79 тенге).
Что касается реализации в «1С: Бухгалтерия 8.0», то обратите внимание, что график начисления амортизации применяется для основных средств, использующихся сезонно (то есть в какие-то месяцы амортизация не начисляется).
Справка говорит: Справочник «Годовые графики амортизации».
«Справочник содержит способ распределения годовой суммы амортизации по месяцам. Для каждого месяца можно установить долю годовой амортизации, относящейся на этот месяц. Доля рассчитывается относительно общей суммы долей всех месяцев, то есть для каждого месяца доля может быть больше единицы. Применение годовых графиков возможно для следующих способов начисления амортизации: «Линейный способ», «Способ уменьшаемого остатка», «По сумме чисел лет срока полезного использования».
Если амортизация начисляется все месяцы в году, то доля (коэффициент) в каждом месяце = 1.
Сумма всех 12 коэффициентов в графике должна равняться 12.
Способы и методы начисления амортизации по ОС
Амортизация — это процесс перенесения стоимости объектов основных средств (далее — ОС) на стоимость производимых (оказываемых) с их использованием в процессе предпринимательской деятельности товаров, работ, услуг (п. 4 Инструкции N 37/18/6).
Объектами начисления амортизации являются числящиеся на балансе организации ОС, как используемые, так и не используемые в предпринимательской деятельности (п. 11 Инструкции N 37/18/6).
Амортизация по объектам ОС, как правило, начисляется ежемесячно до полного перенесения стоимости объекта или его выбытия одним из следующих способов:
— производительным способом (ч. 1 п. 32 Инструкции N 37/18/6).
Организации самостоятельно выбирают способ начисления амортизации по объектам ОС. При этом учитывая, что нелинейный способ расчета амортизации не применяется по отношению к объектам:
— не используемым в предпринимательской деятельности (абз. 3 ч. 1 п. 37 Инструкции N 37/18/6);
Рассмотрим каждый из способов начисления амортизации по ОС.
Начнем с линейного способа, который заключается в равномерном (по годам) начислении амортизации в течение всего нормативного срока службы (НСС) или срока полезного использования (СПИ) объекта ОС (п. 38 Инструкции N 37/18/6).
Для того чтобы рассчитать сумму амортизации линейным способом, можно использовать один из двух вариантов (ч. 1 п. 31 и 39 Инструкции N 37/18/6):
— исходя из годовой или месячной нормы амортизации в процентах;
— без использования нормы амортизации.
Внимание!
Выбранный на текущий год вариант расчета амортизации закрепляется в учетной политике (п. 6 — 8 ст. 9 Закона N 57-З, ч. 1 п. 31 Инструкции N 37/18/6).
Вариант 1. Исходя из годовой или месячной нормы амортизации в процентах
Он предусматривает умножение амортизируемой стоимости объекта ОС на норму амортизации (п. 39 Инструкции N 37/18/6).
Способ 1. С помощью годовой нормы амортизации.
Ежемесячная сумма амортизации ОС, в т.ч. при их сезонном использовании, рассчитывается по формуле ( п. 30, ч. 3 п. 32, п. 39 Инструкции N 37/18/6):
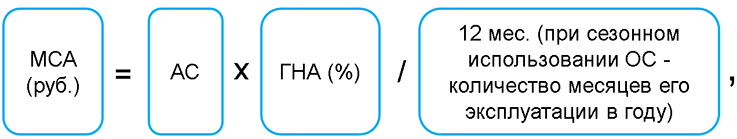
где МСА (руб.) — месячная сумма амортизации в рублях;
ГНА (%) — годовая норма амортизации в процентах.
Годовая норма амортизации в процентах рассчитывается по формуле (ч. 2 п. 27, п. 28 Инструкции N 37/18/6):
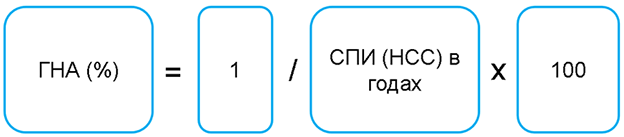
Способ 2. С помощью месячной нормы амортизации.
Формула расчета ежемесячной суммы амортизации имеет следующий вид ( п. 29, 39 Инструкции N 37/18/6):
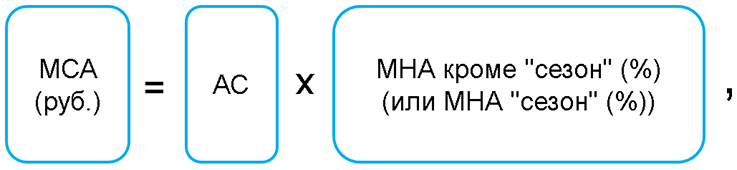
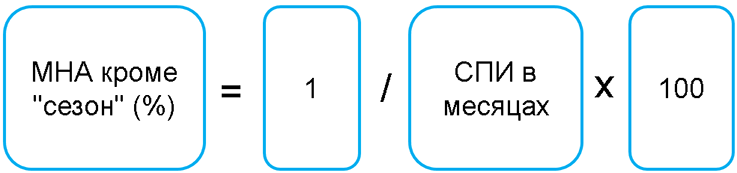
где МНА кроме «сезон» (%) — месячная норма амортизации в процентах (кроме ОС сезонного использования);
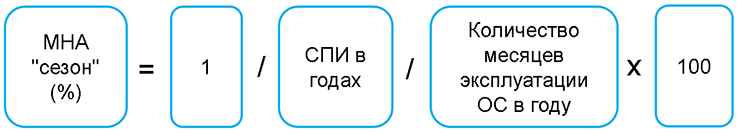
МНА «сезон» (%) — месячная норма амортизации в процентах по ОС сезонного использования.
Месячная норма амортизации в процентах (кроме ОС сезонного использования) рассчитывается по формуле (п. 29 Инструкции N 37/18/6):
Месячная норма амортизации в процентах по ОС сезонного использования рассчитывается по формуле (п. 30 Инструкции N 37/18/6):
Внимание!
Годовая и месячная нормы амортизации в процентах округляются с точностью до двух знаков после запятой, а при компьютерной обработке информации — не менее чем до шести знаков после запятой (ч. 2 п. 31 Инструкции N 37/18/6).
Пример 1. Расчет амортизации исходя из ее нормы
Первоначальная стоимость ОС, используемого в предпринимательской деятельности круглый год, составляет 50 тыс. руб., а СПИ — 7 лет.
Рассчитаем месячную сумму амортизации по ОС в первом году СПИ объекта:
1) годовая норма амортизации равна 14,285714% (1/7 лет x 100);
2) месячная норма амортизации — 1,190476% (14,285714% / 12 мес.);
3) ежемесячная сумма амортизационных отчислений — 595,24 руб. (50 тыс. руб. x 1,190476%).
Если условия расчета не поменяются (приложения 2 и 4 к Инструкции N 37/18/6), годовая сумма амортизации ОС в каждом году СПИ объекта составит:
| Год эксплуатации | Норма амортизационных отчислений (годовая), % (1/7 лет x 100) | Сумма амортизации (годовая), руб. (50 тыс. руб x гр. 2) | Сумма накопленной амортизации с начала срока эксплуатации, руб. (гр. 4 предыдущей строки + гр. 3) | Остаточная стоимость по окончании каждого года эксплуатации, руб. (50 тыс. руб. — гр. 4) |
| 1 | 2 | 3 | 4 | 5 |
| 1-й | 14,285714 | 7142,86 | 7142,86 | 42857,14 |
| 2-й | 14,285714 | 7142,86 | 14285,72 | 35714,28 |
| 3-й | 14,285714 | 7142,86 | 21428,58 | 28571,42 |
| 4-й | 14,285714 | 7142,86 | 28571,44 | 21428,56 |
| 5-й | 14,285714 | 7142,86 | 35714,30 | 14285,70 |
| 6-й | 14,285714 | 7142,86 | 42857,16 | 7142,84 |
| 7-й | 14,285714 | 7142,84 | 50000 | — |
| Итого: | — | 50000 | — | — |
Отметим, что годовые нормы амортизации ОС в первом и каждом из следующих лет его эксплуатации у одного балансодержателя (собственника) должны совпадать. Отклонения возможны в случаях изменения условий эксплуатации ОС, других изменений порядка начисления амортизации вне зависимости от причин таких изменений ( п. 38 Инструкции N 37/18/6).
Вариант 2. Без использования нормы амортизации в процентах
Он предусматривает распределение амортизируемой стоимости на срок амортизации ОС (п. 39 Инструкции N 37/18/6). Амортизируемая стоимость ОС на начало каждого года устанавливается по остаточной стоимости этого ОС и распределяется на остаточный СПИ (НСС), который на начало каждого следующего года уменьшается на 1 год (или 12 месяцев, если СПИ установлен в месяцах).
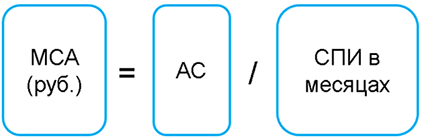
По используемым в предпринимательской деятельности ОС со СПИ в годах, а также по ОС, не используемым в таковой, в т.ч. сезонного использования, ежемесячная сумма амортизационных отчислений рассчитывается по формуле (п. 30, 39 Инструкции N 37/18/6):
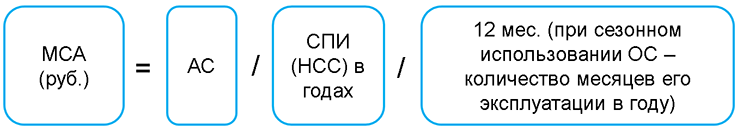
Если по используемому в предпринимательской деятельности ОС (кроме ОС сезонного использования) СПИ установлен в месяцах, ежемесячная сумма амортизации рассчитывается по формуле (п. 39 Инструкции N 37/18/6):
Пример 2. Расчет амортизации исходя из месячной суммы
Первоначальная стоимость ОС, используемого в предпринимательской деятельности круглый год, составляет 50 тыс. руб., а СПИ — 7 лет.
Месячная сумма амортизации по ОС в первом году его СПИ составит:
1) годовая сумма амортизации — 7142,86 руб. (50 тыс. руб. / 7 лет);
2) месячная сумма амортизационных отчислений — 595,24 руб. (7142,86 / 12 мес.).
Если условия расчета не изменятся (приложения 2 и 4 к Инструкции N 37/18/6), годовая сумма амортизации ОС в каждом году СПИ объекта составит:
| Год эксплуатации | Остаточный СПИ (в годах) (гр. 2 предыдущей строки — 1) | Сумма амортизации (годовая), руб. (в первый год: (50 тыс. руб. / гр. 2); в остальные года — (гр. 5 предыдущей строки / гр. 2)) | Сумма накопленной амортизации с начала срока эксплуатации, руб. (гр. 4 предыдущей строки + гр. 3) | Остаточная стоимость по окончании каждого года эксплуатации, руб. (50 тыс. руб. — гр. 4) |
| 1 | 2 | 3 | 4 | 5 |
| 1-й | 7 | 7142,86 | 7142,86 | 42857,14 |
| 2-й | 6 | 7142,86 | 14285,72 | 35714,28 |
| 3-й | 5 | 7142,86 | 21428,58 | 28571,42 |
| 4-й | 4 | 7142,86 | 28571,44 | 21428,56 |
| 5-й | 3 | 7142,85 | 35714,29 | 14285,71 |
| 6-й | 2 | 7142,86 | 42857,15 | 7142,85 |
| 7-й | 1 | 7142,85 | 50000 | 0 |
| Итого: | — | 50000 | — | — |
Нелинейный способ заключается в неравномерном (по годам) начислении организацией амортизации в течение срока полезного использования (СПИ) объекта ОС. При нелинейном способе используются следующие методы начисления амортизации:
— обратный метод суммы чисел лет;
— прямой метод суммы чисел лет;
— метод уменьшаемого остатка (ч. 2 п. 37, п. 40 Инструкции N 37/18/6).
При применении обратного метода суммы чисел лет сумма амортизационных отчислений (годовая) определяется по формуле (ч. 5 п. 42 Инструкции N 37/18/6):
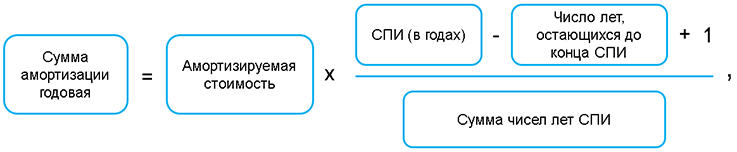
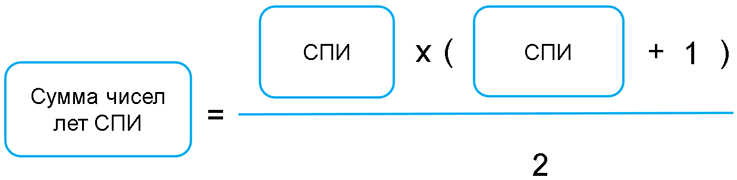
где сумма чисел лет СПИ определяется по формуле (ч. 3 п. 42 Инструкции N 37/18/6):
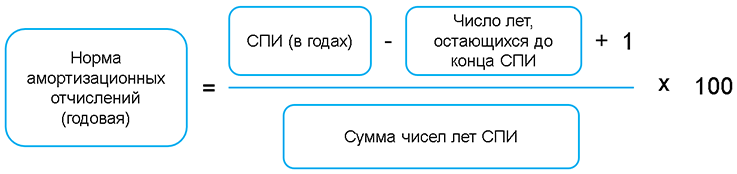
Норма амортизационных отчислений (годовая) определяется в процентах по формуле:
Месячная норма (сумма) амортизации составляет 1/12 годовой нормы (суммы) (п. 29 Инструкции N 37/18/6).
Пример. Расчет годовой суммы амортизации обратным методом суммы чисел лет
Организация приобрела производственное оборудование (станок), балансовая (амортизируемая) стоимость которого составила 60 тыс. руб. Комиссия по амортизационной политике, действующая в организации, по данному станку установила следующее:
— производить начисление амортизации обратным методом суммы чисел лет.
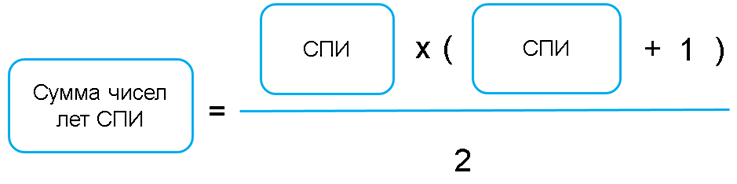
Сумма чисел лет СПИ = (5 x (5 + 1)) / 2 = 15.
Расчет годовой суммы амортизации представлен в таблице.
При использовании прямого метода суммы чисел лет сумма амортизационных отчислений (годовая) определяется по формуле (ч. 2 п. 42 Инструкции N 37/18/6):

где сумма чисел лет СПИ определяется по формуле (ч. 3 п. 42 Инструкции N 37/18/6):
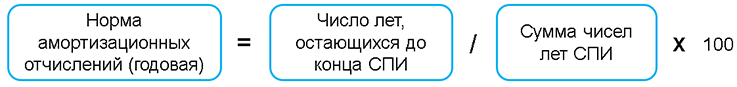
Норма амортизационных отчислений (годовая) определяется в процентах по формуле:
Месячная норма (сумма) амортизации составляет 1/12 годовой нормы (суммы) (п. 29 Инструкции N 37/18/6).
Пример. Расчет годовой суммы амортизации прямым методом суммы чисел лет
Организация приобрела производственное оборудование (станок), балансовая (амортизируемая) стоимость которого составила 60 тыс. руб. Комиссия по амортизационной политике, действующая в организации, по данному станку установила следующее:
— производить начисление амортизации прямым методом суммы чисел лет.
Сумма чисел лет СПИ = (5 x (5 + 1)) / 2 = 15.
Расчет годовой суммы амортизации представлен в таблице.
При использовании метода уменьшаемого остатка сумма амортизационных отчислений (годовая) определяется по формуле (ч. 6 п. 42 Инструкции N 37/18/6):
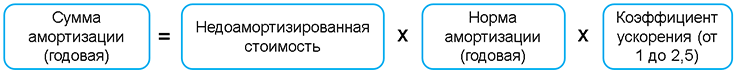
где коэффициент ускорения устанавливается комиссией по амортизационной политике.
При этом норма амортизации применяется всегда только к недоамортизированной (остаточной) стоимости, определяемой на начало отчетного года.
Недоамортизированная (остаточная) стоимость — разница между первоначальной (переоцененной) стоимостью, по которой эти объекты числятся в бухгалтерском учете, и суммой накопленной амортизации вместе с суммой обесценения (ч. 2 п. 7 Инструкции N 37/18/6).
Норма амортизации (годовая) определяется в процентах по формуле (ч. 6 п. 42 Инструкции N 37/18/6):
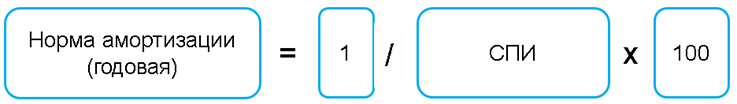
Месячная норма (сумма) амортизации составляет 1/12 годовой нормы (суммы) (п. 29 Инструкции N 37/18/6).
Пример. Расчет годовой суммы амортизации методом уменьшаемого остатка
Организация приобрела производственное оборудование (станок), балансовая (амортизируемая) стоимость которого составила 60000 руб. Комиссия по амортизационной политике, действующая в организации, по данному станку установила следующее:
— производить начисление амортизации методом уменьшаемого остатка;
— установить коэффициент ускорения, равный 2,5.
Расчет годовой суммы амортизации представлен в таблице:
| Год эксплуатации | Недоамортизированная стоимость, руб. (60000 руб. — гр. 5 предыдущей стр.) | Норма амортизации (годовая) с учетом коэффициента ускорения, % (1/5 лет x 2,5 x 100) | Сумма амортизации (годовая), руб. (гр. 2 x гр. 3) | Сумма накопленной амортизации с начала срока эксплуатации, руб. (гр. 5 предыдущей стр. + гр. 4) | Остаточная стоимость по окончании каждого года эксплуатации, руб. (60000 руб. — гр. 5) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1-й | 60000 | 50 | 30000 | 30000 | 30000 |
| 2-й | 30000 | 50 | 15000 | 45000 | 15000 |
| 3-й | 15000 | 50 | 7500 | 52500 | 7500 |
| 4-й | 7500 | 50 | 3750 | 56250 | 3750 |
| 5-й | 3750 | x | 3750 | 60000 | 0 |
| Итого | x | 60000 | x | x |
Производительный способ начисления амортизации применяется только по отношению к тем ОС, при помощи которых непосредственно происходит выпуск продукции (выполнение работ, оказание услуг).
Сумма амортизационных отчислений при производительном способе определяется по формуле (ч. 1 п. 43 Инструкции N 37/18/6):
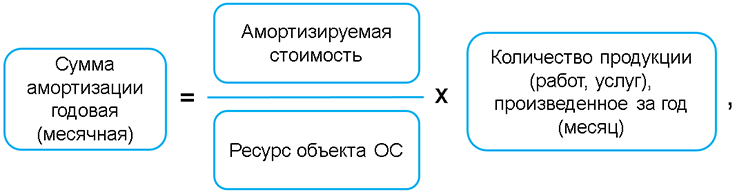
где ресурс объекта ОС — количество продукции (работ, услуг) в натуральных показателях, которое в соответствии с технической документацией может быть выпущено (выполнено) на протяжении всего срока полезного использования объекта (СПИ). Ресурс объекта ОС устанавливается комиссией по амортизационной политике (п. 23, абз. 2 ч. 1 п. 37 Инструкции N 37/18/6);
амортизируемая стоимость — это стоимость, от которой рассчитываются амортизационные отчисления (п. 7 Инструкции N 37/18/6).
Пример. Расчет суммы амортизации производительным способом
Организация приобрела производственное оборудование (станок), балансовая (амортизируемая) стоимость которого составила 600 тыс. руб. Комиссия по амортизационной политике, действующая в организации, по данному станку установила следующее:
начислять амортизацию производительным способом;
ресурс — 700000 единиц продукции.
Количество продукции за пять первых месяцев после начала эксплуатации станка и расчет амортизационных отчислений за указанный период представлены в таблице:
| Месяц эксплуатации | Количество выпущенной продукции за мес. (ед.) | Сумма амортизации (мес.), руб. (600000 руб. / 700000 ед. x гр. 2) |
| 1 | 2 | 3 |
| 1-й | 20000 | 17142,86 |
| 2-й | 15000 | 12857,14 |
| 3-й | 10000 | 8571,43 |
| 4-й | 5000 | 4285,71 |
| 5-й | 5000 | 4285,71 |
| Итого | 55000 | 47142,86 |
* по ссылке Вы попадете в платный контент сервиса ilex