Налоговые регистры по налогу на прибыль
Налоговые регистры по налогу на прибыль служат для определения налоговой базы по налогу на прибыль. Сегодня в публикации мы расскажем, что это, на основании чего формируются, приведем образец ведения налоговых регистров в 1:С.
- Налоговый регистр по налогу на прибыль – что это
- Обязательно ли вести регистры по налогу на прибыль
- Требования к налоговым регистрам по налогу на прибыль
- Как составить налоговые регистры по налогу на прибыль
- Образцы налоговых регистров по прибыли
- Регистр по налогу на прибыль по формированию доходов – образец
- Регистр по налогу на прибыль по формированию расходов – образец
Налоговый регистр по налогу на прибыль – что это
Налоговый регистр по налогу на прибыль — это свод данных за отчетный или налоговый период, нераспределенный по счетам бухгалтерского учета. Главное предназначение налогового регистра заключается в отражении информации о перечне документов, на основании которых сформировалась налоговая база, и способа ее формирования. Проверяющие органы прибегают к регистрам для сравнения данных, заявленных в декларации и подтверждения реальности сделки.
Еще больше полезной информации о налоговых регистрах по налогу на прибыль — в «КонсультантПлюс». Если у вас еще нет доступа к системе, вы можете получить его на 2 дня бесплатно. Или закажите актуальный прайс-лист, чтобы приобрести постоянный доступ.
Обязательно ли вести регистры по налогу на прибыль
В случае, если разницы между бухгалтерским и налоговым учетами отсутствуют, то налоговый кодекс РФ допускает формирование налогооблагаемой базы по налогу на прибыль на основании данных бухгалтерского учета. Следовательно, ведение регистров в данном случае не требуется.
Такому выводу предшествует ряд причин:
- данные для формирования налогооблагаемой базы берутся из тех же источников, что и для отражения операций по бухгалтерскому учету – первичные документы;
- совпадение методов и способов оценки в налоговом и бухгалтерском учетах делает ведение регистров нецелесообразным.
Однако, даже при отсутствии разниц между бухгалтерским и налоговым учетами, в учетной политике предприятия в обязательном порядке необходимо перечислить все источники, которые используются в организации для формирования налоговой базы по налогу на прибыль.
Требования к налоговым регистрам по налогу на прибыль
Законодательно утвержденной формы регистра не существует. Этот факт предоставляет организации свободу в выборе формата. Несмотря на это, как и любой иной аналитический регистр, налоговый регистр по налогу на прибыль должен содержать обязательные реквизиты:
- наименование организации;
- дату составления регистра с указанием периода, за который он составлен;
- показатели операций в натуральном и денежном выражениях;
- перечень хозяйственных операций;
- ФИО и подпись лица, ответственного за ведение регистра.
Минфин предлагает за основу брать шаблон, разработанный еще в 2001 году МНС РФ. Для применения регистров налогового учета с целью расчета налога на прибыль, форму необходимо закрепить в учетной политике и утвердить приказом руководителя. Регистры ведутся на бумажном носителе или в электронном виде в хронологическом порядке в виде таблиц, журналов или ведомостей.
Форма налогового регистра является приложением к учетной политике и служит дополнительной доказательной базой для расчета налога на прибыль, наравне с первичной документацией и самим расчетом.
Как составить налоговые регистры по налогу на прибыль
О том, как правильно составить налоговый регистр по налогу на прибыль мы рассказали в предыдущем разделе нашей публикации. Как правило, налоговые регистры ведутся в электронной форме. При этом каждая бухгалтерская база подразумевает раздельный учет между бухгалтерским и налоговыми учетами, следовательно, в каждой программе реализована возможность ведения налоговых регистров по налогу на прибыль. Рассмотрим примеры регистров, сформированных на базе программного продукта 1:С.
Образцы налоговых регистров по прибыли
В программе 1:С возможность формирования налоговых регистров реализована в разделе «Отчеты» — «Регистры налогового учета». Формирование регистров происходит на основании данных налогового учета, отраженных на счетах бухгалтерского учета, они содержат все обязательные реквизиты.
Регистры подразделяются на четыре группы:
- Регистры, предназначенные для формирования отчетных данных.
- Регистры, предназначенные для составления промежуточной отчетности.
- Регистры состояния единицы налогового учета.
- Регистры учета хозяйственных операций.
Как мы видим, регистры, предназначенные для расчета базы по налогу на прибыль, делятся на те, которые призваны подтверждать доходную часть декларации и на те, что отражают ее доходную часть. Рассмотрим отдельные примеры каждой из групп.
Регистр по налогу на прибыль по формированию доходов – образец
За основу возьмем налоговую декларацию условной организации «Х» и посмотрим, каким образом в ней отражаются данные налоговых регистров.
Основной частью формирования доходной части декларации являются доходы, полученные в результате реализации, произведенной в рамках ведения основного вида деятельности. Как мы видим, значение строки 010 листа 2 НД по налогу на прибыль совпадает с данными налогового регистра. Приведенный пример красочно отражает, что в доходные регистры могут попадать не только суммы самого дохода, но и суммы, его уменьшающие, иными словами корректировки на уменьшение.
Если в случае с доходом от обычных видов все логично – регистры формируются на базе документов реализации, то с внереализационными доходами вариаций может быть значительно больше и, как правило, регистры формируются по бухгалтерским справкам. Однако значение строки 020 в декларации, как мы можем видеть, также совпадает с итогом по регистру.
Регистр по налогу на прибыль по формированию расходов – образец
Перейдем к рассмотрению расходной части декларации, и, соответственно, к регистрам налогового учета, которыми подтверждены суммы расходов при расчете базы по налогу на прибыль. Для того, чтобы узнать, какие регистры задействованы при формировании расходной части декларации, необходимо понять, из чего складывается строка 030 листа 02 НД. В этом нам поможет приложение 2 к листу 02.Итак, формирование расходов происходит на базе следующих регистров:
- прямые расходы, относящиеся к реализованным товарам, услугам;
- косвенные расходы на производство и реализацию;
- расходы, относящиеся к реализации прочего имущества, прав, ценных бумаг.
Нет смысла приводить пример расчета каждой из сумм НД, поэтому подтверждаем налоговым регистром только сумму строк 010 и 020 приложения 2.
Хранение регистров по налогу на прибыль
Законодательство РФ позволяет организациям вести налоговые регистры как на бумажном носителе, так и в электронном виде. Единственное условие, которое необходимо соблюсти – это подпись. Хранящиеся в электронном виде регистры должны быть заверены электронной подписью. При этом, нужно учитывать, что подписывает регистр не руководитель, и не главный бухгалтер, а лицо, ответственное за его составление.
Поскольку строго установленного перечня регистров, обязательных к ведению не существует, и каждая организация вправе самостоятельно выбирать формы таких документов, то единственное условие, которое должно быть соблюдено – регистры должны в полном объеме подтверждать факты финансово-хозяйственной деятельности организации.
Хранить регистры налогового учета как в бумажном, так и в электронном виде необходимо не менее пяти лет.
Ответственность за отсутствие регистров в организации
Проводя камеральную или выездную проверку, инспектор контролирующих органов вправе истребовать налоговые регистры с целью проверки правильности исчисления налогооблагаемой базы. За отказ в предоставлении этих документов или непредставление в течении 10 рабочих дней с момента подтверждения получения требования предусмотрена налоговая и административная ответственности.
Отсутствие налоговых регистров является грубым нарушением регламента учета доходов и расходов организации. За единичный факт отсутствия налоговых регистров предусмотрен штраф в размере 10 000 рублей. При повторном нарушении, штраф может составить 30 000 рублей. Если в результате отсутствия налоговых регистров, при расчете налоговой базы была допущена ошибка, приведшая к занижению суммы перечисленного в бюджет налога, то штраф составит 20% от суммы каждого из неуплаченных налогов, но не менее 40 000 рублей.
Помимо штрафа на саму организацию, по заявлению налогового инспектора, суд может привлечь к административной ответственности должностное лицо, ответственное за ведение регистров. В данном случае штраф может варьироваться от 300 до 500 рублей.
Налоговая ответственность предусматривает начисление штрафа за каждый непредставленный документ. Однако, в виду того, что формы и их состав каждая организация разрабатывает самостоятельно, то достоверно установить точное количество непредставленных регистров невозможно, равно как и саму сумму штрафа за подобное нарушение.
В случае, если у организации имеются налоговые регистры, но в виду особых обстоятельств, она не может выполнить требование инспекции в срок, то об этом необходимо письменно уведомить налоговую с указанием причин и сроков, когда запрашиваемая документация будет предоставлена. Решение о продлении срока представления документов или же об отказе в ходатайстве инспекция должна вынести в течении двух рабочих дней с момента получения прошения о переносе сроков от налогоплательщика.
Подводим итоги
Налоговые регистры содержат сведения, на основе которых исчисляется налоговая база по налогу на прибыль организации. Юрлица вправе самостоятельно разрабатывать формы таких документов и вести их в электронной форме или на бумажных носителях. Отсутствие налоговых регистров, за указанным в статье исключением, считается грубым нарушением и карается серезным штрафом.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.Обязательно ли предоставлять налоговому инспектору регистры бухгалтерского учета?
Окружной суд рассмотрел кассационную жалобу организации-налогоплательщика, которого ИФНС оштрафовала за непредставление бухгалтерских документов, необходимых для проведения выездной налоговой проверки.
По требованию налогового органа не были представлены регистры бухгалтерского учета. Во-первых, это было невозможно по техническим причинам – из-за скачков напряжения в электросети оказался поврежден жесткий диск компьютера, на котором была установлена бухгалтерская программа, и документы уничтожены. Во-вторых, как полагал налогоплательщик, оборотно-сальдовые ведомости, анализ счета и Главные книги вообще не относятся к категории документов, необходимых для исчисления и уплаты налогов.
Суды двух инстанций признали штраф правомерным. Поддержал выводы коллег и кассационный суд. Налоговое законодательство не содержит перечня документов, которые налогоплательщики должны составлять в целях налогового учета. Положения НК РФ обязывают налогоплательщиков вести регистры бухгалтерского учета. А налоговый орган вправе проверить регистры, которые ведутся в установленном порядке и в соответствии с учетной политикой (Постановление АС Уральского округа от 12 мая 2021 г. № Ф09-2354/21).
Что же касается утраченных из-за технического сбоя документов, то судьи отклонили и этот довод, напомнив, что согласно требованиям Закона № 402-ФЗ первичные учетные документы, регистры бухгалтерского учета, бухгалтерская отчетность подлежат хранению в течение не менее пяти лет после отчетного года. Такой же срок хранения определен и для учетной политики и иных документов, связанных с организацией и ведением бухгалтерского учета, в том числе средств, обеспечивающих воспроизведение электронных документов, а также проверку подлинности электронной подписи. Нормы НК РФ в свою очередь также требуют от налогоплательщика обеспечить сохранность данных бухгалтерского и налогового учета и других документов, необходимых для исчисления и уплаты налогов, – сейчас это 5 лет, до февраля 2020 года этот срок составлял 4 года. Кроме того, в случае утраты документов следовало незамедлительно оформить подтверждение утраты, а для этого:
- назначить комиссию по расследованию пропажи или гибели документов,
- уведомить налоговый орган,
- провести инвентаризацию для обоснования отражения убытков и приступить к восстановлению тех первичных документов, которые подлежат восстановлению и хранению в течение установленных сроков.
Однако же налогоплательщик не смог предоставить документального подтверждения ни самого факта утраты документов, ни результатов расследования по этому вопросу и восстановления утраченных документов.
В итоге организации придется уплатить штраф, ведь вынесенное решение обжалованию не подлежит.
Добавим, что это не первое подобное решение в судебной практике.
В рамках выездной проверки налоговая инспекция может запросить любые документы. В прошлом году правомерность такого подхода подтвердил Верховный суд РФ в определении от 18 сентября 2020 г. № 307-ЭС20-12414. Причем запросить могут даже кадровую документацию – такой вывод следует из недавнего постановления Арбитражного суда Московского округа от 23 марта 2021 г. № А40-49591/2020.
Однако шанс успешно оспорить штраф все же есть.
Составить исковое заявление в суд, если вы не согласны с результатами налоговой проверки, помогут юристы – партнеры компании «Гарант».
Так, ровно год назад Арбитражный суд Уральского округа в постановлении от 22 июня 2020 г. № Ф09-1131/20 рассматривал аналогичное дело – налоговая оштрафовала налогоплательщика за непредставление оборотно-сальдовых ведомостей, отчетов по проводкам, анализа и карточек счетов. В требовании ИФНС ссылалась на вышеупомянутые нормы Закона № 402-ФЗ и НК РФ, согласно которым налогоплательщик обязан вести регистры бухучета, обеспечивать их сохранность и представлять по требованию налогового органа. Однако суды установили, что ИФНС в своем решении о привлечении к ответственности не указала, какие именно регистры истребовались налоговым органом и не были представлены налогоплательщиком – по каким счетам бухгалтерского учета, за какие периоды. Также налоговый орган не привел нормативных или локальных актов, из которых бы следовало, что налогоплательщик был обязан вести определенный регистр и представлять его по требованию проверяющих.
В результате штраф был признан незаконным, поскольку установление штрафа исходя из предположительного количества документов недопустимо. На это Президиум ВАС указывал в постановлении от 8 апреля 2008 г. № 15333/07.
Регистры налогового учета по налогу на прибыль: руководство для бухгалтера
Регистры налогового учета по налогу на прибыль помогают выяснить, корректно ли заполнена декларация по налогу на прибыль, поэтому налоговые органы любят запрашивать их при своих контрольных мероприятиях — камералке, встречке и иных проверках. Статья пояснит, как правильно заполнить налоговые регистры по налогу на прибыль (далее — НП).
Нормативы о регистрах налогового учета
Чтобы заполнить налоговую декларацию по НП, то есть высчитать налоговую базу по НП за определенный период, следует собрать сведения обо всех проведенных за этот период операциях, суммировать все количественные и денежные показатели по данным первичных документов и систематизировать эти сведения в зависимости от того, к какому разделу декларации они относятся. Вот эта система при правильном разделении сведений и составит вожделенную систему налоговых регистров по налогу на прибыль (ст. 313 НК РФ).
Все, что нужно знать, для работы с отчетностью ОСНО в 2023 году расскажут эксперты по бухгалтерскому и налоговому учету на курсе повышения квалификации «Бухгалтер на ОСНО: налоговая и бухгалтерская отчетность». Вы обретете уверенность в своих знаниях, получите практические навыки заполнения отчетности и будете работать без ошибок!
Посмотреть программуСистему налогового учета (далее — НУ) налогоплательщик разрабатывает самостоятельно и отражает ее в Учетной политике по НУ, регулярно внося в нее дополнения в связи с изменениями налогового законодательства. Непосредственно регистрам НУ посвящена ст. 314 НК РФ. В ней говорится о том, что аналитические регистры НУ — это своды данных, которые могут быть в любой удобной для налогоплательщика форме: таблицах, справках, иных документах группировки сведений за период, без разнесения сведений по бухгалтерским счетам. Из системы этих форм должен раскрываться порядок формирования налоговой базы по НП.
Требования к налоговым регистрам
Эти формы должны быть утверждены в приложениях к учетной политике. Заполняются они непрерывно в хронологическом порядке. Могут быть в бумажном виде, в электронном формате, на отдельных информационных носителях, в специальной программе. Обязательно назначаются люди, ответственные за корректность ведения этих регистров. В аналитических регистрах по налогу на прибыль, разработанных самостоятельно, должны присутствовать следующие реквизиты: наименование, период/дата составления, измерители операции в натуральном (при возможности) и денежном выражении, наименование хозоперации и подпись с расшифровкой ответственного за составление сотрудника. Организации следует приложить все усилия к защите от несанкционированных вмешательств и исправлений регистров НУ. Обнаруженную в регистре ошибку можно устранить путем ее исправления. Исправление обязательно подтверждается обоснованием (объяснением причины) с указанием даты и подписи ответственного лица. Некоторые автоматизированные бухгалтерские программы, в частности «1С:Бухгалтерия», формируют аналитические регистры в момент проведения операций по бухучету. Но иногда приходится формировать их вручную или с частичной автоматизацией.
Рекомендации МНС по регистрам НУ
- Промежуточных расчетов.
- Учета состояния единицы учета.
- Учета хозяйственных операций.
- Формирования отчетных данных.
- Учета целевых средств некоммерческих организаций.
Можно использовать предлагаемые формы регистров, можно разработать свои, но расчет налоговой базы за определенный налоговый/отчетный период должен раскрывать процесс формирования итоговых сумм:
- доходов от реализации за этот промежуток времени;
- расходов, относящихся к этим доходам;
- внереализационных доходов;
- внереализационных расходов;
- прибыли от реализации и от внереализационных операций.
С целью создания регистров НУ можно использовать данные из регистров бухгалтерского учета: обороток по счетам, карточек, анализов счетов и т. д. Это разрешено Налоговым кодексом РФ, если налоговый и бухгалтерский учет совпадают, т. е. нет нормируемых или неучитываемых расходов. Вести их можно в обычных таблицах Excel.
Предлагаем рассмотреть разницу между бухгалтерскими и налоговыми регистрами на примерах.
Образец регистра НУ доходов
Компания N заполняет декларацию по НП за полугодие. В сформированной за этот период оборотке величина сальдо на конец периода Кт 90.1, т. е. выручка за отчетный период составляет 3 674 064 руб., включая НДС 18%, расходы, относящиеся к реализации (Дт 90.2) — 2 865 828, внереализационные доходы (Кт 91.1) — 595 250, внереализационные расходы (Дт 91.2) — 699 836 руб.
Декларация по НП заполняется без учета НДС, поэтому сделаем небольшой расчет:
3 674 064 / 118 × 100 = 3 113 613 — это доход за полугодие без учета НДС, именно эту сумму и показывают в декларации по НП.
После заполнения лист 02 отчета выглядит следующим образом:
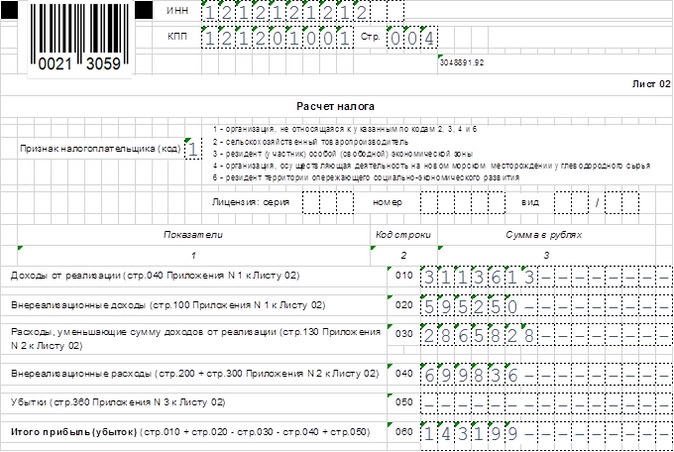
Инспекторы ИФНС при камеральной проверке полученного отчета попросили представить им для сверки налоговые регистры за 2-й квартал.
Главный бухгалтер проверяет, правильно ли заполнены регистры НУ по оборотно-сальдовой ведомости за 2-й квартал.
Строка 010 отчета (выручка с НДС) проверяется по ОСВ счета 90.1 — там указан размер выручки за период.
Вот эта оборотка:
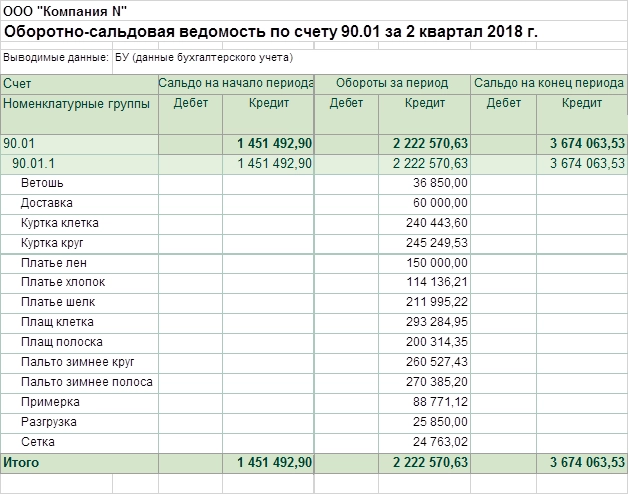
Регистр НУ по доходам от реализации был сформирован главным бухгалтером в момент заполнения отчетности.

Проведя повторные расчеты, главный бухгалтер компании N убедился в корректности составленных налогов: все требуемые налоговиками реквизиты в регистрах присутствуют и сумма строки 010 совпадает с результатами расчетов и регистра НУ.
Пример регистров НУ по внереализационным расходам
Бывает, что какие-то расходы невозможно принять к НУ — например, в организации применялись нормируемые рекламные расходы. С целью показать пример налогового регистра по налогу на прибыль в таком случае, продолжим предыдущий пример и проверим корректность размера внереализационных расходов, указанных в том самом отчете по НП компании N.
Для этого требуется оборотка счета 91.2 — по учету прочих расходов. На самом деле мы видим, что во 2-м квартале какие-то не принимаемые к НУ расходы были произведены в организации:
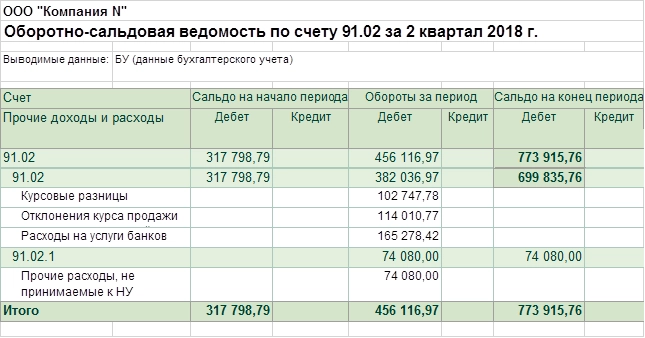
После этого мы можем посмотреть регистр НУ по внереализационным расходам, чтобы проверить, нет ли ошибки в них, не засчитаны ли такие непринимаемые расходы в сумме, показанной по строке 040 листа 02 декларации по НП:
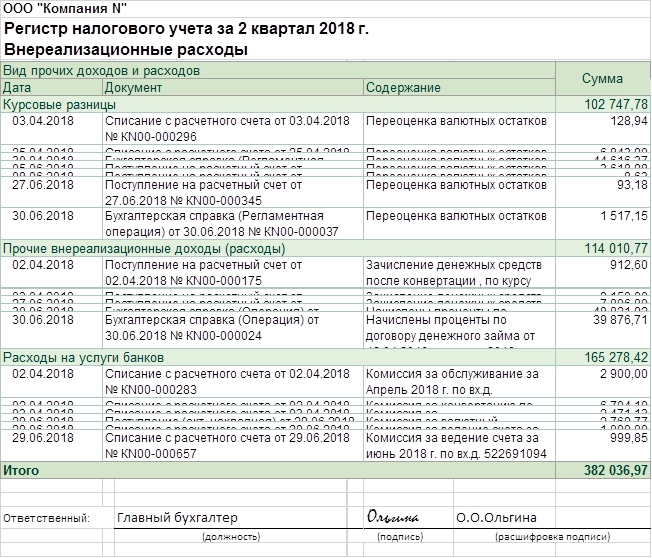
Мы убедились, что налоговый регистр заполнен правильно: ненужных в НУ расходов в нем нет; указан период, наименование регистра, даты принятия к учету первичных документов, содержание и сумма операции. Подпись с расшифровкой ответственного за ведение регистра тоже присутствует.
Сроки хранения налоговых регистров
В требовании налоговиков о представлении документов часто стоит список регистров НУ по количеству заполненных строк декларации. Штраф за каждый непредставленный документ равен 200 рублям (ст. 126 НК РФ). Они вправе применить еще и ст. 120 НК РФ за грубое нарушение правил НУ.
Расходы можно применить для уменьшения доходов только при их обоснованности и наличии первичных документов для подтверждения (п. 1 ст. 252 НК РФ).
Соответственно, в течение 4 лет (3 года возможной выездной проверки + текущий год) нужно обеспечить сохранность документов, показывающих получение доходов, осуществление расходов и уплату налогов (подп. 6 п. 1 ст. 23 НК РФ).
Не так давно Минфин напомнил, что данный срок начинается по окончании периода, в котором данный документ применялся последний раз при составлении налоговой отчетности (письмо от 19.07.2017 № 03-07-11/45829).
Таким образом, документы, подтверждающие величину убытка, в случае его переноса с целью уменьшения налоговой базы на протяжении нескольких последующих лет (п. 4 ст. 283 НК РФ), хранятся после завершения переноса этого убытка в течение 4 лет (письмо Минфина РФ от 25.05.2012 № 03-03-06/1/278).
Документы, подтверждающие формирование первоначальной стоимости амортизируемого актива, начинают отсчитывать свой 4-летний срок хранения только после завершения начисления амортизации (письмо Минфина от 12.02.2016 № 03-03-06/1/7604).
Понятно, что соответствующие регистры НУ хранятся по таким же правилам.
Налоговые регистры по НП должен иметь каждый налогоплательщик, так как ИФНС имеет право при своих регулярных проверках отчетности любой компании на ее «белизну и прозрачность» запросить их.
Важно понимать, что представляют собой регистры по НУ и как их правильно заполнить, чтобы не подставить свою фирму на нежелательные штрафы за непредставленные документы или грубое нарушение правил НУ.
В статье показаны образцы налоговых регистров по налогу на прибыль, которые помогут выполнить требования налоговиков к их оформлению.
- налоговый регистр
- налог на прибыль
- бухгалтерский учет
Регистры налогового учета
Налоговым учетом по налогу на прибыль признается учет объектов налогообложения и определение налоговой базы (ч. 1 п. 1 ст. 39 НК).
Налоговый учет по налогу на прибыль осуществляется исключительно в целях налогообложения прибыли, осуществления налогового контроля (ч. 2 п. 1 ст. 39 НК).
Налоговый учет основывается на данных бухгалтерского учета и (или) на иных документально подтвержденных данных об объектах, подлежащих налогообложению либо связанных с налогообложением (п. 2 ст. 39 НК).
Налоговый учет по налогу на прибыль ведется посредством проведения расчетных корректировок к данным бухгалтерского учета (ч. 1 п. 1 ст. 39 НК).
2. Расчетные корректировки
Расчетные корректировки — это суммы, на которые следует увеличить, уменьшить и (или) изменить данные бухгалтерского учета для того, чтобы получить информацию об объектах налогообложения и определить стоимость этих объектов.
Основаниями для проведения расчетных корректировок по налогу на прибыль являются НК и иные акты законодательства, регулирующие порядок исчисления налога на прибыль.
Расчетные корректировки проводятся только в том случае, когда для целей исчисления налога на прибыль следует внести изменения в данные бухгалтерского учета.
Для ведения налогового учета необходимо определить, следует ли проводить расчетные корректировки применительно к каждому элементу налогового учета.
В связи с тем, что налоговый учет — это учет объектов налогообложения, а объектом налогообложения для налога на прибыль является валовая прибыль, для расчета которой необходимо определить доходы и расходы, то можно говорить о том, что элементами налогового учета являются именно доходы и расходы.
Соответственно, и расчетные корректировки производятся к элементам налогового учета — доходам и расходам.
Информация о каждом элементе налогового учета отражается в регистрах налогового учета.
Принцип о соответствии доходов и расходов (наличие связи между произведенными расходами и поступлениями) — это принцип, применяемый для целей бухгалтерского учета. При этом расходы, которые невозможно соотнести с доходами определенного отчетного периода, признаются в составе расходов того отчетного периода, в котором они были произведены (п. 32 Инструкции N 102).
В то же время в бухгалтерском учете доходы и расходы в зависимости от их характера, условий осуществления и направлений деятельности организации подразделяются на (п. 5 Инструкции N 102):
доходы (расходы) по текущей деятельности;
доходы (расходы) по инвестиционной деятельности;
доходы (расходы) по финансовой деятельности.
Для целей налогового учета в соответствии с главой 16 НК в зависимости от характера, условий осуществления и направлений деятельности доходы (и соответственно расходы) разделены на:
доходы (затраты) от реализации;
внереализационные доходы (расходы).
Несмотря на различия в терминологии и подходах определения доходов и расходов в налоговом и бухгалтерском учетах, как правило, доходы (расходы), отражаемые на счетах бухгалтерского учета, участвуют и в формировании налоговой базы по налогу на прибыль. Но так бывает не всегда. Например, если какой-либо доход (расход) не признается доходом в бухгалтерском учете, а в соответствии с главой 16 НК он должен увеличивать (уменьшать) базу для исчисления налога на прибыль, то следует просто произвести расчетную корректировку и отразить данный доход (расход) в налоговом учете.
Пример
Организация вправе возместить работнику, командированному по Республике Беларусь, суточные в большем размере, чем установлено приложением 1 (ч. 3 ст. 7, ч. 4 ст. 95 ТК).
В бухгалтерском учете суточные, возмещаемые работнику сверх размеров, установленных приложением 1, отражаются в составе расходов по текущей деятельности (п. 8 Инструкции N 102).
В связи с этим для того, чтобы правильно определить налоговую базу по налогу на прибыль, следует произвести расчетную корректировку данных бухгалтерского учета.
3. Общие подходы к ведению регистров налогового учета
Субъекты хозяйствования обязаны вести налоговый учет. Однако формы регистров налогового учета законодательством не установлены. Поэтому у плательщиков существует право выбора только самой формы ведения налогового учета, но не ведения либо неведения непосредственно учета.
Конкретный порядок ведения налогового учета целесообразно отразить в учетной политике.
Отражение информации об элементах налогового учета рассмотрим с использованием регистров налогового учета. Для этих целей в регистрах налогового учета на основе данных бухгалтерского учета необходимо отразить сводную информацию об элементах налогового учета, провести (при необходимости) расчетные корректировки к этим элементам и отразить информацию о показателях, принимаемых для определения размера налоговой базы.
По своей сути регистры налогового учета можно представить как сводные специальные формы (таблицы), которые могут вестись как на бумажных носителях, так и в электронном виде.
Порядок ведения регистров налогового учета отличается от порядка ведения регистров бухгалтерского учета. Регистры бухгалтерского учета содержат хронологическую и (или) систематическую группировку хозяйственных операций, отраженных на счетах бухгалтерского учета (абз. 24 ст. 1, абз. 5 п. 3 ст. 11 Закона N 57-З). Ведение налогового учета не подразумевает отражение операций по счетам. В регистрах налогового учета отражаются только показатели в их стоимостном выражении, необходимые для исчисления налога на прибыль. Данные показатели берутся из данных бухгалтерского учета и путем применения (либо неприменения) к ним расчетных корректировок определяются показатели (элементы) налогового учета.
Только после отражения всех хозяйственных операций на счетах бухгалтерского учета можно приступать к ведению регистров налогового учета (т.е. к заполнению соответствующих форм).
В связи с тем, что отчетным периодом по налогу на прибыль является календарный квартал, заполнение регистров налогового учета следует производить с этой же периодичностью.
Данные из регистров налогового учета переносятся в налоговую декларацию (расчет) по налогу на прибыль, где все показатели отражаются уже нарастающим итогом с начала календарного года. В связи с этим целесообразно и в регистрах, помимо квартальных показателей, отражать данные нарастающим итогом с начала календарного года.
Исходя из назначения регистров налогового учета целесообразно, чтобы они содержали следующую информацию:
— наименование регистра (например, регистр доходов от реализации);
— наименование отчетного месяца (квартала) и года, за который ведется регистр;
— подпись лица, ответственного за составление регистра;
— состав и наименование показателей, внесенных в регистр (например, выручка от реализации продукции);
— стоимостная характеристика показателей, отраженных в регистре, а также общая сумма стоимостных характеристик этих показателей по регистру.
4. Виды регистров налогового учета
Виды регистров налогового учета и показатели, которые могут найти отражение в данных регистрах, можно представить так, как изображено на схеме 1.