Платёжный агрегатор
Если у вас есть интернет-магазин, вы наверняка заботитесь о его удобстве для покупателей. Сложно найти товар, добавить его в корзину или оплатить? Клиент может не завершить покупку и уйти к конкурентам. Оплата товара — один из шагов, на котором всё должно быть гладко. Существуют десятки способов оплаты, включая банковские карты, Apple Pay и Google Play, электронные кошельки и интернет-банкинг. Не учесть какой-то из них — значит потерять часть клиентов. Поэтому у вас есть два варианта: настраивать все способы оплаты самостоятельно, оформляя документы и проводя интеграции с каждым по отдельности, или обратиться к платёжному агрегатору.
Платёжный агрегатор для интернет-магазина — это способ подключить десятки способов оплаты, заключив всего один договор. После этого ваши покупатели смогут оплачивать покупки так, как им удобно, а вы будете получать средства на свой счёт.
Как работает платёжный агрегатор?
- Покупатель оформляет заказ в интернет-магазине и переходит на страницу оплаты.
- На этой странице он выбирает способ оплаты, а затем вводит необходимые данные.
- Агрегатор платежей проверяет безопасность операции и осуществляет транзакцию.
- После оплаты пользователь возвращается на сайт магазина, а сервер магазина получает данные об успешной транзакции.
В итоге на покупку пользователь тратит 1–2 минуты.
Какие проблемы решает агрегатор?
- Экономит время и деньги на подключение способов оплаты. Разные типы оплат требуют заключения нескольких договоров с компаниями и банками. Помимо этого для их интеграции часто приходится дорабатывать сайт, тратить время и деньги на услуги разработчиков. Агрегатор платежей решает эту проблему: вы заключаете всего один договор с одной организацией на несколько способов оплаты сразу, что особенно актуально для новых интернет-магазинов.
- Обеспечивает защиту от мошеннических операций и безопасность данных покупателей. Антифрод-фильтры требуют дополнительного подтверждения для подозрительных операций и замораживают мошеннические транзакции.
Как выбрать агрегатор платежей?
Агрегаторы платежей отличаются функционалом, специализацией, комиссиями и качеством обслуживания. При выборе сервиса стоит учесть несколько основных моментов.
- С кем работает агрегатор. Часть компаний специализируются только на малом бизнесе, а при работе с крупным могут давать сбои, и наоборот. Возможно, вам нужен платёжный агрегатор для физических лиц или нерезидентов, или же вы собираетесь принимать платежи от юридических лиц — все эти моменты лучше уточнить заранее.
- Тарифы. Обычно агрегаторы берут комиссию с полученных платежей. Размер комиссии может отличаться в зависимости от способа оплаты и оборота магазина. Некоторые агрегаторы могут предложить индивидуальные условия. Важно понимать, что у компаний, предлагающих низкие тарифы, могут быть другие существенные недостатки.
- Надёжность. Как правило, крупные агрегаторы, работающие с большим количеством интернет-магазинов, уже имеют хорошую репутацию на рынке и соответствующий уровень сервиса. Доверием они будут пользоваться и у ваших клиентов, переходящих на страницу оплаты.
- Качество техподдержки. Если возникнут трудности с оплатой у ваших клиентов, важна оперативная реакция и быстрое решение проблемы. Поддержка, доступная только в рабочие дни и в дневное время — не лучший вариант, если большинство ваших клиентов покупают вечером или в выходные.
- Простота подключения. На оформление документов и установку платёжной системы на сайт может уйти немало времени. Ознакомьтесь с перечнем документов и требованиями агрегатора, прежде чем оставлять заявку.
- Сроки перечисления средств на ваш счёт. После отправки товара важно понимать, когда вы получите за него деньги: через день, два или неделю.
Дополнительные функции
Помимо базового функционала, каждый агрегатор имеет свои «фишки», которые могут оказаться полезными именно вашему бизнесу.
Выставление счетов. Эта опция позволяет отправлять счета пользователям по e-mail, а также ссылками в мессенджерах, чатах, приложениях или SMS. То есть вы можете осуществлять продажи даже без сайта. В ЮKassa такая опция есть.
Индивидуальное оформление платёжной страницы. Сюда входит дизайн страницы, брендирование и настройка интересующих вас полей для заполнения. В ЮKassa вы можете создать форму оплаты со своим дизайном.
WS-интеграция позволяет покупателю оплачивать покупку, не покидая сайт магазина. Это важно, поскольку переход на платёжную страницу с новым незнакомым интерфейсом может вызвать у пользователя подозрения в безопасности платежа.
Рекуррентные платежи — удобны, если вы продаёте продукт или услугу с абонентской платой. После первого успешного платежа система запоминает платёжные данные покупателя, и впоследствии деньги регулярно списываются со счёта клиента автоматически. Клиентам ЮKassa эта функция доступна.
В чём отличия ЮKassa от других агрегаторов платежей?
ЮKassa — это самое популярное платёжное решение в Рунете, её используют 120 000 магазинов. Предприниматели и покупатели доверяют нам и выбирают ЮKassa из-за ряда важных преимуществ.
Быстрое бесплатное подключение
ЮKassa можно подключить за 3 дня, для этого достаточно паспорта директора интернет-магазина. Для этого не нужно никуда ехать: документы можно подать через личный кабинет. Удобный API и готовые модули для большинства известных CMS позволяют установить ЮKassa на сайт без долгой разработки.
Высокая конверсия
ЮKassa поддерживает 20 способов оплаты, включая Apple Pay и Google Play, оплату банковскими картами, интернет-кошельками, через онлайн-банкинг и со счёта мобильного. При оплате картами система работает сразу с пятью банками: если в одном банке произошёл сбой, оплата переводится на другой быстро и незаметно для пользователя.
Выгодные тарифы
ЮKassa работает без абонентской платы. Комиссия от 2,8% при приёме платежей с карт. Если оборот компании по онлайн-платежам выше 5 млн в месяц, мы предложим вам индивидуальные условия. Посмотреть все тарифы можно на сайте.
Универсальность
Через ЮKassa проходит 600 платежей в секунду. Сервис используют большие торговые площадки и маленькие магазины. Сегодня не так просто найти платёжный агрегатор для физических лиц — ЮKassa работает с самозанятыми и решает эту проблему. Мы принимаем платежи от юридических лиц и работаем с нерезидентами.
Безопасность
Раз в год ЮKassa проходит проверку на соответствие стандартам безопасности платёжных систем Visa и Mastercard. Для обмена данными используются только защищённые соединения — платёжные данные ваших клиентов никто не украдёт.
Антифрод ЮKassa использует машинное обучение и учитывает риски для разных типов бизнеса. Настройки антифрода можно менять в зависимости от потребностей компании, чтобы найти баланс между безопасностью и сохранением высокой конверсии. Фильтры распознают клиентов, которым можно доверять, и для них процесс оплаты становится проще.
Быстрое зачисление средств
Вы можете легко планировать расходы, зная, что деньги от покупателей гарантированно будут на вашем счету на следующий день.
Соблюдение 54–ФЗ
Мы поможем вам выбрать онлайн-кассу. Вам останется приобрести её и заключить договор с ОФД. ЮKassa будет передавать онлайн-кассе всю информацию о платежах, чтобы формировать чеки и отправлять их в ФНС.
Платежи в кредит и рассрочку
В ЮKassa можно подключить оплату по частям: в кредит или рассрочку. Если у клиента нет достаточной суммы на счету в данный момент, он всё равно сможет совершить покупку. По опыту магазинов, подключение этой опции позволяет повысить продажи и увеличить средний чек.
Дополнительные опции
Платёжную страницу можно настроить под себя: подключить индивидуальный дизайн и автозаполнение форм. Предавторизация, повтор платежей, выставление счетов в личном кабинете и многие другие опции подключаются бесплатно. Если у вас не сайта, с ЮKassa вы можете выставлять счета покупателям через мобильное приложение или отправлять ссылками в чатах и мессенджерах.
Минимум документов, удобный личный кабинет, установка на сайт без разработки, безопасность и выгодные тарифы для бизнесов любого размера — всё это ЮKassa. Подключите её бесплатно и предоставьте своим клиентам возможность платить так, как им удобно.
Как бизнесу принимать платежи через агрегаторы
Платежный агрегатор — это сервис по приему платежей, через который бизнес может принимать оплату на сайте разными способами.
Через платежный агрегатор покупатель может выбрать, как ему удобнее оплатить покупку, в том числе в разных валютах. Расскажу, что это и чем отличается от эквайринга.
ПАРТНЕРСКИЙ МАТЕРИАЛ
Я заработала 100 000 рублей на Tinkoff Black
Узнайте, как повторить этот опыт и оформить карту
Хочу знать
Какие способы оплаты есть у агрегаторов
Платежный агрегатор позволяет работать одновременно с разными платежными системами.
Если и покупатель, и продавец находятся в России, есть такие способы оплаты:
- картой разных платежных систем — «Виза», «Мастеркард» или «Мир»;
- электронным кошельком, например «Юмани», «Киви»;
- через Систему быстрых платежей — СБП;
- деньгами со счета мобильного телефона;
- через платежные системы и сервисы — например, «Мир-пэй» ;
- банковским переводом по реквизитам;
- наличными в терминалах.
До февраля 2022 года были доступны и другие сервисы, например «Эпл-пэй» , «Вебмани» и «Пэйпэл», но они больше не работают в России. Некоторые агрегаторы принимают платежи даже в криптовалютах. В России принимать плату за товары и услуги в криптовалюте запрещено законом о цифровых финансовых активах.
Агрегатор собирает платежи покупателей и присылает их продавцу на банковский счет или электронный кошелек.
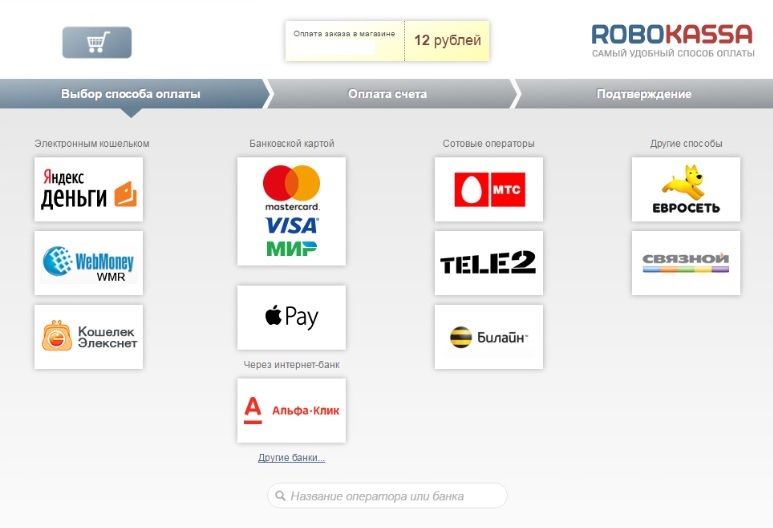
Вот так выглядит страница оплаты у «Робокассы»
С кем сотрудничать — с компаниями, ИП, самозанятыми, резидентами или нерезидентами РФ, — агрегатор решает сам. Правила агрегатора обычно есть на сайте.
Чаще крупные агрегаторы работают с юридическими лицами и ИП, но не все принимают платежи для физлиц. Например, «Робокасса» временно не работает с физлицами без статуса ИП, включая самозанятых, а «Юкасса» работает с самозанятыми, но запрещает подключать прием платежей физлицам без статуса ИП или самозанятости.
Чем агрегатор отличается от банковского эквайринга
Эквайринг — это услуга, с помощью которой бизнес принимает оплату банковской картой через терминал или интернет. Бизнес заключает договор с банком, банк предоставляет терминал для оплаты картой или онлайн-шлюз для расчетов, и через них покупатели могут оплачивать покупки банковской картой.
Эквайринг — это только один из способов расчетов. В агрегаторе же много способов расчетов сразу, и покупатель может выбрать более удобный. Но агрегаторы подходят только для онлайн-торговли: чтобы принимать карты в офлайн-магазине, понадобится эквайринг с терминалом.

Какой агрегатор выбрать
Агрегаторов платежей много. Расскажу о самых популярных.
«Юкасса». Можно использовать организациям, ИП и самозанятым без статуса ИП. Принимает оплату в платежных системах «Виза», «Мастеркард», «Маэстро», «Мир», JCB, карты «Американ-экспресс», электронные деньги через «Юмани» и «Киви-кошелек» и наличные. Еще есть оплата через интернет-банки Сбербанка, «Альфа-банка», Тинькофф Банка. Поддерживает платежи с баланса телефона у основных операторов, это «Мегафон», «Билайн», МТС и «Теле-2» , и платежи от бизнеса бизнесу через Сбербанк.
«Робокасса». Работает только с юридическими лицами и ИП. Позволяет принимать банковские карты, в том числе карты зарубежных банков, электронные деньги через «Юмани» и «Киви-кошелек», карты рассрочки, например «Халву», оплату с баланса телефона и наличными. Также принимает оплату через сервис «Самсунг-пэй».
«Юнителлер». Работает только с юридическими лицами. Принимает банковские карты семи международных платежных систем, в том числе различные карты лояльности с возможностью оплаты и электронные деньги: «Вебмани», «Юмани» и «Киви». Работает с сервисом «Самсунг-пэй».
PayMaster. Работает с юридическими лицами и любыми физическими лицами. Принимает банковские карты, поддерживает переводы через Систему быстрых платежей, электронные кошельки, переводы со счета мобильного телефона и оплату наличными через терминал.
OnPay. Работает с юридическими лицами и любыми физическими лицами. ИП и организациям для вывода денег на расчетный счет или электронный кошелек нужно подписать бумажный договор, а самозанятым для вывода на электронный кошелек достаточно присоединиться к оферте. Принимает банковские карты, поддерживает электронные кошельки.
Стоимость услуг агрегаторов обычно зависит от оборотов клиента или выбранного тарифа. Например, у «Юкассы» при обороте до миллиона рублей интернет-эквайринг стоит 3,5%, свыше — 2,8%. При оборотах свыше пяти миллионов рублей индивидуальные тарифы.
В «Робокассе» интернет-эквайринг в зависимости от выбранного тарифа стоит от 2,5%, электронные деньги — от 3,5%, оплата картами рассрочки — 10%.
2,5% начальная комиссия за интернет-эквайринг в «Робокассе»
Как настроить прием платежей через агрегатор
Чтобы получать платежи через агрегатор, нужно зарегистрироваться на его сайте и заключить договор — часто это можно сделать онлайн. Например, у «Робокассы» при регистрации бизнеса на сайте создается «магазин» — что-то вроде личного кабинета.
В магазине владелец указывает адрес своего сайта и банковские реквизиты, а потом проходит двухэтапную активацию: сначала нужно отправить заявку, затем — один рубль по реквизитам «Робокассы» в качестве пробной транзакции. После этого можно получать деньги от клиентов.
Есть три способа получать деньги через агрегатор: через платежную форму на сайте онлайн-магазина, через кнопку или через передачу ссылки на оплату клиенту.
Через платежную форму. Для этого нужно добавить платежную форму на сайт, где покупатели оформляют заказ. У некоторых агрегаторов есть уже готовые модули, которые можно встраивать в конструкторы сайтов, если у магазина сайт собран на таком. Например, у «Юкассы» есть готовые модули для «Вордпресса» и «Тильды». У многих есть готовые модули для мессенджеров и маркетплейсов, у других — для фреймворков, на которых разрабатываются сайты.
ЮKassa: сервис для приёма платежей в интернете
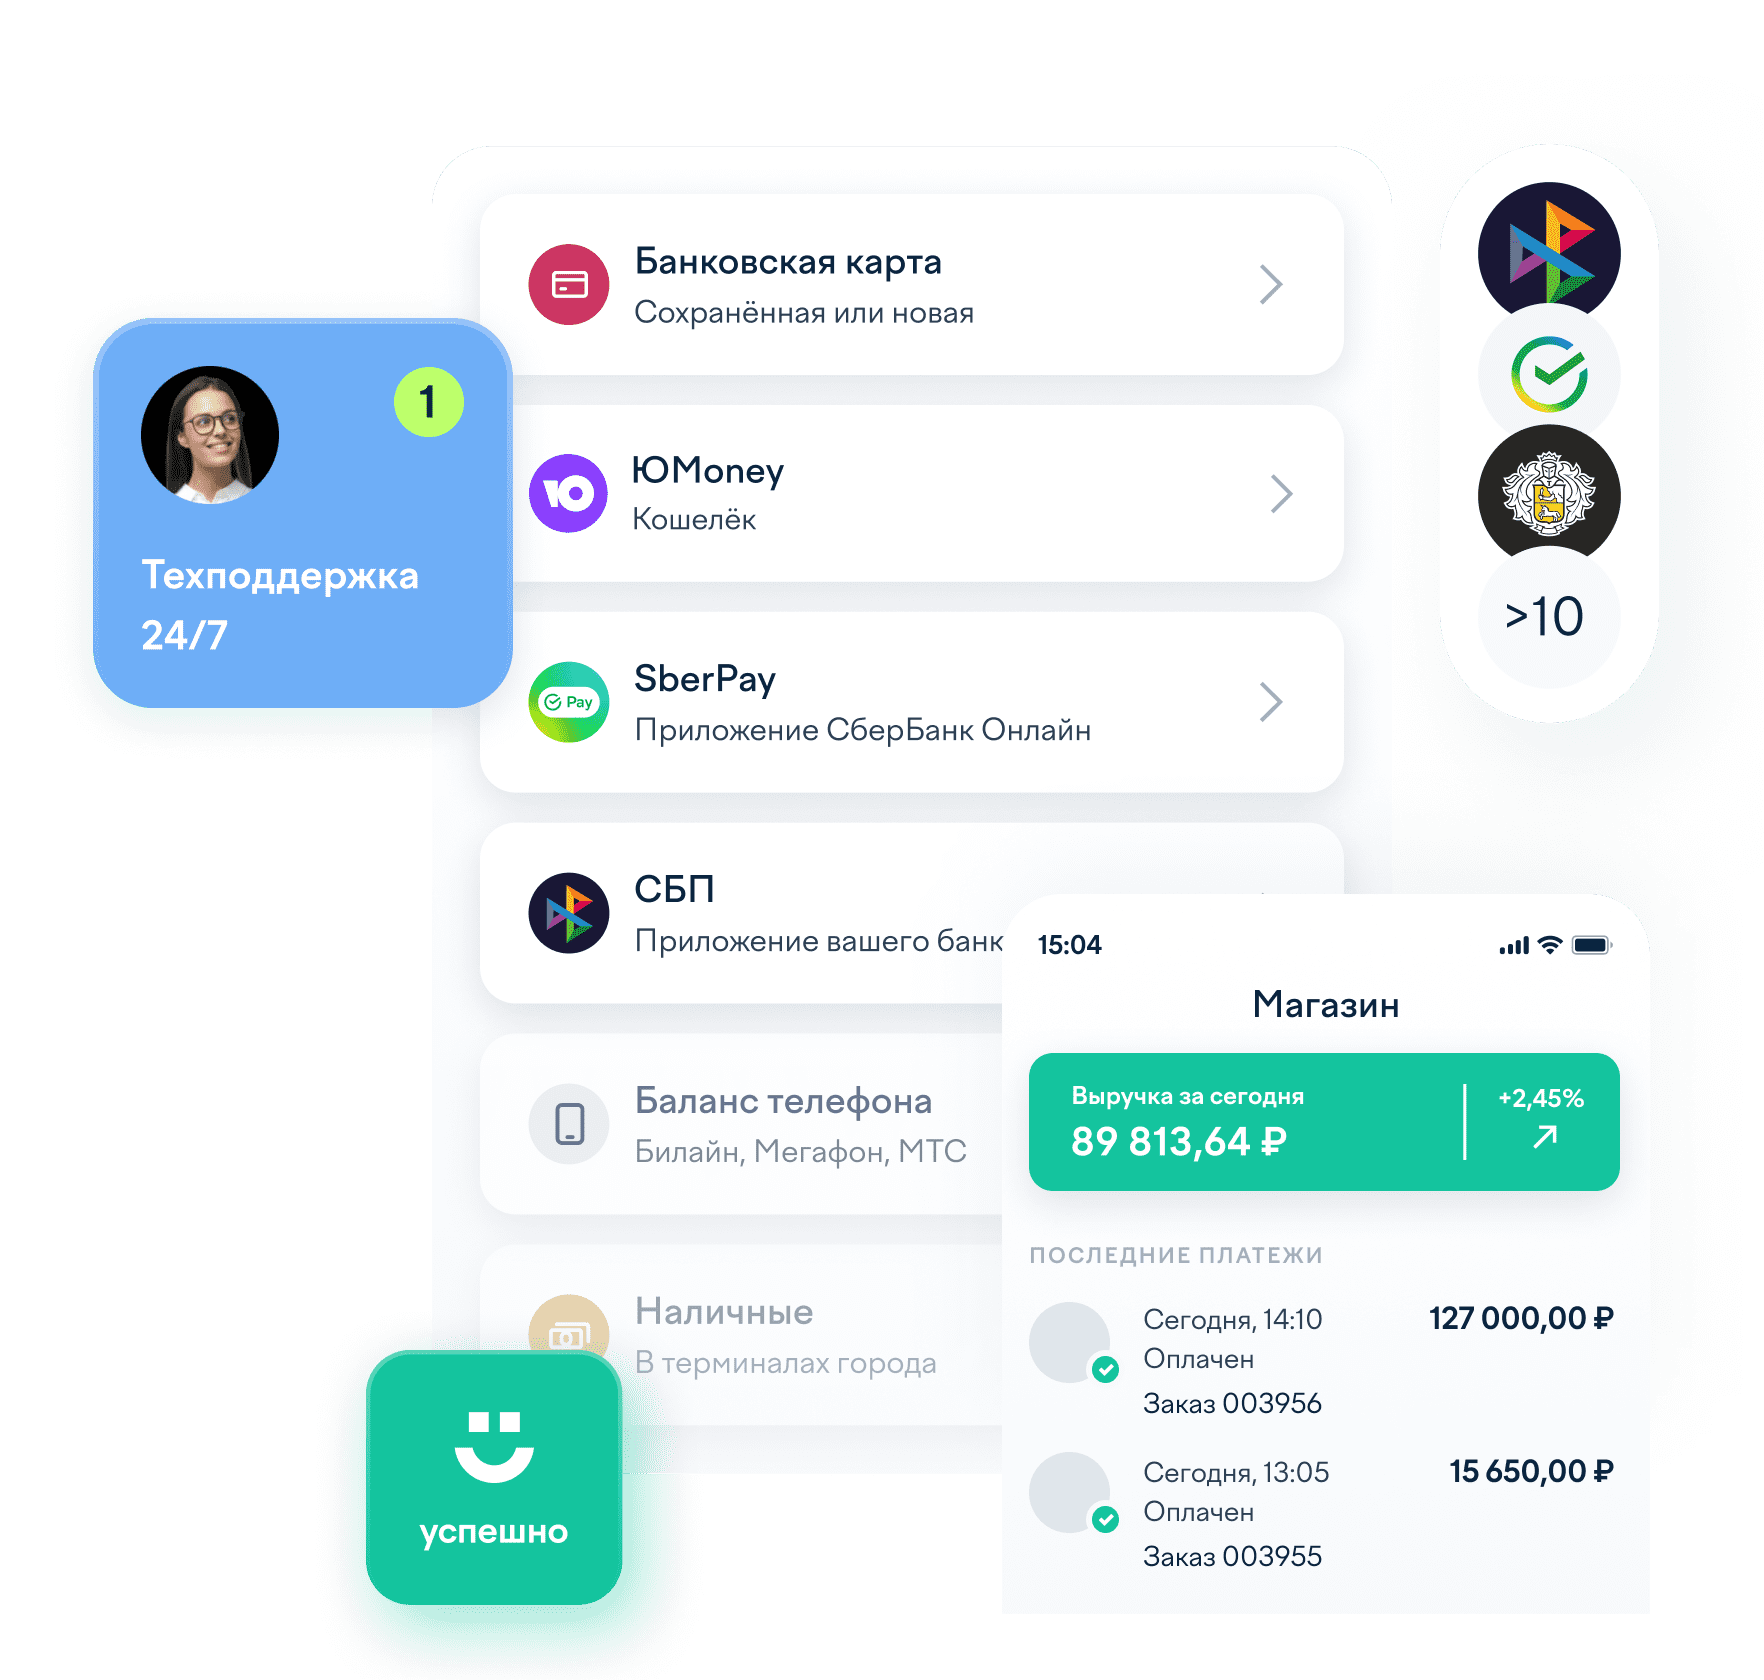
Заключаете договор — нужен минимальный набор документов.
Проводите интеграцию. Проще всего взять готовый платёжный модуль для сайта — или начать выставлять счета, даже без сайта.
Всё о подключении к ЮKassa
Готовые интеграции с сайтами
У большинства популярных конструкторов сайтов и платформ есть платёжные модули для ЮKassa — нужно просто включить и настроить.
Найти свой модуль
Для продвинутых: есть API и mSDK
Если хотите самостоятельно встроить ЮKassa на сайт или в приложение — поможет наша документация.

Больше 10 способов оплаты и удобные платёжные формы
Пройдите путь покупателя в тестовом магазине и посмотрите, как выглядит процесс оплаты в популярных платёжных формах: виджете и на странице ЮKassa.
О платёжных формах
О способах оплаты
Комиссия только за успешные платежи
У нас нет отдельных комиссий за отмену платежа или возврат.
Поддержка всегда рядом — 24/7
Если у вас есть вопросы, напишите нам в чате, отправьте письмо на b2b_support@yoomoney.ru или позвоните — по телефону 8 800 250‑66‑99.

Введите показатели своего бизнеса за месяц — посчитаем, сколько вы сможете дополнительно заработать с решениями ЮKassa
Решения, которые могут помочь увеличить конверсию
Автоплатежи , чтобы регулярно списывать деньги за подписки, абонентскую плату и автоматически пополнять счёт.
Кредитование — с ним покупателю будет проще решиться на крупную покупку.
Оплата покупок без карты под рукой
- Через SberPay — достаточно подтвердить платёж в приложении Сбера
- Картой, сохранённой в магазине, ЮMoney или Сбер ID — нужен только код из пуша или смс
Как принимать платежи через ЮKassa
Не только приём платежей
Расчётный счёт для ИП и ООО с живой поддержкой
Решение для платформ
Автоматизирует процессы маркетплейсам и агрегаторам
Заплатить по частям
Покупатели смогут получить товар сразу, а оплатить его потом
Идеально подходит для подписок и абонентской платы
Расчётный счёт для ИП и ООО с живой поддержкой
Решение для платформ
Автоматизирует процессы маркетплейсам и агрегаторам
Заплатить по частям
Покупатели смогут получить товар сразу, а оплатить его потом
Идеально подходит для подписок и абонентской платы
Обслуживание счёта — 0 ₽
На тарифе «Лайт», а если по счёту нет операций — на остальных тарифах тоже.
Что говорят наши клиенты
Как крупнейший китайский маркетплейс рассчитывается с российскими поставщиками
Вместе с ЮKassa мы выстроили архитектуру для расчётов между покупателями и российскими поставщиками.
Руководитель по развитию финансовых и платёжных сервисов AliExpress
Как учить английский и не оплачивать весь курс за раз
Клиенту приходит сообщение с суммой оплаты, на которое нужно ответить. Это называется рекуррентные платежи.
Управляющий партнёр SkyEng
Как интегрировать платежи в приложение без разработки
Подключение оплаты картами требовало серьёзной доработки приложения и серверной части. ЮKassa помогла настроить онлайн-оплату за неделю.
Гендиректор «Периодика Пресс» и основатель 365done.ru
Как принимать платежи с соблюдением всех тонкостей 54-ФЗ
ЮKassa — это удобно и выгодно. Наши клиенты могут подключить ЮKassa к сайту в пару кликов и принимать платежи с соблюдением всех тонкостей 54-ФЗ. А пользователи магазинов — оплатить любым привычным способом.
Директор по развитию сервиса Ecwid в России
Как запустить сайт и заработать
Сотрудничество с ЮKassa позволяет предпринимателям запустить сайт и уже через несколько дней начать зарабатывать.
Основатель и генеральный директор «Nethouse»
ЮKassa — один из лучших платёжных сервисов России в 2021 году по рейтингу РБК, с высокими баллами за технологичность и разнообразие способов оплаты
подключенных магазинов (данные на сентябрь 2022 года)
аптайм за 2022 год
Под кредитованием понимается метод «Заплатить по частям». Это обозначение способа оплаты, доступного для подключения в сервисе ЮKassa, и в рамках которого оплата товаров и/или услуг осуществляется за счёт суммы займа, предоставляемого ООО «МКК „Кредит Лайн“» (регистрационный номер записи в государственном реестре микрофинансовых организаций 2120150001955 в соответствии со свидетельством ФСФР России № 0002195 от 14.08.2012. Юридический адрес: 1141407, Московская область, город Химки, улица Лавочкина, стр. 2A).