Тайны кредиторов: как банки проверяют заемщиков перед выдачей кредита
Рассказываем, что такое кредитная история, как она влияет на вероятность получения займа и что делать, если история недостаточно хороша. .
Чтобы одобрить обращение за заемными средствами, банк должен удостовериться в надежности заемщика: убедиться, что он вернет деньги в полном размере и вовремя. До принятия решения заимодатель оценивает гражданина внешне, изучает справку о доходах, правильность заполнения документов. Однако ключевым параметром одобрения остается проверка кредитной истории.
Рассказываем, что такое кредитная история, как она влияет на вероятность получения займа и что делать, если история недостаточно хороша.
Кредитная история — ваше финансовое досье
Почему для финансовых организаций кредитная история граждан имеет такое значение? Потому что сведения из КИ показывают, как человек ведет себя с долговыми обязательствами. Иными словами, КИ раскрывает особенности индивидуального денежного поведения, — словно личное финансовое досье.
Из истории банкиры узнают, когда и в каком объеме заемщик получал денежные средства, соблюдал ли график платежей, какие банки одобряли заявки, а какие — отказывали в кредитовании.
Кредитный отчет продемонстрирует, как плательщик вел себя в роли созаемщика по ипотеке — регулярно ли гасил задолженность, не допускал ли просрочек. Покажет, становился ли человек поручителем, когда и для кого, а главное — как этот кредит закрывался.
Что входит в кредитный отчет
Важно понимать, что КИ — официальный документ. Записи о кредитных историях собирает Центральный каталог кредитных историй (ЦККИ) Банка России. А сами кредитные отчеты хранятся в специальных организациях: бюро кредитных историй.
Отчет строится из четырех частей.
- Первая часть — титульная. Там хранятся персональные данные о человеке: ФИО, дата и место рождения, сведения о дееспособности, данные паспорта — серия, номер, дата выдачи, кем выдан, адрес регистрации и место жительства. Если при обращении за банковскими продуктами вы оставляли номер СНИЛС и ИНН, они тоже отобразятся в разделе.
- Вторая часть — основная. Она рассказывает обо всех ваших закрытых и активных займах, а также фиксирует даты погашения задолженностей, сведения об оставшихся долгах, просрочках.
Здесь же отражаются сведения неисполненном решении суда или взыскании долга судебными приставами за неоплаченные услуги операторов сотовой связи и ЖКХ, а также сведения об алиментах
Как банки проверяют кредитную историю заемщика
В отличие от кредиторов, субъект КИ истории может получить все 4 раздела отчета. Если вы обращаетесь за займом в фин. учреждение, оно сделает запрос в БКИ, но увидит лишь информационную часть — безусловно, имеющую значение, но не самую интересную.
Просматривать остальные части отчетности банки могут лишь с письменного согласия потенциального заемщика. В интересах клиента — дать это согласие. Так кредитор поймет, что человеку нечего скрывать.
Самая желанная часть КИ для заимодавцев — основная. Она дает точное представление о долговых обязательствах и их исполнении со стороны субъекта КИ. То есть основная часть позволит банку познакомиться с вами, как с заемщиком, узнать о ваших сильных и слабых сторонах, сделать прогноз о вашем будущем финансовом поведении в роли потребителя банковского продукта.
Что для банка в КИ имеет особое значение
Первое, на что смотрит кредитор — факт просрочки платежей. Это главный показатель вашей финансовой дисциплины. Чем больше просрочек, и чем дольше срок, на который вы опаздывали с платежами, тем хуже.
Спрятать информацию о просрочках у кредитозаемщика не получится — эти данные уже есть в информационном блоке, доступном финансовым организациям и без согласия владельца КИ. Чтобы увеличить шансы на получение кредитов в будущем, важно вносить платежи вовремя или досрочно, избегая просрочек.
Банкам также важно узнать, сколько раз и как часто вы отправляли запросы на кредитование, какой природы были эти запросы. Если вы брали разные кредиты — автокредит, потребительский, ипотеку, пользуетесь кредитной картой, да еще и не допускали просрочек — плюс вам в кредитную карму. При этом слишком много заявок, поданных одновременно или за короткий срок в разные банки, а также частые отказы снижают ваши шансы на одобрение займа.
Кроме этого, банкам могут быть интересны дополнительные параметры — возраст, семейное положение, стаж работы. Так, шансы получить ссуду у молодых студентов, пенсионеров и граждан средних лет неодинаковы: возраст в диапазоне от 18 до 24 и 65+ лет кредиторы считают ненадежным — есть вероятность, что от представителей этих групп населения деньги обратно получить не получится. Статистика также говорит, что семейным парам, состоящим в браке, займы одобряют чаще — как и тем, у кого есть высшее образование, стабильная работа и большой стаж.
В КИ содержится и то, что для банков значения не имеет — например, пол человека или то, какие учреждения запрашивали КИ ранее. А вот на персональный кредитный рейтинг, если вы дали согласие на доступ банка к основной части вашей кредитной истории, банкиры посмотрят непременно.
Как персональный кредитный рейтинг поможет вам получить кредит
Персональный кредитный рейтинг (ПКР) показывает вашу финансовую оценку — как вы брали и отдавали кредиты до сих пор. Именно это больше всего интересует банк, в который вы подали заявку на новый (или первый в жизни) кредит.
НБКИ рассчитывает ПКР с помощью математического алгоритма. Программа взвешивает все записи из кредитной истории и присваивает им численное значение. Их сумма — ваш кредитный рейтинг. Всего можно набрать 999 баллов — такая высокая цифра покажет банку, что вы благонадежный плательщик. Чем выше ваш показатель, тем больше шансов на положительный ответ заимодателя. Клиенты с высоким ПКР берут кредиты на более выгодных условиях: под более низкий процент на более длинный срок.
Узнать свой кредитный рейтинг можно в личном кабинете на сайте НБКИ. Для этого нужно зарегистрироваться и подтвердить свою личность через Госуслуги. Запросить ПКР можно бесплатно неограниченное количество раз. Продвинутые заемщики делают это прямо перед тем, как подавать заявку на новый кредит, чтобы заранее оценить свои шансы. А наиболее мудрые — за пару месяцев перед обращением в банк, чтобы успеть улучшить свой рейтинг.
Как проверить кредитную историю: платные и бесплатные способы
Плохая кредитная история — одна из основных причин, из-за которых банки могут отказать заемщику в выдаче кредита на его имя. Повлиять на этот показатель могут самые разные вещи — от небольших просрочек при выплате предыдущего займа до систематических крупных задолженностей перед банком или полной невыплаты долга.
Команда Райффайзен Банка
Чтобы оценить свои шансы на получение нового кредита, может быть полезно проверить свою кредитную историю. Это либо поможет убедиться, что с ней все в порядке, либо даст вам понять, что пора заняться ее исправлением. Разбираемся, что такое кредитная история, для чего она нужна и как проверить ее самостоятельно.
Кратко — что такое КИ
Кредитная история — это буквально история взаимоотношений заемщика с его кредиторами. Это своеобразное досье, в котором находится информация обо всех кредитах и займах клиента: какие суммы и на какой срок он занимал, насколько своевременно и аккуратно возвращал долг, допускал ли просрочки, были ли у него пени или штрафы, отказывали ли ему раньше в выдаче кредита.
Кредитная история считается хорошей, если заемщик вовремя возвращал занятые им средства, своевременно вносил ежемесячные платежи и не допускал просрочек — а в противном случае она будет считаться плохой. Даже если человек никогда не брал кредитов, его кредитная история может быть отрицательной — например, если у него есть неоплаченные штрафы ГАИ или задержки по выплате алиментов.
Где хранится КИ
Хранением кредитных историй заемщиков занимаются различные бюро кредитных историй (БКИ) — компании, которые составляют, обрабатывают и хранят информацию обо всех людях, которые когда-либо обращались в кредитные организации за выдачей средств. Всего в стране сейчас работают девять БКИ, аккредитованных Центробанком, и еще несколько неаккредитованных, и кредитный отчет по конкретному человеку возможно получить в любом из них или даже сразу в нескольких.
Чтобы узнать, в каком именно БКИ находится ваша кредитная история, необходимо сделать запрос в Центральный каталог кредитных историй — ЦККИ. Это созданная Центробанком база данных, где хранится информация о том, в каком БКИ находится ваше досье. Получить доступ к сведениям каталога кредитных историй можно с помощью портала Госуслуги, на сайте ЦБ, в своем банке.
Зачем проверять КИ
Банки проверяют кредитную историю своих клиентов, чтобы оценить их надежность и понять, можно ли выдать им очередной заем. Также она может быть интересна работодателям клиента, страховым компаниям или компаниям каршеринга. Но в следующих трех ситуациях узнать свою кредитную историю может быть полезно и самому заемщику.
- Перед получением нового кредита. Информация о своей кредитной истории поможет вам оценить свои шансы на одобрение заявки. Если выяснится, что история плохая, то это может быть знаком того, что стоит пересмотреть свои планы и сначала заняться ее исправлением.
- После потери документов. В случае утери паспорта важно проверить, что утраченный документ не попал в неправильные руки и его не использовали мошенники, чтобы взять кредит на ваше имя.
- Чтобы убедиться, что данные вашей КИ переданы верно. Хорошая КИ может быть испорчена из-за технических неполадок — например, случайно приписанных вам просрочек, которые вы не совершали, или различных технических сбоев. Чтобы не допустить этого, необходимо периодически контролировать свою КИ и следить за правильностью представленной в ней информации.
Платные и бесплатные способы проверки КИ
Российские заемщики имеют право дважды в год проверить свою кредитную историю бесплатно. Если лимит бесплатных проверок закончился, то следующие проверки будут уже платными. Если не хочется заниматься проверкой самостоятельно, можно узнать свою КИ через посредников — эта услуга также будет платной.
Как проверить КИ через портал Госуслуг
Чтобы получить кредитную историю при помощи Госуслуг, необходимо:
- иметь подтвержденную учетную запись
- заполнить на портале заявку на получение от ЦККИ данных о тех бюро, в которых хранится ваша кредитная история
- получить список ваших БКИ в личном кабинете
- зарегистрироваться на сайтах нужных БКИ, подтвердить свою учетную запись при помощи «Госуслуг» и отправить запрос на получение отчета о вашем персональном рейтинге
- получить сформированный отчет в личном кабинете
Как узнать КИ через ЦБ
Другой способ — обратиться напрямую в Центробанк, чтобы узнать, в каких именно БКИ хранится ваша история. Для этого вам сначала понадобится узнать код субъекта — специальный идентификатор заемщика, который выглядит как комбинация цифр и латинских либо кириллических букв. Его можно найти в кредитном договоре или уточнить у сотрудников банка, в котором вы брали кредит. Если эти способы не помогут и найти код не получится, его можно оформить самостоятельно: для этого нужно подать заявление в банк или любое БКИ с просьбой сформировать код. Эта услуга обычно является платной.
После того, как вы узнали код субъекта кредитной истории, необходимо зайти на сайт ЦБ и отправить специальный запрос на получение сведений о БКИ. Затем ЦБ пришлет вам на почту список ваших БКИ, где можно будет узнать кредитную историю по тому же сценарию, который был описан в предыдущем пункте — через регистрацию на сайте БКИ и отправку запроса.
Как проверить КИ через посредников
Третий способ — воспользоваться услугами посредников. Это могут быть банки, брокеры, микрофинансовые организации, некоторые интернет-порталы и др. В целом проверка через посредников выглядит аналогично предыдущим двум способам, просто некоторые действия в ней выполняете не вы, а посредник.
Для проверки КИ обычно нужно зарегистрироваться на сайте посредника, подтвердить свою учетную запись и заполнить анкету с персональными данными. Посредник затем отправит за вас запрос в ЦККИ и после получения ответа составит для вас перечень БКИ, которые хранят вашу информацию. Далее нужно либо самостоятельно связаться с БКИ и запросить необходимую информацию, либо также поручить это посреднику. Услуги посредников платные и обычно стоят от 300 до 1000 рублей за запрос.
Клиенты Райффайзен Банка могут бесплатно узнать свой кредитный рейтинг — оценку качества кредитной истории. Это позволяет уточнить параметры своей благонадежности в глазах банке без обращения в БКИ и ожидания.
Можно ли узнать КИ постороннего человека или родственника
Кредитная история считается конфиденциальной информацией, поэтому запрашивать сведения о ней может только ее обладатель либо те организации, которым он дал свое согласие на это. Поэтому просто так запросить чужую кредитную историю не получится. Однако существует два случая, в которых это будет возможно:
- если вы представляете юридическое лицо, которому человек дал письменное согласие на проверку его КИ
- если вы являетесь официальным представителем этого человека и у вас есть нотариальная доверенность, дающая вам доступ к подобной информации
Во всех остальных случаях законно узнать КИ другого человека будет нельзя.
Итоги
- Кредитная история — это подробное досье на каждого заемщика, позволяющее банкам оценить надежность будущего клиента и решить, стоит ли одалживать ему деньги.
- Узнать кредитную историю вы можете самостоятельно. Услуга доступна бесплатно на Госуслугах через запрос в ЦБ или платно через посредников.
- Запросить КИ вы можете только на себя либо на субъекта кредитной истории, чьим официальным представителем вы являетесь — при условии, что у вас есть доверенность и его письменное согласие.
Кредит на любые цели
Оформите в приложении Райффайзен Онлайн, если вы уже клиент, или на сайте — если пока нет
5 млн ₽
Два раза в год — бесплатно: 6 бюро, где можно запросить кредитную историю
Бывает, что человек считает свою кредитную историю идеальной: всегда отдает долги вовремя, не обращается в микрозаймовые организации и не злоупотребляет заявками в разные банки.
Но ему вдруг отказывают в новом займе — как будто совершенно без повода. Дело может быть в обычной ошибке, которая случайно закралась в кредитную историю и теперь вызывает у банка недоверие. Проверить это и бесплатно исправить недостоверные сведения можно в бюро кредитных историй: напрямую или через посредников.
В июле 2023 года в России работают шесть БКИ. Кредитная история может быть в любом из этих бюро — только в одном, лишь в некоторых или во всех сразу: каждая организация сама решает, с какими бюро сотрудничать.
Чтобы узнать, где именно хранится ваша кредитная история, нужно сделать запрос в Центральный каталог кредитных историй. Эту информацию можно получить бесплатно на портале госуслуг или за деньги в некоторых бюро.
В каждом БКИ можно бесплатно запросить свою кредитную историю, но только дважды в год. Все дополнительные запросы будут платными: от 295 до 800 ₽, в зависимости от бюро и способа, с помощью которого получаете отчет. Через посредников услуга обычно платная уже с первого запроса: цена варьируется от 400 до 800 ₽.
Если вы редко берете займы, достаточно проверять кредитную историю раз в год или перед тем, как брать новый кредит. Если часто — советую проверять кредитную историю как минимум раз в полгода, чтобы избежать неприятных сюрпризов.
В этой статье расскажу обо всех действующих БКИ: как в них получить кредитную историю, какие есть дополнительные услуги и как отправлять заявление, если вы обнаружили ошибку.
Рассылка Т—Ж о квартирах и домах
Лайфхаки о покупке, ремонте и съеме жилья — в вашей почте раз в две недели. Бесплатно
Подписаться
Подписываясь, вы принимаете условия передачи данных и политику конфиденциальности
«Скоринг бюро»
Подробнее: на сайте
Летом 2022 года БКИ «Эквифакс» сменило название на «Скоринг бюро»
Как узнать кредитную историю. БКИ предлагает несколько способов получить кредитную историю:
- на сайте бюро. Нужна подтвержденная запись на госуслугах, а если ее нет, можно удостоверить свою личность в офисе бюро;
- по электронной почте. Нужно заполнить заявление, подписать его квалифицированной или простой электронной подписью и отправить на адрес бюро: hotline@scoring.ru;
- по обычной почте. Нужно заполнить заявление на получение кредитного отчета, заверить у нотариуса и отправить на адрес бюро;
- с помощью телеграммы. Нужно указать паспортные данные, а также почтовый адрес или адрес электронной почты, на который бюро пришлет кредитный отчет. Подпись обязательно должна быть заверена оператором почтовой связи;
- в офисе. Нужно приехать в бюро с паспортом и заполнить заявление. Адрес и время работы бюро можно посмотреть на сайте.
Сколько стоит дополнительный кредитный отчет: 395 ₽.
Как исправить ошибки. Чтобы сообщить об ошибках в кредитной истории, можно:
- распечатать и заполнить заявление о внесении изменений в кредитную историю, а потом отправить скан документа на электронную почту бюро hotline@scoring.ru;
- отправить заявление почтой на адрес: 129090, Москва, ул. Каланчевская, 16, стр. 1, этаж 4, офис 4.11.1. Часы работы: пн—пт с 09:00 до 17:00. Или подать заявление лично в офисе.
Дополнительные услуги. Бюро помогает клиентам разобраться и с другими нестандартными ситуациями, связанными с кредитами и банками. Вот какие услуги «Скоринг бюро» могут пригодиться:
- Запрос в центральный каталог кредитных историй (ЦККИ), чтобы узнать, в каких еще бюро хранится ваша кредитная история, — 295 ₽.
- Защита от мошенничества. Бюро уведомляет клиента о каждом кредите, оформленном на его паспортные данные. Уведомления по смс и электронной почте стоят 525 ₽ в год, а за 425 ₽ в год сообщения будут приходить только на электронную почту.
- Рейтинговый контроль — бюро в течение года будет уведомлять об изменении кредитного рейтинга. Каждое бюро считает его самостоятельно, исходя из тех данных, что у него есть. Финальное решение зависит от банка, поэтому высокий кредитный рейтинг не гарантирует получение кредита, а низкий — отказ в нем. Стоимость услуги — 445 ₽. А за 495 ₽ бюро будет анализировать динамику изменения рейтинга в течение года.
- Стратегия выхода из закредитованности — 295 ₽. Если у клиента слишком большая долговая нагрузка, БКИ предложит план погашения кредитов. Правда, для этого нужны дополнительные деньги, которые позволят закрывать кредиты, и долги не должны быть у коллекторов.
- Пакеты кредитных отчетов — пригодятся тем, кто часто берет кредиты и хочет быть уверен, что в кредитной истории нет ошибок: пять отчетов стоят 695 ₽, безлимитные запросы в течение месяца, но не чаще раза в сутки — 895 ₽, годовая подписка — 996 ₽.
Объединенное кредитное бюро
Подробнее: на сайте
Как узнать кредитную историю. Есть несколько вариантов:
- на сайте бюро. Нужно зарегистрироваться и подтвердить личность с помощью учетной записи на госуслугах, Сбер ID или Тинькофф;
- по почте. Нужно заполнить заявление, заверить его у нотариуса и отправить по адресу бюро: 115114, Москва, Шлюзовая набережная, 4, офис АО «ОКБ»;
- с помощью телеграммы. В телеграмме нужно написать «Прошу предоставить кредитный отчет» и указать ФИО, дату и место рождения, паспортные данные, адрес доставки кредитного отчета и контактный телефон. Телеграмму должен заверить оператор;
- в офисе — понадобится только паспорт.
Сколько стоит дополнительный кредитный отчет: 390 ₽ при запросе через личный кабинет, 600 ₽ — при запросе по телеграмме, электронной почте, бумажным письмом или при личном визите в офисе.
Можно запрашивать кредитную историю через «Сбербанк-онлайн», но тогда бесплатных отчетов не будет — каждый отчет стоит 580 ₽.
Как исправить ошибки. Заполнить заявление и передать его в бюро:
- лично в офисе ОКБ для частных клиентов;
- письмом по адресу: 115114, Москва, Шлюзовая набережная, 4, офис АО «ОКБ»;
- по электронной почте на адрес sd@bki-okb.ru.
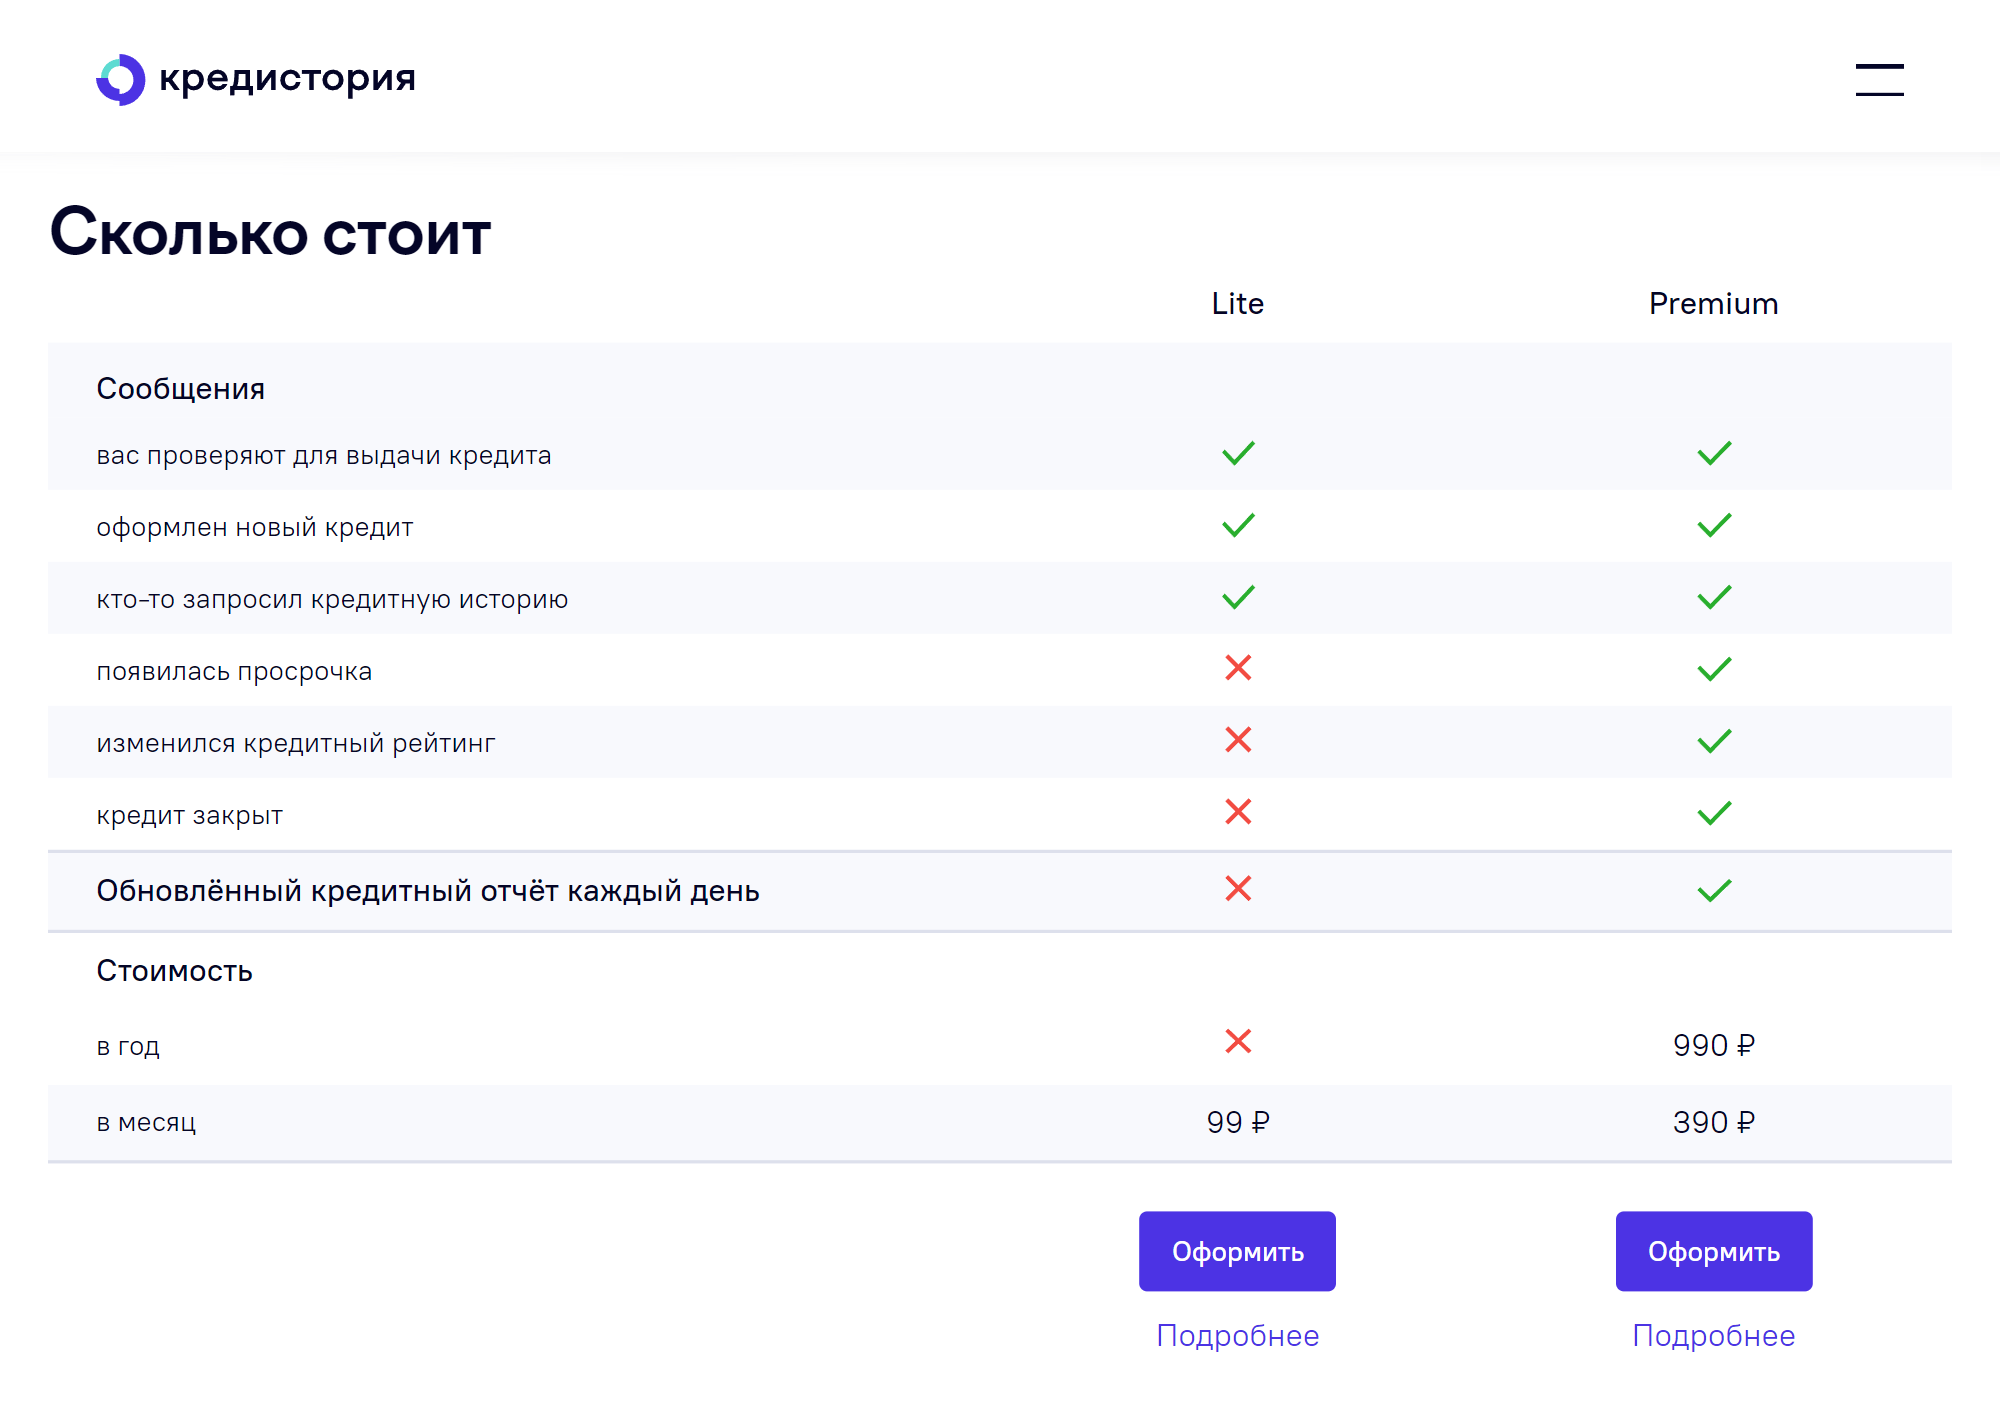
Дополнительные услуги. В бюро есть услуга подписки, благодаря которой можно получать уведомления об изменениях в кредитной истории. Услуга доступна в двух вариантах: за 99 ₽ в месяц бюро уведомляет о новых заявках на кредит, оформлении новых займов и запросов кредитной истории; за 390 ₽ в месяц или 790 ₽ в год — обо всех изменениях кредитной истории и дает возможность ежедневно проверять кредитную историю.
Но это касается только изменений, которые поступают в «Объединенное кредитное бюро»: если клиент оставит заявку на кредит в банке, который сотрудничает с другим БКИ, уведомление не придет.
Национальное бюро кредитных историй
Подробнее: на сайте
Как узнать кредитную историю. В этом бюро кредитный отчет можно получить несколькими способами:
- запросить на сайте бюро — понадобится подтвержденная учетная запись на госуслугах;
- отправить заполненное заявление, подписанное усиленной квалифицированной электронной подписью, на электронную почту ki@nbki.ru;
- отправить запрос по почте или заверенной телеграммой на адрес бюро: 121069, Москва, Скатертный переулок, 20;
- подать заявление лично в офисе НБКИ для физических лиц по адресу: Москва, Нововладыкинский проезд, 8, стр. 4, подъезд 1, этаж 2, офис 209, бизнес-центр «Красивый дом».
Сколько стоит дополнительный кредитный отчет: 450 ₽.
Как исправить ошибки. Отправить запрос на оспаривание информации по почте или прийти в офис бюро.
Обратите внимание, что адрес для отправки корреспонденции и адрес офиса различаются. Письма и телеграммы нужно отправлять по адресу: 121069, Москва, Скатертный переулок, 20, стр. 1.
Офис находится в другом месте: Москва, Нововладыкинский проезд, 8, стр. 4 (бизнес-центр «Красивый дом»), подъезд 1, второй этаж, офис 209.
Дополнительные услуги. Можно получить сведения из ЦККИ: за 300 ₽ бюро сформирует список бюро, в которых хранится кредитная история клиента.
В личном кабинете можно бесплатно посмотреть кредитный рейтинг в этом бюро.
За 750 ₽ в год бюро будет уведомлять вас о новых заявках на кредит, оформленных займах и появлении новых паспортных данных.
За 699 ₽ можно посмотреть, как менялся кредитный рейтинг клиента в течение года.
Кредитное бюро «Русский Стандарт»
Подробнее: на сайте
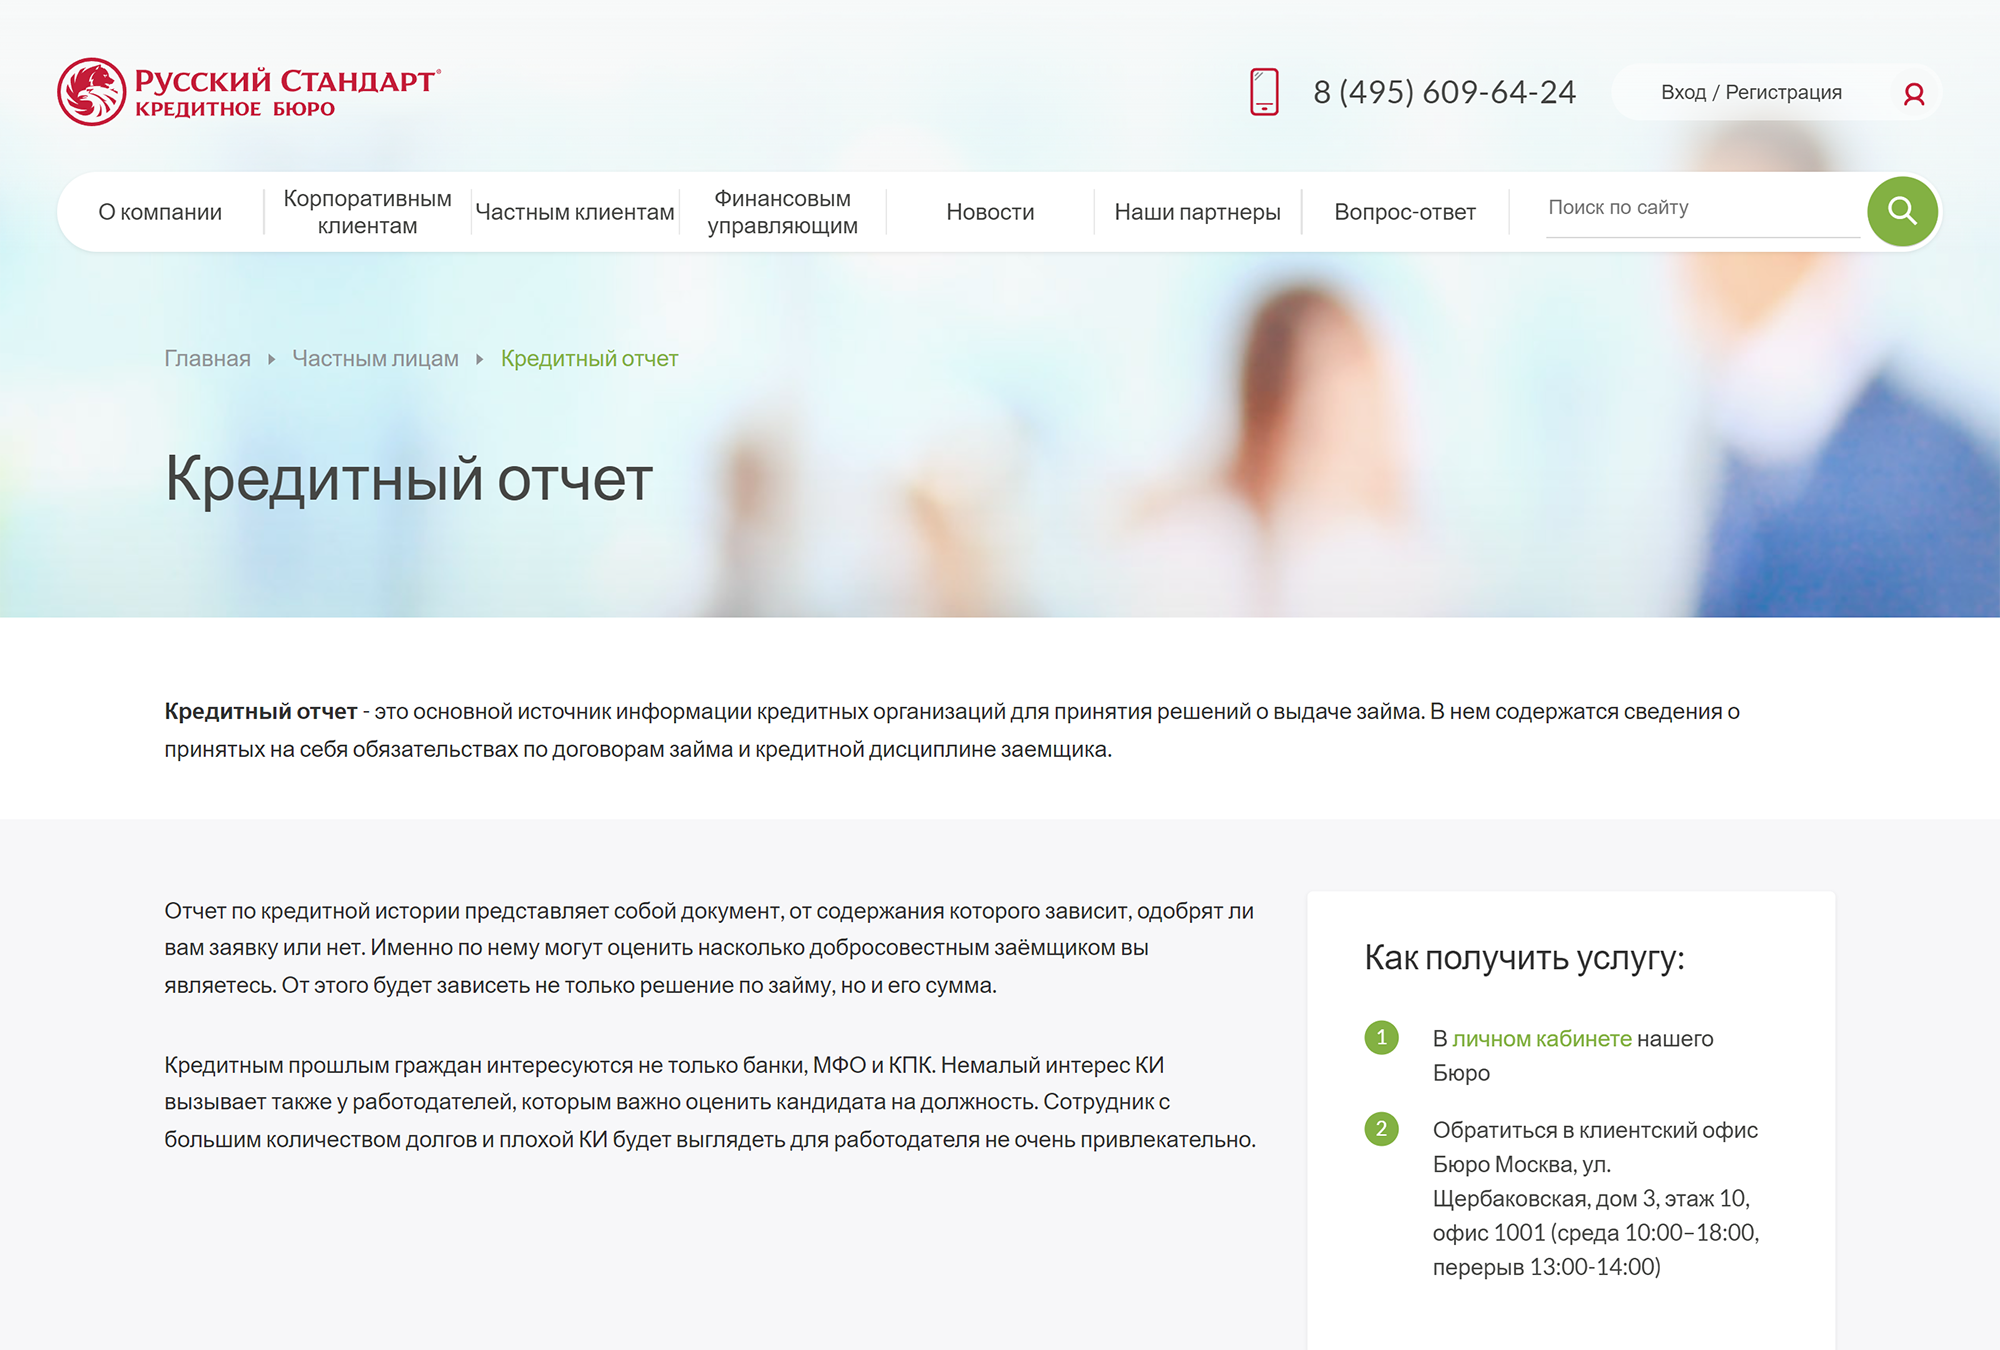
Как узнать кредитную историю. Бюро предоставляет кредитную историю:
- в личном кабинете или по электронной почте — для этого понадобится подтвержденный аккаунт на госуслугах;
- при личном визите в офис бюро по адресу: Москва, ул. Щербаковская, 3, этаж 10, офис 1001. Заявления на получение кредитной истории принимают по средам;
- если направить телеграмму, заверенную оператором почтовой связи, или заявление, заверенное нотариусом;
- через интернет-банк АО «Банк Русский Стандарт».
С полным списком способов получения кредитного отчета можно ознакомиться на сайте бюро.
Сколько стоит дополнительный кредитный отчет: 379 ₽.
Как исправить ошибки. Можно сделать это через личный кабинет или отправить заявление по почте.
Дополнительные услуги. За 899 ₽ можно подписаться на кредитный отчет и неограниченно запрашивать кредитную историю.
Столичное кредитное бюро
Подробнее: на сайте
Как узнать кредитную историю. Это можно сделать одним из способов:
- получить отчет в личном кабинете — для этого нужна подтвержденная запись на госуслугах;
- отправить заявление по электронной почте support@cbch.ru. Его нужно подписать усиленной квалифицированной электронной подписью;
- лично обратиться в офис — для этого нужно записаться по телефону 8 800 500-81-13. В офисе понадобится паспорт;
- отправить письмо или заверенную сотрудником почтового отделения телеграмму по адресу: 105064, Москва, Нижний Сусальный переулок, 5, стр. 4, этаж 2. Почтовый запрос должен быть заверен у нотариуса.
Сколько стоит дополнительный кредитный отчет: по запросу. Чтобы узнать стоимость, нужно позвонить по номеру 8 800 333-58-59.
Как исправить ошибки в кредитной истории. Заполнить заявление, распечатать и подписать его, а потом отправить на support@cbch.ru. Дополнительно можно обратиться в бюро лично или отправить заявление почтой на адрес: 105064, Москва, Нижний Сусальный переулок, 5, стр. 4, этаж 2.
Дополнительные услуги. Бюро может отправить запрос в ЦККИ и узнать, в каких еще бюро хранится кредитная история клиента. Это бесплатно.
Межрегиональное бюро кредитных историй
Подробнее: на сайте
Как узнать кредитную историю. Бюро предлагает клиентам стандартные способы передать запрос:
- через сайт. Нужна подтвержденная учетная запись на госуслугах;
- по электронной почте. Нужно заполнить заявление, подписать его усиленной квалифицированной электронной подписью, приложить сертификат подписи отдельным файлом и отправить документы на почту info@kredo-kam.ru;
- по обычной почте. Нужно заполнить заявление, заверить его у нотариуса и отправить заказным письмом в адрес МБКИ: 403893, Волгоградская область, г. Камышин, 8-й мкр , 4, МБКИ «КРЕДО»;
- с помощью телеграммы. Нужно заполнить телеграмму по образцу, заверить ее у оператора и отправить по тому же адресу;
- в офисе бюро по тому же адресу.
Сколько стоит дополнительный кредитный отчет: по запросу. Чтобы узнать стоимость, нужно позвонить по номеру +7 903 479-91-58.
Как исправить ошибки. На сайте бюро об этом ничего не сказано. Если вы нашли ошибку, позвоните или напишите в бюро.
Дополнительные услуги. За 200 ₽ бюро направляет запрос в ЦККИ и предоставляет клиенту список всех бюро, в которых хранится его кредитная история.
Больше материалов о покупке квартир и домов, обустройстве и ремонтах — в нашем телеграм-канале «Свой угол». Подписывайтесь, чтобы ничего не пропустить: @t_nedviga
Обложка — ryasick / iStock

Мишель Коржова
Приходилось исправлять ошибки в кредитной истории? Расскажите об этом:
Выбор редакции
Впервые мы опубликовали этот материал в июле 2021 года. В 2023 году мы проверили информацию, обновили текст и опубликовали его повторно.
Отредактировано
Перед получением новой ипотеки решил проверить свою КИ по всем бюро. Везде все было ОК, кроме НБКИ: там мою кредитную историю «слили» с кредитной историей какого-то другого человека, у которого были в том числе большие просрочки по кредитам. Написал им письмо, где перечислил по пунктам все, что ко мне не относится, отправил письмо Почтой России (!), и через некоторое время получил ответ, что все исправили. В итоге они взяли и удалили из моей истории ВСЕ кредиты, и мои, и чужие.
В итоге не стал с ними спорить, рассчитывал, что при выдаче кредита банк будет ориентироваться на данные во всех БКИ совокупно, так и получилось.
Но об НБКИ осталось впечатление как о самом «бардачном» бюро из всех.

Еще можно в сбербанке посчитать кредитный потенциал, они тоже в бки лазят, потом показывают, какие кредиты нашли (других банков тоже)
Сергей, детализация совершенно на разном уровне.
Отредактировано
Летом 2019 проверил свои кредитные истории. В ОКБ увидел, что банки проверяли мою кредитную историю в 2017 году как поручителя по кредитам моего старого одногруппника, с которым я не общался с 2013 года. Никаких разрешений и данных я не давал.
Заполнил бланк ошибки (https://bki-okb.ru/retail/history-err) и отправил на указанную электронную почту. Спустя 10 дней они уточнили старые паспортные данные, а ещё через 13 дней ответили, что всё исправили и удалили эти заявки.
Да и в целом у ОКБ самый приятный сервис из всех, что я взаимодействовал. А взаимодействовал ещё с Эквифакс и НБКИ.
Но забавно читать кредитные истории и вспоминать о каких-то рассрочках и кредитах, о которых ты уже и забыл. Это как зайти в приложение налоговой и узнать все счета, которые у тебя до сих пор открыты в банках.
Андрей, а как вы поняли, что вы проходили поручителем по чьему-то кредиту?
Посмотрел свой отчет, там есть записи об обращениях по кредиту, где я был созаемщиком, но кроме названия банка и типа кредита (ипотека) везде стоят прочерки. Из истории даже не понятно, был ли он одобрен.
Арман, уже не вспомню подробно, но, возможно, увидел в поле «Причина запроса» на странице «Запросы кредиторов». В 2019 у них был несколько иной сайт и было как-то всё очевидней. Ну и несложно было догадаться, что если одногруппник бывший и он заёмщик, то я поручителем должен был идти.
Арман, а вы какой сервис из бки предпочитаете?

Андрей, а где посмотреть список всех открытых счетов в банках? ��
Roman, про сайт не уверен, а в приложении для iOS (Налоги ФЛ) в Меню — Карта приложения — Сведения о банковских счетах
Там все открытые и закрытые (надо сменить фильтр) счета в российских банках.
Большой плюс статьи в том, что автор обращает внимание на необходимость перепроверить, в каких именно именно БКИ можно найти информацию по конкретному человеку (так как видимо не все БКИ знают о кредитной истории Ивана Ивановича).
Однако упущен важный момент. Оказывается, не все найденные на предыдущем шаге БКИ владеют ВСЕЙ информацией по кредитной истории Ивана Ивановича.
Столкнулась на практике: в «Объединенном кредитном бюро ОКБ» рейтинг очень высокий, в «Эквифакс» — очень низкий. Стала разбираться, оказывается, у Эквифакса нет данных по Сбербанку! Справедливости ради, у того же ОКБ нет данных по кредитам в Газпромбанке.
Не работает ссылка на кредитную историю через госуслуги-ошибка.
Dominik, с третьего раза сработало (когда авторизовался)
У меня данные в четырёх бюро.
По удобству просмотра отчёта можно сделать рейтинг:
1.Объединенное кредитное бюро- всё ясно и понятно, где какой кредит активен и какой когда был закрыт, кто запрашивал данные
2.Скоринг бюро- тоже всё хорошо, но дело вкуса
3.Национальное бюро кредитных историй- много всего и чёрт ногу сломит как там разбираться.
4.Русский Стандарт- отчета можно сказать нет. Ни рейтинга, ни где что было.
По рекомендациям бюро закрыл не нужные кредитки и рейтинг пошёл в гору. Пригодилось для дальнейшего взаимодействия с банками.
Последний раз брал кредит лет 20 назад, интересно, есть какие то записи по мне?
Отредактировано
Alex, у меня были кредиты с 2006 года, но в базах КБ самый ранний от 2014.
Спасибо за хорошую статью. Есть неточность -заявление можно подписать только усиленной квалифицированной подписью, простой электронной подписью подписать заявление и отправить на адрес бюро: hotline@equifax.ru нельзя. Стоимость платного отчета у Эквифакс — 395 рублей.
Добрый день!
Мечтаю взять ипотеку, так как по нынешним ценам не хватаем 1500.000 руб. были просрочки, 2 перепроданный договора о них я не знала и заплатила и закрыла, документы о закрытии получила, далее брала кредиты и платила без просрочек. Я уже не знаю как поднимать рейтинг( как банки оценивают потенциального клиента? На что они смотрят? Просто на рейтинг или оценивают прошлые ошибки? Дайте совет пожалуйста.
Здравствуйте. В 2018г. меня уволили с работы из-за плохой кредитной истории.
Как в последующем оказалось, Банк приобрел другой банк, в котором в 2006г. Я Приобретал вещь в кредит в точке продажи. До 2012г. ко мне не было не каких претензий. Я брал кредиты в разных банках своевременно их отдавал. Запрос в бюро кредитных историй по факту моей плохой кредитной истории вразумительных ответов Я не получил. В 2021г Я подал на суд и только тогда я получил информацию в которой не было указано почему Я должен и за что. Было много ошибок со стороны банка. Как оказывается деятельность банков у нас в России не кто не контролирует. Почему в кредитные истории граждан информация указывается не проверенная?
Не только приходилось, но и приходиться. И почему — то эти Проблемы-ошибки, Связанны Именно с Эквивакс(Скоринг Бюро). И ладно бы если бы я использовала его Год, но в Эквиваксе, я Всего Полгода.
П.с.И всё идёт от КПотенциала в Сбере, оттуда Всё время, приходиться,всё проверять.
Отредактировано
Эквифакс сайт не работает.оно закрылось? Тоже заметила ,что в моей истории из НКБИ бардак. Много запросов от банков в которые я никогда не обращалась. Есть счета в статусе «активный», а кредит закрыт и получена справка о закрытии. Написала им письмо,жду ответ. Очень неудобное меню кредитной истории. В ОКБ понятнее.
Хочу узнать кредит историй
Зачем проверять кредитную историю?
Первое впечатление имеет значение. Узнайте, как банки видят вас в момент подачи заявки на кредит.
Вам отказали в кредите,
и вы не знаете почему
Плохая кредитная история одна из наиболее частых причин отказа в кредите. Выясните, какие факторы негативно повлияли на вашу кредитную историю.
Хотите взять ипотеку
или крупный кредит
Перед подачей заявки в банк оцените вероятность одобрения кредита. Выясните качество своей кредитной истории.
Не хотите стать
жертвой мошенников
Если копия вашего паспорта или персональные данные попали в руки к мошенникам, на вас могут оформить кредит или займ МФО. Защитите себя от «неприятных сюрпризов» – проверьте свою кредитную историю.
Как проверить кредитную историю?
Мы внимательно относимся к защите и хранению ваших персональных данных, соблюдая все стандарты работы.
Кредитная история – конфиденциальная информация, для подключения сервиса вам нужно будет пройти регистрацию.