10 лучших и выгодных дебетовых карт 2020
Найти лучшую дебетовую карту – непростая задача. Чтобы выбрать подходящее предложение, ориентируйтесь на стоимость обслуживания, величину кэшбэка, размер процента на остаток. Портал Finuslugi составил рейтинг банковских карт в России. О самых выгодных продуктах читайте в статье.
Поделиться
Самые выгодные дебетовые карты
Прежде чем приступать к оценке параметров пластика, стоит определиться какой банк выбрать для выпуска карты. Проверьте, есть ли у учреждения лицензия, не проходит ли оно через банкротство. Этому следует уделить достаточно времени, чтобы в дальнейшем не жалеть о сделанном выборе и не менять банк через пару месяцев некачественного обслуживания.
Заслужить звание «самая лучшая дебетовая карта» непросто. Рейтинги дебетовых карт ежегодно составляют информационные и профильные кредитные порталы. Однако зачастую это замаскированная реклама. Чтобы понять, какой пластик лучше, самостоятельно изучите условия нескольких продуктов. Ниже мы приводим сравнение по следующим критериям:
- стоимость обслуживания;
- кэшбэк;
- процент на остаток;
- комиссия за снятие наличных в других банкоматах.
Также разберём плюсы и минусы каждого предложения. После прочтения статьи вам останется лишь выбрать карту исходя из своих потребностей и предпочтений.
1. Росбанк
В топ банковских карт вошла карта «МожноВсё» Росбанка. Владелец пластика может выбрать вид вознаграждения: Cashback или Travel-бонусы. Менять бонусную программу с Cashback на Travel-бонусы и обратно, а также категории повышенного возврата можно ежемесячно. Кроме того начисляется до 8% на остаток по сберегательному счёту.
Размер бонусов зависит от подключённого пакета услуг.
| «Классический» | «Золотой» | «Премиальный» | |
|---|---|---|---|
| Кэшбэк за любые покупки | 1% | ||
| Кэшбэк в выбранных категориях | от 2% до 10% в одной категории | от 2% до 10% в двух категориях | от 2% до 10% в трёх категориях |
| Travel-бонусы | до 5% за каждые 100 руб. покупки | ||
Можно открыть до 4 счетов в разных валютах. Снимать наличные без комиссий разрешается в банкоматах банков-партнёров и банков группы Societe Generale по всему миру.
Стоимость обслуживания зависит от пакета услуг. Комиссия не списывается при выполнении условий по ежемесячному обороту, сумме поступлений или остатку на счетах.
Плюсы:
- возможность выбора бонусной программы;
- карта мультивалютная;
- есть процент на остаток.
Минусы:
- проценты начисляются на дифференцированный остаток по накопительному счёту;
- максимальные бонусы начисляются при тратах по карте от 100 тыс. руб. в месяц.
2. Альфа-Банк
Ещё одна выгодная дебетовая карта – Cash Back Альфа-Банка. Бонусы начисляются каждый месяц и обмениваются на рубли. До 10% начисляют при покупках на АЗС, до 5% – в кафе и ресторанах, до 1% – на все остальные траты. Максимальная сумма вознаграждения – 15 тыс. руб. в месяц (не более 5 тыс. руб. на категорию).
Для тех, кто хитрит и получает карту только для зарабатывания бонусов, банк придумал наказание.
Альфа-Банк вправе прекратить начисление баллов, если клиент тратит деньги только в категориях с кэшбэком.
С сентября 2018 года кэшбэк выплачивается только клиентам, выполнившим условие по безналичному обороту. Ежемесячно нужно тратить не менее 10 тыс. руб.
До 6% начисляют на остаток на накопительном счёте.
Обслуживание пластика стоит 100 руб. в месяц, комиссия не взимается при выполнении условия по обороту или остатку на счёте.
Снимать наличные можно без комиссии при выполнении условий бесплатного обслуживания, а также в банкоматах партнёров. Это Газпромбанк, Росбанк, Уральский банк, Московский кредитный банк, Россельхозбанк, Промсвязьбанк, Балтийский банк. В остальных учреждениях комиссия 1,5%, но не менее 200 руб.
Плюсы:
- большой кэшбэк для экономии на покупке бензина – от 5% до 10%;
- возможно бесплатное обслуживание.
Минусы:
- 10% кэшбэк доступен при ежемесячных тратах от 70 тыс. руб.
3. Тинькофф
По карте Tinkoff Black доступно беспроцентное снятие наличных в любых банкоматах до 150 тыс. руб. за расчётный период при сумме операции 3 тыс. руб. и выше. Если лимит в 150 тыс. превышен, каждая выдача обойдётся в 2%, но не меньше 90 руб. Если сумма менее 3 тыс. руб., взимается 90 руб. комиссии.
Деньги за обслуживание не берут с клиентов, у которых в банке есть вклады, кредиты или остаток на счёте от 30 тыс. руб. В общем случае оно стоит 99 руб. в месяц.
С обычных покупок кэшбэк 1%, с выбранных категорий – 5%. На тратах у партнёров можно сэкономить до 30%. 5% годовых начисляют на остаток до 300 тыс. руб.
Плюсы:
- можно сделать мультивалютной и хранить деньги сразу в 30 валютах;
- кэшбэк выплачивается деньгами, а не бонусами.
Минусы:
- бесплатное снятие наличных в любых банкоматах действует только для сумм от 3 тыс. руб.
4. Райффайзенбанк
В число лучших банковских карт вошла «Всё сразу» Райффайзенбанка. Кэшбэк начисляется баллами, которые обмениваются на рубли или электронные сертификаты партнёров. Максимальное вознаграждение – 1000 баллов в месяц. Держатель получает 1 балл за каждые потраченные 100 руб. (новые клиенты – 1 балл за 50 руб. в первый год использования карты).
Приятный бонус: карта обслуживается бесплатно при оформлении с 1 марта по 30 ноября 2020 года. Обычная стоимость – 1490 руб. в год (или 1990 руб. в случае выбора своего дизайна).
Получить деньги без комиссии можно в банкоматах-партнёрах. Во всех других придётся отдать 1% от суммы операции, минимум 100 руб.
Плюсы:
- бесплатное обслуживание в течение всего срока при оформлении с 1 марта по 30 ноября 2020 года.
Минусы:
- максимальное вознаграждение – 1000 баллов в месяц.
5. Сбербанк
В топ дебетовых карт заслуженно попала «Карта с большими бонусами» Сбербанка. Обслуживание пластика стоит 4900 руб. в год. До 10% за покупки возвращаются бонусами «Спасибо», у некоторых партнёров размер вознаграждения доходит до 30%.
Снимать наличные без комиссии можно только в банкоматах Сбербанка, в остальных придётся отдать 1% от суммы, но не менее 100 руб.
Плюсы:
- высокое вознаграждение.
Минусы:
- бонусы можно использовать только для получения скидки у партнёров.
6. Промсвязьбанк
Держателям пластика «Твой кэшбэк» банк возвращает до 5% при покупках в трёх выбранных категориях. С остальных трат кэшбэк составляет 1%.
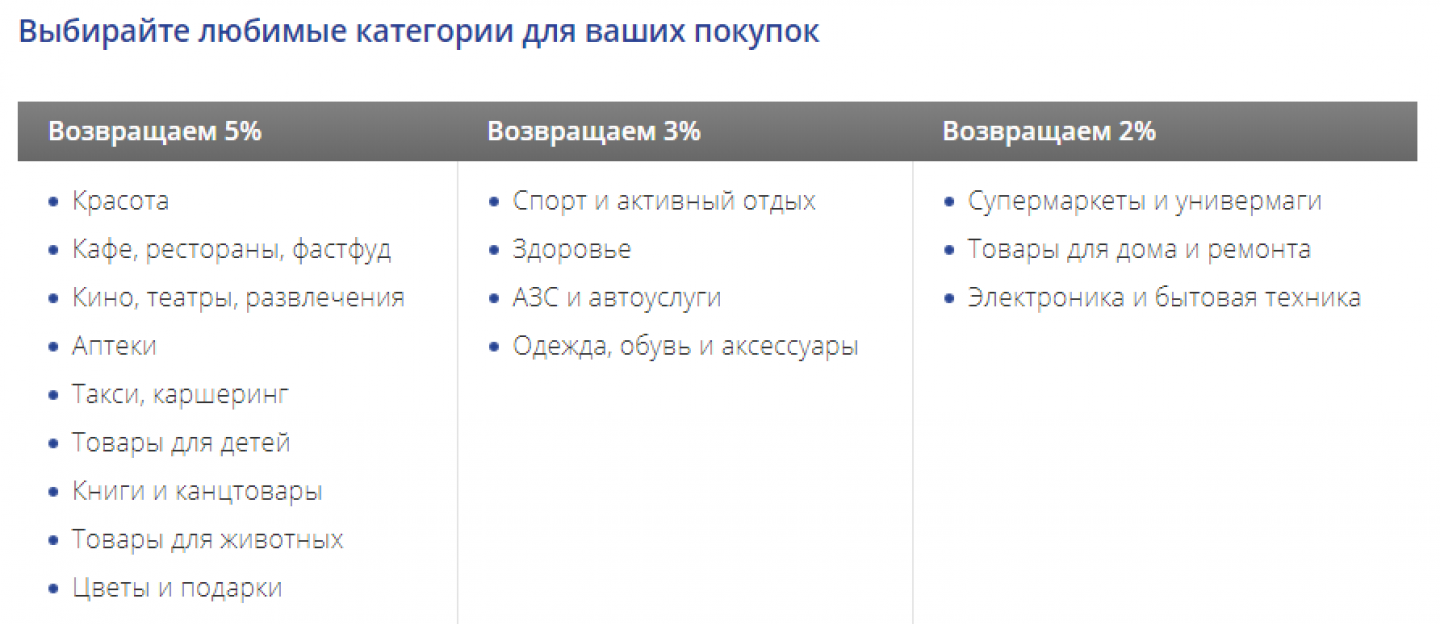
Бонусные категории, доступные по карте «Твой кэшбэк» ПСБ
5% начисляются на остаток по карте в кэшбэк-баллах.
Клиент вправе подключить только одну опцию: повышенный кэшбэк или % на остаток.
Бесплатное обслуживание доступно при соблюдении условий: при среднемесячном остатке 20 тыс. руб. или при покупках на ту же сумму. В других случаях берётся плата 149 руб. в месяц.
Снятие наличных без комиссии возможно в банках-партнёрах: Альфа-Банк, Россельхозбанк и другие.
Плюсы:
- бесплатные переводы на карты других банков до 20 тыс. руб. в месяц.
Минусы:
- для получения кэшбэка необходимо совершать покупки от 5 тыс. руб. в месяц.
7. Хоум Кредит
Выгодными условиями отличается карта «Польза». Держателям доступно получение денег в любом банкомате 5 раз в месяц без комиссии. Лимит не действует при сумме поступлений от юрлиц от 20 тыс. руб. в месяц. В других случаях банк берёт процент – 100 руб. с каждой операции.
За первый месяц обслуживания платить не нужно. Дальше оно стоит 99 руб. ежемесячно. Бесплатно пластик обслуживают, если каждый день на карте остаётся не менее 10 тыс. руб. или при сумме покупок более 5 тыс. руб. в месяц.
На ежемесячную сумму остатка начисляются проценты – до 6% годовых.
Что касается бонусов, то это 10% при покупках у партнёров, 3% в выбранных банком категориях, 1% – за прочие траты.
Плюсы:
- начисление процентов на остаток;
- высокая ставка начисления бонусов.
Минусы:
- снятие наличных без комиссии в любом банке действует только 5 раз в месяц.
8. Газпромбанк
Ещё один продукт в списке выгодных карт – «Умная карта». Её особенность – начисление повышенного кэшбэка в категории, в которой держатель потратил больше всего в расчётном месяце. Максимальный возврат составляет 10% от потраченной суммы, 1% начисляется за остальные покупки.
Кроме того, владелец карты может выбрать вознаграждение – кэшбэк или мили. В рамках программы «Газпромбанк – Travel» начисляется до 4 миль за 100 руб. покупки. Переключение между кэшбэк и travel-милями возможно ежемесячно, накопленные мили при этом не сгорают.
Держателям начисляют до 5,3% на остаток на накопительном счёте.
Обслуживание стоит 99 руб. в месяц. Оно может быть бесплатным при выполнении установленных банком условий. Получить наличные без комиссии можно в банкоматах ГПБ, а также 3 раза в месяц в пределах 100 тыс. руб. — в любых других банкоматах.
Плюсы:
- «умный» кэшбэк без ограничений по категориям;
- переключение между кэшбэк и travel-бонусами;
- бесплатные переводы на карты других банков – до 10 тыс. руб в месяц
Минусы:
- для получения максимального вознаграждения нужно тратить более 75 тыс. руб. ежемесячно;
- если доля покупок в категории повышенного возврата превышает 30% от суммы покупок, то на сумму превышения кэшбэк начисляется в размере 1%.
9. ВТБ
Мультикарта ВТБ даёт право на бесплатное снятие кэша во всех банкоматах. Правда, есть подвох. В условиях обслуживания сказано, что комиссия за снятие наличных в банкоматах других банков возвращается на мастер-счёт в виде cash back в течение следующего месяца.

Выдержка из тарифов по Мультикарте ВТБ
Бонусная программа также предполагает выбор подключаемой опции:
- Cash Back,
- «Путешествия»,
- «Коллекция»,
- «Заёмщик».
Размер вознаграждения зависит от суммы покупок, совершённых по карте за месяц.
Доход до 9% на среднемесячный остаток до 300 тыс. руб. Точный размер процента на остаток зависит от суммы покупок в месяц:
- 5–15 тыс. руб. – 2%;
- 15–75 тыс. руб. – 4%;
- более 75 тыс. руб. – 9%.
За один день нельзя снимать больше 400 тыс. руб., а за месяц – 3 млн руб. Этот лимит актуален совокупно для всех дебетовых карт ВТБ.
Бесплатное обслуживание предоставляется при сумме покупок по карте от 5 тыс. руб. в месяц. Если условие не выполняется, комиссия составит 249 руб.
Плюсы:
- возможность выбора бонусной опции;
- месяц оформления Мультикарты по любой из опций начисляется максимальное вознаграждение независимо от суммы покупок.
Минусы:
- максимальные бонусы начисляются только при тратах от 75 тыс. руб. в месяц.
10. ФК Открытие
Opencard по праву вошла в топ дебетовых карт. Держателям доступно бесплатное снятие наличных в любых банкоматах. Обслуживание также бесплатно. За выпуск карты взимается комиссия 500 руб., которая возвращается на бонусный счёт в виде бонусных рублей при достижении общей суммы покупок по карте 10 тыс. руб.
В рамках программы лояльности держатель карты может выбрать один из вариантов начисления бонусных рублей – до 3% за все покупки или до 11% в категориях. Категорию можно менять бесплатно раз в месяц. Максимальное вознаграждение – 15 тыс. бонусных рублей в месяц (суммарно по всем картам тарифа Opencard) из них не более 3000 за покупки в выбранных категориях.
Плюсы:
- бесплатное обслуживание;
- бесплатное снятие наличных в банкоматах любых банков;
- высокий процент начисления бонусов.
Минусы:
- максимальное вознаграждение доступно при выполнении трёх условий одновременно.
Заключение
Чтобы вы смогли понять, какую дебетовую карту выбрать, сравним их в таблице. Стоимость годового обслуживания считаем при невыполнении условий для льгот.
| Карта | Стоимость обслуживания в год, руб. | Размер кэшбэка | Проценты на остаток |
|---|---|---|---|
| МожноВсё Росбанк | от 1188 | до 10% | есть |
| Cash Back Альфа-Банк | 1990 + стоимость пакета услуг | до 10% | есть |
| Tinkoff Black Тинькофф | 1188 | до 5%, до 30% у отдельных партнёров | есть |
| «Всё сразу» Райффайзенбанк |
первый год бесплатно, далее 1490 | 3,9% на всё | есть |
| «Карта с большими бонусами» Сбербанк | 4900 | до 10%, до 20% у отдельных партнёров | нет |
| «Твой кэшбэк» ПСБ | 1788 | до 5% | есть |
| «Польза» Хоум Кредит | 1188 | до 10% | есть |
| «Умная карта» ГПБ | 1188 | до 10% | есть |
| «Мультикарта» ВТБ | 2988 | до 10% | есть |
| Opencard ФК Открытие | 0 | до 11% | нет |
Моментальная дебетовая карта за 1 день

Моментальная дебетовая карта с оформлением за один день от МТС Банка — это карта с моментальным выпуском и мгновенным доступом ко всем услугам банка. Подайте заявку онлайн, и ваша карта уже готова. Рассмотрение заявки в день обращения, ускоренная выдача пластиковой карты в отделении банка и моментальный выпуск виртуальной в приложении — выберите любую и пользуйтесь ею уже сегодня.
Оформить заявку на моментальную карту можно на сайте МТС Банка или в нашем мобильном приложении. Все дебетовые карты МТС Банка можно получить без ожидания при обращении в отделение: вам нужен только паспорт и немного времени — неименные карты выдаются сразу после рассмотрения заявки.
Нет времени идти в банк? Откройте виртуальную карту. Для ее выпуска необходимо установить мобильное приложение, зарегистрироваться и подать заявку онлайн. Вам необязательно быть нашим клиентом — получить нашу дебетовую карту может каждый. Виртуальная карта хранится только в мобильном приложении телефона, а при каждом ее использовании генерируется уникальный код, исключающий хищение персональных данных. Это та же самая пластиковая карта в новом формате — ее нельзя украсть, потерять или забыть, она всегда под рукой и дает все те же преимущества, что и пластиковая.
Выберите предложение из доступных, откройте карту с повышенным кешбэком на избранные категории или подайте заявку на «Мир». Вы получите доступ к цифровой экосистеме МТС с возможностью гибкого управления финансами:
Как открыть дебетовую карту?
Какие документы нужны, чтобы открыть дебетовую карту? Долго ли по времени это занимает?
Елена Касаткина
Руководитель розничного бизнеса Нижегородского регионального центра Банка «ГЛОБЭКС»
Банк «ГЛОБЭКС» предлагает пластиковые дебетовые карты платежной системы VISA International: от демократичных Visa Electron – до VISA Platinum. Чтобы оформить дебетовую пластиковую карту нужно обратиться с паспортом в любой офис Банка. Как правило процесс выпуска карты занимает не более 7-10 дней. Все дебетовые карты отличаются стоимостью обслуживания и набором включенных опций. Если мы говорим о банке «ГЛОБЭКС», то наиболее популярной среди клиентов считается карта Visa Electron. Дополнительно к данной карте можно подключить услуги смс-информирования, чтобы всегда быть в курсе размера остатка средств на расчетном счете. Для более взыскательных клиентов, есть ряд премиальных карт VISA GOLD, VISA Platinum и VISA Infinite.
Задайте любой вопрос о дебетовые карты и получить квалифицированный ответ в кратчайшие сроки.
Что нужно для оформления банковской карты
Банковские карты используются для безналичного расчета. Оформить и получить карту можно в любом банке. При этом у человека могут быть разные карты нескольких банков — дебетовые, кредитные, зарплатные. Чтобы оформить карту, необходимо подать заявку на открытие на сайте или в отделении и предоставить несколько документов. Какие именно — зависит от вида карты и требований конкретного банка.
Команда Райффайзен Банка
Какие документы нужны чтобы получить карту
В основном люди обращаются за получением дебетой или кредитной карты. Разница между картами заключается в том, кому принадлежат средства на счете. Для дебетовой — это ее владелец, для кредитной — банк.
Оформление дебетовой карты требует только идентификации личности: при заполнении заявления достаточно предоставить паспорт гражданина РФ. С него будет снята копия, которая останется у банка.
Чтобы получить кредитную карту, заемщику нужно предъявить документы, которые подтвердят не только личность, но и платежеспособность:
- паспорт гражданина РФ;
- второй документ для удостоверения личности: СНИЛС, водительское удостоверение, свидетельство о постановке на налоговый учет или загранпаспорт;
- сведения о ежемесячном доходе — справка 2-НДФЛ;
- копию трудовой книжки.
Дополнительно можно предоставить документы о праве собственности на недвижимость, автомобиль, или информацию о прочих доходах, к которым относятся пенсионные начисления, стипендия, инвестиционная прибыль. Такая информация может быть учтена при установке кредитного лимита по карте.
Если банк по своей инициативе направляет действующему клиенту персональное кредитное предложение, то для его активации нужен только паспорт и любой другой документ, подтверждающий личность.
Получение карты иностранными гражданами и лицами без гражданства
Лица с иностранным гражданством могут получить карту для безналичного расчета в России. Для оформления договора с банком используется иностранный паспорт с нотариально заверенным переводом на русский язык или другой документ, удостоверяющий личность по международному договору с РФ.
Комплект документов, запрашиваемый банком, зависит от обстоятельств пребывания иностранного гражданина в нашей стране: вид на жительство, разрешение на временное проживание, статус беженца, трудовая миграция, учеба.
Что нужно помнить при оформлении банковских карт
- Кредитные карты имеют льготный период. В течение него клиент может пользоваться средствами банка бесплатно, проценты по кредиту не начисляются. Своевременно погашайте задолженность, чтобы не переплачивать.
- Льготный период по кредитным картам может иметь ограничения. Например, если вы снимаете деньги или переводите их на другие карты, беспроцентный период не действует, за пользование деньгами начисляется процент, как за кредит.
- Банк сохраняет кредитные истории, при регулярных просрочках платежей ухудшаются условия дальнейших займов для клиента.
- Обслуживание дебетовых и кредитных карт, включая мобильный банк, может быть как бесплатным, так и платным. Неиспользуемые услуги можно отключить.
- У дебетовых карт существует самовольный и технический овердрафт — небольшой кредитный лимит. Самовольный подключается держателем самостоятельно — нужно написать заявление в банк. Клиенту предоставляется возможность рассчитываться «в долг» на сумму, определенную по договору с банком. Проценты по кредиту начисляются только на сумму овердрафта. Технический возникает автоматически в ситуациях, связанных с условиями банковского обслуживания. Например, когда при использовании карты происходят корректировки курсов валют, с карты списывается стоимость годового обслуживания или мобильного банка, но на карте средств недостаточно. В таких случаях проценты за овердрафт не начисляются, от владельца счета требуется только погасить долг.
Как оформляется карта
В день обращения можно получить только неименную карту. Именные с эмбоссингом имени и фамилии держателя выдаются в срок от 10 до 30 дней. Срок зависит от типа продукта — дебетовая или кредитная карта, наличия офисов банка в регионе.
Почему банк может отказать в выдаче карты
В ряде случаев банк может отказать в выдаче пластиковой карты. Наиболее распространенные причины:
- подача заведомо ложных сведений;
- ошибки при заполнении документов;
- превышение допустимого числа кредитных карт;
- нарушение условий договора об обслуживании;
- попадание в «черный список».
Когда срок действия карты заканчивается, банк автоматически перевыпускает ее без дополнительных документов. Владельцу остается приехать с паспортом и забрать карту или заказать ее доставку курьером.
В Райффайзен Банке лимит переводов по Системе быстрых платежей увеличен до 300 тыс ₽ в день. А до 31 декабря можно и вовсе переводить по номеру телефона по СБП без комиссии