Что такое скоринг или Как банки оценивают клиента перед выдачей кредита
Решили взять кредит в банке, но получили отказ? Причина – не прошли систему кредитного скоринга — определенной системы требований, которым надо соответствовать заявителю при получении займа. Скоринговая система оценивает не только доход заявителя, семейное положение, кредитную историю, но и проверяет его социальные сети и учитывает многие другие факторы, передает Деловой Казахстан со ссылкой на Fingramota.kz.
Понятие «скоринг» существует в финансовой сфере уже давно и представляет собой систему оценки заемщика, его платежеспособности и добросовестности. Причем скоринговая система оценивает не только его доход, но и другие необходимые для выдачи кредита критерии, к примеру, способность заемщика вовремя и добросовестно погашать кредит, стаж работы, семейное положение, наличие детей, сколько раз он получал отказ от кредиторов, может даже оценивать, на какие группы в социальных сетях подписан, и многое другое.
Однако в разных кредитных организациях требования различны, поэтому если вам отказали в кредите в одном банке, всегда есть вероятность того, что вам его могут выдать в другом.
Каким бывает скоринг
Существует три вида кредитного скоринга. Первый связан с анкетированием заемщика, где он отвечает на вопросы, ответы которых в последующем оцениваются скоринговой системой путем выдачи баллов. Чем больше оценка у заемщика, тем выше шансы на получение кредита.
Второй вид связан с противодействием мошенничеству. Здесь проводится так называемый поведенческий скоринг, где оценивается финансовое поведение будущего заемщика с целью выявить финансовых мошенников и злостных неплательщиков.
И третий вид скоринга – это коллекторский. Само название подразумевает, что скоринг здесь используется для взыскания долга посредством телефонных звонков, SMS-уведомлений, а также при личном контакте с должником.
Как банки используют скоринг
В финансовые организации поступает большое количество заявок от населения, желающих получить кредит. Но обработать каждую заявку вручную не представляется возможным – кадров не хватит. Это одна из причин, почему банки применяют скоринг. Конечно, вся информация о потенциальном заемщике должна собираться только с его согласия и в рамках закона.
Необходимо отметить, что скоринговая система не стоит на месте. Так, например, оценить кредитоспособность и порядочность клиента можно не только по уровню его дохода, но и информации о налоговой задолженности, ограничения на выезд в другие страны и т.д. Также может быть принята во внимание информация использования сотовой связи и из аккаунтов в социальных сетях.
Информация от мобильного оператора клиента обеспечивается через кредитное бюро и доступна для банков. Здесь оценивается размер трат потенциального заемщика на связь, на какие сайты он заходит, подключает ли роуминг, много ли людей у него в блоке. Отметим, что заемщик может быть подвержен процедуре скоринга только с согласия абонента: письменного, либо через SMS-авторизацию.
Что касается скоринга по социальным сетям и активности потенциального заемщика в интернете, то данная модель используется далеко не во всех кредитных организациях. В основном проверяется, сколько времени потенциальный заемщик проводит в Сети, на какие группы он подписан (к примеру: на группы «Как обмануть банк» и «Кредиты-это зло»), материалы на какие темы постит и т.д.
Вес данной информации в общей скоринговой системе не такой уж большой, однако получить определенное количество баллов за корректное виртуальное поведение в соцсетях можно. Считывать данные с аккаунта в соцсетях кредиторы могут только с согласия клиента.
Что такое «антифрод»
Антифрод – это система, в которой установлены определенные правила, которые начинают действовать с момента поступления заявки на получение кредита. При использовании данной системы кредитная заявка рассматривается более детально. Здесь также может учитываться информация и от мобильных операторов клиента, как, например, периодичность и длительность звонков, период использования номера и другое. Применяется это для того, чтобы понять, как долго заемщик пользуется SIM-картой или приобрел ее только для получения кредита.
Следует понимать, что если у клиента имеется задолженность по кредитам в других финансовых организациях, то положительная информация от оператора мобильной связи вряд ли может помочь в одобрении кредитной заявки.
Кроме того, если у клиента хорошая кредитная история и высокий официальный доход, то проведение скоринга путем получения данных от мобильного оператора может и не понадобиться. Но бывает и так, что использование банками информации по сотовой связи клиента является необходимым условием для принятия более точного решения.
Таким образом, скоринг является уникальной системой для кредитных организаций, параметры которой держатся в строгой тайне от конкурентов и недобросовестных заемщиков.
Как улучшить свой скоринг
Для улучшения своего скорингового балла нужно повышать свою кредитную ответственность, своевременно оплачивать кредиты, коммунальные услуги, а также исправно платить алименты, погашать штрафы, налоговую задолженность. Чтобы быть уверенным, что все ваши платежи по кредитам внесены в сроки, оговоренные договором займа, регулярно проверяйте свою кредитную историю.
Для этого нужно обратиться в кредитные бюро, их в Казахстане два: Государственное кредитное бюро и Первое кредитное бюро, в ЦОНы или проверить самому через веб-портал виртуального правительства. Заодно в персональном кредитном отчете можно отследить, какие финансовые организации запрашивали вашу кредитную историю без вашего разрешения и не оформлен ли на вас «чужой кредит». Для сведения – кредитный отчет предоставляется бесплатно один раз в год.
В заключении хотелось бы отметить, что кредит – это большая ответственность. Прежде чем оформлять кредит, нужно тщательно взвесить все «за» и «против», проанализировав свои финансовые возможности и оценив возможные риски.
Что такое скоринг и можно ли обмануть банк при выдаче кредита
Любой заемщик знает: прежде чем получить кредит, нужно, чтобы банк его одобрил. Заветное «да» клиенту сегодня говорит не менеджер, а система, которая оценивает вашу кредитоспособность. Обмануть ее мечтают многие, но как?
Что такое скоринг и почему раньше обмануть банк было проще
Само слово скоринг произошло от английского «score» — подсчет очков. В ситуации с банками кредитные учреждения ведут «подсчет очков», оценивая платежеспособность клиентов. Пару десятков лет назад процесс занимал до нескольких суток, сегодня даже одобрение ипотечного займа можно получить в течение пяти минут. Причина проста — из процесса оценки платежеспособности заемщика почти исключен человек. Именно поэтому ситуации, когда можно попросить одноклассника, работающего в банке, замолвить словечко, чтобы получить кредит, сегодня практически исключены. Решение принимает машина, причем сами сотрудники банка в основной своей массе имеют лишь приблизительное понятие, какие данные оценивает система. Сегодня наличие эффективного скоринга — в прямом смысле вопрос выживания для банков. О том, что несколько десятков самых слабых организаций могут покинуть рынок уже в этом году, говорят многие эксперты. Совершенствование скоринга — это фактор, который напрямую будет влиять на прибыльность банка. Собственно, скоринг и был придуман для того, чтобы сократить число дефолтов и распознать платежеспособных клиентов среди тех, кто на первый взгляд кажется проблемным.
Как банк «считает очки»
Основную информацию о потенциальном заемщике, с которым банк никогда не имел дела, он получит из анкеты. Ее предлагают заполнить как в бумажной форме, так и в электронном виде на сайте банка.
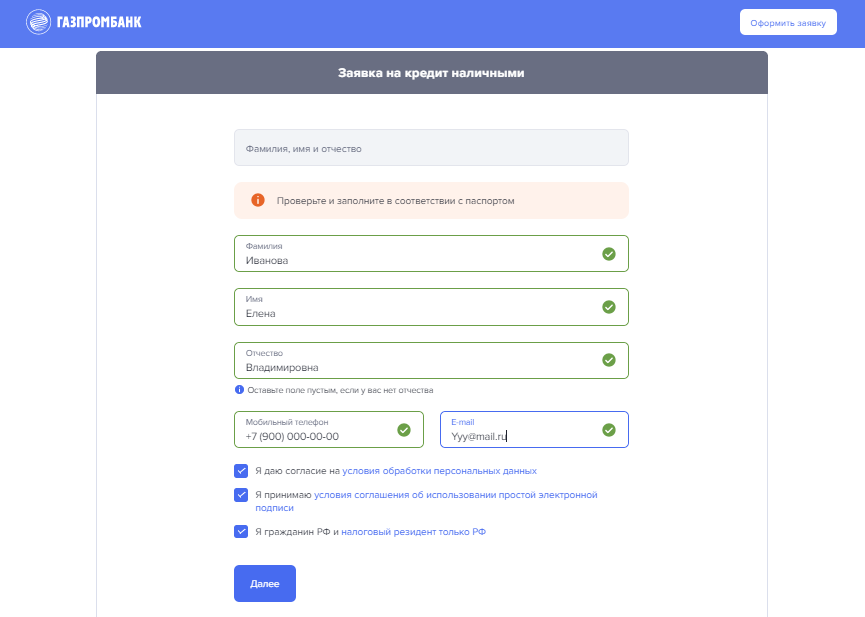
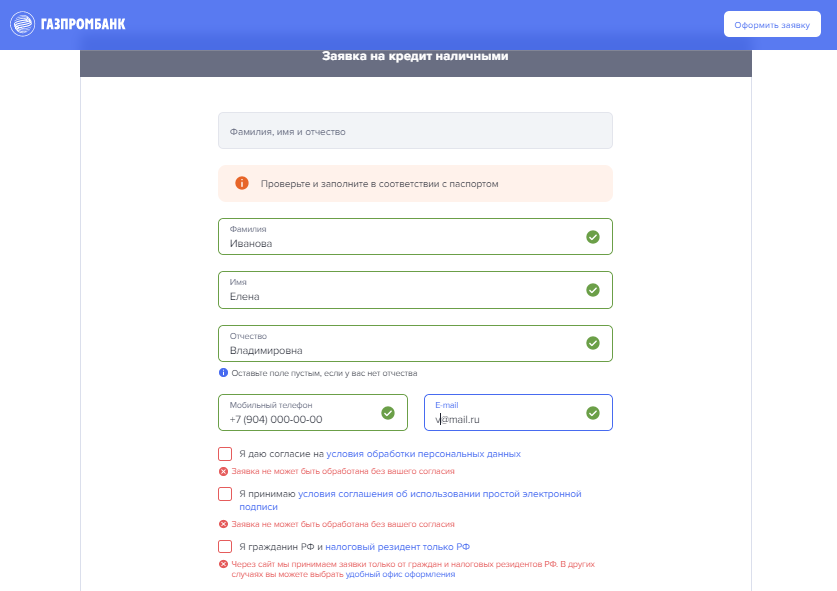
Чем больше сумма кредита, тем больше сведений захочет знать о вас банк. Если для оформления потребкредита банку достаточно минимальных данных, то анкета для ипотечного займа включает вопросы о наличии высшего образования, количестве детей, а иногда и о наличии судимости.
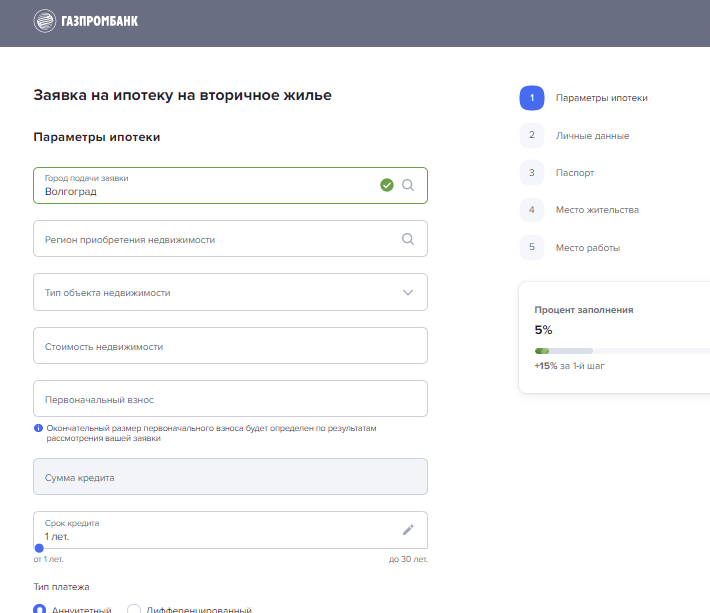
Но это далеко не вся информация, которой будет оперировать банк.
Начисляя баллы, скоринговая система запросит информацию в кредитном бюро, сверится с базами должников, а в некоторых случаях обратит внимание и на профиль в соцсетях. К примеру, в США банки в том числе оценивают, насколько часто человек выкладывает в соцсетях фото в нетрезвом виде.
По словам Анастасии Усковой, гендиректора финтех-платформы «Фаст Ривер», технологии скоринга у нас и за рубежом существенно не отличаются. Разница только в массиве данных, которые попадают в прицел скоринговых программ из открытых источников и предоставляются самим клиентом. И в России, и в Европе, и в Китае в скоринг могут попадать не только данные из соцсетей потенциальных клиентов, но даже история поисковых запросов, если те не скрыты настройками приватности. «Но на европейском континенте существуют законы, ограничивающие и регламентирующие сбор данных — например требования обезличивать данные, хранить в зашифрованном виде или уведомлять клиентов о том, какая личная информация о них анализируется банком», — уточняет Ускова.
В Китае скоринг настолько популярен, что муниципальные и частные платформы, среди которых есть мессенджеры, маркетплейсы, платежные системы, и даже приложения для знакомств и заказа такси, знают о вас все и обязаны передавать государству имеющиеся у них данные. На их основе составляется социальный рейтинг граждан, который определяет их благонадежность и ложится в том числе в основу банковского скоринга.
Все современные технологии так или иначе помогают банкам совершенствовать скоринговые системы. Так, почти у всех есть гаджеты с привязанными к ним аккаунтами в социальных сетях, мессенджерах и почтовых сервисах, а также приложения, которые позволяют ставить геолокацию и отмечать другую информацию. К слову, банки получают и информацию о том, сколько и как регулярно вы платите за связь и прочие сервисы. Отдельно Алексей Перепелкин, руководитель отдела аналитики «BMS Law Firm» отмечает мобильные банки, приобретающие все большую популярность. Их анализ также помогает оценить модель поведения потенциальных заемщиков. Для российских банков существенным прорывом в построении скоринговых моделей стал доступ к данным об официальных доходах россиян от ПФР, отмечает Сергей Григорян, специалист по банковскому сектору, партнер аналитической компании «ЕваБета Россия». Сейчас финансовые организации анализируют клиентов более чем по нескольким сотням параметрам. Вся информация буквально от рождения до смерти уже практически доступна банкам, которые стали гораздо более тщательно выбирать клиентов.
Как совершенствуются скоринговые модели?
- Совершенствование качества моделей. Речь идет об активном использовании сложных моделей машинного обучения, дающих лучший результат по предсказанию дефолта клиента.
- Скорость разработки и реализации. «Здесь мы говорим, например, о внедрении и использовании таких платформ, как MLflow, Predictor Engine. Они необходимы для сокращения времени разработки модели, уменьшения влияния человеческого фактора (неизбежного с ручными запусками), увеличения скорости успешного внедрения моделей», — уточнили в «Хоум Кредит».
Банки явно не экономят на внедрении более эффективного скоринга, и этому есть простое объяснение. В беседе с РБК Трендами Николай Переславский, сотрудник департамента экономических и финансовых исследований CMS Institute, заверил, что вложения в систему проверки заемщиков будут окупаться достаточно быстро, особенно с учетом текущего положения вещей в стране.
Речь идет о том, что на фоне падения реальных доходов до уровня 2009 года общая долговая нагрузка россиян (отношение суммы платежей по кредиту к доходам заемщика) составила почти 12% по состоянию на конец первого квартала 2021 года. При зарплатах в регионах не выше ₽30 тыс. средняя сумма потребительского кредита превысила ₽300 тыс., а ипотечного — ₽3 млн. На этом фоне вычислить потенциально проблемного заемщика — задача непростая, но Переславский утверждает, что система стала определять неблагонадежность доходов заемщика лучше, прогнозируя возможные риски заранее. По данным, которыми оперирует эксперт, по ипотечному кредитованию процент отказов в текущем году приблизился к 50%, а по потребительским кредитам показатель достиг 75%.
А нужен ли человек?
Прогнозируя будущее скоринговых систем, некоторые эксперты высказывали смелую гипотезу о том, что в будущем возможно будет полностью исключить участие человека из этого процесса. Рассуждая на эту тему с РБК Трендами, Сергей Григорян, специалист по банковскому сектору, партнер аналитической компании «ЕваБета Россия», тоже допустил такую возможность с учетом того, что сегодня в большинстве случаев алгоритмы работы программного обеспечения создаются человеком. Уже потом на их основе делается ПО, которое самостоятельно собирает определенные данные и делает вывод о платежеспособности того или иного клиента.
«В данный момент мы еще не дошли до того уровня развития технологий, когда можно совсем обойтись без участия человека в создании самих моделей/алгоритмов. Но в перспективе ближайших десяти лет вполне возможно появление скоринговых моделей, созданных искусственным интеллектом», — допускает Григорян.
Представители банков в своих прогнозах о полной роботизации скорингового процесса более сдержаны. С одной стороны, в пресс-службе Московского кредитного банка заверили, что в ряде клиентских сегментов и продуктов уже применяется процесс принятия кредитных решений без участия человека. С другой же, пока нет алгоритмов, способных оценивать субъективные факторы, в отличии от человека. Для некоторых видов ссуд (например кредиты для бизнеса), непредвзятость системы может, напротив, привести к упущенной выгоде для банка.
По заверениям Переславского из CMS Institute, у скоринговых систем есть некоторая предвзятость к фрилансерам и владельцам МСБ, из-за чего они периодически выдают ошибочные решения в пользу или не в пользу одобрения займов некоторым людям. При этом ни для кого не секрет, что искусственный интеллект способен быть предвзятым из-за заложенных в него данных даже со способностью алгоритма к самообучению. Процентное соотношение одобренных кредитов у мужчин и женщин разнится примерно на 15% в пользу мужчин. За рубежом можно встретить примеры не только гендерной, но и расовой дискриминации.
На текущем этапе алгоритмы и технологии должны облегчить сотрудникам принятие финального решения, но полностью заменить риск-менеджеров они не смогут. Даже самую автоматизированную систему необходимо постоянно поддерживать и дорабатывать. Так что пока банки не готовы полностью отдать вопросы скоринга на откуп машинам.
Как обманывали банк раньше и можно ли это сделать сейчас
Как правило, необходимость «обмануть» банк возникает, если вы хотите получить кредит, имея статус неблагонадежного заемщика, или размер кредита заметно превышает сумму, на которую вас готов кредитовать банк.
Самый ходовой способ, который чаще всего использовали для обмана банка раньше, — иметь в банке «своего» человека, который мог закрыть глаза на «липовую» справку о доходах, содействовать завышению лимита или «не заметить», что у заемщика, который является единственным кормильцем в семье, пятеро иждивенцев.
Сегодня, когда человеческий фактор во многих скоринговых процессах сведен до минимума, лучше даже не пытаться «обмануть» скоринг в банке, так как там есть отдельные антифрод-алгоритмы, и любое нетипичное поведение может показаться системе подозрительным. В реальности большинство банков ограничивают число возможных корректировок со стороны клиента. Более того, большое количество попыток получения кредита в одном и том же банке приводит к ухудшению кредитной истории.
А вот попытаться улучшить свой имидж в банке, зная немного о том, как работает скоринг, можно. Для этого есть вполне легальные способы.
«Помните, что основной информацией для скоринговых систем являются данные о получаемых доходах и расходах, о кредитной истории. Доход должен быть официально подтвержден, а в разрезе трат не должно быть ничего подозрительного — избегайте крупных импульсивных покупок», — советует Ускова из «Фаст Ривер». Эксперты департамента риск-менеджемента ОТП Банка рецепт сформулировали еще проще: «Исправьтесь и верните все долги, а также помогите банку понять, что вы можете оплачивать свой новый займ».
Как улучшить свой кредитный рейтинг
Среди рекомендаций, которые дает ОТП банк, — совет подтвердить зарплату, которая позволяет вам потянуть кредит или предложить в качестве залога квартиру или машину — это гораздо упрощает выдачу кредита. Антон Рогачевский, начальник отдела онлайн-продаж «Морского банка», советует не забывать, что скоринговая система слепа к человеку. С ней вы не сможете обсудить, почему тот или пункт некорректен. Тут все очень просто: небольшое отклонение от программы срабатывает как стоп-фактор, и автоматически выносится отказ. Именно поэтому, заполняя анкету для банка, так важно правильно внести данные, которые система сможет сверить с имеющимися в ее доступе базами. Ошиблись с годом рождения или неверно указали возраст ребенка — система может решить, что вы намеренно вводите ее в заблуждение. Кстати, это одна из причин, по которой нельзя исключать человеческое звено из цепочки принятия решений.
В разных банках используются разные скоринговые модели, которые банкиры хранят в строжайшем секрете, поскольку от них напрямую зависит эффективность бизнеса. Поэтому иногда, но редко, самый простой способ обойти систему — обратиться в другой банк. Бывает, что один единственный фактор — к примеру, наличие нескольких несовершеннолетних детей — может стать стоп-фактором для одного банка и совсем не смутить другой.
Если кредитная история имеется, и у вас есть основания полагать, что она подпорчена, для начала нужно понять, насколько велики ваши шансы. Запросить кредитную историю и кредитный рейтинг можно бесплатно дважды в течение календарного года. Сделать это проще всего с помощью портала Госуслуги, где можно выбрать кредитное бюро из предложенного списка.
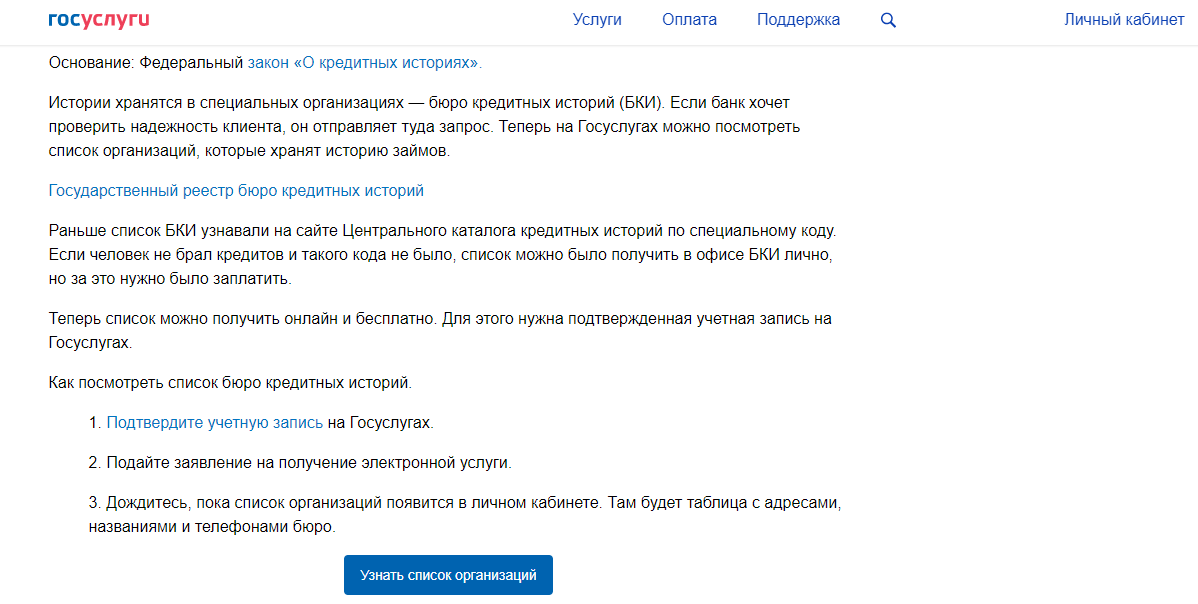
Из присланных данных можно будет понять, есть ли отметки, которые необходимо закрыть или оспорить для улучшения рейтинга. Для этого нужно будет подать заявление о внесении изменений или дополнений в бюро кредитных историй, где хранится его история.
Если же исправлять нечего, повысить ваши шансы помогут новые займы, считает Переславский из CMS Institute. И это как раз тот самый случай, когда помогут даже ссуды в МФО или небольшие потребительские кредиты в банках или точках продаж. Эксперты советуют купить в кредит что-то из мелкой бытовой техники, на что вам даже не нужно было брать кредит при иных обстоятельствах. Важно помнить, что кредитную историю и рейтинг помогут выправить именно платежи без просрочек и в полном объеме. При этом эксперты советуют не брать для этих целей займы выше ₽10 тыс. «Разумеется, это может повлечь за собой определенные расходы в виде процентов, но другого легального варианта для восстановления своей репутации перед банками, увы, пока нет», — говорит Переславский.
Первое, с чего советуют начать клиенту улучшение кредитной истории в пресс-службе Московского кредитного банка, — реструктуризировать все текущие просроченные суммы платежей и далее вовремя осуществлять погашение по действующим кредитам в соответствии с графиком. Чем дольше заемщик будет демонстрировать своевременное погашение действующих займов, тем лучше будет формироваться его кредитная история.
Получить ее достаточно легко: как правило, банки не проводят глобальных проверок, особенно если лимит небольшой. То же касается всевозможных карт рассрочки и так далее. «Получить их может практически каждый, даже в ТЦ или магазине. При этом, если вы активно пользуетесь такими картами и своевременно вносите по ним платежи, ваша кредитная история (КИ) улучшается», — советует Григорян из «ЕваБета Россия».
Помимо просрочек по займам, в вашей кредитной истории отображаются все остальные долги: неоплаченные штрафы, ЖКХ, алименты и тому подобное.
- Открыть депозит в банке, в котором вы хотите взять кредит
Этот вариант подойдет не тем, у кого кредитная история испорчена окончательно, а скорее тем, кто хочет, чтобы ему одобрили большую сумму займа. Банк видит деньги на счету клиента, и его рейтинг в глазах финансовой организации повышается.
Какой бы из способов исправления испорченной кредитной истории вы ни выбрали, нужно настроиться на то, что в среднем на это уйдет от 15 до 30 месяцев.
А вот если вам предлагают обмануть банк за деньги — перед вами мошенники.
Зачем нужен хороший кредитный рейтинг?
Чем более надежным заемщиком вы выглядите в глазах банка, а именно его скоринговой системы, тем лучшие условия по займу вам предложат и тем больше денег согласятся дать в кредит. «По оценке НБКИ, для автокредита с хорошей процентной ставкой кредитный рейтинг заемщика должен быть не менее 500 баллов из 800, а с показателем в 400 баллов можно рассчитывать только на микрозаймы», — приводит пример Переславский. Как правило, кредиты под залог имущества одобряются даже с низким кредитным рейтингом, но регулярный платеж по ним может быть на 2–4 процентных пункта выше рынка, что может фактически сделать такой кредит неподъемным. Поэтому в идеале лучше потратить полгода-год на восстановление кредитного рейтинга, чем серьезно переплачивать по процентам при низких показателях оценки банком, советует эксперт.
Кредитный скоринг: что это и как работает
Любой кредит начинается с одобрения заявки банком. Он оценивает потенциального заемщика по множеству параметров, причем делает это не человек, а алгоритм, который называется скоринговым. Разбираемся, как он работает и можно ли повысить шансы на получение кредита.
Зачем нужен кредитный скоринг
Скоринг — это автоматизированная система оценки платежеспособности заемщика. Она учитывает множество параметров: от кредитной истории до поисковых запросов клиента. Алгоритм оценивает эти данные и рассчитывает суммарный балл, на который банк ориентируется, принимая решение о выдаче кредита. А само слово «скоринг» — это калька с английского «score», что означает «счет».
Скоринг помогает кредитной организации оценить риски в отношении заемщика и на начальном этапе отсеять тех, кто не соответствует банковским требованиям. Так банк выдает меньше рискованных кредитов, экономит время менеджеров и исключает ошибки, поскольку скоринговые системы автоматизированы. Заемщику скоринг позволяет подать заявку на кредит без визита в банк и получить предварительное одобрение за несколько минут.
Как проводится скоринг
Скоринг основан на сопоставлении сведений о заемщике, банковских требований и статистических данных. У каждого банка скоринговые программы настроены по-разному, хотя работают по схожей схеме:
1. Банк вводит в систему параметры, описывающие требования к заемщику.
2. Заемщик предоставляет данные о себе — заполняет анкету.
3. Скоринговая система анализирует данные, предоставленные клиентом и полученные из других источников. Каждый из параметров оценивается определенным количеством очков, сумма которых и составляет скоринговый балл.
4. На основании скорингового балла выносится решение — если он больше заданной банком планки, то решение будет положительным, если меньше — отрицательным.
Какие данные оценивает скоринговая система?
Система проводит комплексную оценку, охватывающую множество параметров. Основные — возраст, платежеспособность, семейное положение, кредитная история и история взаимодействия с банком. Но есть и менее очевидные показатели. Например, банк может обратить внимание на налоговую задолженность, неоплаченные штрафы, данные из соцсетей или историю поисковых запросов. У каждого параметра свой вес: например, хорошая кредитная история принесет больше скоринговых баллов, чем оплаченные счета за коммунальные услуги. Кроме того, новых заемщиков сравнивают с существующими — у людей с одинаковыми данными с большой вероятностью будет схожее поведение. Такой скоринг называется заявочным.
Какие еще есть методы скоринга
Помимо заявочного существуют еще четыре вида скоринга:
- Поведенческий скоринг. Чаще всего анализирует действия держателей кредитных карт: например, какие покупки они совершают и как оплачивают задолженность. На основе этих данных принимается решение об увеличении или уменьшении кредитного лимита
- Коллекторский скоринг. Позволяет оценить перспективы работы с проблемной задолженностью. Например, одному клиенту достаточно звонка, чтобы внести просроченный платеж, а с другим приходится работать через суд
- Расширенный скоринг. Применяется к людям, у которых пока нет кредитной истории. В этом случае надежность оценивают по общим параметрам, в том числе возрасту, уровню дохода, семейному положению
- Мошеннический скоринг. Оценивает вероятность того, что заемщик окажется мошенником
Как узнать свой скоринговый балл
Узнать скоринговый балл невозможно, так же как и причину отказа в кредите — эту информацию банки хранят в тайне. Зато заемщикам доступен расчет кредитного рейтинга, который похож на скоринговый отчет. Его формируют бюро кредитных историй.
Где запросить кредитный рейтинг
Узнать, как банки оценивают вашу финансовую репутацию, можно с помощью услуги Кредитный профиль. Она позволяет бесплатно ознакомиться с кредитным рейтингом раз в месяц, а также дает подробную оценку профиля с анализом информации из кредитных бюро и других официальных источников.
Также вы можете обратиться в бюро кредитных историй, например, в НБКИ. Нужно залогиниться на сайте бюро с помощью аккаунта Госуслуг и бесплатно запросить рейтинг. Если в НБКИ нет данных, на Госуслугах можно узнать, в каком бюро хранится ваша кредитная история.
Зачем нужен хороший кредитный рейтинг?
От этого зависит вероятность получения кредита, а также условия по нему. Человеку с низким рейтингом банк, возможно, и не откажет, но предложит менее выгодные условия. Все БКИ оценивают кредитный рейтинг по единой шкале от 1 до 999. Градация такова:
- 1–399 — низкий балл
- 400–599 — средний балл
- 600–799 — высокий балл
- 800–999 — очень высокий балл
Можно ли улучшить кредитный рейтинг?
Да. Чем лучше становится кредитная история, тем выше рейтинг. Чтобы показать банку, что вы — надежный заемщик, можно воспользоваться небольшими кредитными продуктами с высокой вероятностью одобрения. Например, открыть кредитную карту Газпромбанка, пользоваться ей и не допускать просрочек. Если вносить платежи в течение льготного периода 180 дней, улучшение кредитной истории, фактически, будет бесплатным. Подойдут и другие простые способы — например, можно купить бытовую технику в рассрочку.
Как повысить шансы на получение кредита
- Внимательно заполняйте заявку: ошибки могут стать причиной отказа
- Предоставьте дополнительные документы (например, справку о доходах) или залоговое имущество
- Закройте внебанковские долги (например по алиментам или ЖКХ)
- Откройте в банке зарплатный счет или депозит
- Обратитесь в другой банк
Можно ли обмануть скоринговые системы
Если указать на начальном этапе неверные данные (например, завысить зарплату), это может ввести скоринговую систему в заблуждение. Но в дальнейшем все цифры нужно будет подтвердить документами, поэтому обманывать алгоритм нет смысла. Раньше, когда все данные подавались и обрабатывались вручную, знакомый, работающий в банке, мог повлиять на решение. Но сейчас скоринговые системы автоматизированы, и обойти их не удастся.
Обновлено: 8 сентября 2023
Кредитная карта с большим льготным периодом
До 180 дней без % и бесплатная доставка
Похожие статьи раздела

Что делать, если просрочен платеж по кредиту
Кредитные каникулы в 2023 году: как получить отсрочку платежей по Закону № 106-ФЗ
Зачем нужен созаемщик при оформлении кредита
Что такое
В разных банках используются разные скоринговые модели, которые хранятся в секрете, поскольку от них напрямую зависит эффективность бизнеса. Поэтому сказать точно, по каким критериям ведется проверка заемщика в том или ином банке, нельзя. Но иметь хотя бы общее представление о скоринге не помешает.
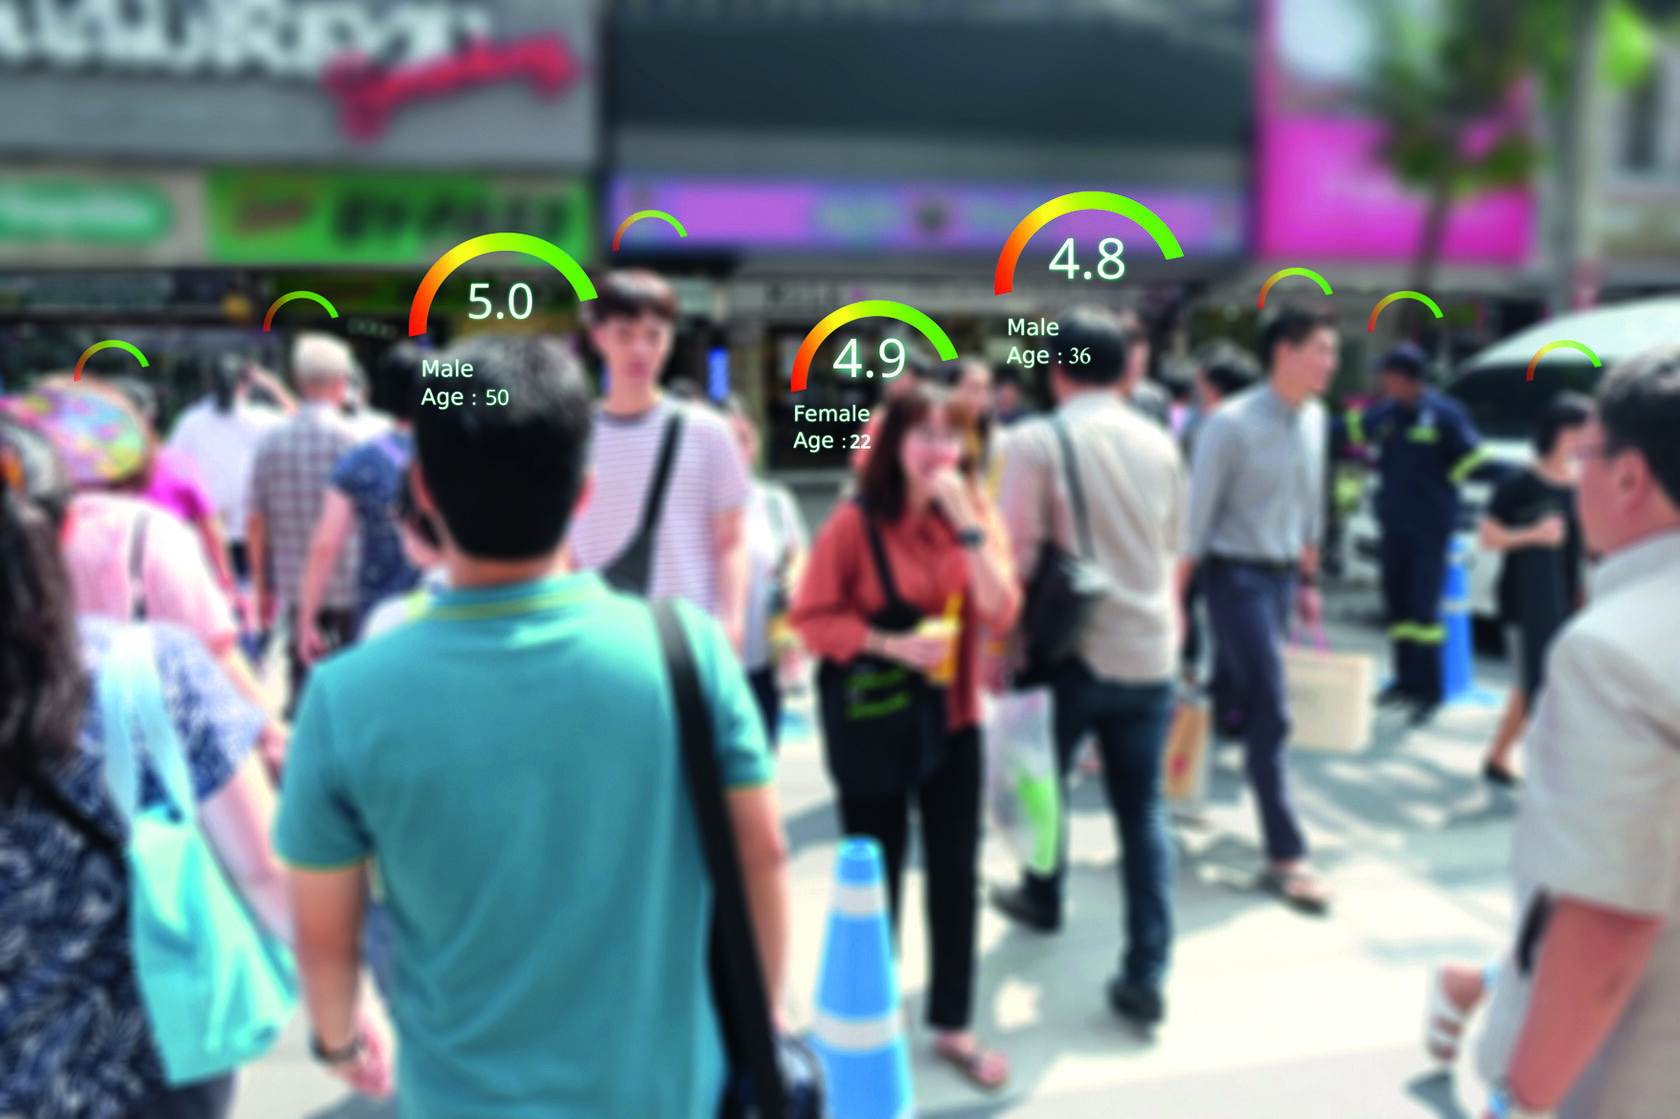
Слово «скоринг» произошло от английского score («подсчет очков»). Принимая решение о выдаче кредита, банки ведут «подсчет очков», оценивая платежеспособность клиентов. Раньше на это уходило несколько дней, а сегодня даже одобрение ипотечного займа можно получить в течение пяти минут. Причина проста: из процесса оценки платежеспособности заемщика почти исключен человек. Именно поэтому ситуации, когда можно попросить одноклассника, работающего в банке, замолвить словечко, чтобы получить кредит, практически исключены. Решение принимает система, а большинство сотрудников банка имеют лишь примерное представление о том, какие именно данные она оценивает.
Как считают «очки»
Основную информацию о потенциальном заемщике, с которым банк никогда не имел дела, он получит из анкеты. Ее предлагают заполнить как в бумажной форме, так и в электронном виде на сайте банка.
Чем больше сумма кредита, тем больше сведений захочет получить банк. Если для оформления потребкредита достаточно минимальных данных, то анкета для ипотечного займа может включать вопросы об образовании, количестве детей, а иногда и о наличии судимости.
Но это далеко не вся информация, которой будет оперировать банк.
Начисляя баллы, скоринговая система запросит информацию в кредитном бюро, сверится с базами должников, а в некоторых случаях обратит внимание и на профиль в соцсетях. К примеру, в США банки среди прочего оценивают, насколько часто человек выкладывает в соцсетях фото в нетрезвом виде.
Современные технологии помогают банкам совершенствовать скоринговые системы. Например, они могут использовать информацию, которую мы оставляем в соцсетях, мессенджерах, почтовых сервисах, приложениях, где отмечается геолокация, и т. п. Кстати, банки могут узнать и о том, сколько и как регулярно вы платите за связь и прочие сервисы. Существенным прорывом в построении скоринговых моделей стал и доступ к данным об официальных доходах россиян от Пенсионного фонда.
Словом, есть возможность анализировать заемщиков по нескольким сотням параметров. Практически вся информация, буквально от рождения до смерти, доступна банкам, что позволяет им тщательно выбирать клиентов.

По пути автоматизации
Банки, и Уралсиб в том числе, уделяют большое внимание развитию скоринговых моделей. Причем это касается не только розничных продуктов, но и кредитования малого бизнеса. Автоматизация процессов сократила время принятия решения о выдаче кредита предпринимателю в Банке Уралсиб с нескольких дней до нескольких часов. Максимальная сумма, которую бизнесмен может получить в Уралсибе в рамках скоринга, сегодня составляет 10−20 млн руб. А банковские гарантии выдаются полностью на основе скоринга.
И хотя в данный момент банки еще не дошли до того уровня развития технологий, когда можно совсем обойтись без участия человека в разработке скоринговых алгоритмов, в перспективе появление скоринговых моделей, созданных искусственным интеллектом, вполне возможно.
Обман или честность?
Как правило, мысль «обмануть» банк возникает, если вы хотите получить кредит, имея статус неблагонадежного заемщика, или размер кредита заметно превышает сумму, которую вам готовы одобрить.
Раньше чаще всего для обмана использовали «своего» человека в банке, который мог закрыть глаза на липовую справку о доходах, содействовать завышению лимита или «не заметить», что у заемщика, который является единственным кормильцем в семье, пятеро иждивенцев.
Сегодня, когда человеческий фактор во многих банковских процессах сведен до минимума, лучше даже не пытаться «обмануть» скоринг, так как там есть отдельные антифрод-алгоритмы и любое нетипичное поведение может показаться системе подозрительным.
А вот попытаться улучшить свой имидж заемщика, зная немного о том, как работает скоринг, можно. Для этого есть вполне легальные способы.
Основной информацией для скоринговых систем являются данные о получаемых доходах, расходах и о кредитной истории.
Будьте внимательны. Скоринговая система слепа к человеку. С ней вы не сможете обсудить, почему тот или пункт некорректен. Все просто: небольшое отклонение от программы срабатывает как стоп-фактор, и автоматически выносится отказ. Именно поэтому, заполняя анкету для банка, так важно правильно внести данные, которые система сможет сверить с имеющимися в ее доступе базами. Ошиблись с годом рождения или неверно указали возраст ребенка — система может решить, что вы намеренно вводите ее в заблуждение.
Верните все долги. Так вы поможете банку понять, что в состоянии оплачивать новый займ. Подтвердите доход, который позволит выплачивать кредит, или предложите в качестве залога квартиру или машину.
Проверьте кредитную историю. Если есть основания полагать, что она подпорчена, нужно понять, насколько это критично. Запросите кредитную историю и кредитный рейтинг. Сделать это можно бесплатно дважды в течение календарного года — проще всего с помощью портала «Госуслуги», где можно выбрать кредитное бюро из предложенного списка.
Из полученных данных можно понять, есть ли отметки, которые необходимо закрыть или оспорить для улучшения рейтинга. Для этого нужно будет подать заявление о внесении изменений или дополнений в бюро кредитных историй.
Возьмите небольшой кредит. Если исправлять нечего, повысить шансы можно с помощью новых займов. Это тот самый случай, когда помогут даже небольшие потребительские кредиты. Но только если платить вы будете без просрочек и в полном объеме. Разумеется, это может повлечь за собой расходы в виде процентов, но другого легального варианта для восстановления своей репутации перед банками пока нет. Чем дольше вы будете своевременно погашать действующие займы, тем больше шансов сформировать хорошую кредитную историю.
Оформите кредитную карту. В большинстве банков получить ее несложно, особенно если лимит небольшой. Если вы активно пользуетесь такой картой и вовремя вносите платежи, кредитная история улучшается. В Уралсибе, например, есть карта с льготным периодом до 60 дней, в течение которого можно не платить проценты и еще получить кешбэк до 3% на все покупки.
Откройте депозит в банке, в котором хотите взять кредит. Этот вариант подойдет не тем, у кого кредитная история испорчена окончательно, а скорее тем, кто хочет, чтобы ему одобрили большую сумму займа. Банк видит деньги на счету клиента, и его рейтинг в глазах финансовой организации повышается. Кстати, в Уралсибе недавно повышены ставки по рублевым вкладам и накопительным счетам — можно выбрать подходящий вариант из целой линейки таких продуктов.
Стоит помнить, что помимо просрочек по займам в вашей кредитной истории отображаются и остальные долги: неуплаченные штрафы, ЖКХ, алименты и т. п.
А вот если вам предлагают обмануть банк за деньги, это точно мошенники.