Методика начисления сумм отпускных за счет резерва
В статье рассматривается методика начисления сумм отпускных с использованием резерва отпусков на примере реализации в типовой конфигурации « Бухгалтерия для Украины », редакция 1.2.
Данная статья также актуальна для конфигурации « Управление торговым предприятием для Украины », редакция 1.2. (с учетом того, что начисление отпускных производится специальным документом).
Для включения в конфигурации возможности работы с резервом отпусков необходимо выполнить следующие действия:
1. В регистре сведений « Учетная политика по персоналу » установить флаг «Использование резерва отпусков» (Рис. 1)

Рисунок 1 – заполнение регистра сведений «Учетная политика по персоналу»
| Важно. В конфигурации «Управление торговым предприятием для Украины» флаг об использовании резерва отпусков устанавливается в регистре сведений «Параметры расчета зарплаты организаций». |
2. При начислении отпускных за счет резерва, не контролируется наличие и сумма начисленного ранее резерва. Чтобы сумма начислений за счет резерва не превышала сумму резерва, может быть установлен коэффициент использования резерва. В пределах коэффициента отпускные начисляются за счет резерва, сверх коэффициента начисляются затраты.
Установить коэффициент резерва отпусков необходимо в регистре сведений «Коэффициент резерва отпусков» (Рис. 2). Коэффициент использования резервов отпусков можно устанавливать в каждом месяце.
Значение коэффициента может принимать значение от 1 (при этом вся сумма отпускных и ЕСВ ФОТ с них начисляется за счет резерва отпусков) до 0 (резерв отпускных не используется). Если регистр сведений не заполнен, считается, что коэффициент использования резерва отпусков равен 1.

Рисунок 2 – заполнение регистра сведений «Коэффициент резерва отпусков»
3. Начисление резерва. Проводки Дт 23, 91, 92. Кт 471 отражаются ручными операциями, с помощью документа «Операция (бухгалтерский и налоговый учет)» (Рис. 3). В документе указывается только «Сумма (БУ)», а «Сумма (НУ)» не указывается. Налоговое назначение затрат также необходимо указать. Для счетов 92-94 оно заполняется произвольным образом. При этом нужно понимать, что поскольку «Сумма (НУ)» не указана, затраты в Декларацию о прибыли не попадут, независимо от того, какое налоговое назначение будет указано.
Для счетов 92-94 рекомендуем указывать налоговое назначение «Нехоз. д-сть», т.к. оно более точно классифицирует затрату. Однако, может быть указано любое налоговое назначение, на выбор пользователя .
Для счетов 23, 91 должно быть указано налоговое назначение, совпадающее с налоговым назначением выпускаемой продукции, т.е. «Обл. НДС» или «Необл. НДС, любая хоз.». Для 91-го счета может быть указано также налоговое назначения «Пропорц. обл. НДС».
Указание налогового назначения затрат, соответствующего налоговому назначению выпускаемой продукции, необходимо для корректного расчета БУХГАЛТЕРСКОЙ себестоимости (т.к. налоговое назначение является также аналитикой бухгалтерского учета). При этом налоговая себестоимость продукции не увеличится на сумму резерва, т.к. в проводке Сумма НУ = 0.

Рисунок 3 – заполнение документа «Операции (бухгалтерский и налоговый учет)»
Подробнее с методикой формирования ручных операций можно ознакомиться в статье « Ручные операции регламентированного учета ».
4. Начисление отпускных за счет резерва выполняется документом « Начисление зарплаты работникам организаций» (Рис. 4).
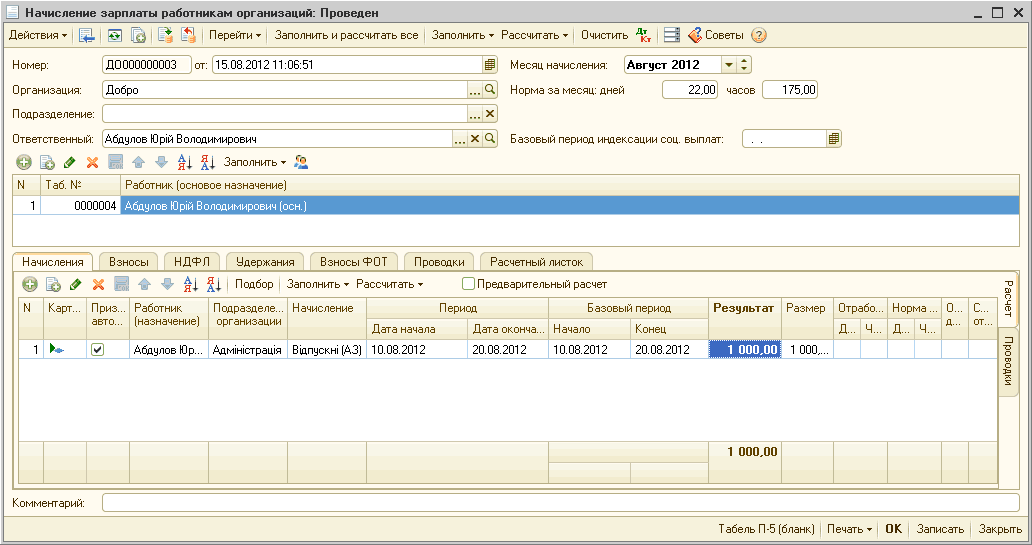
Рисунок 4 – заполнение документа «Начисление зарплаты работникам организаций»
При использовании резерва, отпускные и ЕСВ ФОТ с них в бухгалтерском учете начисляются за счет резервов. Одновременно, в налоговом учете при начислении отпускных и ЕСВ регистрируются затраты:
- Дт Счет затрат Кт 661(651) (отражается только в налоговом учете);
- Дт 471 Кт 661(651) (отражается только в бухгалтерском учете).
На закладках «Начисления» и «Взносы ФОТ» все отражается так, как настроено без учета резерва. Разбиваются только итоговые проводки, которые можно увидеть на закладке «Проводки» документа «Начисление зарплаты работникам организаций» (Рис. 5).
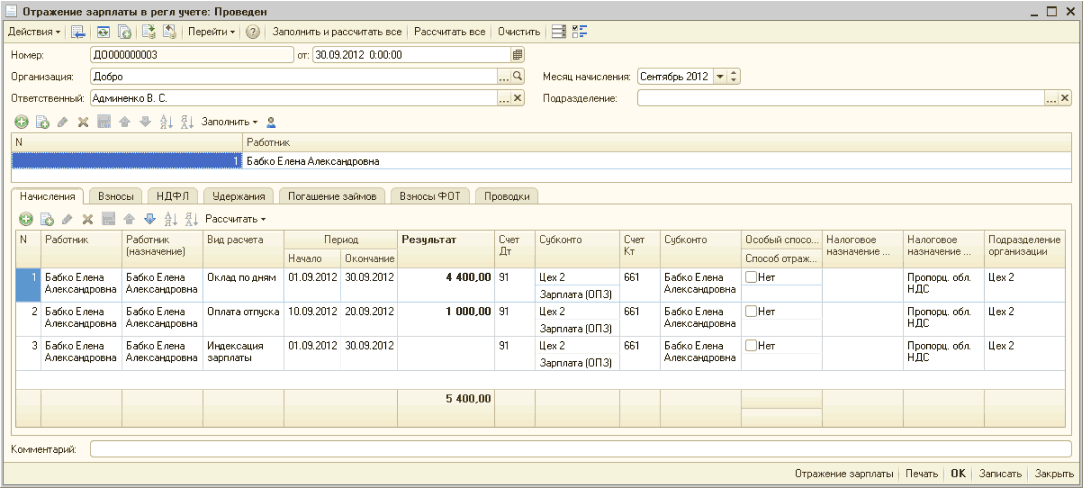
Рисунок 5 – заполнение документа «Начисление зарплаты работникам организаций» на закладке «Проводки»
В соответствии с новой редакцией раздела 3 НКУ, разниц при начислении отпусков за счет резерва не возникает, и проводок «Дт 92 Кт 661, 651» (в документе на закладке «Проводки» заполнен флаг «Не отражать в БУ») быть не должно.
Подробнее с изменениями в методике отражения отпускных за счет резерва можно ознакомиться в статье «Подготовка к учету разниц по налоговому учету в 2015 году» в разделе «Документы начисления зарплаты».
Полученные проводки соответствуют способу отражения, который предопределен в справочнике «Способы отражения зарплаты в регламентированном учете» (Рис. 6).
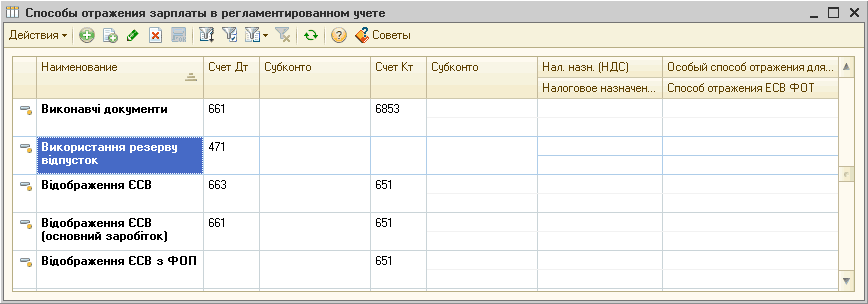
Рисунок 6 – заполнение справочника «Способы отражения зарплаты в регламентированном учете»
Как в 1с начислить резерв отпусков
1С:Предприятие 8.2 (8.2.17.169)
«Управление торговым предприятием для Украины», редакция 1.2.
Разработка конфигурации: «ABBYY Ukraine», 2007-2014 (1.2.20.8)
Copyright © ООО «1C», 2007-2014
Добрый день!
Как проводить начисление резерва отпусков в программе.
Коэф. расчета отпусков прописала;
Способ отражения в бух. учете есть;
В результате, при начислении отпуска, использование резерва есть (правда в каком-то странном размере), а начисления резерва пр и проведении з.п. нет.
Я ,наверное, вопрос не правильно задала(
Специалисты, скажите расчет резерва отпусков необходимо дописывать дополнительно или это регламентная операция, для использования, которой надо правильно прописать параметры?
Правильно параметры, Справка/Дополнение к описанию/Вывести описание обновлений (найдите и прочитайте там пошагово)
Хто підкаже, в якому оновленні можна почитати резерв відпусток пошагово?
В документе «Начисление зарплаты работникам организаций» при формировании проводок по отражению начисления отпускных и ЕСВ ФОТ с них реализована возможность использования резерва отпусков.
При использовании резерва, отпускные и ЕСВ ФОТ с них в бухгалтерском учете начисляются за счет резервов. Одновременно, в налоговом учете при начислении отпускных и ЕСВ регистрируются затраты:
Дт СчетЗатрат Кт 661(651) (отражается только в налоговом учете)
Дт 471 Кт 661(651) (отражается только в бухгалтерском учете)
Необходимость использования резерва отпусков устанавливается для каждой организации в параметрах расчета заработной платы.
При начислении отпускных за счет резерва, не контролируется наличие и сумма начисленного ранее резерва. Чтобы сумма начислений за счет резерва не превышала сумму резерва, может быть установлен коэффициент использования резерва. В пределах коэффициента отпускные начисляются за счет резерва, сверх коэффициента начисляются затраты.
Пример: определен коэффициент резерва 0,6. При начислении отпускных в сумме 1000 грн. формируются проводки:
Дт СчетЗатрат Кт 661(651) 1000 (отражается только в налоговом учете)
Дт 471 Кт 661(651) 600 (отражается только в бухгалтерском учете)
Дт СчетЗатрат Кт 661(651) 400 (отражается только в бухгалтерском учете)
Коэффициент резерва отпусков определяется в периодическом регистре сведений «Коэффициент резерва отпусков» для организации. Коэффициент использования резервов отпусков можно установить в каждом месяце. Значение коэффициента может принимать значение от 1 (при этом вся сумма отпускных и ЕСВ ФОТ с них начисляется за счет резерва отпусков) до 0 (резерв отпускных не используется). Если регистр сведений не заполнен, считается, что коэффициент использования резерва отпусков равен 1.
ВАЖНО! Начисление резерва отпусков выполняется ручной операцией Дт 471 Кт СчетЗатрат. Операция отражается только в бухгалтерском учете.
Если разобрались с резервом, помогите, пожалуйста, мне.
В «Параметрах расчета зп» — «V» «использовать резерв» поставила, «К-т резерва» заполнила, ручными операциями сделала начисления резерва, перепровела начисление отпуска и начисление зп.
Но начисление отпускных и ЕСВ на них не происходит через резерв. Т.е. Списание суммы отпускных + ЕСВ по Дт сч.471 не проходит.
Что еще нужно сделать, чтобы добиться автоматического списания сум отпускных с резерва?
Спасибо!
Учет зарплаты-Коэфициент резерва отпусков-Коэфициент ставим 1,0 если списание с резерва 100%, если нет-тогда другон значение
Создание резерва отпусков в BAS ERP, КУП и Бухгалтерия КОРП. Инструкция


Резерв отпусков в конфигурациях BAS ERP, КУП и Бухгалтерия КОРП. Подробная инструкция
Создание резерва отпусков является обязательной процедурой для всех предприятий, кроме субъектов малого предпринимательства на едином налоге и микропредприятий. Процедура создания резерва предусмотрена п. 13 П(С)БУ 11 «Обязательства» и п. 7 П(С)БУ 26 «Выплаты работникам».
Резерв отпусков формируется чтобы показать, что на отчетную дату у предприятия есть обязательства перед сотрудниками по оплате накопленных неиспользованных дней отпуска, а также перед государством по уплате ЕСВ с сумм таких отпускных.
Резерв отпусков нужен для того, чтобы равномерно на протяжении года распределить затраты на оплату отпусков и ЕСВ с отпусков. Большинство сотрудников предпочитает брать отпуска в летний период, что ведет к завышению себестоимости продукции, затрат и некорректному отображению финансового результата деятельности. Именно резерв отпусков и начисленного ЕСВ с отпусков позволяет распределить затраты на оплату отпусков на весь год и избежать перекосов.
Новости, анонсы, мастер классы и др. полезный контент для тех, кому важно быть впереди и в курсе темы
Автор материала:
Анастасия Плуталова, системный аналитик «TQM systems»

Мы подготовили вам специальный подарок: вопрос по зарплате к нашему специалисту
Вы можете задать любой вопрос по автоматизации учета заработной платы и управления персоналом, по работе с программами, построения расчетов и бизнес-процессов.
Мы подготовим для вас материал и предоставим развернутый ответ, поделимся богатым опытом.
1 вопрос консультанту-профессионалу
Резерв отпусков создается только для оплаты: ежегодных отпусков (основных и дополнительных); дополнительных социальных отпусков работникам, имеющим детей; компенсации за неиспользованные отпуска; ЕСВ, начисленного на суммы вышеуказанных отпусков и компенсаций. Для оплаты творческих, учебных и других видов отпусков резерв не формируют.
Рассмотрим, как резерв отпусков можно сформировать в конфигурациях BAS ERP, КУП и Бухгалтерия КОРП.
Формирование резерва возможно двумя методами — нормативным и методом обязательств (по МСФО).
Метод формирования резерва определяется в учетной политике компании на вкладке Резервы (НСИ и администрирование — Организация).
При выборе нормативного метода нужно указывать коэффициент резервирования, рассчитанный вручную, и максимальную сумму резерва на год (может быть плановый фонд оплаты отпусков).
Рис. 1. Пример нормативного метода и метода обязательств (по МСФО)
Алгоритм ежемесячного начисления резерва отпусков зависит от выбранного метода в учетной политике компании.
В декабре каждого года автоматически осуществляется инвентаризация обязательств. Данная инвентаризация проводится по Методу учета обязательств (МСФО), независимо от выбранного метода в учетной политике.
Нормативный метод
Согласно данному методу ежемесячные обязательства определяются как сумма всех фактических видов начисления, которые являются базой для расчета среднего заработка для отпуска, умноженная на коэффициент резервирования.
Для расчета резерва данным методом необходимо определить такие показатели:
- фонд оплаты труда (ФОТ) на год, это возможно сделать с помощью штатного расписания;
- среднедневная зарплата — рассчитывается делением планового ФОТ на количество календарных дней в году без учета праздничных и нерабочих дней (354 дня);
- годовую сумму денежных средств предприятия на оплату отпусков — фонд оплаты отпусков (ФОВ) — определяется умножением средней длительности отпуска (обычно 24 календарных дня) на плановую среднедневную зарплату;
- таким образом, в основном коэффициент резервирования будет равен 0,07 (24/354) или 7%.
Для более точного определения средней длительности отпуска можно использовать информацию из Универсального отчета с регистром ведомостей, где можно увидеть общее количество дней отпуска по всем сотрудникам, а также количество сотрудников. Разделив общее количество дней отпуска по предприятию на количество сотрудников из данного отчета, получим среднюю длительность отпуска.
Формирование резервов
Резервы на оплату отпусков формируются документом Начисление оценочных обязательств по отпускам каждый месяц после окончательного расчета заработной платы.
Начисление методом обязательств (МСФО)
Рис. 2. Пример начисления методом обязательств
Среднедневной заработок для расчета резерва определяется так же, как и для расчета отпускных.
Сумма для резерва по отпускам исчисляется умножением среднедневного заработка на количество неиспользованных дней отпуска. ЕСВ на ФОТ считается умножением полученной суммы резерва отпуска на соответствующую ставку ЕСВ.
Начисление нормативным методом
Рис.3. Пример начисления нормативным методом
Сумма для резерва по отпускам рассчитывается умножением суммы фактических начислений текущего месяца (ФОП) на коэффициент. ЕСВ на ФОТ считается аналогично.
На вкладке Обязательства и резервы текущего месяца суммы резервов группируются по подразделениям организации и заданным способам отображения. По умолчанию затраты по начислению резервов собираются на тех же статьях и бухгалтерских счетах, что и зарплата, согласно способу отображения подразделения или сотрудника.
Рис. 4. Группировка сумм резервов по отпускам
Остатки по резервам на начало работы с конфигурацией
Если на момент начала работы с программой есть остатки резервов на оплату отпусков, их можно внести в ручном режиме в документ Начисление оценочных обязательств по отпускам за месяц в месяце перед расчетом первой заработной платы.
На вкладке Расчет обязательств и резервов по отпускам необходимо заполнить данные по количеству дней неиспользованного отпуска, средний заработок и ставку ЕСВ. Суммы резервов рассчитываются автоматически.
На вкладку Обязательства и резервы текущего месяца необходимо перенести суммовые данные по подразделениям с аналитикой учета затрат. Также необходимо создать способ отображения, где указать статью пассивов Прибыли и убытки со счетом учета 00.
Если в конфигурации не будут внесены данные для формирования первоначального резерва, начисление отпускных в первом месяце расчета заработной платы в конфигурации будет сделано за счет расходов текущего месяца.
Использование резервов в оперативном и финансовом учетах
Перед проведением документов по расчету отпускных либо компенсаций за неиспользованный отпуск в текущем месяце необходимо сформировать документ Начисление оценочных обязательств по отпускам за месяц за прошлый месяц.
Только в таком случае можно увидеть корректное количество дней неиспользованного отпуска, а также сделать корректный расчет отпускных.
За счет резерва списываются только суммы отпускных, которые зафиксированы в резерве за прошлый месяц. Если сумма начисленных отпускных полностью не покрывается за счет резерва на конец прошлого месяца по конкретному сотруднику, тогда часть отпускных будет начислена за счет затрат текущего месяца.
В момент формирования документа Отражение зарплаты в финансовом учете все начисленные за счет резерва суммы по отпускам и компенсации отпусков отображаются с видом операций Отпуск или Компенсация отпуска за счет оценочных обязательств. Данные суммы не влияют на финансовый результат и управленческий баланс. По этим суммам формируются такие проводки: Дт 471 Кт 661, 651.
Остались вопросы? Закажите консультацию у наших специалистов:
Редактор Раевская Наталия
*Копирование материала возможно только со ссылкой на источник и указанием автора материала. Благодарим за уважение прав интеллектуальной собственности. TQM systems
Резервы отпусков в 1С

Просмотры 2752

Комментарии 0

Поделились 0
Ссылка скопирована

Копировать ссылку


Вконтакте


Отправить на почту
—> —> Dapibus ac facilisis in —> Morbi leo risus —> Porta ac consectetur ac —> Vestibulum at eros —>
Резервы отпусков – это расходы предприятия, которые могут быть неопределенны в точной сумме, а также могут быть неизвестны по времени исполнения. Ввиду выше сказанного, резервы – это условные обязательства.
Согласно Международным Стандартам Финансовой Отчётности, резервы могут быть признаны как расходы, а могут не отражаться в бухгалтерском учете.
Чаще всего резервы, создаются для покрытия будущих расходов по обязательствам. Еще, сумму резервов могут завысить, чтобы уменьшить прибыль, и занизить их сумму, что откорректировать прибыль в большую сторону, если это необходимо.
Резерв могут признать, как расходы, если:
1. У организации есть определенное обязательство
2. Необходимо сделать выплаты по этому обязательству
3. Данный расход можно оценить в сумме
Размер суммы резерва рассчитывается от величины убытка. Бухгалтер должен просчитать примерную сумму, например, резерва отпусков, используя для этого сумму ФОТ, график отпусков и численность сотрудников. В сумме учитывается не только сами начисления, но и предполагаемая сумма налогов. Резервы могут быть взяты на вычет только тогда, когда их использовали фактически.
Для того, чтобы в 1С начислялись резервы отпусков, необходимо перейти в «Зарплату» — «Резервы».
Создаем новое значение.

Указываем вид резерва — «по вознаграждениям сотрудников». Далее выбираем статью затрат. Если, статьи затрат связанной с резервом нет, создаем новую статью затрат и выбираем ее.

Далее, указываем вид принятия к вычету по НУ, два значения, это в момент создания, и в момент погашения. Мы помним, что признать можем, только, когда фактически использовали резерв, значит выбираем значение, в момент погашения.

В базу для расчетов резерва, добавляем все виды используемых начислений.

На вкладке размеры начислений, указываем организацию, и ставки отчислений, это % резерва, который, как правило, прописан в вашей учетной политике, размер социального налога, социальных отчислений и ОСМС, счет учета устанавливаем 3430.

Далее, резервы, будут рассчитываться после того, как будет проводиться документ «Отражение зарплаты в регламентном учете».
Мы надеемся наша статья была полезной. Желаем успехов!
Бухгалтер-консультант компании «ITSHeff» Смирнова Е.А.