�� Количественное ужесточение: что это такое и как оно работает?
Количественное ужесточение: что это такое и как оно работает?
Что такое количественное ужесточение?
Количественное ужесточение (QT) — это инструмент сдерживающей денежно-кредитной политики, используемый центральными банками для снижения уровня денежной массы, ликвидности и общего уровня экономической активности в экономике.
Вы можете спросить себя, почему какой-либо центральный банк хотел бы снизить уровень экономической активности. Они делают это неохотно, когда экономика перегревается, вызывая инфляцию, которая представляет собой общий рост цен на товары и услуги, обычно приобретаемые в местной экономике.
Хорошая и плохая сторона инфляции
Большинство развитых стран и их центральные банки установили умеренную цель инфляции около 2%, потому что постепенное повышение общего уровня цен является неотъемлемой частью стабильного экономического роста. Слово «стабильный» является ключевым, поскольку оно упрощает прогнозирование и будущее финансовое планирование для частных лиц и предприятий.
Инфляция и спираль заработной платы и цен
Однако безудержная инфляция может легко выйти из-под контроля, когда рабочие лоббируют более высокую заработную плату из-за более высоких инфляционных ожиданий, издержки, которые предприятия перекладывают на потребителей через более высокие цены, что снижает покупательную способность потребителей, что в конечном итоге приводит к дальнейшим корректировкам заработной платы и так далее.
Инфляция — это очень реальный риск количественного смягчения (QE), современного инструмента денежно-кредитной политики, состоящего из крупномасштабных покупок активов (обычно некоторая комбинация государственных облигаций, корпоративных облигаций и даже покупок акций), используемых для стимулирования экономики в попытке восстановиться. из глубокой рецессии. Инфляция может возникнуть в результате чрезмерного стимулирования, что может потребовать количественного ужесточения, чтобы обратить вспять негативные последствия (рост инфляции) количественного смягчения.
Базовые знания о трейдинге
Фундаментальный анализ Форекс
Узнайте больше о важности центральных банков
Как работает количественное ужесточение?
Количественное ужесточение — это процесс, при котором центральный банк продает свои накопленные активы (в основном облигации), чтобы уменьшить предложение денег, циркулирующих в экономике. Это также называется «нормализация баланса» — процесс, посредством которого центральный банк сокращает свой завышенный баланс.
Цели количественного ужесточения:
QT можно осуществить посредством продажи облигаций на вторичном казначейском рынке, и если предложение облигаций значительно увеличивается, доходность или процентная ставка, необходимые для привлечения покупателей, имеют тенденцию к росту. Более высокая доходность увеличивает стоимость заимствования и снижает аппетит корпораций и частных лиц, которые ранее брали деньги взаймы, когда условия кредитования были щедрыми, а процентные ставки были близкими (или нулевыми). Меньше заимствований приводит к меньшим расходам, что ведет к снижению экономической активности, что теоретически приводит к охлаждению цен на активы. Кроме того, процесс продажи облигаций удаляет ликвидность из финансовой системы, заставляя предприятия и домохозяйства быть более осторожными в своих расходах.
Количественное ужесточение против сужения
«Сужение» — это термин, который часто ассоциируется с процессом количественного ужесточения, но на самом деле описывает переходный период между QE и QT, когда крупномасштабные покупки активов сокращаются или «сокращаются», прежде чем полностью прекратиться. Во время количественного смягчения доходы от облигаций со сроком погашения, как правило, реинвестируются в новые облигации, вливая в экономику еще больше денег. Однако сужение представляет собой процесс, при котором реинвестиции сокращаются и в конечном итоге прекращаются.
Термин «снижение» используется для описания небольших дополнительных покупок активов, которые не «ужесточают», а просто снижают скорость, с которой активы покупаются центральными банками. Например, вы не назвали бы снятие ноги с педали газа торможением, даже если машина начнет замедляться, предполагая, что вы едете по ровной дороге.
Примеры количественного ужесточения
Поскольку количественное смягчение и количественное смягчение являются довольно современными инструментами политики, возможностей для изучения QT действительно не так много. Банк Японии (BoJ) был первым центральным банком, применившим QE, но так и не смог реализовать QT из-за упорно низкой инфляции. 2018 год был единственным случаем, когда США внедрили QT, который был прекращен менее чем через год в 2019 году, сославшись на негативные рыночные условия в качестве причины его внезапного прекращения. В 2013 году простое упоминание председателем ФРС Беном Бернанке о сокращении привело к резкому падению рынка облигаций, отложив QT до 2018 года, о котором говорилось выше. Таким образом, процесс в значительной степени не проверен, так как программа была сокращена.
С 2008 года Федеральная резервная система накопила на своем балансе 9 триллионов долларов, лишь немного сократив эту цифру в период с 2018 по 2019 год. С тех пор движение стало односторонним.
Накопление активов ФРС с течением времени (пик чуть меньше 9 триллионов долларов)
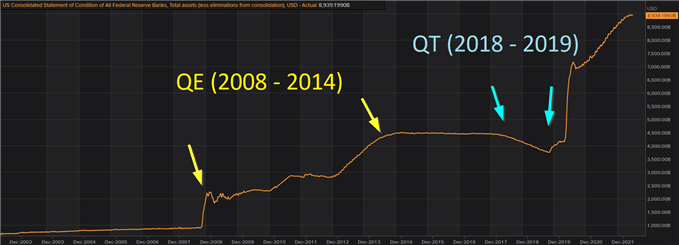
Источник: ФРБ Сент-Луиса.
Потенциальные недостатки количественного ужесточения
Внедрение QT предполагает достижение тонкого баланса между выводом денег из системы и сохранением стабильности финансовых рынков. Центральные банки рискуют слишком быстро удалить ликвидность, что может напугать финансовые рынки, что приведет к неустойчивым движениям на рынке облигаций или акций. Именно это произошло в 2013 году, когда председатель Федеральной резервной системы Бен Бернанке просто упомянул о возможности замедления покупки активов в будущем, что привело к резкому скачку доходности казначейских облигаций, что привело к снижению цен на облигации.
Недельный график доходности казначейских облигаций США (оранжевый 2-летний, синий 5-летний и 10-летний доход)
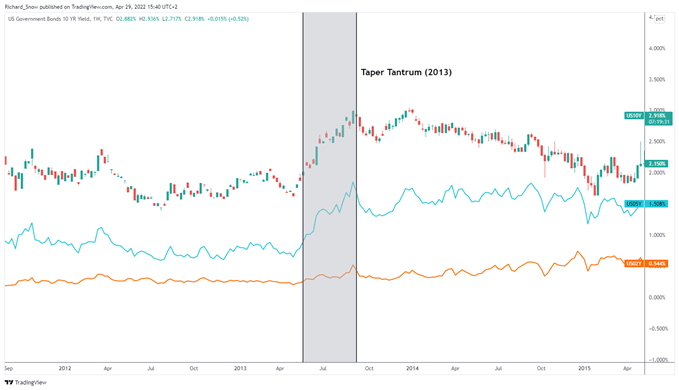
Такое событие называется «сужающейся истерикой» и все еще может проявляться в течение периода QT. Еще одним недостатком QT является то, что он никогда не был доведен до конца. Количественное смягчение было реализовано после глобального финансового кризиса в попытке смягчить последовавший за ним глубокий экономический спад. Вместо ужесточения после комментариев Бернанке ФРС решила провести третий раунд количественного смягчения, пока совсем недавно, в 2018 году, ФРС не начала процесс количественного смягчения. Менее чем через год ФРС решила завершить QT из-за негативных рыночных условий. Таким образом, единственный пример, который можно привести, предполагает, что будущее внедрение QT вполне может снова привести к негативным рыночным условиям.
- прогноз по доллару
- прогноз по золоту и нефти
- новости forex 2022
- курсы валют 2022
- прогноз курса валюты 2022
- технический анализ forex 2022
- обзор валютного рынка форекс
- купить валюту
- EUR/USD
- Brent
- Gold
- DXY
Свежие новости по теме: Валютный рынок Форекс, нефть, золото и серебро
Русский править
Устойчивое сочетание (термин). Используется в качестве именной группы.
Произношение править
- МФА: [ kɐˈlʲit͡ɕɪstvʲɪn(ː)əɪ̯ə ʊʐɨstɐˈt͡ɕenʲɪɪ̯ə ]
Семантические свойства править
Значение править
-
фин. инструмент сдерживающей денежно-кредитной политики, при которой центральный банк начинает сокращать баланс, либо продавая бумаги, содержащиеся на балансе, либо погашая их без последующего реинвестирования ◆ Фондовые индексы США закрыли последний день мая падением. И хотя они не раз переписали минимумы года за этот волатильнейший месяц, завершен тот почти там, где начинался. Но уже сегодня начнет работу новый «медвежий» фактор – количественное ужесточение (QT). Глеб Баранов, «Nasdaq: на пороге количественного ужесточения» // «Эксперт», 1 июня 2022 г.
ФРС запускает количественное ужесточение
Участники комитета по операциям на открытом рынке ФРС США в среду воздержались от изменения процентной ставки, однако объявили о дате начала продажи активов для расчистки раздутого баланса регулятора. Такое «количественное ужесточение» начнется в октябре с объема $10 млрд в месяц. Эксперты не ждут существенного влияния этой меры на требуемую доходность по облигациям, в том числе по долгам развивающихся стран. Спрос на последние растет на фоне сохранения низких ставок на развитых рынках.

По итогам двухдневного заседания комитет по операциям на открытом рынке ФРС США сохранил базовую процентную ставку на прежнем уровне — 1–1,25% годовых. При этом подтверждено намерение приступить к сокращению баланса — оно начнется уже в октябре. Впервые о планах такого сокращения регулятор сообщил еще в июне, тогда же последний раз была повышена и ставка (на 0,25 процентного пункта). Сначала сокращение составит $10 млрд в месяц, затем оно будет расширено до $50 млрд. Сейчас ФРС является держателем 16% госбондов США (всего объем активов из-за программ количественного смягчения вырос вчетверо, до $4,5 трлн) — регулятор реинвестирует доходы от погашенных облигаций в покупку новых бумаг.
Оценивая состояние американской экономики, глава регулятора Джанет Йеллен отметила, что значительные последствия штормов в краткосрочной перспективе приведут к задержке экономического роста. В заявлении по итогам встречи регулятор, в свою очередь, пообещал «пристально следить за ситуацией с инфляцией». Так, в заявлении отдельно отмечается, что «годовая инфляция как с учетом продовольствия и топлива, так и без него снизилась». Как и ранее, в ФРС отметили «умеренный рост» экономической активности и улучшение ситуации с занятостью (уровень безработицы в августе составил 4,4%). Целевой прогноз по инфляции на этот год остался без изменений — участники комитета ожидают, что показатель 1,6% при цели 2% (в июле инфляция персональных расходов, на которую ориентируется ФРС, составила 1,4%, месяц к месяцу цены выросли на 0,1%). При этом прогноз на следующий год снижен — с 2% до 1,9%.

Кто станет главой ФРС в следующем году
Участники комитета по-прежнему ждут одного повышения ставки до конца года и трех повышений в следующем году. Однако, как отмечают в Sberbank CIB, «рынок не верит в такой сценарий — текущие уровни предполагают, что в лучшем случае будет всего одно повышение до конца 2018 года».
В Capital Economics не ждут, что ставка может быть повышена до конца года, но указывают, что на фоне ускорения инфляции в следующем году может произойти сразу четыре повышения — до 2–2,25%. Требуемая доходность десятилетних гособлигаций при этом может вырасти до 3% с текущих 2,2%. Что касается «нормализации» баланса, то эффект этой меры на доходность госбондов не будет выраженным, так как ФРС заранее предупредила о таких планах. Более того, «количественное ужесточение» на $10 млрд в месяц — слишком мало по сравнению с объемом активов, замечают эксперты центра. При этом они указывают на то, что сохранение низкой доходности по бондам на развитых рынках привело к гонке за облигациями развивающихся стран, а спреды снизились до рекордно низких со времени кризиса 2008 года уровней — что может указывать на недооценку рискованности этих бумаг.
- Газета «Коммерсантъ» №175 от 21.09.2017, стр. 2
Основные направления единой государственной денежно-кредитной политики на 2023 год
и период 2024 и 2025 годов
В 2022 году российская экономика вступила в фазу структурной перестройки из-за введения беспрецедентных внешних торговых и финансовых ограничений. Задача государства — создать условия, чтобы перестройка экономики прошла максимально эффективно, и ограничить спад экономической активности, не создавая рисков для макроэкономической стабильности.
Цели и принципы
Цель денежно-кредитной политики Банка России — защита и обеспечение устойчивости рубля. Банк России обеспечивает устойчивость рубля посредством поддержания ценовой стабильности, которая является важным условием для сбалансированного и устойчивого экономического роста. Ценовая стабильность означает устойчиво низкую инфляцию. Она защищает доходы и сбережения граждан, делает экономические условия для компаний и населения более предсказуемыми, способствует повышению доступности долгового финансирования для компаний.
Поддерживая ценовую стабильность, Банк России придерживается стратегии таргетирования инфляции. Преимуществом этой стратегии является ее гибкость, что особенно важно для решения задач трансформации российской экономики в предстоящие годы. Банк России выбирает такую траекторию сближения инфляции с целью, которая одновременно минимизирует отклонения выпуска от его потенциала. Тем самым Банк России способствует стабильности и предсказуемости экономических условий, необходимых для трансформации и развития.
Принципы денежно-кредитной политики (ДКП):
Цель денежно-кредитной политики — поддержание инфляции вблизи 4% постоянно. Эта цель объявлена и известна гражданам, бизнесу и участникам финансового рынка, чтобы они могли учитывать ее при принятии экономических решений и планировании будущего.
Цель по инфляции установлена для годового темпа прироста потребительских цен, то есть изменения за последние 12 месяцев общего уровня цен на товары и услуги, приобретаемые населением. Формулировка «вблизи 4%» означает, что допустимы небольшие естественные колебания инфляции вокруг 4%. В период структурной трансформации экономики масштаб таких колебаний увеличивается, поскольку происходит значительная подстройка цен к резко изменившимся условиям.
Из-за масштабного изменения внешних условий в начале 2022 года годовая инфляция существенно отклонилась вверх от цели. Банк России будет устанавливать ключевую ставку так, чтобы снизить годовую инфляцию к 4% в 2024 году и удерживать ее на этом уровне в дальнейшем. Плавная траектория возвращения годовой инфляции к цели — выбор Банка России с учетом масштаба и природы факторов, воздействующих на экономику и цены. Часть этих факторов находится вне сферы влияния денежно-кредитной политики.
С конца 2014 года Банк России придерживается режима плавающего валютного курса. Это означает, что курс иностранной валюты к рублю определяется балансом спроса и предложения иностранной валюты на валютном рынке. Банк России не устанавливает целевых ориентиров и ограничений по уровню курса или темпам его изменения.
Плавающий валютный курс — необходимое условие эффективной реализации денежно-кредитной политики в рамках стратегии таргетирования инфляции. Он позволяет экономике лучше, чем при режиме фиксированного или управляемого валютного курса, подстраиваться под изменения внешних условий. А также дает возможность проводить независимую денежно-кредитную политику. Стабилизирующая роль плавающего курса особенно важна в периоды структурных экономических преобразований.
В конце февраля — начале марта из-за изменений внешних условий в России были введены ограничения на движение капитала. Эта мера была вынужденным ответом на ограничения, введенные извне. В частности, Банк России утратил возможность использовать часть международных резервов в ключевых мировых резервных валютах для купирования рисков для финансовой стабильности. Ограничения на движение капитала в совокупности с другими принятыми мерами позволили защитить стабильность российской финансовой системы. Однако сохранение продолжительное время масштабных прямых ограничений на свободу движения капитала может иметь негативные долгосрочные последствия для экономики, потенциала ее роста. Поэтому по мере снижения рисков эти ограничения постепенно смягчаются. Часть ограничений на свободу движения капитала носит неэкономический и двусторонний характер. Соответственно, их смягчение возможно только на взаимной основе.
Несмотря на ограничение движения капитала, курс рубля остается плавающим. В новых условиях его динамика определяется преимущественно балансом спроса импортеров на иностранную валюту и предложением иностранной валюты со стороны экспортеров.
Ключевая ставка — это процентная ставка по основным операциям Банка России по управлению ликвидностью банковского сектора. Она влияет на рыночные процентные ставки, от которых зависит склонность граждан и бизнеса к потреблению, сбережению, инвестированию. В зависимости от этого формируется внутренний спрос в экономике, который воздействует на динамику цен.
Банк России принимает решения по ключевой ставке на основе устойчивых тенденций в экономике и факторов длительного действия. Изменяя уровень ключевой ставки так, чтобы не допустить отклонения инфляции от цели или вернуть инфляцию к цели, Банк России одновременно способствует поддержанию выпуска товаров и услуг вблизи потенциального уровня. В этом заключается контрциклическая роль денежно-кредитной политики.
С помощью инструментов денежно-кредитной политики Банк России способен в случае отклонения инфляции от цели на горизонте года обеспечить ее возвращение к цели. Если реализуются события, значительно меняющие экономическую ситуацию, возвращение инфляции к цели может занять больше времени. Таким образом, траекторию возврата инфляции к цели Банк России выбирает в зависимости от складывающейся экономической ситуации. С учетом необходимой после событий начала 2022 года структурной перестройки экономики снижение инфляции до целевого уровня займет более обычных полутора лет и завершится в 2024 году. При реализации денежно-кредитной политики Банк России также учитывает временное снижение эффективности отдельных каналов трансмиссионного механизма.
Решение по ключевой ставке сопровождается объяснением логики его принятия, а также, как правило, дополняется сигналом о возможных дальнейших решениях по денежно-кредитной политике и четыре раза в год — публикацией среднесрочного прогноза Банка России, в том числе прогнозной траектории средней ключевой ставки. Это ключевые элементы коммуникации Банка России по денежно-кредитной политике. Коммуникация является важным инструментом управления инфляционными ожиданиями и привязки их к цели по инфляции.
Решения по денежно-кредитной политике влияют на динамику цен с лагом, поэтому для их принятия Банк России использует макроэкономический прогноз с учетом про- и дезинфляционных рисков. При подготовке прогноза и оценке рисков проводится детальный анализ широкого круга информации.
Банк России придерживается консервативного подхода при оценке баланса инфляционных рисков на прогнозном горизонте, придавая несколько большее значение проинфляционным факторам. Это связано с характером инфляционных ожиданий в России. Хотя инфляционные ожидания профессиональных участников рынка в целом закреплены на цели, инфляционные ожидания населения и бизнеса остаются чувствительными к краткосрочным проинфляционным факторам. Рост инфляционных ожиданий может приводить к продолжительному отклонению инфляции от цели и требовать реакции со стороны денежно-кредитной политики. Особенно сильно это может проявляться в период существенных изменений в экономике и повышения неопределенности.
В 2022 году ожидается сокращение совокупного выпуска товаров и услуг в результате введенных внешних торговых и финансовых ограничений. Часть этого сокращения придется на снижение потенциального выпуска. Неопределенность оценок масштаба снижения потенциала, а также эффективности начавшихся процессов структурной перестройки требует дополнительной осторожности при реализации денежно-кредитной политики.
Банк России стремится максимально оперативно и полно раскрывать информацию о целях, принципах, мерах и результатах денежно-кредитной политики, об оценке экономической ситуации и перспектив ее развития. Понимание обществом проводимой денежно-кредитной политики и доверие к ней необходимы для ее эффективной реализации, заякоривания инфляционных ожиданий на цели по инфляции. Банк России постоянно работает над расширением охвата коммуникации по денежно-кредитной политике и повышением ее адресности, в том числе на региональном уровне.
В период масштабных изменений и колоссальной неопределенности в начале 2022 года Банк России расширил коммуникацию с обществом. Так, на сайте Банка России был создан раздел «Меры защиты финансового рынка», который оперативно обновлялся по мере принятия решений. Там же отражались ответы на часто задаваемые вопросы, в том числе о денежно-кредитной политике. Кроме того, Банк России открыл телеграм-канал, в котором с конца февраля публикуются значимые решения, аналитика и новости о работе Банка России. Достоверное и доступное объяснение экономических событий и их возможных последствий снижает неопределенность и вносит вклад в стабилизацию ситуации.