Выход участника из ООО: расчет и выплата стоимости доли
При выходе из ООО участник получает компенсацию своей доли в денежном или имущественном выражении, а сама доля распределяется между участниками или переходит обществу, или продается третьему лицу. Размер доли определяется по действительной стоимости с учетом бухгалтерских данных за последний месяц. Чтобы определить действительную стоимость доли, достаточно разделить номинал доли на уставный капитал и умножить на стоимость чистых активов.
1. Как рассчитать стоимость доли участника
Для определения стоимости доли выбывшего участника, необходимо опираться на данные бухучета. Выплате подлежит действительная стоимость, которую можно рассчитать по формуле:
Действительная стоимость = номинальная стоимость / уставный капитал * стоимость чистых активов
Под номинальной стоимостью подразумевается вклад участника в уставный капитал при создании общества. Доля в рублевом эквиваленте указана в выписке ЕГРЮЛ.
Стоимость чистых активов необходимо брать из бухгалтерской отчетности за месяц, предшествующий выходу участника. Получите необходимую для расчета величину, отняв пассивы из активов. Если значение получится отрицательным, долю выплатить нельзя.
Пример расчета доли выбывшего участника
- Размер уставного капитала — 10 000 рублей
- Номинальная стоимость доли выбывающего участника — 2500 рублей
- Стоимость чистых активов за последний месяц — 1 000 000 рублей
Найти: действительную стоимость доли выходящего участника
Используя формулу, определяем действительную стоимость доли:
- 2500/10000 * 1 000 000 = 250 000 руб.
Ответ: 250 000 рублей необходимо выплатить участнику общества за его долю
При успешном функционировании ООО действительная стоимость доли может оказаться в разы выше номинальной. Как видно в примере, первоначальный вклад может быть незначительным, но за годы работы ООО его реальная цена способна вырасти в несколько раз. Если же дела у фирмы идут плохо, участник может не получить ничего, или с трудом окупить первоначальные вложения.
Важно! Участник имеет право требовать выплату действительной стоимости доли только в том случае, если номинальный взнос был оплачен полностью. Если же номинальная доля была оплачена частично, то и действительная стоимость будет выплачена в той же пропорции.
2. Порядок и форма выплаты доли в 2023 году
Компенсация доли выбывшему участнику выплачивается в течение 3-х месяцев, если в уставе не предусмотрен иной срок. Отсчет начинается с даты передачи в общество заявления о выходе: она идентична дате приёма заявления в ООО или дате на почтовом штемпеле.
Форма выплаты может быть денежная или имущественная, с согласия участника. Если бывший участник готов на компенсацию в натуральном выражении, необходимо удостовериться в соответствии цены передаваемого имущества действительной стоимости его доли. Стоимость имущества по закону рассчитывается по данным бухгалтерского баланса, но судебная практика позволяет учесть и рыночную стоимость.
Если стороны пришли к соглашению и компенсация состоялась, этот факт необходимо подтвердить. Выходящий участник может, например, написать расписку о получении денежных средств или активов, а общество ─ сохранить документ о денежном переводе в случае безналичной выплаты.
3. Когда стоимость доли ООО можно не выплачивать
Есть случаи, когда выплата стоимости доли невозможна:
- ООО признано банкротом, или выплата доли приведет к банкротству. Тогда участника восстанавливают по его заявлению не позднее, чем в течение 3-х месяцев со дня истечения срока компенсации доли, и возвращают его долю.
- Участник не внес номинальную стоимость доли. Если же учредитель оплатил долю частично, то и выплата будет пропорционально оплаченной части.
- Учредитель отказался от выплаты по собственной воле. Прощение долга необходимо отразить в решении и закрепить соглашением между обществом и участником со ссылкой на ст. 415 ГК РФ.
- У организации недостаточно активов для расчета с бывшим совладельцем. В этом случае общество может сократить размер уставного капитала на сумму доли. При этом капитал можно уменьшить только до 10 000 рублей. Если выплата стоимости доли приведет к снижению за пределы данного минимума, она не выплачивается.
В случаях, когда выплата невозможна, кроме случая добровольного отказа, необходимо обратно включить участника в состав общества.
4. Последствия несвоевременной выплаты
Общество с ограниченной ответственностью обязано выплатить долю выходящему участнику. За нарушение сроков компенсации выплаты стоимости доли предусмотрена ответственность.
За каждый день просрочки участник вправе требовать проценты в судебном порядке.
Формула расчета процентов:
- Процент = сумма долга * ключевая ставка / кол-во дней в году * количество дней просрочки
од суммой долга подразумевается действительная стоимость доли. Под ключевой ставкой ЦБ РФ используется действующая на день обращения в суд. Количество календарных дней ─ 365 или 366, если год високосный. Просрочка начинается после истечения отведенных законом 3-х месяцев.
Общество должно участнику 100 000 рублей за стоимость доли. Ключевая ставка ЦБ в июле 2019 года — 7,25%. В году 365 дней. Просрочка составила 30 дней.
Расчет процентов:
100 000 * 7,25% / 365 * 30 = 596 руб.
Итого: сумма требования участника по иску составит 100 596 рублей: стоимость доли и проценты за просрочку требования.
Взыскание морального ущерба за просрочку выплаты доли не предусмотрено.
Расчет и выплата доли участнику при выходе из ООО
Выплата доли участнику ООО при выходе — довольно непростой механизм, регулируемый специальными нормами соответствующего закона с учетом имеющихся многочисленных решений судов, вынесенных вследствие разбирательства спорных вопросов между участником и компанией. Рассмотрим ниже причины прекращения участия с получением соответствующей суммы, порядок ее расчета, выплаты, период передачи денег или вещей, последствия невыплаты доли в срок и некоторые другие вопросы, ответы на которые позволяют избежать практических ошибок и последующих споров (в том числе и судебных).
Вам помогут документы и бланки:
- Выход учредителя из ООО с выплатой доли: право, случаи, причины
- Способы расчета доли при выходе участника из ООО
- Порядок оценки
- Процедура выплаты доли участнику ООО при выходе
- Последствия несвоевременной выплаты
- Установленные ограничения
- Итоги
Выход учредителя из ООО с выплатой доли: право, случаи, причины
В терминологии закона «Об ООО» от 08.02.1998 № 14-ФЗ, п. 1 ст. 26 которого под выходом участника подразумевает передачу им собственной доли за плату обществу. Однако если говорить о прекращении им своего участия в организации, то оно может также происходить вследствие исключения (ст. 10 закона 14-ФЗ), при наступлении смерти (п. 8 ст. 21 закона 14-ФЗ), правопреемства юридического лица (п. 8 ст. 21 закона 14-ФЗ), в случае оплаты организацией требований кредиторов кого-либо из участников (п. 6 ст. 23 закона 14-ФЗ).
При собственно выходе участника (добровольном решении покинуть состав участников) вследствие положения п. 6 ст. 23 закона 14-ФЗ его доля переходит к самой компании, а стоимость ее выплачивается по установленной процедуре. Право на выход хотя и закрепляется нормативно (абз. 6 п. 1 ст. 8 закона 14-ФЗ), но должно быть специально оговорено в учредительном документе предприятия (абз. 8 п. 2 ст. 12 закона 14-ФЗ), иначе участник правом выхода не обладает.
Законом указываются и случаи, при которых выход и отчуждение доли могут быть вызваны определенными обстоятельствами, в том числе:
- по причине принятия обществом решения об увеличении уставного капитала при голосовании участником против (абз. 2 п. 2 ст. 23 закона 14-ФЗ);
- если участник возражал против принятия решения о совершении крупной сделки, но решение было принято необходимым большинством голосов (абз. 2 п. 2 ст. 23 закона 14-ФЗ);
- при вступлении в законную силу решения суда об исключении участника из ООО (п. 4 ст. 23 закона 14-ФЗ).
Во всех указанных случаях само общество обязано оплатить стоимость доли вышедшего (или исключенного по решению суда) участника, так как доля такого участника переходит к обществу.
Как правильно оформить выход участника из ООО, узнайте в Готовом решении от КонсультантПлюс. Если у вас нет доступа к системе, получите пробный онлайн-доступ бесплатно.
Способы расчета доли при выходе участника из ООО
Варианты определения действительной стоимости доли участника общества указаны в абз. 3 п. 4 ст. 21 закона 14-ФЗ. Стоимость доли может определяться различными путями:
- закрепляться заранее в уставе в виде фиксированной суммы;
- исходя из стоимости активов организации;
- на основе размера прибыли организации;
- исходя из балансовой стоимости всех активов, принадлежащих компании;
- с опорой на иные критерии, обозначенные в уставе предприятия.
Однако абз. 3 п. 2 ст. 23 закона 14-ФЗ указывает лишь на один способ определения стоимости доли в случае именно выхода участника в терминологии этого правового акта (перехода доли от участника к обществу) — на основании бухгалтерской документации за период, предшествующий выходу.
Данное положение представляется не вполне учитывающим реалии и права участника общества, принявшего решение о выходе, в связи с тем, что:
- в фактическом владении и распоряжении общества могут находиться активы, не отраженные в бухгалтерии;
- бухгалтерская стоимость того или иного имущества может не соответствовать фактическим рыночным ценам;
- бухгалтерская оценка стоимости активов может утратить актуальность на момент выхода (например, вследствие серьезных экономических потрясений в стране) и т. д.
Судебная практика придерживается аналогичной позиции, что неоднократно отмечалось в том числе Верховным судом в определениях от 08.02.2016 № 304-ЭС15-18781, от 03.03.2016 № 307-ЭС15-12742 и др.
Порядок оценки
Для расчета стоимости доли каждого из участников учитывается стоимость чистых активов предприятия. В соответствии с п. 4 Порядка определения стоимости чистых активов, утвержденного приказом Минфина от 28.08.2014 № 84н, чистые активы определяются как все имеющиеся активы компании, уменьшенные на ее обязательства. Также в силу указанной нормы забалансовые активы и пассивы (например, задолженность, срок исковой давности по которой уже истек) в данном расчете не учитываются.
Абз. 2 п. 2 ст. 14 закона 14-ФЗ указывает, что действительная стоимость равняется стоимости чистых активов, разделенной на номинальный размер доли, определяемый в виде процентов или дроби (абз. 1 указанной нормы).
В качестве примера рассмотрим стоимость чистых активов в размере 100 000 руб., а размер доли — 25% (или ¼). Тогда причитающаяся выплата участнику, принявшему решение о выходе из общества, составит 100 000 × 25% = 25 000 руб.
Формула подсчета причитающейся выплаты от начала процедуры будет иметь следующий вид:
А и П — активы и пассивы предприятия соответственно, учитываемые на балансовых счетах;
Д — размер доли участника в виде процентного или дробного числа.
Важно: в силу приказа № 84н при расчете чистых активов не учитываются:
- объекты бухучета, учитываемые на забалансовых счетах;
- дебиторская задолженность участников ООО;
- доходы будущих периодов, признанные в связи с получением имущества на безвозмездной основе, а также получение помощи от государства.
Во избежание конфликтов и последующих судебных разбирательств при наличии несогласия с зафиксированной бухгалтерией стоимостью целесообразно провести экспертизу (оценку) рыночной стоимости спорных активов (пассивов) или всего их комплекса. Для проведения данной процедуры необходимо обратиться к услугам независимых экспертов.
Процедура выплаты доли участнику ООО при выходе
После получения обществом требования участника о выплате ему действительной стоимости его доли в связи с выходом оно обязано произвести ее не позднее 3 месяцев. Данный срок закреплен абз. 3 п. 2 ст. 23 закона 14-ФЗ, но уставом организации он может быть изменен в большую или меньшую сторону.
Включение в устав положения об установлении иного срока, нежели определенного законом, может быть осуществлено не только при учреждении организации, но и в последующем. Однако закон требует, чтобы за такое изменение проголосовали все участники, иначе оно не может считаться принятым.
За получением соответствующего уведомления от участника следует необходимость проведения оценки чистых активов предприятия, которая позволит определить итоговую сумму, причитающуюся участнику.
Форма выплаты действительной стоимости согласно абз. 3 п. 2 ст. 23 закона 14-ФЗ может быть не только денежной, но и натуральной, то есть в виде вещей равной стоимости. При этом натуральная форма может иметь место лишь при согласии самого участника.
Передача денежных средств или имущества на соответствующую стоимость должна быть зафиксирована. Подтверждением такой выплаты могут служить как документы, подтверждающие факт безналичной оплаты, так и письменные расписки от выходящего участника. Такая расписка имеет свободную форму, но в силу п. 2 ст. 23 закона 14-ФЗ должна содержать указание, за что передается тот или иной актив и какова его стоимость.
Последствия несвоевременной выплаты
Выплата участнику общества стоимости его доли в случае выхода является обязанностью данного общества в силу абз. 3 п. 2 ст. 23 закона 14-ФЗ. Неосуществление выплаты стоимости доли в предусмотренные законом или уставом предприятия сроки влечет определенные негативные последствия для данного предприятия, связанные с дополнительными финансовыми издержками.
Так, с первого дня, наступившего за сроком осуществления выплаты, вышедший участник вправе предъявлять требования в судебном порядке произведения такой выплаты, а также начисления процентов за пользование чужими денежными средствами на основании ст. 395 ГК РФ.
Помимо этого, в соответствии с абз. 5 п. 8 ст. 23 закона 14-ФЗ, по письменному заявлению участника общества оно должно принять его обратно на основании невозможности выплатить ему стоимость его доли и предоставить имущество.
Взыскание морального вреда, в том числе с точки зрения судов (например, постановление Федерального Арбитражного суда Поволжского округа от 13.03.2008 по делу № А55-5543/07), в такой ситуации не представляется возможным. Вызвано это противоречием данного требования, как считают суды, самой норме ст. 151 ГК РФ о компенсации морального вреда.
Установленные ограничения
При рассматриваемой выплате участнику, который принял решение покинуть компанию в статусе участника, законом устанавливается ряд ограничений, вплоть до полного запрета осуществления такой выплаты (равно как и предоставления имущества аналогичной стоимости).
На основании абз. 4 п. 8 ст. 23 закона 14-ФЗ организация не должна выплачивать вышедшему участнику стоимость его доли в двух случаях:
- если предприятие обладает признаками банкротства;
- если выплата приведет предприятие к несостоятельности.
Также компания не может выплатить вышедшему участнику сумму, превышающую разницу между чистыми активами и минимальным размером уставного капитала. Но сумма выплаты может и превышать разницу чистых активов и уставного капитала, если его размер выше минимального (но последний подлежит соразмерному уменьшению) — абз. 2 п. 8 ст. 23 закона 14-ФЗ.
Итоги
Итак, подведем итоги:
- доля выходящего участника переходит к организации, которая должна осуществить ему выплату действительной стоимости доли;
- ее размер зависит от отчетности бухгалтерии за предыдущий период, но допустимы и другие методы оценки (включая экспертизу стоимости активов на рынке);
- стоимость доли определяется посредством умножения чистых активов предприятия на долю вышедшего участника;
- осуществление выплаты по общему правилу должно производиться не позднее 3 месяцев, а учредительным документом может быть предусмотрен иной срок;
- выплата может быть осуществлена и в натуральной форме (но только при наличии письменного согласия ее получателя);
- при невыплате доли в срок на нее могут начисляться проценты по ст. 395 ГК РФ;
- выплата не может быть произведена, если предприятие является банкротом и обладает соответствующими признаками.
Как выйти из состава учредителей ООО: пошаговая инструкция
Из статьи узнаете, как действовать пошагово, если участник решил выйти из состава учредителей ООО. Эксперт рассказал, как верно определить действительную стоимость доли, чтобы избежать судебных процессов. Образец заявления о выходе из состава общества скачивайте по ссылке в статье.

Шаг 1. Проверьте возможность выхода
Участнику общества запрещено выходить из состава учредителей, если данная возможность не прописана в уставе. В уставе может быть предусмотрено право выхода, но с определенными оговорками.
- владение долей определенного размера;
- наступление/ненаступление определенных обстоятельств;
- единогласное решение общего собрания участников.
Вывод следует из пп. 1 , 2 ст. 26 ФЗ от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью».
Если право на выход есть или учредитель подходит под критерии из устава, а в компании остается еще как минимум один участник, необходимо составить заявление о выходе и обратиться к нотариусу. В КонсультантПлюс скачивайте образец заявления и смотрите пошаговую инструкцию по его составлению.
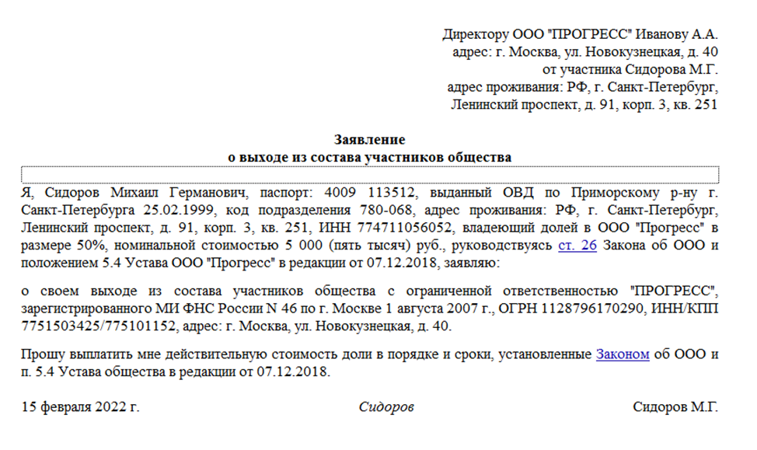
Если в уставе не указана возможность выхода учредителя из общества или учредитель не подходит указанным в уставе критериям – долю можно продать или подарить.
Внимание
Единственный учредитель не сможет выйти из общества. Также выйти из общества не смогут все участники. Должен остаться минимум один учредитель. Конечно, продать или подарить свою долю третьему лицу никто не запретит ( п. 2 ст. 26 ФЗ от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Шаг 2. Зарегистрируйте выход участника из ООО
С этим вопросом необходимо обратиться к нотариусу. Он должен удостоверить заявление о выходе и подать в налоговую или другой регистрирующий орган заявление о внесении соответствующих изменений в ЕГРЮЛ. Заявление подают в течение двух рабочих дней с момента удостоверения заявления о выходе из состава учредителей ( п. 1.1 ст. 26 ФЗ от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Копию заявления о внесении изменении в ЕГРЮЛ, а также заверенное заявление о выходе участника из состава общества нотариус направит обществу. Документы направят по адресу из ЕГРЮЛ.
Внимание
Если решивший выйти участник состоит в браке и приобрел долю ООО в период брака, нотариус потребует представить нотариально заверенное согласие супруга. Иначе в удостоверении сделки откажут ( ст. 55 Основ законодательства о нотариате).
В течение пяти рабочих дней после того, как предоставите все необходимые документы, изменения отразят в ЕГРЮЛ. Именно с этого момента физическое лицо больше не будет учредителем общества ( п. 1 ст. 8 Закона от 08.08.2001 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей»).
Шаг 3. Распределите доли вышедшего из ООО участника
После выхода учредителя из ООО его доля переходит обществу. Поэтому общество должно выплатить вышедшему участнику действительную стоимость его доли и распределить его долю между остальными участниками.
Распределение доли – обязанность общества. На это отведен год. Если за этот период долю не распределили, уставный капитал уменьшается на сумму, равную номинальной стоимости доли ( п. 6.1 ст. 23 , пп. 2 , 5 ст. 24 ФЗ от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Чтобы распределить долю вышедшего участника, необходимо выполнить четыре пункта.
1. Созвать общее собрание участников.
2. Провести собрание и принять решение о распределении доли вышедшего участника пропорционально долям участников ООО. Решение принимают большинством голосов от общего числа голосов участников ООО, если большее количество голосов не предусмотрено уставом ( п. 8 ст. 37 , п. 2 ст. 24 Закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Про созыв и проведение общего собрания участников общества читайте в Готовом решении КонсультантПлюс.
3. Оформить решение в виде письменного протокола. В нем нужно указать сведения из п. 4 ст. 181.2 ГК РФ. Например, способ дистанционного участия в заседании, а при заочном голосовании – способ отправки документов, содержащих сведения о голосовании участников. Если проводили заседание, протокол подписывают председательствующий и секретарь, а если заочное голосование – лица, которые подсчитывали голоса или зафиксировали результат их подсчета ( п. 4 ст. 181.2 ГК РФ).
Важно
Факт, что проводили заседание общего собрания, результаты голосования при необходимости нужно подтвердить. Поэтому обеспечьте хранение и воспроизведение в неизменном виде сведений, предусмотренных пдп. 1 ‒ 6 п. 4 ст. 181.2 ГК РФ. Это, например, данные о лицах, участвующих в заседании ( п. 3, п. 4.1 ст. 181.2 ГК РФ).
4. Внести изменения в сведения об участниках общества, содержащиеся в ЕГРЮЛ. Для этого заполните и подайте в регистрирующий орган по месту нахождения ООО заявление по форме № Р13014. Это нужно сделать в течение месяца со дня принятия решения о распределении доли между всеми участниками общества. К заявлению приложите решение собрания о распределении доли ( пп. 2 , 6 ст. 24 Закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Выплатите действительную стоимость доли участнику, вышедшему из ООО
Действительную стоимость доли нужно выплатить в течение трех месяцев с момента, когда в ЕГРЮЛ внесли сведения о выходе участника из общества. Исключение: другой срок предусмотрен уставом ООО.
За счет каких средств выплачивают долю
Стоимость доли выплачивают за счет разницы между стоимостью чистых активов общества и размером его уставного капитала. Если разницы недостаточно, общество обязано уменьшить уставный капитал на недостающую сумму ( п. 6.1 , подп. 2 п. 7 , п. 8 ст. 23 Закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью», п. 2 ст. 94 ГК РФ).
Если нельзя уменьшить уставный капитал из-за того, что он станет менее 10 000 рублей, действительная стоимость доли, части доли выплачивают за счет разницы между стоимостью чистых активов общества и минимальным размером уставного капитала общества. Если в период выплаты появляется обязанность выплатить еще действительную стоимость другой доли, то разницу распределяют для выплаты каждой действительной стоимости пропорционально размеру долей ( п. 8 ст. 23 , п. 1 ст. 14 Закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Как выплачивают долю
Обычно долю выплачивают в форме денежных средств. Но по соглашению можно передать имущество общества. Главное, чтобы стоимость передаваемого имущества была равна действительной стоимости доли ( п. 6.1 ст. 23 Закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Действительная стоимость доли – пропорциональная размеру доли часть стоимости чистых активов. Ее определяют по данным бухгалтерской отчетности общества. Берут последний отчетный период, предшествующий дате перехода к нему доли вышедшего участника ( п. 2 ст. 14 , п. 6.1 ст. 23 Закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Рассчитывая чистые активы, необходимо учитывать:
- рыночную стоимость имущества ООО, в том числе с учетом обременений;
- сумму дивидендов, решение о выплате которых приняли между отчетной датой и выходом участника.
В расчете действительной стоимости доли не используют какие-либо коэффициенты, учитывающие ее размер и ликвидность.
Обычно для расчета действительной стоимости доли привлекают независимого оценщика. Это сводит риски возникновения спора по поводу размера действительной стоимости доли к минимуму.
Когда общество не должно выплачивать действительную стоимость
Есть ряд условий, по которым общество не должно выплачивать действительную стоимость доли ( п. 8 ст. 23 Закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»):
- в момент выплаты или выдачи имущества в натуре оно отвечает признакам банкротства в соответствии с Законом от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)»;
- в результате выплаты или выдачи имущества в натуре признаки банкротства у общества появятся.
Если такая ситуация возникнет, обществу грозит судебный спор о взыскании действительной стоимости доли и процентов за пользование чужими денежными средствами по инициативе бывшего участника. Проценты исчисляют с момента, когда у общества возникнет обязанность выплатить участнику действительную стоимость доли.
Чтобы этого не произошло, можно направить вышедшему участнику уведомление. В нем сообщите о возникших сложностях и предложите ему направить в ООО заявление о восстановлении в правах участника общества. Без такого заявления общество не может само восстановить вышедшего участника в правах.

Больше полезных статей для ООО
Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
Расчет и выплата доли при выходе учредителя из ООО
После того, как участник уведомит общество, что хочет его покинуть, он должен получить действительную стоимость своей доли. Для расчета компенсации существует специальная формула: необходимо разделить размер средств, внесенных при учреждении ООО, на уставный капитал, а затем умножить полученную цифру на стоимость чистых активов. Срок выплаты доли ограничен законом — он не может быть более трех месяцев с даты подачи заявления о выходе из ООО.
1. Как рассчитать действительную стоимость доли участника ООО в 2023
Стоимость доли, которую получает участник ООО после выхода из организации, носит название действительной. Ее можно рассчитать по следующей формуле:
ДС — действительная стоимость,
НС — номинальная стоимость,
УК — уставный капитал,
СЧА — стоимость чистых активов.
При этом номинальной стоимостью считают вклад участника в уставный капитал при создании ООО. Его указывают в рублях, сумму можно найти в уставе или выписке из ЕГРЮЛ.
Чтобы рассчитать стоимость чистых активов, нужно вычесть пассивы из активов. Для этого берут данные из бухгалтерского баланса. Если в итоге получится отрицательная величина, выплатить долю будет нельзя.
Участник Иванов собирается покинуть ООО. Уставный капитал организации составляет 100 000 руб. Номинальная стоимость доли (вклад участника в уставный капитал) составила 25 000 руб. На момент его выхода из ООО размер чистых активов составил — 1 400 000 руб. В данной ситуации действительная стоимость доли будет равняться:
25 000 руб. / 100 000 руб. * 1 400 000 руб. = 350 000 руб.
Как видно из расчета, если у ООО дела идут успешно, действительная стоимость доли превышает номинальную.
Обратите внимание, что действительная стоимость доли будет выплачена участнику полностью только в случае, если он полностью оплатил номинальную стоимость доли. От этой обязанности его не освобождает даже заявление о выходе из ООО. Если участник не внес всю номинальную стоимость доли, действительная будет выдана соразмерно оплаченной номинальной стоимости.
2. Как происходит выплата действительной стоимости доли
Долю выбывшему участнику обязаны выплатить в течение трех месяцев с момента подачи заявления о выходе из ООО. Этот срок отсчитывается с даты принятия заявления уполномоченным сотрудником ООО. Это может быть отметка на заявлении или дата на уведомлении о вручении.
Участник вправе выбрать, в чем получать действительную стоимость доли: в деньгах или имуществом. Если компенсация будет в натуральном виде, стоимость имущества должна соответствовать стоимости доли участника. Определить стоимость имущества можно по бухгалтерскому балансу. Судебная практика разрешает вдобавок ориентироваться и на рыночную цену. Если имуществом является недвижимость, которую сложно разделить, стоимость доли можно определить по соглашению сторон.
После того, как выбывший участник получил стоимость доли, обязательно зафиксируйте факт передачи. Для этого выходящий участник пишет расписку в свободной форме. В ней обязательно нужно указать, за что и по какой стоимости передается тот или иной актив. Также зафиксировать факт передачи стоимости доли можно с помощью чека о безналичном переводе.
3. В каких случаях можно не выплачивать действительную стоимость доли выходящему участнику ООО
Можно выделить следующие ситуации, в которых выплатить действительную стоимость доли невозможно:
- Выплата доли приведет к банкротству фирмы, либо организация уже является банкротом. В этом случае выбывший участник должен быть восстановлен в ООО. Для этого он должен подать заявление на имя руководителя организации о включении в члены ООО. Сделать это необходимо в течение трех месяцев с даты окончания срока выплаты доли.
- У организации отсутствуют активы для выплаты действительной стоимости доли. Например, уставный капитал ООО 10 000 рублей, т.е. минимально возможный по закону. В этом случае долю не выплачивают, поскольку ниже данной суммы уставный капитал быть не может. Если же чистых активов недостаточно для выплаты требуемой суммы, но уставный капитал ООО больше 10 000 рублей, его можно будет уменьшить для выплаты стоимости доли.
- Участник не внес номинальную стоимость своей доли или внес ее не полностью. В этом случае действительную стоимость доли могут не платить или же пропорционально уменьшают ее.
- Участник не хочет получать стоимость своей доли. Такой отказ можно зафиксировать в заявлении о выходе из ООО или составить соглашение между участником и организацией, согласно которому произойдет прощение долга по статье 415 ГК РФ.
4. Последствия несвоевременной выплаты действительной стоимости доли
ООО обязано компенсировать выбывшему участнику стоимость его доли. Эту обязанность закон устанавливает в абз. 3 п. 2 ст. 23 ФЗ «Об обществах с ограниченной ответственностью». Если организация нарушит это требование или не уложится в срок три месяца, законодательство предусматривает ответственность.
Участник может обратиться в суд с требованием выплаты процентов на сумму долга. Рассчитать пени можно по следующей формуле:
Проценты = сумма долга * ключевая ставка / кол-во дней в году * кол-во дней просрочки,
- Сумма долга — действительная стоимость доли,
- Ключевая ставка — плавающая величина, устанавливаемая решением ЦБ РФ (бывшая ставка рефинансирования),
- Количество дней в году — 366 или 365,
- Количество дней просрочки — срок, который начинает отсчитываться после трех месяцев, отведенных для компенсации.
Сумма долга — 100 000 руб.,
Ключевая ставка, установленная ЦБ РФ — 6,5%,
Количество дней в 2019 году — 365,
Количество дней просрочки — 30,
Проценты по ст. 395 ГК будут равны:
100 000 руб.* 6,5 % / 365 * 30 дней = 534 руб.