Приложения для самозанятых: обзор сервисов
За прошлый год количество самозанятых увеличилось почти вдвое — сегодня в России более 6,5 млн плательщиков налога на профессиональный доход. Цифра поражает, учитывая, что особый налоговый режим введён относительно недавно. Надо сказать, что государство предложило действительно комфортные условия: посильную ставку и удобное мобильное приложение. Не нужно сдавать отчётность, нанимать бухгалтера, выстаивать очереди в налоговую инспекцию. Вместо всего этого — несколько кликов по экрану смартфона. Мобильное приложение «Мой налог» устанавливается при регистрации в качестве самозанятого.
A/B-тестирование от Flocktory: быстрый запуск тестов и оптимизация вашего сайта для роста конверсий
A/B-тесты — инструмент продуктового и маркетингового тестирования контента и функциональности сайта с комплексной аналитикой результатов. С помощью этого инструмента вы сможете менять содержимое сайта на основе лучших практик Flocktory и кастомных гипотез, которые мы поможем сформулировать. А также повысить конверсию сайта и сэкономить время продуктовых и технических команд. Тестирование и оптимизация сайта проходят без вовлечения вашей IT-команды, а результаты тестов доступны в личном кабинете в реальном времени. Узнать больше про A/B-тесты →
Реклама. ООО «Флоктори». ИНН 9709082176. ОГРН 1227700349271
Но далеко не все знают, что также можно использовать альтернативные сервисы. Они разработаны банками и позволяют не только выбивать чеки и отчитываться перед государством, но и получать преференции. Эксперты портала «Финансим» провели онлайн-опрос самозанятых и проанализировали банковские сервисы, которые назывались наиболее часто. В чём их отличие от официального государственного софта?
Методика исследования
Исследование проходило с декабря 2022 года по январь 2023 года. Журналисты портала разослали анкеты тысяче самозанятых в 15 регионах России на территории всех федеральных округов. Получено 878 развёрнутых ответов. 61% анкет поступило от самозанятых-мужчин, 36% — от женщин, 3% — в обезличенной форме. Возраст респондентов — от 16 до 54 лет. 20% полученных анкет были перепроверены и уточнены в рамках телефонных интервью. В результате опроса выявлено, что 77% самозанятых используют приложение от налоговой службы «Мой налог». Более половины опрошенных (63%) отметили, что они заинтересованы в сторонних сервисах в случае их эффективности и потенциальной выгоды. Среди самозанятых, которые не используют приложение «Мой налог», выявлены четыре наиболее популярных банковских сервиса: от Сбербанка, Альфа-Банка, ВТБ, Тинькофф. Экономисты портала оценили потенциальную выгоду от перехода с официального приложения «Мой налог» на альтернативные. 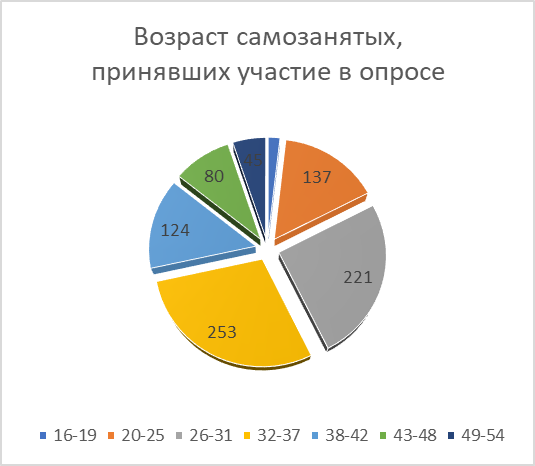 54% респондентов в возрасте от 20 до 37 лет. Наименьшее количество ответов получено в группе 16–19 лет
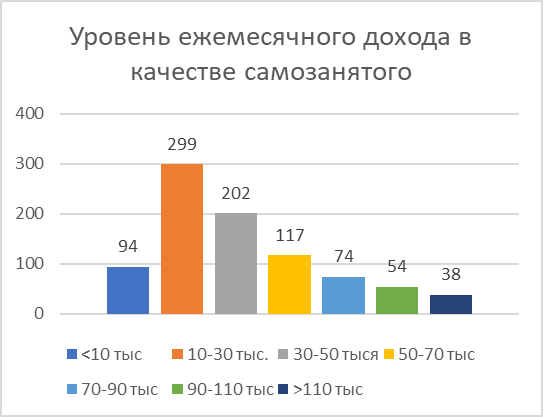 Около 11% опрошенных имеют непостоянный или небольшой доход от деятельности в качестве самозанятого — меньше 10 тысяч рублей за месяц по итогам 2022 года. Абсолютное большинство респондентов (70%) ежемесячно получает в качестве самозанятых 10–50 тысяч рублей. Напомним, что доход плательщика налога на профессиональную деятельность не может превышать 2,4 миллиона рублей в год (200 тысяч рублей в месяц).
 Участники опроса предоставляют услуги в 17 различных сферах. Однако больше половины ответов поступило от представителей шести категорий, перечисленных на диаграмме. Треть участников опроса — самозанятые в сферах IT, ремонта, услуг красоты
Результаты исследования
Две трети участников опроса используют мобильное приложение «Мой налог». Среди самозанятых, которые выбирают банковские сервисы, наиболее популярны специализированные предложения от Сбербанка, Тинькофф, Альфа-Банка, Банка ВТБ. Полная процентная раскладка не приводится, однако эксперты финансового портала оценили удобство и возможную выгоду от использования банковских сервисов.
«Своё дело» от Сбербанка
- получение кредита;
- оформление ипотеки, в том числе по государственным программам с субсидированием процентной ставки;
- бесплатные консультации с юристом как по рабочим, так и по частным вопросам;
- готовые формы документов и их онлайн-заполнение — договоры, акты, счета;
- виртуальный администратор — сервис для онлайн-записи и учёта клиентов;
- возможность пройти онлайн-обучение;
- доступ к платформе с заказами для дополнительного заработка.
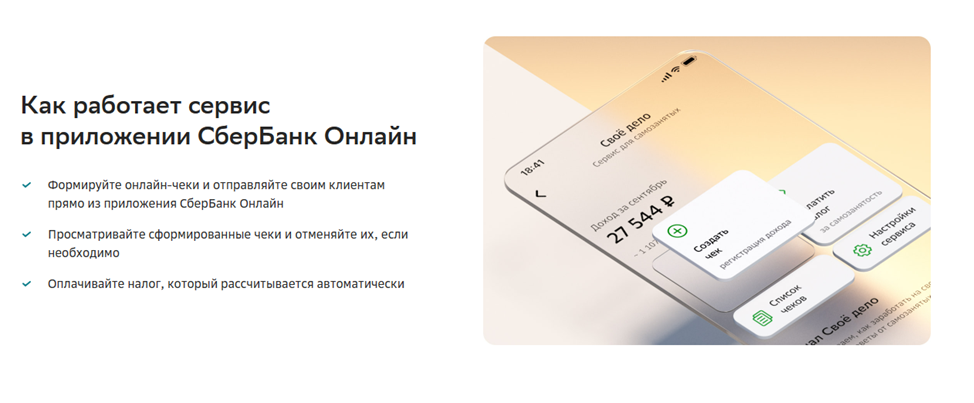
Для некоторых может оказаться недостатком, что автоматическая регистрация дохода не происходит при перечислении от юридических лиц, чек нужно выбивать вручную
Если вы уже являетесь самозанятым — необходимо:
- подключить сервис в мобильном приложении Сбербанка,
- дать разрешение на платформе «Мой налог».
Если вы только собираетесь начать своё дело, достаточно выполнить лишь первый шаг, ничего скачивать не придётся.
Тинькофф: возможность изменить статус
Можно сразу зарегистрироваться самозанятым из приложения АО «Тинькофф Банк» (генеральная лицензия ЦБ № 2673). Также можно перейти на обслуживание с платформы «Мой налог» или из другого банка. Единственное условие — необходимо иметь карту Тинькофф. Она оформляется дистанционно и доставляется курьером.
В мобильном приложении можно выставлять счета, получать квитанции от налоговой и оплачивать их. Можно настроить автоматическую выдачу чека при поступлении денег: как от физических, так и от юридических лиц.
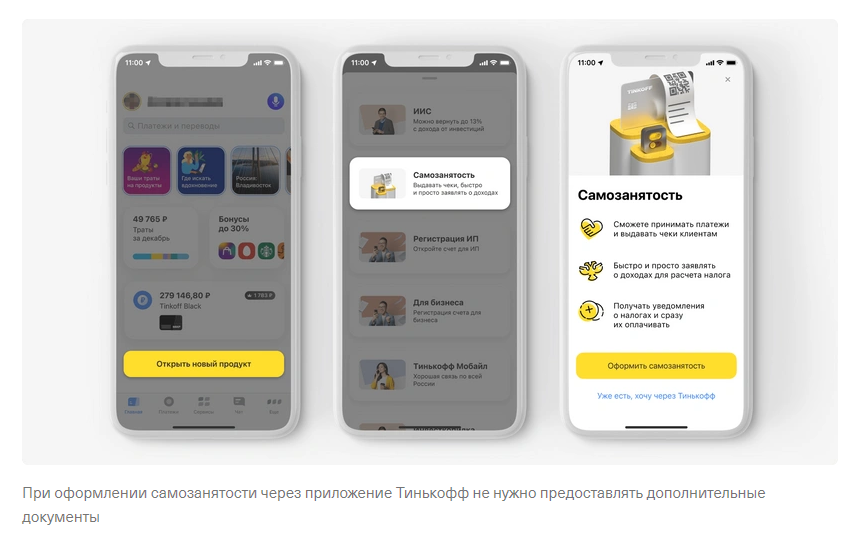
В случае, если доходы самозанятого превысили планку в 2,4 миллиона рублей, Тинькофф предложит переключиться на сервис для индивидуальных предпринимателей, автоматически сгенерирует заявление в налоговую.
Альфа-Банк: деньги на карту
АО «Альфа-Банк» (генеральная лицензия ЦБ № 1326) также готов облегчить жизнь своим-клиентам-самозанятым. Во-первых, можно получить статус плательщика налога на профессиональный доход непосредственно из приложения. Во-вторых, там можно оформлять чеки, получать и оплачивать квитанции.
Из бонусов Альфы — круглосуточная возможность консультации с банком. Оператор ответит на вопросы о движении средств на счёте
Если вы ещё не являетесь клиентом Альфа-Банка, заполните онлайн-заявку на сайте и получите дебетовую карту. После этого вам станет доступно мобильное приложение и сервис для самозанятых.
ВТБ: возможность создать собственный интернет-магазин
Мобильное приложение ПАО Банка ВТБ (генеральная лицензия ЦБ № 1000) также способно полностью заменить официальный софт от налоговой службы. Клиенты ВТБ смогут на экране своего смартфона получать чеки, выплачивать налоги.
Через приложение ВТБ самозанятые могут подать заявку на кредитные продукты: автокредит наличными на автомобиль, ипотеку без подтверждения дохода
Важное преимущество именно этого банка — дополнительные сервисы для самозанятых. Можно создать собственный интернет-магазин, настроить доставку товаров в разные регионы России. Это платные услуги, но банк, во-первых, готов предоставить пробный период, а, во-вторых, сделает скидку.
Тенденции и перспективы
По большому счёту, все предложения однотипны. В первую очередь они направлены на действующих клиентов банка: сервис осуществляется через базовое мобильное приложение. Используя их, можно:
- зарегистрироваться в качестве плательщика налога на профессиональную деятельность;
- сняться с налогового учёта;
- перерегистрироваться в качестве индивидуального предпринимателя и открыть расчетный счёт (опция доступна не во всех банках),
- заявить о полученном налоге;
- аннулировать ошибочно выданный чек;
- получить квитанцию о налоге;
- уплатить налог.
Сбер и ВТБ предлагают самозанятым широкий дополнительный функционал. Эксперты прогнозируют, что финансовые организации в ближайшее время начнут борьбу за самозанятых, предлагая им наилучшие условия. Это могут быть специализированные кредитные и депозитные продукты, образовательные курсы, маркетинговые инструменты, бесплатный конструктор интернет-магазина. Некоторые банки уже предлагают эти опции своим клиентам.
Как показало исследование, некоторые самозанятые одновременно используют несколько банковских сервисов. Это оправданно, если клиенты самозанятых оплачивают услуги со счетов разных кредитных организаций. Однако, в результате исследования не удалось подробно проинтервьюировать самозанятых, которые одновременно работают в трёх и более приложениях.
Выявлены возможные проблемы при использовании банковских мобильных сервисов:
- ошибочная идентификация входящих переводов. В автоматическом режиме банк может выдать чек на деньги, которые поступили клиенту от друзей и не связаны с оказанием услуг. Рекомендуется проверять выданные чеки;
- запросы справок о постановке на учёт в качестве самозанятого и об уплаченных налогах возможны только через официальное приложение «Мой налог».
Что ещё почитать о нюансах самозанятости
- Платёжные системы для самозанятых: как принимать на сайте, в социальных сетях и мессенджерах
- Фрилансеры и самозанятые. Общие юридические нюансы, плюсы, минусы и опыт Нетологии
Мнение редакции может не совпадать с мнением автора. Ваши статьи присылайте нам на 42@cossa.ru. А наши требования к ним — вот тут.
Тинькофф для самозанятых: условия, регистрация и особенности
На прошлой неделе СМИ и телеграм-каналы написали о массовых блокировках счетов самозанятых. И началось: мол, банки блокируют счета, самозанятые в шоке ходят по судам, налоговая разводит руками.
Начнем с того, что получать черную зарплату невыгодно лично вам. Подробно мы об этом уже писали, поэтому вкратце озвучу, чем вы рискуете.
Социальные гарантии. Страховой пенсии не будет. Если нет официальных отчислений с заработка, то и стаж тоже не идет. Без минимального стажа страховую пенсию не получить. Государство выплатит только социальную пенсию, чтобы вы не умерли в старости от голода.
Не оплатят больничный. Это положено только тем, за кого работодатель платит социальные взносы. Остальные болеют за свой счет. По этой же логике женщинам не выплатят декретные.
Деньги и уверенность в завтрашнем дне. Банк не даст вам крупный кредит. Взять ипотеку без подтверждения официального дохода не получится.
Вас могут уволить в любой момент. Поскольку отношения не оформлены договором, работодатель может в любой момент прекратить ваше сотрудничество. Формально он ничего вам не должен: ни предупреждать об увольнении, ни платить компенсацию.
Работодатель может вас не увольнять, а просто перестать платить. Может так получиться, что вы проработаете месяц, а в результате останетесь без денег.
Если вы решите сменить работу, рискуете не получить расчет за последний месяц. Вы имеете право уйти в любой момент, поскольку тоже ничего не должны работодателю. Но лучше делать это сразу после очередного расчета.
Как стать самозанятым в Тинькофф банке?
Чтобы ваша заявка была отправлена в ФНС, нажмите «Зарегистрироваться». Ответ налоговой инстанции будет виден в личном кабинете клиента.
Через личный кабинет на сайте
Если вы являетесь клиентом другого банка и уже используете специальный налоговый режим, вы можете перейти в Тинькофф банк, совершив простые действия.
Чтобы оформить договор самозанятому в Тинькофф, в личном кабинете нужно зайти на страницу управления своим профилем, далее на вкладке самозанятость выбрать регион и нажать кнопку «Зарегистрироваться».
Далее последуют вопросы о роде деятельности и регионе. После ответов на все вопросы, заявка в налоговую инспекцию будет отправлена автоматически.
Банк сделает запрос на то, чтобы представлять ваши интересы в ФНС. Для этого нужно подтвердить свое согласие в приложении «Мой налог» или в личном кабинете на сайте налоговой инспекции.
Оформить самозанятость в Тинькофф банке: условия и договор
Существует несколько способов регистрации в ФНС. Если вы уже являетесь клиентом Тинькофф Банка, проще всего подать заявку через банковский сайт.
Получая доход, вам нужно будет формировать чеки. Они отправляются контрагентам в электронном виде или выдаются распечатанными. При этом заводить онлайн-кассу не требуется.
Если вы регистрировались в налоговой службе через Тинькофф Банк, воспользуйтесь личным кабинетом клиента. Услуга предоставляется бесплатно.
Обычно заявление рассматривается в течение одного рабочего дня. Перед обращением в ФНС убедитесь, что заплатили все налоги. В случае обнаружения задолженности ваша заявка будет отклонена.
Если вы регистрировались в качестве самозанятого через другой банк, но позднее перешли в Тинькофф Банк, отказаться от специального статуса можно через «Мой налог» либо аккаунт на веб-портале ФНС.
Вам не нужно будет отказываться от дебетовой карты после отмены статуса плательщика НПД. Используйте её для совершения ежедневных покупок, зарабатывая на кэшбэке и начислении процентов. После окончания срока годности карточка перевыпускается бесплатно.
Промокоды на Займер на скидки
Займы для физических лиц под низкий процент

- ��Сумма: от 2 000 до 30 000 рублей
- ��Срок: от 7 до 30 дней
- ��Первый заём для новых клиентов — 0%, повторный — скидка 500 руб
Конспект вебинара: как компаниям работать с самозанятыми без проблем с налоговой
Банк самостоятельно отправит ваши данные в ФНС после формирования соответствующей заявки. Ответ обычно поступает в течение шести дней. Проверить статус рассмотрения вашего заявления можно в личном кабинете клиента.
Закажите в Тинькофф Банке дебетовую карту с выгодной программой лояльности или кредитку с доступом к существенному лимиту заёмных средств. Ознакомиться с актуальными предложениями возможно на банковском сайте.
В процессе формируется чек, который необходимо предоставить контрагенту в электронном или печатном виде. При этом онлайн-касса вам не нужна для ведения бизнеса.
Если ранее вы регистрировались через tinkoff.ru, отказаться от своего статуса можно аналогичным образом. Зайдите в раздел, посвящённый самозанятости.
После этого поочерёдно выберите «Доступ» и «Изменить». Снимите себя с учёта, подтвердив действие. Налоговая инстанции ответит вам в течение одного рабочего дня.
Если вы регистрировались в другом банке, вам нужно обратиться в него или воспользоваться другими вариантами – аккаунтом налогоплательщика на веб-сайте ФНС либо специальным приложением «Мой налог».
Услуга предоставляется бесплатно. Налоговая инстанция одобрит вашу заявку, если у вас отсутствует задолженность по налоговым взносам.
Конспект и вебинар будут полезны для компаний, которые только начинают работать с самозанятыми. Мы намеренно упрощали термины: опытным бухгалтерам тут точно известно всё и даже больше.
Тинькоффдля самозанятых: условия и основные особенности /
За незаконное ведение предпринимательской деятельности предусмотрен административный штраф — от 500 рублей до 2 тысяч. Однако при ярко выраженном трудовом характере отношений человека и организации такой штраф никогда не выпишут.
Что лучше: Сбербанк Инвестор, или Тинькофф Инвестиции
- кэшбэком от 1 до 30%;
- открытием счетов в 30 разных валютах;
- бесплатным обслуживанием иностранного счёта (рублёвого – только при соблюдении простых условий);
- начислением 3,5% годовых на остаток до 300 000 рублей;
- бесплатным использованием любых банкоматов при соблюдении установленных лимитов;
- выбором трёх категорий повышенного кэшбэка;
- начислением 0,1% годовых на остаток до 10 000 евро и долларов;
- возможностью бескомиссионного перевода до 20 000 рублей ежемесячно в любые банки.
Чтобы избежать штрафов от налоговой, задекларируйте доход. До 30 апреля в налоговую нужно подать декларацию о доходах за 2018 год и до 15 июля заплатить налог. Доход за предыдущие периоды так просто не легализовать — все равно придется платить штраф.
Кредитная
Кредитные продукты прочно вошли в нашу жизнь. Чтобы выяснить, какая карта лучше – Сбербанка или Тинькофф, можно взглянуть на таблицу, где сравниваются параметры кредиток.

Банк предлагает дополнительный 1% к вкладу, если отказаться от пополнения счета, а также компенсирует комиссию в 0,5% в случае межбанковского перевода. В итоге с учетом капитализации максимальное значение ставки составляет 7,76% в год.
Если выбирать, куда вкладывать деньги в Сбербанк или Тинькофф, крупнейший банк явно проигрывает по максимальному значению ставок:
Карта для самозанятых от Тинькофф Банка
Информация об исчисленной сумме налога отображается в личном кабинете не позднее 12 числа месяца, следующего за расчетным. Если крайняя дата платежа выпадает на нерабочий день, то платеж переносится на ближайший рабочий.
ТОП-7 банков для самозанятых: лучшие предложения на рынке

Чем больше времени проходит с момента начала эксперимента по введению в действие нового льготного налогового режима – режима самозанятости, тем больше разнообразных продуктов предлагают банки для самозанятых клиентов. Сегодня для вас и вашего бизнеса собрали в статью лучшие предложения от надежных компаний.
Что могут предложить банки самозанятым?
Самозанятые по закону могут принимать оплату на карту любого банка. Для этого не обязательно заключать договор или открывать новый счёт, можно использовать тот, что есть.
Однако, в борьбе за клиентов сегодня многие банки развивают специальные линейки финансовых продуктов для самозанятых. Большинство из них связаны с открытием расчетного счета, на который будут поступать доходы. Но одним ведением счёта услуги банков для самозанятых не ограничиваются.
Через банк самозанятый может:
- зарегистрироваться самозанятым;
- вести учет доходов;
- формировать чеки;
- получать налоговые уведомления.
Некоторые банки идут еще дальше, и самостоятельно формируют за самозанятых чеки на поступающие средства. Некоторые даже самостоятельно направляют их клиентам, от которых получена оплата.
В настоящее время стать самозанятым и открыть счёт для получения дохода самозанятые могут более чем в 15 банках. Но мы выбрали для вас только 7 самых лучших предложений.

Давай выберем самый лучший банк!
Лучшие банки для самозанятых
Несмотря на то, что банки предлагают самозанятым схожие продукты и сервисы, условия в разных организациях могут существенно различаться. Так что выбирать подходящий банк лучше всего исходя из ваших потребностей, а также тех бонусов, которые можно получить в дополнение.
Тинькофф – самый удобный банк для самозанятых и их партнёров
Условия для самозанятых в Тинькофф Банке – одни из самых лучших на рынке услуг. Регистрация самозанятости возможна через удобное онлайн-приложение банка. Через него же легко формировать чеки и ежемесячно платить налоги.

Кроме того, с Тинькофф Банком при открытии карты Tinkoff Black самозанятым доступны:
- доход до 3,5% годовых на остаток при сумме на счёте до 300 000 рублей;
- внушительный кэшбак, начисляемый рублями (до 30% у партнеров, до 15% в выбранных местах и категориях и 1% за все прочие покупки);
- бесплатное снятие наличных во всех банкоматах страны (в своих – всегда, в остальных – при сумме от 3 000 рублей за 1 раз);
- бесплатные денежные переводы на любые карты через Систему быстрых платежей по номеру телефона (и до 20 000 рублей в месяц по номеру карты).
Плюсом ко всему этому банк обещает круглосуточную поддержку специалистов в чате. Карта многим хороша, но при открытии стоит учитывать основной момент – обслуживание карты обойдется в 99 рублей/месяц. Правило можно обойти, если остаток на всех депозитах/картах/инвестиционных и иных счетах постоянно превышает 50 000 рублей. В этом случае карта становится бесплатной.
Еще одна полезная статья: В каком банке самозанятому лучше открыть счет
Тем, кто сотрудничает с самозанятыми, тоже может понравиться Тинькофф Банк с точки зрения проведения расчётов. Дело в том, что у банка имеется аналог зарплатного проекта, разработанный специально под работу с самозанятыми.
При подключении проекта компании не стоит беспокоиться о проверке действующего статуса самозанятого партнёра: банк проверит статус перед каждым выполнением платежа. Если самозанятых исполнителей у компании много, то банк поможет автоматизировать выплаты.
Также Тинькофф Банк достаточно лояльно относится к заемщикам, поэтому самозанятому могут одобрить кредит или кредитную карту под хороший процент.
Сбербанк – множество сервисов для самозанятых сразу и даром
Если в Тинькофф банке за карту, скорее всего, самозанятому придется заплатить, то Сбербанк предлагает совершенно бесплатный вариант – Цифровую карту для приёма самозанятыми платежей.

Кроме карты в бесплатный пакет сервисов для самозанятых «Своё дело» входят:

- обучающая платформа с информацией по правовым вопросам;
- личный юрист (3 консультации в месяц по любым вопросам);
- конструктор документов (образцы документов для разных случаев);
- конструктор сайтов (удобные шаблоны для создания сайта с кнопками связи с заказчиками и функцией чата);
- календарь-планировщик для ведения бизнеса (на 30 дней календарь бесплатно предоставляют в пользование, потом – только платно).
Если же вы захотите обычную дебетовую карту от Сбера, то её обслуживание обойдется в 750 рублей в первый год и по 450 рублей/год в дальнейшем. У этой карты по сравнению с другими банками мало преимуществ, но они все же есть:
- кэшбак баллами «Спасибо» за покупки у партнеров до 30% (1балл = 1 рубль);
- бесплатное снятие наличных в банкомате до 150 000 рублей в день;
- бесплатные переводы клиентам Сбера до 50 000 рублей в месяц.
Сбербанк также кредитует самозанятых (по крайней мере так сказано на официальном сайте). Подробнее о сервисе для самозанятых «Свое дело» мы писали здесь.
Альфа-Банк – лучший частный банк для самозанятых
Из плюсов выбора самозанятым именно Альфа-Банка – полностью бесплатная пластиковая Альфа-карта. Обслуживание по ней стоит 0 рублей в год без каких-то условий, и это действительно выгодно.

Кроме Альфа-карты, на которую самозанятые смогут принимать деньги за свою деятельность, в Альфа-Банке у них есть возможность получить:
- повышенный процент по Альфа-счету – до 5,5% годовых;
- кэшбак баллами 2% при покупках от 100 000 рублей в месяц и 1,5% при сумме покупок более 10 000 рублей в месяц (1 балл = 1 рубль);
- круглосуточную поддержку в чате 24/7
- возможность платить за коммунальные услуги и штрафы ГИБДД без комиссии.
У Альфа-Банка множество дизайнов карт, а техподдержка и правда быстро помогает решить вопросы. Из минусов карты – величина переводов через Систему быстрых платежей ограничена суммой в 100 000 рублей в месяц, а по номеру карты перевести без взимания комиссии и вовсе не получится.
Снять наличные даже в своём банкомате можно до 50 000 рублей за месяц бесплатно, потом только с комиссией. Однако прочие плюсы могут склонить самозанятых выбрать этот банк.
Еще одна полезная статья: Эквайринг для самозанятых
Раффайзенбанк – полезная альтернатива для самозанятых ИП
Каких-то полномасштабных пакетов и сервисов для самозанятых в Раффайзенбанке нет. Однако через него также можно стать самозанятым… и взять кредит. Это один из немногих банков, которые не боятся работать с самозанятыми и доверять им деньги под хороший процент.
Открыть счёт для ведения бизнеса здесь могут только самозанятые ИП. Зато у них есть возможность выбрать только те сервисы и услуги, которые нужны именно вам.

Так, самозанятые ИП в Раффайзенбанке могут:
- открыть счёт для РКО за 0 рублей/месяц;
- переводить со счёта ИП на личный до 150 000 рублей без комиссии;
- открыть депозит с возможностью снятия и пополнения под 4,5% (только для новых клиентов, для остальных ставка равна 3% годовых);
- получить услуги онлайн-бухгалтерии абсолютно бесплатно.
Совкомбанк – оптимальное решение для самозанятых без лишних трат и заморочек
Совкомбанк предлагает самозанятым специальный сервис, в котором будет доступен весь основной функционал, необходимый для комфортной работы:
- возможность зарегистрировать свою самозанятость или сняться с учета;
- создание чеков после оплаты оказанных услуг и их отправка заказчикам;
- оплата налогов и получение налоговых уведомлений.
Кроме прочего, банк помогает упростить документооборот и имеет много дополнительных сервисов, которые также будут полезны. Для получения доступа к сервисам достаточно открыть в Совкомбанке счёт.
Киви (Рокетбанк) – современное пакетное решение для компаний, работающих с самозанятыми
Киви Банк и Рокетбанк предлагают свое пакетное решение для сотрудничества с самозанятыми. Оно будет удобно организациям, которые привлекают к сотрудничеству одного или сразу многих самозанятых.
Особенность решения в том, что компания может сама выбрать какой функционал ей нужен: от полного сопровождения всех этапов работ до исключительно организации выплат на карты/электронные кошельки. Настроить работу по вашим желаниям помогут грамотные специалисты.
Еще одна полезная статья: Ипотека для самозанятых расширяет список банков

Компания также уделяет большое внимание безопасности данных и соответствует международным стандартам PCI DSS.
Киви банк заботится о клиентах и проверяет статус самозанятого перед отправкой ему средств, чтобы не подвести предпринимателей под налоговые штрафы. Плюс, позволяет отправлять деньги моментально не только на карты, но и на электронные кошельки, что может быть востребовано фрилансерами.
Ак Барс Банк – стартовый набор с обещанием большего
Ак Барс Банк только недавно стал развивать продукты для самозанятых. На сегодняшний день Ак Барс Банк собрал много полезной информации, касающейся деятельности самозанятых, а также рекомендации от юристов и экономистов по ведению бизнеса.
В этом банке самозанятый также может открыть счёт, после чего в приложении банка получит возможность зарегистрироваться как плательщик НПД, формировать чеки и платить налоги.
Приятным плюсом сервиса для самозанятых станет то, что не нужно привязывать какую-то одну карту для того, чтобы принимать платежи только на нее. Куда бы не поступили деньги – сформируйте чек в мобильном приложении Ак Барс Банка, а если что-то пошло не так, то чек всегда можно аннулировать.
Банк обещает и дальше развивать сервисы для самозанятых и в ближайшее время предложить дополнительный опции. Но пока – только база.
Таким образом, банки для самозанятых предлагают множество готовых решений: от базового набора основных сервисов до полноценных пакетных продуктов для самозанятых и их партнеров. Какой банк выбрать для регистрации и ведения бизнеса, стоит решать взвесив все «за» и «против».
Особенное внимание при выборе банка обратите на размер платы за ведение счёта/карты, возможность осуществления переводов денег без комиссии и другие полезные опции карты или подключаемого сервиса.
(Visited 24 752 times, 1 visits today)
Самозанятыйв.рф — информационный портал для самозанятых. Актуальная и интересная информация, ответы на важные вопросы и решение нестандартных проблем самозанятых.
Эксперты рассказали о работе банков с самозанятыми на митапе Frank RG

Участники митапа Frank RG «Самозанятые: от экспериментов к реальности» обсудили в среду 23 июня перспективы сотрудничества бизнеса и банков с самозанятыми.
Детали. Большинство самозанятых – это «синие воротнички» (разнорабочие, водители, курьеры и так далее). Самозанятость — способ легально зарабатывать деньги для тех, у кого раньше не было возможности это делать, считает генеральный директор «Рокет Ворк» Анастасия Ускова. Из 2,4 млн граждан, которые зарегистрировались в ФНС в качестве самозанятых, 85% ранее не имели официального дохода от предпринимательской деятельности, а 40% вообще не имели официального дохода за год до постановки на учет.
Также среди самозанятых есть «белые воротнички»: дизайнеры, программисты, IT-специалисты и другие. К новому налоговому режиму подключаются также те, кому тяжело стать наемным работником, например, несовершеннолетние (среди самозанятых их сейчас 25 тысяч человек) и люди с инвалидностью.
Одной из главных проблем взаимодействия с самозанятыми Ускова назвала страх бизнеса работать с ними: наработанной практики пока недостаточно, а «правила игры» могут измениться в любой момент, поэтому «белым воротничкам», которые раньше сотрудничали с компаниями через договоры гражданско-правового характера (ГПХ), может быть трудно убедить работодателя перейти на новый налоговый режим.
Решить эту проблему могут помочь автоматизированные платформы, которые свяжут бизнес и банки с заказчиками и возьмут на себя часть операционных работ: подписание договоров, проверку статуса самозанятого, оплату, формирование чеков и так далее.

Что говорят банкиры. Удобные решения, которые помогут бизнесу взаимодействовать с самозанятыми, действительно, нужны, заявили в ходе дискуссии представители банков. Это не только будет стимулировать развитие нового налогового режима, но и позволит финансовым организациям привлечь и удержать клиентов. Вот что рассказали представители банков:

- Сбербанк начал работать с самозанятыми одним из первых на рынке, замечает руководитель команды «Свое дело» Сбербанка Мария Иванова. Банк сделал упор на развитие пакетного предложения, которое сочетает в себе как сервис для розничного клиента, так и сервис для развития своего дела. Главным конкурентом банка Иванова называет налоговую: вместо того, чтобы регистрировать самозанятость через приложение банка, часть пользователей делает это через сервис ФНС.
- Альфа-банк в 2020 году начал развивать приложение для корпоративных пользователей – бизнеса, который работает с самозанятыми, рассказывает директор по инновациям Альфа-банка Денис Додон. «Если говорить про платформу для самозанятых, то это классический HR-tech, в котором финтех занимает всего 20%, а остальное — операционка: документы, чеки», — объясняет Додон.
- МТС Банк одним из первых создал специальный продукт для самозанятых — виртуальную карту. Банк видит перспективу в этом сегменте, сказал руководитель сегмента «Самозанятые» МТС Банка Роман Гусейнов.
- Тинькофф Банк уделяет одинаковое внимание работе как с гражданами, так и с компаниями – это двусторонний сервис, говорит руководитель сервиса «Выплаты самозанятым» Тинькофф Любовь Павлова. Банк также выполняет образовательную функцию, рассказывая компаниям, что они должны будут делать, если хотят работать с самозанятыми. «Даже если вы не будете пользоваться нашим сервисом, вы будете выполнять эту работу самостоятельно. Но мы помогаем ее автоматизировать», — рассказывает Павлова.
Как банкам привлечь самозанятых. Банкам следует привлекать самозанятых через корпоративный бизнес, считает основатель и CEO APIBank Алексей Петров. Большая часть самозанятых, по его мнению, психологически чувствует себя наемными сотрудниками, а не предпринимателями, и не принимает решения самостоятельно. «Путь к самозанятым лежит через работодателей и платформы, которые привлекают персонал, например, специализируются на подключении водителей», — заключает Петров.
Самозанятые очень быстро перемещаются с платформы на платформу, уверен Додон из Альфа-Банка. Для них большое значение имеют скорость и удобство сервиса: такие клиенты хотят получать деньги за свою работу моментально, в том числе, на карты разных банков. «Те, кто предоставляют такую возможность, получают конкурентное преимущество», — говорит Додон.
Как банки выдают кредиты самозанятым. Часть граждан становятся самозанятыми, чтобы иметь возможность подтверждать доходы и получать кредиты, уверена Ускова из «Рокет Ворк». Однако банки относятся к новой категории заемщиков с осторожностью.
Рынок пока не накопил достаточный объем информации, и скоринговые модели не успевают подстроиться, предупреждает Додон. «Банки психологически привыкли больше кредитовать тех, у кого есть постоянный источник дохода», — поясняет он.
В Сбербанке получают кредиты «значимое число самозанятых», замечает Иванова. Популярностью пользуются кредитные карты и потребительские кредиты, самозанятые также могут получить ипотеку. Проще оформить кредит тем, кто самозанят частично: по словам Ивановой, от 30% до 50% также имеют официальную работу и зарплату. При этом госбанк рассматривает самозанятых не как предпринимателей, а как частных лиц.