ООО на УСН «Доходы минус расходы»

Из двух видов упрощёнки сложнее вести бухгалтерию ООО на варианте «Доходы минус расходы». Налоговая ставка здесь выше — до 15 % в зависимости от региона, а если по итогам года будут убытки, придётся заплатить минимальный налог. Но в некоторых случаях УСН «Доходы минус расходы» может оказаться для ООО самым выгодным вариантом.
Когда выгодна УСН «Доходы минус расходы»
У ООО на общей системе налогообложения (ОСНО) самая высокая налоговая нагрузка — нужно платить НДС, налог на прибыль, на имущество, сдавать по ним декларации. Поэтому чаще всего небольшие организации работают на упрощёнке. В отличие от ОСНО вести бизнес на УСН проще — налогов и отчётности намного меньше.
На упрощёнке выбирают один из двух объектов налогообложения. В первом варианте налогом УСН по ставке 6 % облагают всю выручку. Во втором — платят 15 % от разницы между доходами и расходами. В разных регионах местные власти могут устанавливать пониженные ставки.
- УСН «Доходы» выбирают, когда у ООО немного затрат. В расчёт налога входят все поступления, кроме тех, что в ст. 251 НК РФ. Налоговый платёж можно уменьшить на страховые взносы за работников, но не более, чем на 50 %.
- УСН «Доходы минус расходы» выгодна, когда у ООО много затрат, перечисленных в п. 1 ст. 346.16 НК РФ. Чем больше таких расходов, тем меньше будет налог. Их нужно подтверждать правильно оформленными документами — накладными, актами, чеками и т д. Страховые взносы за работников здесь не уменьшают сам платёж, а учитываются как расходы.
При условии, что в регионе действуют стандартные ставки налога, УСН с объектом «Доходы минус расходы» выгоднее для ООО, у которых затраты более 70 % от общего оборота.
30 дней Эльбы в подарок
Оцените все возможности онлайн-бухгалтерии бесплатно
Попробовать бесплатно
Учёт и отчётность
На УСН налоговый учёт ведут в специальной форме — книге учёта доходов и расходов (КУДиР). В течение календарного года в неё заносят все поступления и траты. Сдавать КУДиР в ИФНС не нужно, но её могут запросить во время налоговых проверок.
ООО на УСН «Доходы минус расходы» платят три авансовых платежа после первого квартала, полугодия и девяти месяцев, а по итогам года рассчитывают:
- Обычный налог УСН — разницу между доходами и расходами умножают на 15 % или на пониженную региональную ставку.
- Минимальный налог УСН — все доходы умножают на 1 %.
Сумму, которая окажется больше, перечисляют в бюджет. При этом из неё вычитают уже уплаченные авансы. Если заплатили минимальный налог, разницу между ним и обычным налогом УСН включают в расходы следующего года.
ООО сдают налоговую декларацию по УСН раз в год — до 31 марта. Информацию для заполнения берут из КУДиР.
Даже на упрощёнке всем организациям нужно вести бухучёт — фиксировать каждый факт своей деятельности с помощью бухгалтерских счетов, а по итогам года сдавать в налоговую баланс. Но если ООО относится к малым предприятиям, то может заполнять не весь комплект бухотчётности, а только две формы — баланс и отчёт о финансовых результатах. А ещё — применять упрощённые способы бухучёта.
Кроме налоговой и бухгалтерской у организаций есть статистическая отчётность. Список отчётов в Росстат и периодичность сдачи у разных ООО может отличаться, а также ежегодно меняться.
Работодателям нужно отчитываться по НДФЛ и страховых взносам с выплат сотрудникам по трудовым и гражданско-правовым договорам. Есть отчёты, которые сдают даже при отсутствии работников — РСВ, СЗВ-М, СЗВ-СТАЖ.
Если деятельность ООО не ведётся
Если бизнес на паузе, доходов и расходов нет, всё равно придётся сдавать отчёты. Только вместо показателей будут нули. Сроки сдачи нулевой отчётности — такие же, как у обычной. За опоздание или несдачу наказывают штрафами.
Если ООО не ведёт деятельность, нужно сдавать:
- декларацию по УСН,
- бухгалтерский баланс и отчёт о финансовых результатах,
- форму 4-ФСС,
- расчёт по страховым взносам,
- СЗВ-М,
- СЗВ-СТАЖ,
- статистические отчёты (по запросу Росстата).
Также ежегодно до 15 апреля нужно подавать в территориальное отделение ФСС документы, подтверждающие основной вид экономической деятельности.
Статья актуальна на 26.05.2022
Какие налоги платит ООО
В России существует несколько систем налогообложения. В зависимости от применяемой системы ООО и платит налоги. Самой трудоемкой в плане ведения учета и расчета налогов можно считать общую систему налогообложения. На спецрежимах налогов значительно меньше. В данной статье рассмотрим, какие налоги платит ООО при ОСНО, УСН, АУСН и ЕСХН.
В этой статье:

Отчитайтесь легко и без ошибок
Экстерн поможет подготовить и сдать отчеты в ФНС, СФР, Росстат, РПН, ЦБ РФ.
ООО на ОСНО
На общей системе налогообложения компании обязательно работают с НДС. То есть начисляют налог на добавленную стоимость с продаж облагаемых товаров. Если ООО приобретает товары или услуги с НДС, сумму налога можно взять к вычету. ООО на ОСНО выгоднее работать с фирмами, которые облагают свою продукцию НДС.
НДС — квартальный налог. Ставка НДС — 20%, 10% и 0% для разных категорий. Заплатить налог нужно в течение квартала, следующего за отчетным. Налог делится на три равных платежа и уплачивается в бюджет до 28-го числа каждого месяца. Так, платежи за 1 квартал надо внести до 28 апреля, 28 мая и 28 июня. Так, платежи за 1 квартал надо внести до 25 апреля, 25 мая и 25 июня. Можно заплатить весь налог в первый месяц, или ⅓ в первый месяц и ⅔ во второй.
Существенную долю среди налогов занимает налог на прибыль ООО. Стандартная ставка налога равна 20%. Годовой налог на прибыль уплачивается не позднее 28 марта года, следующего за отчетным. Сроки и периодичность уплаты авансовых платежей зависят от того, каким способом организация их уплачивает:
- если организация платит только ежеквартальные платежи, то уплачивать налог нужно до 28 апреля, 28 июля и 28 октября.
- если организация уплачивает ежемесячные авансовые платежи по прибыли предыдущего квартала или фактической прибыли, то налог уплачивается до 28-го числа каждого месяца.
Если у ООО есть недвижимое имущество, нужно платить налог на него. Ставка зависит от региона, но чаще всего она равна 2,2 %. Сроки уплаты налога и авансовых платежей тоже устанавливает регион.
Налоги на землю и транспорт тоже нужно платить при наличии соответствующего объекта у ООО. С 2023 года эти налоги уплачивают в рамках единого налогового платежа (ЕНП): за год — не позднее 28 февраля. Авансовые платежи, если они не отменены, перечисляются до 28 числа месяца, следующего за расчетным кварталом.
Компании на ОСНО платят в ФНС НДФЛ с доходов работников. Также, выплачивая работникам доход, с него нужно начислить и заплатить взносы. Все взносы, кроме взносов на травматизм, с 2017 года платятся в ФНС. Взносы на травматизм нужно перечислять в ФСС.
ООО на УСН
Упрощенцы освобождены от уплаты налога на прибыль и НДС. Однако НДС придется заплатить, если ООО на УСН выделит налог в документах на продажу.
Заплатить НДС придется при импорте товаров, при осуществлении операций по договору о совместной деятельности или договору доверительного управления имуществом на территории РФ.
Налог на землю и транспорт ООО на УСН платит в общем порядке при наличии объектов. Сроки аналогичны для всех организаций.
Налог на имущество нужно платить с недвижимости, налоговая база по которой определяется по кадастровой стоимости (п. 2 ст. 346.11 НК РФ).
НДФЛ и взносы также перечисляются с доходов работников ООО. Налоги следует платить вовремя, чтобы избежать штрафов и пеней.
Основной налог упрощенцев — налог по УСН. Здесь может быть два варианта:
- налог с доходов в размере 6%;
- налог с разницы между доходами и расходами в размере 15%. Регионы вправе уменьшить ставку.
С 2021 года на УСН появились повышенные ставки. Их нужно применять, когда нарушены ограничения по численности сотрудников или сумме доходов (до 130 человек и до 200 млн рублей соответственно):
- налог с доходов в размере 8%;
- налог с разницы между доходами и расходами в размере 20%.
Важно! При расчете лимита выручки на УСН нужно учитывать коэффициент-дефлятор, который ежегодно устанавливает Минэкономразвития. На 2023 год он равен 1,257 (Приказ Минэкономразвития РФ от 19.10.2022 № 573). Следовательно, в 2023 году стандартная ставка “упрощенного” налога применяется пока выручка не превысит 188,55 млн рублей, повышенная — при доходах ООО от 188,55 до 251,4 млн рублей.
Вариант уплаты налога ООО выбирает при регистрации фирмы. Срок уплаты налога по итогам года для ООО — 31 марта. В течение года надо вносить авансовые платежи не позднее 25 числа месяца, следующего за истекшим кварталом.
Сдавайте отчетность ООО через Контур.Экстерн
ООО на АУСН
АУСН — это автоматизированная упрощенная система налогообложения. В отличие от стандартной «упрощенки» на этом режиме не нужно сдавать декларацию — налог рассчитывается автоматически.
АвтоУСН введена в действие в экспериментальном режиме с 1 июля 2022 года по 31 декабря 2027 года в четырех субъектах: Москве, Московской и Калужской областях, Республике Татарстан.
Основной налог на этом режиме — сам АУСН. Предусмотрено две налоговые ставки:
- 8% — с суммы полученных доходов;
- 20% — с суммы доходов, уменьшенных на расходы.
Налоговый период — календарный месяц. Уплатить налог нужно не позднее 25-го числа месяца, следующего за налоговым периодом (п. 8 ст. 12 ФЗ от 25.02.2022 № 17-ФЗ).
Налогоплательщики на АУСН в общем случае освобождены от НДС. Под исключение из этого правила подпадают следующие случаи (п. 6 ст. 2 ФЗ от 25.02.2022 № 17-ФЗ):
- «импортный» НДС при ввозе товаров;
- «агентский» НДС;
- осуществлении операций по договору о совместной деятельности или договору доверительного управления имуществом на территории РФ;
- если освобожденный от НДС налогоплательщик выставил покупателю счет-фактуру с суммой налога.
Налог на имущество нужно платить только в отношении недвижимости, по которой определена кадастровая стоимость (п. 4 ст. 2 ФЗ от 25.02.2022 № 17-ФЗ).
ООО на АУСН — налоговый агент по НДФЛ. Однако исчисляет и удерживает налог с доходов сотрудников не налогоплательщик, а уполномоченный банк на основании полученной от организации информации (ст. 17 ФЗ от 25.02.2022 № 17-ФЗ).
ООО на АУСН не нужно платить страховые взносы на медицинское, пенсионное и социальное страхование, так как для них с 1 января 2023 года установлен нулевой тариф (п. 1.1 ст. 18 ФЗ от 25.02.2022 № 17-ФЗ).
На АУСН нужно уплачивать страховые взносы на травматизм. Их размер фиксированный и не зависит от количества сотрудников (п. 2.2 ст. 22 ФЗ от 24.07.1998 № 125-ФЗ). На 2023 год он установлен в сумме 2 217 рублей в год (Постановление Правительства РФ от 25.11.2022 № 2146). Взносы перечисляют ежемесячно по 1/12 от годовой суммы, то есть в 2023 году это 184,75 рублей в месяц.
ООО на ЕСХН
Единый сельскохозяйственный налог платят организации, занимающиеся соответствующей деятельностью.
Ставка налога равна 6%. Налог считается с разницы между доходами и расходами. При этом региональным законодательством ставка налога может быть снижена.
Налог платится по итогам года до 28 марта. Также по окончании полугодия ООО на ЕСХН следует перечислить авансовый платеж до 28 июля.
С 2019 года на ЕСХН нужно платить НДС, ранее налогоплательщики на этом спецрежиме были освобождены от налога на добавленную стоимость. Сейчас получить освобождение от НДС можно при соблюдении двух условий (абз. 2 п. 1 ст. 145 НК РФ):
- уведомление о начале работы на спецрежиме и уведомление о получении освобождения от НДС относятся к одному календарному году;
- соблюден норматив выручки от сельскохозяйственной деятельности без учета НДС: не более 60 млн рублей в 2022 году и последующих периодах.
Однако заплатить НДС придется как налоговому агенту при ввозе заграничных товаров, при работе по договору о совместной деятельности или договору доверительного управления имуществом на территории РФ, даже если есть освобождение.
Налог на землю и транспорт ООО на ЕСХН платит в общем порядке при наличии объектов. Организация освобождена от налога на имущество, но только если оно используется для производства и оказания сельскохозяйственных услуг (п. 3 ст. 346.1 НК РФ). В отношении иной недвижимости ООО выступает плательщиком налога на имущество.
НДФЛ и взносы также перечисляются с доходов работников, как и при любом другом режиме.
Налоги ООО на УСН
Организации на упрощенке освобождаются от уплаты налога на прибыль и НДС (кроме таможенного).
Налог на имущество организаций в 2021 году компании платят от кадастровой стоимости недвижимости. Это происходит, только если в вашем регионе введен налог исходя из кадастра и опубликован список объектов недвижимости, которые подпадают под такой налог.
Торговый сбор фирмам на УСН необходимо уплачивать только в Москве. Сумму этих платежей включают в расходы предприятия либо уменьшают на эту сумму налог по УСН 6 %.
Единый налог уплачивается с объекта, который выбирает организация исходя из особенностей своей деятельности:
- 6 % налог — базой налогообложения становятся доходы;
- 15% налог — базой налогообложения становятся доходы за вычетом расходов. В некоторых регионах налоговая ставка ниже.
Ставки могут быть повышены до 8 % и 20 % соответственно, если доходы организации попадут в диапазон от 150 до 200 млн рублей, а средняя численность сотрудников — в диапазон от 100 до 130 человек.
При расчете налога по УСН 15 % существует вероятность, что налоговая база будет приближена к нулю. В таком случае применяется правило минимального налога. Этот налог равен 1 % от всех доходов организации за календарный год. Он рассчитывается по окончании года и уплачивается, если размер налога по УСН, который рассчитан в обычном порядке, оказывается меньше суммы рассчитанного минимального налога.**
Сроки уплаты налога при упрощенке
Авансовые платежи — это своего рода предоплата налога. Организация уплачивает их ежеквартально, рассчитывая налог по итогам деятельности за отчетный период (квартал, полугодие, 9 месяцев). «Предоплата» вносится до 25 числа следующего за отчетным периодом месяца. Затем по итогам календарного года рассчитывается точный налог и уплачивается разница между окончательным расчетом и суммой авансовых платежей, внесенных в течение года.
Организация обязана рассчитать точный налог за прошедший год и уплатить недостающие суммы не позднее 31 марта. В эти же сроки организации на УСН сдают налоговую декларацию.
Налог с дивидендов ООО
Нельзя забывать, что дивиденды организации облагаются налогом. Участники компании могут распределять дивиденды раз в квартал. Распределяются те средства, которые остаются у фирмы после уплаты всех страховых взносов и налоговых платежей. Дополнительно с дивидендов учредителя удерживается налог НДФЛ в размере 13 %.
Зарплатные налоги ООО
При начислении зарплаты сотрудникам организация должна уплачивать НДФЛ 13 % с заработной платы. Также фирма обязана платить взносы в фонды. Сумма страховых взносов составляет около 30 % от зарплаты.
Если организация находится на УСН 6 %, то она имеет право вычесть из налоговой базы сумму уплаченных налогов (при расчете по итогам года). Но налоговая база может уменьшаться не более чем на 50 %. Если организация находится на УСН 15 %, то она включает страховые взносы в статью расходов.
Автор статьи: Космакова Елена
Ведите учет предприятий на УСН в Контур.Бухгалтерии — удобном онлайн-сервисе для расчета зарплаты и пособий и отправки отчетности через интернет в ФНС, ПФР, ФСС и Росстат. Сервис подходит для совместной работы бухгалтера и директора.
Какие налоги платит ООО в 2023 году
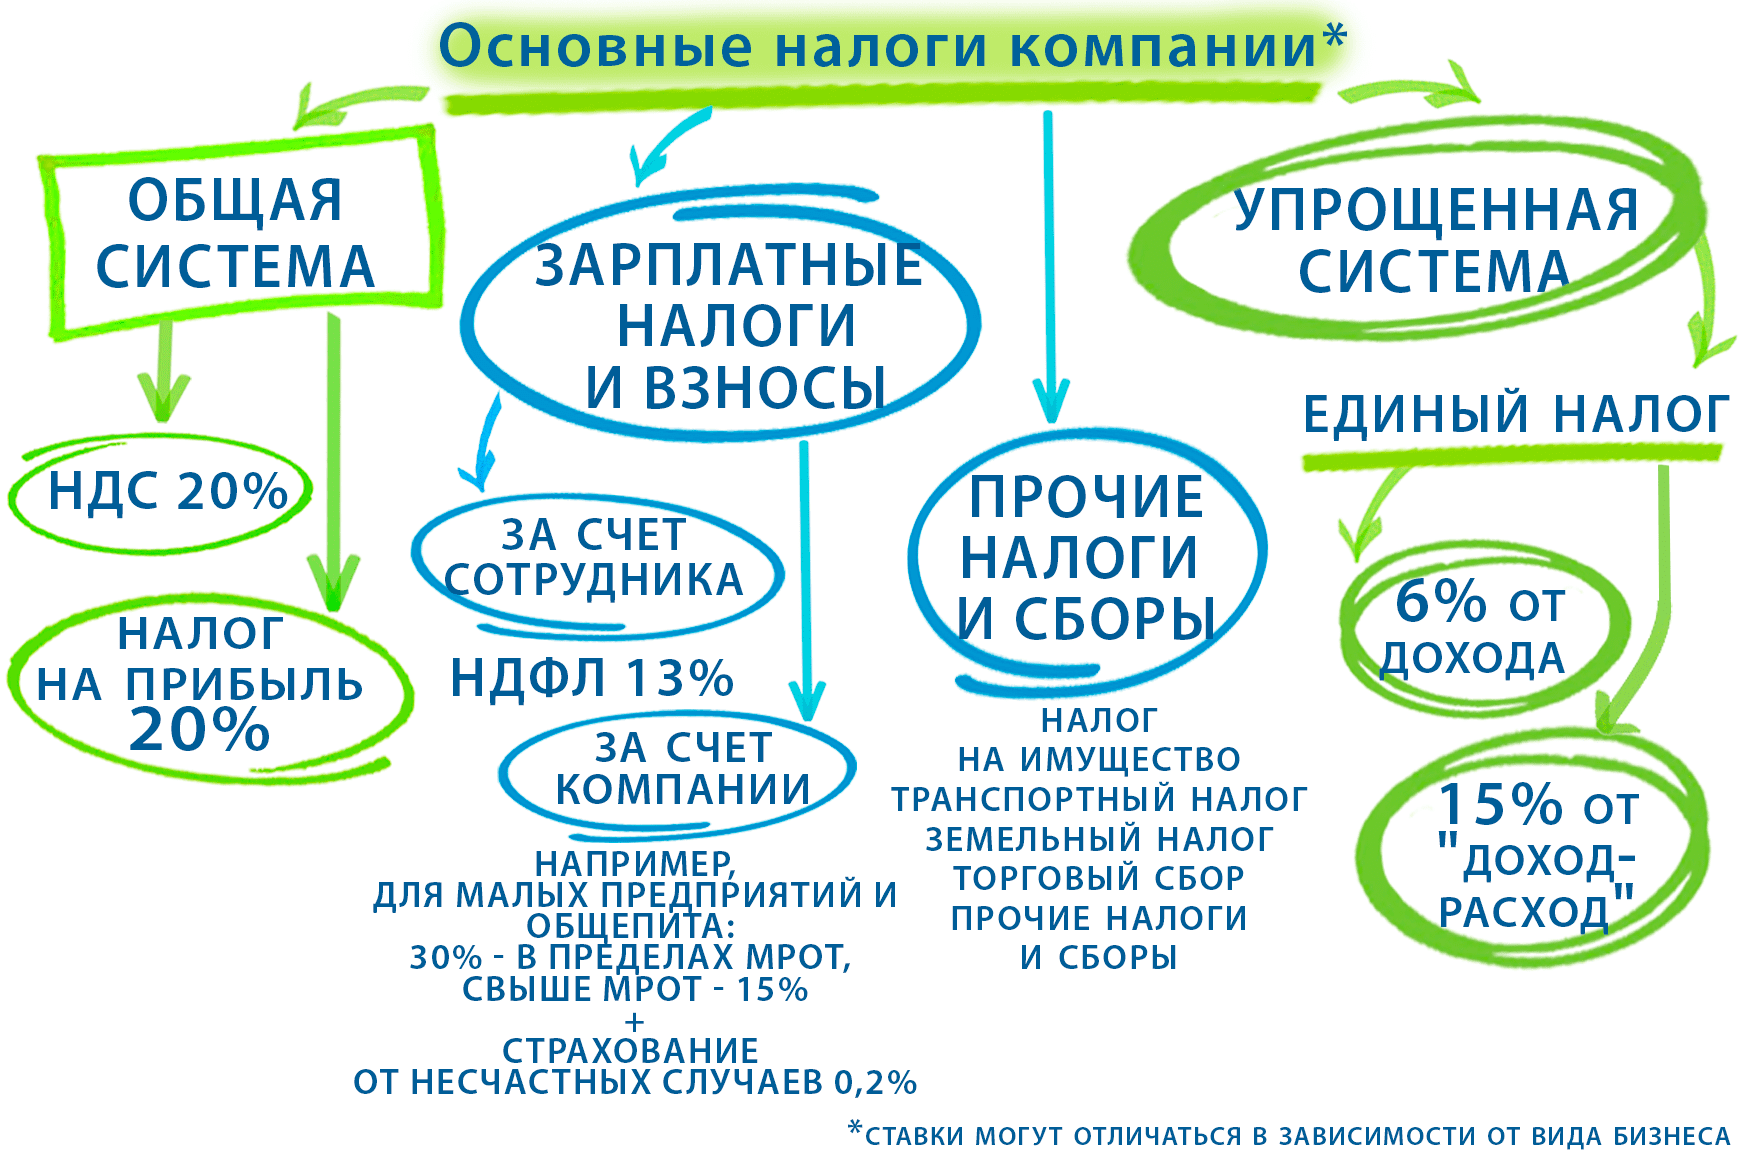
Чтобы узнать какие налоги платит общество с ограниченной ответственностью (ООО), необходимо определить какую систему налогообложения применяет ООО:
- общую систему налогообложения,
- упрощенную систему налогообложения (УСН)
- автоматизированную систему налогообложения (АУСН) с 1 июля 2022 года
Какие налоги платит ООО на общей системе налогообложения
- Если при регистрации ООО руководитель не выбрал упрощенную систему налогообложения, тогда считается, что ООО находится на общей системе налогообложения. Как правило, эту систему налогообложения выбирают фирмы, которые работают с крупными компаниями, а также являются участниками экспортно-импортных операций. Только плательщики НДС могут принимать НДС к зачету. На общей системе налогообложения ООО делают следующие платежи в бюджет: НДС – 20%, налог на прибыль – 20%, налог на имущество организаций (с кадастровой стоимости). Если ООО не ведет деятельность – платить налоги не нужно, но подавать отчетность обязательно. В 2023 году в Москве действует торговый сбор, который платится один раз в квартал (если хотя бы один раз в квартал была проведена торговая операция).
Получите экспресс-консультацию всего за 1000 ₽
Какие налоги платит ООО на УСН
- Самая популярная система налогообложения для ООО – упрощенная система (УСН). Применять УСН в 2023 году могут фирмы с выручкой не более 251,4 млн. рублей в год. Применение УСН позволяет не платить НДС, налог на прибыль организаций. Вместо этих обязательных платежей ООО на упрощенной системе платит на выбор: либо 6% от выручки, либо 15% от прибыли (доходы минус расходы), а при выручке от 188,55 млн. рублей до 251,4 млн. рублей — 8% и 20% соответственно. Если юридическое лицо деятельность не ведет – налог по УСН платить не нужно. В 2023 году фирмы на УСН платят налог на имущество организаций от кадастровой стоимости недвижимости. Торговый сбор на УСН платится в 2023 году в Москве за право осуществлять торговлю. Сумму платежей по торговому сбору можно включить в расходы на УСН 15%, либо уменьшить исчисленный платеж по УСН 6% на сумму сбора.
Возможна уплата налога на имущество, земельного и транспортного налога, если есть объекты налогообложения.
Схема налогообложения ООО в 2023 году
Зарплатные отчисления и страховые взносы фирмы
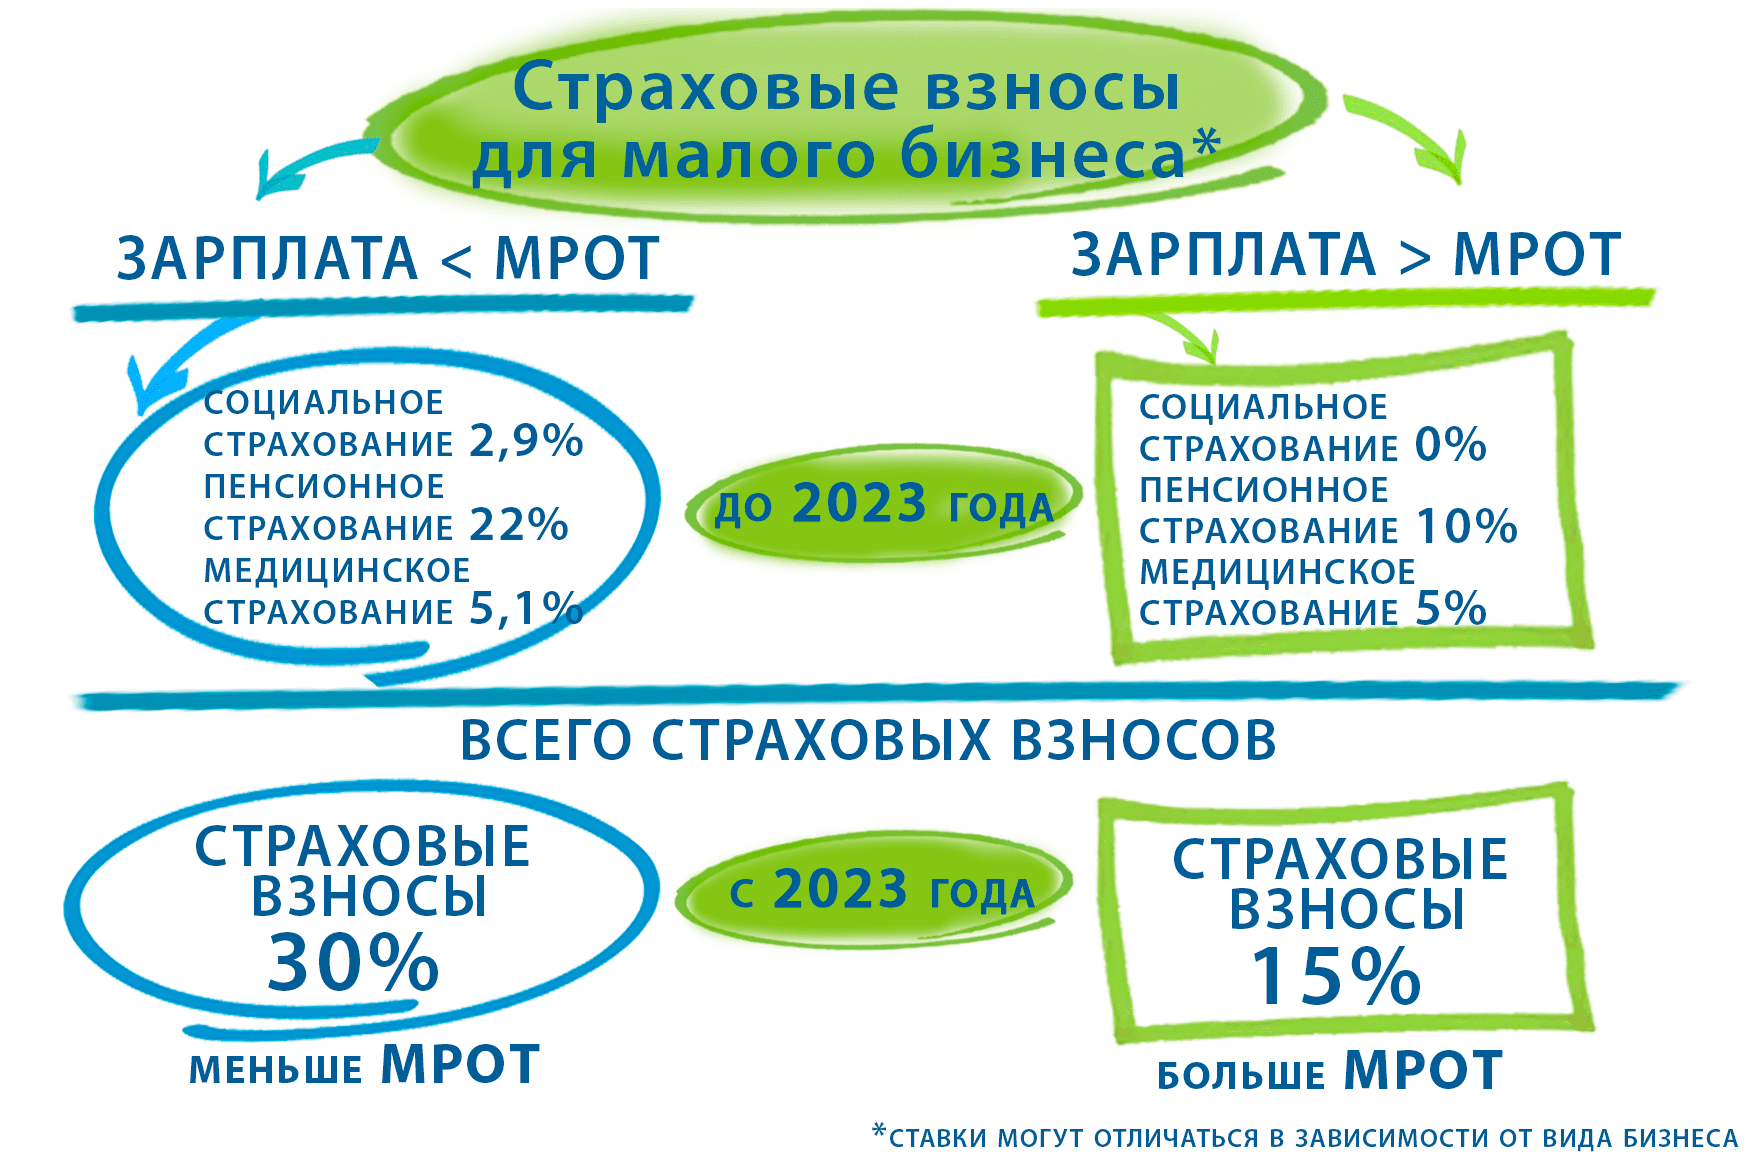
- Все фирмы обязаны платить зарплатные налоги с начисленной заработной платы сотрудникам, а также уплачивать страховые взносы (В 2023 году контроль за уплатой взносов осуществляет налоговая инспекция). С заработной платы работников необходимо исчислить и уплатить НДФЛ – 13%, а при превышении дохода 5 млн. рублей в течение года — 15%. Страховые взносы в 2023 году составляют 30%. С 1 января 2023 года делить платежи на обязательное пенсионное, медицинское и социальное страхование не нужно. Взносы в ФСС от несчастных случаев и профзаболеваний – 0,2% (зависит от вида деятельности ООО и может быть выше). В 2023 году для малого бизнеса страховые взносы, которые начисляются на заработную плату, превышающую МРОТ, составляют 15% (без разделения по видам страхования).
Остались вопросы?
Микроконсультация 1000 ₽ Налоговая консультация 4500 ₽
Схема страховых взносов ООО до и после 1 января 2023 года
Налог с дивидендов
- Владельцы компании (учредители, участники) получают дивиденды, если у фирмы есть нераспределенная прибыль. Распределение дивидендов среди участников ООО возможно ежеквартально. Распределить можно ту часть прибыли, которая остается после уплаты всех обязательных платежей. При этом с полученных дивидендов с учредителя (физического лица) необходимо удержать НДФЛ в размере 13% (15% — при превышении 5 млн. рублей).
В этой статье мы лишь коротко рассказали о том, какие налоги необходимо платить ООО. Мы сделали это специально, чтобы начинающий предприниматель без лишних нюансов и подробностей смог разобраться в таком многообразии платежей. Соответственно, основная задача до регистрации ООО – выбор системы налогообложения. От того, что Вы выберете на первоначальном этапе, зависит сколько вы будете платить в бюджет.
Предлагаем каждому нашему клиенту подробную консультацию по регистрации организаций и системе налогообложения. Звоните нам, задавайте вопросы и регистрируйте компанию с нами!
Экономьте время! Выбирайте нас!
Звоните прямо сейчас:
+7 (495) 507-49-56
Важно:
| Наименование услуги | Цена, рубли |
|---|---|
| Регистрация ООО (без юридического адреса) | 5900 |
| Юридический адрес для регистрации ООО | 40000 |
| Ведение бухгалтерского учета для ООО, сдача отчетности в течение первого месяца | 0 |
| Юридическая экспресс-консультация (20 минут) | 1000 |
| Налоговая (юридическая) консультация (1 час) | 4500 |
| Ведение бухгалтерии ООО на упрощенной системе (квартал)* | 18000 |
| Ведение бухгалтерии ООО на общей системе (квартал)* | 45000 |
| *Подробные условия приведены в оферте (внизу страницы) |
Какие преимущества я получаю?
- Регистрация ООО за 3 дня
- Открытие счета за 1 день
- Отчетность — 1 мес в подарок!
- Юр. адрес для ООО 40000 ₽