Разница между покупкой и продажей доллара в обменниках достигла 10 рублей
При резком изменении курсов валют некоторые банки пытаются извлечь наибольшую выгоду из операций по розничному обмену валюты. «Лента.ру» выявила, какие московские банки пытаются больше всего заработать на падении рубля. Основой для анализа стала разница (спред) между ценой продажи и покупки валют в пунктах обмена.
Среди столичных банков дороже всего доллар продает банк «Рост» на Рязанском проспекте. Курс продажи здесь ровно 59 рублей за один доллар США. Этот же банк покупает американскую валюту дешевле всех — 49 рублей ровно. Таким образом, у этого банка самый большой спред между покупкой и продажей – 10 рублей.
Самая маленькая разница между покупкой и продажей оказалась у «Темпбанка» около метро «Ботанический сад» — 78 копеек. Продают доллар здесь за 54,3 рубля, а покупают за 53,51 рубля.
Некоторые банки вводят особые условия обмена для крупных сумм. Например, у банка «Юнистрим» покупают за 50 рублей и продают за 54,19 рубля для сумм от 20 тысяч рублей.
По евро самый большой спред у «Русстройбанка» около метро «Пушкинская» — 7,5 рубля. Он покупает европейскую валюту за 61 рубль, а продает — за 68,5 рубля.
Наименьший спред — 65 копеек оказался у банка «Логос» на Тишинке. Курс покупки здесь 66,3 рубля за евро, курс продажи — 66,95 рубля.
Валютный курс: почему дорожает доллар

В последние дни мы наблюдаем резкое удорожание доллара и евро, огромные очереди к банкоматам и растущий спрос на валюту. В нашем новом материале мы разбираемся с понятием валютный курс: расскажем, как он определяется, какие факторы на него влияют и какой именно курс важен для экономистов.
У всего есть своя цена – и у денег тоже. Один из способов ее измерения – валютный курс, то есть стоимость одной валюты, выраженная в валюте другой страны. Существует много способов ее определения, но два основных режима валютного курса – плавающий и фиксированный.
При плавающем валютном курсе (к нему Банк России перешел в ноябре 2014 г.) стоимость валют относительно друг друга определяется рыночными механизмами – спросом и предложением, изменением внешнеторговых цен, инфляции и процентных ставок и т.д. Например, при росте спроса на рубль его курс растет, если же, скажем, иностранные инвесторы начинают продавать рублевые активы, то его курс падает. Такой режим позволяет экономике подстраиваться под внешние условия и является важным инструментом инфляционного таргетирования.
При режиме фиксированного курса рыночные колебания курса компенсируются политикой центрального банка, цель которого – удержать курс на заданном уровне. Если, допустим, рубль начинает дешеветь, то ЦБ при фиксированном курсе должен был бы начать продавать валюту из резервов. Это снижает возможности экономики адаптироваться к изменениям, поскольку она становится зависимой от запасов валюты Центрального банка.
Все это относится к номинальному курсу валюты. Чаще экономисты смотрят на реальный курс – стоимость потребительской корзины одной страны по отношению к аналогичной корзине другой страны. То есть учитывается не только номинальный обменный курс, но и отношение уровня цен в этих странах.
В экономических моделях реальный валютный курс стремится сбалансировать платежный баланс, чтобы чистый экспорт (разница экспорта и импорта) равнялся разнице между сбережениями и инвестициями в экономике.
Рассмотрим пример: допустим, инвестиционная привлекательность экономики растет, иностранцы хотят вкладывать в отечественные проекты, ради чего они покупают отечественную валюту – она дорожает, то есть местные товары становятся дороже. А поскольку инвесторы продают валюту, то она дешевеет, что делает импорт доступнее. Относительное удорожание отечественных товаров уменьшает чистый экспорт, тем самым восстанавливая баланс, который нарушился ростом инвестиций.
Валютный курс меняется не только из-за торгуемых благ, но и из-за цен неторгуемых благ, именно поэтому в макроэкономических исследованиях часто рассматривается отношение цен в торгуемом и неторгуемом секторах. С конца 1998 г. до мирового финансового кризиса 2008 г. наблюдалось сильное укрепление реального курса рубля, и экономисты считают, что главным фактором стал рост цен в секторе услуг, не участвующих в международной торговле. Подобное явление носит название эффект Балассы-Самуэльсона. Дело в том, что технический прогресс, как принято считать в экономической теории, происходит главным образом в промышленном секторе, где изобретаются новые технологии и происходит автоматизация. Промышленность создает торгуемые блага, которые по этой логике должны дешеветь. В неторгуемом секторе, который часто ассоциируется с услугами, прогресс идет намного медленнее – вы так же, как и сто лет назад, приходите в салон красоты, где мастер стрижет вас ножницами, и длительность этого процесса не уменьшается со временем.
Поскольку цены торгуемых товаров задаются мировом рынком, то их относительное удешевление может происходить за счет удорожания неторгуемых благ. А почему поход в салон красоты может стать дороже? Ответ кроется в заработных платах. Рост производительности в торгуемом секторе повышает зарплаты как в этом секторе, так и в неторгуемом, чтобы работникам не было выгодно покидать свои рабочие места в сфере услуг, поэтому цены на услуги растут, что сказывается на реальном обменном курсе. Именно поэтому мы видим разницу в стоимости жилья и услуг между, например, Швейцарией и Польшей.
Таким образом, хотя обычно мы имеем дело с номинальным валютным курсом, для экономистов важнее реальный курс, который призван уравновешивать экономику. Также, среди прочего, на него оказывает влияние изменение отношения цен между торгуемыми и неторгуемыми благами, которое проистекает из-за технического прогресса в промышленном секторе.
Как сейчас выгоднее покупать валюту?

Курс доллара сейчас находится на минимальных за последние пять лет уровнях. Беспокойство по поводу чрезмерного укрепления рубля уже выражают сами министры и представители Банка России. При этом по прогнозу Минэкономразвития к концу года доллар будет стоить порядка 80 рублей. Таким образом, купив доллары сейчас, в теории можно очень хорошо заработать в будущем. В связи с этим возникает вопрос: как сейчас выгодно приобрести валюту?
Вариант 1: в банке
Когда каждый день слышишь про «курс ЦБ» или что «Центробанк установил курс доллара», может сложиться впечатление, что именно Банк России определяет цену доллара. В действительности же курс ЦБ — это расчетный индикатор или, проще говоря, вывеска, имеющая значение лишь для государственных расчетов.
Банки, продавая населению валюту, ориентируются в первую очередь не на курс ЦБ, а на текущие цены купли-продажи доллара на Московской бирже. Да и сам ЦБ свой курс определяет исходя из торгов на Мосбирже. Какая цена складывается на бирже к определенному времени, таким ЦБ и объявляет курс доллара на завтра. Так что курс ЦБ — это еще и старая вывеска, так как к моменту, когда он официально вступит в силу, ситуация на бирже может существенно поменяться.
Если вы собираетесь покупать валюту, надо смотреть не на курс ЦБ, а на то, какой сейчас курс на бирже. Банки на продаже валюты зарабатывают проценты, поэтому их курс продажи долларов всегда выше, чем биржевой, а курс покупки всегда ниже. Здесь все зависит от аппетитов конкретного банка; разница с текущей биржевой ценой может быть от 1–2 рублей до 20–30 рублей. Нет ни одного банка, который продавал бы валюту по биржевому курсу. Кроме того, банки всегда продают валюту дороже, чем сами готовы у вас купить. И здесь разлет сейчас тоже может доходить до десятков рублей, тогда как на бирже разница в курсах купли-продажи составляет копейки.
Все эти банковские валютные минусы действуют как при продаже наличной валюты, так и при безналичной конвертации. Кроме того, сейчас существенные суммы долларов и евро просто не купить. Банкам в кассах разрешено продавать только те наличные доллары и евро, которые поступили в кассы после 9 апреля 2022 года. По факту купить в кассе банка наличными сейчас можно максимум пару сотен долларов — и то если повезет.
Безналичным способом конвертировать рубли в доллары через интернет-банк можно на любые суммы, но надо помнить, что из-за действующих валютных ограничений купленную после 9 марта валюту до сентября снять не удастся (и неизвестно, удастся ли после). Можно только безналичным способом перевести деньги в другой банк, причем даже за границу: лимит для зарубежных валютных переводов недавно повысили до 150 тыс. долларов в месяц.
Вариант 2: на бирже
Итак, именно на Московской бирже определяется стоимость доллара. Как следствие, закупаться валютой выгодней всего непосредственно на бирже. Что же для этого надо сделать?
Торговать на бирже можно только через посредника — брокера. К выбору брокерской компании нужно подойти очень серьезно. Если при закрытии банка государство компенсирует вкладчикам до 1,4 млн рублей, то в случае с брокерами никакой госстраховки нет. В России брокеры банкротятся крайне редко, но все-таки банкротятся. Жертвой нынешнего кризиса, например, стала компания «Универ Капитал»: в марте ее руководство обратилось в ЦБ с просьбой о санации, то есть, по сути, о спасении. В итоге в «Универ Капитал» сменился собственник. Это еще относительно благополучный исход для клиентов, так как в случае банкротства брокера его клиенты вполне могут остаться ни с чем. Поэтому нужно семь раз отмерить, а потом уже открывать брокерский счет.
Брокер — не мужчина средних лет в костюме, который берёт ваши деньги и куда-то их уносит, это ваш проводник на фондовой бирже, инструмент, с помощью которого вы покупаете ценные бумаги.
Как выбрать брокера?
Вопрос определения надежности брокера дискуссионный, но размер в данном случае имеет ключевое значение. А если брокер при этом еще и принадлежит банку из перечня системно значимых, можно выбирать его относительно спокойно. Системно значимые банки влияют на устойчивость всей банковской системы, а значит, спасать их государство будет всеми силами. В списке системных сейчас тринадцать банков: Сбербанк, ВТБ, Газпромбанк, Россельхозбанк, Альфа-Банк, Промсвязьбанк, ЮниКредит Банк, Совкомбанк, Московский Кредитный Банк, «Открытие», Росбанк, Райффайзенбанк и Тинькофф Банк. Все они предлагают брокерское обслуживание.
Если вы уже клиент одного из этих банков, открыть брокерский счет можно дистанционно: подаете заявку через личный кабинет и затем устанавливаете приложение брокера.
Выбрать брокера можно на Банки.ру. На сайте представлена подробная актуальная информация о крупнейших брокерах России, а также рейтинги и отзывы реальных пользователей, которые уже открыли брокерский счет и на своем опыте оценили операторов фондового рынка по качеству сервиса, надежности и удобству приложений.
Помимо надежности симбиоз банка и брокера удобен и выгоден тем, что можно практически моментально перевести деньги с банковского счета на брокерский и наоборот, причем бесплатно. В случае же с переводом из банка на сторонний брокерский счет, как правило, придется заплатить комиссию и ждать поступления средств от нескольких часов до нескольких дней.
Но прежде чем открывать брокерский счет для покупки долларов на бирже, в первую очередь надо поинтересоваться, сможете ли вы их вообще купить. До февраля такой вопрос показался бы абсурдным, но сейчас из-за санкций некоторые даже крупные брокеры ввели мораторий на сделки по валюте. К примеру, в компании «ВТБ Инвестиции» сейчас нельзя ни покупать, ни продавать на бирже ни доллары, ни евро.
Сколько придется платить брокеру?
Если брокеры сопоставимы по надежности, то выбирать стоит того, чьи услуги дешевле. Да, в отличие от покупки валюты в банке брокеру придется дополнительно платить. Но по факту вы платите и при покупке в банке, просто свою комиссию банк закладывает в курс продажи.
В случае с брокерами все комиссии прозрачны и заранее известны. Любой брокер предлагает на выбор несколько тарифов. Здесь все по-разному, но обычно брокеры не берут плату за обслуживание либо устанавливают какую-то незначительную сумму, а взимают комиссию за сделки плюс биржевой сбор. Размер комиссии у большинства брокеров зависит от суммы сделки: чем больше сумма, тем меньше комиссия. Если покупать доллары на десятки тысяч рублей, то суммарно брокерская и биржевая комиссии могут доходить и до 0,9% от суммы, а если на десятки миллионов рублей — то всего до 0,006%.
Комиссионная дифференциация у каждого брокера своя, и выбирать нужно исходя из индивидуальной ситуации. Если нужна небольшая сумма долларов, лучше заранее просчитать, во сколько обойдется их покупка на бирже с учетом всех комиссий, и понять, не проще ли будет тогда купить в банке. Ради пары сотен долларов открывать брокерский счет смысла нет.
Кроме того, минимальный биржевой лот — 1 000 долларов, у большинства брокеров меньшую сумму просто не купить. Есть несколько брокеров, которые предоставляют возможность покупать даже по 1 доллару, но, как правило, поштучно они продают доллары уже не по биржевому, а более высокому курсу.
Если же планируется покупать больше 1 000 долларов, сейчас однозначно есть смысл идти на биржу. Допустим, вы покупаете на бирже доллары по курсу 57 рублей за доллар. Тогда 1 000 долларов с учетом комиссии в 0,9% — а это практически максимальный сейчас размер на рынке — обойдется в 57 513 рублей. При биржевом курсе в 57 рублей за доллар в банке доллар будет стоить точно не меньше 60 рублей. В результате та же 1 000 долларов обойдется уже в 60 000 рублей, то есть на 2 487 рублей дороже, чем на бирже. И чем больше будет сумма покупки на бирже, тем больше вы сэкономите по сравнению с приобретением валюты в банке.
Для инвестиций на бирже требуется посредник — банк, брокер, управляющая компания. На какие критерии стоит обратить внимание в первую очередь?
Как покупать?
Для того чтобы купить доллары на бирже, не надо быть супертрейдером. Сейчас практически все брокеры предоставляют возможность проводить сделки не только на компьютере, но и в мобильном приложении. Если вы не собираетесь становиться активным трейдером, для разовых сделок вполне достаточно будет брокерского приложения. Они сейчас у всех брокеров, в принципе, стали интуитивно понятными. Кроме того, каждый брокер проводит бесплатные обучающие курсы, хотя и без них алгоритм действий не сложный.
В большинстве приложений сразу при входе высвечивается перечень наиболее популярных активов. Среди них вы обязательно увидите надписи: usd\rub _ tod и usd\rub _ tom.
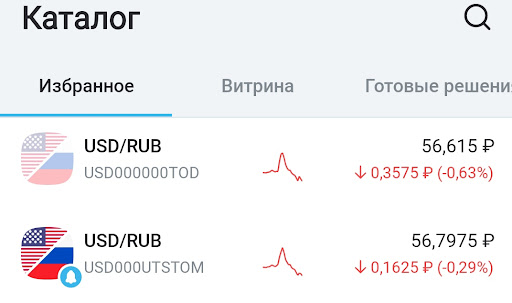
Это и есть пара доллар/рубль. Обозначение tod означает today, то есть сегодня, а tom — tomorrow, завтра. Разница в том, что если вы выбираете для покупки usd\rub _ tod , то сможете вывести купленные доллары с брокерского счета уже в день покупки, а если usd\rub _ tom, то перевести получится только на следующий день.
Пары usd\rub _ tod и usd\rub _ tom торгуются отдельно, поэтому курс у них отличается. Как правило, курс usd\rub _ tod на несколько копеек ниже. Кроме того, торги по usd\rub _ tod заканчиваются в 17:45 по московскому времени, а по usd\rub _ tom торги сейчас идут до 19:00.
В остальном никакой разницы между usd\rub _ tod и usd\rub _ tom нет, поэтому для покупки можно выбирать пару, по которой в данный момент будет более выгодный курс.
Для этого надо просто нажать на значок usd\rub _ tod или usd\rub _ tom, после чего откроется окошко с графиком котировок с кнопками «купить» и «продать».
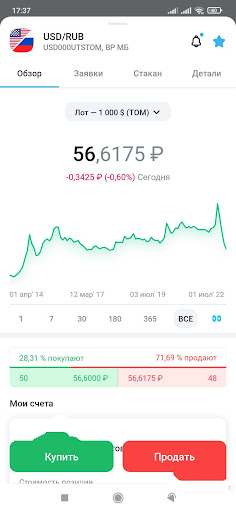
После нажатия нужной кнопки вы переходите к оформлению так называемой лимитной заявки, указываете курс, по которому хотите купить, и количество покупаемых лотов.
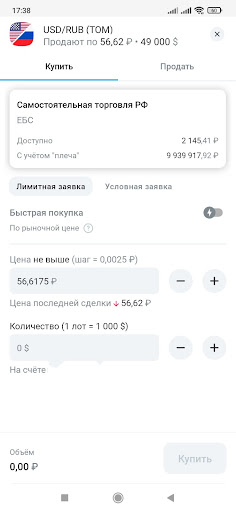
Минимальный лот — это 1 000 долларов. Если вы хотите купить 1 000 долларов, в количестве лотов надо указать «1», так как если написать 1 000, это будет означать, что вы хотите купить 1 млн долларов.
После заполнения формы нажмите кнопку «подать заявку» — вот и все. Как только курс в течение торговой сессии достигнет указанного вами уровня, покупка произойдет автоматически. Если не достигнет, на следующий день просто повторяете заявку. В случае с продажей долларов схема действий такая же, просто вместо кнопки «купить» надо нажать на «продать».
Если есть желание понаблюдать за тем, какие заявки на покупку или продажу сейчас выставляют другие участники торгов, можно нажать на раздел «стакан» — тогда вы увидите, по какой цене и в каком объеме сейчас выставляются заявки и как быстро они исполняются.
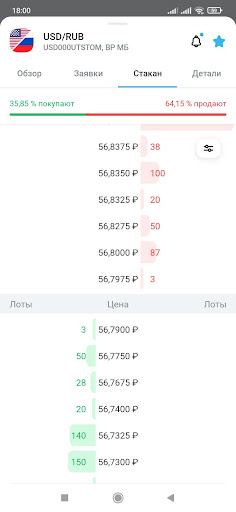
Вот и все базовые необходимые манипуляции для непрофессионального трейдера. Как правило, в большинстве приложений с процессом покупки разобраться можно буквально за несколько минут.
Купили — что дальше?
Что делать с купленными долларами, вопрос непростой. Наличными снять доллары с брокерского счета просто технически нельзя — так было и раньше. Можно было перевести валюту с брокерского счета на банковский и затем уже снять в банке, но до 9 сентября 2022 года в банке сейчас тоже валюту не снять. Кроме того, далеко не в каждый банк сейчас можно перевести с брокерского счета доллары и евро. До февраля никаких проблем с этим не было, можно было переводить валюту в любой банк, причем, как правило, бесплатно.
Сейчас из-за введенных санкций переводы валюты работают только в банк, которому принадлежит брокер. Хорошо, если этот банк переводит сейчас доллары и евро в другие банки. Тогда, если требуется, можно будет перекинуть валюту дальше, но, скорее всего, за это придется заплатить комиссию минимум в 1% от суммы перевода. Если же банк не проводит валютные переводы, ничего не останется, как держать доллары в нем либо на брокерском счете. Придется дожидаться отмены ограничений на снятие либо момента продажи долларов по устраивающему вас курсу.
Если вы решите держать доллары не у брокера, а в банке, лучше разместить валюту на вклад. Дело тут даже не в ставке — они сейчас у всех практически нулевые, а в том, что банки начали вводить комиссии за обслуживание текущих валютных счетов. Центробанк уже заявил, что без персонального согласия клиента банк не имеет права ухудшать условия обслуживания, но лучше размещать валюту на депозиты. В случае с вкладами у банков точно нет никаких законных оснований для введения каких-либо комиссий. Лучше всего выбрать вклад «до востребования», так как он бессрочный — можно сколько угодно ждать подходящего момента для продажи. Когда такой момент наступит, моментально переводите валюту обратно на брокерский счет и продавайте ее на бирже. С полученными от продажи рублями уже не будет никаких сложностей, их можно будет прямо с брокерского счета вывести в любой банк бесплатно.
Неправильный курс: купить доллар — на 10 рублей дороже, чем продать

Волатильность на валютном рынке заметно увеличила спред между покупкой и продажей долларов и евро в банковских обменниках. Если при стабильной ситуации можно найти варианты, когда разница составляет 1–1,5 рубля, то сейчас она может достигать 10–11 рублей. Спреды отражают риски, которые несут банки, рассказали «Известиям» их представители: чем труднее их прогнозировать, тем больше разница между курсами покупки и продажи. У законодателей нет планов менять ситуацию, когда разница не регулируется и устанавливается кредитными организациями, рассказал председатель комитета Госдумы по финрынкам Анатолий Аксаков. Кроме того, обмен наличных в кассах — самый невыгодный вариант в кризис, объяснили аналитики.
Валютные скачки
«Известия» проанализировали данные сайтов и отделений крупнейших банков на предмет величины разницы между покупкой и продажей валюты. Так, 22 марта Росбанк покупал наличные доллары по 75 рублей, а продавал по 86. Для евро эти показатели составляли 81 и 92 рубля соответственно. У МКБ спреды по обеим валютам составляли 10 рублей. У ВТБ разница между покупкой и продажей была 8 рублей, у Сбербанка и ФК «Открытие» — 5–6 рублей, у Альфа-банка — около 3 рублей.
Фото: REUTERS/Kim Hong-Ji

Никогда не было, и вот ОПЕК: что стоит за обвалом нефтяного рынка
Падение цен и котировок будет болезненным, но вряд ли продлится долго, считают эксперты
Увеличение разницы между ценой покупки и продажи валюты в условиях возросшей турбулентности — традиционная практика профессиональных участников, объяснили опрошенные «Известиями» банкиры. Спред пропорционален волатильности: плата за риск, которую требуют банки, тем выше, чем сильнее внутридневные колебания на бирже, отметил руководитель управления операций на валютном рынке Альфа-банка Александр Красный.
— Каждый участник рынка в индивидуальном порядке принимает решение, исходя из собственного аппетита к риску, оптимизации потока встречных клиентских заявок, профессионализма команды, управляющей валютным риском, и других факторов, — подчеркнул Александр Красный. Турбулентность на валютном рынке, начавшаяся примерно месяц назад из-за распространения коронавируса, усилилась после 6 марта, когда стало известно о развале сделки ОПЕК+. Если в 20-х числах февраля за доллар давали 64–65 рублей, то уже 10 марта был взят рубеж в 70 рублей, а 18 марта — в 80. Нефть марки Brent подешевела за последние две недели с $45 до $28 за баррель, в моменте она проседала и ниже $25. По словам руководителя развития пассивных продуктов банка «Ак Барс» Юрия Соколова, чем выше валютные скачки и чем труднее прогнозировать дальнейшую динамику, тем спред будет больше.

Фото: ИЗВЕСТИЯ/Александр Полегенько
Стабилизационный фон: российская экономика готова к турбулентности
Владимир Путин заявил о наличии инструментов и ресурсов, которые позволят противостоять кризису
В ситуации нестабильности обычно население больше заинтересовано в приобретении валюты, чем в ее продаже, поэтому спрос превышает предложение, что также сказывается на росте спредов, отметил управляющий партнер BMS Group Алексей Матюхов. В ответ на запрос «Известий» о том, нет ли со стороны банков злоупотреблений во время паники, ЦБ ограничился рекомендацией ознакомиться с его же инструкцией № 136-И от 2010 года, которая определяет порядок осуществления банками операций с иностранной валютой. Из нее следует, что спреды между покупкой и продажей банки вправе устанавливать по своему усмотрению.
Курсы иностранных валют вводятся приказом финансовых организаций или распоряжением должностного лица, объяснила руководитель практики имущественных и обязательственных отношений НЮС «Амулекс» Галина Гамбург. У банков также есть право использовать разные курсы для разных сумм покупки и продажи, добавила она.
В свободном падении: главные ответы на вопросы об обвале рубля
Что может сделать рядовой гражданин в условиях стремительного укрепления доллара
А риски чьи?
Не стоит надеяться на то, что ситуация в ближайшее время изменится. Спред отражает риски банков, которые они несут от операций с валютой, это не означает, что финансовые организации пользуются ситуацией во время паники, сказал председатель комитета Госдумы по финансовым рынкам Анатолий Аксаков. Никаких законодательных инициатив, связанных со спредами на покупку и продажу валюты, сейчас законодатели не обсуждают, отметил он. Роспотребнадзор переадресовал вопрос «Известий», не нарушаются ли права потребителей, в Банк России. Большие спреды отвечают интересам не только банков, но и граждан, полагает председатель Союза потребителей РФ Петр Шелищ. Увеличившаяся разница между суммой покупки и продажи препятствует панике граждан, которые во время кризиса пытаются то продать, то купить валюту, сказал он.
Фото: ИЗВЕСТИЯ/Павел Бедняков
Корона удержала: банки не повысят проценты по ипотеке из-за решения ЦБ
Неопределённость на мировых рынках из-за COVID-19 стимулировала регулятор сохранить ключевую ставку на уровне 6%
— Банки действительно увеличивают спреды, но это способствует тому, чтобы люди поменьше стояли в очередях к обменникам, что в их же интересах сейчас, — резюмировал Петр Шелищ. Покупка наличных — это самый невыгодный способ приобретения валюты, лучше использовать для этого брокерский счет, где цена максимально приближена к официальному курсу ЦБ, отметил инвестиционный консультант «БКС Премьер» Ян Мельничук. Комиссия за покупку иностранных денег через брокерский счет с учетом вывода средств на карту составит порядка 0,05%. Но таким образом имеет смысл приобретать достаточно крупные суммы, не менее $1 тыс., предупредил он: при мелких же покупках проще воспользоваться интернет-банком или мобильным приложением. Россия не уникальна тем, что в ней отсутствует жесткое ограничение спредов на покупку и продажу валюты, сказал управляющий партнер юридического бюро «Замоскворечье» Дмитрий Шевченко. В большинстве стран банки или обособленные пункты обмена валют, имеющие лицензию, вправе устанавливать наиболее выгодную для себя разницу. Особенно это заметно в зоне прилета аэропортов, где у клиентов нет выбора, если нацвалюта нужна срочно, напомнил он.