Лента акции

МК»Лента» Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
2.1. Дата принятия председателем совета директоров (наблюдательного совета) эмитента решения о проведении заседания совета директоров (наблюдательного совета) эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров (наблюдательного совета) эмитента: 13.
Авто-репост. Читать в блоге >>>
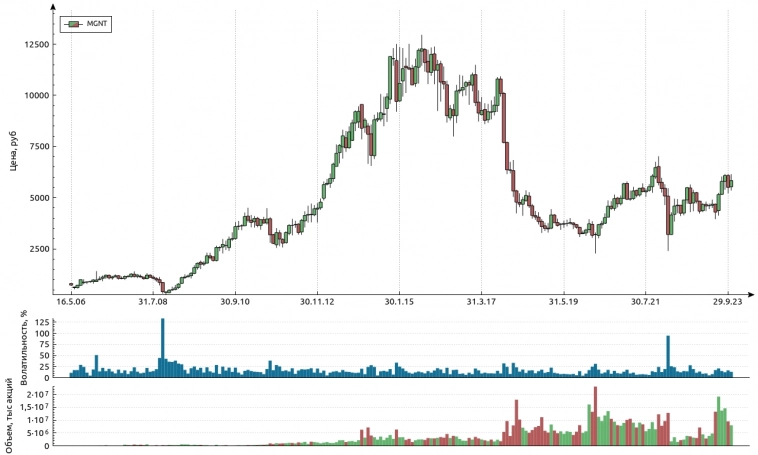
Инвест идеи в ритейле в виде покупке акций Ленты или Магнита могут оказаться пустышкой?
Идеи, которые сейчас витают в секторе ритейла, напоминают очередное «высасывание из пальца» Магнит:
�� компания выкупает акции с дисконтом, потом заплатит дивы (далеко не факт)
�� большой разовый fcf 1200р на акцию (знач стоко будет дивов ��), много кэша (а долг видимо все прощают как в газпроме)
�� зятю гениального главного дипломата страны нужны будут деньги и он дорого продаст какому-то лоху типа втб, а миноры тоже заработают (вот это фундамент для идеи)
�� СЕО иностранец, который «просрал все полимеры в Ленте» — внезапно гений ритейла в Магните. Галицкий продавал по 6200р и правильно сделал.
Лента:
�� рисуют красивые планы по выручке в трильён, знач сбудуться и умножаем на историческую рентабельность — иксы неизбежны (правда рентабельность может и снижаться или вообще обнулиться, но кто про это скажет?)
�� Мордашов сам себе продал «воздух» в виде утконоса за 20 млрд руб. Кто-нибудь заказывал утконос? Ну хоть акционеры ленты за это заплатили. Высокие корпоративные практики)))
�� покупка монетки и прочих региональных магазинов — «глоток свежего воздуха и идея для роста». Или наоборот покупка по хаям магазинов в регионе, где начинается конкуренция (в развитых городах уже давно идет каннибализация друг друга)
Авто-репост. Читать в блоге >>>
Почему мне не нравятся Лента, Ростелеком, ФСК?
Почему мне, например, не нравится некоторые компании?
Потому что что-то хорошее там может произойти после 2025 года. Маркет не прайсит это хорошее по вполне очевидным причинам — есть риск что компания ничего хорошего не сможет сделать за три года.
За три года при ставке 15% даже безрисковая инвестиция с реинвестом дает +50%.
Чтобы я купил какую-то историю, она должна иметь асимметричный risk/reward не только в абсолютном выражении, но и с учетом процентной ставки и ожидаемого срока срабатывания истории.
А история с Лентой выглядит как покупка риска: типа чем больше риск, тем больше доход. Темы типа Ростелекома и ФСК ЕЭС с реализацией после 25 года выглядят аналогичным образом, на мой вкус…
Никакой асимметрии в пользу инвестора я там не вижу
Авто-репост. Читать в блоге >>>
❗️Лента — появился ли свет в конце туннеля?❗️
«Какой рост, они просто цены повышают и все, делать там нечего в таких акциях».
Начнем с того, что цены везде повышаются и это нормально в мире фиатных денег. А цены на бензин, ЖКХ, сотовую связь и на другие услуги/товары не растут? Почему цены на продукты должны оставаться на месте? Но помимо роста цен на продукты, X5 открывает новые магазины, поглощает более мелкие сети, строит распределительные центры, развивает новый формат магазинов «Чижик», а также онлайн-сегмент. Достаточно взглянуть на LFL-трафик, который растет из года в год, но для кого-то это не является развитием бизнеса ��♀️
Ладно переходим к герою сегодняшнего поста — к Ленте и посмотрим не только на операционные результаты, но и на финансовые.
3кв 2023г vs 3кв 2022г
▪️Выручка выросла на 7,3% до 136 млрд руб. (напомню, что у Х5 рост составил более 20%)
▪️LFL-продажи увеличились на 8% г/г (у X5 на 10,2%), при этом:
Авто-репост. Читать в блоге >>>
МК»Лента» Проведение заседания совета директоров и его повестка дня
2. Содержание сообщения
2.1. Дата принятия председателем совета директоров (наблюдательного совета) эмитента решения о проведении заседания совета директоров (наблюдательного совета) эмитента или дата принятия иного решения, которое в соответствии с уставом эмитента, его внутренними документами или обычаями делового оборота является основанием для проведения заседания совета директоров (наблюдательного совета) эмитента: 27.
Авто-репост. Читать в блоге >>>
«Лента» может изучить вопрос о выплате дивидендов по итогам 2025г — финансовый директор ретейлера Андрей Спивак«Лента» может изучить вопрос .
Nordstream, на одних разговорах роста котировок не будет в Ленте! Спокойней держать акции Сбера и нефтегаз, докупая на присадках!
Цель инвестора- получение максимальной прибыли, а инвестиции в Ленту дают одни убытки!
«Лента» может изучить вопрос о выплате дивидендов по итогам 2025г — финансовый директор ретейлера Андрей Спивак«Лента» может изучить вопрос .
Nordstream, вижу такую новость не первый год) Можем изучить, то есть даже не изучим)
«Лента» может изучить вопрос о выплате дивидендов по итогам 2025г — финансовый директор ретейлера Андрей Спивак
«Лента» может изучить вопрос о выплате дивидендов по итогам 2025г — финансовый директор «Ленты» Андрей Спивак
Авто-репост. Читать в блоге >>>
«Лента» проявляет интерес к формату дрогери, не исключает для себя новые сделки M&A — финансовый директор компании Андрей Спивак
Один из крупнейших продовольственных ритейлеров Лента проявляет интерес к формату дрогери, не исключает для себя новые сделки M&A, сказал финансовый директор компании Андрей Спивак. «Интерес есть. Смотрим на рынок. Вполне возможно, что займемся и этим сегментом тоже», — сказал он в ходе телеконференции для инвесторов.
По его словам, после приобретения сети Монетка компания существенно увеличила долговую нагрузку, соотношение чистого долга к EBITDA к концу года будет в районе 3 раз, если учитывать, что результаты Монетки будут консолидированы только в 4 квартале. Он не назвал цену приобретения, но уточнил, что она на уровне 4х чистый долг к EBITDA. Однако к 2025 году Лента планирует снизить этот показатель для компании до 1,5 раза. Это позволит ей «рассмотреть разные сценарии с точки зрения дивидендов», сказал Спивак.
Для привлечения средств в компанию Лента сейчас не видит смысла в допэмиссии, однако видит проблемы с ликвидностью акций. Сейчас речь о допэмисcии не идет, сказал Спивак.
Авто-репост. Читать в блоге >>>
Стратегический апдейт Ленты
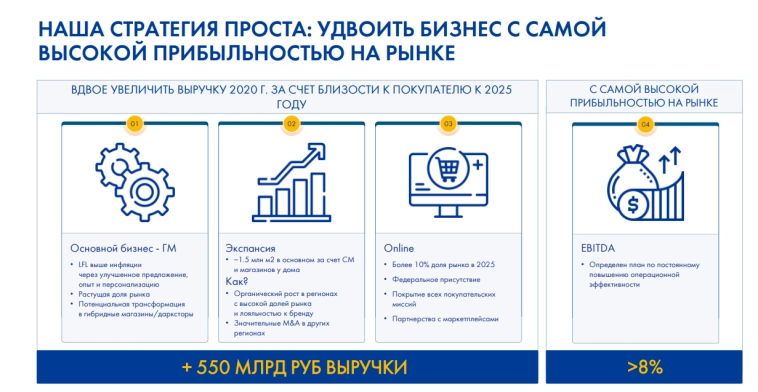
Лента подвела промежуточные итоги стратегии до 2025 года. Напомню, что Лента в 2021 году поставила себе цель удвоить выручку до 1 триллиона рублей, сохраняя высокую рентабельность в 8% по EBITDA. Цель стратегии стала ближе: годовая выручка достигла 750 млрд рублей (с учётом выручки Монетки с начала 2023), а после трудного 2022 и начала 2023 года рентабельность вернулась к росту.
Авто-репост. Читать в блоге >>>
Чисто по ощущениям, раньше Лента была бодрая, нравилась, а сейчас какая-то усталая. На лица сотрудников смотришь — плакать хочется, все какие-то уставшие, дёрганые, чурки в отделах появились, в мясном, например. Что ты хочешь мне продать, если твой продаван меня не понимает?! До смены собственника такого не замечал, было ощущение, что персонал вовлечён, участвует в бизнесе компании. А теперь начинается оптимизация, разумеется, с сокращения вменяемого персонала, а там оно само покатится!
Лента — апдейт Стратегии_2025
Лента представила обновленные ключевые финансовые приоритеты до 2025 года, а также операционные результаты за 3 кв. 2023 года. Детально разберём данные отчеты и поразмышляем о перспективах ритейлера.
Итак, ключевая цель стратегии – увеличить выручку до 1 трлн рублей к 2025 году. Если прикинуть консолидированную выручку Ленты и Монетки, которую недавно приобрели, то планки в 750 млрд рублей по итогам года могли бы достичь. Однако эффект мы увидим лишь в 4 квартале.
В ближайшие два года компании необходимо показать среднегодовой темп роста 15,5%. В следующем году достичь данного показателя вполне по силам с учетом роста инфляции, развития магазинов «малого формата» (ежегодное открытие не менее 500 магазинов) и увеличения онлайн-продаж.
Кстати, Лента за последние 2 года, кроме «Монетки», купила еще 3-х конкурентов. Поглощение конкурентов – естественный процесс в российском фудритейле, в котором на долю Топ-10 компаний приходится менее 40% рынка, при этом во многих странах показатель в 1,5-2 раза выше.
Авто-репост. Читать в блоге >>>
Суммарная выручка Ленты за 2023 год может превысит 750 млрд рублей — Ренессанс Капитал
Лента – Компания объявила промежуточные результаты реализации стратегии до 2025 года
Капитализация: RUB 74 360 млн
Объём торгов: RUB 33,8 млн
В свободном обращении: 57,54%
В начале 2021 года Лента объявила о стратегии до 2025 года, направленной на трансформацию компании в лидера продовольственного ритейла. Компания обозначила для себя пять стратегических целей: удвоение выручки, наращивание доли в канале «Гипермаркет», экспансия за счёт развития малых форматов, развитие онлайн-направления, а также сохранение позиции наиболее прибыльного публичного продуктового ритейлера.
Лента сохраняет цель по достижению 1 трлн рублей выручки в 2025 году. Для достижения цели 2025 года Лента планирует открывать минимум 500 магазинов ежегодно, увеличив торговые площади на 1,5 миллиона квадратных метров. Также компания намерена улучшить рентабельность по EBITDA до уровня более 7% при ~9% у зрелого бизнеса и инвестициях в экспансию малых форматов и онлайна, сохранить капзатраты на уровне не более 5% от выручки без учёта потенциальных M&A сделок и при строгом контроле за доходностью всех проектов развития, снизить уровень долговой нагрузки Чистый долг / EBITDA до 1,5x с учётом увеличения инвестиций в экспансию и логистическую инфраструктуру.
Авто-репост. Читать в блоге >>>
Насыщенный месяц «Ленты»
Для “Ленты” октябрь получился крайне насыщенным месяцем. Сначала новость о приобретении “Монетки“, далее результаты за 9М2023, следом стратегический апдейт.
Для обсуждения всех тем в комплексе “Лента” собирает звонок для сообщества розничных инвесторов и СМИ завтра, 26 октября в 16.00 Мск. Регистрация по ссылке: em-comms.online/lenta-strategic-update
Авто-репост. Читать в блоге >>>
Приглашаем на звонок для сообщества розничных инвесторов и СМИ
И еще о важном – за последние пару недель у нас было сразу три крупных события, которые укрепят нашу инвестиционную историю и заложат фундамент для устойчивого развития бизнеса в будущем. В этот четверг мы проведем большой звонок для сообщества розничных инвесторов и СМИ, на котором расскажем о последних событиях и ответим на вопросы.
Со стороны «Ленты» на звонке будут: — Андрей Спивак, CFO — Максим Макаров, Директор по стратегии и трансформации — Татьяна Власова, IR Директор Дата: 26 октября 16:00 Ссылка для регистрации на звонок: https://em-comms.online/lenta-strategic-update До встречи на звонке! Ваша #Лента
Авто-репост. Читать в блоге >>>
��Лента тяжело движется
Российский ретейлер недавно представил операционку и ключевые финпоказатели за 9 месяцев Лента МСар = ₽96 млрд ��Итоги — выручка: ₽393 млрд (+1%); — EBITDA: ₽16 млрд (-32%); — чистый убыток: ₽2,1 млрд (против прибыли в ₽4,6 млрд за 9 месяцев 2022 года); — LfL-продажи: рост на 1,3%; — онлайн-продажи: ₽35,5 млрд (+22%). ��По словам гендиректора Владимира Сорокина, компании удалось в 3 квартале «переломить негативный тренд» в магазинах малых форматов и вывести LfL-продажи и LFL-трафик в положительную зону. ��Поможет ли Ленте покупка Монетки? — Несмотря на наши усилия, мы по-прежнему ощущаем достаточно сильное давление на рентабельность. Повышение маржинальности нашего бизнеса будет основным приоритетом для нас в ближайшее время, при этом мы будем стараться и дальше удерживать высокие темпы роста сопоставимых продаж, — добавил господин Сорокин. ��За квартал Лента сократила число магазинов у дома на 20% — это были неэффективные точки, поэтому показатель LFL-трафика вырос. Средний чек при этом все равно снижается.
Авто-репост. Читать в блоге >>>
Лента намерена создать условия для дивидендов в среднесрочной перспективе
Компания Лента, один из крупнейших российских ретейлеров, планирует обеспечить условия для начала выплат дивидендов в среднесрочной перспективе, говорится в сообщении ретейлера о промежуточных результатах реализации стратегии до 2025 года и обновленных ключевых финансовых приоритетах на этот период. «Обеспечить условия для начала дивидендных выплат в среднесрочной перспективе», — указывается среди финансовых приоритетов. Это будет возможно благодаря реализации стратегических целей компании. «Лента» ни разу не платила дивиденды, хотя и намеревалась начать выплаты. Так, в конце 2021 года компания допускала начало выплат в 2022 году, однако совет директоров ретейлера в прошлом году рекомендовал не выплачивать дивиденды по итогам 2021 финансового года. Выплаты за 2022 год акционеры компании решили также не осуществлять. Среди других финансовых приоритетов ретейлера до 2025 года — сохранять капитальные затраты на уровне не более 5% от выручки (без учета потенциальных сделок M&A) при строгом контроле за доходностью всех проектов развития. Кроме того, компания намерена снизить соотношение чистого долга к EBITDA до 1,5x с учетом увеличения инвестиций в экспансию и логистическую инфраструктуру.
Авто-репост. Читать в блоге >>>
«Лента» объявила промежуточные результаты реализации стратегии до 2025г
«Лента» объявляет промежуточные результаты реализации стратегии до 2025 года
24 октября 2023 Санкт-Петербург, Россия МКПАО «Лента» (MOEX: LENT), одна из крупнейших розничных сетей России (далее «Компания», «Лента»), сегодня публикует промежуточные результаты реализации стратегии до 2025 года и обновленные ключевые финансовые приоритеты «Ленты» до 2025 года.
В начале 2021 года «Лента» объявила о стратегии до 2025 года, направленной на трансформацию Компании в лидера продовольственного ретейла. Компания обозначила для себя пять стратегических целей: удвоение выручки, наращивание доли в канале «Гипермаркет», экспансия за счёт развития малых форматов, развитие онлайн-направления, а также сохранение позиции наиболее прибыльного публичного продуктового ретейлера.
Стратегические приоритеты – промежуточные результаты
Цель до 2025 года: удвоить выручку до 1 трлн рублей
• Промежуточный результат: благодаря органическому росту продаж «Ленты» во всех форматах, а также ряду M&A сделок суммарная неконсолидированная выручка Компании по итогам 2023 года превысит 750 млрд руб., что на 69% больше 2020 года.
Авто-репост. Читать в блоге >>>
«Лента» объявляет промежуточные результаты реализации стратегии до 2025 года
Друзья, привет! В начале 2021 года мы приняли новую стратегию с амбицией стать чемпионом российского ретейла. Тогда мы определили для себя следующие цели на 2025 год: �� заработать 1 трлн руб. выручки, тем самым удвоив ее vs 2020 г., �� увеличить торговую площадь сети с 1,5 до 3 трлн кв. м., �� сохранить лидерство в канале гипермаркетов, �� нарастить долю в канале онлайн с 1,5% до 10%, �� держать рентабельность по EBITDA на уровне выше 8%. Настало время озвучить, где находимся на этом пути �� Благодаря органическому росту и М&A сделкам, наша неконсолидированная выручка в 2023 году превысит 750 млрд рублей ��, а торговая площадь увеличится на 50% относительно 2020 года. Мы по-прежнему №1�� среди гипермаркетов и по итогам года достигнем 29% доли в канале.
У нас сильные позиции в онлайне, и мы планируем занять 7,5% рынка в текущем году �� Рост рентабельности бизнеса – задача, которая требует от нас повышенного внимания.
В 2023 году мы прошли ключевые этапы трансформации бизнеса и в 4 кв. ожидаем рост маржи EBITDA до 7%. Вместе с тем на фоне активной экспансии и растущей конкуренции мы пересмотрели свою цель по EBITDA, и планируем выйти на уровень 7%+ в 2025 году.
Авто-репост. Читать в блоге >>>
МК»Лента» Иное сообщение
2. Содержание сообщения
Пресс-релиз | Санкт-Петербург | 24 октября 2023
«Лента» объявляет промежуточные результаты реализации стратегии до 2025 года
24 октября 2023
Санкт-Петербург, Россия
МКПАО «Лента» (MOEX: LENT), одна из крупнейших розничных сетей России (далее «Компания», «Лента»), сегодня публикует промежуточные результаты реализации стратегии до 2025 года и обновленные ключевые финансовые приоритеты «Ленты» до 2025 года.
Авто-репост. Читать в блоге >>>
На данный момент осторожный взгляд по акциям Ленты сохраняется — Атон
Лента: результаты за 3-й квартал 2023 г
Совокупные продажи увеличились на 7,3% г/г до 136,0 млрд руб. при росте LfL-продаж на 8,0% г/г (трафик +4,2%, средний чек +3,6%) и сокращении торговых площадей на 3,2% г/г, при этом поддержку показателю оказала сильная динамика онлайн-продаж (+44,9% г/г до 12,7 млрд руб.).
В течение квартала «Лента» закрыла 98 магазинов малых форматов и 1 гипермаркет на нетто-основе для оптимизации операционной деятельности.
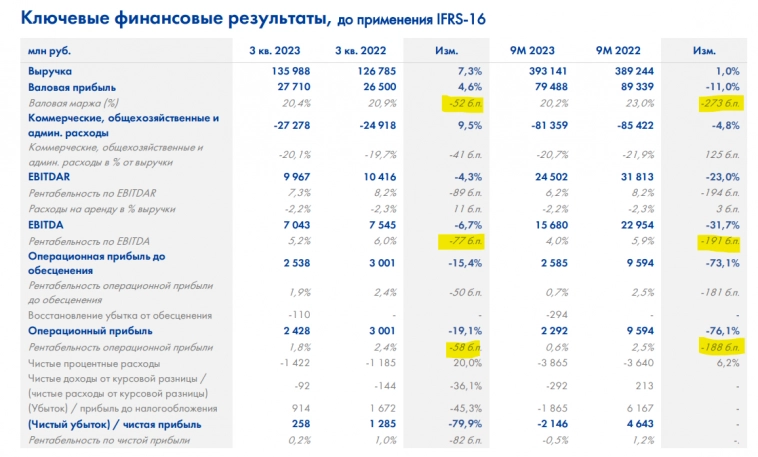
Валовая рентабельность (IAS 17) упала на 0,5 пп г/г до 20,4%, преимущественно из-за ценовой конкуренции в отрасли. Общие SG &A-затраты, включая амортизацию в процентах от выручки выросли на 0,7 пп г/г) до 16,7%, в основном из-за роста расходов на оплату труда и соответствующих налогов (7,7%, +0,8 пп г/г), что было частично нивелировано снижением расходов на функционирование магазинов (1,7%, -0,3 пп г/г).
В результате EBITDA «Ленты» снизилась на 6,7% г/г до 7,0 млрд руб., а рентабельность EBITDA составила 5,2% (-0,8 пп).
Авто-репост. Читать в блоге >>>
�� Лента вышла в плюс
После трех убыточных кварталов компания наконец-то показала прибыль по итогам 3 кв. текущего года. Но какой ценой удалось этого добиться и чего стоит ожидать дальше? Разберемся в сегодняшней статье. �� За последние 12 месяцев динамика акций Ленты демонстрирует «отрицательный рост», как это принято сейчас говорить. Котировки упали более, чем на 3,7% при том, что акции Х5 #FIVE выросли на 49% , а Магнита #MGNT на15%. Менеджменту с этим придется что-то делать и первые шаги мы уже видим. ☝️ Такая динамика цены акций не безосновательна, финансовые результаты прошлых кварталов были один хуже другого. В 3 квартале все-таки удалось выйти в прибыль, но давайте обо всем по порядку. Итоги 3 квартала и 9 месяцев текущего года: �� Выручка в 3 квартале выросла на7,3% г/г, а вот по итогам 9 месяцев рост составил всего 1% г/г, что не покрыло даже официальную инфляцию. �� EBITDA в 3 квартале сократилась на 6,7% г/г, а с начала года показатель потерял более 31%. Виной всему падение маржинальности на фоне роста затрат. Менеджмент уже начал предпринимать активные действия по борьбе с «неэффективностью». Так, в 3 квартале было закрыто 102 магазина, которые не соответствовали критериям эффективности, а за 12 месяцев число точек продаж малого формата сократилось с 553 до 415.
Авто-репост. Читать в блоге >>>
Разворот в Ленте?
Лента опубликовала операционные и финансовые результаты за 3-ий квартал. Выручка выросла на 7,3%, большинство финансовых показателей снизились, а по итогам 9 месяцев компания накопила убыток на 2,1 млрд рублей. Вроде бы не очень, но не все так однозначно.
Авто-репост. Читать в блоге >>>
Лента #LNTA: оживление в продажах
⚡️Сегодня Лента опубликовала отчет за III квартал 2023 года �� Финансовые результаты: �� Выручка: 136,0 млрд рублей (+7,3% г/г) �� Валовая прибыль: 27,7 млрд рублей (+4,6% г/г) �� Чистая прибыль: 258 млн рублей (-79,9% г/г) �� Операционные показатели: �� Розничные продажи: 132,7 млрд рублей (+6,1% г/г) �� Онлайн-продажи: 12,7 млрд рублей (+44,9% г/г) �� Сопоставимые продажи (LFL): рост на 8% ��Отношение чистого долга к EBITDA (за последние 12 месяцев) составило 1,9x (vs 1,6x на 31 декабря 2022 г.) �� Компания активно развивает онлайн-продажи, совершенствуя предложение для покупателей и активно взаимодействуя с онлайн-партнерами. �� Держите акции Ленты? Делитесь своими мыслями в комментариях!
Мы пристально следим за компанией и напишемв нашем канале, если решим включить бумагу в свои портфели.
Авто-репост. Читать в блоге >>>
-79,9% прибыли: Лента отчиталась за III квартал
Компания представила операционные и финансовые результаты. Бумаги на отчет практически не отреагировали и торгуются на уровне ~759 руб. Считаем, что на данный момент рынок справедливо оценивает Ленту. Ключевые показатели за III квартал: • Выручка: +7,3% г/г, до 136 млрд руб. Нарастить выручку удалось за счет оптимизации: неэффективные магазины (преимущественно малого формата) были устранены и был выработан оптимальный подход к открытию новых точек. • LFL-продажи +1,3%, LFL-трафик +1% и LFL-средний чек +0,3%. • Онлайн-продажи: +44,9% г/г, до 12,7 млрд руб., против 6,9% в 2022 г. По доле онлайн-продаж в структуре выручки (9,3%) Лента опережает своих конкурентов. • EBITDA: -6,7% г/г, 7 млрд руб. Маржинальность по EBITDA: -77 б.п. г/г из-за снижения валовой маржи на фоне роста цен и увеличения SG&A (+9,5% г/г) в разделе расходов на оплату труда (+18,9% г/г.). • Чистая прибыль: -79,9% г/г, до 258 млн руб.
Авто-репост. Читать в блоге >>>
«Лента» объявила о намерении прекратить листинг ГДР на Лондонской бирже

Сеть гипермаркетов «Лента» направила в Управление по финансовому регулированию и надзору (FCA) Великобритании запрос о делистинге своих депозитарных расписок с Лондонской фондовой биржи. Ретейлер также обратился к самой бирже с вопросом об отмене допуска бумаг к торгам на основном рынке LSE с 4 мая 2023 года, сообщается на сайте компании. Торги расписками были приостановлены 3 марта 2022 года.
Делистинг — исключение ценных бумаг определенного эмитента из котировального списка фондовой биржи. После делистинга ценные бумаги компании- эмитента не могут торговаться на бирже, где компания исключена из котировального списка.
Отмечается, что решение уйти с биржи связано, в частности, с истечением срока действия разрешения правительственной комиссии по контролю за иностранными инвестициями на продолжение реализации программы ГДР за рубежом.
Компания призвала держателей ГДР напрямую связаться с Deutsche Bank Trust Company Americas, чтобы обсудить возможные варианты соблюдения своих прав на бумаги, в том числе возможность конвертации расписок в обыкновенные акции.

Весной 2022 года президент России Владимир Путин подписал закон, который запрещает размещение и обращение на иностранных фондовых биржах депозитарных расписок на акции российских компаний. При этом эмитенты, бумаги которых уже торговались за рубежом, должны были провести делистинг и конвертировать расписки в акции. Закон вступил в силу 27 апреля прошлого года.
Впоследствии власти разрешили некоторым компаниям остаться на иностранных биржах. Тогда директор департамента финансовой политики Минфина Иван Чебесков отмечал, что большинство компаний планирует переводить свои депозитарные программы в другие юрисдикции, даже если они намерены оставить свои расписки в том или ином виде на западных биржах.
«У нас на подкомиссию обратилось примерно 19 эмитентов из 36 депозитарных программ, и примерно по 15 было принято положительное решение о том, чтобы программу продолжить — бессрочно или со сроком», — сообщал Чебесков.
Исключение ценных бумаг из списка ценных бумаг, допущенных к торгам (котировального списка биржи) по инициативе компании-эмитента или в связи с дефолтом эмитента. После делистинга ценные бумаги этого эмитента могут торговаться только на внебиржевом рынке, а капитализация компании не может быть рассчитана. Ценная бумага, привязанная к акциям определенной компании и выпущенная банком (банком-депозитарием).Главная возможность, которую дает инвестору депозитарная расписка, это возможность практически владеть акциями иностранной компании, но при этом оставаться в рамках законодательства банка-депозитария. Например, американская депозитарная расписка (АДР) на акции российской компании — это, с одной стороны, американская ценная бумага, торговля которой регулируется американским законодательством, с другой стороны, она дает право на долю прибыли и право голоса на собрании акционеров российской компании Лицо, выпускающее ценные бумаги. Эмитентом может быть как физическое лицо, так и юридическое (компании, органы исполнительной власти или местного самоуправления). Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее
Почему ГДР «Ленты» за два дня рухнули на 26%
Глобальные депозитарные расписки (ГДР) «Ленты» потеряли за два дня торгов на Мосбирже более четверти своей стоимости. В среду, 13 апреля, цена закрытия бумаг составила 102 руб., тогда как торговую сессию 11 апреля они завершили на отметке 137,70 руб. При этом акции эти два дня в цене почти не изменились – подорожали лишь на 0,6%. Инвесторы избавляются от расписок ритейлера, которые торгуются на Мосбирже последнюю неделю.
ГДР крупнейшей сети гипермаркетов в России «Лента» нельзя будет торговать на Московской бирже с 19 апреля. Об этом торговая площадка сообщила 19 января. Делистинг расписок был запланирован еще в ноябре 2021 г. в связи с листингом на Мосбирже обыкновенных акций «Ленты». Акции ритейлера были внесены в раздел «Первый уровень» Списка ценных бумаг с 26 ноября, а с декабря начали торговаться на бирже. Листинг акций на Мосбирже «Лента» осуществила после редомициляции в РФ в феврале 2021 г. – компания перерегистрировалась с Кипра в специальный административный район на острове Октябрьский в Калининградской области.
После делистинга ГДР с Московской биржи владельцы бумаг смогут продолжить торговлю ими на Лондонской фондовой бирже (LSE) или же конвертировать их в обыкновенные акции «Ленты» в соотношении 5 к 1 (т. е. за каждые 5 расписок владелец получит 1 акцию), сообщалось на сайте Мосбиржи.
Но после того как Госдума приняла в третьем чтении закон о делистинге российских компаний с иностранных бирж, инвесторы, очевидно, предпочитают выйти из расписок. Причем с дисконтом – чтобы не связываться с механизмом обмена, который может нести в себе дополнительные риски, полагает эксперт по фондовому рынку «БКС мир инвестиций» Валерий Емельянов.
Конвертация бумаг уже состоялась – для этого нужно было подать соответствующее заявление до 1 февраля, говорит главный аналитик «Открытие инвестиций» по российскому рынку акций Алексей Павлов. А вот что будет теперь с расписками «Ленты», делистингованными с Московской биржи, не очень понятно, продолжает эксперт. «Во-первых, торги данными бумагами в Лондоне приостановлены на неопределенный срок, – говорит он. – Во-вторых, нет уверенности, что в моменте можно перевести бумаги из НРД в Euroclear. В-третьих, не понятно, если программа ГДР будет прекращена, смогут ли резиденты России получить на свои счета акции».
В инструкции «Ленты» по конвертации ГДР, опубликованной до начала спецоперации, отмечено, что владельцы ГДР совместно с брокером должны подать заявление о конвертации международным депозитариям Euroclear и Clearstream, говорит аналитик ФГ «Финам» Анна Буйлакова. Но, по сообщениям, обе системы заморозили такие операции до получения пояснений от своих регуляторных органов. И вероятно, те инвесторы, которые не успели произвести конвертацию, могли оказаться в подвешенном состоянии, полагает эксперт.
Падение котировок депозитарных расписок «Ленты» в последние дни аналитики связывают не только с их делистингом. Весь рынок сейчас тонкий, малоликвидный, а в бумагах «Ленты» даже в лучшие времена были небольшие объемы сделок, отмечает Емельянов. Он считает, что во многом это еще и спекулятивное движение, подхваченное теми, кто подумывал выйти из расписок заранее.
В результате делистинга расписок инвесторы станут активнее торговать акциями «Ленты». Впрочем, обороты тут вряд ли вырастут кратно, считает Павлов. В российском ритейле есть куда более интересные инвестиционные кейсы, уверен аналитик, такие как «Магнит», а потому акции «Ленты» к покупке не рекомендовал и не рекомендует.
По мнению Емельянова, история с делистингом расписок в основном уже отыграна в акциях. «Последний отчет компании был позитивным в плане динамики выручки и рентабельности, – добавляет аналитик. – Компания торгуется с крупным дисконтом, как и весь российский рынок. Адекватно ее оценить сейчас трудно из-за ограничений для инвесторов-нерезидентов».
В 2021 г. ритейлер нарастил продажи на 8,6% г/г до 484 млрд руб. Розничные продажи выросли на 8,8% до 476 млрд руб. Валовая прибыль выросла в сравнении с 2020 г. на 9,5% до 111 млрд руб. Коммерческие, общехозяйственные и административные расходы в процентах от выручки выросли на 94 б. п. в связи с активным расширением сети магазинов малых форматов, развитием «Лента онлайн» и приобретением сетей «Билла» и «Семья». Капитальные расходы выросли на 23,3% до 9,3 млрд руб. По состоянию на 31 декабря 2021 г. соотношение чистого долга к EBITDA составило 1,4x по сравнению с 1,5x годом ранее.
Бумаги «Ленты» относятся к более спекулятивным историям из-за преимущественной доли гипермаркетов – сегмента, который теряет популярность, говорит Буйлакова. В «Финаме» компанию не отслеживают, но считают, что недавние приобретения «Лентой» «Утконоса» и магазинов «Билла Россия» могут оказаться шагами в правильном направлении.
Почему акции ленты не торгуются на бирже
Я владею 1 шт. ГДР Ленты, по глупому стечению обстоятельств, я совершенно забыл её продать в последней день продажи (прошел делистинг), конвертация в акции под вопросом, т.к. происходит 5 расписок в 1 акцию, что в данной ситуации делать? Ещё, очевидно, придётся платить депозитарную комиссию за расписку? Сумма копеечная, но сам факт не приятен. При трудоустройстве не желательно иметь ценные бумаги зарубежного происхождения (Лента — российская компания, но расписки выпущены за рубежом)
У инвестора было два варианта того, как распорядиться ГДР «Ленты». Либо конвертировать в акции на Мосбирже, либо продолжить держать ГДР, которые бы торговались на Лондонской фондовой бирже (LSE). Подача заявок на конвертацию окончена и торги ГДР на Мосбирже остановлены, а торги ГДР «Ленты» на LSE остановлены на неопределенный срок в связи с решением британской площадки.
Поэтому в данном случае стоит оставить отзыв в Народном рейтинге инвестиционных компаний или обратиться в службу поддержки вашего брокера, чтобы он уточнил процедуру списания данного инструмента. И, скорее всего, действительно придется уплатить комиссию, размер которой также сможет уточнить брокер. Также можно обратиться за разъяснениями в службу поддержки Московской биржи.