Дефиниция «Мнение аудитора»: история, сущность, проблемы Текст научной статьи по специальности «Экономика и бизнес»
МНЕНИЕ АУДИТОРА / AUDITOR»S OPINION / АУДИТОРСКОЕ ЗАКЛЮЧЕНИЕ / AUDIT REPORT / АУДИТОР / AUDITOR / БУХГАЛТЕРСКАЯ (ФИНАНСОВАЯ) ОТЧЕТНОСТЬ / ACCOUNTING / ПРОФЕССИОНАЛЬНОЕ СУЖДЕНИЕ АУДИТОРА / РОССИЙСКИЕ СТАНДАРТЫ АУДИТА / RUSSIAN AUDITING STANDARDS / МЕЖДУНАРОДНЫЕ СТАНДАРТЫ АУДИТА / INTERNATIONAL AUDITING STANDARDS / FINANCIAL REPORTS / AUDITOR»S JUDGMENT
Аннотация научной статьи по экономике и бизнесу, автор научной работы — Юдинцева Л.А.
В статье автором предпринята попытка научного анализа субъективной и фактически не регулируемой законодательно, но при этом наиболее значимой в экономико-правовом поле категории « мнение аудитора ». Ограниченность такой информации в теории аудита является серьезной проблемой, поскольку практика выбора той или иной формы аудиторского заключения до сих пор выявляет нерешенные вопросы и противоречия в отношении корректности выраженного аудитором мнения. Цель статьи состоит в исследовании содержания понятия « мнение аудитора » в историко-теоретическом аспекте и выявлении проблемных областей его формирования в условиях несовершенства действующего законодательства для повышения объективности оценки достоверности бухгалтерской (финансовой) отчетности . Исследование базируется на использовании общенаучных методов сравнения, анализа, обобщения с применением критической оценки, исторического и логического подходов, реализованных при помощи диалектического метода познания. На основании изученных трудов российских и зарубежных ученых в работе представлено авторское видение появления и развития понятия « мнение аудитора ». В рамках исследования генезиса законодательных подходов к итоговому документу аудиторской проверки выявлены преимущества и недостатки нормативных аспектов в части определенных принципов формирования и реализации мнения аудитора . Обобщены научные взгляды на суть рассматриваемой категории аудита, проведен дискуссионный обзор, сформулирована точка зрения автора на ряд противоречивых вопросов. В контексте проведенного исследования предложен собственный подход автора к сущности дефиниции « мнение аудитора ». Сделан вывод о том, что при всем многообразии научных подходов к разъяснению сущности термина « мнение аудитора » вопрос о его формировании при подготовке аудиторского заключения до сих пор остается открытым. Технология обоснования мнения аудитора требует дальнейшего изучения и разъяснения. Авторские материалы могут быть использованы для развития теоретических положений аудита и методического инструментария при формировании заключения о достоверности бухгалтерской (финансовой) отчетности .
i Надоели баннеры? Вы всегда можете отключить рекламу.
Похожие темы научных работ по экономике и бизнесу , автор научной работы — Юдинцева Л.А.
Аудиторские доказательства как объективная основа мнения аудитора
Аудиторские доказательства как объективная основа мнения аудитора
Методика аудиторской оценки качества бухгалтерской информации
Аудиторское заключение как объект судебно-бухгалтерской экспертизы
Аудиторское заключение и его информационные возможности с точки зрения пользователей бухгалтерской отчетности
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
i Надоели баннеры? Вы всегда можете отключить рекламу.
The definition of auditor»s opinion: history, implication, problems
Importance In the article, the author attempts to make a scientific analysis of the auditor ‘s opinion category, which is a subjective one and, in fact, is not subject to statutory regulation, but which is the most important in the economic and legal environment. The limitations of such information in the auditing theory create a serious problem, since the practice of choosing a particular form of auditor ‘s report still identifies outstanding issues and controversies about correct expression of auditor ‘s opinion. Objectives The purpose of the paper is to study the concept of auditor ‘s opinion in historical and theoretical aspects and to identify areas of concern in terms of its formation in conditions of imperfect current legislation to increase the objectivity of assessment of financial statements reliability. Methods The study bases on scientific methods of comparison, analysis and synthesis using critical evaluation, historical and logical approaches implemented with the help of the dialectical method of cognition. Results Based on the examined works of Russian and foreign scientists, the author presents an original vision of emergence and development of the auditor ‘s opinion concept. Within the study of the genesis of legislative approaches to the final document of an audit, the author revealed advantages and disadvantages of regulatory aspects in terms of determining the principles of formation and realization of auditor ‘s opinion. The paper summarizes scientific views on the essence of the audit category, reviews discussions, and formulates the author’s standpoint on a number of controversial issues. The author offers a unique approach to the essence of the auditor ‘s opinion definition in the context of the conducted research. Conclusions and Relevance The conclusion is that despite the variety of scientific approaches to the explanation of the term of auditor ‘s opinion, the issue of auditor ‘s opinion formulation during audit report preparation still remains open. The technology of substantiating the auditor ‘s opinion requires further study and clarification. The author’s research may serve as a basis for developing the theoretical principles and methodological tools of an auditor when formulating auditor ‘s opinion on reliability of financial statements.
Текст научной работы на тему «Дефиниция «Мнение аудитора»: история, сущность, проблемы»
дефиниция «мнение аудитора»: история, сущность, проблемы
кандидат экономических наук, старший преподаватель кафедры бухгалтерского учета, анализа и аудита E-mail: youlara777@mail.ru Вятская государственная сельскохозяйственная академия, г. Киров
В статье автором предпринята попытка научного анализа субъективной и фактически не регулируемой законодательно, но при этом наиболее значимой в экономико-правовом поле категории «мнение аудитора». Ограниченность такой информации в теории аудита является серьезной проблемой, поскольку практика выбора той или иной формы аудиторского заключения до сих пор выявляет нерешенные вопросы и противоречия в отношении корректности выраженного аудитором мнения.
Цель статьи состоит в исследовании содержания понятия ««мнение аудитора» в историко-теоретическом аспекте и выявлении проблемных областей его формирования в условиях несовершенства действующего законодательства для повышения объективности оценки достоверности бухгалтерской (финансовой) отчетности.
Исследование базируется на использовании общенаучных методов сравнения, анализа, обобщения с применением критической оценки, исторического и логического подходов, реализованных при помощи диалектического метода познания.
На основании изученных трудов российских и зарубежных ученых в работе представлено авторское видение появления и развития понятия ««мнение аудитора». В рамках исследования генезиса законодательных подходов к итоговому
документу аудиторской проверки выявлены преимущества и недостатки нормативных аспектов в части определенных принципов формирования и реализации мнения аудитора.
Обобщены научные взгляды на суть рассматриваемой категории аудита, проведен дискуссионный обзор, сформулирована точка зрения автора на ряд противоречивых вопросов. В контексте проведенного исследования предложен собственный подход автора к сущности дефиниции «мнение аудитора».
Сделан вывод о том, что при всем многообразии научных подходов к разъяснению сущности термина «мнение аудитора» вопрос о его формировании при подготовке аудиторского заключения до сих пор остается открытым. Технология обоснования мнения аудитора требует дальнейшего изучения и разъяснения.
Авторские материалы могут быть использованы для развития теоретических положений аудита и методического инструментария при формировании заключения о достоверности бухгалтерской (финансовой) отчетности.
Ключевые слова: мнение аудитора, аудиторское заключение, аудитор, бухгалтерская (финансовая) отчетность, профессиональное суждение аудитора, российские стандарты аудита, международные стандарты аудита
Мнение, если оно истинно, ведет к правильным действиям и добродетельным поступкам.
Истинное мнение, так же как и знание, руководя человеком, направляет его к верной цели и удерживает его в границах добродетели.
Объективная необходимость в получении достоверных отчетных данных, раскрывающих характер и результаты финансово-хозяйственной деятельности организации, обусловила повышенный интерес пользователей к термину «мнение аудитора». Являясь бесспорной и неизменной первоосновой аудиторского заключения, в профессиональном лексиконе специалистов понятие «мнение аудитора» утвердилось лишь к концу XX в. Однако, несмотря на явную тенденцию к совершенствованию законодательных аспектов аудита и многочисленные исследования российских и зарубежных ученых, решение аудитора о выборе выражения мнения до сих пор практически не формализовано и остается неясным и малопонятным для заинтересованных лиц.
Очевидно, такая ситуация связана в первую очередь с субъективностью и относительностью самого понятия. Многоточие в раскрытии сущности мнения аудитора ставится также и в связи с неоднозначностью отнесения этого заключения, сводимого в большинстве случаев к общенаучной трактовке, к сугубо специфическим терминам аудита.
Вплоть до ХХ в. феномен мнения не входил в число важных тем теоретического изучения. Однако в последнее время в связи с обнаружением глубинно-концептуального характера человеческой коммуникации различные исследователи обращаются к анализу языковых форм, в которых проявляются частные позиции конкретных людей, трактуемые как выражение мнения каждого из участников межчеловеческого общения [19].
Основная предпосылка возникновения понятия «мнение» — это появление информации, зачастую не имеющей достаточно полного и надежного обоснования, требующей анализа ее истинности для принятия решений в создавшихся условиях неопределенности.
Общенаучное значение понятия «мнение» трактуется в философском словаре как «одно из
важнейших проявлений общественного и индивидуального сознания, совокупность связанных между собой суждений, заключающих в себе скрытое или явное отношение, оценку каких-либо явлений, процессов, событий и фактов действительности» [17]. Таким образом, мнение всегда неоднозначно, поскольку появляется в повседневности на пересечении истины и заблуждения.
Именно поэтому античные философы противопоставляли мнению знание. Так, Платон связывает познание истины с припоминанием идей -сущностей, с умозрением, а мнение отождествляет с верованиями, чувственным наблюдением. Согласно Аристотелю, «точное знание (эпистеме) исходит из необходимых посылок, а мнение (докса) носит вероятностный характер». Мысль Пармени-да такова, что «существует противоположность между истиной и мнением: между знанием совершенно достоверным и знанием, о котором можно сказать, что оно не лишено вероятности» [3].
Анализируя научные воззрения древнегреческих ученых, можно с определенной долей уверенности рассуждать о том, что, описывая в своих трудах понятие «мнение» как парадокс личности, философы предвидели его дальнейшую роль в контекстах различных исследований.
В аудите история понятия «мнение» восходит к периоду, когда правительства стран Ближнего Востока (4000 г. до н.э.), Китая (1100 г. до н.э.), Греции (500 г. до н.э.), Римской республики (509 г. до н.э.) предприняли первые попытки оценки истинности хозяйственных отчетов, содержащих информацию об учете доходов, расходов и сборе налогов. Проверка таких отчетов предполагала выражение мнения проверяющего лица не только о правильности учетных записей, но и о компетентности и честности составляющих их чиновников.
В период Средневековья с усложнением системы учета ужесточились требования не только к мнению аудитора, выраженному по результатам проверки, но и к личности самого аудитора.
Описывая развитие аудита этой эпохи, В.А. Ерофеева, В.А. Пискунов, Т.А. Битюкова отмечают, что «проверяющее лицо должно было быть не только хорошо подготовленным в области бухгалтерского учета, но и уважаемым членом общества, потому что именно в этом случае его мнение о том или ином предприятии могло иметь
вес. Основными чертами личности аудитора были его безупречная порядочность, честность и независимость, но, кроме того, он должен был уметь выслушать всех участников конфликта и, рассмотрев все бухгалтерские документы, высказать свое независимое мнение» [8].
Практика публичного аудита («слушания аудиторских отчетов») в англоязычных странах (Англия, Шотландия), просуществовавшая до XVII столетия, внесла свои коррективы в процесс выраженного аудиторами мнения. Организация публичных слушаний предполагала, что каждый может в рамках свободной дискуссии вносить и отстаивать свои предложения, критиковать точки зрения других, используя обоснованные аргументы, благодаря которым можно было убедить участников слушаний принять определенные решения.
Характеризуя аудит такого вида, Ф.Л. Дефлиз, Г.Р. Дженик, В.М. О’Рейлли, М.Б. Хирш указывают, что «аудиторы городов начали включать в свои отчеты примечания типа «выслушано нижеподписавшимися аудиторами» [4]. Таким образом, мнение аудитора приобретает форму общественного мнения, в котором проявляется отношение различных групп людей к фактам хозяйственной жизни, затрагивающим их интересы.
Постепенно информация о результатах проверки отчетности становится наиболее значимой. Нарастает конфликт интересов пользователей финансовой информации. Отчет аудитора принимает письменную форму, а мнение, выраженное в нем, -независимость.
Акцентируя внимание на позиции аудитора, Р. Адамс особо подчеркивает, что «. аудитор должен быть компетентнее клиента и таким же умным, как он, ибо только это позволит ему понять действия клиента и раскрыть смысл изучаемых фактов хозяйственной жизни и психологию людей, их осуществивших, так как понимание есть в первую очередь взаимопонимание, вживание в мир противоречивых интересов лиц, участвующих в хозяйственных процессах. В самом деле, что видит аудитор в отчетности клиента — это не беспристрастная картина, а плод желаний тех, кто эту отчетность составлял и кто за этой отчетностью стоит. Все это должен осознавать аудитор, очень четко понимать, в чьих интересах сформированы данные проверяемого отчета.» [ 1].
Однако, несмотря на получение статуса независимости, формулировка собственного мнения аудитора в итоговом документе проверки продолжала оставаться сжатой и немой. Как правило, прежде она состояла из типовой фразы, например «Проверено и найдено верным».
Лишь с принятием в экономически развитых странах (Германии, Франции, Италии, Англии и т.д.) законов и стандартов, регулирующих аудиторскую деятельность, появилась практика формирования и оформления по результатам проверки аудиторского заключения, содержащего достаточно обоснованное и четкое мнение аудитора по поводу представленной отчетности, принципов и процедур учета.
Анализируя развитие международной практики аудита, Л.И. Воронина указывает, что для выражения аудиторского мнения стали использоваться эквивалентные понятия «дает достоверную и справедливую картину» и «представлена справедливо во всех существенных аспектах». Чтобы показать пользователю заключения контекст, в котором выражена категория справедливости, в аудиторском мнении указываются применяемые основные принципы финансовой отчетности (например, национальные или Международные стандарты финансовой отчетности) [7].
Для России опыт западных стран был непонятен и неприемлем ввиду господства государственного контроля и отсутствия собственной законодательной базы. Результаты проверок оформлялись многостраничными актами, содержащими длинный перечень незначительных нарушений, а изложение мнения проверяющего лица было представлено в довольно сжатой и емкой форме.
Появившиеся в 1993 г. на основе зарубежного опыта Временные правила аудиторской деятельности внесли определенные изменения в судьбу итогового документа аудитора. Н.А. Ремизов указывает, что «было решено «скрестить» такую новую заимствованную за границей форму, как аудиторское заключение, с хорошо знакомой старой советской формой акта ревизии» [11].
Согласно такой схеме аналитическая часть документа в виде развернутого перечня отмеченных во время аудита нарушений была собственностью аудитора, а итоговая часть, содержащая мнение аудитора, передавалась заинтересованным лицам.
Следует отметить, что, несмотря на получение собственной ниши в аудиторском заключении, мнение аудитора оставалось немногословным: он был обязан либо подтвердить достоверность отчетных данных, либо указать на невозможность такого подтверждения.
Пришедшее на смену временным правилам Правило (стандарт) аудиторской деятельности № 1 от 09.02.1996 «Порядок составления аудиторского заключения о бухгалтерской отчетности», одобренное Комиссией по аудиторской деятельности при Президенте Российской Федерации 09.02.1996. Протокол № 1, внесло существенные дополнения в содержание отчета аудитора, узаконив понятие «мнение аудитора» в виде отдельной части. В связи с этим аудитор получил возможность детализировать выраженное мнение, разграничив формы аудиторского заключения.
Изучая вопросы исторического развития аудиторского заключения, А.А. Терехов отмечает, что согласно данному нормативному документу, «мнение должно быть выражено так, чтобы экономическому субъекту и другим пользователям были очевидны содержание и форма аудиторского заключения. Сущность мнения аудитора во многом определяется теми формами заключения (употребляемыми в них формулировками), которые он сочтет уместными и единственно верными, соответствующими результатам работы. » [14]. Таким образом, мнение аудитора становится основным классификационным признаком для форм аудиторского заключения.
Однако, несмотря на явную тенденцию к совершенствованию законодательства, отсутствие в нормативной базе каких-либо разъяснений по поводу выраженного аудитором мнения ставило под сомнение его достоверность и качество проверки.
Новым этапом в истории развития понятия «мнение аудитора» стало появление Правила (стандарта) № 6 «Аудиторское заключение по финансовой (бухгалтерской) отчетности» от 23.09.2002 № 696, разработанного в соответствии с международными стандартами аудита. Абзац, содержащий мнение аудитора, стал неотъемлемой и основной частью аудиторского заключения.
Принципиально важным дополнением в тексте документа стало определение факторов и обстоятельств, влияющих на формирование мнения аудитора и форму аудиторского заключения. Кроме
того, стандарт требовал описания всех причин модификации мнения аудитора с учетом количественной оценки фактора существенности.
Однако стандартом не были конкретизированы причины и процедуры модификации, что допускало неоднозначное понимание некоторых требований. Создавалось противоречие между методикой расчета количественного значения факторов (риск, существенность), оказывающих непосредственное влияние на надежность выраженного аудитором мнения, и неопределенностью положений стандарта в указанных обстоятельствах.
Современные стандарты аудита (ФСАД 1/2010, ФСАД 2/2010, ФСАД 3/2010, разработанные на основе международных стандартов аудита МСА 700, МСА 705, МСА 706) по-прежнему акцентируют внимание пользователей на значимости категории «мнение аудитора» в аудиторском заключении путем введения термина «модификация».
На взгляд автора, это определение применительно к понятию «мнение аудитора» означает изменение стандартной версии (формы) мышления проверяющего лица с четкой формулировкой оснований такого изменения. Отсюда можно предположить, что понятие «немодифицированное мнение» является базовым вариантом оценки аудитора факта достоверности отчетности. Модифицированное мнение является многоуровневым понятием, так как включает в себя определенные разновидности суждения аудитора, однозначно указывающие на форму заключения: мнение с оговоркой, отрицательное мнение, отказ от выражения мнения1.
Новшеством действующих стандартов является также положение о введении наряду с фактором существенности понятия всеобъемлющего (распространяющегося) характера искажений финансовой отчетности в целях разграничения отрицательного мнения и мнения с оговоркой.
На взгляд автора, интерпретация указанных понятий неоднозначна. Всеобъемлющее влияние следует трактовать как степень максимального распространения возможного влияния искажений на бухгалтерскую (финансовую) отчетность проверяемого субъекта. Понятие «распространя-
1 Юдинцева Л.А. Развитие методического обеспечения формирования аудиторского заключения о бухгалтерской (финансовой) отчетности. Киров, 2014. 218 с.
ющийся характер искажений» (перевод термина pervasive) подразумевает некоторую неопределенность влияния искажений, не ограниченную характером обстоятельств.
Совершенно очевидно, что предоставление некой свободы в части толкования отдельных положений стандартов в условиях нормативной неопределенности предполагает рост ответственности аудитора за качество проведенной проверки и объективность выбора формы выраженного им мнения в аудиторском заключении. Кроме того, отсутствие обоснованных концептуальных положений формирования мнения по результатам проверки значительно ограничивает научность и убедительность аргументации выводов аудитора.
Именно поэтому практически с самого начала развития регулирования аудиторской деятельности среди российских и зарубежных ученых идут дискуссии относительно сущности дефиниции «мнение аудитора». Законодательное установление понятия, естественно, значительно облегчило бы процесс реальной оценки работы проверяющего. Однако за неимением такого понятия в теории аудита даются различные трактовки этому словосочетанию.
Несмотря на то, что истоки рассматриваемого термина берут начало за рубежом, в иностранной литературе дефиниция «мнение аудитора» встречается крайне редко и обычно отражает лишь ограниченное общенаучной трактовкой определение, не раскрывая при этом его смыслового значения.
Например, А. Аренс и Дж. Лоббек указывают, что это «вывод аудитора, основанный на результатах проведенных им проверок» [2]. Ф.Л. Дефлиз, Г.Р. Дженик, В.М. О’Рейлли, М.Б. Хирш считают мнением аудитора «суждение, вынесенное в результате аудиторской проверки» [4]. Действительно, представленные толкования, соответствуя базовому определению, не подчеркивают основной цели и значимости мнения аудитора в итоговом документе проверки.
Для работ отечественных ученых характерно совершенствование понятийного аппарата аудита, основанное на терминологии отечественных и зарубежных стандартов. Подчеркивая значимость исследуемой научной категории, большинство авторов российских научных публикаций предлагают логические подходы к установлению сущности мнения аудитора, уточняя целевую ориентацию,
обосновывая роль и влияние заключения проверяющего на качество аудита.
Так, по утверждению Л.Ш. Лозовского, М.В. Мельник, М.Е. Грачевой, мнением аудитора является официальный вывод аудитора о качестве бухгалтерской отчетности проверяемого объекта и достаточности собранных аудиторских доказательств, сделанный в заключении аудитора [13]. Т.В. Миргородская под мнением аудитора понимает оценку общего представления о достоверности финансовой (бухгалтерской) отчетности во всех существенных отношениях и результатах деятельности аудируемого лица в соответствии с установленными принципами и методами ведения бухгалтерского учета и подготовки финансовой (бухгалтерской) отчетности [10]. Я.В. Соколов и Т.О. Терентьева считают мнением аудитора высказывание о качестве проверяемой отчетности, которое выражается в характере заключения, представляемого аудитором [5].
Другая группа отечественных ученых, рассматривая мнение аудитора, акцентирует внимание на существовании проблемного аспекта в его содержании. Например, Н.Г. Сычев и В.В. Ильин подразумевают под этим понятием точку зрения аудитора, основанную на его знаниях, квалификации и опыте работы, что служит основанием для принятия субъективных решений в случае, когда однозначное решение невозможно [15]. В.А. Ерофеева, В.А. Пискунов, Т.А. Битюкова полагают, что мнение аудитора следует рассматривать как его профессиональное суждение, предметом которого является оценка того, что является существенным [8].
Подход данных исследователей к интерпретации мнения аудитора однозначно указывает на условия нормативной неопределенности его формирования. Действительно, анализ требований международных и отечественных стандартов аудита показывает, что все принципиальные для аудитора решения являются прерогативой реализации его профессионального суждения. Однако отсутствие взаимосвязи с другими стандартами для разъяснений и уточнений понятия «суждение аудитора», на котором строится та или иная форма мнения, увеличивает воздействие субъективных факторов на результат проверки. Таким образом, рассматривая категорию «мнение аудитора», автор приходит к необходимости исследования сущности профессионального суждения аудитора.
Изучение работ различных специалистов по теории аудита, законодательных и нормативных актов в области регулирования аудиторской деятельности в России показало отсутствие единых подходов к определению понятия «профессиональное суждение».
Например, с точки зрения Е.Л. Сквирской, профессиональное суждение выступает синонимом профессионального мнения аудитора [ 12]. Данную точку зрения поддерживает Л. Шнейдман: «Профессиональное суждение — это мнение, заключение определенного лица, являющееся основанием для принятия им решения в условиях неопределенности. В ходе аудита профессиональное мнение бухгалтера проверяется профессиональным суждением независимого аудитора» [18].
Другие специалисты считают, что профессиональное суждение — не синоним мнения аудитора, а основа для его формирования. Так, по утверждению С.М. Бычковой и Е.Ю. Итыгиловой, при оценке количества и качества аудиторских доказательств аудитор полагается на свое профессиональное суждение, определяя тем самым достаточность и надлежащий характер аудиторских доказательств [6].
Ю.Ю. Кочинев отмечает, что при выборе критериев для определения и оценки существенности аудитору необходимо руководствоваться профессиональным суждением [9]. Более того, как утверждает Т.В. Федосенко, в условиях несовершенства действующего законодательства только профессиональное суждение может быть инструментом определения достоверности бухгалтерской отчетности [16].
Необходимо подчеркнуть, что от профессионализма аудитора зависит качество его работы. Главным критерием выражения мнения аудитора является его суждение о достоверности (степени точности) данных бухгалтерской (финансовой) отчетности, которое позволяет пользователям сделать правильные выводы о результатах хозяйственной деятельности, финансовом и имущественном положении аудируемых лиц и принять базирующиеся на этих выводах обоснованные решения. Следовательно, профессиональное суждение — это основа для мнения аудитора.
Учитывая генезис дефиниции «мнение аудитора» в историко-теоретическом аспекте аудита,
автор считает необходимым представить уточненное определение данного термина в узком и широком смыслах.
В узком смысле мнение аудитора означает обобщение и выражение аудитором своего суждения о достоверности бухгалтерской (финансовой) отчетности.
В широком смысле мнение аудитора представляет собой индивидуальную форму мышления по поводу достоверности бухгалтерской (финансовой) отчетности, основанную на его профессиональном суждении и опыте.
Предложенное толкование понятия «мнение аудитора» позволяет определить его форму и содержание. По форме мнение аудитора — это результат его работы, представленный в виде аудиторского заключения — документа, имеющего определенную юридическую силу. По содержанию мнение аудитора есть профессиональное суждение о бухгалтерской отчетности2.
Таким образом, несмотря на определенную степень субъективности и относительности, профессиональное суждение и мнение аудитора, основанное на нем, должны быть законодательно обоснованы и четко аргументированы фактами, выявленными в ходе проверки.
Являясь основным элементом аудиторского заключения, мнение аудитора обладает значимой ролью в науке и практике аудита. С точки зрения пользователей, именно мнение аудитора является наиболее важным показателем достоверности бухгалтерской (финансовой) отчетности. Однако действующие нормативно-правовые акты РФ и международные стандарты аудита не дают явных разъяснений по этому вопросу, а указывают лишь на относительность мнения аудитора и приводят перечень влияющих на позицию проверяющего факторов.
Рост значимости мнения аудитора требует фундаментальных исследований процесса его обоснования, что необходимо не только для аудируемого лица и пользователей бухгалтерской информации, но, главное, и для самого аудитора в целях доказательства своей позиции и обеспечения высокого качества проверки.
2 Юдинцева Л.А. Развитие методического обеспечения формирования аудиторского заключения о бухгалтерской (финансовой) отчетности. Киров, 2014. 218 с.
1. Адамс Р. Основы аудита / под ред. Я.В. Соколова. М.: ЮНИТИ, 1995. 398 с.
2. Аренс А., Лоббек Дж. Аудит / под ред. Я.В. Соколова. М.: Финансы и статистика, 1995. 560 с.
3. Асмус В.Ф. История античной философии. М.: Высшая школа, 1965. 320 с.
4. Аудит Монтгомери / Ф.Л. Дефлиз, Г.Р. Дже-ник, В.М. О’Рейлли, М.Б. Хирш и др. / под ред. Я.В. Соколова. М.: Аудит, ЮНИТИ, 1997. 542 с.
5. Бухгалтерский учет и аудит: современная теория и практика / под ред. Я.В. Соколова, Т.О. Терентьевой. М.: Экономика, 2010. 438 с.
6. Бычкова С.М., Итыгилова Е.Ю. Аудит: учебное пособие / под ред. Я.В. Соколова. М.: Магистр, 2009. 463 с.
7. Воронина Л.И. Аудит: теория и практика. М.: Омега-Л, 2012. 674 с.
8. ЕрофееваВ.А., ПискуновВ.А., Битюкова Т.А. Аудит: учеб. пособие. М.: Высшее образование, 2005. 447 с.
9. Кочинев Ю.Ю. Аудит: теория и практика. СПб: Питер, 2009. 432 с.
10. Миргородская Т.В. Аудит: учеб. пособие. М.: КноРус, 2007. 248 с.
11. Ремизов Н.А. Результаты аудита: три страницы или фолиант? // Финансовые и бухгалтерс-
кие консультации. 2003. № 3. С. 89-98.
12. Сквирская Е.Л. Вопросы аудита оценочных значений: требования к проверке профессионального суждения, выражаемого при подготовке финансовой отчетности // Финансовые и бухгалтерские консультации. 2008. № 6.
13. Словарь аудитора и бухгалтера / Л.Ш. Лозовский, М.В. Мельник, М.Е. Грачева и др. М.: Экономика, 2003. 446 с.
14. Терехов А.А. Аудиторское заключение: общие принципы составления // Бухгалтерский учет. 1997. № 6. С. 33-37.
15. Толковый словарь аудиторских, налоговых и бюджетных терминов / под ред. Н.Г. Сычева,
B.В. Ильина. М.: Финансы и статистика, 2003. 272 с.
16. Федосенко Т.В. Подготовка финансовой отчетности: использование профессионального суждения аудитора // Аудиторские ведомости. 2011. № 1. С. 8-15.
17. Философия: энциклопедический словарь / под ред. А.А. Ивина. М.: Гардарики, 2004. 1072 с.
18. Шнейдман Л.З. Как читать аудиторское заключение // Бухгалтерский учет. 2001. № 8.
19. Энциклопедический словарь по эпистемологии / под ред. И.Т. Касавина. М.: Альфа-М, 2011. 480 с.
International Accounting ISSN 2311-9381 (Online) ISSN 2073-5081 (Print)
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
THE DEFINITION OF AUDITOR’S OPINION: HISTORY, IMPLICATION, PROBLEMS Larisa A. YUDINTSEVA
Importance In the article, the author attempts to make a scientific analysis of the auditor’s opinion category, which is a subjective one and, in fact, is not subject to statutory regulation, but which is the most important in the economic and legal environment. The limitations of such information in the auditing theory create a serious problem, since the practice of choosing a particular form of auditor’s report still identifies outstanding issues and controversies about correct expression of auditor’s opinion.
Objectives The purpose of the paper is to study the concept of auditor’s opinion in historical and theoretical aspects and to identify areas of concern in terms of its formation in conditions of imperfect current legislation to increase the objectivity of assessment of financial statements reliability.
Methods The study bases on scientific methods of comparison, analysis and synthesis using critical evaluation, historical and logical approaches implemented with the help of the dialectical method of cognition.
Results Based on the examined works of Russian and foreign scientists, the author presents an original vision of emergence and development of the auditor’s opinion concept. Within the study of the genesis of legislative approaches to the final document of an audit, the author revealed advantages and disadvantages of regulatory aspects in terms of determining the principles of formation and realization of auditor’s opinion. The paper summarizes scientific views on the essence of the audit category, reviews discussions, and formulates the author’s standpoint on a number of controversial issues. The author offers a unique approach to the essence of the auditor’s opinion definition in the context of the conducted research.
Conclusions and Relevance The conclusion is that despite the variety of scientific approaches to the explanation of the term of auditor’s opinion, the issue of auditor’s opinion formulation during audit report preparation still remains open. The technology of substantiating the auditor’s opinion requires further study and clarification. The author’s research may serve as a basis for developing the theoretical principles and methodological tools of an auditor when formulating auditor’s opinion on reliability of financial statements.
Keywords: auditor’s opinion, audit report, auditor, accounting, financial reports, auditor’s judgment, Russian auditing standards, international auditing standards
1. Adams R. Osnovy audita [Audit Framework]. Moscow, YUNITI Publ., 1995, 398 p.
2. Arens A., Loebbecke J. Audit [Audit]. Moscow, Finansy i statistika Publ., 1995, 560 p.
3. Asmus V.F. Istoriya antichnoi filosofii [History of Ancient Philosophy]. Moscow, Vysshaya shkola Publ., 1965, 320 p.
4. AuditMontgomeri [Montgomery’s Auditing]. Moscow, Audit, YUNITI Publ., 1997, 542 p.
5. Bukhgalterskii uchet i audit: sovremennaya teoriya i praktika [Accounting and auditing: contemporary theory and practice]. Moscow, Ekonomika Publ., 2010, 438 p.
6. Bychkova S.M., Itygilova E.Yu. Audit [Auditing]. Moscow, Magistr Publ., 2009, 463 p.
7. Voronina L.I. Audit: teoriya i praktika [Audit: theory and practice]. Moscow, Omega-L Publ., 2012, 674 p.
8. Erofeeva V.A., Piskunov V.A., Bityukova T.A.
Audit [Audit]. Moscow, Vysshee obrazovanie Publ., 2005, 447 p.
9. Kochinev Yu.Yu. Audit: teoriya ipraktika [Audit: theory and practice]. St. Petersburg, Piter Publ., 2009, 432 p.
10. Mirgorodskaya T.V. Audit [Audit]. Moscow, KnoRus Publ., 2007, 248 p.
11. Remizov N.A. Rezul’taty audita: tri stranitsy ili foliant? [Auditing results: three pages or a folio?]. Finansovye i bukhgalterskie konsul ‘tatsii = Financial and Accounting Advice, 2003, no. 3, pp. 89-98.
12. Skvirskaya E.L. Voprosy audita otsenochnykh znachenii: trebovaniya k proverke professional’nogo suzhdeniya, vyrazhaemogo pri podgotovke finansovoi otchetnosti [Issues on estimates auditing: requirements for examination of professional judgment expressed while preparing financial statements]. Finansovye i bukhgalterskie konsul ‘tatsii = Financial and Accounting Advice, 2008, no. 6.
13. Slovar’auditora i bukhgaltera [A dictionary of the auditor and the accountant]. Moscow, Ekonomika Publ., 2003, 446 p.
14. Terekhov A.A. Auditorskoe zaklyuchenie: obshchie printsipy sostavleniya [Auditor’s opinion: general principles of formulation]. Bukhgalterskii uchet = Accounting, 1997, no. 6, pp. 33-37.
15. Tolkovyi slovar’ auditorskikh, nalogovykh i byudzhetnykh terminov [Explanatory dictionary of auditing, tax and budgetary terms]. Moscow, Finansy i statistika Publ., 2003, 272 p.
16. Fedosenko T.V. Podgotovka finansovoi otchetnosti: ispol’zovanie professional’nogo suzhdeniya auditora [Financial statements preparation: use of the professional judgment of the auditor]. Auditorskie vedomosti = Audit Bulletin, 2011, no. 1, pp. 8-15.
17. Filosofiya: entsiklopedicheskii slovar’ [Philosophy: an encyclopedic dictionary]. Moscow, Gardariki Publ., 2004, 1072 p.
18. Shneidman L.Z. Kak chitat’ auditorskoe zaklyuchenie [How to read an auditor’s report]. Bukhgalterskii uchet = Accounting, 2001, no. 8, pp. 47-52.
19. Entsiklopedicheskii slovar’ po epistemologii [An encyclopedic dictionary of epistemology]. Moscow, Al’fa-M Publ., 2011, 480 p.
Larisa A. YUDINTSEVA
Vyatka State Agricultural Academy, Kirov, Russian Federation youlara777@mail.ru
Друг или враг? Руководство по работе с аудитором
В конце прошлого года законодатели приняли закон, касающийся правил проведения аудиторской проверки для украинских предприятий. В частности, главное новшество – обязательный аудит теперь должны проводить и обычные ООО, попадающие под статус средних и крупных предприятий. Они уже по итогам 2018 года должны будут пройти через такую проверку. Поэтому сегодня говорим о том, что нужно знать об аудите и аудиторе, чтобы максимально эффективно организовать работу с ним.
Размер имеет значение
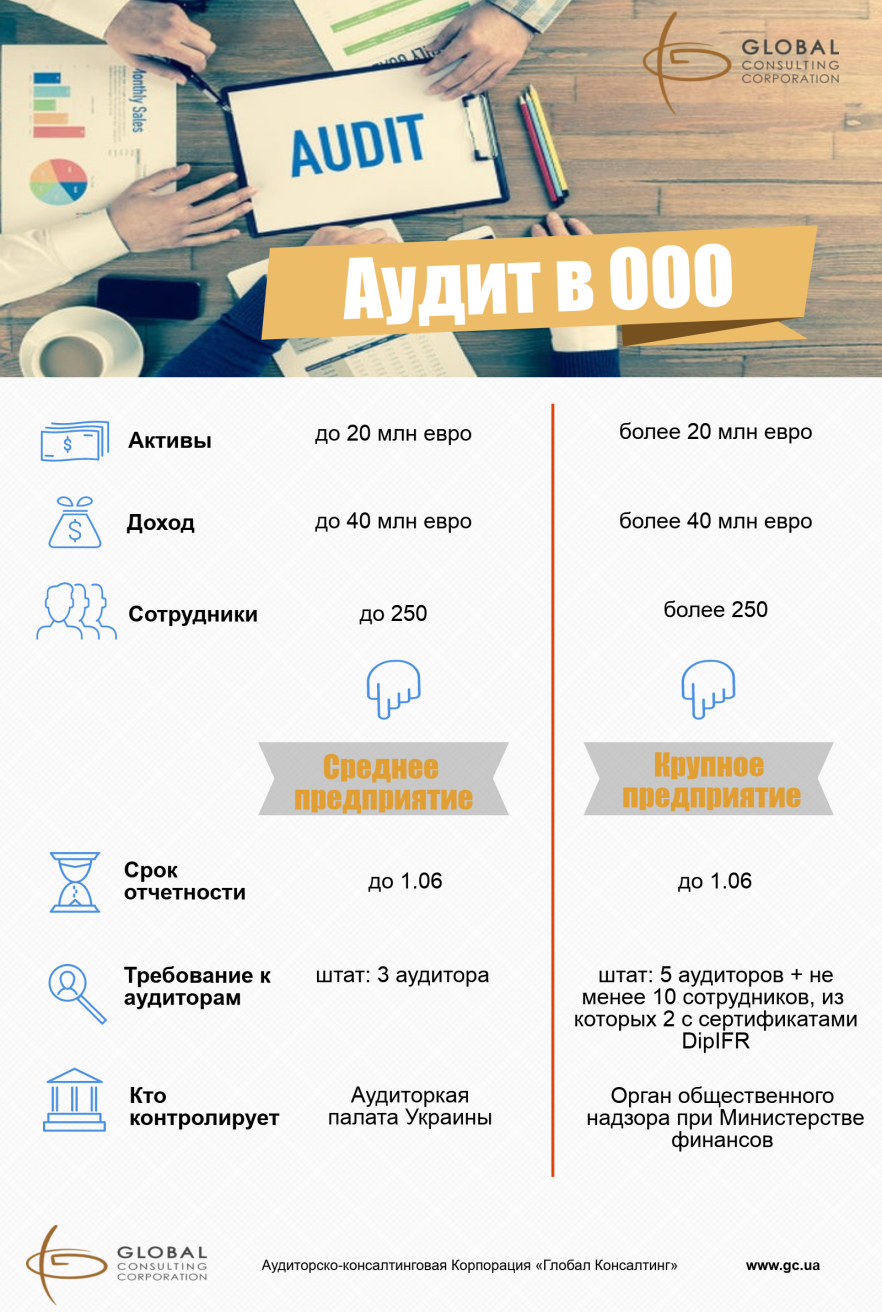
Законодательные изменения предусмотрены Законом Украины «О бухгалтерском учете и финансовой отчетности», который вступил в силу с 1 января 2018 г. В частности уточнены критерии, по которым предприятию присваивается статус микро-, малого, среднего или большого. А также появилось новое обязательство у средних и больших компаний – проводить обязательный аудит. До 1 июня года, следующего за отчетным, компании обязаны публиковать финансовую отчетность вместе с аудиторским отчетом на собственном веб-сайте (статья 14 нового Закона). Подробнее об этих изменениях здесь.Чтобы понять, относится ли данное требование законодательства к вам, воспользуйтесь нашей инфографикой:Итак, если ваше предприятие попало под данное требование, самое время подумать о подготовке к аудиторской проверке. Чтобы она прошла гладко и эффективно для вашего бизнеса, важно понимать специфику и алгоритм аудиторской проверки. Поэтому давайте разберемся в самых главных элементах этой процедуры.
Первое – цель
Самое главное, что должен знать и понимать собственник, – это цель аудиторской проверки. Она заключается в формировании аудитором независимого мнения о достоверности финансовой отчетности. То есть, аудитор делает определенный вывод (формирует свое мнение), соответствует ли метод составления отчетности предприятия выбранным стандартам составления – ПСБУ или МСФО. Аудитор подтверждает или опровергает, составлена ли отчетность правильно, относительно выбранных стандартов. Т.е. независимый аудитор, выражая профессиональное мнение, способствует повышению доверия к финансовой отчетности всех потенциальных пользователей, включая кредиторов компании.
Второе — процесс
- Применяемую учетную политику
- Действующую систему внутреннего контроля, в том числе систему бухгалтерского учета
- Риски существенных искажений как на уровне всей финансовой отчетности, так и на уровне каждой существенной статьи и операции.
Третье – результат
- Финансовый год в Украине заканчивается 31 декабря, а потому, объективно складывается, что основные процедуры по аудиту приходятся у всех на период февраль-апрель. Как правило, эти месяцы у всех аудиторов «жаркие» и существует определенный график аудита. Чтобы «вписаться» в этот график с наибольшим удобством предприятию целесообразно заблаговременно заключить договор с аудитором и предусмотреть подходящие именно самому предприятию условия.
- Для предприятий имеющих значительные остатки запасов на складе (торговых, производственных) необходимо обеспечить присутствие аудитора при проведении инвентаризации перед составлением годовой финансовой отчетности. Это позволит аудитору собрать уместные аудиторские доказательства в достаточном объеме, что в свою очередь положительно повлияет при формировании аудитором его мнения о финансовой отчётности.
- Часть аудиторских процедур могут быть выполнены аудитором до завершения финансового года (так называемый «предаудит»). Например, если аудитор проанализирует хозяйственные операции за 9-10 месяцев, он может выявить наличие налоговых рисков или ошибки в отражении операций. В свою очередь предприятие сможет нивелировать риски и исправить ошибки еще до составления годовой финансовой отчетности.
Для оценки неотъемлемого риска на уровне финансовой отчетности аудитор учитывает:
В силу ограничений, присущих любой системе бухгалтерского учета и внутреннего контроля, всегда имеет место определенный:
риск средств контроля;
- Риск того, что существенные искажения, которые могут иметь место в отношении остатка средств по счетам бухгалтерского учета или группы однотипных операций, не будут своевременно предотвращены или обнаружены и исправлены с помощью систем бухгалтерского учета и внутреннего контроля, является: риском средств контроля;
- Взаимосвязь между риском средств контроля и количеством подтверждений, которые необходимо получить относительно надлежащей структуры и эффективности функционирования систем бухгалтерского учета и внутреннего контроля: прямая;
- С аудиторскими процедурами проверки по существу напрямую связан уровень: риска необнаружения.
- Если в ходе аудита аудитор придет к выводу, что первоначальную оценку рисков средств контроля необходимо пересмотреть, то ему следует: изменить характер, временные рамки, объем запланированных процедур проверки по существу;
- Аудиторский риск более надежно определить путем комбинированной оценки: неотъемлемого риска и риска средств контроля.
- Аудитору следует выразить мнение с оговоркой или отказаться от выражения мнения, если: риск средств контроля не может быть снижен до приемлемо низкого значения;
- Понимание аудитором всех процедур контроля при разработке общего плана аудита: не требуется;
- Осведомленность и действия руководства аудируемого лица, направленные на установление и поддержание системы внутреннего контроля, — это: контрольная среда;
- Аудиторской выборкой является: применение аудиторских процедур менее чем ко всем элементам одной статьи отчетности или группы однотипных операций;
- Генеральную совокупность можно разделить на подмножества:
- Методы распространения результатов выборки на всю совокупность:
- Аудитор может применять нерепрезентативную выборку в случае:
- Взаимосвязь меяеду размером выборки и величиной ошибки, которую аудитор считает допустимой (существенной): обратная (чем ниже величина допустимой ошибки, тем больше необходимый размер выборки);
- Преднамеренные искажения в финансовой отчетности могут быть:
- Аудитору следует использовать работу эксперта в области информационных технологий:
- Аудиторская организация обязана при аудите финансовой отчетности получить более детальную информацию о деятельности экономического субъекта, для того чтобы:
- Результатом выполнения аналитических процедур является:
- Аудиторские доказательства получают в результате проведения:
- Если заявления и разъяснения руководства аудируемого лица противоречат другим аудиторским доказательствам, то аудитор:
- Тесты средств внутреннего контроля означают проверки, проводимые с целью получения аудиторских доказательств в отношении:
- Аудиторские доказательства более убедительны, если они получены: из различных источников, обладают различным содержанием и при этом не противоречат друг другу.
- Процедуры проверки по существу проводятся в формах:
- Рабочие документы являются собственностью: аудитора;
- Объем документации по каяедой конкретной аудиторской проверке аудитор вправе определять: по согласованию с ассистентом аудитора;
- Постоянный аудиторский файл (папка) рабочих документов:
- Текущий аудиторский файл (папка) содерясит информацию:
- Могут ли рабочие документы аудитора быть использованы экономическим субъектом вместо бухгалтерских записей: нет;
- Достаточность аудиторских доказательств представляет собой:
- Аналитические процедуры могут применяться: на всех стадиях аудита;
- Надлежащий характер аудиторских доказательств представляет собой: качественную меру;
- Профессиональное поведение в общении с руководством экономического субъекта состоит в соблюдении:
- Руководитель аудиторской проверки должен применять к аудируемому лицу процедуры внутреннего контроля качества аудита:
- Разъяснения, предоставляемые руководством аудируемого лица, могут быть запрошены:
- Целью общения с руководством экономического субъекта во время аудита является:
- Аудитор при аудите финансовой отчетности должен использовать разъяснения:
- При аудите финансовой отчетности основная аудиторская организация использует работу другой аудиторской организации, если:
- Аудиторская организация может использовать работу эксперта при проведении аудита финансовой отчетности:
- Аудируемое лицо имеет отдел внутреннего аудита. Аудитор при аудите финансовой отчетности:
- Объективность внутреннего аудита обеспечивается степенью его:
- При использовании работы внутреннего аудита внешним аудитором ответственность внешнего аудитора: не уменьшается в любом случае.
- При проверке соблюдения нормативных актов в процессе аудита аудитор должен исходить из того, что:
- При аудите начальных показателей финансовой отчетности аудитор должен получить достаточный объем аудиторских доказательств, чтобы убедиться, что: сравнительные показатели сопоставимы;
- Преднамеренные действия, совершенные одним или несколькими лицами из числа сотрудников аудируемого лица для извлечения незаконной выгоды, являются: недобросовестными действиями;
- Начальные сальдо должны отражать учетную политику, применявшуюся в предыдущих отчетных периодах: да;
- К оценочным значениям в бухгалтерском учете относится:
- К оценочным значениям в бухгалтерском учете относятся:
- В зависимости от техники расчета оценочные значения могут быть:
- Выявленные аудитором нарушения действующих нормативных актов могут влиять на аудируемую финансовую отчетность:
- Аудиторская организация при аудите финансовой отчетности доляша рассмотреть прочую информацию, содержащуюся в этой финансовой отчетности:
- Укажите, сколько типов преднамеренных искажений, возникающих в результате недобросовестных действий, рассматривается в ходе аудита:
- Если аудитор пришел к выводу, что руководство проверяемого экономического субъекта причастно к фактам невыполнения требований нормативных актов по бухгалтерскому учету и налогообложению,
- Аудиторская организация при аудите финансовой отчетности должна рассмотреть прочую информацию, содержащуюся в этой финансовой отчетности:
- Дата подписания аудиторского заключения означает дату:
- Дата подписания аудиторского заключения должна быть:
- Письменная информация аудитора руководству аудируемого лица должна быть передана:
- Отсутствие в аудиторском заключении указания на серьезное сомнение в применении допущения непрерывности деятельности:
- События, происходящие с момента окончания отчетного периода до даты подписания аудиторского заключения, а также факты, обнаруженные после даты аудиторского заключения, называются:
- Аудитору следует принимать во внимание влияние на финансовую отчетность событий, произошедших после отчетной даты:
- Аудитор должен выполнить процедуры с целью получения аудиторских доказательств в отношении событий после отчетной даты:
- При аудите финансовой отчетности с целью выражения мнения о степени ее достоверности аудиторская организация обязана готовить и представлять аудируемому лицу письменную информацию аудитора руководству проверяемого экономического субъекта:
- Письменная информация аудитора руководству аудируемого лица рассматривается как:
- Модифицированное аудиторское заключение с факторами, влияющими на мнение аудитора, содерясит отдельную часть, которая:
Так как преобладающая часть аудиторских доказательств лишь представляет доводы в поддержку некоторого вывода, а не носит исчерпывающего характера, то всегда будет присутствовать:
При аудите финансовой отчетности аудитор уделяет внимание тем основным целям и конкретным процедурам в системах бухгалтерского учета и внутреннего контроля, которые:
имеют отношение к процессу подготовки финансовой отчетности.
да, если каждое из подмножеств представляет собой группу элементов выборки со сходными характеристиками;
устанавливаются аудитором в зависимости от метода построения проверки.
если не следует распространять результаты исследования на всю совокупность.
существенными и несущественными;
в случае отсутствия у аудитора специальных знаний в области КОД;
адекватно интерпретировать смысл информации;
выявление наличия или отсутствия необычных отклонений показателей бухгалтерской отчетности.
на протяжении всего процесса аудита;
комплекса тестов средств внутреннего контроля и процедур проверки по существу.
должен исследовать причины расхождений;
надлежащей организации и эффективности функционирования систем бухгалтерского учета и внутреннего контроля;
информация, полученная аудитором в ходе аудита;
детальных тестов, оценивающих правильность отражения операций, остатка средств на счетах бухгалтерского учета и аналитических процедур;
обновляется по мере поступления новой информации;
об аудите отдельного периода;
приоритета общественных интересов и репутации профессии в целом.
соответствуют целям и задачам конкретной аудиторской проверки;
на любом этапе аудиторской проверки;
оптимизация аудиторских процедур и обеспечение достижения целей аудита с максимально возможной эффективностью;
не снимает с аудиторской организации ответственности за выражение мнения о финансовой отчетности клиента;
допуская их правдивость, пока не получит фактических данных, которые противоречили бы информации, содержащейся в данных разъяснениях;
другая аудиторская организация проводит аудит финансовой отчетности подразделения, показатели которого включаются в отчетность основной организации;
с согласия аудируемого лица.
не должен полностью полагаться на работу внутреннего аудитора;
квалификации, опыта работы;
аудируемое лицо соблюдает нормативные акты, пока не получит доказательства противного.
отложенные налоговые активы.
резерв под обесценивание вложений в ценные бумаги.
простые и сложные.
существенно или несущественно.
во всех существенных аспектах на предмет ее непротиворечивости;
должен сообщить об этом высшему органу управления экономическим субъектом;
во всех существенных аспектах на предмет ее непротиворечивости.
окончания аудиторской проверки;
не ранее даты подготовки финансовой отчетности;
руководителю аудируемого лица;
не должно трактоваться пользователями как гарантия аудиторской организации, что экономический субъект будет продолжать деятельность как минимум аб месяцев, следующих за отчетным;
событиями после отчетной даты.
как благоприятных, так и неблагоприятных;
до даты подписания аудиторского заключения;
отчет о недостатках в учетных записях, бухгалтерском учете, системе контроля, которые могут привести к существенным ошибкам в финансовой отчетности.
располагается после части, содержащей мнение аудитора;
Реферати статті публікації
В качестве результата проведенного аудита финансовой (бухгалтерской) отчетности выступает профессиональное мнение аудитора о достоверности финансовой (бухгалтерской) отчетности и соответствии порядка ведения бухгалтерского учета законодательству Российской Федерации. Основным требованием к мнению аудитора является его качество.
Для того чтобы выразить объективное и независимое мнение о достоверности бухгалтерской отчетности, аудитору необходимо иметь представление о том, какие интересы преследуют различные группы пользователей отчетности.
Пользователями профессионального мнения аудитора следует считать пользователей бухгалтерской (финансовой) отчетности (или другой бухгалтерской информации) аудируемого лица, заинтересованных в ее достоверности.
Во-первых, это пользователи бухгалтерской (финансовой) отчетности субъектов, которые согласно законодательству об аудиторской деятельности подлежат обязательному аудиту. В соответствии со ст. 7 Закона об аудиторской деятельности «обязательный аудит – ежегодная обязательная аудиторская проверка ведения бухгалтерского учета и финансовой (бухгалтерской) отчетности организации или индивидуального предпринимателя.
Обязательный аудит осуществляется в случаях, если:
1) организация имеет организационно-правовую форму открытого акционерного общества;
2) организация является кредитной организацией, бюро кредитных историй, страховой организацией (за исключением сельскохозяйственных кооперативов) или обществом взаимного страхования, товарной или фондовой биржей, инвестиционным фондом, государственным внебюджетным фондом, источником образования средств которого являются предусмотренные законодательством Российской Федерации обязательные отчисления, производимые физическими и юридическими лицами, фондом, источниками образования средств которого являются добровольные отчисления физических и юридических лиц;
3) объем выручки организации (за исключением сельскохозяйственных кооперативов и их союзов) или индивидуального предпринимателя от реализации продукции (выполнения работ, оказания услуг) за один год превышает в 500 тысяч раз установленный законодательством Российской Федерации минимальный размер оплаты труда или сумма активов баланса превышает на конец отчетного года в 200 тысяч раз установленный законодательством Российской Федерации минимальный размер оплаты труда;
4) организация является государственным унитарным предприятием, муниципальным унитарным предприятием, основанным на праве хозяйственного ведения, если финансовые показатели его деятельности соответствуют подп. 3 п. 1 ст. 7 Закона об аудиторской деятельности. Для муниципальных унитарных предприятий законом субъекта Российской Федерации финансовые показатели могут быть понижены;
5) обязательный аудит в отношении этих организаций или индивидуальных предпринимателей предусмотрен федеральным законом».
Обязательный аудит проводится преимущественно в интересах экономической безопасности государства, но не конкретных групп пользователей.
Отдельно следует выделить пользователей мнением аудитора по собственной инициативе.[4]
Среди таких пользователей по степени заинтересованности в достоверности информации можно выделить как активных, так и пассивных пользователей бухгалтерской информации.
К активным можно отнести пользователей, которые занимают активную позицию в отношении достоверности предоставляемой предприятием бухгалтерской информации. Учитывая, что согласно Федеральному закону от 21.11.1996 № 129-ФЗ «О бухгалтерском учете» (далее – Закон о бухгалтерском учете) пользователи бухгалтерской информации подразделяются на внешних и внутренних, к активным пользователям могут быть отнесены:
внутренние (собственники (акционеры, учредители, участники) и руководители (менеджеры);
внешние (инвесторы и кредиторы).
Пассивные пользователи – это пользователи, которые не предъявляют конкретных требований к качеству предоставляемой предприятием бухгалтерской (финансовой) информации: например, органы государственной статистики, налоговые органы и иные государственные органы, общественность в целом.
По степени воздействия на качество предоставляемой бухгалтерской информации экономическим субъектом активные пользователи являются более значимыми, в отличие от пассивных, не оказывающих значительного влияния на качество бухгалтерской информации. Для получения уверенности в качестве предоставляемой предприятием информации активные пользователи профессионального мнения аудитора заинтересованы в качественном проведении аудита и тем самым в получении качественного аудиторского заключения, которое будет содержать объективное и независимое мнение аудитора о достоверности финансовой (бухгалтерской) отчетности о всех существенных аспектах. Именно в соответствии с потребностями активных пользователей организации, не являющиеся субъектами обязательного аудита, инициируют проведение аудиторской проверки.
Выделяются три основных классификационных признака пользователей результатами аудита финансовой (бухгалтерской) отчетности: по объему используемой информации, по отношению к субъекту аудита, по формальному договору с аудитором (схема 1.2).
Схема 1.2. Классификация пользователей профессионального мнения аудитора
Все группы заинтересованных пользователей объединяет одна общая цель, а следовательно, общая информационная потребность, которая заключается в том, насколько бухгалтерская информация достоверна во всех существенных аспектах. В рамках общей информационной потребности и у внутренних, и у внешних пользователей есть специфические информационные потребности.
Специфические информационные потребности внутренних пользователей:
собственники (акционеры, учредители, участники) – получение достоверной информации о стоимости капиталовложений, рентабельности вложенного капитала, чистой прибыли, извлекаемой из акций и подлежащей распределению;
управленческий персонал (руководители, менеджеры) – получение достоверной информации, которая поможет им в принятии решений, планировании, контроле и регулировании управленческой деятельности в интересах собственников. Это информация о расходах, спросе, доходах, рентабельности продукции, конкурентоспособности;
бухгалтеры предприятия – получение достоверной информации, которая поможет им оценить результаты своей деятельности в прошедшем отчетном периоде.
Специфические информационные потребности внешних пользователей:
инвесторы – получение достоверной информации об ожидаемом движении денежных средств, финансовой устойчивости, о рискованности и доходности предполагаемых или осуществленных инвестиций и о приросте балансовой стоимости акций;
кредиторы – получение достоверной информации о стоимости и ликвидности имущества организации, платежеспособности (способности организации выплатить в срок причитающиеся им суммы), кредитоспособности (способности организации погасить предоставленные ей займы и выплатить соответствующие проценты по ним);
органы государственной власти – получение достоверной информации, необходимой для осуществления ими своих функций (по распределению ресурсов, регулированию народного хозяйства, разработке и реализации общегосударственной политики, ведению статистического наблюдения). В частности, налоговые органы уделяют внимание декларируемой прибыли, начисляемым налогам;
общественность в целом – получение достоверной информации о роли и вкладе организации в повышение благосостояния общества на местном, региональном и федеральном уровнях;
Аудитору также следует иметь в виду, что у заказчика аудиторской проверки могут быть как установленные, так и скрытые потребности.
Установленные потребности – это потребности, которые четко оговорены на этапе предварительного планирования и определены условиями договора на оказание аудиторских услуг.
Скрытые потребности – это подразумеваемые потребности, которые необходимо выявить в процессе оказания аудиторских услуг. Они могут заключаться в потребности фирмы-клиента в выработке на профессиональной основе компетентных рекомендаций и советов по различным вопросам бухгалтерского учета, финансового менеджмента, права и налогообложения, а также в разработке предложений по улучшению системы внутреннего контроля и т. д.
Пользователи профессионального мнения аудитора помимо потребностей формируют свои ожидания относительно качества аудита финансовой (бухгалтерской) отчетности. Эти ожидания связаны с тем, что принятие экономических решений на основе профессионального мнения аудитора не вызовет негативных последствий в обозримом будущем. Они могут быть разделены на две группы:
ожидания относительно хода аудиторской проверки (соблюдение аудитором запланированных сроков и норм профессиональной этики, профессиональная компетентность и персональные качества аудитора и др., т. е. ожидания относительно того, каким должен быть и как должен работать аудитор);
ожидания относительно результатов проведения аудита (содержание в аудиторском заключении объективного и независимого мнения аудитора о достоверности финансовой (бухгалтерской) отчетности).
Следует отметить, что у клиентов аудиторских фирм могут возникать завышенные ожидания относительно аудита финансовой (бухгалтерской) отчетности, которые заключаются в том, что аудитор по итогам аудиторской проверки абсолютно гарантирует достоверность отчетности клиента. Однако к процессу аудита в целом применяется понятие разумной уверенности,[5] которое констатирует ограниченные возможности, присущие аудиту и влияющие на возможность обнаружения аудиторами искажений финансовой (бухгалтерской) отчетности.
Принимая во внимание интересы акционеров и инвесторов, нельзя не учитывать интересы собственно представителей этой профессии – аудиторов, аудиторских фирм, профессиональных объединений, которые заинтересованы в обеспечении доверия к профессии аудитора со стороны общества в целом.
Ви переглядаєте статтю (реферат): «Пользователи профессионального мнения аудитора и их влияние на качество аудита» з дисципліни «Контроль якості в аудиті»
Реферати та публікації на інші теми :