Обзор изменений в отчетности 2021 года
2021 принесет много сюрпризов и перемен в отчетности. Организации освобождаются от оформления деклараций по земельному и транспортному налогам, по ЕНВД, данным о среднесписочной численности. Однако появятся «головные боли» в виде заполнения новых деклараций и предоставления статистических отчетов.
Что отменяется в отчётности?
Декларации по земельному и транспортному налогам заменяются уведомлениями о рассчитанной сумме налога. Компании не освобождаются от уплаты авансовых платежей, причем рассчитывать их они должны сами.
Поскольку в 2021 году режим ЕНВД отменяется, то нет необходимости подавать декларации. Напоследок налогоплательщикам ЕНВД нужно подать отчеты за IV квартал 2020 до 20.01.2021 г.
С 1.01.2021 года информация о среднесписочной численности работников будет входить в расчеты по страховым взносам (согласно п. 2 ст.1 Закона от 28.01.2020 №5-ФЗ). Их нужно сдавать раз в год. РСВ с данными о численности за 2020 г. необходимо предоставить до 1 февраля 2021 г.
Всегда быть в курсе всех изменений в законодательстве и как они реализованы в программах 1С бухгалтеру поможет Информационно-методологическая база 1С, полный доступ к которой дает ИТС ПРОФ.
Изменения в действующих отчетах с 2021 года
РСВ – Расчет по страховым взносам
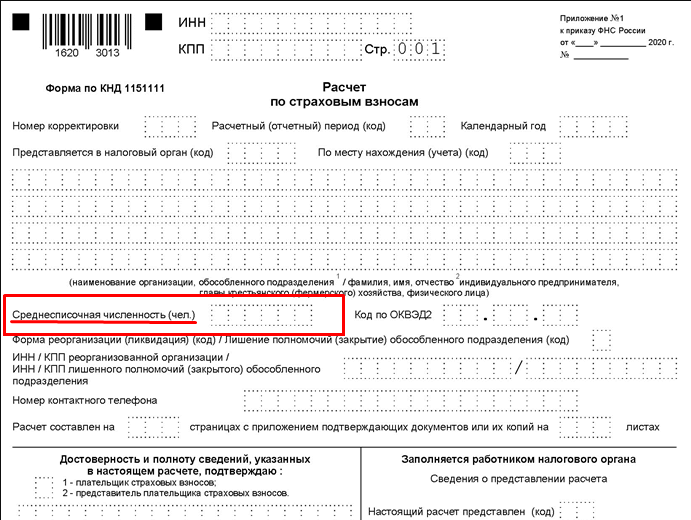
В ст. 80 НК РФ были внесены поправки Федеральным законом от 28.01.2020 № 5-ФЗ, согласно которым информацию о среднесписочной численности сотрудников разрешено сдавать в составе РСВ. Это относится к обществам с ограниченной ответственностью и к индивидуальным предпринимателям с наемными работниками. На титульном листе специально предусмотрено поле для ввода этих данных (рис. 1).
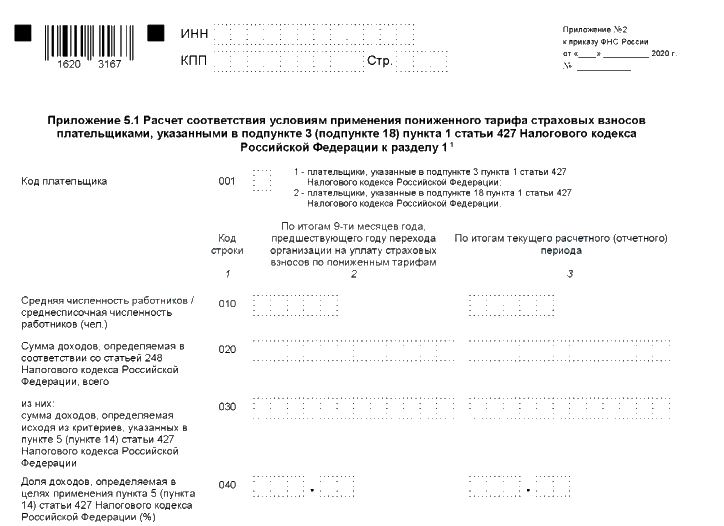
Дополнительно в первый раздел включено приложение 5.1 «Расчет соответствия условиям применения пониженного тарифа страховых взносов плательщиками, указанными в пп. 3 (пп. 18) п. 1 ст. 427 НК РФ». Оно понадобится компаниям, которые:
- работают в IT-отрасли (в области информационных технологий);
- специализируются на проектировании и разработке электронных (радиоэлектронных) изделий и продукции электронной компонентной базы;
- изготавливают электронные и радиоэлектронные продукты.
Это приложение предназначено и для других субъектов, в отношении которых принят налоговый маневр по снижению ставки страховых взносов до 7,6% (согласно закону № 265-ФЗ от 31.07.2020).
Этот тариф применяют, если выполнен ряд определенных условий:
- осуществление деятельности, которая относится к разработке и реализации собственных баз данных или компьютерных программ, предоставление услуг и выполнение работ по их разработке, установке, тестированию, модификации, адаптации и сопровождению;
- наличие документа о подтверждении государственной аккредитации в роли организации, которая занимается деятельностью в отрасли IT, либо свидетельства, удостоверяющего регистрацию в качестве резидента промышленно-производственной или технико-внедренческой ОЭЗ;
- нормативная среднесписочная численность работников;
- получение определенного размера доходов от ведения деятельности в сфере IT.
Заполнению подлежат графы 2 и 3 в приложении 5 к 1-му разделу по строкам 010-040, 050 или 060. В этом разделе следует обозначить сумму для соответствия требованиям применения льготных ставок (рис. 2).
Декларация по НДС
Согласно приказу ФНС от 19.08.2020 № ЕД-7-3/591@, были внесены изменения в декларацию по НДС. Новые коды добавлены в порядок заполнения декларации по НДС:
- 1010831 – безвозмездная передача имущества, применяемого для предупреждения и предотвращения распространения коронавирусной инфекции, а также ее диагностики и лечения, госорганам власти и управления и (или) органам местного самоуправления, учреждениям государственного и муниципального управления, государственным и муниципальным унитарным предприятиям;
- 1011450 – безвозмездная передача объектов недвижимого имущества в госказну РФ;
- 1011451 – безвозмездная передача имущества в собственность государства для организации и/или выполнения научных исследований в Антарктике;
- 1011208 – выполнение услуг по обращению с ТКО ( с твердыми коммунальными отходами), которые предоставляют региональные операторы по обращению с ТКО;
- 1011446 – выполнение услуг, которые предоставляют при международных воздушных перевозках в международных аэропортах России по утвержденному Правительством РФ перечню.
Декларация по налогу на имущество
Были произведены следующие изменения:
- с целью освобождения от уплаты налоговых взносов за II квартал 2020 года введены новые коды;
- в 1-м разделе новое поле «Признак налогоплательщика»: если компания имеет право уплатить налог позже согласно постановлению Правительства РФ – нужно поставить «1», если по региональным актам – «2», для остальных юридических лиц – «3»;
- введен признак исчисления суммы налога, лицом которое заключило соглашение о защите и поощрении капитальных вложений в разделах 1-3 новое поле «Признак СЗПК».
Подать декларацию нужно до 30.03.2021 г.
Декларация 3-НДФЛ
Утвердили новый бланк декларации 3-НДФЛ для подачи в 2021 году. По этой форме предоставляют отчетность ИП на ОСНО и физлица, чтобы платить подоходный налог и получать вычеты по НДФЛ.
Что изменилось в декларации по НДФЛ?
- Приложение к Разделу 1 «Заявление о зачете/возврате суммы излишне уплаченного НДФЛ». Это означает, что заявление в ИФНС не нужно отдельно подавать. Этот лист оформляют физлица с целью возврата или зачета переплаты по подоходному налогу.
- Расчет к Приложению 3 «Расчет авансовых платежей, уплачиваемых согласно п. 7 ст. 227 НК РФ». Его должны заполнять ИП, нотариусы, адвокаты. На этой странице нужно отражать суммы доходов, полученных от деятельности индивидуальных предпринимателей, адвокатов, частнопрактикующих лиц, суммы вычетов при расчете авансов, налоговую базу для авансов и высчитанные авансовые платежи за три, шесть и девять месяцев.
- Раздел 1 разделен на два подраздела. В нем налог для возврата/уплаты по п. 7 ст. 227 НК РФ отделен от налога по другим основаниям.
- Штриховые коды страниц 3-НДФЛ обновлены.
Сроки отчета по 3-НДФЛ установлены следующие:
- для индивидуальных предпринимателей на ОСНО (общей системе налогообложения) – до 30.04.2021 г.;
- для физлиц для уплаты налога самостоятельно с полученного дохода – до 30.04.2021 г.;
- физлица могут получить вычет и возврат уплаченного ранее НДФЛ – в любой день 2021 года.
Новые отчеты в 2021г.
Данные о доходах физлица (2-НДФЛ) включены в расчет 6-НДФЛ
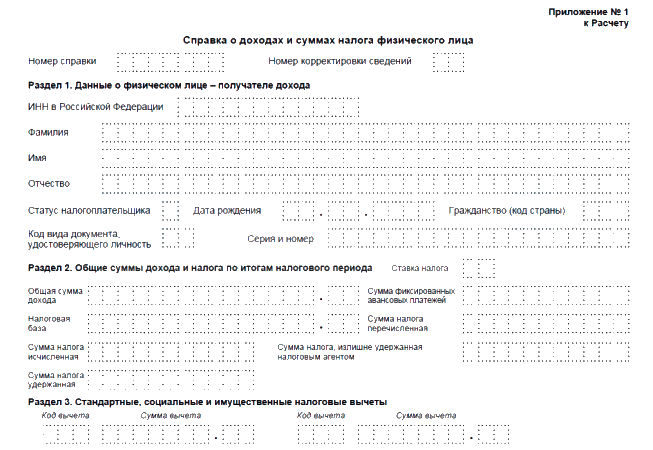
Информацию о доходах физического лица необходимо указывать в приложении 1 к новому расчету 6-НДФЛ, которое подлежит заполнению только в годовом отчете 6-НДФЛ. Квартальные отчеты не отменили, поэтому их нужно предоставлять в прежнем режиме. Из расчета убирают сведения о дате фактического получения дохода и удержания налога. Однако добавлены поля для введения даты и суммы возвратного НДФЛ, излишне удержанного налога, а дополнительно для сведений за предыдущие периоды (рис. 3).
Отчет необходимо предоставить в I квартале 2021 г.
Отчетность в пределах закона «О системе прослеживаемости товаров»
Система прослеживаемости должна обеспечить сбор, учет, хранение информации о товарах, которые подлежат прослеживаемости, и об операциях с оборотом таких товаров. По законопроекту для ООО и ИП разработан новый отчет об операциях с товарами, которые нужно прослеживать. Он станет обязательным условием для компаний на специальных режимах, не платящих НДС. Установлены сроки сдачи отчетности – каждый квартал, не позднее 25-го числа месяца, который следует за отчетным периодом.
Формы отчетов в статистику
- ОКУД 0601033 – №МП-сп «Сведения об основных показателях деятельности малого предприятия за 2020 год». Здесь нужно указать среднесписочную численность работников, внештатных работников-совместителей, сотрудников, работающих по гражданско-правовым договорам.
- ОКУД 0601032 – №1-предприниматель «Сведения о деятельности ИП за 2020 год». В нем нужно продемонстрировать вид деятельности индивидуального предпринимателя, выручку от реализации, налоговый режим. Дополнительно в нем отражается средняя численность сотрудников, включая наемных работников, партнеров и помощников из семьи.
МСП и ИП должны обязательно предоставлять отчетность в Росстат по приказу от 17.08.2020 № 469. Срок сдачи – до 01.04.2021 г.
Статистическая отчетность
С 01.02.2021 г. нужно ежемесячно сдавать:
- П-4 «Сведения о численности и зарплате сотрудников»;
- 1-ПР «Сведения о приостановке (забастовке) и возобновлении работы трудовых коллективов»;
- 1-З «Анкета выборочного обследования рабочей силы».
- 3-Ф «Сведения о просроченной задолженности по зарплате» (с отчета на 1.02.2021 года).
В I квартале 2021 г. нужно сдать в Росстат и делать это каждый квартал следующую статистическую отчетность о численности и оплате труда работников из разных сфер деятельности:
- ЗП-здрав – здравоохранительной сферы;
- ЗП-культура;
- ЗП-образование;
- ЗП-наука;
- ЗП–соц – сферы социального обслуживания;
- П-4 (НЗ) «Сведения о неполной занятости и движении работников».
Периодические нужно подавать данные по форме:
- 1-Т (проф), в которой отражены данные о численности и потребности организаций в сотрудниках по профессиональным группам – 1 раз в 2 года за четные годы;
- 1-кадры, где указана информация о подготовке и дополнительном образовании работников организаций – раз в 3-4 года.
Кроме того, планируются изменения формы декларации по УСН. Отмена предложена отдельным категориям налогоплательщиков декларации, которым предоставляются льготные ставки по налогу согласно местному законодательству. Но эти изменения на этапе рассмотрения законопроектов.
Заключите договор ИТС ПРОФ и будьте в курсе всех изменениях в законодательстве. Также вы получите доступ к полезным сервисам 1С, которые упростят работу бухгалтера и процесс сдачи отчётности. Звоните!
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Новые формы отчетности за 2021 год и новые штрафы 2022 года
05.10.2021 распечатать В 2021 году ввели новые отчеты и изменили формы налоговой отчетности в связи запуском системы прослеживаемости. Формы отчетности по работникам изменили в первой половине года. Их уже сдавали и кардинальных изменений в них нет.
Редакция книги «Годовой отчет 2021 под редакцией В.И.Мещерякова» подготовила для читателей сайта Бухгалтерия.ру серию статей об изменениях, которые нужно учитывать при подготовке отчетности за 2021 год.
Книга года!
«Годовой отчет под редакцией В.И.Мещерякова» уже в продаже. Есть несколько вариантов покупки: просто книга, пакете информизданий для бухгалтерии и с подпиской на прессу.
ФНС подготовила новую декларацию по прибыли
- пониженную ставку налога, если она введена региональными властями;
- сумму инвествычета к расходам на НИОКР;
- тип целевых поступлений (например, бюджетная субсидия);
- сумму налога, удержанную при выплате дивидендов, причем, рассчитанную по новой формуле.
Больше информации по теме на Бухгалтерии.ru
Декларация по НДС актуализирована, теперь ее не сдашь, если не «пройдут» контрольные соотношения
Декларация по НДС скорректирована в связи с запуском системы прослеживаемости товаров. В декларацию в разделы 8 – 11 декларации внесли строки для отражения информации по прослеживанию товаров.
Новая форма утверждена Приказом ФНС России от 26.03.2021 № ЕД-7-3/228@.
С 1 июля 2021 года декларацию по НДС до сдачи в ИФНС нужно проверять на соответствие контрольным соотношениям. Если они будут нарушены, декларация будет считаться непредставленной со всеми вытекающими последствиями в виде штрафов.
Подробности по теме:
Изменена декларация по налогу на имущество
Декларацию по имуществу пока еще сдаем. Частично ее отменят через год. А сейчас ФНС обновила форму декларации приказом от 18.06.2021 г. № ЕД-7-21/574. Он вступает в силу с 1 января 2022 года. А это значит, что декларацию по новой форме нужно подавать, начиная с отчетности за 2021 год.
Больше информации по теме:
Форма 2-НДФЛ теперь приложение № 1 Расчета 6-НДФЛ
Форма 2-НДФЛ объединена с расчетом 6-НДФЛ. Теперь «Сведения о доходах физического лица» нужно отражать в Приложении № 1.
Правила заполнения – в бераторе «Практическая энциклопедия бухгалтера»
Ввели новые отчеты по прослеживаемости товаров
Систему прослеживамости товаров, хоть и с переносом сроков, но все же ввели. До 1 июля 2022 года система прослеживаемости работает в режиме переходного периода и меры ответственности за нарушения пока применяться не будут.
Отчет об операциях с товарами, подлежащими прослеживаемости, нужно сдавать в ИФНС по месту нахождения организации или по месту жительства ИП. Отчет по прослеживаемости в состав годовой отчетности не входит. Его сдают ежеквартально. Срок сдачи отчетности – не позднее 25-го числа месяца, следующего за отчетным кварталом. За 4-ый квартал 2021 года нужно отчитаться до 25 января 2022 года.
Поскольку до июля 2022 года введен переходный период, штрафовать за нарушения до середины 2022 года запрещено. Но суммы будущих штрафов уже известны. Они установлены Федеральным законом от 11.06.2021 № 204-ФЗ. За нарушения при подаче сведений по прослеживаемости в систему «Честный знак», могут оштрафовать:
- директора или ИП – на 1 000- 10 000 руб.;
- организацию – на 50 000 — 100 000 руб.
Подробнее на Бухгалтерии.ru:
С проблемным директором отчетность не сдать
Теперь налоговая инспекция должна признать декларацию непредставленной, если она подписана умершим, неуполномоченным или дисквалифицированным лицом; если о компании или ее руководителе в ЕГРЮЛ внесена запись о недостоверности сведений.
И еще одна причина, за которую ответственен непосредственно бухгалтер. ИФНС не примет расчет по страховым взносам с ошибками, указанными в пункте 7 статьи 431 НК РФ и декларацию по НДС, если в ней не выполняются контрольные соотношения.
Новые основания для отказа в принятии отчетности внесены в НК РФ Федеральным законом от 23.11.2020 № 374-ФЗ и вступили в силу с 1 июля 2021 года.
Деклараций нет, есть информирование
С 2021 года не сдаем декларации по транспортному и земельному налогам. Теперь ИФНС самостоятельно рассчитывает эти налоги и высылает уведомление об уплате. Но ответственность за расчет и уплату налогов с компании не сняли, и сохранилась обязанность информировать налоговую, если компания не получила уведомление об уплате налогов и при этом владеет транспортом или землей и не имеет налоговых льгот.
В бухотчетности за 2021 год можно ограничивать раскрытие информации
Организация вправе не раскрывать в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах за 2021 год часть экономически чувствительных сведений, которые можно отнести к коммерческой тайне.
При этом в отчетности все показатели должны быть представлены в полном объеме. Скрыть значимую для бизнеса информацию можно в только пояснениях. Решение о том, в каком объеме и почему часть информации нужно скрыть, принимает руководитель организации.
Обзор изменений в отчетности 2021 года
В 2021 году мы попрощаемся с декларациями по ЕНВД, транспортному и земельному налогам, сведениям о среднесписочной численности. Но легче не станет. Разберемся, какие новые декларации придется заполнять, и какие изменения претерпят другие отчеты.
- Что отменяется
- Изменения в действующих отчетах с 2021 года
- Декларация по НДС
- Декларация по налогу на имущество организаций
- Декларация 3-НДФЛ
- Новые отчеты, которые предстоит сдавать в 2021 г.
Что отменяется
На смену декларациям по транспортному и земельному налогам придут уведомления из налоговых органов о рассчитанной сумме налога (п. 17 и 26 ст. 1 от 15.04.2019 Закона № 63-ФЗ, Приказ ФНС от 04.09.2019 № ММВ-7-21/440).
Пока вопросов больше, чем ответов: как будет вестись учет объектов в налоговом органе, какие акты сверки предусмотрены для таких расчетных начислений, как будет реализован межведомственный обмен. На данный момент никаких дополнительных разъяснений ИФНС не дало, остается ожидать реализации данного проекта.
Кстати, от оплаты авансовых платежей организации никто не освобождал. И рассчитывать данные авансовые платежи компании должны самостоятельно. Нужно ли говорить, что рассчитанные суммы налога могут не сойтись с суммами из уведомлений, и данные расхождения придется обосновывать.
Сведения о среднесписочной численности. Данные о численности сотрудников будут включены в состав расчета по страховым взносам (РСВ) с 1 января 2021 г. (п. 2 ст.1 Закона от 28.01.2020 №5-ФЗ).
Декларация по ЕНВД. Как известно, с 2021 года ЕНВД прекратит свое существование. А вместе с отменой режима налогообложения аннулируется и подача декларации. В последний раз плательщикам по ЕНВД придется отчитаться до 20 янврая 2021 г. – за IV квартал 2020.
Изменения в действующих отчетах с 2021 года
Расчет по страховым взносам (РСВ)
Федеральный закон от 28.01.2020 № 5-ФЗ внес в ст. 80 НК РФ поправки, позволяющие сдавать сведения о среднесписочной численности работников в составе РСВ (касается ООО и ИП с наемными работниками). Для этого на титульном листе формы появится специальное поле.

Кроме этого, в раздел 1 добавится новое приложение 5.1 «Расчет соответствия условиям применения пониженного тарифа страховых взносов плательщиками, указанными в пп. 3 (пп. 18) п. 1 ст. 427 НК РФ».
Данное приложение предназначается для компаний:
- осуществляющих свою деятельность в области информационных технологий (отрасль IT);
- производителей электронной и радиоэлектронной продукции;
- осуществляющих свою деятельность по проектированию и разработке изделий электронной компонентной базы и электронной (радиоэлектронной) продукции;
- других субъектов, для которых принят налоговый маневр, снижающий ставку страховых взносов до 7,6% (закон № 265-ФЗ от 31.07.2020).
Применение данного тарифа возможно только при соблюдении определенных условий:
- ведение деятельности, связанной с разработкой и реализацией собственных компьютерных программ или собственных баз данных, выполнение работ и оказание услуг по разработке, адаптации, модификации, установке, тестированию и сопровождению компьютерных программ и баз данных;
- наличие документа о госаккредитации в качестве организации, осуществляющей деятельность в области информационных технологий или свидетельства резидента технико-внедренческой либо промышленно-производственной ОЭЗ;
- нормативная среднесписочная численность сотрудников;
- определенный размер доходов от деятельности в сфере информационных технологий.
В новом приложении заполняют графы 2 и 3 приложения 5 к разделу 1 по строкам 010-040 и строку 050 или 060. В данном разделе необходимо указать суммы для соответствия условиям применения льготных ставок.

Сведения о среднесписочной численности сдаются раз в год в составе РСВ. Сдать РСВ со сведениями о численности за 2020 г. нужно до 1 февраля 2021 г.
Декларация по НДС
В соответствии с приказом ФНС от 19.08.2020 № ЕД-7-3/591@ в декларацию по НДС внесены изменения, которые учитывают поправки в главу 21 НК РФ, внесенные Федеральными законами от 26.03.2020 № 68-ФЗ, от 08.06.2020 № 172-ФЗ.
Таким образом, в порядок заполнения декларации по НДС внесены новые коды операций:
1010831 – передача на безвозмездной основе имущества, предназначенного для использования в целях предупреждения и предотвращения распространения, а также диагностики и лечения коронавируса, органам государственной власти и управления и (или) органам местного самоуправления, государственным и муниципальным учреждениям, государственным и муниципальным унитарным предприятиям;
1011450 – передача на безвозмездной основе в государственную казну РФ объектов недвижимого имущества;
1011451 – передача на безвозмездной основе имущества в собственность РФ для целей организации и (или) проведения научных исследований в Антарктике;
1011208 – реализация услуг по обращению с твердыми коммунальными отходами, оказываемых региональными операторами по обращению с твердыми коммунальными отходами;
1011446 – реализация услуг, оказываемых при международных воздушных перевозках непосредственно в международных аэропортах РФ, по перечню, утверждаемому Правительством РФ и др.
Обновленный порядок заполнения декларации применяется в I квартале 2021 г.
Декларация по налогу на имущество организаций
Обновилась форма декларации по КНД 1152026 утвержденная Приказом ФНС России от 28.07.2020 № ЕД-7-21/475@. Изменения внесены в связи с предоставлением мер поддержки из-за распространения COVID-19, а именно перенос сроков уплаты налога на имущество (авансовых платежей по нему) в течение 2020 г.
- добавлены новые коды налоговых льгот для освобожденных от уплаты налога за II квартал 2020 года;
- в разделе 1 новое поле «Признак налогоплательщика»: ставят «1» – если организация имеет право позже уплатить налог по постановлению Правительства РФ; «2» – если по региональным актам; «3» – остальные юрлица;
- добавлен признак исчисления суммы налога лицом, заключившим соглашение о защите и поощрении капиталовложений в разделах 1, 2 и 3 новое поле «Признак СЗПК» (Приказ ФНС РФ от 28.07.2020 № ЕД-7-21/475@).
Срок сдачи декларации не позднее 30 марта 2021 г.
Декларация 3-НДФЛ
Утвержден новый бланк налоговой декларации 3-НДФЛ для ее подачи в 2021 г. (Приказ ФНС от 28.08.20 № ЕД-7-11/615@). По данной форме сдают отчет ИП на ОСНО, а также все физические лица для уплаты подоходного налога и получения вычетов по НДФЛ.
Изменения в новой форме декларации по НДФЛ:
- Новая страница — Приложение к Разделу 1 «Заявление о зачете/возврате суммы излишне уплаченного НДФЛ». Теперь заявление в ИФНС не подается отдельно. Данный лист оформляется физическими лицами для возврата или зачета переплаты по подоходному налогу.
- Новая страница — Расчет к Приложению 3 «Расчет авансовых платежей, уплачиваемых по п. 7 ст. 227 НК РФ», заполняются суммы доходов от деятельности ИП, адвокатов, частнопрактикующих лиц, суммы учитываемых вычетов при расчете авансов, налоговая база для авансов и непосредственно рассчитанные авансовые платежи за 3, 6 и 9 месяцев. Данный лист заполняют все ИП, адвокаты, нотариусы.
- Изменился Раздел 1 — поделился на два подраздела, в которых разделяется налог для уплаты/возврата по п. 7 ст. 227 НК РФ и налог по остальным основаниям.
- Обновлены штрихкоды страниц декларации 3-НДФЛ.
Кто в какой срок отчитывается по 3-НДФЛ:
- ИП на ОСНО отчитывается о предпринимательской деятельности до 30 апреля 2021 г.;
- физические лица для самостоятельной уплаты налога с полученного дохода — до 30 апреля 2021 г.;
- физические лица для получения вычета и возврата ранее уплаченного НДФЛ — в любой день 2021 г.
Новые отчеты, которые предстоит сдавать в 2021 г.
Объединенный расчет 6-НДФЛ и справки 2-НДФЛ
Сведения о доходах физлица (2-НДФЛ) подаются в составе расчета 6-НДФЛ.
Данные о доходах физлица нужно отражать в приложении 1 к новому расчету 6-НДФЛ. Приложение заполняется только в годовом отчете 6-НДФЛ. Квартальные же отчеты сдаются в прежнем режиме, их никто не отменял. Из расчета исключают данные о дате фактического получения дохода и удержания налога, но включают поля для даты и суммы возвратного НДФЛ, излишне удержанном налоге, а также для информации за прошлые периоды.

Подается отчет уже в I квартале 2021 г. (подп. «а» п. 19 ст. 2 Закона от 29.09.2019 № 325-ФЗ).
Отчетность в рамках закона «О прослеживаемости товаров»
Пока данный законопроект находится на рассмотрении в Госдуме. Если он будет принят, то для ИП и ООО будет предусмотрен новый отчет об операциях с прослеживаемыми товарами. Данный отчет станет обязательным для предприятий на спецрежимах, освобожденных от НДС. В отдельных случаях отчет придется сдавать и плательщикам НДС.
Срок сдачи отчета – ежеквартально, не позднее 25 числа месяца, следующего за отчетным периодом.
Формы отчетов в статистику
- №МП-сп «Сведения об основных показателях деятельности малого предприятия за 2020 год» – ОКУД 0601033;
- №1-предприниматель «Сведения о деятельности индивидуального предпринимателя за 2020 год» – ОКУД 0601032.
Согласно приказу Росстата от 17.08.2020 № 469, все ИП и МСП обязаны сдать данную отчетность в Росстат.
В отчете №МП-сп необходимо показать среднесписочную численность сотрудников, внешних совместителей, работников по гражданско-правовым договорам.
В №1-предприниматель (для ИП) – показать вид деятельности предпринимателя, налоговый режим, выручку от реализации (чтобы совпала с КУДиР), а также среднюю численность работников, учитывая наемников, партнеров и помогающих членов семьи.
Срок представления форм — до 1 апреля 2021 г.
Статистическая отчетность
Нас ждут обновленные формы статистической отчетности, касающиеся зарплаты и работников, которые сдают ООО и ИП (Приказ Росстата от 24.07.2020 № 412).
Уже в I квартале 2021 г. в Росстат необходимо предоставить (ежеквартально):
- ЗП-здрав «Сведения о численности и оплате труда работников сферы здравоохранения по категориям персонала»;
- ЗП-культура «Сведения о численности и оплате труда работников сферы культуры по категориям персонала»;
- ЗП-образование «Сведения о численности и оплате труда работников сферы образования по категориям персонала»;
- ЗП-наука «Сведения о численности и оплате труда работников организаций, осуществляющих научные исследования и разработки, по категориям персонала»;
- ЗП-соц «Сведения о численности и оплате труда работников сферы социального обслуживания по категориям персонала»;
- П-4 (НЗ) «Сведения о неполной занятости и движении работников».
А с 1 февраля 2021 г. необходимо предоставить (ежемесячно):
- П-4 «Сведения о численности и заработной плате работников»;
- 1-З «Анкета выборочного обследования рабочей силы»;
- 1-ПР «Сведения о приостановке (забастовке) и возобновлении работы трудовых коллективов»;
- 3-Ф «Сведения о просроченной задолженности по заработной плате» (с отчета на 1 февраля 2021 года).
И на закуску, периодически, необходимо предоставить сведения по форме:
- 1-Т (проф) «Сведения о численности и потребности организаций в работниках по профессиональным группам» (раз в 2 года за четные годы);
- 1-кадры «Сведения о подготовке (профессиональном образовании и профессиональном обучении) и дополнительном образовании работников организаций» (раз в 3-4 года).
Дополнительно ожидаются изменения формы декларации по УСН, в связи с предоставлением льготных ставок по налогу, предусмотренных местным законодательством, и предлагается отмена декларации для отдельной категории налогоплательщиков. Однако все эти изменения пока только на стадии рассмотрения законопроектов.

Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.

Автор: Валентина Петрова,
Отчетность в ФНС
Сдача отчетов в ФНС электронно. Сервис заполнит налоговые декларации и проверит на ошибки.
Астрал Отчет 5.0
Подключайтесь и отправляйте налоговую отчетность с космической скоростью!
Сдача отчётности в ФНС
Формируйте и сдавайте отчётность в ФНС в электронном виде. Астрал Отчёт 5.0 помогает заполнять формы отчётов, проверяет на ошибки, позволяет отслеживать статус документов. А чтобы у налоговой не возникло вопросов, можно провести сверку НДС с контрагентами.
Кто сдаёт электронные отчёты в ФНС
Организации, которые платят НДС, предоставляют декларацию только в электронном виде. Это касается всех организаций на ОСНО, а также тех спецрежимников, которые указывают НДС в счетах-фактурах.
Отчитываются перед налоговой через интернет организации, которые:
- имеют статус крупнейшего налогоплательщика;
- имеют в штате более 100 сотрудников.
Ограничение по численности сотрудников касается также вновь созданных и реорганизованных ООО.
Все организации и ИП, включая субъекты МСП, обязаны сдавать в электронном виде годовую бухгалтерскую (финансовую) отчётность.
Почему стоит выбрать Астрал Отчёт 5.0 для сдачи отчётов в ФНС
Всегда актуальные формы. Пользователю не нужно обновлять версии отчётов самостоятельно, они обновляются автоматически и всегда соответствуют требованиям законодательства.
Автоприём требований ФНС. Сервис автоматически подтверждает приём требований от ФНС и напоминает пользователю о сроках ответа.
Работа с группой компаний. Для работы с группой компаний не нужно менять учётную запись — переключаться между компаниями можно даже во время заполнения отчёта.
Нулевая отчётность. Даже если деятельность временно не ведётся, пользователь может сдать нулевую отчётность.
Отчётность в срок. Список дел и напоминания на главной странице не позволят забыть о сроках сдачи отчётности.
Умный редактор. Редактор отчётов сам рассчитает значения в отчётах, используя формулы и введённые данные, а система подсказок поможет правильно заполнить отчёт.
Работа из любой точки мира. Веб-сервис не привязан к рабочему месту — для сдачи отчётности нужен только компьютер, интернет и электронная подпись — на носителе или установленная на компьютер.
Как можно сдать отчётность в ФНС
Бумажные отчёты можно отправить по почте или прийти в налоговую инспекцию лично. Электронную отчётность загружают на сайте ФНС или через спецоператора.
Отправляя отчёты по почте, нужно сделать опись вложения и сохранить чек с информацией об отправлении. При этом датой сдачи отчётности считается день, когда документы были приняты сотрудниками почты. У этого способа есть два минуса: отправление может идти очень долго, а также всегда есть риск, что его могут потерять.
Личный визит
Если не хочется ждать, пока письмо дойдёт до налоговой, можно сходить туда самому или отправить уполномоченного сотрудника. Дата визита будет считаться датой предоставления отчётности. Плюс этого способа в том, что специалисты ИФНС сразу проверят все документы и укажут на возможные ошибки.
Отчётность в электронном виде можно сдать в личном кабинете налогоплательщика на сайте ФНС. Как и личный визит в налоговую, этот способ бесплатный и безопасный. Однако для работы на портале пользователю нужна электронная подпись — ЭП — и криптопровайдер.
Оператор ЭДО
Самый удобный способ сдачи отчётности — через оператора ЭДО. Подключаясь к сервису для сдачи отчётности, вы получаете вшитую в него электронную подпись и всё необходимое ПО. Специалист настраивает ваш рабочий компьютер — вам не придётся устанавливать программы самостоятельно. В сервисе вы отправляете отчёты в налоговую и видите, на каком этапе находятся документы.
Что сдают в ФНС
ИП и организации сдают в ФНС налоговую и бухгалтерскую отчётность.
С помощью налоговой отчётности организации и ИП сообщают в ФНС о своих доходах, расходах, налоговых льготах и основных источниках получения прибыли. Это нужно для расчёта суммы обязательных налогов и сборов на следующий год.
Существует два вида налоговой отчётности:
- налоговая декларация;
- налоговый расчёт авансового платежа.
Бухгалтерская отчётность — это сведения об имуществе и финансах организации, а также конечных результатах её хозяйственной деятельности в отчётном периоде.
Кроме того, работодатели отчитываются в налоговую за работников. Они представляют:
- среднесписочную численность работников;
- справку по форме 2-НДФЛ;
- расчёт по форме 6-НДФЛ;
- расчёт по страховым взносам.
Комментарий нашего эксперта
Важно: с 2021 года отчёт СЧР отменяется. Информация о численности сотрудников будут включать в расчёт по страховым взносам.