Оборотно-сальдовая ведомость: что это такое и как составить
Оборотно-сальдовая ведомость – таблица, в которой содержатся сведения о состоянии счетов бухгалтерского учета. В соответствии с действующим законодательством, ОСВ – ведомость – регистр бухучета, в котором накапливается информация из первичной документации.
Порядок составления оборотно-сальдовой ведомости нормативно не регламентирован.
Особенности ОСВ
Оборотно-сальдовая ведомость составляется за определенный промежуток времени – месяц, квартал или год – и включает в себя такие показатели, как:
- Счета бухгалтерского учета, по которым за указанный период времени были движения денежных средств.
- Сальдо на начало отчетного периода – дебет/кредит.
- Обороты за указанный период времени.
- Сальдо на конец отчетного периода.
ОСВ составляется для того, чтобы проверить правильность отражения остатков, провести тщательный анализ деятельности предприятия, а также своевременно определить ошибки, которые могли быть допущены при ведении бухгалтерского учета.
Оборотно-сальдовая ведомость используется при заполнении и проверке бухгалтерского баланса компании, составлении отчета о финансовых результатах деятельности.
В случае, если при составлении ведомости у бухгалтера нет данных для заполнения какой-либо графы, в строке в обязательном порядке ставится прочерк.
Следует обратить внимание, что бухгалтерская отчетность формируется строго в соответствии с данными, которые содержатся в оборотно-сальдовой ведомости с развернутым сальдо. Дебетовые/кредитовые сальдо по счета учета показываются отдельно.
Оборотно-сальдовая ведомость может использоваться только при заполнении упрощенного баланса и финансовых отчетов. При составлении обыкновенной бухгалтерской отчетности может потребоваться детализация, которой нет в ОСВ.
Виды бухгалтерских счетов
Счета бухгалтерского учета могут быть:
Это счета, на которых хранятся активы предприятия, увеличение которых отображается в графе Дебет, а уменьшение – в графе Кредит.
Пассивными
Они необходимы для того, чтобы отразить источники финансирования компании. Увеличение количества объектов отражается по кредиту, а их уменьшение – по дебету.
Активно-пассивными
Такие счет отражают и активы, и пассивы – расчеты с поставщиками, покупателями и заказчиками. Они отражают дебиторскую и кредиторскую задолженности.
Виды оборотно-сальдовых ведомостей
Стандартной формы оборотно-сальдовой ведомости нет: она не установлена на законодательном уровне, а потому каждая организация вправе выбрать любую удобную форму самостоятельно. Для фиксации удобного варианта ведомости можно закрепить ее в виде приложения при составлении учетной политики предприятия.
При составлении бухгалтерской документации следует помнить о том, что оборотно-сальдовая ведомость – это регистр бухгалтерского учета, в котором в обязательном порядке должны содержаться такие реквизиты, как:
- Наименование; оборотно-сальдовая ведомость.
- Наименование предприятия, в котором составляется бухгалтерский документ.
- Период, за который отображаются данные в ОСВ.
- Систематическая группировка объектов, которые вошли в бухгалтерский учет.
- Величина денежного измерения объектов бухучета.
- Перечень должностных лиц, которые несут ответственность за ведение и составление ведомости.
- Подпись каждого из ответственных, их фамилии и инициалы.
Как показывает практика, предприятия используют стандартную форму оборотно-сальдовой ведомости, которую каждый оптимизирует в соответствии с особенностями ведения бухгалтерского учета компании.
Правила составления оборотно-сальдовой ведомости
В случае, когда бухгалтерский учет предприятия осуществляется с помощью специализированного программного обеспечения, у специалиста не возникает сложностей. Достаточно просто найти вкладку Отчеты и выбрать среди предложенного списка Оборотно-сальдовую ведомость, указать нужный временной промежуток: документ будет сформирован в автоматическом режиме.
При составлении оборотно-сальдовой ведомости вручную специалисту необходимо придерживаться ряда простых правил:
- Сальдо по счетам на начало отчетного периода содержится в ведомости за предыдущий промежуток времени.
- В ОСВ должны быть указаны дебетовые и кредитовые обороты по всем счетам предприятия.
- Путем математических расчетов необходимо высчитать сальдо на конец отчетного периода и указать его в ведомости по всем счетам. Данные в ведомости и в бухгалтерском учете должны совпадать.
Убедиться в том, что ведомость составлена правильно, просто: по результатам должны совпадать итоговые сальдо по дебету/кредиту на начало отчетного периода, обороты по всем счетам, итоговые сальдо на конец отчетного периода.
При составлении оборотно-сальдовой ведомости в обязательном порядке необходимо указать наименование компании, название документа, а также период, информация за который содержится в оборотно-сальдовой ведомости. В таблице отражаются достоверные данные о состоянии счетов, предварительно рассчитанные и проверенные.
Сотрудник, ответственный за составление отчетной документации, должен ее заверить подписью.
Обортно-сальдовая ведомость может быть составлена как вручную на бумаге, так и в виде электронного документа, заверенного электронной подписью специалиста.
Следует обратить внимание, что нормативными актами запрещено вносить в ведомость исправления в случае, если при заполнении были допущены ошибки: корректировать документ могут только уполномоченные лица, несущие ответственность за составление оборотно-сальдовой ведомости.
Срок хранения оборотно-сальдовых ведомостей составляет 5 лет с момента составления документа.
Пример: оборотно-сальдовая ведомость по счету:
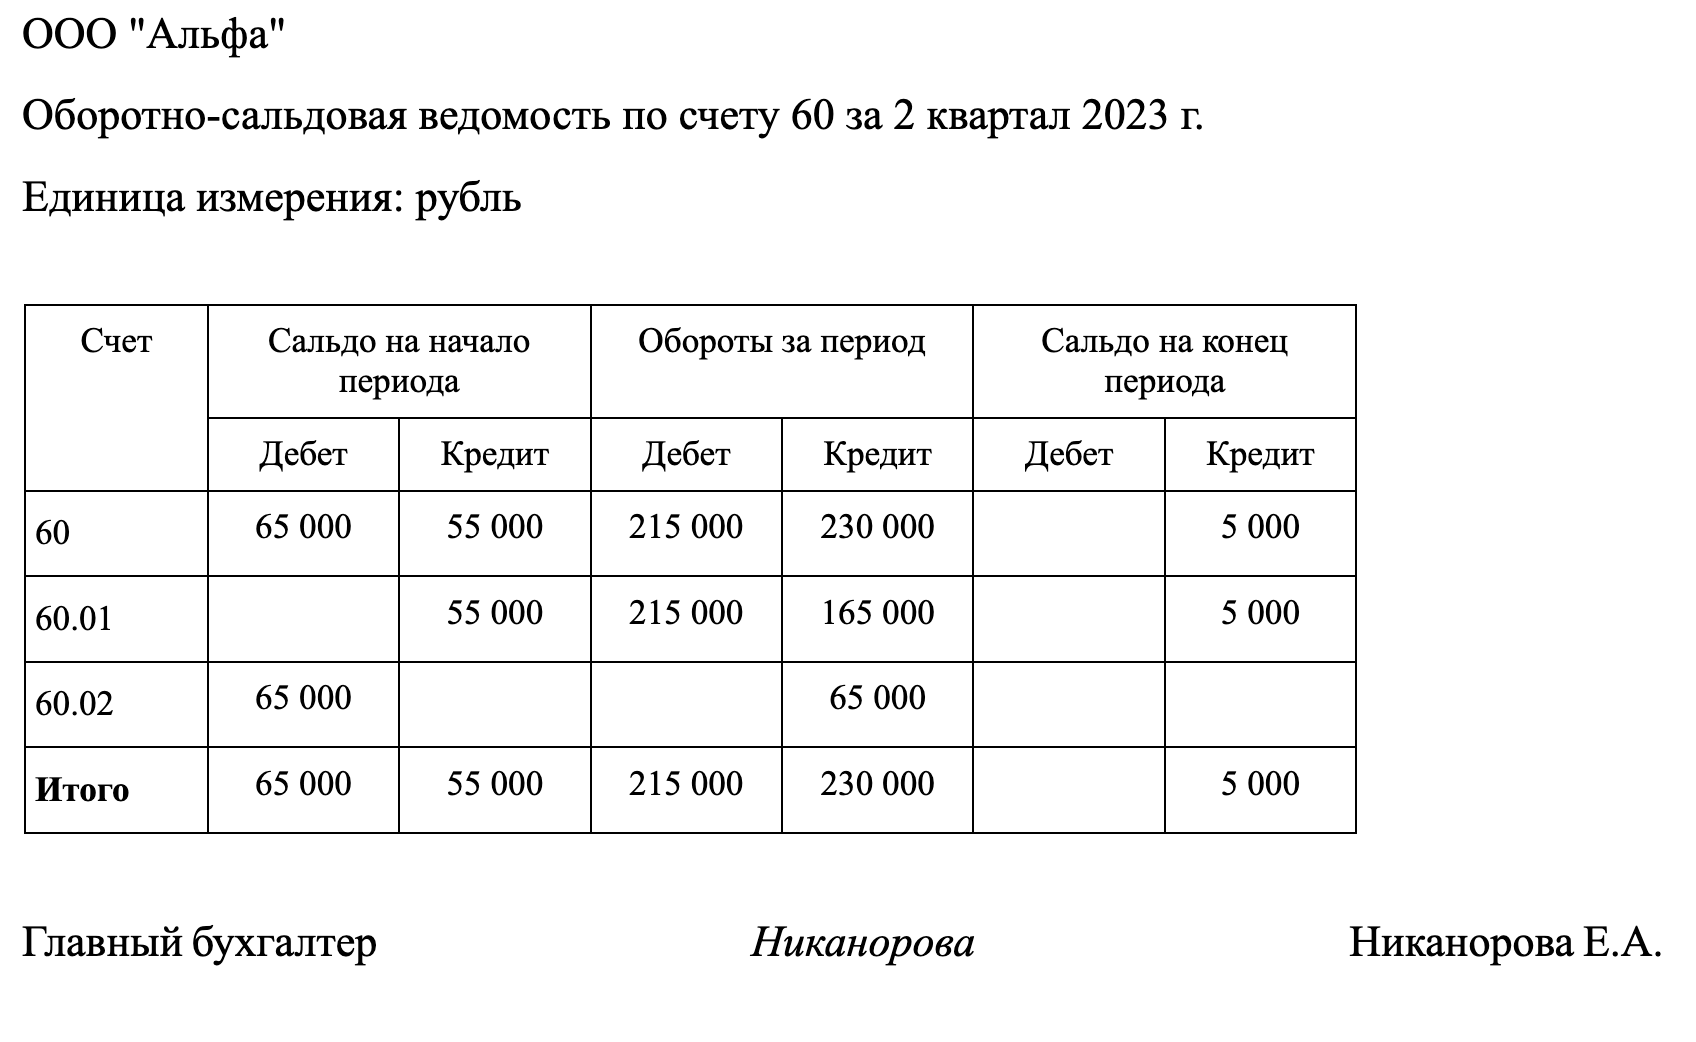
Примеры оборотно-сальдовых ведомостей есть в Консультант Плюс
ОСВ по счету 60
На счете 60 учитывают расчеты с поставщиками. Счет активно-пассивный, поэтому остатки по нему могут быть как кредитовые, так и дебетовые. Кредитовый остаток по счету 60 означает, что организация должна поставщику оплатить поставку. Дебетовый остаток по счету 60 означает, что вы перечислили поставщику аванс, а он не отгрузил товары или материалы в счет аванса (дебиторская задолженность поставщика). Авансы учитывают на отдельном субсчете.
Как правило, по счету 60 выводится развернутое сальдо, особенно при наличии сумм предварительной оплаты и авансов, выданных по данному счету. Это связано с тем, что в бухгалтерской отчетности не допускается зачет между статьями активов и пассивов, статьями прибылей и убытков, кроме случаев, когда такой зачет предусмотрен соответствующими положениями по бухгалтерскому учету, то есть зачет между дебетовым и кредитовым остатками по счету 60 делать нельзя (п. 34 ПБУ 4/99).
Пример:
На 1 января кредитовый остаток по субсчету 60-1 составил 120 000 руб. Это стоимость неоплаченной поставки товаров. Также у организации есть дебетовый остаток – 50 000 руб. Это сумма перечисленного аванса, в счет которого не было поставок, она учтена на субсчете 60-2, открытом к счету 60.
В январе организация перечислила поставщику 80 000 руб. Также поставщик отгрузил товар в счет полученного аванса. Общая стоимость отгрузки составила 110 000 руб. Оставшаяся часть поставки в январе не оплачена. Поставщик не является плательщиком НДС.
В январе сделаны проводки:
Дебет 60-1 Кредит 51
- 80 000 руб. – перечислена часть задолженности поставщику;
Дебет 41 Кредит 60-1
- 110 000 руб. – отражена стоимость поставки товаров;
Дебет 60-1 Кредит 60-2
- 50 000 руб. – зачтен ранее уплаченный аванс в счет оплаты поставки.
Оборотно-сальдовая ведомость по синтетическому счету 60 в разрезе субсчетов за январь выглядит так:
| Счет | Сальдо на начало | Обороты за период | Сальдо на конец | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 60 | 50 000 | 120 000 | 130 000 | 160 000 | 100 000 | |
| 60-1 | 120 000 | 130 000 | 110 000 | 100 000 | ||
| 60-2 | 50 000 | 50 000 | ||||
Проверка оборотно-сальдовых ведомостей
Нередко возникают ситуации, когда при проведении камеральной проверки на предприятии представители налоговой инспекции запрашивают у бухгалтера или руководителя предприятия оборотно-сальдовые ведомости за определенный промежуток времени.
Налоговым кодексом запрет на проверку такой документации не установлен; вместе с тем нет регламента, определяющего правила контроля ОСВ.
Налоговая служба вправе запросить у предприятия оборотно-сальдовые ведомости за отчетный период в том случае, если компания самостоятельно обратилась в ИФНС с заявлением о проведении налогового мониторинга. В такой ситуации действия налогового инспектора являются законными, что прописано в Приложении к Приказу ФНС и в налоговом кодексе Российской Федерации.
При ведении бухгалтерского учета на предприятии необходимо помнить о том, что оборотно-сальдовая ведомость – один из важных отчетных документов, в котором отражаются состояние счетов и движения финансовых средств предприятия. На основании ведомости формируется бухгалтерский баланс, финансовые и налоговые отчеты.
Ввиду того, что ОСВ используется не всеми предприятиями, то при введении ведомости в документооборот необходимо утвердить данное решение в учетной политике компании.
ОСВ по счету 60: как читать
Счет 60 используют все предприятия. Его предназначение – отражение информации о состоянии расчетов с поставщиками и подрядчиками. Счет является активно-пассивным. Правильность отражения операций поможет проверить оборотно-сальдовая ведомость по счету 60. Сложность ведения учета на 60 счете заключается в использовании активного субсчета при формировании базы данных о произведенных авансовых платежах и оплатах и пассивного субсчета при создании проводок по полученной продукции. Рассмотрим, как читать ОСВ по счету 60, более подробно.
- ОСВ по счету 60: как читать?
- Составление ОСВ по счету 60 на примере
- Итоги
ОСВ по счету 60: как читать?
Оборотно-сальдовая ведомость выступает в роли отчета о состоянии расчетов с поставщиками. Наличие в ней сумм с минусом свидетельствует о неправильно внесенных данных. Учет по счету 60 должен вестись в разрезе субсчетов и контрагентов, при работе с поставщиком по нескольким договорам детализация аналитики углубляется до уровня соглашений между предприятиями.
Кредитовое сальдо по счету 60 может быть сформировано проводками:
- Дт 08 – Кт 60, если принимаются к учету счета по приобретенным внеоборотным активам.
- Дт 10, 41 – Кт 60 в случаях оприходования материалов или товаров.
- Дт 20, 25, 26, 44 и т.д. – Кт 60 при отражении стоимости произведенных работ или оказанных услуг подрядчиками.
- Дт 50, 51, 52 – Кт 60 – поставщик вернул деньги.
Кредитовое сальдо по счету 60 свидетельствует о наличии задолженности предприятия за уже оприходованные товары или оказанные и признанные услуги. В аналитическом учете остаток будет сформирован по субсчету 60.01.
Дебетовые обороты заполняются на основе проводок:
- Дт 60 – Кт 50, 51, 52, 55 при погашении задолженности или ее части перед поставщиком.
- Дт 60 – Кт 62, если произошел зачет встречных требований.
- Дт 60 – Кт 66 – корреспонденция встречается в случаях, когда статус долга перед поставщиком приобретает новую форму – краткосрочного займа.
Дебетовое сальдо по счету 60 свидетельствует о наличии дебиторской задолженности. То есть предприятие заключило договор с поставщиком (по услугам – с подрядчиком) и произвело предоплату – частичную или полную. До тех пор, пока товарная продукция вместе с подтверждающими документами не будет получена предприятием, сальдо сохранится на счете.
ОСВ по счету 60 – как читать итоги? Остатки необходимо просматривать в развернутом виде – в разрезе контрагентов и договоров. Такой подход позволит своевременно выяснить, за что еще не перечислены средства, какие поставщики задерживают отгрузку товаров. Это облегчает сверку с контрагентами и помогает избежать неустоек.
Образец оформления ОСВ по счету 60 в разрезе субсчетов есть в Типовой ситуации от «КонсультантПлюс». Здесь же описаны правила оформления бухгалтерских регистров. Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ бесплатно.
Составление ОСВ по счету 60 на примере
Итоги
Оборотно-сальдовая ведомость 60 счета — бухгалтерский регистр, содержащий сведения о данных первичных документах по расчетам с поставщиками. Бухгалтерские программы позволяют распечатывать ОСВ по 60 счету со всеми реквизитами. Такие ОСВ подходят для их сдачи в ФНС по требованию.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Особенности оборотно-сальдовой ведомости по счету 60

Оборотно-сальдовая ведомость по счету 60 (далее — ОСВ) представляет собой свод данных по хозяйственным операциям, которые проводятся с использованием этого счета. Особенности формирования ОСВ связаны с тем, что счет 60 является активно-пассивным. Приведем образец такой ведомости и расскажем о ее заполнении.
Вам помогут документы и бланки:
- Описание счета 60
- Формирование ведомости: правила
- Формирование ведомости: пример
- ОСВ и показатели баланса
- Итоги
Описание счета 60
Счет 60 активно-пассивный, поэтому у него может быть как кредитовое, так и дебетовое сальдо.
ВАЖНО! Сальдо нужно отражать развернуто, так как дебетовое сальдо счета 60 — это выплаченная предоплата, а кредитовое — задолженность перед поставщиком за полученные, но не оплаченные материальные ценности, работы, услуги.
Аналитический учет по этому счету удобно вести как в разрезе субсчетов, так и по каждому поставщику. Многие бухгалтерские программы позволяют поддерживать такую аналитику. В результате формируются обороты в целом по счету, по субсчетам счета, а при необходимости всегда можно сформировать ОСВ отдельно по каждому поставщику. Последний отчет может служить основой для составления акта сверки расчетов с контрагентом.
Формирование ведомости: правила
В ОСВ должны быть отражены абсолютно все документы по закупке, а также все документы по расчетам:
- Кредитовый оборот. В кредите отражаются все операции, связанные с закупкой материальных ценностей, работ, услуг, оборудования, основных средств. Все документы, выставленные поставщиками и подрядчиками: товарные накладные, акты выполненных работ, счета-фактуры — должны найти отражение в кредите счета 60. Так формируется кредиторская задолженность организации. Если при закупке материалов организация не использует счет 15, то в кредите счета 60 отражаются и неотфактурованные поставки. Здесь же показывается возврат предоплаты от поставщика по неосуществленной им поставке.
О том, как должен быть заполнен акт выполненных работ, подробно рассказано здесь.
- Дебетовый оборот. По нему проходят все операции, связанные с оплатой поставщику. Это и погашение задолженности компании, отраженной в кредите счета 60, и операции предоплаты. По дебету должны быть отражены все платежные поручения и кассовые документы, на основании которых производилась оплата. Сюда же попадают данные по операциям взаимозачета и возврату товара поставщику.
Об ограничениях, существующих для наличных расчетов между юрлицами, читайте в материале «Какой предельный размер расчетов наличными между юридическими лицами?».
Формирование ведомости: пример
Приступаем к составлению ОСВ. Как уже говорилось выше, сальдо в ведомости должно быть развернутое. С этим связаны определенные тонкости при формировании ведомости.
Организация А заключила договор с организацией Б на выполнение работ и перечислила ей предоплату в размере 12 000 руб. (в том числе НДС 2 000 руб.) в октябре. В ноябре организация Б выполнила предусмотренный договором объем работ. Организации подписали акт выполненных работ на сумму 12 000 руб. (в том числе НДС 2 000 руб.), на основании которого организация Б выставила счет-фактуру в адрес организации А.
Проводки в бухгалтерском учете организации А:
Перечислена предоплата организации Б по договору
68 «Расчеты по НДС»
76 «Расчеты по НДС с авансов выданных»
Принят к вычету НДС с уплаченного аванса
Счет-фактура на аванс от поставщика
60 «Расчеты за выполненные работы»
Отражена в учете стоимость выполненных работ без НДС
Акт выполненных работ
60 «Расчеты за выполненные работы»
Счет-фактура на работы
60 «Расчеты за выполненные работы»
Зачтена предоплата по договору
76 «Расчеты по НДС с авансов выданных»
68 «Расчеты по НДС»
Восстановлен НДС, принятый к вычету с аванса
Запись книги продаж
68 «Расчеты по НДС»
Принят к вычету НДС по выполненным работам
Запись книги покупок
Как правило, авансы учитываются на сч. 60 субсчет 02, а остальные взаиморасчеты по субсчету 01.
Образец оформления ОСВ по счету 60 в разрезе субсчетов см. в типовой ситуации от КонсультантПлюс. Здесь же описаны правила оформления бухгалтерских регистров. Если у вас нет доступа к системе К+, получите пробный онлайн-доступ бесплатно.
ОСВ за ноябрь по счету 60 «Авансы»
Сальдо на начало
Обороты за период
Сальдо на конец
Оборот по дебету
Оборот по кредиту
ОСВ за ноябрь по счету 60 «Расчеты за выполненные работы»
Сальдо на начало
Обороты за период
Сальдо на конец
Оборот по дебету
Оборот по кредиту
ОСВ за ноябрь по счету 60 (синтетический)
Сальдо на начало
Обороты за период
Сальдо на конец
Оборот по дебету
Оборот по кредиту
Если не были сделаны проводки между субсчетами счета 60, то ОСВ будет выглядеть следующим образом:
ОСВ за ноябрь по счету 60 «Авансы»
Сальдо на начало
Обороты за период
Сальдо на конец
Оборот по дебету
Оборот по кредиту
ОСВ за ноябрь по счету 60 «Расчеты за выполненные работы»
Сальдо на начало
Обороты за период
Сальдо на конец
Оборот по дебету
Оборот по кредиту
ОСВ за ноябрь по счету 60 (синтетический)
Сальдо на начало
Обороты за период
Сальдо на конец
Оборот по дебету
Оборот по кредиту
ОСВ и показатели баланса
В бухотчетности дебетовое сальдо счета 60 относится в актив баланса (в состав дебиторской задолженности), а кредитовое сальдо — в пассив баланса (в состав кредиторской задолженности). Об этом прямо сказано в п. 73 приказа Минфина России от 29.07.1998 № 34н.
Как видно из примера, если не выполнять проводки между субсчетами, то сальдо счета 60 будет завышено и по дебету, и по кредиту. А это в свою очередь приведет к искажению строк баланса.
О том, данные по каким еще счетам участвуют в формировании дебиторской и кредиторской задолженностей, читайте в статье «Как происходят расчеты с дебиторами и кредиторами?».
Пример заполнения бухгалтерского баланса на основании данных оборотно-сальдовой ведомости на 31 декабря приведен в системе КонсультантПлюс. Получите пробный доступ к системе бесплатно и переходите к примеру.
Итоги
Смысл такого регистра бухгалтерского учета, как ОСВ, достаточно прост: эта ведомость показывает сальдо на начало периода, все обороты за период, сальдо на конец периода. Сальдо счета 60 должно быть развернутым, поскольку оно влияет на показатели строки баланса: дебетовое — на величину дебиторской задолженности, а кредитовое — на величину кредиторской задолженности.
Когда организация работает с поставщиками по принципу «сначала деньги — потом стулья», то предоплату нужно отражать на отдельном субсчете. А после того как в учете будут проведены выполненные поставщиком обязательства, необходимо сделать проводки внутри счета. Эти обороты также нужно отразить в ОСВ. Тогда сальдо счета будет достоверным и в соответствующие строки баланса попадет правильная информация.
Как читать ОСВ
Привет всем читателям моего блога!
Оборотно-сальдовая ведомость по всем счетам — это стандартный отчет из бухгалтерской программы, который представляет из себя у н и к а л ь н ы й регистр, потому что из него можно узнать всё о финансовом положении и деятельности компании.
До начала просмотра этого видео, можно попытаться самостоятельно РЕШИТЬ ДВЕ ЗАДАЧИ (обе задачи будут разобраны в видео):
С любовью,
Елена Позднякова
Оглавление:
Друзья! Приглашаю изучить ОСНОВЫ БУХУЧЕТА с автором этого проекта!
Онлайн-курс от Елены Поздняковой «ОСНОВЫ БУХУЧЕТА И НАЛОГООБЛОЖЕНИЯ»
Узнать больше
Ошибки в ОСВ
Баланс из ОСВ
Отчет о доходах и расходах
Что такое ОСВ. Основные термины. Теория.
Самое первое понятие, с которого мы сегодня начнем — это СЧЕТ.
Счет — это регистр бухгалтерского учета, предназначенный для учета однородных объектов в денежном выражении.
Например, на счете 01 учитываются основные средства, на счете 51 — деньги на расчетном счете, а на счете 99 — прибыль или убыток текущего года.
Полный перечень счетов утвержден на законодательном уровне и содержится в Плане счетов (утв. приказом Минфина РФ от 31.10.00 №94н).
Обратите внимание, что мы работаем с планом счетов РФ для коммерческих организаций (для справки: у бюджетников и банков другие планы счетов).
К счетам могут открываться субсчета — дополнительные счета более низкого уровня, а к субсчетам могут быть открыты суб СУБ счета — это дополнительные счета еще более низкого уровня.
Номер счета первого уровня состоит из двух знаков: например, 90 «Продажи».
Номер субсчета записывается после номера основного счета: например: 90.01 «Выручка» или 90.01.1 «Выручка по деятельности с основной системой налогообложения».
Если к счету открыты субсчета, то все бухгалтерские операции проводятся только в рамках субсчетов самого низкого уровня (счет первого уровня нельзя выбрать в бухгалтерских проводках), а отчеты можно смотреть как по счету первого уровня, так и по субсчетам.
Пример структуры счета 90 «Продажи»
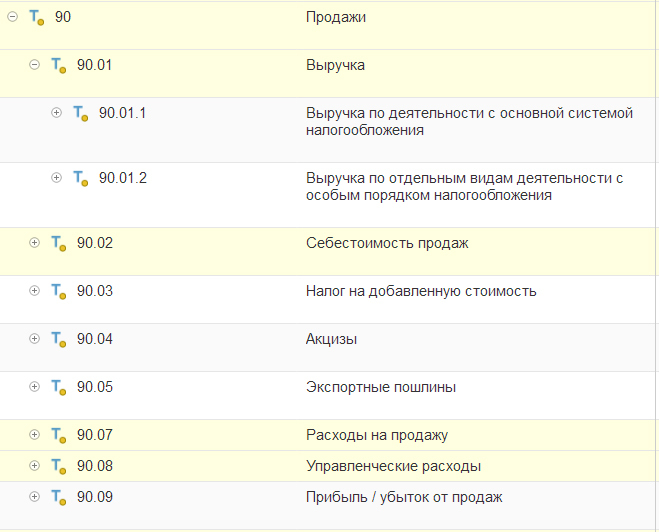
Выручку можно отразить только по субсубсчету 90.01.1.
А смотреть отчеты можно как по счету 90, так и по субсчетам 90.01, 90.01.1 и т.д.
Со счетами разобрались, и теперь, наконец-то переходим к понятию «Оборотно-сальдовая ведомость».
Оборотно-сальдовая ведомость по всем счетам — это бухгалтерский регистр, который содержит сводные данные ПО ВСЕМ СЧЕТАМ: остатки на начало, обороты и остатки на конец.
Синонимы: ОСВ, оборотка.
Вот пример ОСВ:
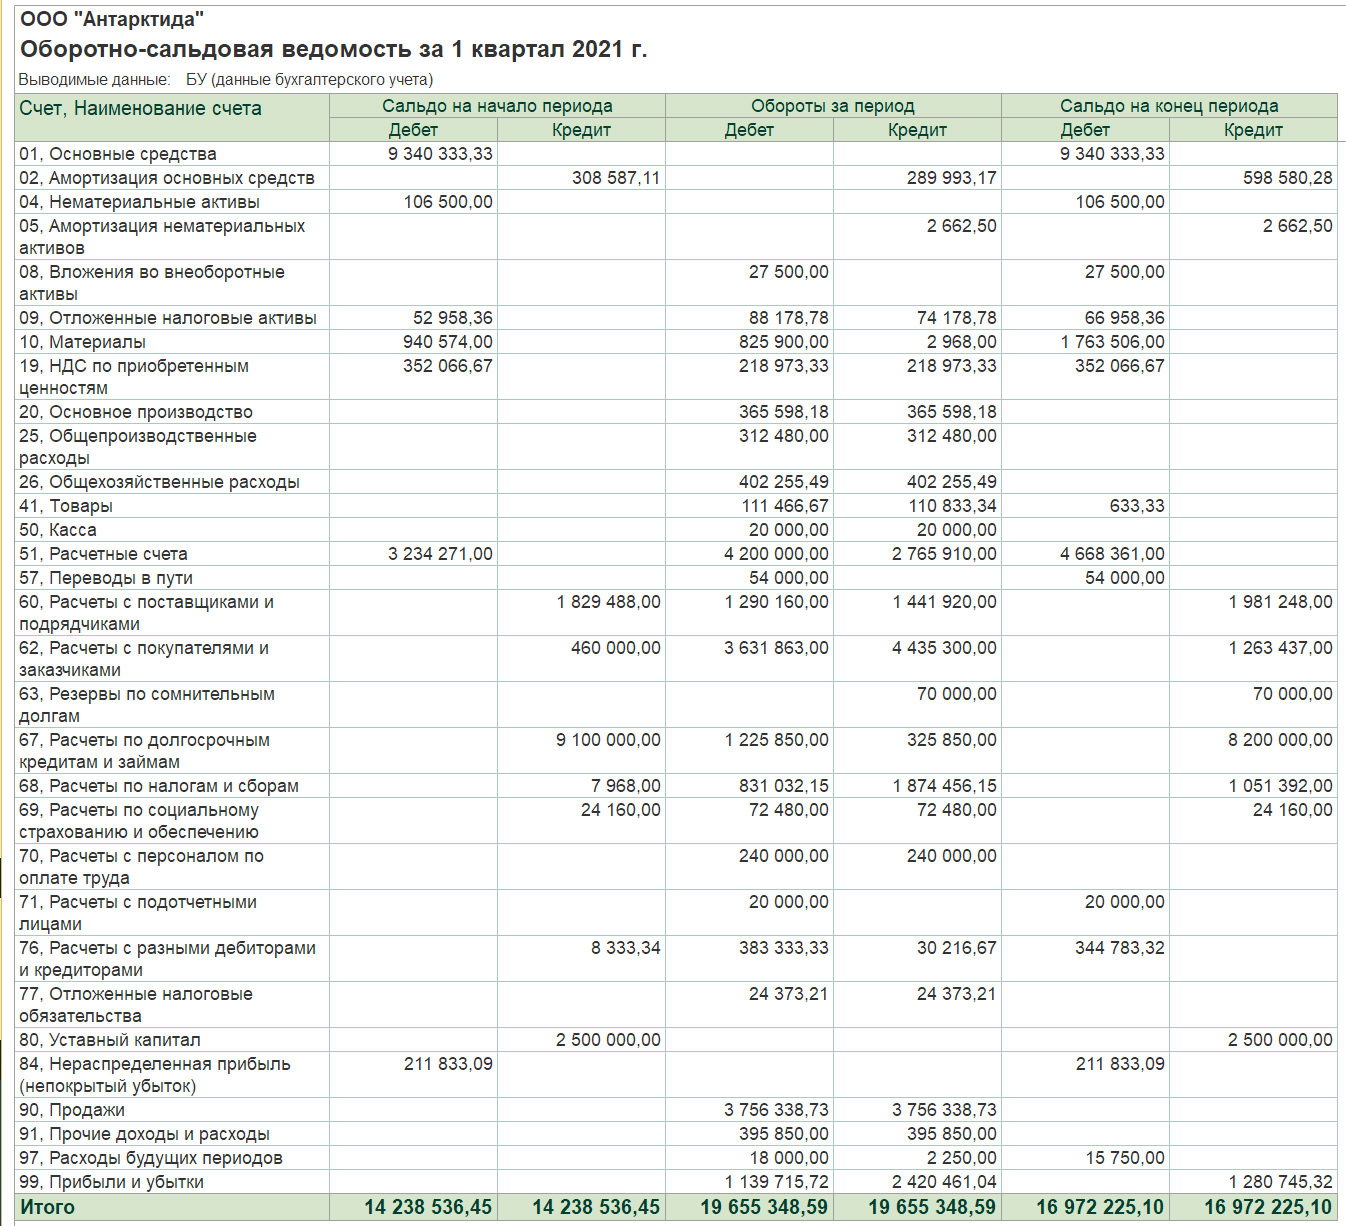
- остатки на начало,
- обороты
- и остатки на конец.
*Для тех, кто не в курсе, что такое ДЕБЕТ И КРЕДИТ, ниже мы эти понятия разберём (и причину равенства итогов тоже разберем).
Отчет «Оборотно сальдовая ведомость» является главным рабочим документом главного бухгалтера. Большинство главбухов, утром, начиная свой рабочий день, формируют ОСВ и всю дальнейшую работу в течение дня ведут из нее.
ОСВ дает возможность сразу охватить взглядом все счета и видеть положение дел в компании.
Кроме того, из ОСВ удобно переходить к любым другим бухгалтерским отчетам.
Двойной клик мышкой по любой строчке ОСВ вызывает меню для перехода:
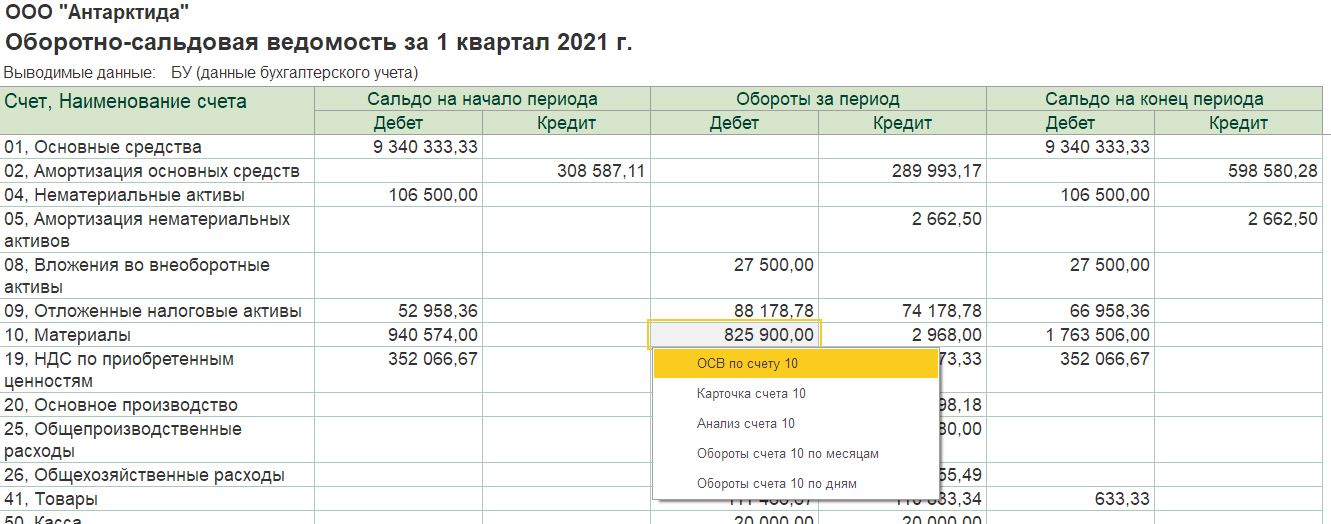
Как видите, из ОСВ можно перейти: в ОСВ по выбранному счету, в карточку выбранного счета, в анализ выбранного счета или в отчет обороты счета.
Значения основных терминов:
Сальдо означает ОСТАТОК (термин пришел из итальянского).
Дебет и Кредит — это левая и правая стороны любого бухгалтерского регистра.
Дебет и кредит есть в операции, в карточке счета, в анализе счета и в любых других регистрах. В оборотно-сальдовой ведомости мы встречаем ДЕБЕТ и КРЕДИТ три раза: в остатках на начало, в оборотах и в остатках на конец.
Примеры ДЕБЕТА и КРЕДИТА в различных бухгалтерских регистрах:
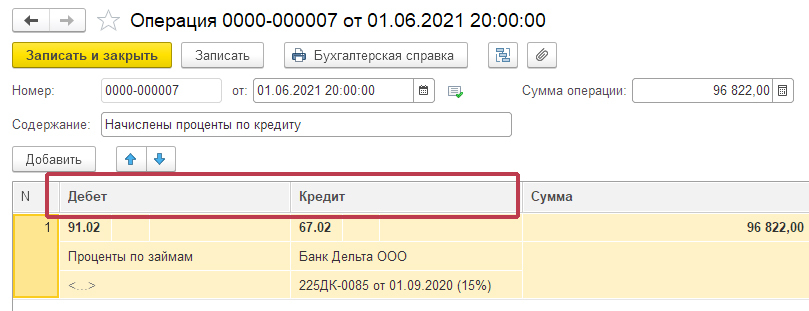
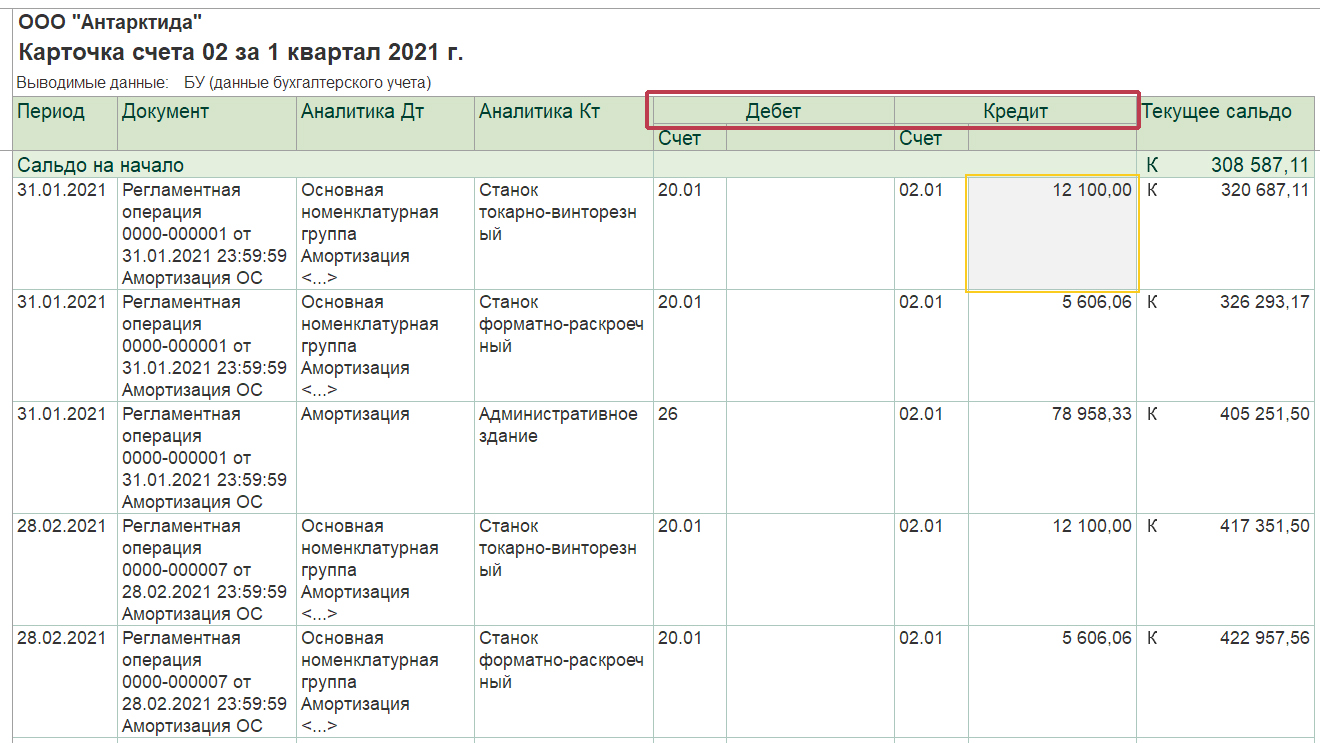
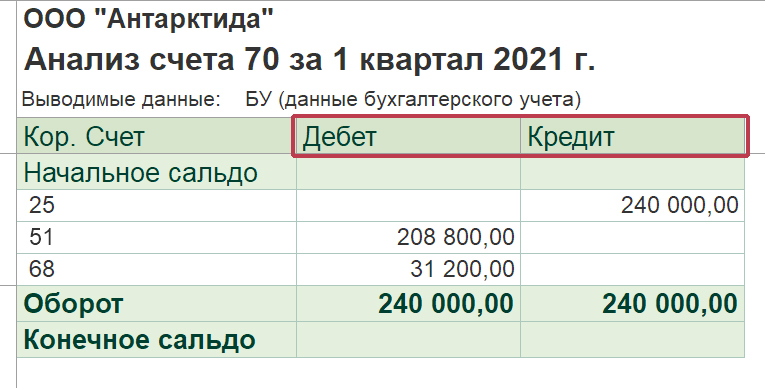
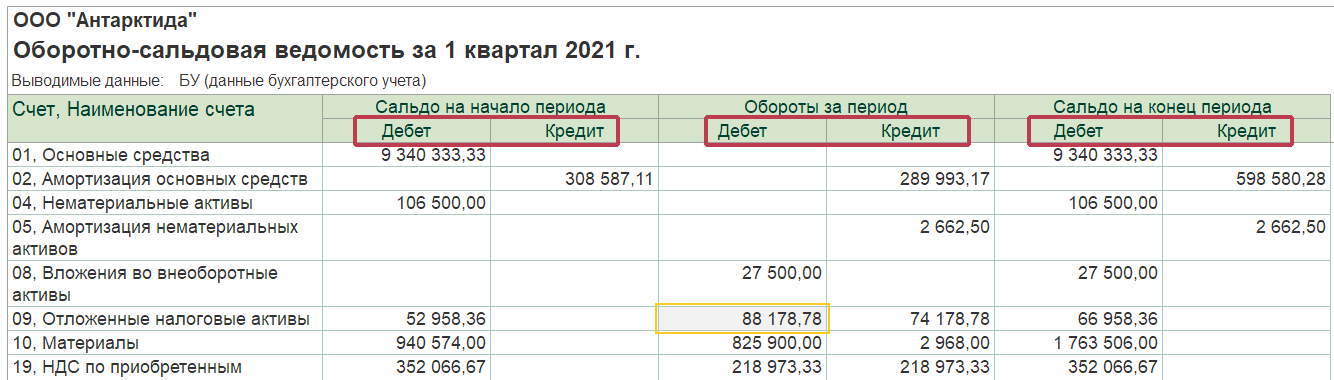
Запомните, что ДЕБЕТ — всегда слева, а КРЕДИТ — всегда справа. Это просто стороны.
Параллельно с терминами ДЕБЕТ и КРЕДИТ, в бухучете часто используются такие сокращения: Дт и Кт, или еще короче: Д и К.
Следующие два термина: АКТИВ И ПАССИВ — очень похожи на ДЕБЕТ и КРЕДИТ, даже можно сказать, что актив и пассив — это частный случай дебета и кредита.
Актив и Пассив — это левая и правая стороны бухгалтерского баланса.
(то есть, то же самое, что ДЕБЕТ и КРЕДИТ, но применительно только к одному регистру — БУХГАЛТЕРСКОМУ БАЛАНСУ).
Кроме того, понятия АКТИВ И ПАССИВ несут в себе еще и смысловую нагрузку:
Актив — это имущество предприятия.
Пассив — это источники, за счет которых сформировано данное имущество.
Давайте еще раз сфокусируем свое внимание на том, чем отличаются понятия АКТИВ И ПАССИВ от понятий ДЕБЕТ И КРЕДИТ:
ДЕБЕТ и КРЕДИТ — это левая и правая стороны любого бухгалтерского регистра. С помощью дебета и кредита показывают как остатки, так и обороты.
Никакой смысловой нагрузки, кроме «лево» и «право» понятия дебет и кредит не несут.
АКТИВ и ПАССИВ — это левая и правая стороны только одного бухгалтерского регистра: бухгалтерского баланса. С помощью актива и пассива показывают только остатки.
Кроме «лево» и «право» понятия актив и пассив несут в себе дополнительную смысловую нагрузку: актив — это имущество, а пассив — это источники, за счет которых данное имущество сформировано.
Все счета бухгалтерского учета тесно связаны с понятиями АКТИВ и ПАССИВ. Счета бывают либо активными, либо пассивными.
АКТИВНЫЙ СЧЕТ — это счет, предназначенный для учета ИМУЩЕСТВА.
Например: основные средства (01), материалы (10), деньги (51), дебиторская задолженность покупателей (62.01).
Самый простой критерий чтобы определить, является ли объект учета имуществом, задать вопрос: «Можно ли это объект продать?»
Если да, и, в случае выбытия объекта, компания получит за него деньги — это имущество и оно учитывается на активном счете.
Также принято говорить, что имущество — это активы.
Схема активного счета:
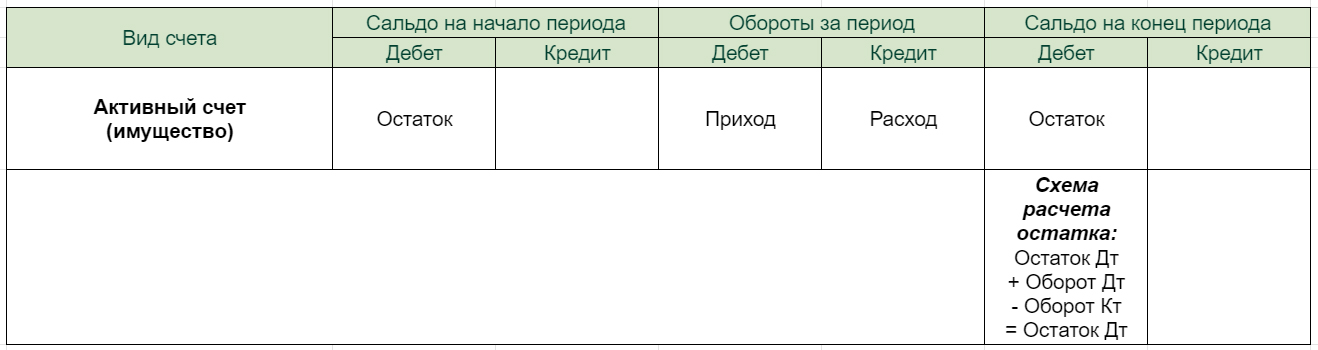
Остаток имущества на начало отражается по дебету, приход имущества — по дебету, расход — по кредиту.
Схема расчета остатка:
Остаток по дебету на начало + оборот по дебету — оборот по кредиту = остаток на конец по дебету.
Пример активного счета — 51 «Расчетные счета»:
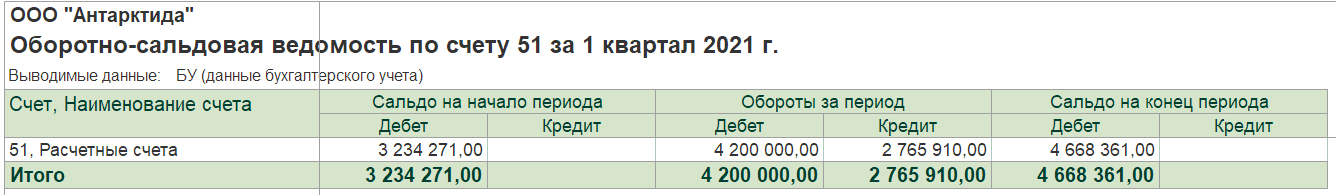
Остаток денег на расчетном счете отражается по дебету, приход — по дебету, расход — по кредиту.
ПАССИВНЫЙ СЧЕТ — это счет, предназначенный для учета ИСТОЧНИКОВ ФОРМИРОВАНИЯ ИМУЩЕСТВА.
Например: уставный капитал (80), прибыль текущего года (99), полученный кредит (66), кредиторская задолженность перед поставщиками (60.01), долг по налогам (68).
Источники имущества делятся на 2 вида: заемные и собственные.
Будем называть заемные источники — обязательствами, а собственные источники — собственным капиталом.
Самый простой критерий чтобы определить, является ли объект учета обязательством, задать вопрос: «Чтобы избавиться от этого объекта, предприятию потребуется ОТДАТЬ ДЕНЬГИ?»
Если да, и, в случае выбытия объекта, компания отдает деньги — это обязательство.
Размер собственного капитала можно определить расчетным путем: если продать всё имущество и погасить все обязательства, то останется сумма денежных средств, равная собственному капиталу.
Источники имущества (также принято говорить, что это пассивы) учитываются на пассивном счете.
Схема пассивного счета:
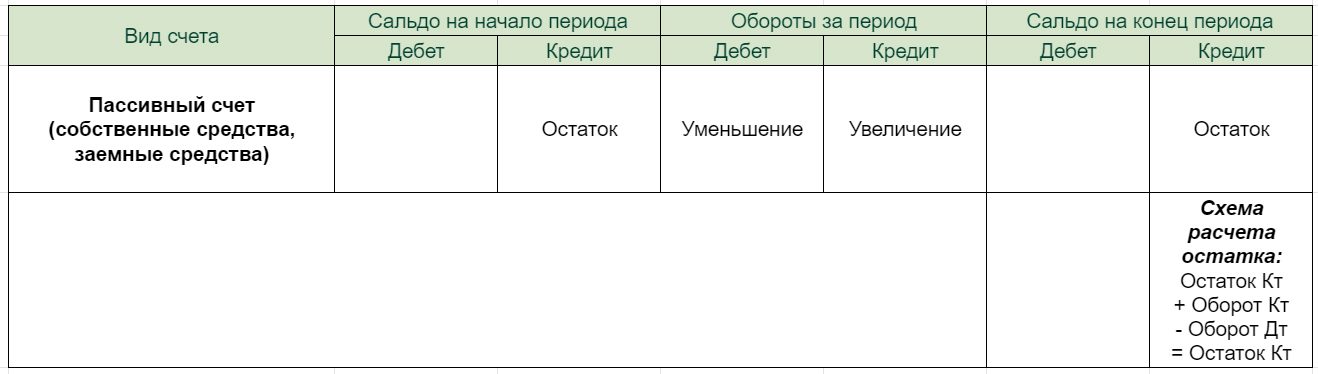
Остаток пассивов на начало отражается по кредиту, увеличение пассива — по кредиту, уменьшение пассива — по дебету.
Схема расчета остатка:
Остаток по кредиту на начало + оборот по кредиту — оборот по дебету = остаток на конец по кредиту.
Пример пассивного счета — «67 Расчеты по долгосрочным кредитам и займам»:
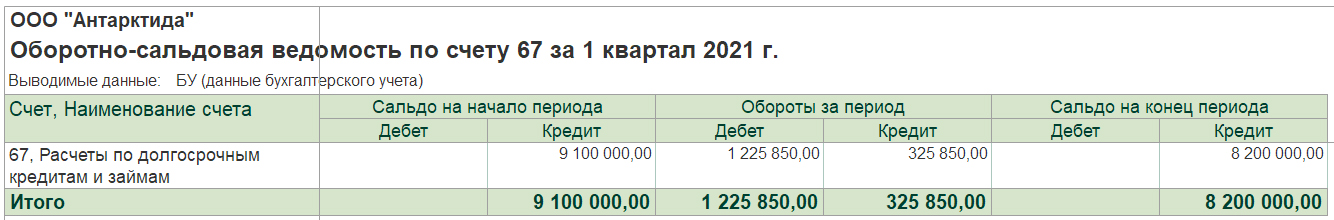
Остаток долга по кредИту отражается по крЕдиту, увеличение долга (начисление процентов) — по кредиту, погашение кредита и процентов — по дебету.
Главное отличие между активным и пассивным счетом, заключается в том, что они являются как бы зеркальным отражением друг друга:
У активного счета остаток всегда слева (по дебету), у пассивного счета остаток всегда справа (по кредиту),
у активного счета приход — по дебету, а расход по кредиту,
у пассивного счета все наоборот: увеличение — по кредиту, уменьшение по дебету.
Эта зеркальность как раз и является причиной того, что если взять все счета в совокупности, то ИТОГИ ОСТАТКОВ по дебету и по кредиту БУДУТ РАВНЫ МЕЖДУ СОБОЙ, и ИТОГИ ОБОРОТОВ по дебету и по кредиту тоже будут равны между собой.
Давайте рассмотрим математический смысл этой модели, почему так происходит. Кстати, мы с вами уже подошли к термину ДВОЙНАЯ ЗАПИСЬ,
и правило двойной записи звучит так:
Любая хозяйственная операция отражается по дебету одного счета и по кредиту другого, при этом равенство баланса всегда сохраняется.
Для простоты понимания двойной записи предлагаю временно очистить данное правило от специальных бухгалтерских терминов и заменить их на более понятные слова:
ДЕБЕТ И КРЕДИТ заменим на слова СЛЕВА и СПРАВА,
а термин БАЛАНС заменим на термин РАВЕНСТВО ИТОГОВ.
Теперь, без специальных терминов, правило двойной записи звучит так:
Любая хозяйственная операция отражается в двухсторонней таблице два раза. Одинаковая сумма повторяется: по одному счету — с левой стороны, по другому счету — с правой стороны, при этом равенство итогов всегда сохраняется.
Вот посмотрите в качестве примера на ОБОРОТНО-САЛЬДОВУЮ ВЕДОМОСТЬ за 30 января 2020 года.
Здесь отражена только одна операция:
Учредитель внес на расчетный счет 2,5 миллиона рублей.
Это первая операция, которая произошла в хозяйственной деятельности данной компании, поэтому никаких других остатков на начало и никаких других оборотов в оборотно-сальдовой ведомости нет.
По правилам двойной записи, эта операция должна пройти в двухсторонней таблице по двум счетам: по одному счету слева, по другому счету справа.
Смотрите:
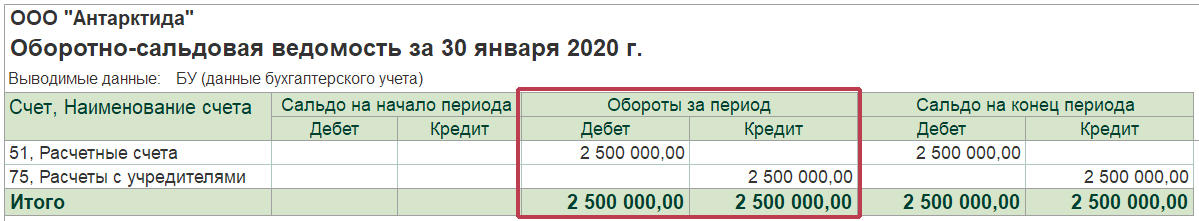
Имущество (а именно: ДЕНЬГИ) отражено на счете 51 «Расчетный счет», с левой стороны таблицы (по дебету, потому что счет 51 активный).
Долг перед учредителем отражен на счете 75 «Расчеты с учредителями» с правой стороны таблицы (по кредиту, потому что это пассив — источник, за счет которого получены деньги).
Метод двойной записи был реализован в средней таблице «Обороты за период» Слева прошла сумма 2,5 млн и справа прошла такая же сумма 2,5 млн.
Итоги правой и левой стороны таблицы «Обороты за период» равны.
Это простое равенство итогов — здесь нет никакого волшебства!
Да и как же не быть здесь равенству итогов, если мы ОДНУ И ТУ ЖЕ СУММУ провели слева и справа, а затем итоги суммировали.
Если мы любую операцию будем записывать и в левую, и в правую сторону таблицы: два раза в одинаковых суммах, то равенство итогов всегда будет сохраняться.
Это логично, исходя из такого выбранного метода записи операций.
Но только не подумайте, пожалуйста, что мы просто дублируем любую операцию 2 раза, и двойная запись — это просто двойной контроль за каждым событием. Нет!
В двойной записи есть более глубокий смысл, который заключается в том, что мы рассматриваем каждое событие с двух разных сторон.
С одной стороны, мы рассматриваем, как данное событие влияет на ИМУЩЕСТВО организации.
В этом примере у организации появилось имущество в виде денег в сумме 2,5 млн рублей.
С другой стороны мы рассматриваем это событие, как оно повлияло на источники, за счет которых сформировано имущество организации.
В данном примере у организации появился долг перед учредителем в сумме 2,5 млн рублей.
Получается, что деньги получены на расчетный счет за счет того, что возник долг перед учредителем.
А теперь мы с вами переходим к школьному курсу математики:
Тема «Верные равенства».
Если к обеим частям верного числового равенства прибавить одно и то же число, то получится снова верное числовое равенство.
Наше равенство сейчас выглядит так:
2 500 000 = 2 500 000
Мы уравняли имущество и источники, за счет которых оно образовано.
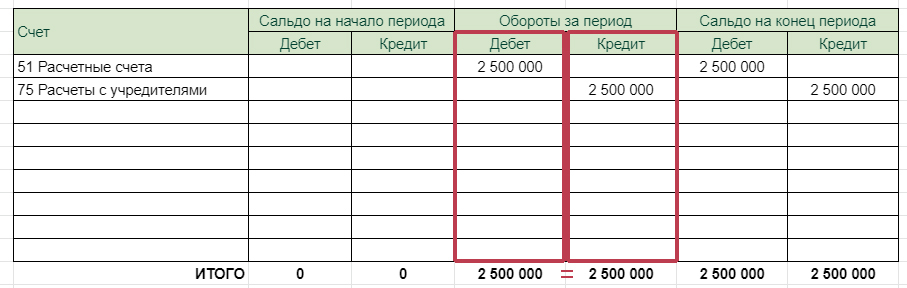
Перечень значений по колонке «Дебет» — это левая сторона равенства, перечень значений по колонке «Кредит» — это правая сторона равенства.
Пока в каждой колонке только одно значение, но мы можем теперь сколько угодно прибавлять пары одинаковых значений.
Почему значения идут парами? Потому что с одной стороны мы фиксируем изменения в имуществе, а с другой стороны — отвечаем на вопрос: за счет каких средств, своих или заемных, произошло это изменение. И таким образом, мы всегда получаем два одинаковых значения.
Рассмотрим операцию: Поступили товары от поставщика на сумму 100 рублей.
В актив идет имущество (счет 41, Товары) и сумма 100 рублей записывается СЛЕВА, в дебет.
Одновременно в пассив идет информация том, за чей счет поступило это имущество.
Имущество поступило за счет поставщика: счет 60, Расчеты с поставщиками, сумма 100 рублей записывается справа, в кредит.
Итоги ПО ДЕБЕТУ и ПО КРЕДИТУ после после проведения этой операции равны 2500100. Равенство итогов сохраняется: