Документы для подтверждения льготы по ндс
Подборка наиболее важных документов по запросу Документы для подтверждения льготы по ндс (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- НДС:
- 18210301000010000110
- 18210301000011000110
- 18210301000012100110
- 18210301000013000110
- 18210401000011000110
- Показать все
- НДС:
- 18210301000010000110
- 18210301000011000110
- 18210301000012100110
- 18210301000013000110
- 18210401000011000110
- Показать все
Формы документов
Судебная практика
Подборка судебных решений за 2022 год: Статья 150 «Ввоз товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, не подлежащий налогообложению (освобождаемый от налогообложения)» главы 21 «Налог на добавленную стоимость» НК РФ «Утверждение о том, что законодательством не установлен исчерпывающий перечень документов, которые необходимо предоставлять в качестве подтверждения права на льготу по уплате НДС, в связи с чем декларации о соответствии и сертификаты соответствия обоснованно представлены Обществом в качестве основания для предоставления льготы по уплате НДС, апелляционный суд признает противоречащим нормам налогового законодательства, а именно положениям статей 149, 150 НК РФ, согласно которым одним из условий освобождения ввозимых на территорию Российской Федерации медицинских изделий зарубежного производства от уплаты НДС является представление регистрационного удостоверения медицинского изделия, являющегося единственным документом, достоверно подтверждающим значение кода классификации продукции ввезенного товара для целей применения льгот. Возможность предоставления иных документов для целей применения льготы законодателем не предусмотрена.»
Подборка судебных решений за 2022 год: Статья 150 «Ввоз товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, не подлежащий налогообложению (освобождаемый от налогообложения)» главы 21 «Налог на добавленную стоимость» НК РФ
(Юридическая компания «TAXOLOGY») Таможенный орган отказал налогоплательщику в предоставлении предусмотренного п. 4.1 ст. 150 НК РФ освобождения от уплаты НДС при ввозе на территорию РФ культурных ценностей (предметов мебели и интерьера), поскольку представленное налогоплательщиком экспертное заключение нельзя рассматривать в качестве документа, подтверждающего право на применение льготы по уплате НДС. Суд признал отказ законным, указав, что заключение эксперта не содержит данных о том, сколько предметов из представленных на экспертизу осмотрел эксперт. Каких-либо иных доказательств отнесения ввезенных товаров к культурным ценностям налогоплательщик не представил.
Статьи, комментарии, ответы на вопросы
Готовое решение: Льготы по НДС
(КонсультантПлюс, 2023) Для подтверждения льготы по НДС можете представить электронный реестр документов по установленным форме и Формату. Сделайте это в течение пяти рабочих дней с момента получения требования инспекции. На основании этого реестра она выборочно истребует необходимые подтверждающие документы (п. 6 ст. 6.1, п. 6 ст. 88 НК РФ).
Нормативные акты
Постановление Пленума ВАС РФ от 30.05.2014 N 33
«О некоторых вопросах, возникающих у арбитражных судов при рассмотрении дел, связанных с взиманием налога на добавленную стоимость» 14. В силу пункта 6 статьи 88 НК РФ при проведении камеральной налоговой проверки налогоплательщики по требованию налоговых органов обязаны представлять документы, подтверждающие право на налоговые льготы в случае их использования.
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Льготы по НДС в 2022 году: кому положены и как подтвердить
Организации и ИП имеют право получить льготы по НДС: часть из них распространяется только на некоторые операции, а часть — на налогоплательщиков, которые соответствуют условиям. Разберемся, какие льготы нужно подтверждать по запросу налоговой и как это сделать.
В этой статье:
- Кто имеет право на льготы по НДС
- Как отразить не облагаемые операции в декларации
- Как подтвердить право на льготу для налоговой
- Как заполнить реестр подтверждающих документов
- Как подтвердить льготу по НДС — видеоинструкция
Контур.НДС+ проверяет ошибки в реквизитах, разногласия в суммах, контрольные соотношения и коды видов операций
Кто имеет право на льготы по НДС
К налоговым льготам относят преимущества, предоставляемые отдельным категориям налогоплательщиков (п. 1 ст. 56 НК РФ). При этом НК РФ не содержит исчерпывающий перечень операций по НДС, в котором перечислены все льготы.
Операции, которые освобождены от НДС, перечислены в ст. 149 НК РФ. Но не все из них можно считать льготами, ведь часть операций не облагается налогом у всех, например, выдача займа, пожертвования имущества на благотворительность, раздача рекламной продукции стоимостью до 100 рублей.
От льгот по НДС из п. 3 ст. 149 можно отказаться, если они невыгодны. Для этого нужно подать в налоговую заявление не позднее 1 числа квартала, с которого вы хотите начать платить НДС в общем порядке (п. 5 ст. 149 НК РФ)
Вот некоторые операции, которые освобождены от НДС у отдельных категорий налогоплательщиков:
- медицинские услуги — в медицинских организациях и у ИП, которые занимаются мед деятельностью;
- продажа готовой еды — в столовых больниц и образовательных учреждений;
- услуги в сфере образования — в некоммерческих образовательных организациях с лицензией;
- изготовление лекарств для медицинских целей — аптеки;
- банковские операции;
- страховая деятельность страховщиков;
- услуги общепита — в ресторанах, кафе, барах, буфетах и пр., а также кейтеринг.
Есть необлагаемые операции, которые не признаются объектом обложения НДС для всех налогоплательщиков. Они перечислены в п. 2 ст. 146 НК РФ. В том числе продажа земельных участков. Их тоже нельзя назвать льготами в полной мере.
- входящий НДС по облагаемым операциям можно принять к вычету;
- входящий НДС по необлагаемым операциям учитывается в составе стоимости товара, работы, услуги.
Как отразить не облагаемые операции в декларации
Операции, не облагаемые НДС, отражаются в разделе 7 декларации. Его нужно заполнить если в налоговом периоде были операции освобожденные от НДС или не признаваемые объектами налогообложения (п. 2 ст. 146, 149 НК РФ).
В графе 1 следует указать код операции из приложения 1 к Порядку заполнения, утвержденному приказом ФНС от 29.10.2014 № ММВ-7-3/558. Например, для услуг общественного питания в ресторане — код 1011214.
В графе 2 указывается стоимость реализованных товаров, которые не облагаются НДС. Для освобожденных операций в графах 3 и 4 дополнительно следует указать стоимость приобретенных товаров, не облагаемых налогом, и суммы налога, не подлежащие вычету, соответственно.
Как подтвердить право на льготу для налоговой
Если в вашей декларации заполнен раздел 7, налоговая почти наверняка направит требование о пояснениях. Нужно будет подтвердить свое право на льготы. Срок — пять рабочих дней с момента получения требования.
Если вы получили требование в электронной форме, то перед этим должны в течение шести дней направить квитанцию о приеме. В итоге получается 11 рабочих дней на ответ.
Для подтверждения льготы можно направить в ИФНС реестр документов в электронном виде. Его форма и электронный формат утверждены приказом ФНС от 24.05.2021 № ЕД-7-15/513. По сути, это просто список документов, которые подтверждают право на льготу.
Согласно письму ФНС России от 12.11.2020 №ЕА-4-15/18589, Реестр можно отправить только по кодам, которые подпадают под п. 2 и 3 ст. 149 НК РФ и являются налоговыми льготами. Коды со статьями перечислены в приложении 1 Приказа ФНС РФ от 29.10.2014 N ММВ-7-3/558@.
При отражении операций в разделе 7 декларации по НДС абонентам поступают требования вне зависимости от того, какие коды операций отражены в этом разделе. При этом в требовании есть ссылка на п. 6 ст. 88 НК РФ. Эта статья разрешает истребовать пояснения и документы именно по льготным операциям, а не по всем, которые освобождены от НДС или не признаются объектами налогообложения (ст. 146, 149 НК РФ). Поэтому отправить электронный реестр можно только по льготе.
При отправке реестра с другими кодами операций, не попадающими под п. 2 и 3 ст. 149 и не являющимися льготой, на реестр придет отказ.
При попытке отправить реестр в Экстерне с другими кодами появится предупреждение: «Вы можете получить отказ, так как согласно письму ФНС России от 12.11.2020 №ЕА-4-15/18589 от 12.11.2020 Код операции № не относится к п. 2 и 3 ст. 149 НК РФ и не подпадает под понятие налоговой льготы по пункту 1 статьи 56 НК РФ ».
Ирина Одарич
Эксперт по НДС и прослеживаемостиИнспекция изучит реестр и попросит предоставить уже конкретные документы, по которым есть вопросы. На это дадут еще 10 рабочих дней.
Не обязательно подавать именно реестр, но только так не придется собирать полный пакет подтверждающих документов. Если подать пояснения не по форме или составить реестр в бумажном виде, документы нужно будет подготовить в полном объеме.
Инспекция учитывает уровень добросовестности компании, определенный по ее автоматизированной системе контроля (АСК-НДС). Если уровень низкий, будет достаточно 5% документов, если высокий — 40%. При этом налоговая гарантированно запросит документы, подтверждающие самые крупные суммы льготных операций.
Все требования — в одной наглядной таблице
Контролируйте статусы и сроки по всем формализованным и неформализованным требованиям ФНС за все организации
Как заполнить реестр подтверждающих документов
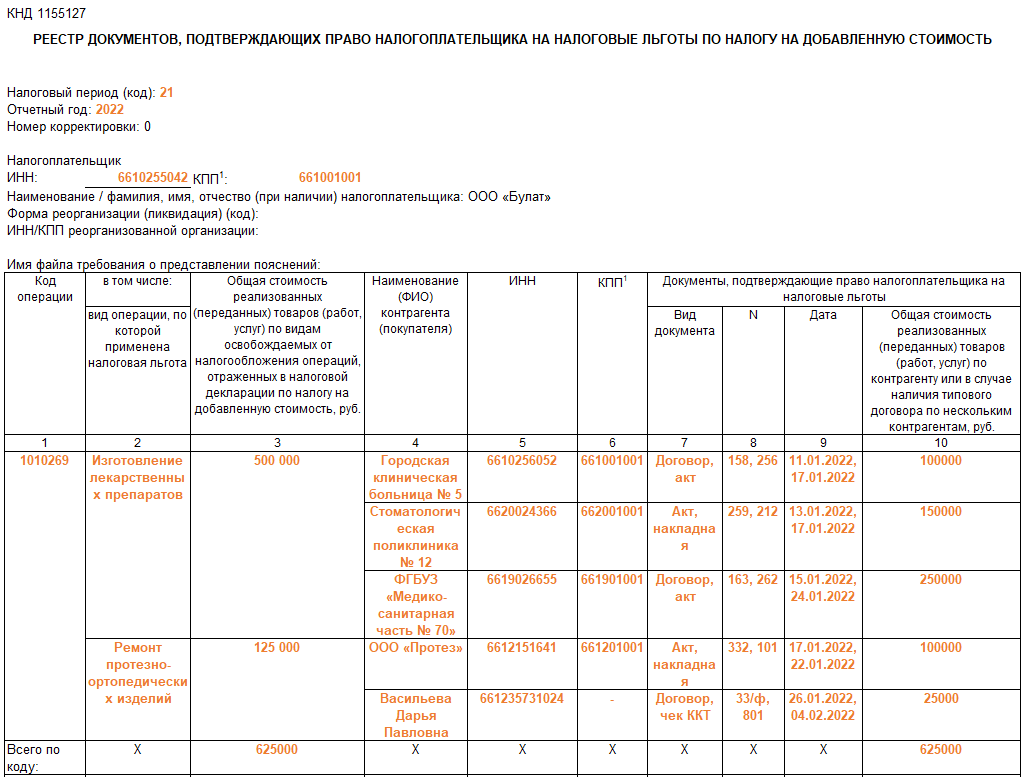
Порядок заполнения реестра дан в приложении 3 к приказу ФНС от 24.05.2021 № ЕД-7-15/513. Все документы в нем группируются по кодам операций и их видам. Разберем заполнение по графам:
- графа 1 — код операции, который был указан в разделе 7 декларации;
- графа 2 — вид льготной услуги, например «изготовление лекарственных препаратов» для аптеки;
- графа 3 — сумма выручки по каждому виду услуг и в последней строке общая сумма по всем операциям;
- графы 4, 5, 6 — данные контрагента: Наименование или ФИО, ИНН, КПП;
- графы 7, 8, 9 — вид документа, подтверждающего льготу, его номер и дата;
- графа 10 — сумма операции по каждому контрагенту или нескольким контрагентам, если заключен типовой договор. Дополнительно указывается сумма операций всего по коду.
Заполненный образец реестра документов, подтверждающих право налогоплательщика на налоговые льготы по НДС:
Как подтвердить льготу по НДС — видеоинструкция
В видео эксперты Экстерна рассказали, почему в ответ на требование налоговой по льготе лучше представить реестр, а также по какому алгоритму налоговая его проверяет, сколько документов потребуется представить в том или ином случае. Показываем на практике, как заполнить реестр.
Как подтвердить льготу по НДС в разделе 7 — составляем реестр документов
Будьте готовы, что льготы, заявленные в декларации по НДС, придётся подтвердить. Налоговая вышлет требование о пояснениях, на которое нужно ответить в течение пяти дней. С 23 ноября 2020 года направляйте в ответ электронный реестр подтверждающих документов по форме ФНС, тогда инспекция запросит только часть документов.
Когда и как подтверждать льготы по НДС в 2021 году
На льготы по НДС имеют право организации и предприниматели, которые занимаются определённой деятельностью (ст. 56 НК РФ). Например, от НДС освобождены продажа некоторой медтехники, булочек в школьной столовой, услуги по перевозке пассажиров, ритуальные услуги и пр.
Если вы указали такие льготы в разделе 7 декларации по НДС, будьте готовы подтвердить их налоговой (п. 6 ст. 88 НК РФ). ИФНС направит требование о пояснениях, ответить на которое нужно в течение пяти рабочих дней. Если этого не сделать, последует штраф — 5 000 рублей за первое и 20 000 рублей за повторное нарушение.
При проверке льгот ФНС пользуется риск-ориентированным подходом. Это значит, что первоначально она не требует от компании все документы по льготным операциям. Для подтверждения льготы достаточно направить в налоговую реестр подтверждающих документов.
Как подать реестр документов, подтверждающих льготу
Реестр документов подаётся в ответ на требование налоговой о представлении пояснений. Начиная с 23 ноября 2020 года, его можно направлять по ТКС, в электронном виде в формате xml (письмо ФНС России от 12.11.2020 № ЕА-4-15/18589).
Форма реестра рекомендована, но не обязательна. Подать пояснения можно в любом виде, но у электронного реестра по форме есть преимущество — только при его подаче налоговая потребует не все документы по льготе, а только часть. Если пояснения составлять не по форме или подать реестр в бумажном виде, документы придётся представлять в полном объёме.
Инспекция изучит информацию в представленном реестре и истребует документы, подтверждающие обоснованность налоговых льгот (ст. 93 НК РФ). С помощью системы АСК-НДС инспекция оценит уровень налогового риска организации. Именно от него зависит количество истребуемых документов — 5 % при низком уровне и до 40 % при высоком. На подачу документов отводится 10 рабочих дней со дня получения требования.
Есть ещё одно ограничение по списку документов — минимум 50 % от объема запрошенных документов должны подтверждать наиболее крупные суммы операций, по которым применены льготы.
Критерии оценки риск-ориентированного подхода
Критерии оценки риск-ориентированного подхода к проведению камеральных проверок деклараций с льготами приведены в письме ФНС РФ от 26.01.2017 № ЕД-4-15/1281@ и дополнены письмом от 12.11.2020 № ЕА-4-15/18589.
При проведении камеральных проверок налоговики учитывают совокупность следующих факторов:
- уровень налогового риска, присвоенного Системой управления рисками АСК «НДС-2» (далее — СУР);
- результат предыдущих камеральных проверок деклараций по НДС на правомерность применения налоговых льгот.
СУР автоматически распределяет плательщиков НДС на три группы риска: высокий, средний, низкий. Распределение основано на данных о налогоплательщике, которые есть в налоговой. Информация о присвоенной группе риска закрыта.
- реальная финансово-хозяйственная деятельность;
- своевременная и полная уплата налогов и других обязательных платежей;
- наличие ресурсов (активов);
- возможность проведения плановой выездной проверки.
- признаки необоснованной налоговой выгоды, в том числе третьими лицами;
- нехватка ресурсов для ведения хозяйственной деятельности;
- отсутствие сотрудников;
- отсутствие активов на балансе;
- низкие показатели финансово-хозяйственной деятельности;
- неисполнение налоговых обязательств или исполнение в минимальном размере.
Информация о присвоенных критериях налогового риска отображается в программном комплексе «АСК НДС-2». Результаты оценки налоговики используют при камеральных, выездных и встречных проверках.
Как заполнить реестр документов по НДС
Порядок заполнения реестра дан в Приложении № 1 к Письму ФНС России от 12.11.2020 № ЕА-4-15/18589. Перечисляя все документы в реестре, сгруппируйте их сначала по кодам операций, затем по видам, а затем по контрагентам. Разберём заполнение по графам:
- Графа 1 — семизначный код операции, который указали в разделе 7 декларации (приложение № 1 к Приказу ФНС России от 29.10.2014 № ММВ-7-3/558).
- Графа 2 — вид, группа, направление операции внутри кода налоговой льготы. Например, медицина — услуги по обязательному медицинскому страхованию, услуги по диагностике, профилактике и лечению, услуги скорой помощи и пр.
- Графа 3 — сумма квартальной выручки по каждой операции из графы 2. В последней строке графы 3 «Всего по коду» укажите сумму выручки по всем операциям.
- Графы 4, 5, 6 — наименование/ФИО, ИНН и КПП контрагента по договору.
- Графы 7, 8, 9 — тип, номер и дата документа, подтверждающего льготу.
- Графа 10 — общая сумма операции по контрагенту или нескольким контрагентам при использовании типового договора. Выручка по графе 10 суммируется по всем операциям с одним кодом и указывается в строке «Всего по коду».
Общую сумму льготной операции укажите в строке «Всего по коду».
Общую сумму по всем контрагентам укажите в строке «Всего сумма операции».Пример реестра подтверждающих документов по НДС
Рассмотрим заполнение реестра на примере аптеки ООО «Булат». В I квартале 2021 года организация оказывала услуги по изготовлению лекарственных препаратов и ремонту протезно-ортопедических изделий.
Лекарства изготавливались по запросу городских медицинских учреждений. Общая сумма выручки по необлагаемым операциям — 500 000 рублей. Услуги по ремонту протезно-ортопедических изделий оказывались юридическим и физическим лицам на общую сумму 125 000 рублей.Общая стоимость медицинских услуг, предоставленных аптекой, составила 625 000 рублей. Напомним, что такие медицинские услуги не облагаются НДС (ст. 149 НК РФ).
Аптека сдала в налоговую декларацию по НДС за I квартал 2021 с заполненным разделом 7 по коду операции 1010269 (реализация услуг аптечных организаций) и получила требование о представлении пояснений по льготе. В ответ на требование «Булат» представит заполненный реестр:

Можно ли не отвечать на требование налоговой по льготам
Налоговики запрашивают пояснение практически по всем декларациям с заполненным разделом 7. При этом они ссылаются на п. 6 ст. 88 НК РФ. Но эта статья разрешает истребовать пояснения и документы именно по льготным операциям, а не по всем, которые освобождены от НДС или не признаются объектами налогообложения (ст. 146, 149 НК РФ). При истребовании органы должны опираться на понятие «льготы», закреплённое в п. 1 ст. 56 НК РФ.
Требовать подтверждения права на льготу налоговая может, только если организация на самом деле имеет преимущества перед другими налогоплательщиками. Иными словами, операции облагаются налогом не у всех, а только у компаний из определённых категорий. Например, не облагаются налогом и не являются льготными операции по продаже земли, гарантийному ремонту, распространению рекламных материалов стоимостью до 100 рублей за штуку, получению процентов по займам.
По таким операциям налоговики не вправе запрашивать документы (письма Минфина от 11.02.2019 № 03-07-07/8029 и от 03.12.2014 № 03-07-15/6190, п. 14 постановления Пленума ВАС РФ от 30.05.2014). Привлечь к ответственности и оштрафовать за непредставление пояснений в этом случае нельзя.
Игнорировать требование налоговой мы не рекомендуем. Следует хотя бы направить письмо с отказом в представлении документов или представить пояснение с документом-обоснованием. Например, если вы продаёте необлагаемую медтехнику, таким документом будет регистрационное удостоверение.
Письмо об отказе в представлении документов должно содержать ссылку на статью, в соответствии с которой операцию нельзя признать льготной. Вот пример:
«В соответствии с пп. 6 п. 2 ст. 146 НК РФ операции по реализации земельных участков и долей в них не признаются объектом обложения НДС. Отсутствие таких операций в перечне объектов налогообложения не является налоговой льготой. Правом не начислять НДС с выручки от продажи земельных участков могут пользоваться любые организации без каких-либо ограничений. В связи с этим ООО “Звезда” уведомляет об отказе представить документы, указанные в требовании от 12.04.2021 № 321».
Читайте также
- Расхождения налоговой базы по прибыли и НДС: как дать пояснения
- Как возместить НДС быстрее — новые правила камеральных проверок
- Новая декларация по НДС с IV квартала 2020 года. Что изменилось?
- НДС при банкротстве: можно ли получить вычет
Как открыть ИП в 2023 году
Вы решили начать свой бизнес: у вас есть идея, план и договорённости с инвесторами. Казалось бы, остается лишь взять и сделать. Но начинается самое неприятное — бумажная волокита. Мы составили чек-лист, который вам поможет. Выполняйте пункты по порядку, и вы самостоятельно зарегистрируете ИП.
Сколько стоит открыть ИП в 2023 году
Размер госпошлины за регистрацию ИП — 800 ₽. Но пошлину платят не всегда, а только когда подают документы в инспекцию на бумаге — лично или по почте. При регистрации через Госуслуги или сайт налоговой ничего платить не нужно.
Зарегистрировать ИП можно через МФЦ. В этом случае необходимость платить госпошлину тоже зависит от способа передачи документов — на бумаге или в электронном виде. Только в этот раз имеет значение, в каком виде обмениваются документами МФЦ и налоговая. Если МФЦ заключило соглашение об электронном документообороте с налоговой, будущий предприниматель освобождён от госпошлины. Если нет — придётся платить. Поэтому перед посещением МФЦ уточните этот момент. Также уточните, регистрируют ли они вообще предпринимателей: далеко не все МФЦ оказывают подобную услугу.
Курс молодого ИП
11 видеоуроков для уверенного старта бизнеса
Начать учиться
Шаг 1: Выберите систему налогообложения
Заранее определитесь, как будете платить налоги, чтобы вместе с документами на регистрацию подать заявление о выборе системы налогообложения.
Рекомендуем в первую очередь обратить внимание на патентную систему налогообложения — обычно она самая выгодная. Подходит ли она вам — нужно будет узнать в региональном законе на сайте налоговой разделе «Особенности регионального законодательства» — или в калькуляторе расчёта патента.
Во вторую очередь рассмотрите УСН. УСН подходит почти для любых видов деятельности, но обычно стоит дороже патента. Зато — дешевле общей системы налогообложения, самой дорогой и сложной.
Шаг 2: Определите свой вид деятельности по ОКВЭД
В документах на регистрацию в качестве ИП нужно указать код деятельности по справочнику ОКВЭД. Определите несколько кодов, которыми вы занимаетесь или будете заниматься.
Онлайн-сервис выбора ОКВЭД поможет выбрать правильные коды для вашего бизнеса.
Шаг 3: Подготовьте документы для регистрации ИП в налоговой
Для регистрации ИП вам понадобятся следующие документы:
- Паспорт с ксерокопией или его нотариальная копия.
- Заявление о госрегистрации. Если вы отправляете документы по почте или сдаёте через представителя, заверьте заявление у нотариуса.
Статья «Как оформить заявление о регистрации ИП» - Копия свидетельства ИНН. Если его нет, то ИНН вам присвоят в процессе регистрации.
- Уведомление на применение УСН, если выбрали эту систему налогообложения. Подготовьте два экземпляра. Один заберёт налоговая, а на втором поставят отметку о принятии заявления.
- Квитанция об уплате госпошлины 800 рублей, если вы не освобождены от госпошлины.
- Доверенность на представителя, если кто-то будет сдавать документы за вас.
30 дней Эльбы в подарок
Оцените все возможности онлайн-бухгалтерии бесплатно
Попробовать бесплатно
Шаг 4: Подайте документы в налоговую, МФЦ или электронно
Налоговая
Запишитесь в регистрирующую налоговую по прописке онлайн и принесите документы в назначенное время. Контакты налоговой есть в инструкции среди комплекта документов, который подготовит мастер регистрации ИП.
МФЦ
Второй способ подать документы для оформления в качестве предпринимателя — через МФЦ. Как мы уже писали выше, позвоните в МФЦ заранее и уточните, принимают ли они документы на регистрацию и нужно ли будет платить госпошлину.
Электронно
Документы можно подать на сайте налоговой или портале Госуслуг. Для этого нужно иметь электронную подпись.
Через мобильное приложение
Скачайте приложение « Личный кабинет предпринимателя » на телефон и отправьте заявку в нём.
Ещё ИП с 2022 года помогает приложение «Госключ» — в нём можно удалённо подписывать документы о госрегистрации. Последовательность действий в этом случае будет следующей:
- подготовьте необходимый пакет документов в электронном виде;
- заполните формы и вид деятельности в сервисе «Государственная онлайн-регистрация бизнеса» — так сформируется заявление о госрегисрации по форме № Р21001;
- подпишите документы усиленной квалифицированной электронной подписью.
Регистрируйте ИП бесплатно в сервисе Контура и получите год Эльбы в подарок
Шаг 5: Получение документов о регистрации в качестве ИП
Вас зарегистрируют как ИП в течение суток, и затем пришлют на электронную почту лист записи из ЕГРИП и уведомление о постановке на налоговый учет .
Налоговая сообщит о регистрации ИП в СФР, который присвоит вам регистрационный номер. Он понадобится для оплаты страховых взносов. Через пару недель после регистрации зайдите на сайт налоговой, запросите выписку на самого себя и узнайте регистрационный номер в разделе про СФР.
Если подавали заявление о переходе на УСН, то подтверждением будет его второй экземпляр с отметкой налоговой о принятии. Дополнительно в налоговой можно запросить информационное письмо о применении УСН. Иногда его спрашивают банки и контрагенты.
Уведомление с присвоенными кодами статистики получать не обязательно, но коды могут понадобиться для отчётности в Росстат. А также некоторые банки просят уведомление при открытии расчётного счёта. В некоторых регионах есть онлайн-сервис Росстата, который поможет узнать нужные коды. Чтобы получить официальное письмо с кодами статистики, обратитесь в отделение Росстата (адрес можно узнать на сайте).
Что делать после регистрации ИП
- Пройдите бесплатный курс молодого ИП. За 11 уроков он поможет разобраться, как открыть расчётный счёт, нужна ли вам касса, как платить налоги и что прописывать в договорах.
- Получите в подарок год в Эльбе — веб-сервис, который считает налоги и помогает сдавать отчёты через интернет. Для предпринимателей без бухгалтера и бухгалтерских знаний. Дарим молодым ИП, которым не исполнилось 3 месяца, год обслуживания на тарифе «Премиум». Это самый полный тариф: он включает расчёт налогов и отчётность за ИП и сотрудников, подготовку документов для сделок, работу с товарами и консультации бухгалтера.
Статья актуальна на 24.01.2023
Продолжайте читать
Как отправить заявку на электронную подпись ФНС в Эльбе
Как работать с документами: договоры, счета, акты, накладные
Что, если открыть ИП в льготном регионе, а работать в другом
Ещё больше полезного
Рассылка для бизнеса
Дайджест о законах, налогах, отчётах два раза в месяц
Успех! Мы выслали подтверждение на адрес указанной вами электронной почты.Подписываясь, вы соглашаетесь на обработку персональных данных и получение информационных сообщений от группы компании СКБ Контур
Соцсети
Новости и видео — простыми словами, с заботой о бизнесе
Мы всегда рады комментариям по теме статьи, которые не нарушают наши правила и поддерживают дружелюбную атмосферу на сайте. Стараемся в течение 2-4 дней отвечать на все вопросы по Эльбе и несложным бухгалтерским темам. Если вопрос срочный, лучше обратиться в техподдержку .