Расчет заработной платы в 2022 году: начисление и удержание, «на руки» работнику
В конце каждого года традиционно рассматриваем обновленные бухгалтерские показатели и подсчитываем расходы работодателей на оплату труда в следующем году. Какие оклады устанавливать работникам с 1 января 2022 года, сколько налогов будет удержано из заработной платы работника и сколько уплатит работодатель, какой размер НСЛ будет применяться. Обо всем этом – в свежем материале SMARTFIN.UA о расчете заработной платы в 2022 году.
Оклады работников в 2022 году
Отметим, что для некоторых должностей указываются отдельные прожиточные минимумы, устанавливающие минимальные ограничения для размера окладов в 2022 году:
- судей — 2 102 грн.
- работников налоговых и других государственных органов, оплата труда которых регулируется специальными законами — 2 102 грн.
- прокуроров окружной прокуратуры — 1600 грн.
То есть в общем виде заработная плата работника в 2022 году будет состоять из:
- только с оклада, если его размер равен или выше уровня МЗП ;
- оклада и доплаты к МЗП, если оклад установлен на уровне меньше минимальной заработной платы .
Пример расчета зарплаты 2022:
С 01 января 2022 года оклад работника установлен на уровне 2 481 грн, норму времени в январе 2022 г. работник выполнил полностью. Начисление заработной платы будет выглядеть следующим образом:
Оклад — 2 481 грн.
Доплата до уровня МЗП = 6 500 грн — 2 481 грн = 4 019 грн.
Такой вариант расчета не удобен для работодателей из-за необходимости ежемесячно начислять доплату к МЗП, поэтому часто оклады работников равны размеру минимальной зарплаты. Но это не делает тождественными эти понятия.
Доплата к МЗП в SMARTFIN.UA
В онлайн-бухгалтерии SMARTFIN.UA можно выбрать один из двух вариантов внесения оклада работников: вручную или установив галочку «Размер оклада на уровне минзарплаты».
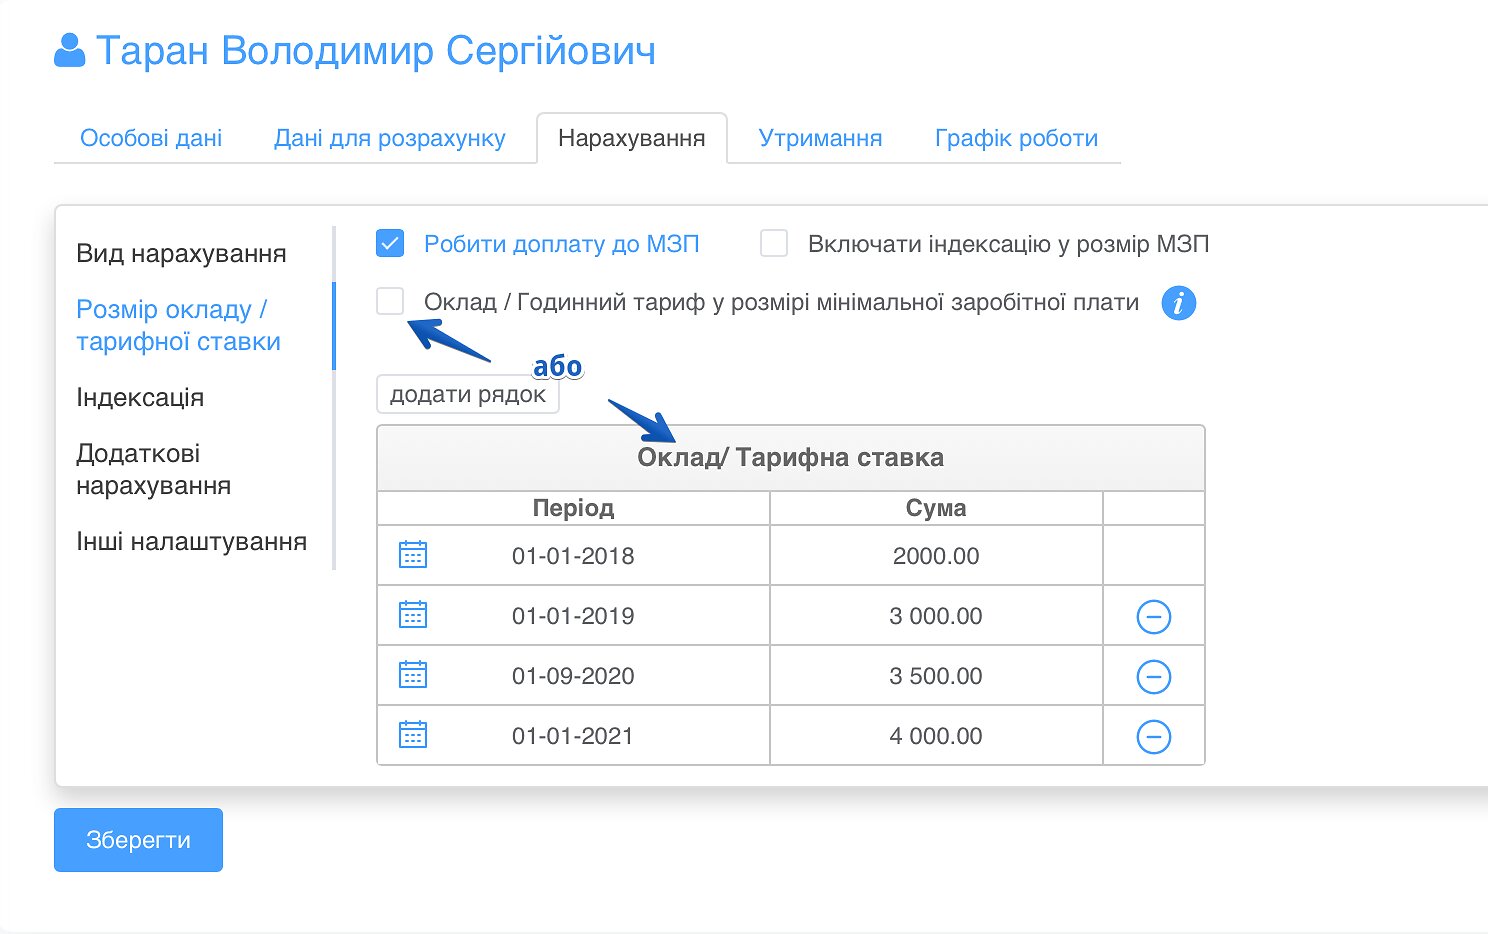
Если размер оклада меньше уровня минимальной заработной платы, система автоматически рассчитывает размер доплаты:
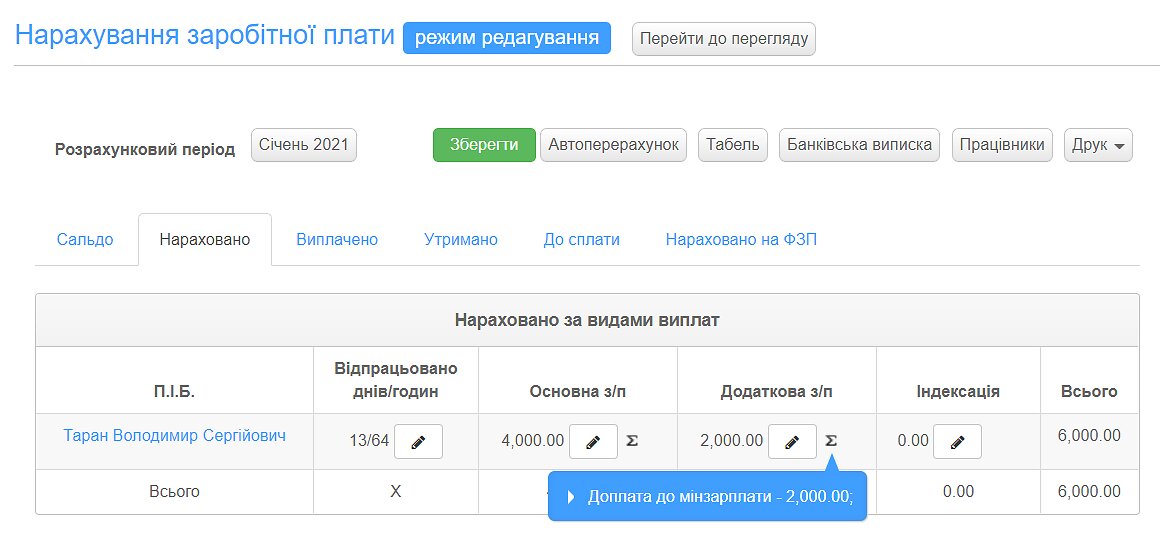
Расчет удержаний по заработной плате в 2022 году
Работодатель обязан удержать из заработной платы работника:
- НДФЛ (налог на доходы физических лиц или подоходный налог );
- ВЗ (военный сбор ).
«На руки работнику выдается зарплата за минусом этих двух налогов.
В 2022 году ставки налогов остаются на прежнем уровне:
Размер удержаний по минимальной заработной плате в 2022 году составляет:
МЗП / Налоги
01.01.2022 — 30.09.2022:
01.10.2022 — 31.12.2022:
МЗП
НДФЛ
ВЗ
Налоговая социальная льгота 2022 г. при расчете НДФЛ
Налог на доходы физических лиц в 2022 году составит 1 170 грн. (до 1 октября) и 1 206 грн. (до 31 декабря). Может ли удержанная сумма быть меньше? Да, при том условии, если к начисленному доходу применена налоговая социальная льгота или НСЛ.
НСЛ – это гарантированная государством сумма, на которую уменьшается начисленная заработная плата работника для расчета НДФЛ. Если применяется льгота, то формула для расчета НДФЛ в 2022 году будет выглядеть следующим образом:
Налог на доходы = (Начисленная зарплата – Налоговая социальная льгота) х 18%
Применить НСЛ не удастся большинству работников, ведь существует ряд ограничений. Одно из основных – размер начисленного месячного дохода не должен превышать суммы, определенной по формуле:
Прожиточный минимум для трудоспособного лица на 1 января отчетного налогового года умножен на 1,4 и округлен до ближайшего десятка.
В 2022 году предельный размер дохода работника, дающего право на применение НСЛ, составляет:
2 481 грн х 1,4 = 3 473,4 ≈ 3 470 грн.
Поскольку доход, дающий право на применение налоговой социальной льготы ниже размера МЗП, большинство работников потеряли право на ее получение.
Применение НСЛ
Воспользоваться налоговой социальной льготой имеют право работники, заработная плата которых составляет меньше 3 470 грн. Это преимущественно те, кто работают на условиях неполного рабочего времени, или были приняты или уволены в середине месяца.
Также применение льготы возможно, если у работника двое и более детей до 18 лет. Предельный доход для получения НСЛ в этом случае определяется как произведение предельного дохода, дающего право на применение льготы в общем случае (т.е. 3 470,00 грн. в 2022 году) и количества детей.
Размер заработной платы, дающий право для получения льготы в 2022 году работникам с детьми:
- на 2-х детей: 3 470 грн х 2 = 6 940 грн.
- на 3-х детей: 3 470 грн х 3 = 10 410 грн.
- на 4-х детей: 3 470 грн х 4 = 13 880 грн.
Размер налоговой социальной льготы в 2022 году
К зарплате работников может применяться один из видов НСЛ:
- 100% ( рассчитывается как 50% размера прожиточного минимума для трудоспособных лиц — 1 240,5 грн. в 2022 р.);
- 150% ( рассчитывается как 75% размера прожиточного минимума для трудоспособных лиц — 1 860,75 грн в 2022 р.);
- 200% ( рассчитывается как 100% размера прожиточного минимума для трудоспособных лиц — 2 481 грн в 2022 р.).
Работникам, которые содержат двух и более детей в возрасте до 18 лет, может предоставляться льгота 100% и 150% (1 240,5 грн. и 1 860,75 грн. соответственно).
Рассчитывается такая льгота как произведение НСЛ на одного ребенка и количества детей (1 240,5 грн. или 1 860,75 грн. х количество детей).
То есть 100%-я льгота составляет:
- на 2-х детей: 1 240,5 грн х 2 = 2 481 грн.
- на 3-х детей: 1 240,5 грн х 3 = 3 721,5 грн.
- на 4-х детей: 1 240,5 грн х 4 = 4 962 грн.
Расчет налогов и ЕСВ в онлайн-бухгалтерии SMARTFIN.UA
В онлайн-бухгалтерии SMARTFIN.UA автоматизированы следующие операции:
- расчет налога на доходы с применением всех видов налоговой социальной льготы ;
- контроль размера дохода, дающего право на применение налоговой социальной льготы ;
- расчет военного сбора .
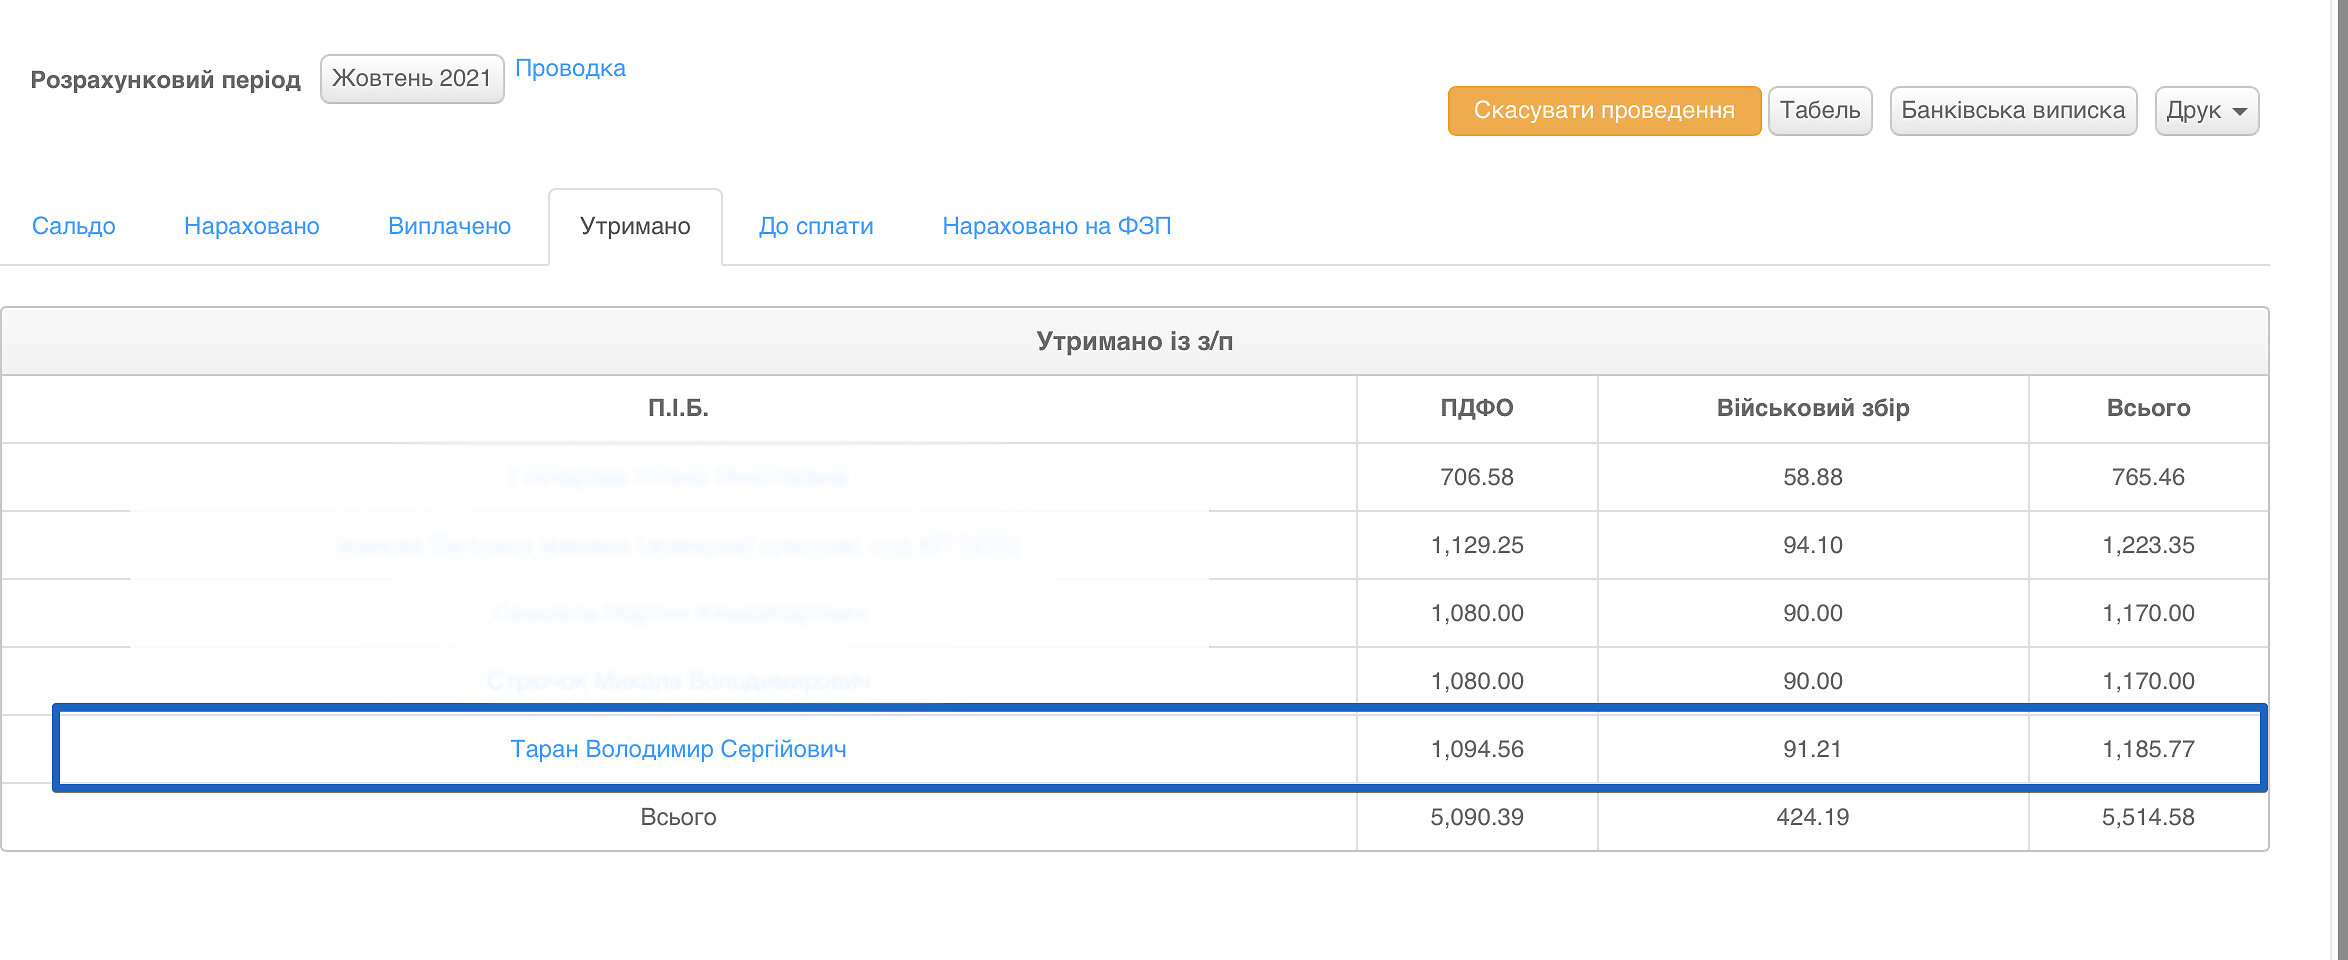
Расчет единого социального взноса в 2022 году
В 2022 году каждый работодатель по-прежнему обязан начислять и уплачивать в государственный бюджет единый социальный взнос (ЕСВ). Это консолидированный страховой взнос, включающий в себя социальный пакет, законодательно предусмотренный государством, а именно:
- пенсионное страхование (выплата пенсий );
- страхование на случай временной потери трудоспособности (оплата больничных );
- страхование, связанное с возникновением несчастных случаев на производстве .
Напомним, что ЕСВ всегда оплачивается за счет средств работодателя.
В общем случае ставка ЕСВ в 2022 году составляет 22% (ч. 5 ст. 8 ЗУ «Об ЕСВ»).
Предприятия, учреждения и организации, в которых работают лица с инвалидностью, применяют к их доходу ставку ЕСВ 8,41% (ч. 13 ст. 8 ЗУ «Об ЕСВ).
Размер единого социального взноса по минимальной заработной плате в 2022 году составляет:
С 1 января по 30 сентября 2022 года:
6 500 грн х 22% = 1 430 грн.
С 1 октября по 31 декабря 2022 года:
6 700 грн х 22% = 1 474 грн.
Расчет налогов и ЕСВ в онлайн-бухгалтерии SMARTFIN.UA
- Учитываются все ставки для расчета ЕСВ в 2022 году, в том числе для лиц с инвалидностью ;
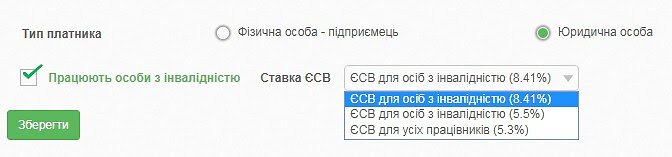
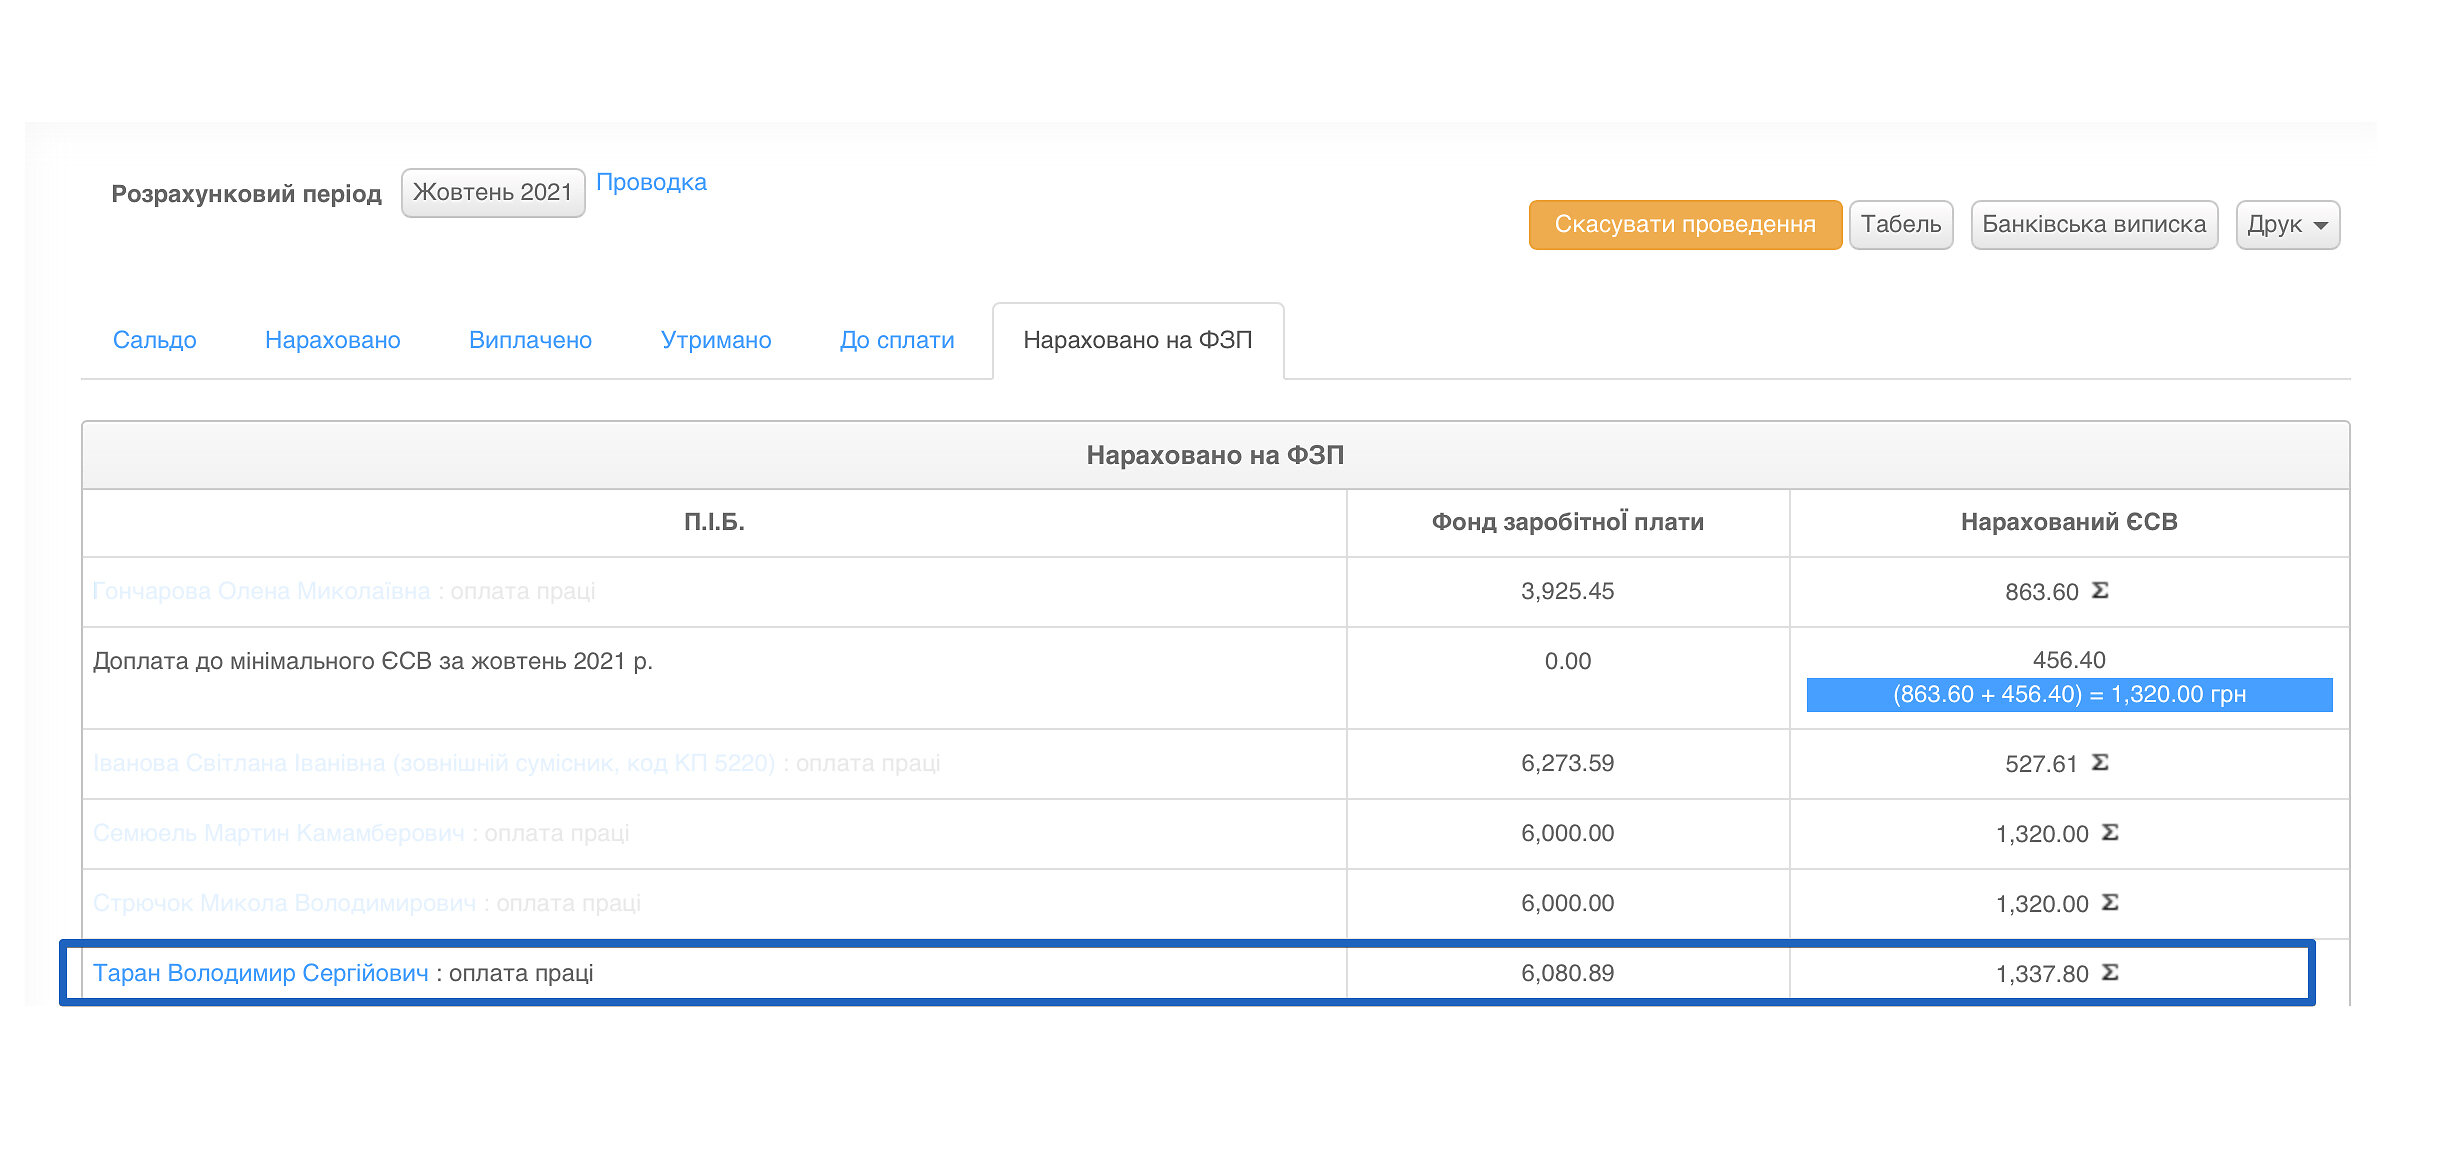
- Автоматически начисляется ЕСВ с учетом требований доплаты к минимальному размеру единого социального взноса :
Сколько получит работник на руки с минималки в 2022 году и сколько налогов уплатит работодатель
В конце материала о расчете зарплаты в 2022 году подведем итоги:
Расчет налогов с минимальной заработной платы:
МЗП / Налоги
С 1 января по 30 сентября 2022 года:
С 1 октября по 31 декабря 2022 года:
Начисленная заработная плата
НДФЛ
6 500 грн х 18% = 1 170 грн.
6 700 грн х 18% = 1 206 грн.
Военный сбор
6 500 грн х 1,5% = 97,5 грн.
6 700 грн х 1,5% = 100,5 грн.
Удержание из заработной платы работника составляют:
С 1 января по 30 сентября 2022 года:
С 1 октября по 31 декабря 2022 года:
1 170 грн + 97,5 грн = 1 267,5 грн.
1 206 грн + 100,5 грн = 1 306,5 грн.
Зарплата к выплате работнику:
С 1 января по 30 сентября 2022 года:
С 1 октября по 31 декабря 2022 года:
6 500 грн — 1 267,5 = 5 232,5 грн.
6 700 грн — 1 306,5 = 5 393,5 грн.
ЕСВ к уплате работодателем
С 1 января по 30 сентября 2022 года:
С 1 октября по 31 декабря 2022 года:
6 500 грн х 22% = 1 430 грн.
6 700 грн х 22% = 1 474 грн.
Сумма удержаний и ЕСВ в 2022 году составляет:
С 1 января по 30 сентября 2022 года:
С 1 октября по 31 декабря 2022 года:
1 267,5 грн + 1 430 грн = 2 697,5 грн.
1 306,5 грн + 1 474 грн = 2 780,5 грн.
SMARTFIN.UA экономит до 3 рабочих часов в день!
Начать легко! Добавьте информацию об организации и работниках, выполните настройки и получите необходимые расчеты. Начисление зарплаты и индексации, расчет налогов, больничных, отпускных и компенсаций. А еще: стройте графики работы любой сложности, формируйте кадровые докуметы и отчеты, отправляйте отчетность в налоговую, контролируйте торговые операции и прочее!
Правильно рассчитываем зарплату в случае неполностью отработанного месяца
При почасовой оплате труда нормой труда является отработанное количество рабочих дней или часов в соответствии с установленным режимом работы. Если работник не отработал установленное количество рабочих дней, тогда оплачивают фактически отработанное время исходя из количества рабочих дней. Такую позицию поддерживает Гоструда.
Ведь оклад — это размер основной зарплаты за отработанный норму рабочего времени в конкретном месяце.
При пятидневной рабочей неделе продолжительность ежедневной работы (смены) определяют правилами внутреннего трудового распорядка или графики сменности.
Источник: письмо Гоструда от 27.05.2019 г. № 4340/4/4.1-ДП-19.
Аналогичная позиция прозвучала и в письме Минсоцполитики от 15.04.2019 г. № 553/0/206-19.
В нем приведен пример: если в мае сотрудник отработал 20 рабочих дней вместо 21, то его зарплату следует считать путем умножения дневного заработка работника на количество отработанных им рабочих дней в течение месяца. При этом дневной заработок вычисляют путем деления должностного оклада работника на количество рабочих дней по графику работы за май, то есть на 21.
Источник: письмо Гоструда от 27.05.2019 г. № 4340/4/4.1-ДП-19.
Как правильно указывать в штатном расписании должность и оклад? Объяснение — в материале сервиса «Интерактивная бухгалтерия» по ссылке.
Для получения доступа к материалам сервиса «Интерактивная бухгалтерия» воспользуйтесь ТЕСТОВЫМ 3-дневным доступом к сервису.

Аналитика, консультации, справочники для бухгалтера и вебинары в сервисе «Интерактивная бухгалтерия»
Подписывайтесь на наш канал в Telegram и страницу в Facebook, чтобы всегда быть в курсе бухгалтерских событий.
Как рассчитать заработную плату?

Каждая выполненная работа должна в обязательном порядке оплачиваться, поэтому расчет зарплаты очень важный момент, как для работодателя, так и для сотрудника. Этот процесс имеет в себе много нюансов и влечет некоторые вопросы, с которыми мы сегодня и будем разбираться.
Оклад и минимальная заработная плата Украина
Давайте начнем с разбора понятий. Многие бухгалтера и работодатели путают между собой такие понятия как оклад и минимальная зарплата. Тем не менее это два абсолютно разных показателя.
Оклад или тарифная ставка — это основные выплаты работнику, которые зависят не от минимальной заработной платы, а от прожиточного минимума для полностью трудоспособных лиц.

Согласно введенным изменениям теперь установлены новые размеры данных показателей:
- минималка в Украине: с 1 января 2021 года — 6 тыс. грн., с 1 декабря 2021 года — 6,5 тыс. грн.;
- прожиточный минимум в Украине: с 1 января 2021 года — 2270 грн., с 1 июля 2021 года — 2379 грн., с 1 декабря 2021 года — 2481 грн.
Что это нам дает? Например, у сотрудника вашего магазина одежды оклад 4700 грн., тогда появляется вопрос — можете ли вы платить ему такую сумму? Ответ — нет. Если оклад меньше минимальной зарплаты, то нужно совершать доплаты. В случае оклада большего за минималку, доплаты не проводятся. То есть, в любом случае должна быть заработная плата от 6 тыс. грн. сейчас, а с декабря — от 6,5 тыс. грн.
Кроме месячной минималки, есть ещё и почасовая минимальная заработная плата. Её размер с января 2021 года — 36 грн. 11 коп., а с декабря 2021 года будет повышение до 39 грн. 12 коп.
Тут стоит вспомнить и о таком понятии как средняя заработная плата в Украине. Вообще показатель средней зарплаты очень важен в бухгалтерских расчетах отпускных, больничных и декретных, поэтому подсчитывается индивидуально для каждого работника.
Но есть общий размер средней зарплаты, который меняется каждый месяц. Согласно данным официального сайта Минфина средняя заработная плата Украина в апреле 2021 года составила 13 543 грн.
Начисление зарплаты
Первое, что нужно понять, — не все выплаты сотруднику являются заработной платой, поэтому не все они учитываются в общей сумме.
Заработная плата состоит из трех составляющих:
- выплаты за выполненную часть работы согласно трудовому договору, то есть, по сути, это оклад сотрудника или процент от продаж;
- выплаты-вознаграждение за работу больше установленной нормы, то есть, это чаще всего премии или индексация;
- выплаты другого характера, то есть, компенсации по здоровью или выплаты к юбилеям.
Какие выплаты не нужны, чтобы рассчитать зарплату?
- выплаты по типу больничных или декретных, но НЕ отпускные (они учитываются как зарплата);
- компенсации потраченных денег за командировки;
- одноразовая помощь денежными средствами;
- взносы по типу единого социального взноса и т.д.
Как рассчитать зарплату?

Для расчета заработной платы вам не понадобятся сложные и длинные формулы. Главное — наличие табеля учета рабочего времени. В нём прописывается количество рабочих, отпускных, больничных, командировочных дней определенного сотрудника. Разберем общий расчет зарплаты.
Условие: Сотрудник отработал за май 2021 года — 16 рабочих дней без переносов, то есть — 128 рабочих часа. Рабочих дней в мае было — 18, то есть — 144 рабочих часа. Оклад сотрудника — 13 200 грн. Премии не начислялись.
Вроде бы простая ситуация, но вместе с тем работник пропустил два рабочих дня. Что с этим делать?
Заработная плата за месяц = к-во отработанных часов за месяц / к-во рабочих часов за месяц х оклад работника
Заработная плата за месяц = 128 часов / 144 часов х 13 200 грн. = 11 733 грн. 30 коп.
Если бы у данного сотрудника еще была премия, то к полученной сумме нужно было бы добавить размер премирования.
Расчет налогов с зарплаты
Хотите узнать размер заработной платы «чистыми»? Тогда нужно отдельно высчитать налоги, которые выплачиваются государству.
По состоянию на 2021 год налоги имеют следующий размер:
- налог на прибыль физических лиц — 18%;
- военный сбор — 1,5%.

Вернемся к нашему примеру. «Грязными» было насчитано 11 733 грн. 30 коп. Теперь нужно учесть размер налогов.
Налог на прибыль физических лиц = 18% х размер зарплаты / 100%
Налог на прибыль физических лиц = 18% х 11 733 грн. 30 коп. / 100% = 2112 грн.
Военный сбор = 1,5% х размер зарплаты/ 100%
Военный сбор = 1,5% х 11 733 грн. 30 коп. / 100% = 176 грн.
Теперь нужно отнять суммы налогов от рассчитанной раньше заработной платы.
«Чистая» зарплата = общая сумма зарплаты — налог на прибыль физ. лиц — военный сбор
«Чистая» зарплата = 11 733 грн. 30 коп. — 2112 грн. — 176 грн. = 9445 грн. 30 коп.
Сумма налогов может отличаться, если у сотрудника есть налоговая социальная квота. В том случае налог на прибыль будет меньше:
Налог на прибыль физ. лица = (общая зарплата — соц. квота) х 18%
Чтобы квоту насчитали, должен быть размер дохода за месяц не больше прожиточного минимума с коэффициентом — 1,4. С января это 3180 грн. 00 коп.
Кроме того, квотой могут воспользоваться также сотрудники, у которых двое и больше детей в возрасте до 18 лет, но при этом размер зарплаты должен быть не выше всё тех же 3180 грн. 00 коп., умноженного на количество детей.
Сейчас в свободном доступе есть онлайн расчет зарплаты. Для этого вам понадобится калькулятор зарплат, который можно найти в Интернете совершенно бесплатно.
Узнайте больше о подсчетах больничных, отпускных или декретных, а также об исправлении ошибок в начислении заработной платы в статьях на нашем сайте.
- Автоматизация магазина часов
- Автоматизация магазина цветов
- Автоматизация зоомагазина
- Автоматизация компьютерного магазина
- Автоматизация магазина спортивных товаров
- Автоматизация магазина автозапчастей
- Автоматизация магазина парфюмерии
- Автоматизация продуктового магазина
- Автоматизация супермаркета
- Автоматизация магазина бытовой химии
- Автоматизация кондитерского магазина
- Автоматизация ювелирного магазина
- Автоматизация магазина бытовой техники
- Программа для интернет-магазина
- Автоматизация аптеки
- Программа для учета клиентов
- Автоматизация магазина канцтоваров
- Автоматизация магазина стройматериалов
- Автоматизация магазина тканей
- Автоматизация магазина активного отдыха
- Программа для магазина музыкальных инструментов
- Автоматизация магазина одежды
- Автоматизация магазина косметики
- Автоматизация магазина женского белья
- Автоматизация магазина мобильных телефонов
- Автоматизация магазина игрушек
- Автоматизация книжного магазина
- Программа для магазина по продажи алкоголя
- Автоматизация мебельного магазина
- Автоматизация секонд-хенда
- Программа для магазина разливного пива
- Программа для киоска
- Программа для магазина обуви
- Программа для кофейни
- Программа для автомагазина
- Автоматизация табачного киоска
- Автоматизация бизнеса
- Программа для магазина мужских костюмов
- Программа для магазина свадебных платьев
- Программа для магазина подарков и сувениров
- Программа для магазина купальников
- Программа для складского учета на заводе
- Программа для складского учета в отеле
- Программа для магазина одежды
Основная зарплата: если месяц отработан не полностью
Если работник, которому установлен оклад, (шестидневная рабочая неделя) отработал месяц не полностью, то основную зарплату рассчитываем пропорционально отработанному времени, а именно: исходя из количества рабочих дней в таком месяце
Сегодня мы представляем вашему вниманию два письма, посвященных одной теме: расчету основной заработной платы работнику, которому установлен месячный оклад (месячная тарифная ставка).
Оба эти письма являются ответами на наши запросы. Почему мы решили обратиться к этой теме снова и потревожили покой Минсоцполитики и Гоструда? Рассказываем.
Ни для кого не секрет, что у работодателей самой популярной формой оплаты труда являетсяповременная. Ее применяют там, где результаты труда измеряются количеством отработанного времени.
Соответственно, и размер основной зарплаты работников при такой форме оплаты труда зависит от тарифной ставки (оклада) и количества отработанного времени.
Определиться с количеством фактически отработанного времени нам помогает Табель учета рабочего времени.
Оклады (тарифные ставки) зафиксированы в штатном расписании.
Бери да рассчитывай!
Если работник с почасовой оплатой труда (установлена часовая тарифная ставка), то сумму основной заработной платы за месяц находим как произведение его часовой тарифной ставки в гривнях и отработанного времени в этом периоде в часах.
Если работнику установлена месячная тарифная ставка (оклад) и он полностью отработал все дни по графику работы в месяце, за который производится расчет зарплаты, то ему начисляют тарифную ставку (оклад) в полном размере. То есть в данном случае размер его основной зарплаты не зависит от количества отработанного времени в конкретном месяце.
Это и понятно, ведь оклад (месячная тарифная ставка) — это норма оплаты труда за месяц.
А если работник, оплата труда которого производится исходя из тарифной ставки (оклада), отработает в силу каких-либо причин (например, болезнь, отпуск) не все дни месяца, которые согласно графику являются для него рабочими?
Тогда его основную зарплату следует рассчитать пропорционально отработанному времени.
Что является единицей измерения отработанного времени для целей расчета основной зарплаты работнику-окладчику (работнику с месячной тарифной ставкой)?
На что ориентироваться бухгалтеру при расчете основной заработной платы: на фактически отработанные дни или часы?
Ведь в Табеле учета использования рабочего времени фиксируется как количество фактически отработанных дней, так и количество фактически отработанных часов на протяжении месяца!
Эти вопросы постоянно вносят смуту в ряды бухгалтеров. Одни из них при расчете основной зарплаты работникам-окладчикам ориентируются на часы, другие — на дни.
И все бы ничего, но… из-за «игры цифр» (оклад/месячную тарифную ставку делим и умножаем надни или делим и умножаем на часы) могут получиться разные суммы основной зарплаты. В результате такой разнобой играет на руку инспекторам труда.
Поэтому еще год назад, когда пошла волна инспекционных посещений, мы решили расставить все точки над «і» и обратились с официальным запросом по этому вопросу в Минсоцполитики.
В своем письме от 27.12.2017 г. № 2993/0/101-17* (ответ на наш запрос) трудовое ведомство указало: если работник, которому установлен оклад (месячная тарифная ставка), отработал не все рабочие дни месяца, расчет суммы основной зарплаты производится исходя из рассчитанного дневного заработка и количества фактически отработанных им рабочих дней в таком месяце.
И только в случаях, когда работник отсутствует на рабочем месте на протяжении нескольких часов (опоздал на работу на несколько часов, находился в суде и т. п.), оплата отработанных часов в этот день осуществляется исходя из расчетного часового заработка работника. Обратите внимание: только в этот день! За другие рабочие дни оплата труда производится исходя из рассчитанного дневного заработка работника.
Казалось бы, все. Решение вопроса есть. Можно со спокойной душой начислять работникам зарплату.
Но некоторых читателей смутило то, что озвученное выше письмо Минсоцполитики было ответом на вопрос по расчету основной зарплаты работнику с пятидневной рабочей неделей.
А при пятидневке продолжительность ежедневной работы может быть одинаковой (8 часов в день х 5 дней в неделю). В результате при расчете основной заработной платы за фактически отработанное время будут получаться одни и те же суммы независимо от того, часы или дни участвовали в расчетах (хотя если в месяце будет сокращение продолжительности работы на 1 час перед праздниками, снова пойдет перекос).
Другое дело — предприятия с шестидневной рабочей неделей! Их законодатель обязал не только соблюдать недельную норму рабочего времени, но и обеспечивать соблюдение предельной дневной нормы рабочего времени (см. ст. 52, 53 КЗоТ).
Например, при недельной норме рабочего времени 40 часов на предприятиях с шестидневной рабочей неделей продолжительность ежедневной работы не должна превышать 7 часов, а в преддверии выходных дней — 5 часов. В результате имеем разные продолжительности ежедневной работы в разные дни недели.
Так, может быть, при шестидневке нужно ориентироваться на часы, а не на дни?
В своих консультациях** мы заверяли бухгалтеров, что принцип расчета основной зарплаты окладчику (работнику с тарифной ставкой) не зависит от продолжительности установленной на предприятии рабочей недели (пятидневка или шестидневка).
Но, согласитесь, иметь письмо-разъяснение никогда не помешает?! ☺ Тем более, если это разъяснение Гоструда — органа, которой осуществляет контроль за соблюдением работодателями законодательства о труде!
Именно поэтому мы направили два письма с одинаковым запросом в Гоструда и Минсоцполитики.
Текст запроса был следующий. Работнику установлена шестидневная рабочая неделя (с понедельника по пятницу рабочий день — 7 ч, в субботу — 5 ч). Его оклад за месяц — 5500 грн. (доплат, премий нет). В январе такому работнику предоставлен отпуск продолжительностью 24 календарных дня (с 8 по 31 января 2019 года).
Как правильно рассчитать его зарплату за рабочие дни со 2 по 5 января?
Вариант 1. Исходя из отработанных рабочих часов:
5500 грн. : 167 ч x (3 дн. x 7 ч + 1 дн. x 5 ч) = 856,29 грн.
Вариант 2. Исходя из отработанных рабочих дней:
5500 грн. : 25 дн. x 4 дн.= 880 грн.
И… ура! Оба ведомства, и Гоструда, и Минсоцполитики, сошлись в ответах, подтвердив правильность нашей позиции по расчету основной зарплаты!
Таким образом, если работнику установлен оклад (месячная тарифная ставка), то основная зарплата:
— за полностью отработанный согласно графику работы предприятия (индивидуальному графику работы) месяц будет равна окладу (тарифной ставке);
— за месяц, который был отработан не полностью из-за болезни, отпуска и т. д., будет рассчитана пропорционально фактически отработанным дням (а не часам!) в течение месяца.
Продолжительность рабочей недели, а также ежедневной работы работника-окладчика в течение рабочей недели здесь не важна.
Бухгалтер 911 подчеркивает: содержание авторских материалов может не совпадать с политикой и точкой зрения редакции. Среди авторов материалов, которые публикуются, есть не только представители редакционной команды.
Информация, представленная в конкретной публикации, отражает позицию автора. Редакция не вмешивается в авторские материалы, не редактирует тексты и, следовательно, не несет ответственности за их содержание.