«Яндекс» опубликует отчет за III квартал 27 октября
«Яндекс» опубликует отчет за III квартал 27 октября. Об этом говорится в сообщении компании.
Стоимость акций «Яндекса» в ходе торгов 13 октября выросла на 1,82% до 2509,8 руб. По состоянию на 12:50 мск бумаги стоили 2484,6 руб. (+0,8%), индекс Мосбиржи находился на уровне 3178,92 (+0,13%). С начала года бенчмарк вырос на 47%, котировки компании – на 37%.
В сентябре аналитики брокера «Атон» Виктор Дима и Михаил Виноградов оценили потенциал роста акций «Яндекса» на Мосбирже. По их расчетам, их стоимость может быть на 60% выше цены в сентябре и составить 4035 руб. А если же оценивать справедливую стоимость по сумме бизнесов «Яндекса» с применением мультипликаторов иностранных аналогов, то цена может быть выше на 82% – 4590 руб., отметили аналитики.
Дима и Виноградов также прогнозируют, что по итогам этого года выручка «Яндекса» вырастет на 38% до 721 млрд руб., EBITDA – на 34% до 86 млрд руб. В 2025 г. аналитики ожидают выручку на уровне 1,2 трлн руб., EBITDA – 175 млрд руб., по итогам 2027 г. выручка может составить 1,7 трлн руб., EBITDA – 334 млрд руб.
Общая выручка «Яндекса» за II квартал 2023 г. выросла на 55% в годовом выражении до 182,5 млрд руб. Скорректированная EBITDA снизилась на 4% до 24,7 млрд руб. при рентабельности 13,6% (+8,2 п. п. г/г). Скорректированная чистая прибыль снизилась на 27% до 9,6 млрд руб.
Другие материалы в сюжете
Рассылки «Ведомостей» — получайте главные деловые новости на почту
Я хочу подписаться
Хотите скрыть рекламу? Оформите подписку и читайте, не отвлекаясь
Обратная связь
Наши проекты
Контакты
127018, г. Москва, ул. Полковая, д. 3, стр. 1
Рассылки «Ведомостей» — получайте главные деловые новости на почту
Я хочу подписаться
Ведомости в Twitter
Ведомости в Telegram
Ведомости в Flipboard
Ведомости в Tenchat
Мобильное приложение
Сетевое издание Ведомости (Vedomosti)
Решение Федеральной службы по надзору в сфере связи, информационных технологий и массовых коммуникаций (Роскомнадзор) от 27 ноября 2020 г. ЭЛ № ФС 77-79546
Учредитель: АО «Бизнес Ньюс Медиа»
И.о. главного редактора: Казьмина Ирина Сергеевна
Сайт использует IP адреса, cookie и данные геолокации Пользователей сайта, условия использования содержатся в Политике по защите персональных данных
Любое использование материалов допускается только при соблюдении правил перепечатки и при наличии гиперссылки на vedomosti.ru
Новости, аналитика, прогнозы и другие материалы, представленные на данном сайте, не являются офертой или рекомендацией к покупке или продаже каких-либо активов.
На информационном ресурсе применяются рекомендательные технологии (информационные технологии предоставления информации на основе сбора, систематизации и анализа сведений, относящихся к предпочтениям пользователей сети «Интернет», находящихся на территории Российской Федерации).
Все права защищены © АО Бизнес Ньюс Медиа, ИНН/КПП 7712108141/771501001, ОГРН 1027739124775, 127018, г. Москва, ул. Полковая, дом 3 строение 1, помещение I, этаж 2, комната 21. 1999—2023
Сетевое издание Ведомости (Vedomosti)
Решение Федеральной службы по надзору в сфере связи, информационных технологий и массовых коммуникаций (Роскомнадзор) от 27 ноября 2020 г. ЭЛ № ФС 77-79546
Учредитель: АО «Бизнес Ньюс Медиа»
И.о. главного редактора: Казьмина Ирина Сергеевна
Сайт использует IP адреса, cookie и данные геолокации Пользователей сайта, условия использования содержатся в Политике по защите персональных данных
Отчет «Яндекса» за второй квартал 2023 года — вывод денег из России продолжается
Отчетность публичных компаний — это всегда увлекательно и занимательно, так как, с одной стороны, им нужно вдохнуть во всех уверенность, что все происходящие процессы позитивны, с другой стороны, максимально затруднить реальный анализ происходящего внутри. «Яндекс» как никто другой освоил мастерство утаивания информации и запутывания следов, хотя делает это бесхитростно и в лоб. Попробуем разобраться в том, что происходит в компании, как она ощущает себя с точки зрения разных направлений бизнеса, а сделаем это по данным официального отчета, который можно найти вот тут.
Начну с простого слайда из отчета «Яндекса» — структура выручки «Яндекса».
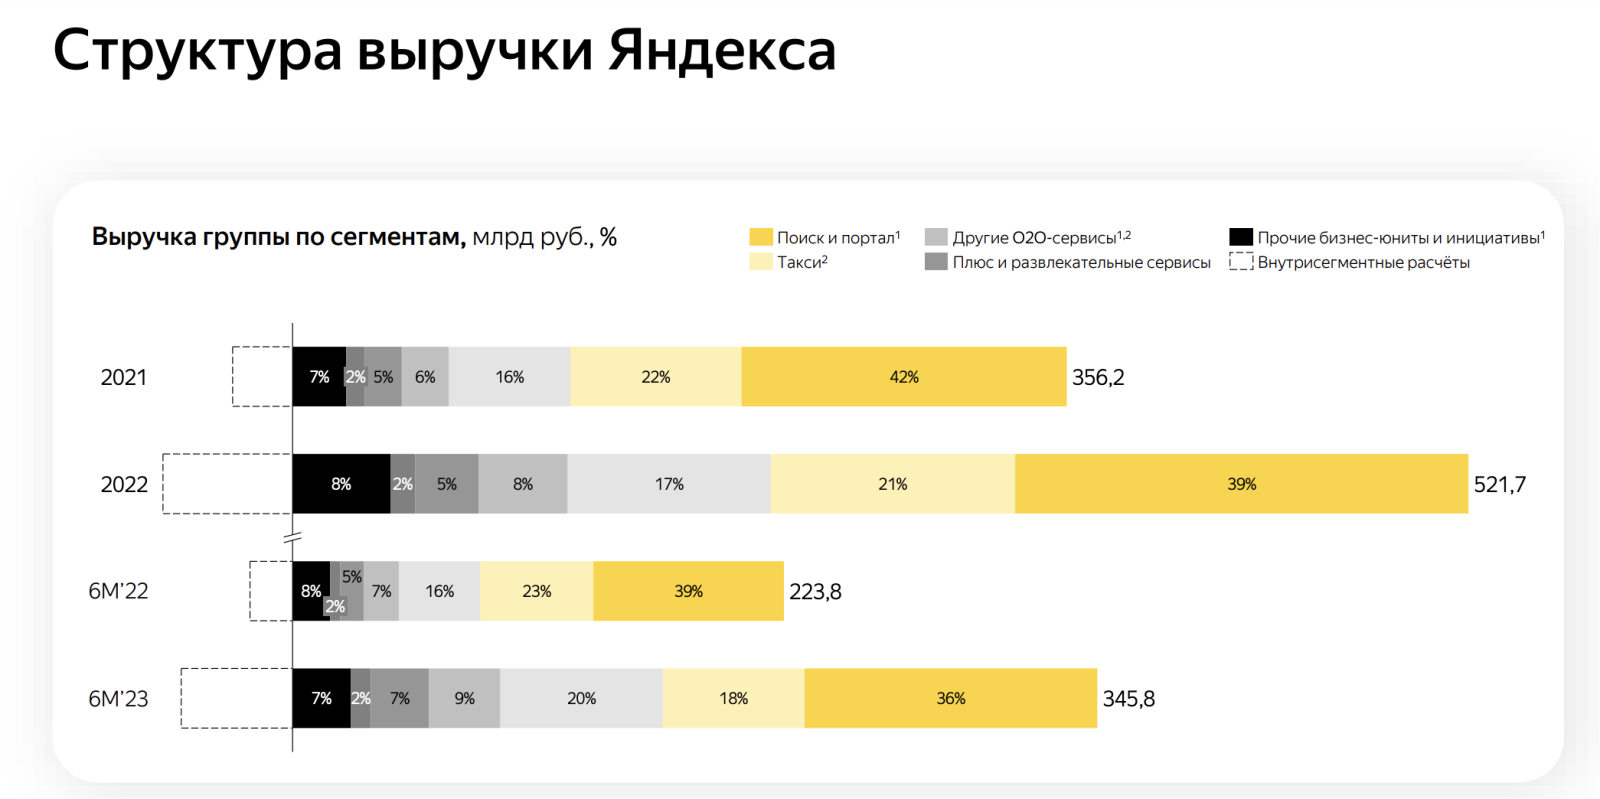
В «Яндексе» жонглируют данными и пытаются спрятать неприятные для себя цифры, разбивая их между разными сегментами, смешивая одно направление с другим. Вот комментарий компании к этому слайду: «Начиная с первого квартала 2023 года мы перенесли перечисленные далее бизнесы из сегмента Поиск и Портал в бизнесы, входящие в сегмент Прочих бизнес-юнитов и инициатив: Яндекс 360 в Yandex Cloud, голосового помощника Алису в Устройства, Yandex Pay и Яндекс ID в Финтех, а также мы перенесли бизнес Route Q из сегмента Прочих бизнес-юнитов и инициатив в направление Доставка из сегмента Электронная коммерция, Райдтех и Доставка. Эти изменения применяются к представленным финансовым периодам ретроспективно». Подобные перетасовки происходят у «Яндекса» постоянно, причина банальная — надо максимально затруднить анализ данных, не дать понимания, насколько все хорошо или, напротив, плохо.
Начнем с главного — сколько сотрудников работает на «Яндекс» по всему миру, как изменилась компания. Смотрим в табличку.
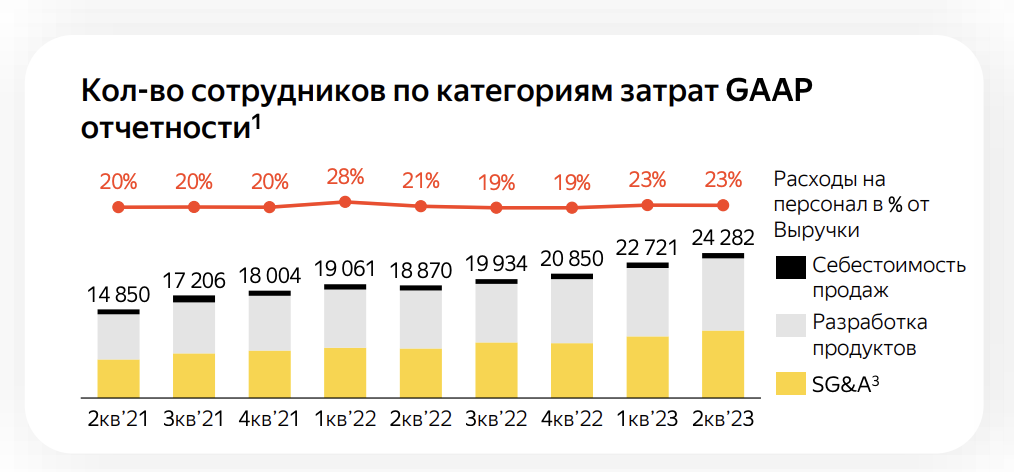
За год в «Яндексе» увеличили число сотрудников с 18870 до 24282 человек. Рост числа сотрудников почти на треть, изумительный показатель, который показывает рост бизнеса компании и потребность в рабочих руках. Объяснить это можно расцветом контекстной рекламы без сильных конкурентов, доминированием в поиске, новых направлениях развития. Для «Яндекса» это период роста. При этом затраты на зарплаты сильно не выросли, давайте посмотрим на них.
Неделю использовал смартфон с батареей 10 000 мАч. Какие выводы сделал
Сегодня на тесте UMIDIGI Power 7 Max. Это смартфон с …
Субботний кофе №274
Налейте чашку бодрящего субботнего кофе и познакомьтесь с новостями недели. Valve представила обновленную консоль, «Яндекс» выпускает новую колонку, а в Россию едет китайский Hummer.
28 октября
Great Wall Motor — промежуточные итоги и пара анонсов
Китайская корпорация Great Wall Motor, которой принадлежат автомобильные марки Haval, Tank и GWM Poer, на неделе провела…
Какие микрофоны бывают по типам, чем отличаются и какой стоит купить
Разбираемся в типах микрофонов, от простых решений до профессиональных устройств. Как правильно их выбирать и на что обращать внимание.
Посчитаем грубо, в табличке нам дали отправную точку, есть выручка и процент затрат на персонал. Во втором квартале 2022 году у нас получится 24.71 млрд рублей, или 436 тысяч рублей в месяц на человека (для «Яндекса» сюда входят все отчисления и налоги, сумма на руки немногим меньше). В 2023 году эти цифры выглядят иначе — 41.975 млрд рублей, или 576 тысяч в месяц. Обратите внимание, что, помимо роста числа сотрудников на треть, также примерно на треть выросла зарплата, если быть точным, то на 32%.
Сотрудникам «Яндекса» в России можно особо не радоваться, так как рост зарплат в 2023 году для них был значительно меньше, а для кого-то вовсе не случился. Основной рост зарплат связан с относительно небольшой группой сотрудников, которые живут и работают вне России, формируют ядро новой компании Аркадия Воложа. Рост расходов связан в первую очередь с ними, так как курс рубля заметно ослаблен, а корректировка выплат интересным образом совпадает с волатильностью курса.
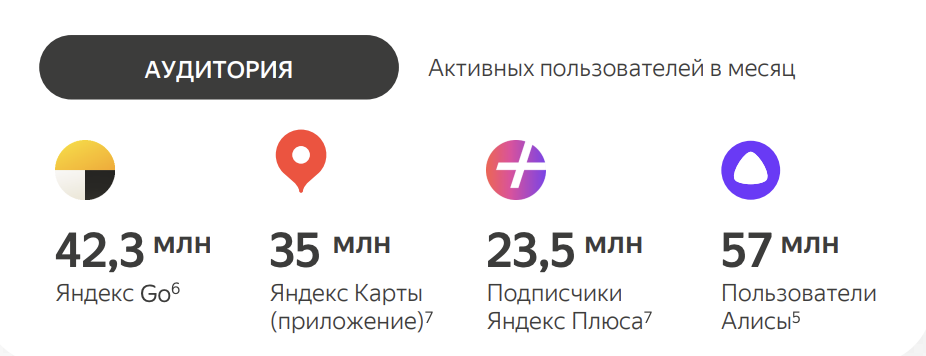
Теперь давайте взглянем на активную аудиторию «Яндекса». Компания приводит данные за июнь, но не указывает, как именно учитываются пользователи, например, для Алисы в зачет идут все запросы, включая поиск в картах или браузере. Что и дает столь гигантскую цифру, де-факто любой голосовой запрос с одного устройства, и вот вам плюс пользователь в статистике. Показатель совершенно неинтересен, так как не описывает реальное проникновение того или иного продукта с голосовыми функциями.
Заговорили про Алису — давайте посмотрим на продажи этих устройств.
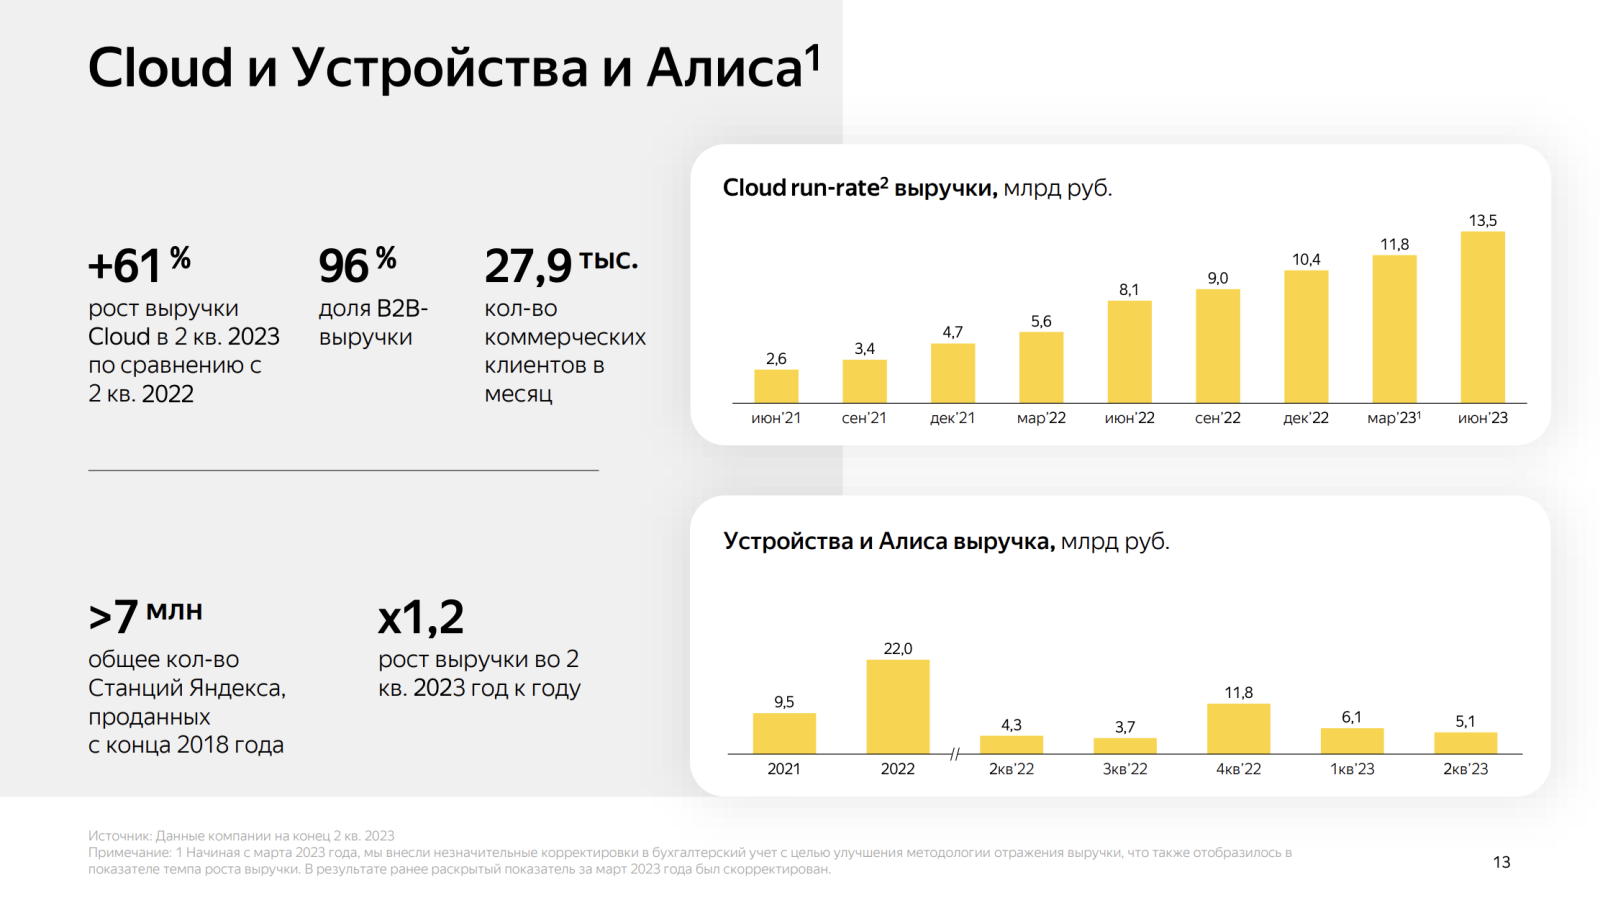
Снова перед нами сращивание ужа с ежом, когда облачные сервисы компании зачем-то объединяют с Алисой, причем в последней это не только продажи чистого железа, но и другие доходы непосредственно от Алисы. Звучит сложно, но так оно и есть. Более того, в очередной раз в компании поменяли методику подсчета, чтобы демонстрировать рост сегмента, читайте примечание: «Начиная с марта 2023 года, мы внесли незначительные корректировки в бухгалтерский учет с целью улучшения методологии отражения выручки, что также отобразилось в показателе темпа роста выручки. В результате ранее раскрытый показатель за март 2023 года был скорректирован». Идеальная история. Но все равно тут достаточно цифр, чтобы примерно оценить, что именно происходит с колонками от «Яндекса».
К сожалению, в «Яндексе» гордятся только общим объемом проданных станций, причем с конца 2018 года. Представьте себе, что Apple или Samsung будут отчитываться кумулятивными продажами за последние -дцать лет? Вот и мне смешно от этого подхода, но это привычное для «Яндекса» раздувание щек. Причем нужно сказать, что колонки с Алисой лидируют на российском рынке, они являются стандартом, занимают 96% от всех продаж в штуках. Да, сегмент рынка не огромный, но тут уже другая ситуация, в «Яндексе» просто не могут оглушить всех тем, что цифры, которые есть в реальности, несколько ниже, чем представляемые миллионы миллионов, моментально посыплются все другие показатели, например, использование Алисы. Для примера могу сказать, что у меня 14 колонок «Яндекс», правда, ни одна из них не включена и не работает (после утечки исходных кодов Алисы я решил, что риски прослушивания слишком велики, помимо стандартных утечек данных из «Яндекса»).
А еще есть масштабный проект с отелями, который дает рост числа «пользователей» «Яндекса», вот только они временные.
00:03, 7 февраля
Алиса в отеле. Разбираемся в маркетинговом проекте «Яндекса»
Почему номер в отеле — это отличное место для умной колонки. Пример продвижения от «Яндекса» на горнолыжном курорте в Сочи.
Давайте посмотрим на независимые оценки российского рынка умных колонок, например, свои оценки приводит МТС. В первом полугодии в стране было продано порядка 1,5 млн умных колонок на сумму 12,1 млрд рублей, что превышает прошлогодние показатели в штуках и в деньгах в 2,1 раза. Лидером является ««Яндекс.Станция» с долей в 86 % в общих продажах в штуках. За ней следует «Капсула» от VK с долей 10 %.
Цифры хорошо бьются с отчетом «Яндекса», за первое полугодие компания показывает выручку Алисы в 11.2 млрд рублей. Если следовать цифрам МТС, то доля в 86% означает, что за полугодие «Яндекс» продал 1 млн 290 тысяч умных колонок всех типов. Средняя цена колонки получается равной 8600 рублям. Что похоже на правду, так как соотношение продаж станций «Лайт» и больших колонок дает сходную величину.
Мне было бы интересно взглянуть на такие показатели, как DAU/MAU для колонок, так как статистика показывает, что каждая вторая колонка прекращает работу в первые шесть месяцев. И общая база используемых «Яндексом» колонок не превышает миллион штук. Что объясняет молчание компании и то, насколько неохотно они обсуждают активную аудиторию этого продукта. Во втором квартале также произошло примечательное событие, рост продаж в штучном выражении для «Яндекса» остановился, продажи остались на уровне прошлого года, заявленный рост выручки в 1.2 раза. При повышении средней цены колонки, появлении дорогих устройств этот рост и был показан, но в штуках рынок не вырос. Основной рост пришелся на первый квартал, а взлет продаж случился в конце 2022 года, когда «Яндекс» отгрузил в каналы реализации максимальное число колонок, они достигли исторического максимума. Поэтому мы и видим столь скромный второй квартал. Категория продолжает расти, появляются новые продукты, так что в будущем можно ожидать умеренного роста. Другое дело, что в «Яндексе» пытаются подогнать свои продажи под задачи платежей на фабрики, выправления ситуации с денежным потоком в этой категории. И это создает подобное искажение в данных (в отчете оптовые продажи, а не розничные, это также следует принимать во внимание).
Из пожеланий, что хотелось бы увидеть — разбивку количества станций по подписке и тех, что куплены за полную стоимость. Мне приятно, что «Яндекс» послушал моего совета и когда-то реализовал модель подписки на станции, пусть и настолько криво/косо. Но все лучше, чем то, что они сделали изначально. И вот тут вопрос, как учитываются станции по подписке, ответа на него нигде найти не удалось, есть ощущение, что их цену вбивают в выручку от продаж железа. На мой взгляд, это неверно в корне, так как нужно распределять доход от них на срок подписки. Но с точки зрения учета, в «Яндексе» подписку считают продажей, пусть и не получили соответствующие деньги. В целом, вольности в отчетах видны невооруженным глазом, везде, где возможно, компания придумывает свои метрики и, не стесняясь, об этом говорит. Например, пишут, что показатели GAAP, а в сноске указывают: «Эти показатели не являются общепринятыми показателями GAAP». Крутая выдумка, никак иначе это прокомментировать нельзя.
Идем дальше, давайте посмотрим на число подписчиков «Яндекс.Плюс», которое показывает аномальный рост.
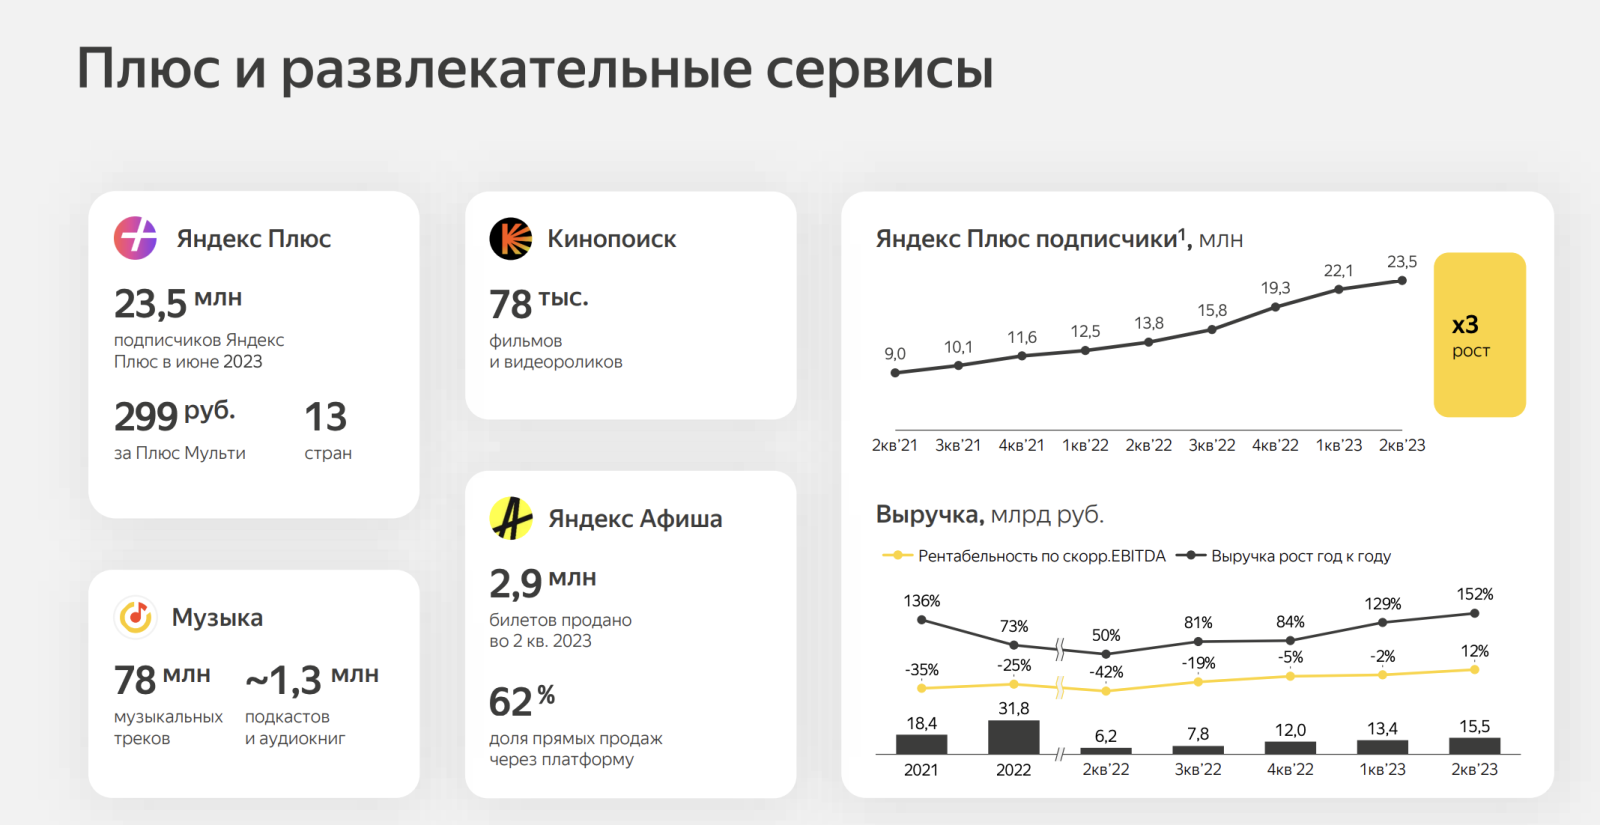
Взглянем на примечание к слайду: «Начиная с июня 2022 года Яндекс немного изменил методику подсчёта количества подписчиков. В частности, теперь эта сумма включает абонентов мобильных операторов, у которых нет аккаунта на Яндексе. Кроме того, подсчёт пользователей, у которых несколько подписок Яндекс Плюс, теперь ведётся корректнее. Данные о подписчиках за 2021 и 2022 год были пересчитаны с учётом этих изменений».
Следим за руками, в «Яндексе» меняют методику подсчета, чтобы показать рост подписки «Яндекс.Плюс», тут же говорят, что пересчитали данные о подписчиках за прошлые годы, что верно и дает правильное измерение данных, иначе и быть не может. Но ведь это мухлеж, когда кто-то специально просто «забыл» это сделать, иначе стройная концепция роста разрушается. Открываем отчет за прошлый квартал и смотрим на тот же слайд.
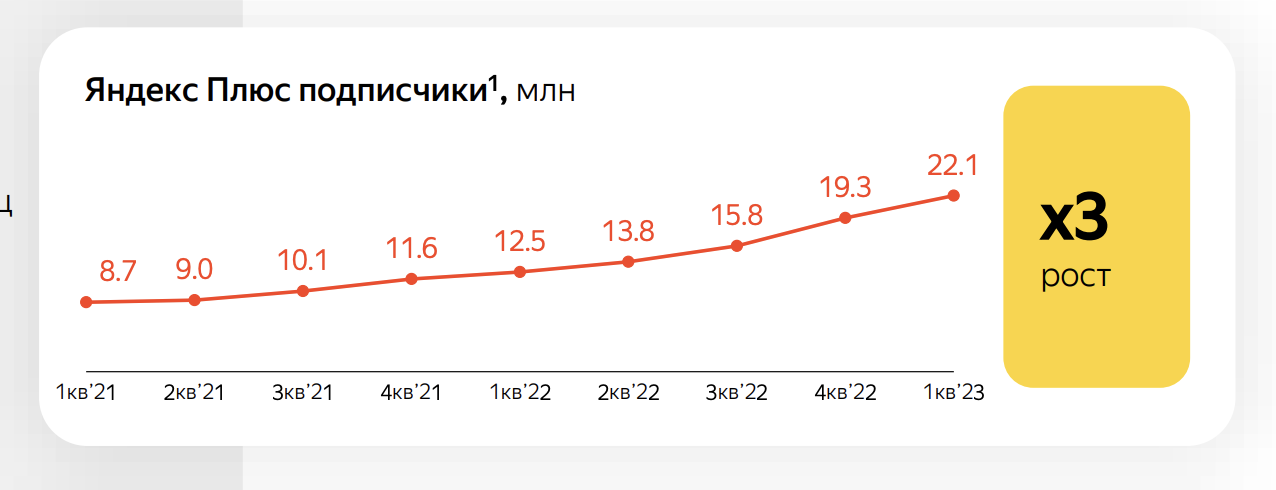
Как такое возможно, что ни одна цифра за предыдущие два года не изменилась? Рост только во втором квартале, что указывает на вольную трактовку методики, в которой отныне несколько иначе считают пользователей. Например, у меня в одном из тарифов оператора есть подписка «Яндекс.Плюс», мне ее отдали бесплатно. Но у меня при этом также есть обычная подписка, которая была мной куплена на три года за три тысячи рублей (про это чуть позже). Вероятно, чтобы добиться роста числа подписчиков на бумаге, «Яндекс» учитывает меня у оператора и у себя как разных подписчиков. Собственно, это и дает рост подписок, реальный рост невероятен в текущих условиях рынка в отсутствие значимых преимуществ для потребителя (а еще ведь есть конкуренты, которые показывают несколько иные метрики, плюс у «Яндекса» нет оттока клиентов, они не показывают churn rate). Как ни крути, это не вопрос веры, слишком удивительно все складывается — и исключительно в пользу «Яндекса». Словно они не живут на том же рынке, что и все остальные компании. Когда видишь такое, обязательно нужно искать подвох. Собственно, в «Яндексе» и признались, что поменяли методику. Но как и почему, не рассказали. Чтобы понимать уровень манипуляций отчетами, скажу простую штуку: в прошлом «Яндекс» указал, что активным пользователем сервиса «Кинопоиск» считает человека, который потратил более 2 минут на просмотр чего-либо в сервисе. Две минуты в месяц, и это активный пользователь! Круто? Не то слово.
Отчет «Яндекса» за 2 квартал 2023 года: все выросло и «Плюс» вышел в плюс

По итогам 2 квартала общая выручка «Яндекса» выросла на 55% и составила 182,49 млрд рублей. Скорректированный показатель EBITDA составил 24,74 млрд рублей, а скорректированная чистая прибыль — 9,64 млрд рублей.
Финансовые результаты «Яндекса», млрд рублей
| 2к2022 | 2к2023 | Изменение | 1п2022 | 1п2023 | Изменение | |
|---|---|---|---|---|---|---|
| Выручка | 117,74 | 182,49 | 55% | 223,75 | 345,77 | 55% |
| Скорректированная EBITDA | 25,69 | 24,74 | −4% | 26,96 | 37,54 | 39% |
| Рентабельность по скорректированной EBITDA | 21,82% | 13,56% | −8,26 п. п. | 12,05% | 10,86% | −1,19 п. п. |
| Скорректированная чистая прибыль | 13,13 | 9,64 | −27% | 5,01 | 12,21 | 144% |
Финансовые результаты «Яндекса», млрд рублей
| Выручка | |
| 2к2022 | 117,74 |
| 2к2023 | 182,49 |
| Изменение | 55% |
| 1п2022 | 223,75 |
| 1п2023 | 345,77 |
| Изменение | 55% |
| Скорректированная EBITDA | |
| 2к2022 | 25,69 |
| 2к2023 | 24,74 |
| Изменение | −4% |
| 1п2022 | 26,96 |
| 1п2023 | 37,54 |
| Изменение | 39% |
| Рентабельность по скорректированной EBITDA | |
| 2к2022 | 21,82% |
| 2к2023 | 13,56% |
| Изменение | −8,26 п. п. |
| 1п2022 | 12,05% |
| 1п2023 | 10,86% |
| Изменение | −1,19 п. п. |
| Скорректированная чистая прибыль | |
| 2к2022 | 13,13 |
| 2к2023 | 9,64 |
| Изменение | −27% |
| 1п2022 | 5,01 |
| 1п2023 | 12,21 |
| Изменение | 144% |
Компания выделяет шесть отчетных сегментов бизнеса.
Сегмент № 1
Поиск и портал
Что входит: «Поиск», «Браузер», «Карты и навигатор», а также «Директ» — платформа для размещения рекламы в интернете.
Доля сегмента в общей выручке: 37%.
Результаты сегмента: в 2 квартале 2023 года выручка выросла на 53%, а выручка за вычетом вознаграждения партнерам — на 51% по сравнению с аналогичными показателями год назад.
Этот рост обусловлен результатами как «Поиска», прежде всего на платформах Android и iOS, так и «Рекламной сети „Яндекса“» за счет роста показателей партнерских приложений и сайтов на фоне постоянных инвестиций в развитие рекламных продуктов, технологий и расширения рекламного инвентаря.
Рентабельность скорректированного показателя EBITDA в 2 квартале 2023 года составила 52,3%, тогда как в 2 квартале 2022 года этот показатель был 57,5%.
На его динамику повлиял эффект положительного операционного рычага на фоне уверенного роста рекламной выручки, а также положительный эффект от выделения корпоративных расходов в сегмент «Прочих бизнес-юнитов и инициатив». Эти факторы частично компенсировались увеличением расходов на маркетинг, рекламу и персонал: эти показатели выросли от низкой базы прошлого года, когда «Яндекс» приостанавливал промоактивности и наем новых сотрудников
Доля компании на российском поисковом рынке, включая поиск на мобильных устройствах, в 2 квартале 2023 года составила в среднем 63,6% — на 1,5 процентного пункта больше, чем в 2 квартале 2022 года, а также больше аналогичного показателя в 1 квартале 2023 года — 63,3%, по данным аналитического сервиса «Яндекс-радар».
Сегмент № 2
Райдтех
Что входит: «Такси», каршеринг «Драйв» и сервис аренды самокатов.
Доля сегмента в выручке: 18%.
Результаты сегмента: выручка выросла на 27% до 38,16 млрд рублей.
Число поездок райдтех-направления увеличилось на 18% по сравнению с аналогичным показателем за 2 квартал 2022 года. Валовая стоимость заказов (GMV) в направлении райдтеха выросла в 2 квартале 2023 года на 42% в годовом исчислении за счет роста числа клиентов, поездок и частотности заказов во всех регионах присутствия сервиса. На динамику также повлияло увеличение повышающего коэффициента в связи с сезонной нехваткой водителей и недостатком автомобилей на рынке.
Сегмент № 3
Электронная коммерция, фудтех и доставка
Что входит: маркетплейс «Маркет», сервисы доставки «Еда», «Лавка» и Delivery Club, сервис «Доставка».
Доля сегмента в выручке: 19%.
Результаты сегмента: выручка выросла на 104% — до 40,17 млрд рублей.
Суммарный товарооборот сегмента вырос на 67% и достиг 108 млрд рублей. Товарооборот сервисов электронной коммерции (GMV) в 2 квартале 2023 года вырос на 89% год к году, в частности за счет расширения сети пунктов выдачи заказов, органического роста числа пользователей и развития сервисов доставки продуктов, включая приобретение Delivery Club, переименованный в «Маркет-деливери». Наибольший вклад внесли «Яндекс-доставка» и сервисы доставки заказов из ресторанов, в том числе «Маркет-деливери», — рост их GMV год к году составил 144%.
Сегмент № 4
«Плюс» и развлекательные сервисы
Что входит: «Плюс», «Музыка», «Кинопоиск», «Афиша» и продюсерский центр «Студия».
Доля сегмента в выручке: 7%.
Результаты сегмента: выручка выросла на 152% — до 15,5 млрд рублей.
Выручка в сегменте «Плюса» и развлекательных сервисов в 2 квартале 2023 года выросла на 152% по сравнению с аналогичным показателем за 2 квартал 2022 года. Рост в основном обусловлен увеличением доходов от продаж подписки «Яндекс-плюс» на фоне роста общего числа платящих подписчиков и перехода на единый семейный тариф «Плюс-мульти».
На рост выручки также повлияла хорошая динамика доходов от рекламы и продажи лицензий. Скорректированный показатель EBITDA впервые стал положительным и достиг 1,8 млрд рублей — против убытка 2,6 млрд в 2 квартале 2022 года. Это объясняется эффектом положительного операционного рычага на фоне роста выручки от продажи подписок — 113% год к году, — а также существенным повышением эффективности затрат.
Сегмент № 5
Сервисы объявлений
Что входит: портал Auto.ru и сервисы «Недвижимость», «Аренда» и «Путешествия».
Доля сегмента в выручке: 3%.
Результаты сегмента: выручка выросла на 117% — до 5,57 млрд рублей.
Выручка в сегменте сервисов объявлений в 2 квартале 2023 года выросла на 117% по сравнению с аналогичным показателем за 2 квартал 2022 года. На рост повлияли высокие результаты Auto.ru, которых удалось добиться на фоне низкой базы 2022 года, когда наблюдался резкий спад предложения на рынке новых автомобилей.
На рост выручки также повлияли хорошие результаты «Яндекс-путешествий» в связи с увеличением доли рынка на фоне растущего спроса на услуги сервиса. Убыток по скорректированному показателю EBITDA в 2 квартале 2023 года составил 0,05 млрд рублей — против прибыли 0,5 млрд рублей в 2 квартале 2022 года. Это объясняется продолжающимися инвестициями в долгосрочное развитие таких сервисов, как «Яндекс-путешествия» и «Яндекс-аренда».
Сегмент № 6
Другие бизнес-сегменты и инициативы
Что входит: бизнес по беспилотным автомобилям, Yandex Cloud, «Образование», «Устройства», «Финтех» и другие экспериментальные и нераспределенные направления. По итогам квартала в этот сегмент перевели ряд сервисов и проектов: «Яндекс 360» — в Yandex Cloud, голосового помощника Алису — в «Устройства и Алису», Yandex Pay и «Яндекс ID» — в «Финтех».
Доля сегмента в выручке: 7%.
Результаты сегмента: выручка сегмента выросла на 37% — до 14,89 млрд рублей.
Выручка в сегменте «Прочих бизнес-сегментов и инициатив» в 2 квартале 2023 года увеличилась на 37% по сравнению с аналогичным показателем за 2 квартал 2022 года. Этот рост был связан в основном с увеличением доходов Yandex Cloud, направлений «Устройства и Алиса» и «Финтех». Выручка Yandex Cloud выросла на 61% по сравнению с аналогичным периодом прошлого года благодаря расширению предоставляемых услуг и увеличению доли рынка на фоне растущего спроса на облачные сервисы.
Выручка направления «Устройства и Алиса» выросла на 19% год к году и достигла 5,1 млрд рублей в 2 квартале 2023 года. Рост выручки за 1 полугодие 2023 года по сравнению с первым полугодием 2022 года составил 71% благодаря тому, что в линейке появились новые устройства, включая новую версию «Станции макс» и устройства для умного дома, а также в связи со стартом продаж умных телевизоров «Яндекса» с Алисой и устройств для умного дома в Беларуси и Казахстане. Но рост выручки сдерживала сезонная нормализация спроса после резкого всплеска в декабре 2022 — январе 2023.
Отчет «Яндекса» за первый квартал 2023 года: двузначный рост всех сегментов

По итогам первого квартала общая выручка «Яндекса» выросла на 54% и составила 163,3 млрд рублей. Скорректированный показатель EBITDA составил 12,8 млрд рублей, а скорректированная чистая прибыль — 2,6 млрд рублей.
При этом компания не стала отражать в отчете динамику показателей скорректированной EBITDA и чистой прибыли из-за разового эффекта низкой базы, так как в марте 2022 года компания направила на единовременную выплату сотрудникам 5,9 млрд рублей. Без этой выплаты показатель скорректированной EBITDA был бы 7,2 млрд рублей.
Финансовые результаты «Яндекса», млрд рублей
| 1к2022 | 1к2023 | Изменение | |
|---|---|---|---|
| Выручка | 106,01 | 163,27 | 54% |
| Скорректированная EBITDA | 1,27 | 12,79 | Не применяется |
| Рентабельность по скорректированной EBITDA | 1% | 8% | Не применяется |
| Скорректированная чистая прибыль | –8,12 | 2,57 | Не применяется |
Финансовые результаты «Яндекса», млрд рублей
| Выручка | |
| 1к2022 | 106,01 |
| 1к2023 | 163,27 |
| Изменение | 54% |
| Скорректированная EBITDA | |
| 1к2022 | 1,27 |
| 1к2023 | 12,79 |
| Изменение | Не применяется |
| Рентабельность по скорректированной EBITDA |
|
| 1к2022 | 1% |
| 1к2023 | 8% |
| Изменение | Не применяется |
| Скорректированная чистая прибыль | |
| 1к2022 | –8,12 |
| 1к2023 | 2,57 |
| Изменение | Не применяется |
Компания выделяет шесть отчетных сегментов бизнеса.
Сегмент № 1
Поиск и портал
Что входит: «Поиск», «Браузер», «Карты и навигатор», а также «Директ» — платформа для размещения рекламы в интернете.
Доля сегмента в общей выручке: 36%.
Результаты сегмента: выручка сегмента увеличилась на 54% в сравнении с аналогичным периодом прошлого года и составила 67,5 млрд рублей.
Скорректированный показатель EBITDA составил 34,7 млрд рублей, а маржинальность скорректированного показателя EBITDA — 51,4%, что на 6,7 процентных пункта выше в сравнении с прошлым годом.
«Яндекс» отмечает, что этот рост показателя EBITDA частично обусловлен эффектом низкой базы из-за единовременной выплаты сотрудникам в первом квартале прошлого года, а также переносом части направлений бизнеса в другие сегменты.
Чтобы лучше отражать операционные показатели, «Яндекс» внес корректировки в состав отчетных сегментов группы, начиная с первого квартала 2023 года. Например, ряд сервисов, ранее входивших в сегмент «Поиск и портал», переведены в сегмент «Прочие бизнес-юниты и инициативы», а именно: «Яндекс 360» — в Yandex Cloud, голосовой помощник Алиса — в «Устройства и Алису», Yandex Pay и «Яндекс ID» — в «Финтех»
Общая поисковая доля «Яндекса» на российском рынке выросла на 2,3 процентных пункта и достигла 63,3%. При этом рост доли наблюдался как в поиске на Android-устройствах — на 2,7 процентных пункта до 62,6%, так и на iOS — на 3 процентных пункта до 49,1%. На мобильные устройства пришлось 67,9% поисковых запросов, а общая доля мобильной выручки сегмента составила 60,7%.
По итогам квартала количество партнеров рекламной сети «Яндекса» увеличилось на треть.