Ипотека в Сбербанк — документы на новостройку и вторичку (вторичное жилье).
Перечень требуемых документов может быть изменен по усмотрению Банка.
Для получения кредита по программе «Молодая семья» дополнительно предоставляются:
- Свидетельство о браке (не требуется в случае предоставления кредита лицам из неполных семей);
- Свидетельство о рождении ребенка;
- В случае принятия в расчет платежеспособности доходов родителя(ей) заемщика/созаемщика — документы, подтверждающие родство (документы, удостоверяющие личность; свидетельство о рождении; свидетельство о браке; свидетельство о перемене фамилии, имени, отчества и т.п.).
Для получения кредита по программе «Ипотека плюс материнский капитал» дополнительно предоставляются:
- Государственный сертификат на материнский (семейный капитал);
- Документ (справка, уведомление и т.п.) из территориального органа Пенсионного фонда РФ об остатке средств материнского капитала (может быть предоставлен в течение 60 календарных дней с даты принятия решения Банком о выдаче кредита вместе с документами по кредитуемому объекту недвижимости)*.
* Действителен для предоставления в Банк в течение 30 календарных дней с даты выдачи.
Документы для ипотеки в Сбербанке в 2020 году – это необходимый минимум, которого вполне хватит, чтобы наконец стать владельцем собственного жилья. Ипотечный кредит – отличное решение жилищной проблемы, которое наш банк делает еще проще. Приблизьте свое новоселье вместе с нами.
Предлагаем вам ознакомиться с тем, какие документы нужны, чтобы быстро и легко оформить ипотечный кредит. Вам понадобится предоставить два документа, удостоверяющих личность, а также документы о подтверждении занятости и дохода. Это базовый комплект, который подается вместе с заявлением.
Полный список документов для получения ипотеки в Сбербанке
На различных этапах оформления ипотеки будущему заемщику банка придется собрать и представить кредитору несколько пакетов документов. В момент подачи заявки требуют одну документацию, а при подписании ипотечного договора – другую. Разберемся, какие документы нужны для ипотеки в Сбербанке в 2021 году.
Документы для заявки

Для подачи заявки на ипотеку в Сбербанке необходимы:
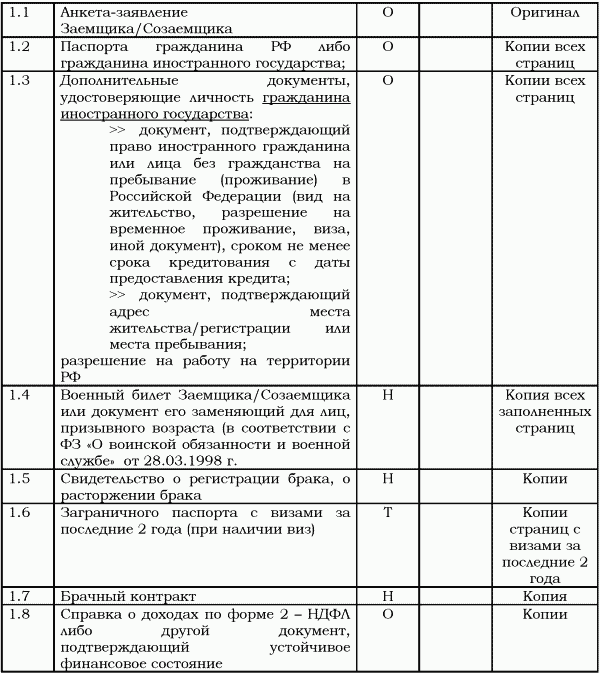
- Анкета-заявка. Отнеситесь к оформлению заявки внимательно. В ней присутствуют различные блоки, которые нужно или не нужно заполнять в зависимости от ряда обстоятельств. Например, блок «Ежемесячные доходы/расходы» не требует заполнения для военной ипотеки, а также для поручителей и созаемщиков без учета дохода.
- Паспорт основного заемщика. При наличии созаемщиков и поручителей – их паспорта. В документе обязательно должна стоять пометка о регистрации. В случае временной прописки представляют справки из УФМС по форме № 3.
Вы можете скачать образец заполнения анкеты для жилищного кредита от Сбербанка на нашем сайте по этой ссылке. Также у нас есть чистый бланк анкеты для электронного заполнения.
Подтверждение основных доходов:
- Справка с места трудоустройства по форме 2НДФЛ (за последние полгода работы).
- Справка о доходах по форме госучреждения.
- Справка о доходах по образцу банка (в обязательном порядке должна быть подписана руководством и главным бухгалтером предприятия).
- Справка из ПФР о пенсии за последний месяц для пенсионеров. Можно не приносить, если заемщик получает пенсию на социальную карту Сбербанка (при этом обязательно укажите данный факт и номер карты в анкете-заявке).
- Для ИП и лиц, осуществляющих частную практику – налоговая декларация за соответствующий налоговый период (в зависимости от системы налогообложения).
Подтверждение дополнительных доходов:
- Договор аренды жилого помещения (при условии, что до его окончания осталось не менее года).
- Авторский договор и иные соглашения, подтверждающие получение прибыли от результатов интеллектуальной деятельности (гонорары, вознаграждения и т.д.).
- Гражданско-правовой договор на оказание услуг, выполнение работ.
При подтверждении дополнительных видов доходов, указанных выше не забываем приложить отчетность из налоговой. Это либо декларация 3-НДФЛ за последний отчетный период, либо справка 2-НДФЛ (в случае сдачи отчетности за вас лицом, с которым заключен договор).
Подтверждение трудоустройства:
- Ксерокопия трудовой книжки с печатью и подписью руководства. Копия может быть заменена выпиской из трудовой либо отдельной справкой, в которой указаны все данные о занимаемой должности и продолжительности работы.
- Для тех лиц, в отношении которых законами РФ разрешается отсутствие трудовой книжки — заверенная руководством ксерокопия трудового договора.
- Для ИП и лиц, занимающихся частной практикой – документы, подтверждающие осуществление указанной деятельности. Например, для адвокатов – удостоверение адвоката, для нотариуса – приказ Минюста о назначении на соответствующую должность, для ИП – заверенная нотариусом копия свидетельства о регистрации в качестве ИП.
В прошлом году Сбербанк неоднократно снижал процентные ставки по ипотеке. В 2021 году наименьший процент при покупке квартиры в новостройке — 6,5%. Узнайте последние новости и хитрости снижения процента в Сбербанке из этой статьи.
Документы для получения ипотеки в Сбербанке
После одобрения заявки каждая из сторон соглашения о купле-продаже недвижимости должна представить в банк документы для оформления договора ипотеки.
Читайте также: Суть и условия ипотеки для пенсионеров в Сбербанке в 2021 году
От продавца

Продавец недвижимости должен принести в Сбербанк либо передать через покупателя документы по кредитуемому объекту недвижимости.
В качестве таковых Сбербанк принимает:
- Предварительное либо основное соглашение о купле-продаже жилья. Нужно принести в банк с основным пакетом документов либо в течение 60-ти дней с момента одобрения заявки. В договоре должны быть обязательные условия, без которых банк не пропустит сделку:
- Указание на частичную оплату стоимости жилья заемными средствами.
- Указание, что покупаемая квартира находится в залоге у банка с момента госрегистрации сделки и до момента полной выплаты ипотеки.
- Упоминание, что права банка на залог подтверждаются закладной.
Для отдельных ипотечных программ в договор могут быть включены иные обязательные условия.
- Документы, подтверждающие права продавца на кредитуемое жилье (свидетельство о собственности либо выписка из Росреестра).
- Выписка из Росреестра об отсутствии ограничений на проведение сделки (залог, арест имущества и др.). Действует 30 дней с момента получения.
- Кадастровый паспорт и техническая документация на недвижимость.
- Если приобретаемое жилье или его часть находится в долевой собственности – письменный отказ других собственников от права преимущественной покупки. Для физлиц отказ заверяется нотариусом.
- Если продавец находится в браке на дату покупки кредитуемого жилья – согласие супруга, подтвержденное подписью и печатью нотариуса.
От покупателя
На квартиру от покупателя потребуется только акт оценки недвижимости, остальную документацию в банк приносит продавец.
Помимо основного пакета документов, о котором мы говорили выше, и результатов оценки, покупатель обязан предоставить в Сбербанк подтверждение наличия первоначального взноса (на выбор).
- Выписка со счета в банке, где лежат деньги на первый взнос.
- Расписка продавца о получении денег в качестве первого взноса по ипотеке.
- Документ, подтверждающий право заемщика на участие в той или иной программе господдержки: сертификат, свидетельство о праве на субсидию.
- При одновременной продаже покупателем своего жилья – документация, подтверждающая стоимость недвижимости.
При оформлении ипотечного кредита в Сбербанке, в качестве обязательного условия выступает комплексное страхование кредитуемого жилья. Поэтому к основному пакету документов нужно приложить полис страхования недвижимости. Страхование жизни и здоровья заемщика не обязательно, но влияет на процентную ставку по ипотеке. При отказе страхования жизни Сбербанк поднимет ставку на 1%.
Отдельно стоит сказать о тех случаях, когда в качестве залога выступает не приобретаемая квартира, а имеющаяся недвижимость покупателя.
На залоговое жилье дополнительно нужно будет предоставить:
- Свидетельство о собственности.
- Документы, в силу которых возникла собственность на закладываемое жилье — соглашение о купле-продаже, мене, дарении, свидетельство о вступлении в наследство и др.
- Акт оценки.
- Кадастровый паспорт и техническую документацию (план, экспликация и др.).
- Если на момент покупки данного жилья покупатель был в браке, потребуется согласие второго супруга, заверенное нотариусом. При отсутствии данного факта – заверенное нотариусом заявление покупателя о том, что на момент покупки закладываемой недвижимости он не был в браке.
- Если были выделены доли детям — письменное разрешение органов опеки.
- Брачный контракт (при наличии).
Читайте также: Сбербанк снижает ставки по ипотеке в 2021 году: актуальные проценты
Все указанные бумаги представляются в оригиналах для снятия копий и их заверки непосредственно в банке.
Документы при участии в программах Сбербанка

В Сбербанке существует несколько программ по государственной поддержке граждан при покупке жилья в ипотеку:
- Материнский капитал.
- Поддержка молодых семей.
- Ипотека 6%.
- Военная ипотека.
При участии в данных программах, перечень документов будет отличаться:
- Для использования материнского капитала при ипотеке, заемщик обязан представить дополнительно:
- Материнский сертификат. Понадобится на момент подачи заявки.
- Уведомление из ПФР, в котором указана оставшаяся сумма капитала. Можно предоставить в срок до 60 дней с момента принятия решения по ипотеке. Справка действительна 30 дней.
- При подаче заявки на выдачу военной ипотеки понадобится свидетельство о том, что заемщик является участником накопительно-ипотечной системы. Справки, подтверждающие доходы и трудовую занятость для военной ипотеки не требуются.
- Молодые семьи предоставляют дополнительную документацию:
- Свидетельство о браке. Если семья неполная – оно не требуется.
- Свидетельство о рождении ребенка (если есть).
- При наличии родителей-созаемщиков – их паспорта и документы, необходимые для подтверждения родства.
- При участии в госпрограмме по субсидированию молодых семей для приобретения жилья – свидетельство об участии в программе.
Учтите, что кредитор всегда оставляет за собой право требовать дополнительные документы. Будьте к этому готовы.
Ипотека по двум документам
Уже несколько лет в Сбербанке существует программа «Ипотека по двум документам». Ее суть состоит в том, что для оформления и рассмотрения заявки не требуются подтверждение дохода и трудовой занятости.
Будет достаточно следующей документации:
- Паспорт. В нем обязательно должна присутствовать отметка о месте прописки.
- При временной прописке – справка по форме № 3 из УФМС.
- Второй документ (на выбор):
- СНИЛС;
- водительское удостоверение;
- военный билет;
- удостоверение лица, проходящего военную службу;
- удостоверение лица, проходящего службу в органах власти федерального уровня;
- загранпаспорт.
- анкета-заявка.
Обязательное условие ипотеки по двум документам – наличие первоначального взноса в размере 50% от стоимости приобретаемого жилья.
За возможность получения ипотеки без подтверждения дохода и трудовой занятости заемщику придется заплатить банку на 1% годовых больше по сравнению с обычным ипотечным кредитом.
Список документов для ипотеки на новостройку в Сбербанке

Основная особенность покупки новостройки в ипотеку – юридическое лицо (застройщик) в качестве продавца недвижимости.
Это влечет за собой ряд нюансов:
- Дополнительные документы о правоспособности застройщика — устав, выписка из ЕГРЮЛ.
- Дополнительные документы о правомочиях застройщика и его представителей — протокол собрания участников/акционеров, решение органов управления компании о проведении сделки, приказ о возложении полномочий на представителя и др.
В случае участия покупателя в долевом строительстве заемщику потребуется договор долевого строительства либо разрешение на строительство.
Документы на ипотеку по сравнению с предыдущими годами в Сбербанке практически не изменились. Как мы можем видеть, в зависимости от различных факторов стандартный пакет меняется. Чтобы не попасть в неприятную ситуацию, заранее узнавайте обо всех тонкостях и нюансах в любом из отделений банка.
Документы для получения ипотеки в СберБанке
Редко какая молодая семья в современных реалиях не сталкивается с такой проблемой как отсутствие собственного жилья. Если раньше единственным вариантом было длительное накопление, причем часто не без помощи родственников, то сегодня на первый план выходит ипотечное кредитование. Обратившись за помощью к банку, вы быстро получите недостающую сумму и сможете приобрести квартиры или дом, в котором можно жить уже сейчас. Рассчитываться же нужно будет намного позже. Однако следует отметить, что такой кредит как ипотека имеет ряд серьезных особенностей. В первую очередь имеются в виду его крупный размер и длительность. Неслучайно большинство граждан предпочитают сотрудничать с крупными банками, в надежности которых они уверены. В связи с этими факторами вопрос о том, какие документы для ипотеки в СберБанке потребуются, не теряет своей актуальности.
Какие документы для ипотеки в СберБанке потребуются – общий перечень
Ипотечное кредитование предлагает сегодня множество банков. Каждый из них предлагает свои условия, которые могут быть более и менее выгодные. При этом требования к потенциальному клиенту также существенно различаются. Мы будем вести речь именно о том, какие документы нужны для ипотеки в CберБанке, в силу ряда причин. Именно этот банк считается одним из самых крупных и надежных в силу того, что он был учрежден Центральным банком РФ. Это обуславливает и тот факт, что это банковское учреждение поддерживает все государственные программы и предоставляет льготные условия ряду категорий граждан. Кроме этого, государственное участие в управлении банком, крупный размер его активов и широкая сфера деятельности позволяет предлагать более выгодные условия кредитования, в том числе ипотечного, своим клиентам.
Ипотека на вторичное жильё
СберБанк, Лиц. № 1481

до 100 млн
Получить кредит
Опираясь на то, какие нужны в СберБанк документы для ипотеки на квартиру, можно подготовиться к подаче заявления на кредит в любой банк, основной перечень будет отличаться минимально.
Условно можно разделить весь список документов на две категории:
- те, которые касаются потенциального клиента и отражают его платежеспособность;
- те, которые характеризуют приобретаемый объект недвижимости.
В первую очередь требуется в СберБанк анкета на ипотеку, а также паспорт, справка о доходах и с места работы.
И если интерес к финансовому положению и персональным сведениям плательщика кредита понята, то исчерпывающая информация о квартире или доме, который планируется купить, вызвана тем, что недвижимость при ипотеке выступает в роли залогового имущества. Если условия ипотечного кредита предполагают, что клиент предоставляет в качестве залога другой объект (есть специальные предложения, в которых кредит выдается под залог уже имеющейся недвижимости), то все документы нужно собирать на него. В первую очередь к ним относятся такие как:
Кредит «Господдержка»
СберБанк, Лиц. № 1481
Получить кредит
- свидетельство о государственной регистрации права собственности;
- выписка из единого государственного реестра (заказывается в МФЦ или в представительстве Росреестра);
- отчет об оценке объекта, проведенной специализированной компанией.
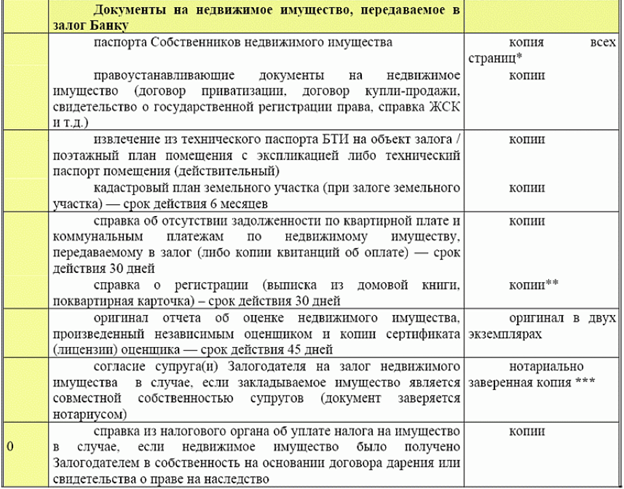
В том случае, если владелец жилья находится в браке, как при его продаже, так и при оформлении залога необходимо предоставить банку нотариально заверенное согласие супруга или супруги. При наличии несовершеннолетних членов семьи свое одобрение на проведение сделки в документальном виде должны оформить органы опеки. Также вопросы возникают в том случае, если выкупается общая долевая собственность. В этом случае банк потребуется нотариальный отказ от использования своего преимущественного права покупки, подписанный всеми другими участниками собственности
Читайте также:
В том случае если совокупный доход супругов недостаточный для одобрения кредита желаемого размера, решением может стать привлечение созаемщиков или поручителей. В этом случае их заработок также учтется, и отвечать по обязательствам перед банком вы будете все вместе. Отметим, что каждый из созаемщиков должен предоставить в банк полные сведения о себе (как минимум потребуется паспорт, справка о доходах, справка с места работы).
Документы для получения ипотеки в Сбербанке в 2023 году: правильно оформляем ипотеку

Приветствуем! Итак, сегодня тема нашей встречи: документы для ипотеки в Сбербанке в 2023 году. Вы узнаете про перечень документов для оформления ипотеки в Сбербанке для разных категорий заемщиков. Расскажем про пакет документов для ипотеки по объекту недвижимости в новостройке и на готовое жилье от продавца и покупателя, а также полезные советы от экспертов.
Оформляем заявку на кредит

Какие документы для ипотеки в Сбербанке понадобятся потенциальному заемщику? Попробуем разобраться. Чтобы гарантировано получить ипотечный кредит на жилье в Сбербанке нужно соблюдать ряд простых правил. Важно хорошо представлять, как принимается решение о выдаче кредита, и сделать все, чтобы у банковских сотрудников не осталось ни тени сомнений в вашей благонадежности в качестве заемщика. Необходимо вовремя предоставить обязательный перечень запрашиваемых банком для получения ссуды документов.
Сначала нужно убедиться в том, что банк согласен выдать вам ипотечный займ. Для этого нужно обратиться ближайшее отделение Сбербанка и попасть на прием к специалисту по кредитам. Он попросит вас заполнить заявку для одобрения нужной вам суммы.
Для этого вам нужен паспорт и справка о ваших доходах за последние полгода (форма 2-НДФЛ или по форме банка).
Скачать справку по форме Сбербанка и образец можно прямо у нас на сайте. Справка сложная и банк к ней основательно придирается.
Разумеется, что в момент подачи такой заявки вы должны иметь постоянный доход не менее чем за 6 последних месяцев и иметь общий стаж работы от года за последние 5 лет (быть трудоустроены или вести предпринимательскую деятельность). Для подтверждения данной информации вы должны предоставить:
- Копию трудовой книжки (обязательно заверенную правильно) – для работающих официально.
- Заверенную копию декларации с отметкой об оплате налогов за последний отчетный период, но не менее чем за полгода. Свидетельство о регистрации ИП и о постановке в налоговую – это для индивидуальных предпринимателей.
Важно! Собственники бизнеса в Сбербанке оформляются как обычные физ лица, но документы им должны заверять соучредители или другое ответственное лицо.
- Справку о сроке службы и заверенную копию контракта – для военнослужащих и сотрудников силовых структур.
- Зарплатную карту – для участников зарплатного проекта. На эту карту должно быть не менее шести зачислений. Также, часто сотрудники банка при их открытии делают различные ошибки, из-за которых приходит отказ по ипотеке, поэтому мы рекомендую готовить сразу полный пакет для заявки со справками и трудовой.
- Справку из пенсионного фонда или выписку по пенсионному счету (обязательно заверенную банком) о размере начисленной пенсии – для пенсионеров. Если пенсия приходит на счет или карту Сбербанка, то достаточно в анкете просто указать номер счета или карты.
Если у вас невысокая официальная зарплата, то расстраиваться не стоит. Важная особенность Сбербанка – неподтвержденные документами доходы учитываться при рассмотрении заявки на выдачу кредита будут. Сбербанк дает самую максимальную сумму по ипотеке среди всех остальных банков. Это проверено многократно.
Присутствие поручителя положительно скажется на вашей платежеспособности и заявка, скорее всего, будет одобрена, поэтому если есть такой человек в окружении, то обязательно соберите по нему пакет документов для банка.
В Сбербанке возможна ипотека по двум документам (паспорт + СНИЛС, водительское или загран на выбор). ПВ по такому кредиту от 50%.
Хорошо, когда у вас есть в собственности другая недвижимость. Это повлияет на положительное решение о предоставлении вам кредита. Укажите это в анкете.
Если брак зарегистрирован, то оба супруга обязательно должны быть участниками сделки. Один из них будет заемщик, а другой созаемщик. О том кто такой созаемщик по ипотеке, его права и обязанности мы подробно описали в прошлом посте.
Если вы не хотите, чтобы супруг участвовал в сделке, то нужно будет сделать отметку в анкете, что у вас есть брачный договор. Тогда во время рассмотрения заявки супруг учитываться не будет, но паспорт его нужен будет в любом случае. После одобрения ипотеки нужно будет подготовить брачный договор и заверить его у нотариуса. Данный брачник предоставляется вместе с полным пакетом документов по объекту недвижимости.
Если один из супругов иностранец, то заключение брачного договора обязательно. В Сбербанк предоставляется паспорт иностранного гражданина.
Если в паспорте есть отметка о действующем браке, а фактически потенциальный заемщик в разводе, то нужно предоставить свидетельство о разводе.
Во время первого визита в банк постарайтесь получить максимум информации, не стесняйтесь задавать вопросы. Это поможет избежать ошибок и ускорит прохождение всей процедуры. Желательно записать имя и фамилию специалиста, который вас консультировал, часы его работы. Тогда у вас будет возможность, в случае если возникнут сложности, обратиться к сотруднику банка, который уже вас знает.
Прежде чем подавать заявку, вы хорошо должны себе представлять сумму, которую хотите взять в кредит. Она должна быть для вас подъемной. Попросите сотрудника подсчитать ваши ежемесячные платежи. Соразмерьте их с вашими доходами. У вас должны остаться деньги на оплату коммунальных платежей, питание, другие повседневные расходы. Также рекомендуем использовать наш ипотечный калькулятор для расчета платежей.
Банк рассматривает заявку не дольше пяти рабочих дней (обычно 2-3 рабочих дня, а пенсионеров и зарплатников за сутки). Ответ вам сотрудник сообщит по телефону и придет СМС. Если кредит одобрили и согласились выдать заявленную вами сумму, то тогда нужно переходить к следующему этапу – выбору подходящей квартиры. Банк дает на это два месяца.
Обычно Сбербанк одобряет максимально возможный лимит. Это значит, что заемщик может приобрести жилье дороже чем то, что указано в анкете. Уточните точную сумму у ипотечного специалиста.
При следующем визите в банк, у вас на руках уже должен быть подписанный двумя сторонами (продавцом и покупателем) договор купли-продажи недвижимости. Поскольку покупка происходит с привлечением кредитных средств Сбербанка, это обязательно должно быть отражено в договоре отдельным пунктом с указанием точной суммы.
Кроме того, в документе должно быть зафиксировано, что с момента госрегистрации договора, приобретенная вами квартира находится в залоге у банка. Чтобы сразу правильно составить договор купли-продажи, возьмите его образец у кредитного специалиста.
Подробнее про договор ипотеки и его образец мы писали в прошлом посте.
Документы для оформления кредитного договора
Документы для получения ипотеки в Сбербанке должны подать не только покупатель, но и продавец недвижимости. Что потребуют от покупателя? Приводим список документов.
- Отчет об оценке, приобретаемой в ипотеку недвижимости. Список аккредитованных в банке оценочных компаний возьмите у кредитного специалиста. Оценщик должен лично осмотреть объект, поэтому нужно согласовать его визит с продавцом.
- Документы, которые бы подтверждали, что у вас есть необходимые средства на первоначальный взнос. Это может быть сберегательная книжка, выписка с банковского счета, расписка продавца о том, что он уже получил от вас оговоренный аванс.
- Если потенциальный заемщик состоит в браке, нужно будет согласие второй половины на передачу ипотечной квартиры в залог банку (нотариально заверенное).
- Личные документы: общегражданский паспорт, копия трудовой книжки, заверенную руководителем предприятия.
- Пакет документов, которые подтверждают платежеспособность заемщика. Сюда относятся справка формы 2-НДФЛ или по форме банка. Она подтвердит ваш официальный ежемесячный доход. Если у вас есть дополнительные финансовые источники (работаете по совместительству, сдаете квартиру в аренду), то для подтверждения предоставьте договор аренды, трудовой договор или декларацию о доходах, заверенную налоговыми органами.
- Если к моменту подачи заявки на получение ипотечной ссуды, у вас есть невыплаченные кредиты, то придется взять справку о том, какую сумму вам предстоит погасить.
При подаче документов для ипотеки в Сбербанке важно предварительно обсудить их полный перечень с менеджером по ипотеке. Как правило, это другой специалист, так как сделки проходят в центре ипотечного кредитования сотрудниками, специализирующимися только на этом процессе.
Если в сделке есть материнский сертификат, то он обязательно должен быть приложен вместе со справкой из ПФ.
Ипотека для покупки квартиры в новостройке

Порядок получения ипотечного кредита на жилье, которое еще только строится, отличается от обычной процедуры. В Сбербанке есть условие – квартира будет приобретаться у строительной компании, которая у него аккредитована. Во многом условия кредитования будут зависеть от стадии строительства. Проще получить займ на квартиру в доме, который практически построен, а еще лучше, принят госкомиссией. Тогда банк без проблем выдаст ссуду под залог новостройки.
Когда же заемщик хочет приобрести недвижимость в доме, строительство которого находится еще на стадии котлована, то банк может потребовать от него внести дополнительный залог, например, передать ему в обеспечение кредита другую недвижимость, которой тот владеет на праве собственности или добавить поручителя.
Действует универсальное правило: чем ближе к завершению находится стройка, тем меньше требований предъявляют к заемщику.
Ипотека на новостройку более подробно расписана в нашем прошлом посте. Рекомендуем прочесть, чтобы понять ряд нюансов.
Определившись с застройщиком, аккредитованным в Сбербанке, нужно предпринять следующие шаги:
- Заключить ДДУ. В документе указать параметры строящейся квартиры, условия ее приобретения, сроки строительства, размер первоначального взноса, порядок оплаты.
- Обратиться в банк и оформить заявку на кредит.
- После того как ее одобрят, подписать ипотечный договор и зарегистрировать его и ДДУ.
- Получить в банке оговоренную в заявке сумму и перевести её застройщику.
Как правило, заявку на новостройку можно подать через ипотечного брокера прямо на территории застройщика. Это сэкономит вам кучу времени, а также позволит в ряде случаев получить дополнительные преференции.
Документы для ипотеки на новостройку
Потенциальный заемщик должен собрать и предоставить в кредитную организацию такие документы:
- Договор долевого участия или его проект.
- Договор переуступки (если приобретается квартира в новостройке от инвестора) + первый ДДУ и документы по полной оплате + справка от застройщика.
Делает, обычно, это сам застройщик. Заемщику ничего дополнительно делать не надо.
Важно понимать! Если вы приобретаете квартиру у застройщика, и она уже оформлена в собственность, то застройщик самостоятельно должен подготовить вышеописанные пакет документов на вторичку и предоставить его в банк.
Чтобы вам выдали кредит на новостройку нужно дополнительно представить в кредитное учреждение следующие официальные бумаги (оригиналы):
- Удостоверение личности или паспорт гражданина.
- Справку, подтверждающую ваш доход.
- Копию трудовой.
- Копию налоговой декларации или трудового договора.
- Документ, подтверждающий оплату первого взноса (приходник).
Документы для продавцов недвижимости в ипотеку

Если продавец недвижимости юрлицо.
Чтобы продать новостройку юридическое должно подать в банк следующие документы:
- Учредительные бумаги (устав, учредительный договор).
- Решение руководящего органа продаже недвижимости с указанием условий сделки: цены, сроков совершения, порядке расчетов.
- Документ, который подтверждает полномочия представителя подписать договор от имени компании.
- У представителя компании должен быть паспорт.
Если квартиру продает физлицо.
В банк владелец подает такие документы:
- Свидетельство о том, что недвижимость зарегистрирована на него.
- Документ, на основании которого собственность возникла (свидетельство о приватизации, договор дарения, мены или купли-продажи).
- Выписка из ЕГРП (государственного реестра прав). Ее берут в местном отделении Росреестра. Она действительна только месяц.
- Если недвижимость находится в долевой собственности, то нужно заручиться нотариально заверенным отказом совладельцев от первоочередного права покупки.
- Если продавец состоит в браке, то его вторая половина должна дать согласие на продажу совместной собственности. Оно тоже заверяется нотариусом. Если продавец купил недвижимость в момент, когда еще не состоял в супружеских отношениях, то он обязан подтвердить это нотариально заверенным заявлением. Когда квартира была получена в дар, наследство или бесплатно приватизирована, то эти документы не потребуются.
- Если одним из совладельцев недвижимости выступает несовершеннолетний, то на продажу нужно разрешение органов опеки.
С 1 января 2017 года свидетельство о государственном праве на собственность выдаваться гражданам больше не будет. Госрегистрация будет удостоверяться выпиской из Единого государственного реестра недвижимости (ЕГРН), который объединит существующие сейчас Единый госреестр прав на недвижимое имущество (ЕГРП) и госкадастр недвижимости (ГКН)”.
Подводим итог
Чтобы гарантирована получить ипотечный кредит в Сбербанке нужно соблюдать несколько простых правил. Важно хорошо подготовиться к первому визиту в кредитное учреждение, четко определиться с суммой кредита, грамотно заполнить заявку, предоставить кредитному специалисту документы, которые на сто процентов подтверждали бы вашу платежеспособность.
Если вы получаете небольшую официальную зарплату, то можно включить в заявку ваши дополнительные доходы. Если этого нет, то нужно привести с собой в банк поручителя. Чем больше доказательств того, что вы вовремя погасите ссуду вы представите банку, тем выше будут ваши шансы на одобрение ипотеки.
Получить юридическую поддержку с ипотекой вы можете у нашего юриста. Консультация бесплатная. Заполните специальную форму. Помогаем со сложными проблемами: ипотека без первоначального взноса и ипотека с плохой кредитной историей.
Ждем ваших вопросов в комментариях. Подписывайтесь на обновления и жмите кнопки социальных сетей.