Возмещение НДС в 2023 году
Один из плюсов ведения ВЭД «в белую» — это наличие возможности увеличения прибыли за счет налоговой оптимизации. Так существует ряд государственных программ, позволяющих бизнесу сокращать свои издержки, которыми непременно нужно пользоваться. В данной статье мы расскажем о возмещении НДС в 2023 году.
Что такое НДС?
НДС – это налог на добавленную стоимость, им облагается разница между ценой продажи и стоимостью покупки товара. Данный налог уплачивается при продаже товаров, или услуг, а также при ввозе на территорию РФ продукции иностранного производства. В Российской Федерации НДС составляет 20 %. НДС является косвенным налогом, он представляет собой надбавку к цене продукта, то есть его фактическим плательщиком является покупатель. Таким образом, данный налог присутствует во всей цепочке торговых операций с товаром, так, например, производитель купил сырье, затем произведенную из него продукцию передал дилеру, а тот распределил по торговым точкам, только после этого товар попал к конечному потребителю. Из этой цепочки каждый кроме конечного потребителя имеет право вернуть НДС.
Кто имеет право на возврат НДС?
Как уже было сказано выше кроме конечного потребителя в торгово-производственной цепочке каждый имеет право на возврат НДС, однако следует сделать небольшую оговорку: каждый, кто имеет статус плательщика НДС. Это компания, работающая на основной системе налогообложения. Так, если в этой схеме поставщик материалов не работает с НДС, то производитель, купивший у него товар, должен выставить счет на оборудование следующему покупателю с учетом НДС, но сам он теряет право на его возврат, потому что налог не был включен в стоимость покупки сырья.
Как обстоит механизм возврата НДС?
Процедура возврата НДС предусмотрена Налоговым кодексом Российской Федерации, для того, чтобы максимально точно и понятно рассказать о механизме возврата НДС, следует уточнить, что право на его возмещение имеют как импортеры, так и экспортеры, а также производители. Однако механизм несколько различается, для понимания этой разницы сначала приведем пример механизма возмещения НДС производителем или импортёром. Так, например, завод производит многофункциональное оборудование, для изготовления одной партии товаров были куплены материалы на сумму 100 тыс. рублей. С этой стоимости производитель уплатил НДС в размере 20 тыс. рублей. Затем из полученного сырья было произведено оборудование и отгружено дилеру, его стоимость составила 500 тыс. рублей, соответственно НДС, подлежащий уплате – 100 тыс. рублей, однако 20 тыс. уже было выплачено производителем при покупке материала, таким образом, сумма НДС, взимаемая с производителя при продаже готового изделия, будет 80 тыс. рублей. Затем дилер продал все изделия конечным потребителям на сумму 1 млн. рублей., таким образом, НДС, уплачиваемый дилером, должен быть 200 тыс. рублей, однако 100 из них он уже заплатил при покупке продукции у производителя, поэтому итого дилер выплатит 100 тыс. НДС. Из данного примера видно, что государство физически не перечисляет суммы возвращаемого НДС, он просто вычитается из суммы налога с последующей продажи, но бывают случаи, когда требуется перечисление суммы уплаченного НДС, например при экспорте.
Известно, что налог на добавленную стоимость при экспорте – 0 %, таким образом, производитель, купив сырье на 100 тыс. рублей имеет право на возмещение 20 % от государства, так как при последующей продаже с него не взимается налог, поэтому разница между уплаченным НДС при покупке и уплачиваемым при продаже отрицательная.
Какие документы подаются на возврат НДС?
Для возврата НДС необходимо предоставлять документы, которые подтверждают вывоз товара в рамках состоявшейся международной торговой операции. Среди них обязательно должна быть таможенная декларация и товарно-транспортная накладная, а также документ, подтверждающий совершение сделки – инвойс/спецификация/контракт. В течение 1-3 месяцев налоговые органы проверят все сведения и примут решение либо о возврате суммы уплаченного НДС, либо об отказе в возмещении. Из наиболее частых причин отказа – некорректно заполненные документы или неразборчиво виден штамп таможенных органов.
Схема возврата НДС
Мы разделили схему процесса возврата НДС на несколько шагов:
Шаг 1. Подача декларации с суммой НДС к возврату;
Затем декларация проверяется в ФНС в пределах 1-2 месяцев, далее, если налоговики выявили нарушения – переходите к шагу 2, если нет, то к шагу 5.
Шаг 2. Составление налоговыми органами акта налоговой проверки, если нарушения выявлены;
Шаг 3. Представление налогоплательщиком письменных возражений по выявленным нарушениям;
Шаг 4. Принятие налоговым органом решения о привлечении либо отказе от привлечения налогоплательщика к ответственности;
Шаг 5. Принятие налоговым органом решения о возмещении НДС, если в ходе камеральной проверки нарушения не выявлены; – сроки на принятие такого решения не должны превышать 7 дней с момента окончания проверки.
Шаг 6. НДС возвращается налогоплательщику в виде суммы, формирующей положительное сальдо на ЕНС; – то есть если у налогоплательщика имеется задолженность, то она сначала будет погашена возмещенным НДС, а только потом оставшаяся часть будет направлена получателю.
Шаг 7. Денежные средства перечисляются на банковский счет налогоплательщика.;
Шаг 8. Получение налогоплательщиком процентов за нарушение срока возврата НДС. – если налоговая служба не осуществила перечисление средств в установленные сроки, то за нарушение таких сроков начисляются проценты.
Что нужно знать при возврате НДС?
Некоторые товары и услуги не облагаются НДС в соответствие с нормами законодательства. Среди них, например медицинские изделия, обеды в школах и больницах, перевозки общественным транспортом, образование, ритуальные услуги и др. Даже если для реализации этих услуг компания приобрела другие товары с НДС, то она не имеет права выставить счет с налогом на добавленную стоимость своим покупателям.
Выводы:
Таким образом, каждый участник торгово-производственной схемы, являющийся плательщиком НДС, кроме конечного потребителя, имеет право на возврат НДС;
Для того, чтобы вернуть налог на добавленную стоимость нужно подать в налоговый орган декларацию и предоставить подтверждающие документы, среди них ДТ, инвойс, CMR;
Налоговая проверяет полученные сведения в пределах 2-х месяцев и по окончании проверки выносит решение;
Не все виды деятельности и продукты в России облагаются НДС, поэтому даже если при их производстве или оказании определенной услуги налог был уплачен, то при продаже у плательщика нет права на возврат НДС.
Возмещение НДС в 2023 году
С 01.01.2023 в связи с переходом на ЕНП изменен порядок возмещения НДС. Если налоговый орган принял решение возместить НДС, соответствующая сумма налога признается единым налоговым платежом (ЕНП) и учитывается на едином налоговом счете (ЕНС) (пп. 1 п. 1 ст. 11.3 НК РФ).
Сумму ЕНП инспекция зачитывает в счет исполнения совокупной обязанности. Такой зачет инспекция производит самостоятельно (п. 8 ст. 45 НК РФ).
Если сумма ЕНП на едином налоговом счете превышает совокупную обязанность, образуется положительное сальдо. Налогоплательщик может распорядиться суммой, сформировавшей положительное сальдо на едином налоговом счете, путем ее зачета или возврата (п. п. 1, 2 ст. 78, п. 1 ст. 79 НК РФ).
Новый порядок возмещения НДС (ст. ст. 176 и 176.1 НК РФ) применяется, если налог возмещается на основании решений, принятых начиная с 1 января 2023 года.
Если по итогам квартала сумма налоговых вычетов превысила исчисленный компанией или предпринимателем НДС (с учетом сумм восстановленного НДС), то разницу можно возместить из бюджета (п. 2 ст. 173, п. 1 ст. 176 НК РФ).
Такая ситуация, как правило, возникает:
• при экспортных операциях;
• если компания или ИП реализуют продукцию по ставке 10 процентов, а приобретают товары, работы, услуги с применением ставки 20 процентов;
• если в течение квартала объемы реализованной продукции ниже объемов приобретенной продукции.
Если в отношении компании проводится налоговый мониторинг, то налог возмещается в заявительном порядке в силу ст. 176.1 НК РФ. Заявительным порядком могут воспользоваться и другие налогоплательщики при соблюдении ряда требований.
В общем порядке налог подлежит возмещению при соблюдении следующих условий (п. п. 9, 10 ст. 165, п. 2 ст. 173, п. 1 ст. 176 НК РФ):
• налогоплательщик подал в инспекцию декларацию с суммой НДС к возмещению;
• декларацию он подал в пределах трехлетнего срока;
• вместе с декларацией представил соответствующие документы;
• им были соблюдены все условия для вычетов;
• инспекция провела камеральную проверку декларации и подтвердила сумму НДС к возмещению полностью или частично.
Если инспекция подтвердила НДС к возмещению, то эта сумма налога ЕНП и учитывается на едином налоговом счете (пп. 1 п. 1 ст. 11.3 НК РФ). Суммой, формирующей положительное сальдо на ЕНС, можно распорядиться путем возврата или зачета (п. 1 ст. 78, п. 1 ст. 79 НК РФ). Если положительное сальдо на ЕНС отсутствует, инспекция сообщит об отказе в возврате. В случае недостаточности положительного сальдо на ЕНС возврат будет частичным (п. 2 ст. 79 НК РФ).
Воспользоваться правом на возмещение НДС, заявленного в декларации, можно в течение трех лет после окончания квартала, в котором сумма вычетов по НДС превысила исчисленный налог (п. 2 ст. 173 НК РФ).
Возместить НДС за пределами этого трехлетнего срока получится только в том случае, если раньше это не было сделано по объективным и уважительным причинам (Определение Конституционного Суда РФ от 27.10.2015 № 2428-О). Например, если пропуск срока связан с невыполнением инспекцией своих обязанностей, несмотря на своевременные действия со стороны налогоплательщика.
Срок исковой давности в этом случае составляет три года и начинает течь со дня, когда налогоплательщик узнал (должен был узнать) о нарушении своего права (п. 1 ст. 196, п. 1 ст. 200 ГК РФ, Определения Конституционного Суда РФ от 24.03.2015 № 540-О, от 01.10.2008 № 675-О-П, от 03.07.2008 № 630-О-П).
Если условия для возмещения НДС соблюдены и инспекция не выявила нарушений, то она обязана принять решение о возмещении НДС в течение семи рабочих дней по окончании камеральной проверки декларации (п. 6 ст. 6.1, п. 2 ст. 176 НК РФ).
Срок камеральной проверки составляет два месяца (п. 2 ст. 88 НК РФ).
Камеральная проверка декларации за III квартал 2020 и более поздние периоды, в которых заявлен налог к возмещению, может быть завершена по истечении одного месяца с окончания установленного срока их представления. Для уточненных деклараций, поданных позднее этого срока, — одного месяца с даты их представления (п. п. I, 6 Письма ФНС России от 06.10.2020 № ЕД-20-15/129). В результате уменьшается срок возврата налога, так как он зависит от даты окончания камеральной проверки (п. 2 ст. 176 НК РФ). Чтобы камеральная проверка декларации была закончена по истечении одного месяца, должны соблюдаться определенные условия (п. 4 Письма ФНС России от 06.10.2020 № ЕД-20-15/129@).
Если до окончания проверки первичной была подана уточненная декларация, то проверка прекращается и начинается камеральная проверка уточненки в те же сроки (п. 9.1 ст. 88 НК РФ). Решение о возмещении инспекция должна принять также в семидневный срок после того, как окончит ее проверку.
Если инспекция направила по п. 4.2 ст. 80 НК РФ уведомление о признании уточненной декларации непредставленной, в день направления уведомления ее камеральная проверка прекращается. Возобновляется проверка первичной декларации. В этом случае в срок проверки не включается срок проверки уточненки (п. 9.1 ст. 88 НК РФ).
Право на возмещение подтверждает декларация НДС. В ней нужно заявить сумму налога к возмещению и представить документ в инспекцию (п. 1 ст. 176 НК РФ).
Если НДС к возмещению возник из-за применения «нулевой» ставки, к декларации необходимо приложить документы, которые подтверждают право ее применения. Их перечень определен ст. 165 НК РФ (п. п. 9, 10 ст. 165 НК РФ). Если ранее для подтверждения «нулевой» ставки налогоплательщик уже представлял в инспекцию контракт (договор), повторно его можно не подавать. Достаточно уведомления с реквизитами документа, вместе с которым был представлен контракт, и информацией о налоговом органе, в который они были поданы (п. 10 ст. 165 НК РФ).
В ходе камеральной проверки этой декларации инспекция вправе потребовать документы, которые подтверждают правомерность налоговых вычетов: счета-фактуры, первичные и другие документы (п. 8 ст. 88 НК РФ).
Воспользоваться правом на возмещение НДС в заявительном порядке могут (п. 2 ст. 176.1 НК РФ):
• все налогоплательщики, если они предоставили банковскую гарантию или поручительство российской организации;
• все налогоплательщики при возмещении НДС за налоговые периоды 2022 — 2023 годов, которые на дату подачи заявления не находятся в процессе реорганизации, ликвидации или банкротства. Они могут возместить сумму, не превышающую сумму уплаченных ими налогов и страховых взносов (без учета налогов, уплаченных в связи с перемещением товаров через границу РФ и в качестве налогового агента) за календарный год, предшествующий году подачи заявления. Для возмещения в заявительном порядке суммы, превышающей указанную, понадобится предоставить в налоговую банковскую гарантию или поручительство;
• организации, которые за три предыдущих года уплатили налоги на сумму не менее 2 млрд рублей;
• резиденты территорий опережающего развития и свободного порта Владивосток, которые предоставили поручительство управляющей компании;
• налогоплательщики, в отношении которых на дату представления декларации с НДС к возмещению проводился налоговый мониторинг;
• налогоплательщики-организации, производящие вакцины для профилактики коронавируса и указанные в регистрационном удостоверении такой вакцины. Заявительный порядок возмещения НДС для них действует за налоговые периоды с 1 января 2021 г. по 31 декабря 2023 г. включительно.
Возмещение НДС в заявительном порядке по банковской гарантии
Налогоплательщик может возместить НДС в заявительном порядке, если обеспечил обязанность по его уплате банковской гарантией (пп. 2 п. 2, п. 2.2 ст. 176.1 НК РФ).
Для этого он должен представить в инспекцию:
• заявление о применении заявительного порядка возмещения НДС.
Сделать это нужно в течение пяти рабочих дней со дня подачи декларации с НДС к возмещению (п. 6 ст. 6.1, п. п. 6.1, 7 ст. 176.1 НК РФ).
Банковская гарантия (п. п. 3, 4.1, 5 ст. 74.1, п. 4 ст. 176.1 НК РФ):
• должна быть выдана ВЭБ.РФ или банком, который включен в перечень Минфина России. Этот перечень можно посмотреть на официальном сайте Минфина России;
• должна содержать указание, что инспекция применит меры по взысканию с банка сумм, обеспеченных этой гарантией, по правилам ст. ст. 46 и 47 НК РФ, если он не уплатит их по требованию инспекции;
• должна быть безотзывной и непередаваемой;
• не должна содержать указаний для инспекции о представлении банку документов, которые не предусмотрены НК РФ;
• должна иметь срок действия — не менее 10 месяцев со дня подачи декларации с НДС к возмещению. Этот срок исчисляется с первого рабочего дня, следующего за днем подачи декларации (Письма Минфина России от 25.02.2020 № 03-07-11/13336, ФНС России от 24.08.2021 № ЕА-4-15/11894@);
• должна быть выдана на сумму, которая полностью покрывает сумму НДС, подлежащую возмещению в заявительном порядке.
При проверке банковской гарантии инспекция может истребовать (Письмо ФНС России от 06.11.2020 № ЕА-4-15/18187):
• доверенность, подтверждающую полномочия лица, подписавшего ее от имени банка, а также доверенности, связывающие доверителя с уполномоченным лицом, подписавшим банковскую гарантию, и карточку образца подписи этого лица;
• генеральную лицензию банка на осуществление банковских операций. Если гарантию выдал филиал банка, могут направить поручение о представлении копии положения филиала банка, позволяющего ему выдавать банковские гарантии.
Налогоплательщик может применить заявительный порядок и к части заявленного к возмещению НДС. В этом случае банковскую гарантию можно предоставить лишь на эту сумму (пп. 2 п. 2 ст. 176.1 НК РФ, Письмо Минфина России от 26.09.2012 № 03-07-15/127 направлено для использования в работе Письмом ФНС России от 17.10.2012 № ЕД-4-3/17586).
Также лишь на часть суммы возмещаемого в заявительном порядке НДС можно предоставить банковскую гарантию при возмещении налога за периоды 2022 — 2023 годов. В этом случае обеспечения требует только превышение над суммой налогов и страховых взносов, уплаченных за прошлый календарный год (п. 2.2 ст. 176.1 НК РФ).
Можно подать банковскую гарантию в электронном виде. Для этого она должна быть (Письмо ФНС России от 04.04.2019 № ЕД-4-15/6183@):
• создана по Формату, разработанному ФНС России;
• подписана усиленной квалифицированной электронной подписью лица, уполномоченного банком. Дополнительно надо представить доверенности в сканированном виде с УКЭП, связывающие доверителя с уполномоченным лицом, подписавшим электронную банковскую гарантию (Письмо ФНС России от 06.11.2020 № ЕА-4-15/18187);
• представлена с применением Формата документа, утвержденного Приказом ФНС России от 18.01.2017 № ММВ-7-6/16@.
Для целей возмещения НДС не принимаются банковские гарантии в формате PDF, заверенные усиленной квалифицированной электронной подписью лица, уполномоченного банком (Письмо ФНС России от 28.04.2020 № ЕА-4-15/7166@).
Вместе с электронной банковской гарантией можно подать заявление в электронной форме о применении заявительного порядка. Оно должно быть подписано усиленной квалифицированной электронной подписью.
Возмещение НДС в заявительном порядке по поручительству
Чтобы возместить НДС в заявительном порядке по поручительству, нужно представить в инспекцию договор поручительства и заявление о применении заявительного порядка (пп. 5 п. 2 ст. 176.1 НК РФ). Срок представления документов — не позднее пяти рабочих дней со дня подачи декларации с НДС к возмещению (п. 6 ст. 6.1, п. п. 6.1, 7 ст. 176.1 НК РФ).
Поручитель по договору должен (п. 2.1 ст. 176.1 НК РФ):
• являться российской компанией;
• уплатить налогов не менее 2 млрд рублей за три года, предшествующие году подачи заявления о заключении договора поручительства. В эту сумму включаются НДС, акцизы, налог на прибыль и НДПИ (кроме налогов, которые уплачены при импорте (экспорте) товаров и в качестве налогового агента);
• не находиться в процессе реорганизации, ликвидации или банкротства;
• иметь положительное либо нулевое сальдо ЕНС;
• Сумма всех обязательств поручителя по действующим договорам поручительства не должна превышать 50 процентов стоимости его чистых активов.
Договор поручительства должен (п. 4.1 ст. 176.1 НК РФ):
• иметь срок действия — не менее 10 месяцев со дня подачи декларации с НДС к возмещению и не более года со дня его заключения;
• содержать сумму, которая полностью покрывает сумму НДС, подлежащую возмещению в заявительном порядке. При возмещении налога за периоды 2022 — 2023 гг. обеспечения требует лишь величина превышения суммы НДС, заявленной к возмещению в этом порядке, над суммой налогов и страховых взносов, уплаченных за прошлый календарный год (п. 2.2 ст. 176.1 НК РФ).
Форма договора поручительства утверждена Приказом ФНС России от 06.03.2019 № ММВ-7-3/120@.
Возмещение НДС только по заявлению о применении заявительного порядка
Возместить НДС только по заявлению может (пп. 1, 8 п. 2, п. 2.2 ст. 176.1 НК РФ):
1) Компания, у которой за три года до года подачи заявления общая сумма уплаченных налогов (НДС, НДПИ, акцизы, налог на прибыль) составила не менее 2 млрд рублей. При этом не учитываются налоги, перечисленные в бюджет в качестве налогового агента и при перемещении товаров через границу РФ (пп. 1 п. 2 ст. 176.1 НК РФ). С момента создания такой компании до дня подачи декларации должно пройти не менее трех лет;
2) Налогоплательщик, который подает заявление о возмещении НДС за налоговый период 2022 — 2023 и на дату подачи заявления не находится в процессе реорганизации, ликвидации или банкротства. Он может возместить только сумму, не превышающую совокупную сумму уплаченных им налогов и страховых взносов за календарный год, предшествующий году подачи заявления.
В такую совокупную сумму включаются (Письмо ФНС России от 01.04.2022 № ЕА-4-15/3971@):
• уплаченные суммы НДС, акцизов, НДФЛ, налога на прибыль организаций, НДПИ, НДД, водного, транспортного и земельного налогов, налога на имущество организаций, налога на игорный бизнес, ЕСХН, единого налога по УСН, страховых взносов. Условия включения: уплаченные налоги зачислены на счета органов Федерального казначейства и дата списания денег со счета плательщика в расчетных документах на их уплату относится к календарному году, предшествующему году подачи заявления;
• суммы НДС и акцизов, зачтенные в счет уплаты названных выше налогов и взносов. Речь идет о зачтенных суммах, по которым дата принятия решения о зачете приходится на календарный год, предшествующий году подачи заявления.
В совокупную сумму не включаются:
• налоги, перечисленные в бюджет в качестве налогового агента и в связи с перемещением товаров через границу РФ;
• суммы НДС и акцизов, подлежащие возмещению, в отношении которых инспекция приняла решение о возврате (Письмо ФНС России от 01.04.2022 № ЕА-4-15/3971@).
При расчете совокупной суммы компании используют также сведения о налогах и взносах по их обособленным подразделениям (Письмо ФНС России от 01.04.2022 № ЕА-4-15/3971@).
3) Налогоплательщики, в отношении которых проводился налоговый мониторинг на дату представления декларации с НДС к возмещению. Представлять заявление в пределах заявленной к возмещению суммы НДС можно неоднократно (п. 7 ст. 176.1 НК РФ, Письмо ФНС России от 24.08.2021 № СД-4-23/11925@).
Возмещение НДС в заявительном порядке по поручительству управляющей компании
Резиденты территорий опережающего развития или свободного порта Владивосток, могут воспользоваться заявительным порядком возмещения НДС, если предоставят в налоговую инспекцию (пп. 3, 4 п. 2, п. 7 ст. 176.1 НК РФ):
• договор поручительства управляющей компании либо его копию;
• заявление о применении заявительного порядка возмещения НДС.
Срок представления — не позднее пяти рабочих дней со дня подачи декларации с НДС к возмещению (п. 6 ст. 6.1, п. п. 6.1, 7 ст. 176.1 НК РФ).
Договор поручительства должен отвечать следующим требованиям (пп. 3, 4 п. 2, п. 4.1 ст. 176.1 НК РФ):
• в нем должно быть указано, что управляющая компания по требованию инспекции уплатит излишне возмещенные суммы налога, если решение о возмещении НДС будет отменено полностью или частично;
• срок его действия — не менее 10 месяцев со дня подачи декларации с НДС к возмещению, но не более одного года со дня его заключения;
• сумма в договоре должна покрывать НДС, который планируется возместить в заявительным порядке.
Порядок возмещения НДС в заявительном порядке
В течение пяти рабочих дней со дня подачи заявления о применении заявительного порядка инспекция должна принять решение (п. 6 ст. 6.1, п. 8 ст. 176.1 НК РФ):
• о возмещении НДС, а также решение о зачете (возврате) налога, если нарушения не выявлены;
• об отказе в возмещении НДС, если она выявит нарушения, а при возмещении налога за периоды 2022 — 2023 гг. — сведения о возможном нарушении при исчислении налога к уплате в бюджет, в том числе за предыдущие периоды. В этом случае возместить налог можно только в общем порядке, который предусмотрен ст. 176 НК РФ. Обратиться повторно с заявлением уже нельзя;
• одновременно о возмещении (одно решение) и об отказе (другое решение), если в заявлении указаны два основания для возмещения НДС, но одно из них не подтверждено (Письмо ФНС России от 01.04.2022 № ЕА-4-15/3971@).
Если инспекция примет решение о возмещении (полностью или частично) суммы НДС в заявительном порядке, то поручение о возврате денежных средств, формирующих положительное сальдо ЕНС, она должна направить в территориальный орган Федерального казначейства не позднее следующего дня после принятия такого решения (п. 6 ст. 6.1, п. 3 ст. 79 НК РФ).
При нарушении срока перечисления возвращаемых денежных средств начисляются проценты за каждый календарный день, следующий по истечении 10 дней со дня принятия налоговым органом решения о возмещении (полностью или частично) суммы НДС (п. 6 ст. 6.1, п. 9 ст. 79 НК РФ). Процентная ставка равна ключевой ставке Банка России, действовавшей в дни нарушения срока перечисления денежных средств (п. 9 ст. 79 НК РФ). Полученные проценты не нужно учитывать при расчете налога на прибыль (пп. 12 п. 1 ст. 251 НК РФ).
Если у компании нет положительного сальдо на ЕНС, инспекция сообщит об отказе в возврате. При недостаточности положительного сальдо на ЕНС возврат будет частичным (п. 2 ст. 79 НК РФ).
Обоснованность заявленного к возмещению НДС инспекция проверяет в ходе камеральной проверки или налогового мониторинга. Если она признает возмещение НДС необоснованным, то отменит решение о возмещении суммы НДС (п. 15 ст. 176.1 НК РФ).
В этом случае придется вернуть излишне возмещенную сумму налога с начисленными на нее процентами по двукратной ключевой ставке Банка России. Однократной ставке — в случае возмещения НДС при проведении налогового мониторинга. Сделать перечисления нужно в течение пяти рабочих дней с даты получения решения об отмене (полностью или частично) решения о возмещении суммы налога (п. 6 ст. 6.1, п. п. 7, 17, 20 ст. 176.1 НК РФ).
Помимо этого необходимо уплатить штраф по ст. 122 НК РФ (Письмо ФНС России от 29.06.2017 № СА-4-7/12540@).
На сумму излишне полученных в заявительном порядке денежных средств начисляются также пени. Делается это со дня, следующего за днем принятия решения об отмене (полностью или частично) решения о возмещении суммы налога (п. 17 ст. 176.1 НК РФ).
Поэтому рекомендуем очень тщательно проверять сумму НДС, заявленную к возмещению.
Если по результатам проверки нарушений выявлено не будет, то инспекция письменно уведомит об этом в течение семи рабочих дней после окончания проверки (п. 6 ст. 6.1, п. 12 ст. 176.1 НК РФ).
Утвержденной формы заявления о применении заявительного порядка возмещения НДС нет. Документ можно составить в свободной форме. При этом в нем необходимо указать, что, если решение о возмещении налога будет отменено полностью или частично, налогоплательщик обязуется вернуть в бюджет излишне полученные суммы НДС, проценты, если инспекция их перечисляла за нарушение сроков возврата, а также уплатить начисленные на эти суммы проценты. В заявлении можно прописать реквизиты открытого в банке счета для возврата денег (п. 7 ст. 176.1 НК РФ).
Документ можно составить по рекомендованной форме, которая приведена в Приложении 1 к Письму ФНС России от 01.04.2022 № ЕА-4-15/3971@.
В заявлении надо указать, в частности, основание возмещения налога. Можно заполнить одно заявление на возмещение НДС по двум основаниям: пп. 8 п. 2 ст. 176.1 НК РФ и пп. 2 (банковская гарантия) или пп. 5 (договор поручительства) п. 2 ст. 176.1 НК РФ (Письмо ФНС России от 01.04.2022 № ЕА-4-15/3971@).
Если НДС возмещается на основании банковской гарантии или договора поручительства, их нужно приложить к заявлению, если они не были представлены раньше (п. 6.1 ст. 176.1 НК РФ).
Можно представить заявление вместе с банковской гарантией в электронном виде. Необходимо, чтобы заявление было подписано усиленной квалифицированной электронной подписью, а банковская гарантия соответствовала установленным требованиям.
Срок подачи заявления — не позднее пяти рабочих дней со дня сдачи декларации с НДС к возмещению.
Все актуальные образцы и бланки можно скачать в программе КонсультантПлюс. Если у вас нет доступа к системе, установите пробную версию.
Если на дату подачи декларации в отношении налогоплательщика проводится налоговый мониторинг, срок подачи заявления составляет два месяца со дня представления декларации (п. 6 ст. 6.1, п. 7 ст. 176.1 НК РФ). В этом случае заявление нужно направить в электронном виде в формате XML по форме по КНД 1151155, утвержденной Приказом ФНС России от 11.05.2021 № ЕД-7-23/478@.
Если инспекция примет решение о возмещении НДС, то соответствующая сумма налога признается ЕНП. Суммой, формирующей положительное сальдо на ЕНС, можно распорядиться путем зачета или возврата.
Для возврата денежных средств в инспекцию подается заявление по форме по КНД 1112542, утвержденной Приказом ФНС России от 30.11.2022 № ЕД-7-8/1133@. В документе указывается сумма к возврату, данные о получателе средств и реквизиты для их перечисления.
Не позднее следующего дня после получения заявления, но не ранее принятия решения о возмещении (полностью или частично) суммы налога, заявленной к возмещению, инспекция направляет в территориальный орган Федерального казначейства поручение о возврате денежных средств (п. 6 ст. 6.1, п. 3 ст. 79 НК РФ).
Орган Федерального казначейства перечисляет деньги на банковский счет, указанный в заявлении на следующий день в случае, если поручение поступило до 14.00.
Таким образом, налогоплательщик получит деньги на расчетный счет в течение 3 рабочих дней после подачи заявления (п. п. 1, 5 ст. 79 НК РФ, Ответы ФНС на часто задаваемые вопросы о переходе на ЕНС («Официальный сайт ФНС России», 2022)).
При нарушении срока перечисления возвращаемых денежных средств начисляются проценты за каждый календарный день, следующий по истечении 10 дней со дня принятия налоговым органом решения о возмещении НДС (п. 6 ст. 6.1, п. 9 ст. 79 НК РФ).
Процентная ставка равна ключевой ставке Банка России, действовавшей в дни нарушения срока перечисления (п. 6 ст. 6.1, п. 9 ст. 79 НК РФ).
Решение о возмещении НДС инспекция обязана принять в течение семи рабочих дней по окончании камеральной налоговой проверки, если не выявит нарушений (п. п. 1, 2 ст. 176 НК РФ).
Решение об отказе в возмещении (полностью или частично) НДС принимается одновременно с решением о привлечении (об отказе в привлечении) налогоплательщика к ответственности после рассмотрения акта и материалов проверки руководителем инспекции (п. 3 ст. 176 НК РФ).
Если инспекция возражает против возмещения только части суммы налога, то в этом случае (Постановления Президиума ВАС РФ от 20.03.2012 № 13678/11, от 12.04.2011 № 14883/10):
• в части налога, по которой нарушений не выявлено, срок на принятие решения о частичном возмещении — семь рабочих дней по окончании камеральной налоговой проверки;
• по оставшейся части налога инспекция вынесет решение об отказе в возмещении.
Налоговый орган может отказать в возмещении НДС по различным причинам. На практике чаще всего ими являются:
• ошибки в документах, например, в реквизитах, исправления в документах после отгрузки, отсутствие документов, подтверждающих сделку, и так далее;
• налоговая декларация с заявленной суммой НДС к возмещению подана по истечении трех лет после окончания соответствующего квартала;
• инспекция выявила, что при возмещении НДС возникает необоснованная налоговая выгода (п. 6 Письма ФНС России от 10.10.2022 № БВ-4-7/13450@).
Конкретные причины указываются в решении по результатам камеральной проверки декларации.
В случае несогласия с решением об отказе в возмещении НДС его можно обжаловать совместно с решением по камеральной проверке в вышестоящий налоговый орган, а затем в суд (п. п. 1, 2 ст. 138 НК РФ, п. 49 Постановления Пленума ВАС РФ от 30.07.2013 № 57).
Возмещение НДС отражается следующими бухгалтерскими записями.
Сумма НДС признана ЕНП
Отражен возврат суммы, формирующий положительное сальдо ЕНС
Зачет сумм, формирующих положительное сальдо ЕНС, в счет уплаты налога на прибыль (НДФЛ и так далее)
Автор: Юлия Сыскова
Вычеты и возмещение НДС: что изменилось в 2023 году
В связи с переходом организаций и ИП на уплату налогов единым налоговым платежом и изменением порядка администрирования налоговых платежей с 1 января 2023 года, была изменена процедура получения налоговых вычетов и возмещения НДС. Рассказываем, что изменилось для налогоплательщиков и налоговых агентов и как получить вычет по НДС в 2023 году.
Изменения в порядке получения вычетов по НДС
Федеральный закон от 28.12.2022 № 565-ФЗ существенным образом изменил порядок применения налоговых вычетов по НДС для организаций и ИП, уплачивающих данный налог в качестве налоговых агентов в соответствии со статьей 161 НК РФ. Речь идет о российских компаниях, приобретающих на территории РФ товары, работы и услуги у иностранных лиц.
Такие компании признаются налоговыми агентами по НДС и обязаны исчислять, удерживать у иностранных контрагентов и уплачивать в бюджет соответствующую сумму НДС при оплате приобретенных товаров, работ и услуг. Указанные обязанности они исполняют вне зависимости от того, являются ли они налогоплательщиками НДС или нет. При этом НДС, уплаченный российской компанией за иностранного контрагента в качестве налогового агента, можно принять к вычету. Право на этот вычет имеют покупатели – налоговые агенты, состоящие на учете в ИФНС и исполняющие обязанности налогоплательщика НДС.
Одно из основных изменений для таких налоговых агентов состоит в том, что, начиная с 1 января 2023 года, налоговый вычет по НДС можно заявить независимо от того, был ли уплачен налог в бюджет или же нет. Данное обстоятельство объясняется тем, что по новым правилам всю налоговую отчетность, в том числе и декларации по НДС, в которых заявляются налоговые вычеты, необходимо представлять в ИФНС в единый срок, до момента уплаты самих налогов.
Декларацию по НДС необходимо представлять в инспекцию не позднее 25-го числа месяца, следующего за истекшим кварталом, а платить налог нужно равными долями по 1/3 суммы не позднее 28-го числа каждого из трех месяцев, следующих за истекшим кварталом. Таким образом, сейчас к вычету заявляется исчисленный, но неуплаченный налог, в отличие от того, как это было раньше. Следовательно, чтобы заявить в 2023 году налоговый вычет по НДС, налогоплательщиком должны выполняться следующие обязательные условия (ст.ст. 171 и 172 НК РФ):
- принятие на учет приобретенных товаров, работ, услуг и имущественных прав;
- наличие документа, подтверждающего исчисление суммы НДС;
- приобретенные товары, работы, услуги и имущественные права предназначены для использования в деятельности, облагаемой НДС;
- наличие надлежаще оформленного счета-фактуры, составленного самим же налоговым агентом при приобретении у иностранного поставщика товаров, работ, услуг или имущественных прав.
Документа, подтверждающего фактическую уплату в бюджет удержанного у иностранного поставщика НДС, для получения вычета больше не требуется. В связи с указанными изменениями исчисление НДС и его принятие к вычету теперь осуществляются в рамках одного отчетного квартала, а сама уплата налога производится уже в следующем квартале.
Вычет НДС при приобретении товаров и услуг у иностранных контрагентов в «1С:Бухгалтерии 8» ред. 3.0
В «1С:Бухгалтерии 8» редакции 3.0 указанные изменения поддержаны. Счет-фактура налогового агента заполняется автоматически на основании документа, отражающего перечисление денежных средств в адрес поставщика-нерезидента. В договоре с таким поставщиком должен быть указан признак налогового агента.
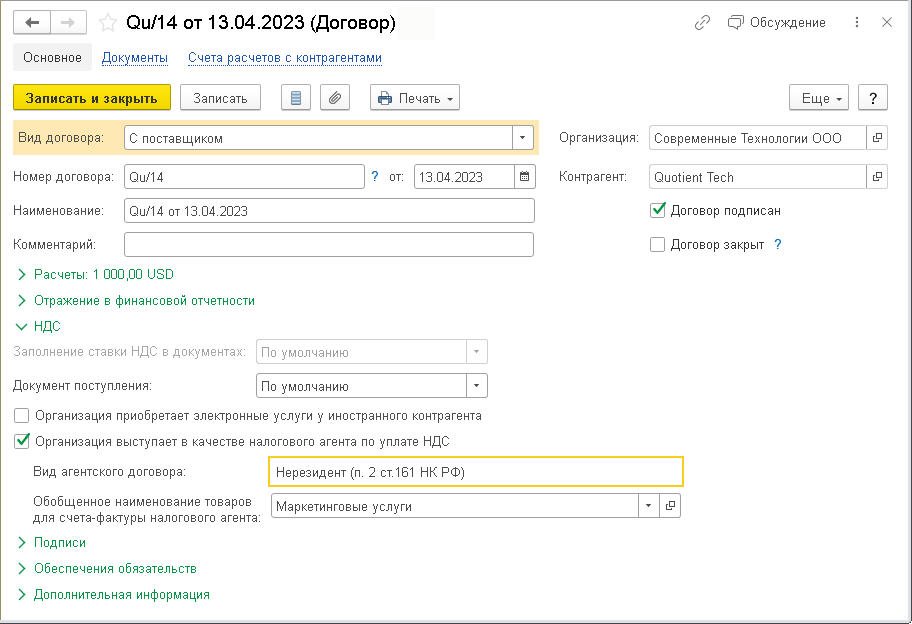
Рис. 1. Карточка договора с поставщиком-нерезидентом при исполнении обязанности налогового агента по НДС
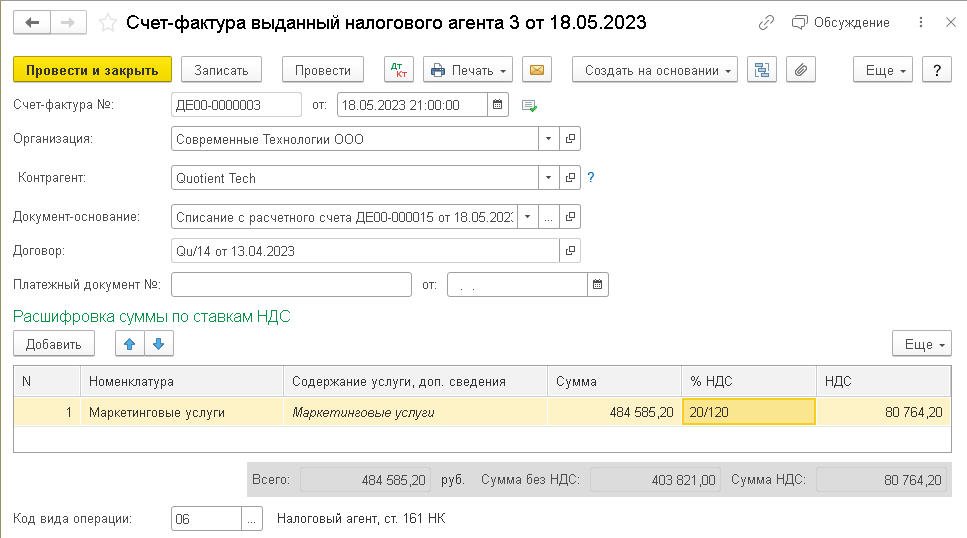
Рис. 2. Счет-фактура налогового агента
После того, как в программе будет учтено поступление услуг от данного нерезидента, можно заявить вычет НДС с помощью документа Формирование записей книги покупок.
Новый порядок возмещения НДС с 2023 года
Федеральный закон от 14.07.2022 № 263-ФЗ с 1 января 2023 года изменил порядок возмещения НДС. По действующим правилам возмещение производится, если по итогам того или иного квартала сумма налоговых вычетов превысит общую сумму налога, исчисленную по операциям, признаваемым объектом налогообложения НДС. Полученная разница либо возвращается налогоплательщику, либо зачитывается в счет уплаты других налогов (ст. 78 НК РФ).
При этом из-за перехода компаний на уплату налогов путем внесения ЕНП на единый налоговый счет разница в сумме вычетов по НДС теперь учитывается на ЕНС и формирует его сальдо (п. 2 ст. 11 НК РФ). Соответственно, зачет или возврат НДС по новым правилам возможны только при положительном сальдо ЕНС. При отрицательном сальдо НДС из бюджета вернуть не удастся. В таком случае образовавшаяся разница по вычетам НДС будет зачтена в следующей последовательности (п. 8 ст. 45 НК РФ):
- налоговая недоимка – начиная с наиболее раннего момента ее выявления;
- налоги;
- пени;
- проценты;
- штрафы.
При наличии же на едином счете положительного сальдо налогоплательщик вправе возместить имеющуюся переплату по НДС.
По общему правилу, сделать это можно путем заявления НДС к возмещению в налоговой декларации. Получив такую декларацию, ИФНС проведет по ней камеральную проверку. Срок проверки составляет 2 месяца со дня представления налоговой декларации, но его могут продлить еще на один месяц, если налоговики установят признаки, указывающие на возможное нарушение законодательства о налогах и сборах (п. 2 ст. 88 НК РФ).
По окончании проверки в течение 7 дней ИФНС обязана принять решение о возмещении НДС либо об отказе в возмещении. О принятом решении налоговики сообщают плательщику в течение 5 дней со дня его принятия (п. 4 ст. 176 НК РФ). По новым правилам поручение на возврат денег ИФНС направит в федеральное казначейство уже на следующий день после принятия решения о возмещении, а деньги в счет возмещения НДС поступят на указанный плательщиком счет в течение дня, следующего за днем направления поручения в казначейство.
При этом для тех компаний, которые применяют заявительный порядок возмещения НДС (до окончания камеральной проверки при предоставлении банковской гарантии или поручительства), с 1 января 2023 года также произошли изменения. Так, при необоснованном получении ими из бюджета излишне возмещенного НДС налоговики больше не выставляют требования о необходимости вернуть полученные деньги.
Вместо указанных требований налоговики направляют компаниям решения об отмене возмещения НДС. Получив решение об отмене, налогоплательщик должен вернуть в бюджет полученную денежную сумму с начисленными на нее процентами. Проценты должны быть уплачены исходя из 2-двукратной ключевой ставки ЦБ РФ. Указанные проценты начисляют начиная с 3 дня после принятия решения о возмещении НДС до дня отмены данного решения (п. 17 ст. 176.1 НК РФ).
Новый порядок возмещения НДС в 2023 году
Главным нововведением 2023 года стало открытие единых налоговых счётов (ЕНС) для юрлиц и ИП. На этот же счёт производится возврат НДС для юридических лиц, с него возмещённую сумму можно вывести на свой расчётный счёт. Разбираемся, что изменилось в порядке возмещения НДС в 2023 году.
- Автор: Кристина Ерохина
- Редактор: Варвара Ермилова
Порядок возмещения НДС существенно изменился. Чтобы понять, как именно теперь выводится эта сумма, разберёмся, что вообще происходит с ЕНС и при каких условиях можно забрать оттуда возмещённый НДС.
Совокупная налоговая обязанность на ЕНС
Понятия единого налогового платежа и единого налогового счёта введены положениями ст. 1 ФЗ-263 от 14.07.2022 и подробно разъяснены в тексте ст. 11.3 НК РФ . Работа с ЕНС предусматривает совокупную налоговую обязанность.
Она представляет собой общую сумму по всем налогам, сборам, взносам и штрафным санкциям, предназначенным для уплаты в бюджет. По мере наступления сроков их погашения и возможности уплатить начисленное в полном объёме на едином счёте формируется сальдо. Оно может быть:
- Положительное. Образуется в случае, если поступившая на ЕНС сумма больше совокупной налоговой обязанности.
- Отрицательное. Появляется при нехватке на счёте средств для погашения налоговых обязательств.
- Нулевое. Формируется при совпадении остатка на счёте и суммы списания в пользу бюджета.
От значения остатка напрямую зависит возможность реально воспользоваться возмещением НДС. Вывести его на расчётный счёт и свободно распорядиться возмещённой суммой можно только при положительном или нулевом сальдо.
Как появляется совокупная обязанность
Основанием для появления совокупной налоговой обязанности являются следующие документы:
- Регулярные и уточнённые налоговые декларации в соответствии с применяемой системой налогообложения.
- Уведомления от ИФНС о начисленных налогах, сборах, взносах и перечисленных авансах.
- Решения инспекции о рассрочке, отсрочке, привлечении к ответственности.
- Судебные решения и акты вышестоящей ФНС об отмене документов, на основании которых возникла налоговая обязанность.
- Исполнительные листы на принудительное взыскание бюджетных платежей, пошлин, штрафов.
- Постановления и решения налоговой о перерасчёте ранее исчисленных сумм.
- Решения о списании безнадёжной к взысканию задолженности.
- Документы, подтверждающие факт постановки на налоговый учёт.
- Разрешения на добычу полезных ископаемых, водных ресурсов.
- Регистрация в качестве плательщика торгового сбора.
- Прочие документы, подтверждающие факт ведения коммерческой деятельности, подпадающей под действующие положения НК РФ.
Помните, что, даже если ООО простаивает, зарплатные налоги и страховые взносы никто не отменял. Они тоже входят в состав совокупной налоговой обязанности. Задолженность по ним будет покрыта в том числе и возмещённой суммой НДС — в этом случае вывести её на свой счёт не получится.
Для тех, кто с Эвотором
Сервис «КУДиР» поможет следить за налоговым календарём, вести книгу учёта доходов и расходов, рассчитывать авансовые платежи, а также подавать декларации по УСН в налоговую.
На правах рекламы ООО “Эвотор” 2Ranykdcbmi
Основания для изменения порядка возмещения НДС
Работа с ЕНС полностью изменила порядок уплаты и возмещения НДС. С 1 января 2023 года налог на добавленную стоимость включён в единый налоговый платеж (ЕНП), как и все другие отчисления в бюджет.
Поменялся порядок уплаты, но процедура принятия решения о возмещении осталась прежней:
- Подача декларации с суммой НДС к возмещению.
- Камеральная проверка в течение 1–2 месяцев.
- Решение о возврате в течение семи дней по окончании камералки.
- Зачисление возврата не позже 12 дней после неё.
Возврат производится вне зависимости от даты погашения других налогов. О принятом решении налогоплательщика уведомляют по ТКС.
Единственное условие — положительное сальдо на ЕНС и отсутствие недоимки по другим налогам.
Далее сумму возмещения можно вывести на расчётный счет или использовать для расчётов по другим налогам и взносам в соответствии со ст. 78 НК РФ . Такой порядок предусмотрен положениями ФЗ-263 от 14.07.2022, вступившими в силу с 01.01.2023.
Основные изменения в обычном порядке возмещения НДС
Обычный порядок возмещения прописан в ст. 176 НК РФ . В соответствии с её положениями сумма к возмещению соответствует положительной разнице между исчисленным налогом и вычетами по нему. Из прежнего текста ст. 176 НК РФ убрали пункты о зачёте подлежащих возмещению сумм в счёт погашения недоимок.
До 1 января 2023 года сумму возмещаемого НДС можно было получить только после погашения задолженности по другим налогам — на счёт попадал только превышающий недоимку остаток. Решение о таком зачёте принимала ИФНС.
Новый порядок возмещения НДС в 2023 году предусматривает автоматическое зачисление возмещения и его использование для устранения отрицательного сальдо по ЕНС. Этап принятия налоговой инспекцией решения о зачёте переплаты в счёт недоимки по другим платежам упразднён. Теперь достаточно только положительного решения о возмещении и его отражения в базе ФНС.
Какая сумма из возмещённой реально будет доступна
Обычный порядок возмещения НДС в 2023 году предусматривает зачисление суммы переплаты на единый счёт, списание оттуда задолженности и свободное распоряжение остатком. То есть для того, чтобы можно было реально получить на свой расчётный счет излишне уплаченную сумму налога, остаток на ЕНС должен быть положительным.
Списание сумм с ЕНС происходит в следующем порядке:
- погашение недоимок в той очерёдности, в которой они образовались;
- текущие платежи по налогам, взносам и сборам;
- пени;
- штрафы.
С зачисленной на единый счёт суммы возмещения сразу спишется недоимка. Если к этому моменту срок текущих платежей ещё не подошёл, то остаток возвращённой суммы доступен для вывода на расчётный счёт налогоплательщика. Если срок платежей совпал с датой возврата возмещённого налога или предшествовал ей, то доступен будет только свободный остаток.
Например, если налоговая вернула переплату 19 числа, а дата ближайшего платежа приходится на 25-е, то до 25-го средства можно спокойно вывести на расчётный счёт. Если деньги от ФНС пришли 25-го или 26-го, то доступен будет только остаток, образовавшийся после погашения обязательных текущих платежей при условии, что других средств на счёте не было.
Кто и когда зачисляет сумму возмещения на ЕНС
Сам процесс возврата средств по-прежнему осуществляется через казначейство. Для возврата НДС для юридических лиц предусмотрены следующие сроки:
- Поручение в казначейство направляется в течение десяти дней после принятия решения о возмещении.
- Казначейство перечисляет деньги на ЕНС в течение рабочего дня после получения поручения от налоговой службы.
Ответственность последней за нарушение сроков возврата излишне уплаченного НДС теперь декларирована в ст. 79 НК РФ . Если вышеуказанные сроки нарушены по вине И ФНС, то на не зачисленную вовремя сумму начисляется пеня по ключевой ставке ЦБ РФ. Набежавшие проценты перечисляются отдельной суммой уже после возврата НДС.
Что изменилось в заявительном порядке возмещения НДС
В соответствии с положениями ст. 176.1 НК РФ под ним понимают ускоренный порядок возмещения до получения результатов камеральной проверки.
Кто может воспользоваться заявительным порядком
До конца 2023 года налогоплательщики — юридические лица и ИП, не находящиеся в стадии банкротства, — могут воспользоваться заявительным порядком без банковской гарантии и поручителя. Период возмещения НДС в этом случае — 2022–2023 годы.
Таким образом можно получить назад из бюджета уплаченную сумму НДС, в совокупности не превышающую сумму уплаченных налогов и сборов за год, предшествующий дате обращения, с заявлением об ускоренном порядке возмещения.
Реализовать право на заявительный порядок возмещения НДС можно в течение пяти дней с даты сдачи в ФНС декларации по НДС с обозначенной в ней суммой к возмещению. Сделать это нужно путём подачи соответствующего заявления. Просто указать в декларации подлежащую возмещению сумму налога недостаточно.
Что делать, если налоговая отказала, а заявленный к возмещению НДС уже получен
Если результатом камеральной проверки стал отказ в возмещении НДС, то полученные от налоговой средства придётся вернуть. Возврату подлежит сумма излишне возмещённого налога. То есть, если заявление на возмещение удовлетворено частично, возвращать нужно только разницу. Если получен отказ по всей сумме, то и вернуть в бюджет придется всё.
Сам заявительный порядок возмещения НДС в 2023 году не поменялся. Изменения коснулись лишь одного пункта: теперь налоговая не выставляет требование о возврате излишне возмещённого налога. С января 2023 года для этого достаточно лишь решения об отмене ранее принятого о возмещении. На его основании налогоплательщик обязан самостоятельно вернуть разницу в течение пяти рабочих дней с момента получения такого решения.
Для тех, кто с Эвотором
Чтобы не тратить много времени на бухгалтерские расчёты, заполнение декларации и поездки в ФНС, используйте сервис «КУДиР» .
На правах рекламы ООО “Эвотор” 2Ranykf6b44
Что будет, если при камеральной проверке найдут нарушения
Камеральные проверки нередко заканчиваются обнаружением нарушений, препятствующим возмещению из бюджета излишне уплаченного НДС. Все недочёты и ошибки фиксируются в акте. Один его экземпляр направляют налогоплательщику. Ему даётся месяц на представление возражений.
По факту их рассмотрения ФНС принимает два решения:
- Первое касается привлечения или непривлечения к ответственности за допущенные нарушения.
- Второе принимается по существу возмещаемого НДС. Оно может быть положительным — о полном или частичном возмещении излишне уплаченного налога — или отрицательным, об отказе.
По первому в случае привлечения к ответственности налагается штраф, по второму в случае положительного исхода через казначейство пополняется баланс ЕНС.
За какой период возмещение НДС производится по новым правилам
В соответствии со ст. 5 ФЗ-263 новый порядок возмещения НДС применяется с 1 января 2023 года. Это означает, что излишне уплаченные в бюджет суммы НДС за 2022 год, заявленные в 2023-м, возмещаются уже по новым правилам.
Подытожим
- Новый порядок уплаты НДС связан с введением совокупной налоговой обязанности, ЕНП и ЕНС. Всё это появилось у налогоплательщиков с 01.01.2023 в связи с вступлением в силу ст. 11.3 НК РФ. При этом порядок принятия решения о возмещении остался прежним.
- С 2023 года излишне уплаченная сумма автоматически зачисляется на ЕНС. Упразднён этап принятия решения о зачислении возмещённого НДС в счёт погашения недоимок по этому и другим налогам.
- Реально вывести на расчётный счёт можно только свободную сумму. Она может образоваться только при нулевом или положительном остатке на ЕНС.
- Зачисление возмещённых средств происходит не позднее чем через 12 рабочих дней после принятия налоговой службой соответствующего решения. Последнему предшествует камеральная проверка.
- Юридические лица и ИП могут воспользоваться заявительным порядком возмещения НДС, если они не находятся в стадии банкротства. Для этого в течение пяти дней с момента подачи декларации, в которой указана сумма к возмещению, нужно подать в ФНС соответствующее заявление.
- Если итогом камеральной проверки стал отказ в возмещении, а оно уже получено, возмещённую сумму придётся вернуть.
- Нововведения по возмещению НДС касаются только сумм, заявленных в 2023 году.
На правах рекламы ООО “Эвотор” 2Ranynefvji