Налоговые вычеты для физических лиц
Задумывались ли вы над тем, какую сумму от своей заработной платы вы ежегодно отдаете в доход государства? Как известно, помимо перечисления сборов в ПФР, ФСС России и ФФОМС (в размере 30% от размера заработной платы работника), работодатель обязан удержать уже непосредственно из зарплаты работника налог на доходы физических лиц (НДФЛ) в размере 13%. Казалось бы, что эти деньги потеряны для работника безвозвратно. Однако их можно вернуть из государственного кармана в свой собственный в качестве налогового вычета. На возврат всего или части налога можно рассчитывать, если работник понес расходы на:
- приобретение жилья;
- обучение;
- лечение;
- физкультурно-оздоровительные услуги;
- пожертвования благотворительным, некоммерческим и религиозным организациям;
- дополнительное пенсионное обеспечение;
- совершение операций с индивидуальными инвестиционными счетами;
- а также во многих других случаях.
Портал ГАРАНТ.РУ расскажет о порядке, размерах и сроках получения налоговых вычетов в различных ситуациях.
Общая характеристика налоговых вычетов для физлиц
Сумма налогового вычета – это та сумма, на которую можно уменьшить налогооблагаемую базу. К примеру, если заработная плата работника, указанная в его трудовом договоре, составляет 10 тыс. руб., то эта сумма является налогооблагаемой базой по НДФЛ. Без применения налоговых вычетов работодатель удержит с нее налог в размере 13% (1,3 тыс. руб.), и на руки работник получит только 8,7 тыс. руб.
Если же работник имеет налоговый вычет по какому-либо основанию, к примеру, в размере 6 тыс. руб. за обучение, то работодатель удержит НДФЛ с суммы заработной платы за минусом размера налогового вычета, то есть с 4 тыс. руб. В этом случае НДФЛ составит лишь 520 руб. и на руки работник получит 9480 руб.
В связи с тем, что с 2021 года установлена налоговая ставка в размере 15% с доходов, превышающих 5 мл руб. за налоговый период, при определении налоговой ставки учитывается и сумма налоговых вычетов, на которые имеет право сотрудник. Так, например, если заработная плата за период январь – июль 2021 года составляет 6 млн. руб. (других доходов в этом периоде не было), но при этом сотрудник предоставил уведомление из налоговой о наличии у него права на имущественный вычет при покупке жилья (2 млн. руб.). В этом случае налоговая база будет равна: 6 млн. руб. — 2 млн. руб. = 4 млн. руб. Поскольку порог в 5 млн. руб. не превышен, то повышенная ставка 15% не применяется.
Большинство налоговых вычетов можно получить непосредственно через работодателя. Но по крупным вычетам (к примеру, по возврату налога при покупке квартиры) иногда удобнее получить всю сумму возврата налога сразу на банковский счет через налоговую инспекцию.
Налоговое законодательство предусматривает несколько видов вычетов по НДФЛ:
- стандартные налоговые вычеты, которые предоставляются различным категориям граждан, в том числе льготникам (ст. 218 Налогового кодекса);
- социальные налоговые вычеты в связи с расходами, в частности, на обучение, лечение, софинансирование пенсии и т. д. (ст. 219 НК РФ);
- инвестиционные налоговые вычеты, которые применяется к некоторым операциям с ценными бумагами и по индивидуальным инвестиционным счетам (ст. 219.1 НК РФ);
- имущественные налоговые вычеты, предоставляемые в связи с продажей имущества, приобретением жилья и выплатой процентов по ипотечным кредитам (ст. 220 НК РФ);
- налоговые вычеты при переносе на будущие периоды убытков от операций с ценными бумагами и операций с производными финансовыми инструментами (ст. 220.1 НК РФ);
- налоговые вычеты при переносе на будущие периоды убытков от участия в инвестиционном товариществе (ст. 220.2 НК РФ);
- профессиональные налоговые вычеты, на получение которых имеют право ИП, адвокаты, нотариусы и т. д. (ст. 221 НК РФ).
Для получения ряда налоговых вычетов нужно подавать декларацию.
Также подчеркнем, что нерезиденты по общему правилу не имеют права на стандартные, социальные и имущественные вычеты (п. 4 ст. 210 НК РФ). Напомним, что налоговыми резидентами признаются физлица, фактически находящиеся в РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ).
Налоговые вычеты предоставляются на основании письменного заявления и документов, подтверждающих право на такие вычеты.
Стандартные налоговые вычеты
Стандартные вычеты работающим гражданам предоставляются работодателем. Иными словами – одним из налоговых агентов, являющихся источником выплаты дохода, по выбору налогоплательщика.
В ст. 218 НК РФ перечислены категории граждан, которые имеют право на получение стандартного налогового вычета.
В частности, стандартный налоговый вычет в размере 1,4 тыс. руб. за каждый месяц налогового периода распространяется на первого и второго ребенка (3 тыс. руб. на третьего и каждого последующего ребенка и 12 тыс. руб. на каждого ребенка инвалида в возрасте до 18 лет или до 24 лет в некоторых случаях) налогоплательщиков, на обеспечении которых находится ребенок и которые являются родителями или супругом (супругой) родителя. При этом налоговый вычет может предоставляться в двойном размере одному из родителей (приемных родителей) по их выбору на основании заявления об отказе одного из родителей (приемных родителей) от получения налогового вычета (подп. 4 п. 1 ст. 218 НК РФ).
Стандартный налоговый вычет по НДФЛ предоставляется работнику с начала календарного года, даже если заявление было подано позднее. По общему правилу стандартный вычет по НДФЛ предоставляется налогоплательщику на основании его заявления за каждый месяц налогового периода (п. 3. ст. 218 НК РФ).
Стандартные налоговые вычеты также предоставляются:
- в размере 3 тыс. руб. (чернобыльцам, инвалидам Великой Отечественной войны, инвалидам из числа военнослужащих 1, 2 и 3 групп);
- в размере 500 руб. (Героям СССР, Героям России, награжденным орденом Славы 3 степеней, участникам Великой Отечественной войны, инвалидам с детства, инвалидам 1 и 2 групп и др.).
Социальные налоговые вычеты
На основании ст. 219 НК РФ налогоплательщик имеет право на получение социальных налоговых вычетов в сумме, уплаченной на обучение в образовательном учреждении, перечисленной на благотворительные цели, уплаченной за медицинские услуги, уплаченных дополнительных страховых взносов на накопительную часть трудовой пенсии, а также в сумме уплаченных пенсионных взносов по договору (договорам) негосударственного пенсионного обеспечения. Чтобы получить социальные вычеты, придется подать налоговую декларацию по окончании налогового периода, за исключением случая, когда вычет представлен компанией-работодателем. Деньги уплатят по результатам проверки декларации.
Имущественные налоговые вычеты
Для получения имущественного налогового вычета нужно подать в налоговые органы декларацию, заявление о предоставления вычета и подтверждающие документы. Декларация подается в налоговый орган по окончании налогового периода.
Налогоплательщик имеет право на получение имущественных вычетов в суммах, полученных от продажи имущества (в определенных пределах) или потраченных на покупку и строительство недвижимости. Об этом говорится в ст. 220 НК РФ.
Если в течение календарного года налоговый вычет не будет использован полностью, остаток можно перенести на следующий год.
В отношении имущественного налогового вычета в части расходов на приобретение жилья и погашение процентов по целевым займам (кредитам) действует также упрощенный порядок его получения. Он предполагает бесконтактное взаимодействие физлиц с налоговыми органами через «Личный кабинет налогоплательщика для физических лиц» и автоматизированную проверку права налогоплательщика на получение вычета. Положения новой ст. 221.1 НК РФ вступили в силу 20 мая 2021 года и применяются к налоговым вычетам, право на которые возникло у налогоплательщика с 1 января 2020 года. Для получения вычета через личный кабинет налогоплательщика (ЛКН) направляется соответствующее заявление, где для возврата денежных средств достаточно указать реквизиты счета в банке. Подать такое заявление можно по окончании налогового периода не более чем за три года, предшествующие году его подачи (п. 2 ст. 221.1 НК РФ).
Налогоплательщик имеет право на налоговый вычет, в частности, в суммах, полученных им от продажи жилья или земельных участков и их долей.
По общему правилу, если такая недвижимость находилась в собственности более трех либо пяти лет, то подобные доходы налогом не облагают. Если менее, то налогоплательщик имеет право получить вычет в сумме не более 1 млн руб.
Вычет предоставляется в суммах, полученных в налоговом периоде от продажи иного имущества, находившегося в собственности налогоплательщика.
Если имущество находилось в собственности налогоплательщика более минимального предельного срока, то такие доходы налогом не облагают. При этом декларацию можно не подавать.
Надо иметь в виду, что указанные положения не распространяются на доходы, получаемые физическими лицами от продажи ценных бумаг, а также на доходы от продажи имущества, непосредственно используемого ИП в предпринимательской деятельности.
Если имущество находится в собственности менее трех лет, человек имеет право претендовать на вычет в сумме не более 250 тыс. руб.
Вместо использования права на получение имущественного налогового вычета налогоплательщик вправе уменьшить сумму облагаемых налогом доходов на сумму расходов, связанных с получением этих доходов. При этом расходы должны быть документально подтверждены.
Налогоплательщик имеет право на налоговый вычет в суммах, потраченных им на покупку жилья. Вычет предоставляется на сумму, не превышающую 2 млн руб. Если налогоплательщик при получении имущественного налогового вычета не использовал его в размере предельной суммы, остаток налогового вычета до полного его использования может быть учтен при получении вычета в дальнейшем на новое строительство либо приобретение на территории России другого жилого объекта. Таким образом, неиспользованный остаток вычета переносится не только на следующие периоды, но и на другие объекты.
В то же время, остатки вычета, заявленного при покупке жилья до 1 января 2014 года, невозможно перенести на другие объекты (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 3 апреля 2015 г. № 03-04-05/18915).
Для подтверждения права на такой имущественный вычет нужно предоставить вместе с заявлением:
- договор о приобретении жилья;
- документ на право собственности на жилье и акт о передаче жилья налогоплательщику;
- платежные документы, оформленные в установленном порядке и подтверждающие факт уплаты денежных средств налогоплательщиком (расписки продавца о получении наличных, квитанции к приходным ордерам, банковские выписки о перечислении денежных средств со счета покупателя на счет продавца, товарные и кассовые чеки, акты о закупке материалов у физических лиц с указанием в них адресных и паспортных данных продавца и другие документы) и т. д. (подп. 6 п. 3 ст. 220 НК РФ).
Также покупатель жилья может получить имущественный налоговый вычет в связи с уплатой процентов по ипотечным кредитам в пределах 3 млн руб. Такой вычет предоставляется в отношении только одного объекта недвижимости (подп. 4 п. 1, абз. 2 п. 8 ст. 220 НК РФ). Вычет по процентам предоставляется при наличии подтверждающих право на получение вычета документов, договора займа (кредита), а также документов, подтверждающих факт уплаты денежных средств налогоплательщиком в погашение процентов.
Профессиональные налоговые вычеты
 |
Вопросы и ответы по разделу: |
В ст. 210 НК РФ предусмотрено, что при определении налоговой базы в отношении доходов, облагаемых по налоговой ставке 13%, налогоплательщик вправе уменьшить полученные доходы на суммы, в частности, социальных налоговых вычетов.
Согласно подп. 2 п. 1 ст. 219 НК РФ налогоплательщик имеет право на получение социального налогового вычета в сумме, уплаченной им в налоговом периоде, в частности, за свое обучение в организациях, осуществляющих образовательную деятельность, в размере фактически произведенных расходов на обучение с учетом ограничения, установленного п. 2 ст. 219 НК РФ (120 тыс. руб. в год). При этом форма обучения значения не имеет (письмо Минфина России от 24 марта 2017 г. № 03-04-05/17204).
Указанный социальный налоговый вычет предоставляется при наличии у образовательного учреждения соответствующей лицензии или иного документа, который подтверждает статус учебного заведения, а также при представлении налогоплательщиком документов, подтверждающих его фактические расходы за обучение. При этом указание в договоре на оказание платных образовательных услуг сведений о лицензии является достаточным основанием доказательства ее наличия (письмо Департамента налоговой и таможенной политики Минфина России от 29 января 2018 г. № 03-04-06/4871).
К перечисленным документам налогоплательщик также прилагает:
- договор на обучение с образовательным учреждением, имеющим лицензию на оказание соответствующих образовательных услуг;
- справки поформе 2-НДФЛ, подтверждающие суммы полученного дохода и фактически уплаченного НДФЛ за отчетный налоговый период.
Социальные налоговые вычеты, указанные в п. 1 ст. 219 НК РФ, предоставляются при подаче налогоплательщиком налоговой декларации в налоговый орган по окончании налогового периода, а до окончания налогового периода социальный вычет на обучение можно получить, обратившись к своему налоговому агенту (например, работодателю) при условии подтверждения права налогоплательщика на получение социальных налоговых вычетов налоговым органом (п. 2 ст. 219 НК РФ). Чтобы получить необходимое подтверждение, надо подать в налоговую инспекцию соответствующее заявление по рекомендованной форме (письмо ФНС России от 16 января 2017 г. № БС-4-11/500@).
МАТЕРИАЛЫ ПО ТЕМЕ
С примером заполнения заявления о подтверждении права налогоплательщика на получение социальных налоговых вычетов, предусмотренных подп. 2, 3 и 4 п. 1 ст. 219 НК РФ (в части социального налогового вычета в сумме страховых взносов по договору (договорам) добровольного страхования жизни) ознакомьтесь в подготовленном экспертами компании «Гарант» материале.
Согласно п. 2 ст. 219 НК РФ социальные налоговые вычеты, указанные в подп. 2-6 п. 1 ст. 219 НК РФ в отношении соответствующих затрат на обучение, лечение, пенсионные взносы, дополнительные страховые взносы на накопительную часть трудовой пенсии и прохождение независимой оценки своей квалификации (за исключением расходов на обучение детей налогоплательщика, указанных в подп. 2 п. 1 ст. 219 НК РФ, и расходов на дорогостоящее лечение, указанных в подп. 3 п. 1 ст. 219 НК РФ), предоставляются в размере фактически произведенных расходов, но в совокупности не более 120 тыс. руб. в налоговом периоде.
При наличии у налогоплательщика в одном налоговом периоде (помимо расходов на свое обучение) других расходов, предусмотренных подп. 2-6 п. 1 ст. 219 НК РФ, налогоплательщик самостоятельно выбирает, какие виды расходов и в каких суммах учитываются в пределах максимальной величины социального налогового вычета.
Согласно п. 7 ст. 78 НК РФ заявление о возврате суммы излишне уплаченного налога может быть подано, по общему правилу, в течение трех лет со дня уплаты указанной суммы.
Таким образом, в случае если налогоплательщик намерен представить в налоговый орган по месту жительства налоговые декларации по НДФЛ с целью получения социального налогового вычета в связи с расходами на свое обучение, ему необходимо представить налоговые декларации и пакеты документов, указанных выше, включая справки по 2-НДФЛ, полученные от налоговых агентов, за те налоговые периоды, за которые им будут представлены налоговые декларации (письмо УФНС России по г. Москве № 20-14/4/113533@ от 28 октября 2010 г.).
Когда можно вернуть налог?
Заявление о возврате суммы излишне уплаченного налога может быть подано в течение трех лет со дня уплаты указанной суммы (п. 7 ст. 78 НК РФ). Иными словами, если налогоплательщик подал заявление о предоставлении вычета в 2022 году, то получить вычет из доходов предыдущих периодов он сможет только за 2021, 2020 и 2019 годы. При этом не имеет значения момент приобретения квартиры, поскольку ограничений на срок обращения за вычетом по этому основанию не установлено (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 29 апреля 2014 г. № 03-04-05/20134). Если же право на налоговый вычет возникло в 2021 году, то получить возврат налога за предшествующие этому году периоды не получится – его остаток может быть перенесен на последующие налоговые периоды до полного их использования. Однако это правило не распространяется на пенсионеров, которые при приобретении жилья имеют возможность перенести остаток имущественного вычета на три непосредственно предшествующих его возникновению налоговых периода (п. 10 ст. 220 НК РФ).
Отметим, что при превышении в налоговом периоде суммы налоговых вычетов над суммой доходов, облагаемых по ставке 13%, в этом налоговом периоде налоговая база считается равной нулю. При этом разница между суммой налоговых вычетов в этом налоговом периоде и суммой доходов, облагаемых по ставке 13%, по общему правилу на следующий налоговый период не переносится (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 25 мая 2015 г. № 03-04-05/29786). Перенести разницу между суммой налоговых вычетов и суммой налогооблагаемых доходов можно только по имущественным налоговым вычетам.
Следует знать, что имущественные налоговые вычеты предоставляются либо при подаче налогоплательщиком декларации по окончании налогового периода (календарного года), либо до окончания соответствующего налогового периода – в этом случае вычет предоставляется налоговыми агентами (как правило, работодателем).
Куда обращаться для получения имущественного либо социального вычета?
В настоящее время существуют два варианта получения налогового вычета: либо через налоговую инспекцию, либо через работодателя.
В первом случае подать заявление на вычет можно только после окончания года, в котором были понесены расходы, предъявляемые к вычету. При этом сумма возвращаемого налога будет перечислена на банковский счет налогоплательщика.
Чтобы получить налоговый вычет через работодателя, нет нужды дожидаться окончания года, в котором налогоплательщик понес расходы. В этом случае работодатель просто не будет удерживать НДФЛ по ставке 13% из зарплаты работника.
Если налогоплательщик решил обратиться за вычетом к работодателю, ему предварительно нужно, получить подтверждение налогового органа о праве на вычет. Чтобы получить необходимое подтверждение, надо подать в налоговую инспекцию соответствующее заявление по рекомендованной форме (письмо ФНС России от 16 января 2017 г. № БС-4-11/500@). Соответствующее заявление можно подать как лично, посетив налоговую инспекцию, так и через личный кабинет налогоплательщика – физлица.
Для получения вычета необходимо обратиться к работодателю с соответствующим письменным заявлением.
Отметим, что НК РФ не установлена какая-либо последовательность предоставления налоговым агентом налоговых вычетов по разным основаниям. Поэтому при поступлении в течение налогового периода налоговому агенту нескольких заявлений о предоставлении различных видов налоговых вычетов агент вправе предоставить налоговые вычеты в любой последовательности с учетом предпочтений налогоплательщика в пределах суммы начисляемого дохода, облагаемого по налоговой ставке 13% (письмо ФНС России от 17 февраля 2017 г. № БС-4-11/3008 и письмо ФНС России от 28 июня 2017 г. № БС-4-11/12466@).
БЛАНКИ
Заявление о подтверждении права налогоплательщика на получение социальных налоговых вычетов, предусмотренных подп. 2 и 3 п. 1 ст. 219 НК РФ
Заявление о предоставлении уведомления о праве на получение имущественного налогового вычета
- Ответить на обращение о подтверждении права на вычет налоговики должны в течение 30 календарных дней с момента его подачи (абз. 2 п. 2 ст. 219, абз. 4 п. 8 ст. 220 НК РФ).
- Имущественный вычет работник может получить у любого из своих работодателей. Однако, получив вычет у одного работодателя, работник может обратиться к другим только после подачи налоговой декларации 3-НДФЛ по истечении налогового периода (года) и вновь получив подтверждение налоговой инспекции (абз. 3 п. 8 ст. 220 НК РФ).
В какой срок предоставляется имущественный или социальный вычет налоговой инспекцией?
- Перечислить сумму вычета налоговая инспекция должна не позднее четырех месяцев со дня получения от налогоплательщика декларации и заявления о предоставлении вычета: три месяца отводятся на камеральную проверку и еще один – на перечисление денег (письмо Минфина России от 7 октября 2015 г. № 03-02-08/57177).
- Если же налогоплательщик подал сначала декларацию, а после окончания ее камеральной проверки – заявление на вычет, то деньги на указанный им счет должны поступить не позднее месяца со дня подачи заявления (п. 6 ст. 78 НК РФ).
- В каких случаях нужно подавать декларацию 3-НДФЛ, читайте в материале: 3-НДФЛ.
- По каким расходам и с какими ограничениями можно получить налоговый вычет при покупке квартиры, а также какие для этого потребуются документы, читайте в материале: Налоговый вычет при покупке квартиры.
Последняя актуализация: 20 января 2022 г.
Какие налоговые вычеты можно получить от государства?
В России действует около десятка налоговых вычетов: стандартные, имущественные, социальные. Они нужны государству, чтобы стимулировать правильное поведение граждан: покупать жилье, заводить детей, а также учиться и вовремя лечиться.
Квартирный ответ
Самые крупные — имущественные вычеты. Например, при покупке жилья (в том числе в кредит). Сумма, которая освобождается от налогов, — 2 млн. рублей. Другими словами, даже если ваша квартира стоит больше, вычет от этого не изменится. Покупатель квартиры имеет право получить от государства 13% от суммы, то есть не больше 260 тысяч рублей. Если квартира стоит меньше, то оставшийся вычет можно будет получить при покупке недвижимости в следующий раз.
Для ипотечных заемщиков есть дополнительная опция. Они могут получить вычет еще и с уплаченных банку процентов (но с суммы не более 3 млн. рублей). Другими словами, максимально новосел-ипотечник может вернуть 650 тыс. рублей (13% от 5 млн.).
— Я брал в кредит 1,5 млн. рублей на 10 лет, но отдал весь долг за два с небольшим года, — говорит Никита, читатель «КП» из Подмосковья. — Вышло так, что я заплатил банку 300 тысяч рублей в виде процентов. И точно такую же сумму мне вернуло государство. По сути, кредит был беспроцентным.
Нюанс лишь в том, что такая щедрость от государства ограничена. Вычет можно получить только с 2 млн. рублей. Но это может сделать каждый из супругов. То есть совокупно семья может получить от государства 520 тысяч рублей плюс вычеты с процентов, заплаченных банку (если пользовались ипотекой).
Мелочь и приятно
Есть стандартные налоговые вычеты. Они небольшие, но ежемесячные. И оформлять их гораздо проще. Плюс получать их может каждый из родителей. Надо лишь написать заявление в отделе кадров вашей организации и предоставить свидетельство о рождении ребенка. На первого и второго ребенка вычет составляет по 1400 рублей, а на третьего и каждого последующего – по 3000 рублей. Но слишком не обольщайтесь, получить можно будет лишь 13% от этих сумму (в зависимости от того, сколько у вас детей).
К примеру, если у родителей двое детей, и мама, и папа могут каждый месяц получать по 364 рубля от государства. Если быть точным, перечислять на счет ничего не будут. Просто на эту сумму уменьшится подоходный налог, который за вас платить работодатель. К примеру, если ваша официальная зарплата составляет 40 тысяч рублей, то вы получаете на руки 34 800 рублей (минус 13%). А с вычетом на двоих детей будете получать чуть больше — 35 164 рубля. Мелочь, но приятно.
Большой плюс таких вычетов – долгосрочность. Получать их можно до 18-летия ребенка. А если тот поступит на очное отделение вуза, то до 24 лет. Но есть и ограничение – вычеты перестают действовать, если доход родителя за год превысит 350 тысяч рублей. Система действует так: если ваш доход составляет 50 тысяч рублей в месяц, то получать вычет вы сможете только в течение семи месяцев. А потом вычеты прекращаются – до следующего января.
Если доход одного из родителей превысил лимит, а у другого еще не достиг максимального уровня, есть возможность сохранить выплаты. Первый родитель может написать заявление об отказе от вычета в пользу второго. Тогда последний будет получать двойной вычет. То же самое можно сделать, если один из родителей не работает (подробнее о стандартных вычетах на сайте налоговой – см. «Полезные ссылки»).
Учиться, лечиться и еще раз учиться
Социальные вычеты полагаются тем, кто получает новые знания или поправляет здоровье. Например, вы захотели повысить квалификацию, получить новую специальность или вылечить зубы в частной клинике. По сути, за все это вы сможете получить 13-процентную скидку от государства. Главное требование – образовательное или лечебное учреждение должны иметь лицензию.
Плюс есть налоговые скидки для обучения детей и даже младших братьев и сестер (не старше 24 лет). Если они ходят в платный детский сад, учатся в частной школе или на очном отделении в вузе, то вы тоже можете вернуть часть денег, потраченных на обучение. Вычет на одного ребенка ограничен 50 тысячами. То есть на руки получить можно максимум 6,5 тыс. рублей в год.
Получать такие вычеты можно хоть каждый год. Единственное ограничение – стоимость всех полученных услуг (и лечебных, и образовательных) не должна превышать 120 тысяч рублей. Точнее, траты могут быть больше, а вот скидку в 13% получите только с этой суммы (в деньгах это не больше 15,6 тысяч рублей на одного человека в год).
Исключение лишь одно — дорогостоящее лечение. В этом случае ограничений по выплатам нет. Если вы потратили на операцию 500 тыс. рублей, то можете вернуть 65 тыс. Но если при этом официальная зарплата у вас всего 400 тысяч, вам вернут лишь 13% с этой суммы (то есть 52 тысячи). Утром — налоги, вечером — вычеты.
Стань инвестором – получи доход в 13%
С недавних пор получать деньги можно и начинающим инвесторам. Называется новый продукт просто — индивидуальный инвестиционный счет (ИИС). Его суть в том, что вы открываете счет у крупного брокера или в управляющей компании. И покупаете на свои деньги акции или облигации российских компаний (а также паи паевых инвестиционных фондов, иностранную валюту, фьючерсы и опционы). В итоге можете получать прибыль от роста стоимости акций (если котировки идут вверх), дивиденды и купоны. Здесь все то же самое, как и при обычной торговле на бирже.
Но есть важный нюанс, выгодный нам — простым инвесторам. С вложенных денег можно получить налоговый вычет. Для льготных инвестиций тоже есть свои ограничения — класть на счет можно не больше миллиона рублей в год, а вычет можно получить не более чем с 400 тысяч рублей в год (то есть 52 тысячи рублей на руки).
Как говорят биржевые эксперты, такие механизмы применяются во многих странах мира. Это позволяет стимулировать экономический рост. Ведь больше граждан вкладывают деньги в акции крупных компаний напрямую, а те получают средства дешевле, чем в банках. Ограничение лишь одно – если вы планируете получить вычет, то деньги нельзя снимать в течение трех лет.
— Недостатков этой затеи по сравнению с тем, что было до введения ИИС, я не вижу вообще, — пишет в своем блоге Сергей Спирин, глава Центра финансового образования. — Судите сами. До тех пор пока вы не воспользовались налоговыми вычетами, ваш ИИС работает как обычный брокерский счет. И если вы захотите в любой момент вывести свои средства, то вам никто и ничто не помешает это сделать.
Но есть нюанс: если вы уже получили вычет и хотите снять свои деньги, то ранее полученные от государства 13% придется вернуть, да еще и заплатить пени.
Как говорят эксперты, ИИС — очень комфортный и понятный продукт для тех, кто новичок на бирже и не хочет рисковать. Тогда можно вложить деньги в облигации. И ваш доход будет практически гарантированным. Получите налоговый вычет в 13% от вложенных денег плюс прибыль от облигаций (это еще около 7 — 8%) или акций (здесь гарантий нет – они могут как вырасти, так и упасть, а выплата дивидендов не гарантирована). Есть лишь один нюанс – с вложенных денег вычет дают только один раз. То есть, если вы вложили 100 тысяч в одном году и получили вычет, а в следующем вложили еще 100 тысяч, то очередной вычет вы сможете получить только с последнего транша, а не с общей суммы. Это не 13% годовых, а возврат 13%.
Еще один способ — получать налоговый вычет не с вложенной суммы, а с дохода, полученного от купли-продажи акций. Но, по статистике, этой опцией мало кто пользуется.
Налоговые вычеты о которых забывают: как можно получить от государства свои деньги
Почти все работающие россияне платят налог на доходы физических лиц (НДФЛ) и, конечно, ни для кого дополнительные поступления денежных средств лишними не будут, особенно если деньги возвращает государство как часть ранее уплаченных налогов.
Большинство граждан РФ, конечно, знают о возможности получить этот возврат, но часто путаются, когда и какие деньги положены к выплате. А о том, что по разным основаниям можно вернуть сразу несколько сумм, осведомлены немногие. И действительно, в России действует несколько положений Налогового кодекса (НК), которые «отвечают» за разные налоговые вычеты. И разобраться в них не так уж сложно, если знать, на что обращать внимание.
Вычет для работающих не по трудовому договору.
Если вы потратились на лечение, учёбу, купили или отремонтировали квартиру, или пополнили индивидуальный инвестиционный счёт (ИИС), то имеете право вернуть или не платить 13% от определённой законом суммы, вычитаемой из НДФЛ.
Конечно, получить этот налоговый вычет могут только те, у кого есть официальный доход, с которого платится НДФЛ. А ещё нужно быть резидентом РФ, то есть проживать в России не менее 183 дней в календарном году. Больше никаких условий нет. А это значит, что вычет положен не только тем, кто работает по трудовому договору, но и тем, кто оформлен по соглашению гражданско-правового характера (ГПХ), и в некоторых случаях правом на вычет могут воспользоваться даже индивидуальные предприниматели (если они не на упрощённой или патентной системе налогообложения).
Причин, по которым между физическим и юридическим лицом заключается не трудовой договор, а другой вид соглашения, может быть много. Но если гражданин получил доход, то, согласно закону (подпункт 6 пункта 1 статьи 208 НК РФ), организация должна уплатить в бюджет НДФЛ по ставке 13%. А россиянин после этого имеет право заявить к возврату любой тип налогового вычета, и закон не запрещает подавать сразу на несколько вычетов, — утверждает эксперт кафедры экономики и экономической безопасности Среднерусского института управления – филиала РАНХиГС Кожанчиков Олег.
Правда, при обращении за возвратом средств таким работникам надо учесть ряд особенностей.
Профессиональный налоговый вычет предоставляется, только если в договоре ГПХ на выполнение работ и оказание услуг указаны все расходы, связанные с исполнением обязательств, и по каждому виду расходов есть документальное подтверждение (пункт 2 статьи 221 НК).
Стандартный налоговый вычет на себя или детей предоставляется ежемесячно за тот период, на который заключён договор ГПХ. Данный вычет даёт право вернуть из общего дохода для исчисления НДФЛ на первого и второго ребёнка по 1400 рублей, а на третьего и последующих — 3000 рублей. А для родителей-одиночек вычет делается в двойном размере. Родителям детей-инвалидов можно вернуть 12 000 рублей.
А вот имущественный вычет может быть предоставлен в общем порядке только по окончании налогового года (подпункты 2 и 3 статьи 220 НК) либо до окончания налогового периода, но тогда только через работодателя. Такая же ситуация и с социальным налоговым вычетом(пункт 2 статьи 219 НК).
Возврат денег за страховку.
Ещё одна нередкая ситуация, связанная с неполучением полного возможного возврата, возникает, когда граждане, оформляющие вычет по ипотечным процентам, упускают возможность заявить о вычете по страхованию, которое они осуществляли по требованию банка.
Многие граждане не знают, что это два разных типа вычета и поэтому по закону выплата одного из них никак не влияет на другие, — напоминает эксперт кафедры экономики и экономической безопасности Среднерусского института управления – филиала РАНХиГС Кожанчиков Олег. Однако надо иметь в виду, что если банк навязал договор комплексного страхования, в который сразу «зашиты» страховка квартиры, жизни и здоровья, титула и ответственности, то по такому договору налоговики вправе в выплате отказать(письмо ФНС № 03-04-07/74700).
Версия для слабовидящих
- Главная
- Телефоны экстренных служб
- Бюджет для граждан
- За нарушение земельного законодательства будет выписан штраф
- Бюджет для граждан
- Информация о районе
- Городские и сельские поселения Дмитровского района
- Официальная символика
- 3400 саженцев сосны, дуба, липы и рябины посадят в лесах Орловской области этой осенью
- Орловская область приняла участие в конференции «Меры повышения конкурентоспособности российских экспортеров продукции АПК»
- Около 400 млн рублей для развития территорий населенных пунктов было привлечено в Орловскую область из федерального бюджета
- Орловская область приняла участие в конференции по вопросам онлайн-экспорта продукции агропромышленного комплекса
- Андрей Клычков вручил награды победителям и призёрам финала IX Национального чемпионата «Молодые профессионалы»
- В Орловской области подвели промежуточные итоги реализации национальных проектов в 2021 году
- Орловский ТЮЗ и театр кукол получат новое оборудование, а Тельченскую сельскую библиотеку модернизируют
- С начала 2021 года жители Орловской области воспользовались электронными государственными и муниципальными услугами более 650 тысяч раз
- На поддержку многодетных семей в Орловской области в 2021 году выделено порядка 350 миллионов рублей
- В Орловской области вводятся дополнительные меры поддержки молодых предпринимателей
- 5 тракторов поступят на службу в лесное хозяйство Орловской области
- За I квартал 2021 года индекс промышленного производства в Орловской области составил 107,5%
- Сводный отчет о ходе достижения показателей, содержащихся в указах Президента Российской Федерации от 7 мая 2012 года № 596–601 и 606, за 2020 год
- Сводный отчет о реализации мероприятий, направленных на достижение показателей, содержащихся в указах Президента Российской Федерации от 7 мая 2012 года № 596–601 и 606, за январь-март 2021 года
- В минувшем году в экономику Орловской области введено 1,7 тыс. новых рабочих мест
- Орловская область будет развивать сотрудничество с Республикой Индонезия
- В Орловской области будут реализованы 5 региональных проектов, направленных на достижение целей национальной программы «Цифровая экономика Российской Федерации»
- Руководитель Департамента сельского хозяйства Орловской области Сергей Борзенков доложил Губернатору Андрею Клычкову о ходе реализации национальных проектов
- В 2021 году на территории стадиона им. В.И. Ленина в Орле планируется открыть многофункциональный спортивный комплекс
- Почти 496 млн рублей запланировано на реализацию региональной программы «Повышение качества водоснабжения на территории Орловской области» в 2019-2024 годах
- В Воронеже состоялся полуфинал всероссийского молодёжного Кубка по менеджменту «Управляй!» — одного из флагманских проектов АНО «Россия — страна возможностей», созданной по инициативе Президента России Владимира Путина.
- Ведущие промышленные предприятия Орловщины подали заявки на заключение соглашений о реализации корпоративных программ повышения конкурентоспособности в рамках нацпроекта «Международная кооперация и экспорт»
- Почти 82 млн рублей федеральных трансфертов получит Орловская область на поддержку фермеров и развитие сельской кооперации
- Департамент промышленности и торговли Орловской области продолжает работу по подготовке участия региона в национальных проектах
- Андрей Клычков принял участие в селекторном совещании Минтруда России по вопросам реализации национального проекта «Демография»
- В 2019 году общий объем субсидий, предоставленных Орловской области на реализацию мероприятий нацпроекта «Образование», составляет 397,7 млн рублей
- Губернатор области Андрей Клычков принял участие в видеоконференции по вопросам реализации национального проекта «Безопасные и качественные автомобильные дороги»
- В Орле обсудили вопросы поддержки рождаемости в регионе
- Реализуется региональный проект «Финансовая поддержка семей при рождении детей в Орловской области»
- Ветераны и инвалиды Орловщины получат деньги на ремонт жилья
- В 2019 году в областном бюджете предусмотрено 20 млн рублей на предоставление гражданам ипотечных кредитов для приобретения жилья на территории региона со сниженной процентной ставкой
- Минэкономразвития России направило проект постановления Правительства РФ о создании особой экономической зоны на территории Мценского района на согласование в Правительство Орловской области
- Более 21,5 млн рублей будет направлено на реализацию госпрограммы «Охрана окружающей среды, рациональное использование природных ресурсов и экологическая безопасность Орловской области» в 2019 году
- В Орле обсудили итоги и перспективы реализации Федерального проекта «Старшее поколение» в Орловской области
- Андрей Клычков и Президент общероссийской общественной организации «ОПОРА РОССИИ» Александр Калинин провели в Орле межрегиональный круглый стол по вопросам поддержки предпринимателей
- В 2018 году 1457 орловских семей получили государственные пособия в связи с рождением или усыновлением первого ребенка
- Андрей Клычков провел заседание Экспертного совета по развитию предпринимательства
- Еще 39 новых школьных автобусов пополнили автопарки образовательных учреждений в районах Орловской области
- В Орле стартовал проект «Школа социального работника»
- Сотрудники Областного реабилитационного центра для детей и подростков с ограниченными возможностями отмечены почетными наградами
- В Центральном доме культуры Покровского района состоялось торжественное открытие кинозала, переоборудованного при поддержке Фонда кино в рамках реализации Стратегических инициатив Президента России Владимира Путина
- Поддержка предпринимателей на Орловщине носит системный характер
- Орловским аграриям увеличили размеры «единой субсидии»
- Региональный гарантийный фонд предоставил орловским предпринимателям более 200 млн рублей поручительств
- Выборы в районе.
- Отдыхаем! Праздничная Масленица! Веселись, народ!
- Солидарность «Дети за мир! Вместе против террора!»
- Разговор для общей пользы Начальник отделения ГИБДД ОМВД по Дмитровскому району майор полиции Александр Клочков на недавно состоявшейся встрече с журналистами подвел итоги работы госавтоинспекции в 2017 году и ответил на вопросы.
- С оперативного совещания Зимние заботы земледельцев
- Актуальный репортаж Как жить дальше?
- 15 февраля пройдет Первый Большой круг российского казачества
- Орловская область получит более 158 млн рублей на реализацию проекта «Формирование комфортной городской среды» в 2018 году
- Мир увлечений
- Факт: ФАПам быть
- Дружеский турнир
- Между Правительством Орловской области и ОГУ им. И. С. Тургенева подписано соглашение о развитии молодежного волонтерского движения
- В рамках поручения Президента РФ Владимира Путина Правительством Орловской области в 2017 году реализована система мероприятий по комплексному управлению состоянием окружающей среды
- В Орловской области на поддержку проектов социально ориентированных НКО в 2018 году выделят 10 млн рублей из областного бюджета
- В Орловской области выполнят поручение Президента России Владимира Путина по дополнительной поддержке семей с детьми
- В Орле стартовал II региональный чемпионат профессионального мастерства WorldSkills Russia 2018
- Социально-экономический паспорт района
- Итоги социально-экономического развития района
- Инвестиции
- Показатели эффективности
- Сельскохозяйственная перепись 2016 года
- Малое и среднее предпринимательство
- Муниципальный финансовый контроль
- Региональный инвестиционный стандарт 2.0
- Нормативно — правовые акты
- Извещения
- Защита прав потребителей
- Полезная информация
- Содействие развитию конкуренции
- Торговый реестр
- Охрана труда
- Государственное учреждение — Управление Пенсионного Фонда в Дмитровском районе
- Список промышленных, сельскохозяйственных предприятий, организаций, учреждений Дмитровского района
- Общественный транспорт и карта района
- Казённое учреждение Орловской области «Центр занятости населения Дмитровского района»
- Нормативные правовые акты
- Об организации транспортного обслуживания населения между поселениями в границах Дмитровского района Орловской области в период с 01.01.2023 года по 31.12.2023 года
- Реестр субъектов малого и среднего предпринимательства — получателей поддержки (с изменениями от 31.12.2014 года)
- Постановления
- Имущественная поддержка субъектов МСП
- Нормативно-правовые акты
- Планы Проверок
- Внесение изменения в перечень муниципального имущества, предназначенного для передачи во владение и (или) пользование субъектам малого и среднего предпринимательства и организациям, образующим инфраструктуру поддержки субъектов малого и среднего предпринимательства
- Реестр недвижимого имущества муниципальной собственности Дмитровского района Орловской области
- Устав Дмитровского района Орловской области
- Официальные заявления, обращения и другая информация главы
- Перечни – реестры земельных участков для бесплатного предоставления в собственность отдельным категориям граждан
- Публичные слушания
- Муниципальный контроль
- Аренда
- Продажа
- Муниципальные закупки
- Планы приватизации и решения об условиях приватизации муниципального имущества
- Концессия
- Сведения о вакантных должностях муниципальной службы в администрации Дмитровского района Орловской области
- Квалификационные требования к кандидатам на замещение вакантных должностей муниципальной службы в администрации Дмитровского района Орловской области
- Номера телефонов, по которым можно получить информацию по вопросу замещения вакантных должностей
- Порядок поступления граждан на муниципальную службу в администрацию Дмитровского района Орловской области
- Регламенты предоставления муниципальных услуг Дмитровского района Орловской области 2.0
- Технологические схемы предоставления муниципальных услуг
- Перечень муниципальных услуг
- Проекты регламентов предоставления муниципальных услуг (Размещенные с целью обеспечения проведения независимой экспертизы)
- Основные полномочия
- График приема граждан по личным вопросам
- Регламент Дмитровского районного Совета народных депутатов
- Сведения о вакантных должностях муниципальной службы в Дмитровском районном Совете народных депутатов Орловской области
- интернет-приемная
- Порядок обжалования нормативных правовых актов, принятых районным Советом
- Тексты официальных заявлений и выступлений председателя районного Совета
- Статистическая информация о деятельности районного Совета
- Обзор обращения граждан
- Персональный состав постоянных депутатских комиссий
- Сведения о доходах, расходах депутатов Дмитровского районного Совета народных депутатов
- Решения
- Депутаты
- О формировании Общественной палаты Дмитровского района
- РЕШЕНИЕ Дмитровского районного Совета народных депутатов «О внесении изменений в решение Дмитровского районного Совета народных депутатов №7-РС/41 от 28.08.2014 года об утверждении «Положения об Общественной палате Дмитровского района» №2/РС/21 от 26.04.2018
- Структура контрольно–счетной палаты
- Документы
- Новости
- ГАРАЖИ ОРЛОВЦЕВ МОГУТ ПОПАСТЬ ПОД «АМНИСТИЮ»
- Ответы на обращения, затрагивающие интересы неопределенного круга лиц
- Аналитическая справка по обращениям граждан, поступивших в администрацию Дмитровского района Орловской области за 2020 год
- Аналитическая справка о работе с письменными и устными обращениями граждан, поступившими в администрацию Дмитровского района в 2019г.
- Аналитическая справка по обращениям граждан, поступивших в администрацию Дмитровского района Орловской области за квартал 1 2021 года
- Аналитическая справка по обращениям граждан, поступивших в администрацию Дмитровского района Орловской области за квартал 2 2021 года
- Аналитическая справка по обращениям граждан, поступивших в администрацию Дмитровского района Орловской области за 9 месяцев 2021 года
- Информация по обращениям граждан, поступившим в администрацию Дмитровского района Орловской области в 4 квартале 2021 года
- Информация по обращениям граждан, поступившим в администрацию Дмитровского района Орловской области в 2021 году
- Аналитическая справка о работе с письменными и устными обращениями граждан, поступившими в администрацию Дмитровского района в 2021 году
- Информация по обращениям граждан, поступившим в администрацию Дмитровского района Орловской области в 1 квартале 2022 года
- Информация по обращениям граждан, поступивших в администрацию Дмитровского района Орловской области в 2 квартале 2022 года
- Информация по обращениям граждан, поступившим в администрацию Дмитровского района Орловской области в 3квартале 2022 года
- АНАЛИТИЧЕСКАЯ СПРАВКА о работе с письменными и устными обращениями граждан, поступившими в администрацию Дмитровского района в 2022 году
- Количество обращений и содержащихся в них вопросов, поступивших в администрацию Дмитровского района Орловской области по тематическим разделам, тематикам и группам за 4 квартал 2022 года
- Количество обращений и содержащихся в них вопросов, поступивших в Администрацию Дмитровского района Орловской области по тематическим разделам, тематикам и группам за 2022 год
- График приема граждан по личным вопросам Главой Дмитровского района и заместителями Главы администрации района в зданиях администраций сельских поселений на 2023 год
- График приема граждан по личным вопросам Главой Дмитровского района и заместителями Главы администрации района на 2023 год
- ГРАФИК личного приема граждан Губернатором Орловской области и членами Правительства Орловской области на 2023 год
- «Банк получателя» изменился
- ФНС России запустила новую версию официального сайта
- Установлен размер платы за предоставление сведений из государственных реестров и отменены постановления Правительства Российской Федерации от 19 июня 2002 г. № 438 и от 16 октября 2003 г. № 630
- Об изменениях в досудебном порядке урегулирования налоговых споров
- Отменена обязанность налогоплательщиков сообщать о счетах в налоговый орган
- Чтобы воспользоваться льготами нужно представить документы.
- Кто не задекларировал свои доходы необходимо сделать это сейчас.
- Межрайонная ИФНС России №8 по Орловской области напоминает, что все декларации по НДС начиная с первого отчетного периода 2014 года должны представляться в налоговый орган в электронном виде.
- Расчет суммы утилизационного сбора производится по новой форме
- Выводим доходы из тени
- Акция нашла широкий отклик у орловцев
- Помните своевременная уплата налогов — гражданский долг каждого гражданина Российской Федерации!
- ПОРЯДОК ПРЕДОСТАВЛЕНИЯ СТАНДАРТНЫХ НАЛОГОВЫХ ВЫЧЕТОВ
- Досудебное урегулирование налоговых споров»
- «О внесении изменений в отдельные акты Правительства Российской Федерации»
- Поторопитесь снять ККТ с учета
- ОЦЕНИТЕ КАЧЕСТВО ОБСЛУЖИВАНИЯ. ЭТО ПРОСТО!
- Вниманию налогоплательщиков! С 1 января 2017 года вступили в силу изменения по регистрации в налоговом органе.
- Продавцам алкогольной продукции необходимо приобрести новую ККТ
- Информация от Межрайонной ИФНС России №8
- Проверка кассового чека
- Региональные ставки и льготы имущественных налогов.
- Сумма земельного налога увеличилась.
- Актуальная информация для владельцев большегрузного транспорта.
- О порядке налогообложения дорогостоящих автомобилей.
- Транспортный налог в отношении легковых автомобилей стоимостью свыше 3 млн. руб. исчисляется с учетом повышающего коэффициента. Величина коэффициента зависит от количества лет, прошедших с года выпуска до налогового периода, за который уплачивается налог, и средней стоимости автомобиля. Владельцы такого транспорта могут с помощью сервиса Налоговый калькулятор самостоятельно произвести расчет транспортного налога. Но эта система работает в рамках ознакомления налогоплательщиков. Оплату налога ФНС России рекомендует осуществлять после получения налогового уведомления, которое направляется не позднее 30 дней до наступления срока уплаты. Срок уплаты транспортного налога для физических лиц истекает 1 декабря 2017 года. Также можно обратиться за уведомлением в налоговую инспекцию, которая до 01.12.2017 года осуществляет прием налогоплательщиков по вопросам имущественных налогов с 8 часов утра в установленные для приема дни.
- С ноября 2017 года расширен перечень услуг налоговых органов, предоставляемых в МФЦ.
- Новости
- Новый закон о ККТ
- Возможности сервиса «Личный кабинет налогоплательщика для физических лиц»
- О сроках действия фискального накопителя ККТ
- Кто может воспользоваться правом на имущественный вычет.
- Сдаёте жильё — уплатите налог
- Налоговая инспекция компенсирует расходы на ККТ за счет ЕНВД и патента
- О порядке предоставления социальных вычетов
- Кто может воспользоваться правом на имущественный вычет.
- Налоговая инспекция рекомендует использовать декларации с двухмерным штрих-кодом
- О порядке предоставления социальных вычетов
- Декларационная кампания начинает обратный отсчет
- Не забудьте сменить пароль!
- Как оценить качество государственных услуг
- Когда долги становятся на пути к отдыху
- Новая льгота для многодетных семей
- Возможности личных кабинетов юридического лица и индивидуального предпринимателя значительно расширены
- Оплата онлайн не выходя из дома
- Налоговый вычет можно получить и при дистанционном обучении
- Как узнать о льготах муниципальных образований
- Важное условие вычета по ККТ
- Изменения в налоговых уведомлениях физических лиц за 2017 год
- Если не пришло налоговое уведомление
- Получить налоговое уведомление теперь можно и в МФЦ
- Новые налоговые льготы для граждан предпенсионного возраста
- О декларационной кампании 2019 года
- 15 июля 2019 года – срок уплаты НДФЛ за 2018 год
- О рабочих субботах налоговой инспекции в 3 квартале 2019 года
- Как не испортить отпуск из-за долгов по налогам
- Что такое налоговое уведомление и как его исполнить
- Основные изменения в налогообложении земельных участков физических лиц с 2019 года
- Изменения в законодательстве налога на имущество физических лиц
- Новая промостраница сайта ФНС поможет разобраться в налоговых уведомлениях физических лиц 2019 года
- Изменения по транспортному налогу с физических лиц
- Что делать, если в налоговом уведомлении некорректная информация
- Как воспользоваться льготой по объектам имущества, неучтенной в налоговом уведомлении
- Получить вычет теперь можно за любое лекарство по рецепту врача
- Новая форма налогового уведомления для физических лиц
- Если налоговое уведомление не получено
- Дни открытых дверей для налогоплательщиков – физических лиц!
- О рабочих субботах налоговой инспекции в 4 квартале 2019 года
- Важные изменения в федеральный закон
- Третий этап амнистии капиталов продлится до 29 февраля 2020 года
- ФНС и современные технологии в Вашем телефоне
- Актуальные вопросы-ответы по итогам проведения Дня открытых дверей 25 октября 2019 года
- Как можно проверить начисления налогов
- Калькулятор транспортного налога физических лиц
- В новый год – без налоговых долгов!
- Портал Госуслуги поможет узнать и оплатить долги по налогам
- ФНС России обновила мобильное приложение «Личный кабинет налогоплательщика индивидуального предпринимателя»
- О рабочих субботах налоговой инспекции в 1 квартале 2020 года
- С 1 января 2020 года «самозанятые» налогоплательщики могут вести деятельность еще в 19 субъектах Российской Федерации
- С 2020 года налогоплательщики — физические лица имеют право до срока уплаты, наряду с имущественными налогами, производить уплату НДФЛ в составе Единого налогового платежа
- О порядке декларирования доходов физическими лицами за 2019 год
- Порядок предоставления льгот в 2020 году
- ДНИ ОТКРЫТЫХ ДВЕРЕЙ 2020!
- Расширен перечень льгот для многодетных семей
- Изменение режима работы налоговой инспекции в период декларационной кампании-2020
- Об отмене мероприятия «Дни открытых дверей»-2020
- Режим работы налоговых органов в период с 12.05.2020 по 15.05.2020
- Ваш бизнес пострадал? Получите субсидию от государства!
- Режим работы налоговых органов в период с 18.05.2020 по 22.05.2020
- Проекты нормативов градостроительного проектирования
- Конкурс исторические поселения и малые города
- Образцы документов
- НПА
- Программы
- Нормативы градостроительного проектирования
- Реестры выданных разрешений на строительство и разрешений на ввод объектов в эксплуатацию
- Информация предоставляемая с использованием координат
- Городская среда
- Документы территориального планирования
- Конкурсы
- Жилищно — коммунальное хозяйство
- Реестр контейнерных площадок Дмитровского района Орловской области
- Об уполномоченный органах местного самоуправления Орловской области по выполнению государственных полномочий орловской области по опеке и попечительству.
- Правовые основы деятельности
- Программы, доклады, приказы
- Государственная итоговая аттестация
- Структура системы образования
- Профсоюз
- Полезное
- Олимпиады
- Обращения граждан
- Проект 500+
- Независимая оценка качества образования
- Присмотр и уход за детьми в группах продленного дня
- Ученик года- 2023
- О создании учетной записи ребёнка на портале Госуслуг
- Федеральный просветительский марафон Российского общества «Знание» — Знание.Первые
- О взаимодействии заказчиков, осуществляющих закупки товаров, работ, услуг для обеспечения муниципальных нужд Дмитровского района Орловской области, с органом, уполномоченным на определение поставщиков (подрядчиков, исполнителей) для обеспечения муниципальных нужд Дмитровского района Орловской области
- О контроле в сфере закупок
- Прокуратура сообщает
- Прокуратура разъясняет
- Требования к служебному поведению муниципального служащего
- Постановление «Об утверждении порядка уведомления представителя нанимателя (работодателя) о фактах обращения в целях склонения муниципального служащего администрации района к совершению коррупционных правонарушений от 17 февраля 2016 года №31
- ПЕРЕЧЕНЬ ДОЛЖНОСТЕЙ МУНИЦИПАЛЬНОЙ СЛУЖБЫ
- Сведения о доходах
- Нормативные правовые и иные акты в сфере противодействия коррупции
- Формы документов, связанных с противодействием коррупции, для заполнения
- Методические материалы
- Обращение о даче согласия на замещение должности в иной организации после увольнения с муниципальной службы
- Постановления и распоряжения
- Кадастровая палата по Орловской области провела анализ судебной практики за 2018 год
- С 1 января 2019 года вступил в силу новый дачный закон
- Способы получения услуг и информации от Кадастровой палаты
- Свыше 1200 орловцев воспользовались экстерриториальным принципом подачи документов на недвижимость
- В Кадастровой палате изменились тарифы на оказание консультационных услуг
- В январе-ноябре выросла доля решений в пользу заявителей о пересмотре кадастровой стоимости
- Кадастровая палата расширяет перечень консультационных услуг
- Кадастровая палата напоминает о штрафах за несоблюдение земельного законодательства
- Дачникам станет проще согласовывать границы земельных участков с соседями
- Для оформления наследства больше не нужно заказывать выписки из ЕГРН
- С 1 июля квартиры от застройщика оформляются по новой схеме
- Возможности новой «дачной амнистии»
- Государственный реестр пополняется сведениями о границах населённых пунктов
- Утерянные документы на недвижимость восстановить можно!
- При полученной электронной подписи в кадастровой палате внесение отметки в реестр недвижимости не требуется.
- Решения по бюджету 2020-2022 г.г.
- Решение Дмитровского районного Совета народных депутатов от 28.04.2016 г. № 1-РС/63 «Об утверждении отчета об исполнении бюджета муниципального района за 2015 год»
- Итоговый документ публичных слушаний«Об утверждении отчета об исполнении бюджета Дмитровского района за 2015 год»
- Решение о бюджете на 2017-2019г
- Решение по бюджету на 2018-2020 гг.
- НПА ФО
- НПА администрации Дмитровского района по бюджету
- Решение по бюджету на 2019-2021 гг
- Решение о бюджете на 2021-2023 гг
- Решения о бюджете на 2016 г.
- Решение о бюджете на 2022-2024 гг
- Отчет
- Решения о бюджете 2023-2025 г.г.
- Алешинское сельское поселение
- Березовское сельское поселение
- Бородинское сельское поселение
- Горбуновское сельское поселение
- городское поселение Дмитровск
- Долбенкинское сельское поселение
- Домаховское сельское поселение
- Друженское сельское поселение
- Лубянское сельское поселение
- Малобобровское сельское поселение
- Плосковское сельское поселение
- Соломинское сельское поселение
- Столбищенское сельское поселение
- Градостроительное зонирование
- Карта Градостроительного Зонирования
- Текстовая часть ПЗЗ
- Схемы водо и теплоснабжения
- Карты обоснования
- Карты Положения
- Генплан городского поселения Дмитровск
- Протокол публичных слушаний и заключение
- Конкурсная документация
- Решения Дмитровского городского Совета народных депутатов
- Новости
- Устав городского поселения Дмитровск
- Реестр имущества
- Противодействие коррупции
- ПРАВИЛА КОМПЛЕКСНОГО РАЗВИТИЯ, БЛАГОУСТРОЙСТВА И СОДЕРЖАНИЯ ТЕРРИТОРИИ МУНИЦИПАЛЬНОГО ОБРАЗОВАНИЯ ГОРОДСКОГО ПОСЕЛЕНИЯ ДМИТРОВСК ОРЛОВСКОЙ ОБЛАСТИ
- НПА
- Видеоролики
- 2019
- 2020
- Вопросы безопасности людей на водных объектах
- Пожарная безопасность
- Безопасность граждан
- 2022
- 2021
- ЧС
- Проект административного регламента предоставления муниципальной услуги по утверждению схемы расположения земельного участка
- Проект административного регламента предоставления муниципальной услуги «Предоставление сведений об объектах имущества, включенных в перечень муниципального имущества, предназначенного для предоставления во владение и (или) в пользование субъектам малого и среднего предпринимательства и организациям, образующим инфраструктуру поддержки субъектов малого и среднего предпринимательства»
- Информация
- НПА
- Проекты
- Дмитровская межпоселенченская центральная библиотека
- Дмитровский историко-этнографический музей
- Дмитровский районный дом культуры
- Программы
- Отдел культуры и архивного дела
- Извещения
- НПА
- Нормативно — правовая база
- Антинаркотическая комиссия Дмитровского района
- Профилактические материалы
Государство вернет деньги за фитнес и ипотеку. Все налоговые вычеты
У россиян есть возможность вернуть часть уплаченных в качестве налога на доходы физических лиц (НДФЛ) денег. Дополнительные источники денежных средств никогда не бывают лишними, а в России действует сразу несколько положений налогового кодекса, согласно которым можно оформить налоговый вычет.
Налоговый вычет — это сумма, которая вычитается из общего дохода, облагаемого НДФЛ, и именно с этой суммы можно вернуть или не платить 13%.
Россияне, которые платят налог со своих официальных доходов в размере 13%, могут вернуть часть выплат по НДФЛ или заранее освободить от него свои доходы.
Как происходит получение налогового вычета
Тем, кто платит с доходов 13% НДФЛ, можно оформить налоговые вычеты (Фото: TsibaevAlex / Shutterstock.com )
Первый вопрос, которым задаешься, когда слышишь о налоговом вычете, как во всем этом разобраться и откуда вообще узнать, что существуют налоговые вычеты. Совет тут может быть только один: изучать информацию, в первую очередь налоговый кодекс, собирать документы/чеки и подавать их в налоговую или истребовать возврат налога по другим доступным каналам, например через работодателя. Если человек заинтересован в пополнении личного бюджета, то придется приложить некоторые усилия.
Автоматизация расчета налоговых вычетов должна появиться к 2024 году. Об этом заявил в интервью глава Федеральной налоговой службы (ФНС) Даниил Егоров. Это станет возможным в случае, если налоговая получит доступ как к данным о доходах, по которым можно рассчитать налог, так и к данным о расходах, например данным контрольно-кассовой техники. Соответствующие реформы уже проводятся в ведомстве. Их завершение впоследствии позволит плательщикам не заполнять декларации 3-НДФЛ.
На текущий момент упрощенное оформление вычета действует для стандартных вычетов, а также для расходов на покупку жилья и выплаты процентов по ипотеке. По этим вычетам достаточно подать только заявление, не заполняя налоговую декларацию. Инвестиционные вычеты налогоплательщик может получить также только по одному заявлению, но направить его следует налоговому агенту, как правило, их функции для инвесторов выполняют брокерские или управляющие компании.
Все, что нужно знать о налоговом вычете за пять минут
- Кому положен: налоговому резиденту России — человеку, который жил на территории Российской Федерации не менее 183 календарных дней в течение года (п. 2 ст. 207 НК РФ), работал и/или платил НДФЛ по ставке 13%. Налоговым резидентом может быть как гражданин РФ, так и иностранец.
- Кому не положен: тем, кто не платит НДФЛ. Проще говоря, если ты сначала что-то отдал в общий бюджет страны, то ты имеешь право получить из него что-то обратно, а если нет, то и возвращать нечего. Налоговый вычет не смогут получить безработные и индивидуальные предприниматели, которые освобождены от уплаты налогов благодаря специальным налоговым режимам.
- Когда требовать: вычет оформляется по окончании налогового периода (календарного года). Исключением являются вычеты, которые предоставляются налоговым агентом до истечения года. Например, к таковым относится вычет на детей, который оформляет работодатель, являющийся налоговым агентом.
- Куда обращаться: в налоговую инспекцию по месту жительства физического лица. Ряд налоговых вычетов можно оформлять через налоговых агентов, которые являются посредниками между получателем и ФНС. Однако если налоговый агент по каким-то причинам не выполнил свои функции, то всегда можно обратиться в налоговую и оформить вычет через нее.
- Обязательный документ: налоговая декларация по налогу на доходы физических лиц по форме 3-НДФЛ. Только для вычетов с упрощенной подачей документ может не потребоваться.
Читать: Налоговая служба запланировала отказ от деклараций 3-НДФЛ
В России пока не слишком популярны у широкого круга потребителей услуги налоговых брокеров (консультантов, помощников), которые берут на себя изучение доходов, расходов человека, сообщают, на какие вычеты тот имеет право, составляют налоговые декларации, переписываются с налоговой службой, при необходимости представляют интересы клиента в суде и т. п. Однако при желании услугами такого консультанта можно воспользоваться, хотя за них и придется заплатить.
Бесплатные консультации можно получить в налоговой инспекции: по телефону единого контакт-центра ФНС, через личный кабинет на сайте или в приложении ведомства, а также при личном обращении в офисы ведомства.
Виды вычетов
Стандартные налоговые вычеты (ст. 218 НК)
Все российские родители имеют право на налоговый вычет (Фото: Shutterstock.com)
Кто имеет право:
- льготные категории граждан (чернобыльцы, участники и инвалиды ВОВ, Герои Советского Союза и России — полный список претендентов перечислен в пп. 1, 2, 4 ст. 218 НК РФ) имеют право освободить от уплаты налога ₽3 тыс. или ₽500 в месяц;
- родители имеют право вычесть из общего дохода для исчисления НДФЛ на первого и второго ребенка по ₽1,4 тыс., а на третьего и последующих — ₽3 тыс. Для родителей-одиночек вычет делается в двойном размере. Максимальный вычет в этой категории у родителей детей-инвалидов — ₽12 тыс.
Стандартные вычеты предоставляет работодатель по заявлению. Если заявление не было написано или вычеты были сделаны в меньшем размере, то по окончании налогового периода следует обратиться в ФНС за перерасчетом.
Социальные налоговые вычеты (ст. 219 НК)
Совокупный размер социальных налоговых вычетов — ₽120 тыс. (Фото: thekovtun / Shutterstock.com)
- на благотворительность;
- обучение;
- лечение;
- пенсионное страхование и страхование жизни;
- на самостоятельное пополнение накопительной части трудовой пенсии;
- за занятия спортом (впервые можно будет получить по итогам 2022 года, то есть в 2023 году).
Максимальный совокупный размер налоговых вычетов, относящихся к категории социальных, — ₽120 тыс. Исключение: отдельно делается дополнительный вычет на обучение детей — за каждого ребенка от уплаты налога освобождаются ₽50 тыс. Расходы на дорогостоящее лечение (перечень указан в Постановлении Правительства РФ № 201 от 19.03.2001) не имеют строгого лимита, в этом случае вычет равен размеру фактически произведенных расходов.
Таким образом, вернуть обратно в кошелек удастся ₽15,6 тыс. (за обучение, лечение и медикаменты, пенсионное обеспечение, фитнес, пожертвования) + по ₽7,5 тыс. за обучение каждого ребенка + весь НДФЛ, уплаченный с трат по дорогостоящим операциям.
Имущественные налоговые вычеты (ст. 220 НК)
При покупке и продаже недвижимости положены налоговые вычеты (Фото: Shutterstock.com)
- при покупке недвижимости лимит налогового вычета на каждого человека составляет ₽2 млн. При совместном владении квартирой каждый из владельцев имеет право на вычет;
- при погашении ипотечного кредита максимальный налоговый вычет составляет ₽3 млн. Право на него имеют все собственники (каждый до ₽3 млн), и налоговый вычет может быть распределен на несколько лет;
- при продаже недвижимости лимит — ₽1 млн. При долевом владении предельная сумма вычета применяется к объекту, соответственно, может быть только разделена, а не помножена между всеми собственниками;
- при продаже других видов имущества (автомобили, гаражи иные предметы) лимит составляет ₽250 тыс.;
- семьи с детьмиосвобождены от уплаты НДФЛ при продаже недвижимости. Закон вступил в силу с 1 января 2022 года, вычетом смогут воспользоваться те, кто продал жилье начиная с 2021 года.
«По имущественному вычету каждый человек может вернуть 260 тыс. — это 13% от максимальной суммы ₽2 млн. Если покупали жилье в ипотеку, то еще ₽390 тыс. — это 13% от ₽3 млн, уплаченных в качестве процентов по кредитному договору», — уточнила финансовый советник, автор онлайн-школы по управлению личными финансами и инвестициями Катерина Путилина.
Профессиональные налоговые вычеты (ст. 221 НК)
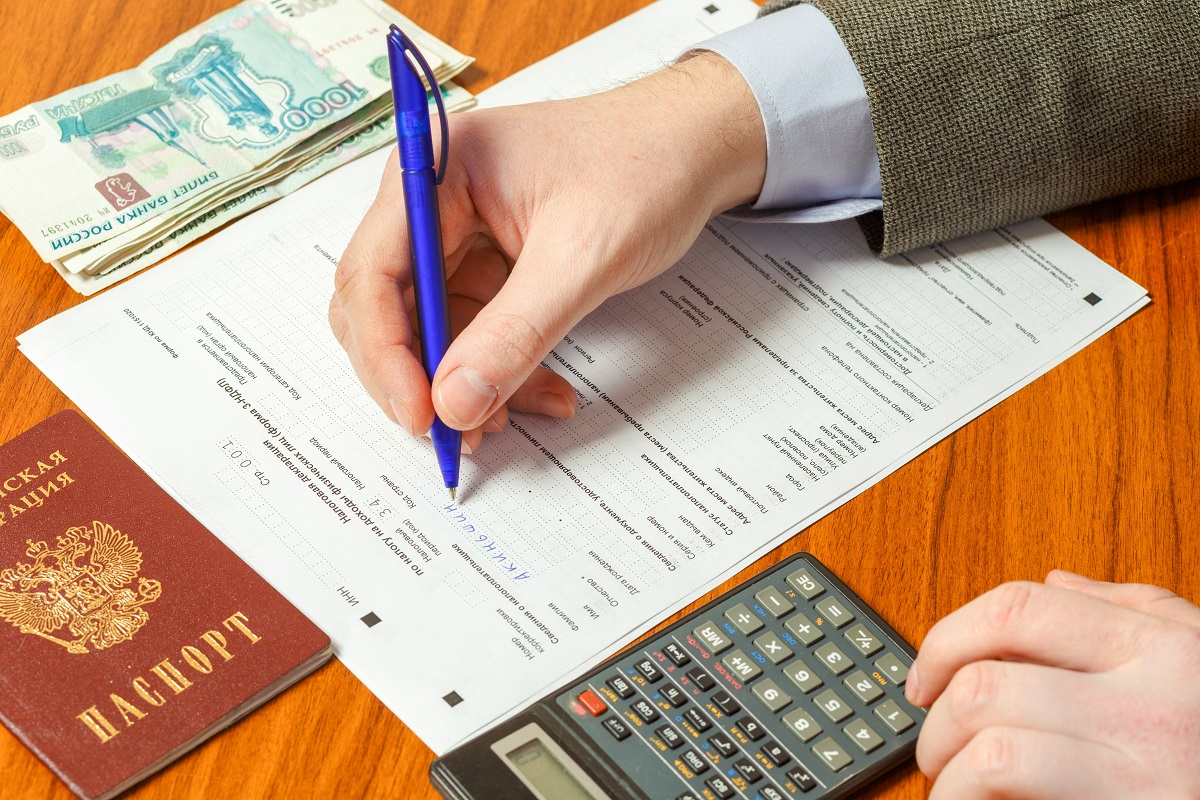
Декларация по форме 3-НДФЛ является обязательным документом при оформлении налогового вычета (Фото: Shutterstock.com)
Налогооблагаемые доходы, по которым можно получить профессиональный вычет, должны быть получены:
- индивидуальными предпринимателями;
- нотариусами;
- адвокатами;
- по договорам гражданско-правового характера (в том числе по любым услугам или сдаче жилья в аренду);
- авторские вознаграждения или вознаграждения за создание, исполнение или иное использование произведений науки, литературы и искусства, вознаграждения авторам открытий, изобретений и промышленных образцов, полученные налогоплательщиками.
Профессиональный налоговый вычет может быть равен сумме расходов. Таким образом, можно будет полностью не уплачивать НДФЛ. Если расходы не подтверждены документально, то можно будет оформить вычет, составляющий 20–40% от дохода.
Инвестиционные налоговые вычеты (ст. 219.1 НК)
На вычет имеют право инвесторы фондового рынка и те, кто заработал на банковском депозите (Фото: Shutterstock.com)
Владельцы индивидуальных инвестиционных счетов (ИИС) могут претендовать на один из двух видов вычетов по налогу на доходы физических лиц:
- ₽400 тыс. — лимит для вычета по ИИС типа А при идентичной ежегодной сумме взноса на счет;
- освобождение от налогообложения всей суммы дохода, полученного на ИИС (при закрытии счета), — применимо к ИИС типа Б.
ИИС создан для стимулирования долгосрочных инвестиций — минимальный срок владения им составляет три года. При таком сроке и более инвестор получает право воспользоваться налоговыми льготами.
Владельцы брокерских счетов получают так называемую льготу за долгосрочное владение ценными бумагами — если они находились в собственности инвестора более трех лет, то за каждый год владения ими появляется право на налоговый вычет в предельном размере ₽3 млн, то есть максимально за три года можно вывести из-под обложения НДФЛ ₽9 млн и за каждый последующий год ₽3 млн.
Законодательство допускает совмещение ИИС первого типа А и льготы за долгосрочное владение ценными бумагами: сначала открывается ИИС при ежегодном пополнении в течение трех лет на ₽400 тыс., государство возвращает за каждый год ₽52 тыс. — в общей сложности ₽156 тыс. Бумаги, купленные на ИИС, после его закрытия переводятся на обычный брокерский счет . Дата начала владения ценными бумагами при этом не сбивается и не начинает отсчитываться заново, а значит, вступает в силу налоговая льгота на долгосрочное владение. При продаже таких бумаг НДФЛ не будет удержан.
Владельцы банковских вкладов начиная с 2022 года смогут оформить налоговый вычет по вкладам. Его размер не закреплен в едином размере. С 1 января 2021 года в России вступил в силу закон о налогообложении процентов по банковским вкладам. По нему налоговый вычет рассчитывается как произведение ключевой ставки ЦБ РФ, действующей на 1 января, и фиксированной суммы в ₽1 млн. За доход, полученный по вкладам по итогам 2021 года, налоговый вычет составит ₽42,5 тыс. — эта сумма освобождена от 13%. Налоговый вычет по вкладам за 2022 год составит ₽85 тыс., так как ключевая ставка на 1 января 2022 года составляла 8,5%.
Отдельное заявление или налоговую декларацию для получения вычета по доходу на банковские вклады подавать не придется. Все банки обязаны передать данные о доходах клиентов до 1 февраля в ФНС. В налоговой из общего дохода по всем вкладам вычтут необлагаемую базу, рассчитают и направят уведомление о размере налога для каждого человека. Платить налог по вкладам нужно самостоятельно — до 1 декабря. Если налоговый вычет был сделан в меньшем размере, чем определено законом, следует обращаться в ФНС.
Можно ли полностью перестать платить НДФЛ
Доход можно полностью освободить от уплаты налога на законных основаниях (Фото: Alexey Smyshlyaev / Shutterstock.com )
Технически освободить все свои доходы от уплаты НДФЛ, используя различные вычеты и льготы, теоретически возможно, но на практике вряд ли получится, считает финансовый консультант Владимир Верещак. Собеседник «РБК Инвестиций» рассказал, какие условия должны быть соблюдены, чтобы этого добиться:
- сумма полученного дохода в точности равна сумме осуществленных расходов или вложений, дающих право на получение вычета;
- вы самостоятельно декларируете свой доход и право на вычеты;
- речь идет только о доходе, облагаемом НДФЛ по ставке 13%.
«Например, за год вы заплатили репетитору, работающему как физическое лицо, ровно ₽400 тыс. А он внес их на ИИС первого типа. Других доходов, облагаемых НДФЛ по ставке 13%, у репетитора нет. Налог репетитору платить не придется.
Пенсионер продал квартиру ровно за ₽1 млн. Воспользовался соответствующим имущественным вычетом и избежал уплаты налога. Или посложнее. ИП, работающий по УСН 6%, получил доход от использования авторских прав равный ₽720 тыс. У нашего героя двое детей, за годовое обучение каждого из которых он заплатил по ₽50 тыс. Также он приобрел годовой абонемент в фитнес-клуб за ₽100 тыс., пару раз обращался к стоматологу — еще ₽20 тыс., пополнил ИИС первого типа на ₽400 тыс. и ₽100 тыс. пожертвовал на благотворительные цели. НДФЛ в сумме ₽720 тыс. * 13% = ₽93,6 тыс. будет полностью компенсирован вычетами.
Логика нарушается, если в схеме возникает налоговый агент либо если вы оплачиваете услуги по подготовке налоговой декларации. В обоих случаях для осуществления всех расходов или вложений, дающих право на получение вычета, вам понадобится дополнительный доход извне. Впрочем, он вам и так понадобится — «вычета на еду» НК РФ, к сожалению, пока не предусматривает», — заключил эксперт.
Больше новостей об инвестициях вы найдете в нашем телеграм-канале «Сам ты инвестор!»
Брокерский счет позволяет физическим лицам покупать и продавать ценные бумаги и валюту на фондовых рынках. Поскольку участниками торгов на биржах могут быть только брокеры и дилеры, обычным гражданам требуется заключить с такими посредниками договор, благодаря которому брокер будет проводить сделки от лица инвестора. Брокерский счет нужен, чтобы проводить через него деньги на покупку ценных бумаг. Подробнее

Ольга Копытина