В какой банк положить деньги: топ-10 ставок по вкладам в мае 2023 года
Проинфляционные риски беспокоят ЦБ, но ключевая ставка — без изменений. Банки изменяют ставки по вкладам точечно и разнонаправленно. Какую доходность предлагают депозиты в текущих условиях — в подборке «РБК Инвестиций»
Курс доллара ЦБ USD -0,94%
Курс евро ЦБ EUR -0,76%
Курс юаня ЦБ CNY -0,93%
Фото: Shutterstock
В конце 2022 года РБК запустил бета-версию маркетплейса «РБК Банки». Сейчас, на стадии тестирования, в сервисе уже опубликованы предложения от ряда коммерческих банков. Вы можете задать эффективную ставку, сумму вклада или кредита, а также его срок — и найти подходящий вам продукт. Впоследствии список банков будет расширяться.
- Ключевая ставка и инфляция
- Средние ставки в банках
- Лучшие рублевые вклады
Ключевая ставка рекордно долго сохраняется на одном уровне
Совет директоров Банка России 28 апреля в пятый раз подряд сохранил ключевую ставку на прежнем уровне — 7,5%. Следующее заседание ЦБ по ключевой ставке запланировано на 9 июня 2023 года.
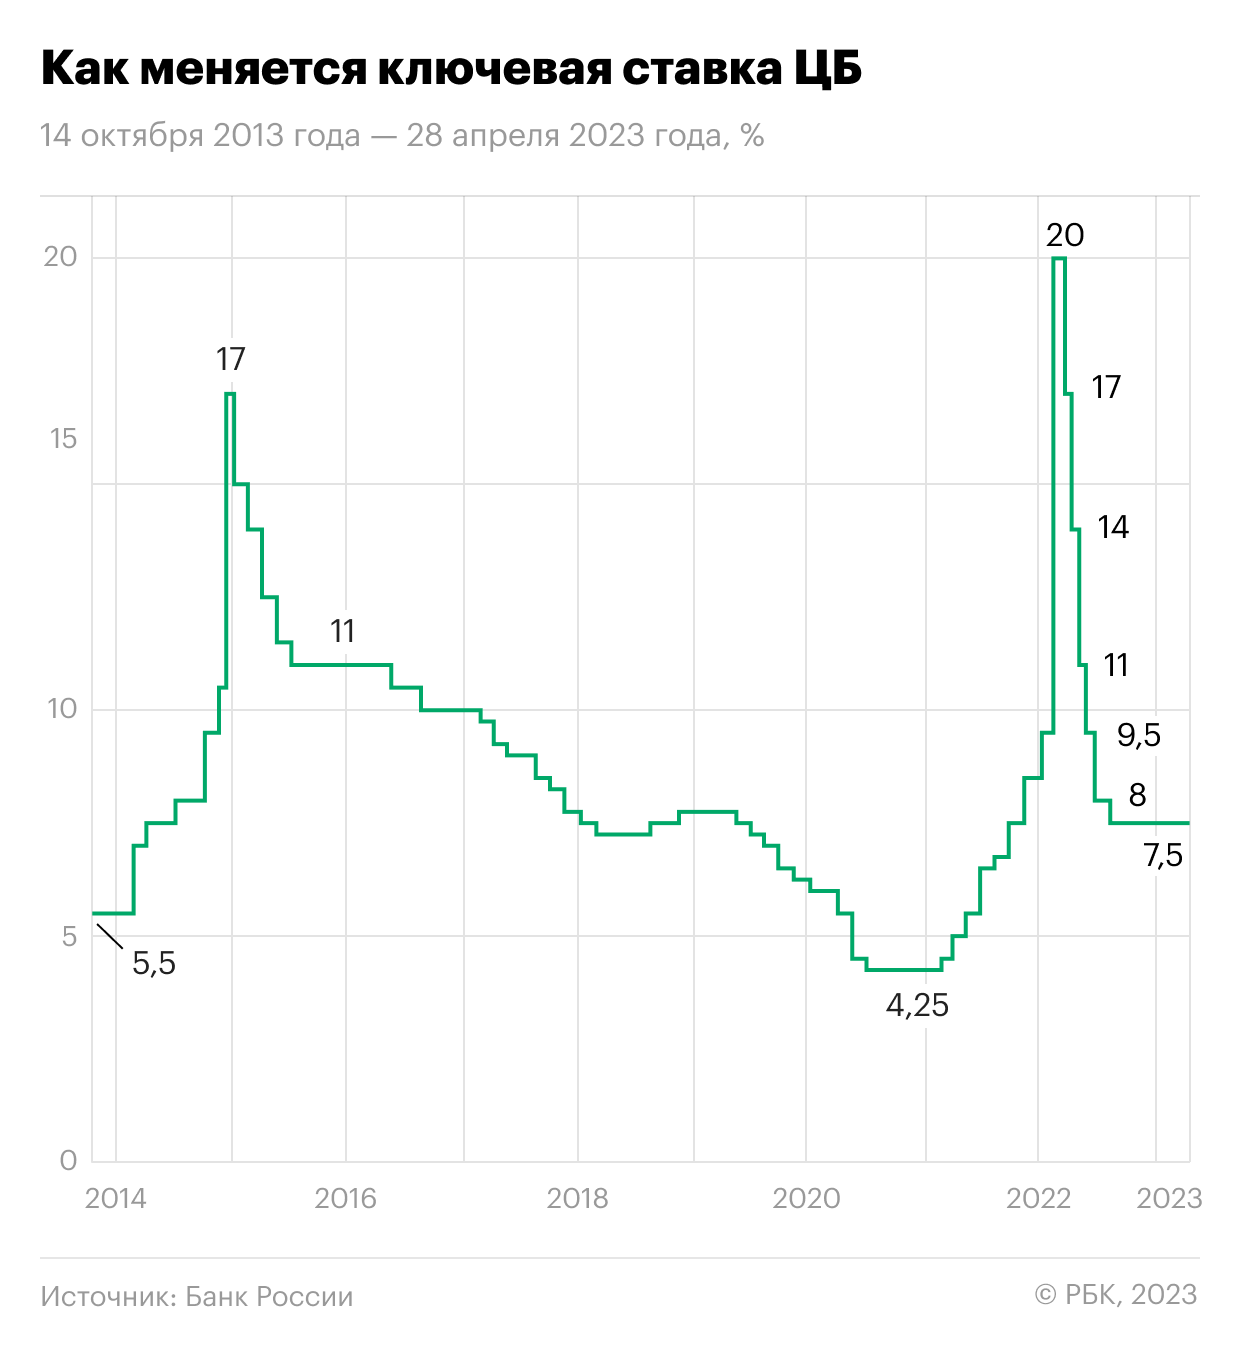
Изменение ключевой ставки Центробанка России в период 14 октября 2013 года — 28 апреля 2023 года
В 2023 году Банк России ожидает снижения темпов годовой инфляции до 4,5–6,5% (предыдущая оценка 5–7%) и ее возвращения к таргету 4% в 2024 году. ЦБ уточнил сигнал по ставке: в условиях увеличения инфляционного давления на ближайших заседаниях оценят целесообразность ее повышения.
Регулятор в апрельском среднесрочном прогнозе указывает, что в 2023 году средняя ключевая ставка может составить 7,3–8,2% (вместо ранее прогнозируемых 7–9%). Траектория ставки с 2 мая до конца 2023 года ожидается в диапазоне 7,1–8,6%. На 2024 год средний прогноз по ключевой ставке сохранен в диапазоне 6,5–7,5%.
Несмотря на неизменность ключевой ставки с сентября на уровне 7,5%, максимальная ставка по вкладам в крупнейших банках, достигнув 8,19% во второй декаде декабря, падает: с начала 2023 года она снизилась с 8,13% до 7,64%. Однако более широкая выборка как по количеству банков, так и по разной срочности дает несколько иную картину — ставки по краткосрочным вкладам до года снижаются, а от года, наоборот, растут.
Так, согласно индексу доходности вкладов платформы «Финуслуги», который оценивает динамику ставок по вкладам от ₽100 тыс. в топ-50 банков, на первой неделе 2023 года средние ставки по вкладам на три месяца были на уровне 6,78%, на шесть месяцев — 7,26%, на год — 7,47%. По данным «Финуслуг», поступившим в «РБК Инвестиции», на неделе 24 апреля — 3 мая на аналогичные сроки ставки составили:
- на три месяца — 6,74%,
- на шесть месяцев — 7,19%,
- на год — 7,57%.
Реакция банков на сохранение ключевой ставки ЦБ 28 апреля была нейтральной, по данным аналитиков «Финуслуги». По сравнению со ставками на 24 апреля индекс ставок по вкладам в топ-50 крупнейших банков к 3 мая изменился на 0–0,01 п.п. Средняя доходность вкладов остается в диапазоне 7,16% годовых.
«На прошлой неделе ставки изменили всего три банка из топ-50, из них один банк входит в топ-20 крупнейших банков. Ставки изменялись разнонаправленно и точечно. Максимальные ставки в топ-20 банков остаются на уровне 8–8,6% годовых, лидер по доходности полугодовых и годовых вкладов — МКБ», — отмечают аналитики.
«Cохранение ключевой ставки ожидаемо, явных причин для ее повышения пока нет. При этом на сегодняшний день ставки по долгосрочным вкладам остаются выше уровня ключевой ставки. Максимальные ставки на рынке достигают 8,6% по вкладам до года, 11% — по долгосрочным депозитам. То есть банки учитывают вероятность повышения ключевой ставки в перспективе», — говорит управляющий директор проекта «Финуслуги» Московской биржи Игорь Алутин.
Доходность облигаций федерального займа (ОФЗ), которая также влияет на депозитные ставки, отреагировала на сохранение ключевой ставки снижением. Так, после предыдущего заседания совета директоров ЦБ 17 марта доходность росла до 9,67% годовых, но ближе к объявлению ставки 28 апреля начала снижаться и в пятницу, 5 мая, дошла до 9,40%.
По кривой бескупонной доходности ОФЗ с погашением через год показывают доходность 7,40% годовых, через три года — 8,51%, через пять лет — 9,55%. Наиболее высокий доход предлагают самые долгосрочные бумаги — 30-летние гособлигации — на уровне 11,87%.
Средние ставки по вкладам в банках
Ставки в топ-10 банков
Фото: Валентин Егоршин / ТАСС
Средняя максимальная ставка по вкладам топ-10 российских банков по данным за третью декаду апреля 2023 года снизилась до 7,64% годовых, следует из данных ЦБ.
- на срок до трех месяцев — 5,64%;
- на срок от трех до шести месяцев — 6,76%;
- на срок от шести до 12 месяцев — 6,64%;
- на срок свыше года — 8,26%.
Индикатор средней максимальной процентной ставки рассчитывается как средняя арифметическая максимальных процентных ставок десяти кредитных организаций, привлекающих наибольший объем депозитов физических лиц. В мониторинг регулятора попадают вклады без дополнительных условий, доступные любому клиенту.
Максимальной ставка по вкладам в топ-10 российских банков за все время наблюдений с 2009 года была в первой декаде марта 2022 года — на уровне 20,51%. Ключевая ставка на тот момент составляла рекордные 20%, а население массово забирало наличные денежные средства из банковских учреждений. Высокие ставки по вкладам изменили настроения клиентов банков — они вернули деньги на депозиты, что позволило банкам восстановить ликвидность и в то же время перейти к снижению предлагаемой доходности по вкладам.
Ставки в топ-59 банков на сумму от ₽100 тыс.
Средняя ставка 59 крупнейших банков по вкладам сроком на один год на сумму от ₽100 тыс. составляет 6,91% годовых, согласно индексу FRG100 на 8 мая. С начала 2023 года по данному индексу ставка выросла на 22 б.п., в начале января она была на уровне 6,69%. Минимальный уровень ставки в 2023 году фиксировался на уровне 6,60% 2 февраля.
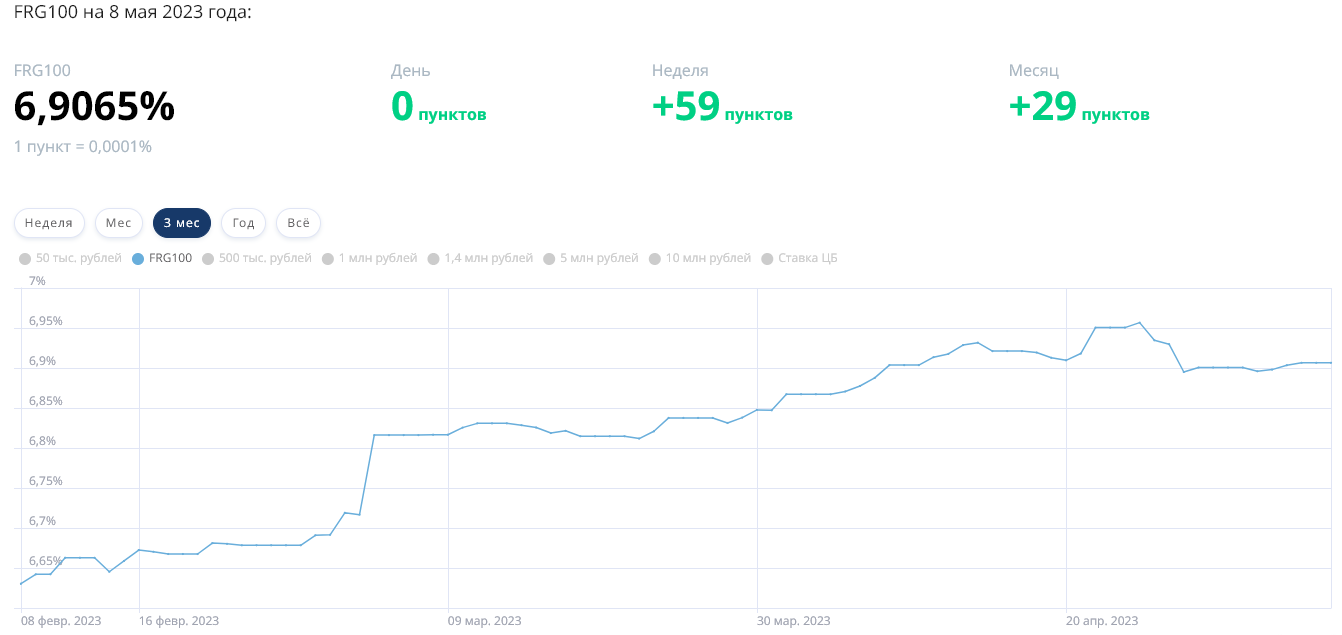
Фото: Frank RG
Ставки в топ-50 банков
Согласно индексу доходности вкладов платформы «Финуслуги», который оценивает динамику ставок топ-50 банков по размеру депозитного портфеля, на неделе с 24 апреля по 3 мая по вкладам от ₽100 тыс. предлагались следующие средние ставки в зависимости от срока:
- три месяца — 6,74%;
- шесть месяцев — 7,19%;
- год — 7,57%.
Индекс доходности вкладов платформы «Финуслуги» оценивает динамику среднерыночных процентных ставок в топ-50 банков по размеру депозитного портфеля и позволяет сравнить ее с уровнем ставок по вкладам, которые можно открыть онлайн на «Финуслугах». В базу расчета входят вклады от ₽100 тыс. на срок три, шесть месяцев и год.
Топ-10 банковских вкладов по доходности в мае 2023 года
С момента предыдущего рэнкинга предложения банков по максимальным ставкам заметно снизились. Самая выгодная ставка по вкладу составляет 11% годовых, по данным на 8 мая (для сравнения: 24 марта максимальный процент был на уровне 12%).
Большая часть депозитов со ставками выше рынка — около 11%, которые изучили «РБК Инвестиции », относятся к так называемым коробочным, или пакетным вкладам, то есть предполагают выполнение клиентом одного или нескольких дополнительных условий — регулярного оборота, постоянного неснижаемого остатка на банковской карте, приобретение инвестиционных паев, открытие инвестиционного счета, оформление программы инвестиционного или накопительного страхования жизни, подключение подписки по абонентской ежемесячной плате и так далее.
Кроме того, маркетинговые предложения банков пополнились лестничными вкладами, которые формально дают возможность указывать в рекламе, что ставка по вкладу доходит до 10%, однако по факту она действует только пару-тройку месяцев в конце срока вклада.
Также мы отметили распространенность комплексных продуктов, которые включают в себя вклад и инвестиционное либо накопительное страхование жизни. При этом срок вклада зачастую существенно короче, чем срок действия договора по страховому продукту. Соответственно, получив высокую ставку на небольшую часть денег и на короткий срок, клиент может оказаться не готов к тому, что большая часть денег останется в ИСЖ или НСЖ на три — пять лет. Рекомендуем внимательно изучать подобные предложения.
В текущий рэнкинг «РБК Инвестиции» включили вклады только под честный процент — без дополнительных трат на сопутствующие продукты или абонентскую плату, скрытых условий со звездочкой и требований по транзакционной активности. Также из выборки были исключены вклады, доступные ограниченной категории клиентов, например пенсионные.
Топ-10 банковских вкладов по доходности, по данным на 8 мая 2023 года:
- Инвестторгбанк — до 11% (вклад «ИТБ. Хит» от ₽50 тыс. на три года для новых клиентов);
- СДМ-Банк — до 10,68% (вклад «Доход», от ₽1,4 млн на три года с ежемесячной капитализацией);
- МКБ — до 10,5% (вклад «МКБ. Яркий», ₽10 тыс. — ₽3 млн на три года при открытии в «МКБ Онлайн»);
- Уралсиб — до 10,01% (вклад «Доход», ₽1 млн — ₽1 млрд на три года при условии ежемесячной капитализации);
- ДОМ.РФ — до 10% (вклад «Мой дом», ₽1–15 млн на три года);
- МТС Банк — до 10% (вклад «МТС Вклад», от ₽10 тыс. на три года при условии ежемесячной капитализации);
- Банк «Зенит» — до 10% (вклад «Сириус», от ₽50 тыс. на три года для новых клиентов, у которых на дату открытия вклада отсутствуют вклады в банке в течение 180 дней);
- Банк «РЕСО Кредит» — до 10% (вклад «Старт», от ₽100 тыс. на три года);
- Банк «Синара» — до 9,7% (вклад «Исполнение желаний+», от ₽10 тыс. на три года при открытии в системе дистанционного банковского обслуживания «Синара Банк», путем обмена электронными документами);
- Россельхозбанк — до 9,6% годовых (вклад «Доходный», от ₽3 тыс. на три года при открытии онлайн).
При составлении рэнкинга использованы данные маркетплейсов «РБК Банки» и «Банки.ру».
Указанные в обзоре условия по вкладам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
Основной инструмент денежно-кредитной политики центрального банка страны. Это процентная ставка, которая определяет минимальную стоимость денег в стране, влияет на ставки кредитов, депозитов, размер купона торгуемых облигаций. Центробанк воздействует на инфляцию и валютные курсы, изменяя ключевую ставку. Например, если ключевая ставка повышается, то кредиты и депозиты становятся дороже, а инфляция сдерживается. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее

Ольга Копытина
В какой банк положить деньги: топ-20 ставок по вкладам зимой 2023 года
В конце 2022 года РБК запустил бета-версию маркетплейса «РБК Банки». Сейчас, на стадии тестирования, в сервисе уже опубликованы предложения от ряда коммерческих банков. Вы можете задать эффективную ставку, сумму вклада или кредита, а также его срок — и найти подходящий вам продукт. Впоследствии список банков будет расширяться.
- Ключевая ставка и инфляция
- Средние ставки в банках
- Лучшие рублевые вклады
- Максимальные ставки в топ-10 банков
Ключевая ставка стоит на месте, проинфляционные риски растут
Совет директоров Банка России 10 февраля в третий раз подряд сохранил ключевую ставку на прежнем уровне — 7,5%. Следующее заседание ЦБ по ключевой ставке запланировано на 17 марта 2023 года.
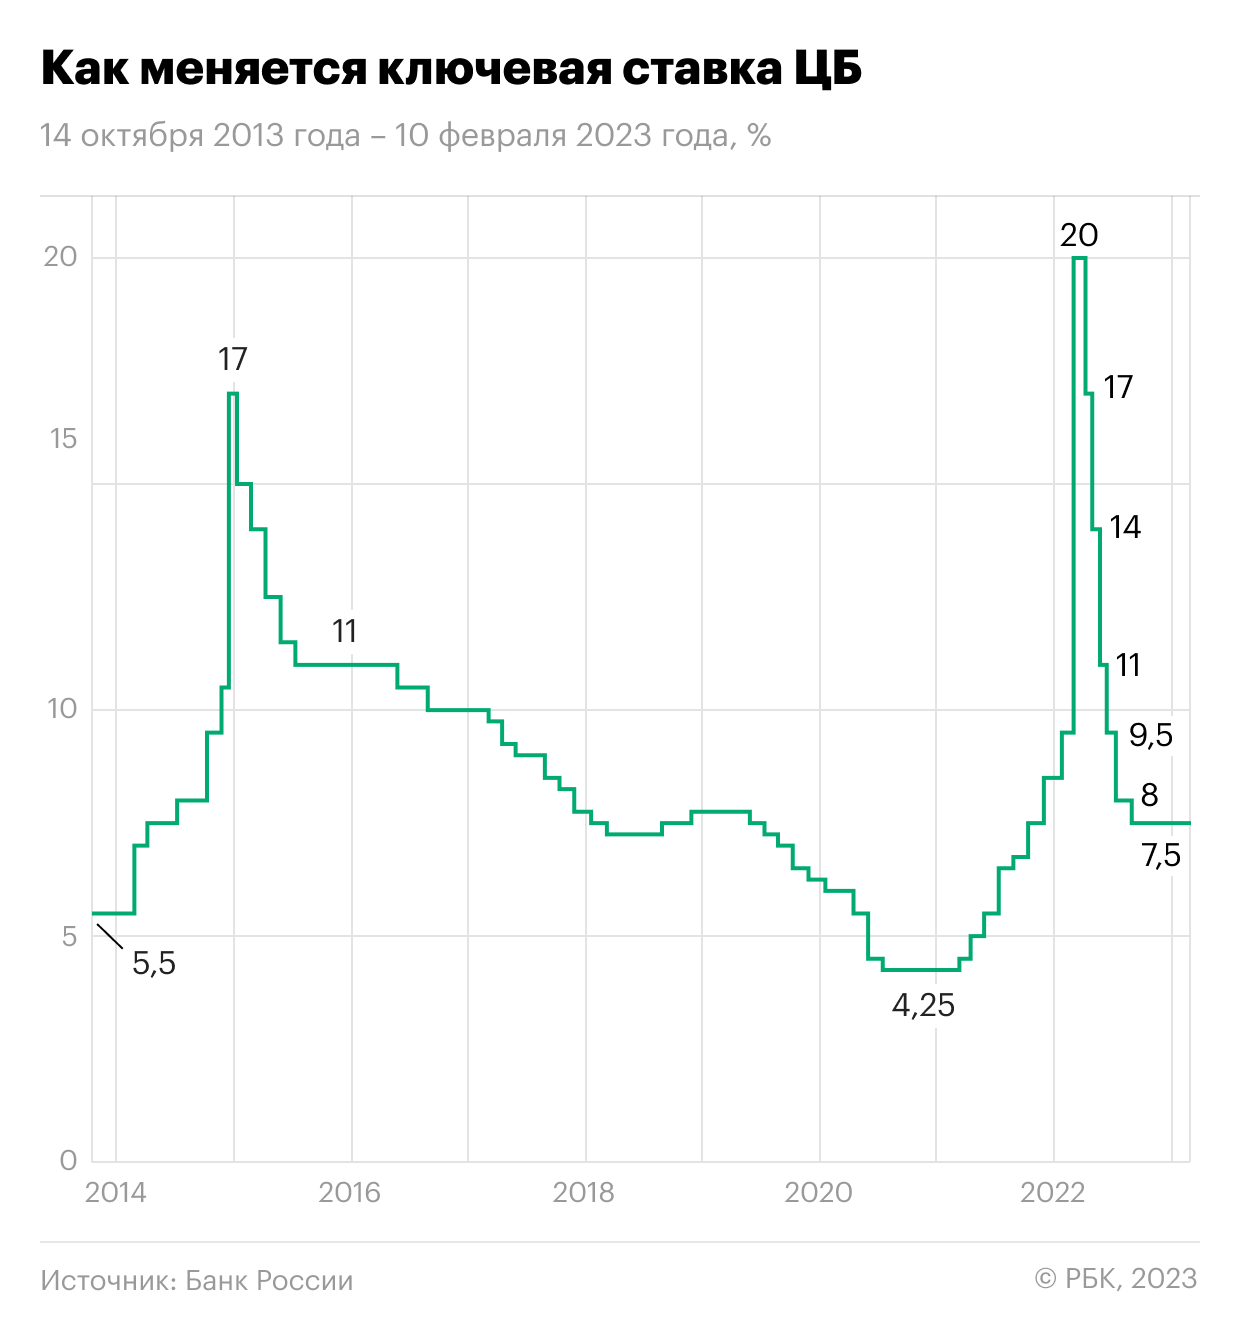
Изменение ключевой ставки Центробанка России в период 14 октября 2013 года — 10 февраля 2023 года (Фото: РБК)
В 2023 году Банк России по-прежнему ожидает замедления инфляции до 5–7% и ее возвращения к таргету в 4% в 2024 году. Однако регулятор усилил акцент на проинфляционных рисках в краткосрочной перспективе. По мнению ЦБ, повышению темпов инфляции могут способствовать всплеск бюджетных расходов, ослабление рубля и сохранение повышенных инфляционных ожиданий.
По оценке на 6 февраля годовая инфляция замедлилась до 11,8% (после 11,9% в декабре 2022 года).
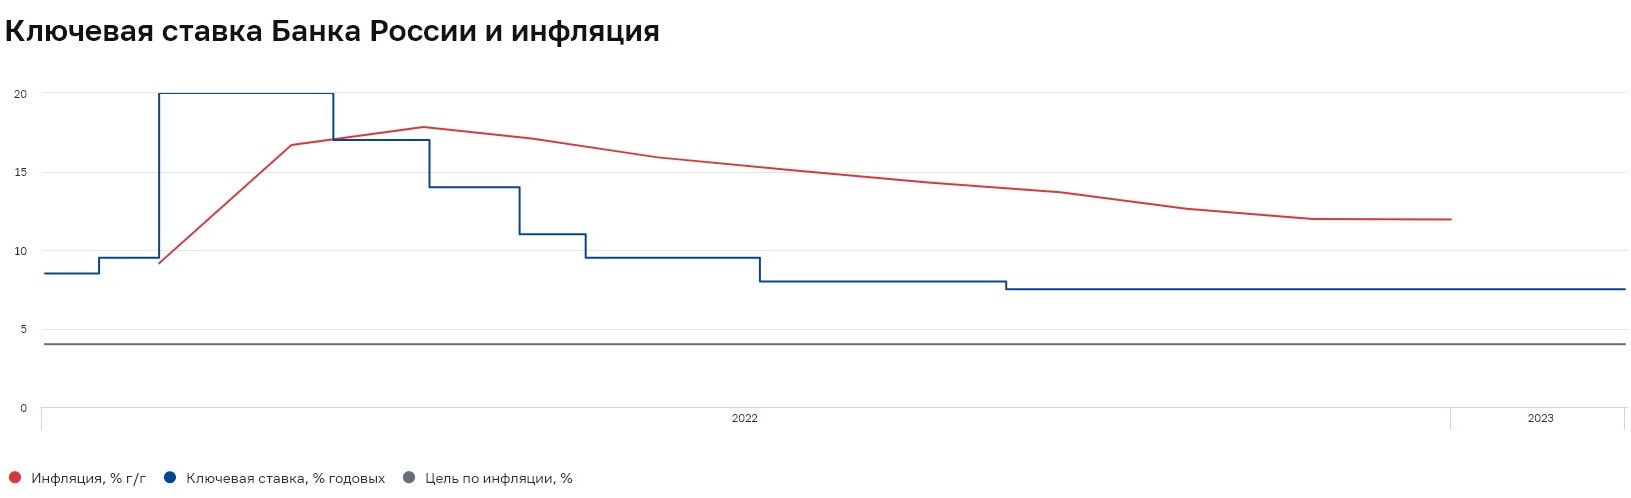
Фото: Банк России
Регулятор в среднесрочном прогнозе дал сигнал о возможном ужесточении политики — в 2023 году средняя ключевая ставка прогнозируется на уровне 7–9% (вместо ранее прогнозируемых 6,5–8,5%). Траектория ставки с 13 февраля до конца 2023 года ожидается в диапазоне 6,9–9,2%. На 2024 год средний прогноз по ключевой ставке повышен до 6,5–7,5% (ранее 6–7%).
«Банк России будет принимать дальнейшие решения по ключевой ставке с учетом фактической и ожидаемой динамики инфляции относительно цели, процесса структурной перестройки экономики, а также оценивая риски со стороны внутренних и внешних условий и реакции на них финансовых рынков. При усилении проинфляционных рисков Банк России будет оценивать целесообразность повышения ключевой ставки на ближайших заседаниях», — отметил регулятор в релизе по итогам заседания совета директоров.
В пользу вероятного повышения ключевой ставки также говорит тот факт, что перед заседанием ЦБ удерживал межбанковские ставки вблизи 7%, принимая на депозиты рекордные объемы избыточной ликвидности от банковского сектора.
Структурный профицит ликвидности банковского сектора по операциям с ЦБ на начало дня 10 февраля составил ₽4,02 трлн, согласно данным Банка России, то есть у кредитных организаций была потребность разместить эту сумму на депозитах в ЦБ.
Банки, в свою очередь, в преддверии очередного заседания ЦБ незначительно повышали ставки по краткосрочным вкладам для физических лиц. Так, с 30 января по 6 февраля ставки изменили девять банков из топ-50, включая шесть банков из двадцатки крупнейших, по данным аналитиков маркетплейса «Финуслуги». Основной вклад в рост индекса ставок внесло акционное предложение Сбербанка на «новые деньги», которые ранее не хранились на других вкладах клиента в банке. Максимальные ставки в топ-20 банков оставались на уровне 8–8,5% годовых преимущественно по вкладам сроком от полугода.
Сохранение ключевой ставки на текущем уровне вряд ли приведет к существенным изменениям условий по банковским продуктам, считает управляющий директор проекта «Финуслуги» Московской биржи Игорь Алутин. «Сейчас средние условия по долгосрочным вкладам практически сравнялись с текущим уровнем ключевой ставки. Индекс ставок по вкладам на 12 месяцев в топ-50 крупнейших банков составил 7,48% годовых. Индекс ставок на три и шесть месяцев остается на уровне 6,83% и 7,18% годовых, поскольку банки предлагают максимальные ставки (до 10%) по вкладам сроком от полутора лет», — привел данные Игорь Алутин.
Доходность облигаций федерального займа (ОФЗ), которая влияет на депозитные ставки, с 10 января не снижается ниже 9,2%. По кривой бескупонной доходности ОФЗ с погашением через год демонстрируют доходность 7,6% годовых, через три года — 8,6%, через пять лет — 9,5%. Наиболее высокий доход предлагают самые долгосрочные бумаги — 30-летние гособлигации — на уровне 11,7%.
Средние ставки по вкладам в банках
Ставки в топ-10 банков
Средняя максимальная ставка по вкладам в топ-10 российских банков две декады января 2023 года (вторую и третью) остаются на одном и том же уровне — 8,036% годовых, следует из данных ЦБ.
Ставки по депозитам во второй и третьей декадах января:
- на срок до трех месяцев — 5,94%;
- на срок 3–6 месяцев — 6,95%;
- на срок 6–12 месяцев — 7,17%;
- на срок свыше года — 8,01%.
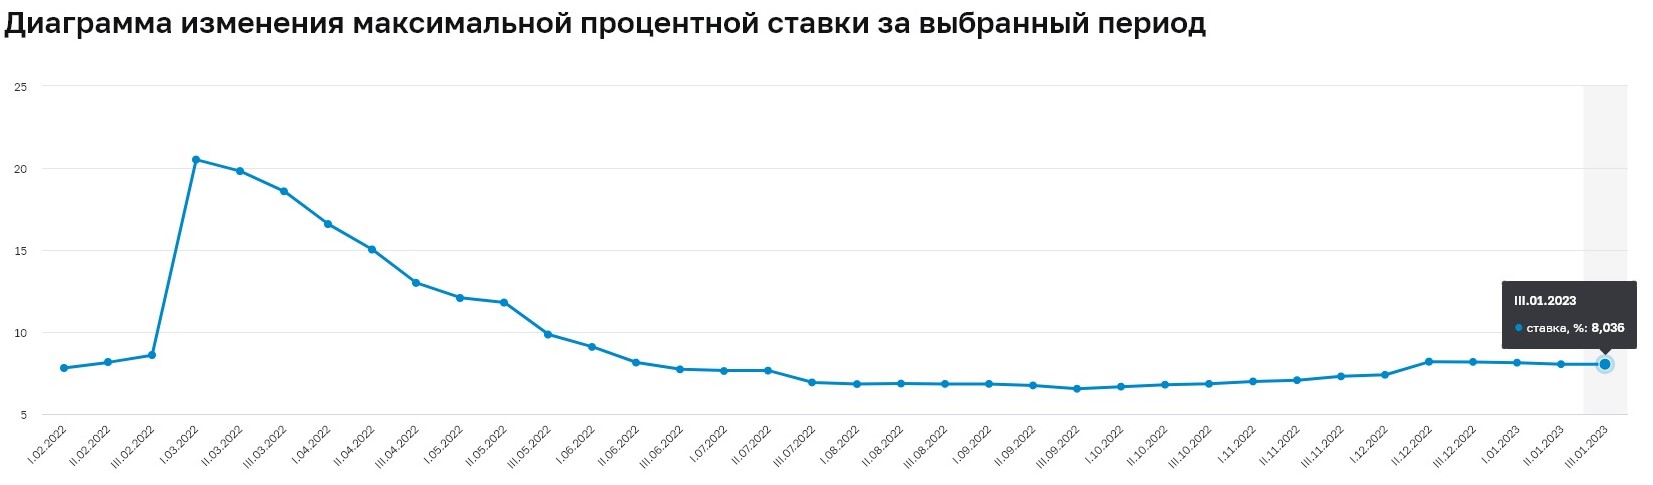
Фото: Банк России
Индикатор средней максимальной процентной ставки рассчитывается как средняя арифметическая максимальных процентных ставок десяти кредитных организаций, привлекающих наибольший объем депозитов физических лиц. В мониторинг регулятора попадают вклады без дополнительных условий, доступные любому клиенту.
Максимальной ставка по вкладам в топ-10 российских банков за все время наблюдений с 2009 года была в первой декаде марта 2022 года на уровне 20,51%. Ключевая ставка на тот момент составляла рекордные 20%, а население массово забирало наличные денежные средства из банковских учреждений. Высокие ставки по вкладам изменили настроения клиентов банков — они вернули деньги на депозиты, что позволило банкам восстановить ликвидность и в то же время перейти к снижению предлагаемой доходности по вкладам.
Ставки в топ-59 банков на сумму от ₽100 тыс.
Средняя ставка 59 крупнейших банков по вкладам сроком на один год на сумму от ₽100 тыс. на 10 февраля составляет 6,64% годовых, согласно индексу FRG100. С начала 2023 года по данному индексу ставка снизилась на 5 б.п., в начале января она была на уровне 6,69%. Однако, достигнув минимума на уровне 6,6% 2 февраля, индекс перешел к росту.
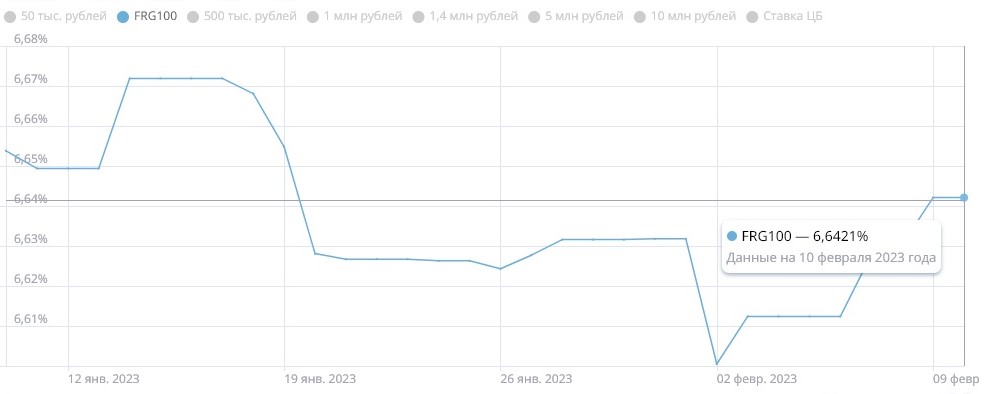
Фото: Frank RG
Ставки в топ-50 банков
Согласно индексу доходности вкладов платформы «Финуслуги», который оценивает динамику ставок топ-50 банков по размеру депозитного портфеля, на неделе с 30 января по 6 февраля по вкладам от ₽100 тыс. предлагались следующие средние ставки в зависимости от срока:
- три месяца — 6,83% (+4 б.п. по сравнению с предыдущей неделей);
- шесть месяцев — 7,19% (+4 б.п.);
- год — 7,48% (без изменений по сравнению с предыдущей неделей).
Индекс доходности вкладов платформы «Финуслуги» оценивает динамику среднерыночных процентных ставок в топ-50 банков по размеру депозитного портфеля и позволяет сравнить ее с уровнем ставок по вкладам, которые можно открыть онлайн на «Финуслугах». В базу расчета входят вклады от ₽100 тыс. на срок три, шесть месяцев и год.
Топ-10 банковских вкладов по доходности зимой 2023 года
Самая выгодная ставка по вкладу составляет 12% годовых, по данным на 10 февраля. Большая часть депозитов со ставками выше рынка (на уровне 9–12%), которые изучили «РБК Инвестиции », относится к так называемым коробочным (пакетным) вкладам, то есть предполагает выполнение клиентом дополнительных условий — регулярного оборота и/или постоянного неснижаемого остатка на банковской карте, приобретение инвестиционных паев, открытие инвестиционного счета, оформление программы инвестиционного или накопительного страхования жизни, подключение подписки по абонентской ежемесячной плате и так далее.
Топ-10 банков с самыми высокими ставками по вкладам и накопительным счетам, по данным на 10 февраля 2023 года:
- «Синара» — до 12% (вклад «Максимальный», ₽10–500 тыс. на три месяца при условии оформления защитного или сервисного продукта);
- Газэнергобанк — до 12% (вклад «Максимальный», ₽10–500 тыс. на три месяца при условии оформления защитного или сервисного продукта);
- Инвестторгбанк — до 10,25% (вклад «Стратегия успеха», от ₽50 тыс. на год при условии оформления инвестиционного или накопительного страхования жизни);
- ДОМ.РФ — до 10,1% (вклад «Мой дом», от ₽30 тыс. до ₽15 млн на три года);
- Газпромбанк — до 10% (накопительный счет для новых клиентов, от ₽5 тыс. до ₽1,5 млн с повышенной ставкой на первые два месяца);
- Уральский банк реконструкции и развития (УБРиР) — до 10% (накопительный счет «Промо» для новых клиентов, ₽0–1 млн с повышенной ставкой на первые два месяца);
- ТКБ — до 10% (вклад «Хит», от ₽50 тыс. на три года для новых клиентов);
- МТС Банк — до 10% (вклад «Снежный», от ₽30 тыс. на 2,5 года с ежемесячной капитализацией);
- «Русский Стандарт» — до 10% (вклад «Новый доход», от ₽300 тыс. на три года для новых клиентов);
- Абсолют Банк — до 10% (вклад «Абсолютное решение + ИСЖ», от ₽30 тыс. на полгода при условии оформления инвестиционного страхования жизни).
При составлении рэнкинга использованы данные маркетплейсов «РБК Банки» и «Банки.ру».
Максимальные ставки в топ-10 банков
«РБК Инвестиции» изучили, какие максимально возможные ставки предлагают в своих линейках крупнейшие по депозитному портфелю банки по состоянию на 10 февраля 2023 года:
- Газпромбанк — до 9,58% годовых (вклад «Копить» на три года при размещении от ₽15 тыс. с капитализацией процентов и надбавками);
- Сбербанк — до 9,5% годовых (вклад «Лучший %» на три года при размещении от ₽100 тыс., на «новые деньги», которые не хранились в предыдущие три календарных месяца на других вкладах клиента в банке);
- ВТБ — до 9,5% годовых (вклад «Стабильный» на три года с учетом капитализации процентов);
- Альфа-Банк — до 9,5% годовых (вклад «Альфа-Вклад» (без пополнения и снятия) на три года при размещении от ₽10 тыс.);
- «Открытие» — до 9,5% годовых (вклад «Надежный» на три года при размещении от ₽50 тыс.);
- Совкомбанк — до 8,8% (сезонный вклад «Зимний доход с Халвой» на один год при размещении от ₽10 тыс. для держателей карты «Халва» с требованием транзакционной активности по ней);
- Тинькофф Банк — до 8,64% годовых (вклад с подпиской Tinkoff Pro на два года при размещении от ₽50 тыс. с учетом капитализации);
- Промсвязьбанк — до 8,2% годовых (вклад «Сильная ставка» на 13 месяцев при размещении от ₽3 млн, на «новые деньги», которые не хранились в предыдущие три календарных месяца на других текущих счетах клиента в банке);
- Россельхозбанк — до 8,1% годовых (вклад «Ультра доходный» на тарифном плане «Пакет услуг «Ультра» на 1,5 года при размещении от ₽1,5 млн);
- Райффайзенбанк — до 2% годовых (вклад «Фиксированный» на шесть месяцев при размещении от ₽50 тыс.).
Указанные в обзоре условия по вкладам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Основной инструмент денежно-кредитной политики центрального банка страны. Это процентная ставка, которая определяет минимальную стоимость денег в стране, влияет на ставки кредитов, депозитов, размер купона торгуемых облигаций. Центробанк воздействует на инфляцию и валютные курсы, изменяя ключевую ставку. Например, если ключевая ставка повышается, то кредиты и депозиты становятся дороже, а инфляция сдерживается. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее
Ольга Копытина
В какой банк положить деньги: топ-10 ставок по вкладам в ноябре 2023 года
После повышения ставки ЦБ с 13% до 15% почти все системно значимые кредитные организации изменили ставки по депозитам. Какие ставки сейчас предлагают банки и где самые лучшие условия — в материале «РБК Инвестиций»
(Фото: Shutterstock )
- 1. Средние ставки в банках
- 2. Лучшие рублевые вклады
- 3. Максимальные ставки в топ-10 банков
- 4. Прогноз экспертов по депозитным ставкам
На очередном заседании 27 октября совет директоров Банка России повысил ставку сразу на 200 б.п., с 13% до 15%. Решение регулятора превзошло консенсус-прогноз аналитиков РБК, который предполагал повышение лишь на 100 б.п. Главной причиной широкого шага стал рост цен, который на 30 октября достиг 6,69%, по данным Министерства экономического развития. При этом ЦБ продолжает таргетировать уровень инфляции в районе 4% в 2024 году.
Средние ставки по вкладам
По данным на 31 октября, согласно индексу доходности вкладов платформы «Финуслуги», который оценивает динамику ставок топ-50 банков по размеру депозитного портфеля, по вкладам от ₽100 тыс. предлагались следующие средние ставки в зависимости от срока:
- на три месяца: 11,25% (+0,08 п.п. по сравнению с показателем неделей ранее);
- на шесть месяцев: 11,51% (+0,12 п.п.);
- на год: 10,86% (+0,11 п.п.).
Средняя ставка 80 крупнейших банков по вкладам сроком на один год на сумму от ₽100 тыс. составляет 9,99% (+0,77 п.п. с 27 октября), по данным ежедневного индекса FRG100 на 4 ноября.

Топ-10 выгодных вкладов без дополнительных условий
«РБК Инвестиции» изучили предложения банков и отобрали десять самых выгодных предложений по вкладам. Из рейтинга были исключены депозиты, предусматривающие оформление дополнительных услуг для получения максимального процента. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.
Указанные в обзоре условия по депозитам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
1. Московский кредитный банк
- Ставка: 17%.
- Сумма: от ₽10 тыс. до ₽1 млн.
- Срок: 95 или 185 дней.
- Продукт доступен для клиентов, впервые открывающих вклад на «Финуслугах».
2. Тинькофф Банк
- Ставка: 15,04%.
- Сумма: от ₽50 тыс.
- Срок: шесть или 12 месяцев.
- Возможно пополнение только в течение первых 30 дней после открытия вклада.
3. МТС-Банк
- Ставка: 15,01%.
- Сумма: от ₽10 тыс.
- Срок: четыре месяца.
- Повышенная ставка действует при оформлении первого срочного вклада в банке или для клиентов, у которых на момент оформления договора не было действующих вкладов более 30 дней.
4. Альфа-Банк
- Ставка: 15%.
- Сумма: от ₽50 тыс.
- Срок: три года.
5. ВТБ
- Ставка: 15%.
- Сумма: от ₽10 тыс. (при условии открытия в «ВТБ Онлайн» или через банкомат, при заключении договора в офисах банка — от ₽500 тыс.).
- Срок: три года.
6. Хоум Банк
- Ставка: 14,75%.
- Сумма: от ₽10 млн.
- Срок: шесть месяцев.
- Повышенная ставка действует при условии оформления депозита онлайн.
7. Россельхозбанк
- Ставка: 15%
- Сумма: от ₽3 тыс. (при открытии счета онлайн), от ₽10 тыс. (при оформлении в отделении банка).
- Срок: три года
8. «Уралсиб»
- Ставка: 14,51%.
- Сумма: от ₽1 млн.
- Срок: 1100 дней.
9. Банк «Открытие»
- Ставка: 14,5%.
- Сумма: от ₽50 тыс. до ₽3 млн.
- Срок: 181, 367 дней.
- Максимальный процент действует для новых клиентов, а также действующих, у которых не было сбережений более ₽50 тыс. в течение предыдущих 90 дней до даты открытия вклада. Также высокая ставка доступна клиентам, которые размещают на депозит сумму, не превышающую максимальный остаток на накопительных счетах и вкладах в любой из предыдущих 90 дней.
10. НС Банк
- Ставка: 14,5%.
- Сумма: от ₽50 тыс.
- Срок: 100 дней.
- Повышенная ставка действует при условии оформления депозита онлайн.
Максимальные ставки в топ-10 банков
«РБК Инвестиции» изучили, какие максимально возможные ставки предлагают в своих линейках крупнейшие по депозитному портфелю банки по состоянию на 3 ноября 2023 года:
- 1. ВТБ — 15–16%;
- 2. Тинькофф Банк — 15%;
- 3. Россельхозбанк — 15%;
- 4. Банк «Открытие» — 14,5%.
- 5. Газпромбанк — 14,4%;
- 6. Сбербанк — 14%;
- 7. Альфа-Банк — 14%;
- 8. Совкомбанк — 13,3%;
- 9. Промсвязьбанк — 11,65%;
- 10. Райффайзенбанк — 2%.
Что будет с банковскими вкладами до конца 2023 года
(Фото: Shutterstock )
На фоне повышения ключевой ставки ЦБ некоторые банки более заметно повысили процентные ставки по вкладам на три — шесть месяцев, а другие, наоборот, увеличили процентные ставки по максимально длинным вкладам — сроком на три года, говорит главный аналитик Совкомбанка Наталья Ващелюк. По мнению эксперта, банки скорректировали ставки по депозитам на основе ожиданий по будущей динамике ключевой ставки.
«В целом можно сказать, что повышение процентных ставок идет достаточно активно, если учесть, что кредитование, вероятнее всего, будет снижаться, а интерес к вкладам увеличился даже при прежних, более низких процентных ставках», — отмечает Ващелюк.
Руководитель аналитического центра «Банки.ру» Дмитрий Хмелев считает, что банки ожидают дальнейшего роста ставки и поэтому начали готовиться к нему заранее. Кредитные организации, которые еще не успели обновить ставки по вкладам, сделают это в самое ближайшее время, считает эксперт.
Наталья Ващелюк также ждет роста процентных ставок по депозитам в ближайшие одну-две недели. «В основном вырастут ставки по вкладам сроком на три — шесть месяцев. Кроме того, могут начать появляться сезонные предложения с повышенными процентными ставками», — считает Ващелюк.
По ее мнению, в ближайшие три месяца ключевая ставка снижаться не будет, более того, она не исключает возможности ее дальнейшего повышения на декабрьском заседании еще на 50 б.п. В связи с этим снижения ставок по вкладам до конца 2023 года не ожидается, наоборот, возможен их незначительный рост.
Дмитрий Хмелев также ожидает увеличения процентов по вкладам в декабре в рамках предновогодних маркетинговых акций преимущественно для новых клиентов. «Учитывая наши ожидания, что сейчас значение ключевой ставки находится близко к пиковому и со второй половины 2024 году может начать снижаться, ставки, предлагаемые банками в декабре, могут оказаться максимальными на длительном горизонте», — подытожил Хмелев.
Вклады на год в Москве
Здесь вы можете открыть вклад на год с процентной ставкой до 15,05% годовых. Выбирайте из 700 предложений от 166 банков и оформляйте депозит, не выходя из дома.
Вклады с онлайн-заявкой
949 предложений от 176 банков
Накопительные счета
78 предложений от 52 банков
Вклады на 3 мес.
494 предложений от 152 банков
Вклады под высокий процент
949 предложений от 176 банков
Вклады в рублях
954 предложений от 176 банков
15% годовых
Откройте Альфа-Вклад Максимальный и получайте стабильный доход
700 вклада подобрано
Надежный (на 12 месяцев)
Эффективная ставка
100 000 — 10 000 000 ₽
Еще 9 вклада
Прогрессивный
Эффективная ставка
100 000 — 10 000 000 ₽
Эффективная ставка
11,00 — 13,50%
15 000 — 300 000 000 ₽
Динамичный
Эффективная ставка
100 000 — 10 000 000 ₽
Накопительный счет #ЛегкоКопить
Эффективная ставка
1 — 15 000 000 ₽
Накопительный счет #МожноСЧЁТ
Эффективная ставка
1 — 700 000 ₽
Накопительный счет
Эффективная ставка
Накопительный счет #Акционный
Эффективная ставка
1 — 10 000 000 ₽
Пополняемый
Эффективная ставка
15 000 — 50 000 000 ₽
Московский кредитный банк (МКБ)
Накопительный счет
Эффективная ставка
Еще 11 вклада
Московский кредитный банк (МКБ)
МКБ. Новогоднее настроение Онлайн
Эффективная ставка
13,90 — 15,00%
10 000 — 3 000 000 ₽
Московский кредитный банк (МКБ)
МКБ. Новогоднее настроение
Эффективная ставка
12,00 — 13,50%
50 000 — 3 000 000 ₽
Московский кредитный банк (МКБ)
МКБ. Перспектива (в конце срока)
Эффективная ставка
13,00 — 14,00%
10 000 — 1 500 000 ₽
Московский кредитный банк (МКБ)
Эффективная ставка
1 000 — 10 000 000 ₽
Московский кредитный банк (МКБ)
МКБ. Перспектива (ежемесячно)
Эффективная ставка
10,50 — 11,50%
10 000 — 1 500 000 ₽
Московский кредитный банк (МКБ)
Накопительный счет
Эффективная ставка
Московский кредитный банк (МКБ)
Все включено (Максимальный доход)
Эффективная ставка
Московский кредитный банк (МКБ)
Все включено (Максимальный ежемесячный доход)
Эффективная ставка
Московский кредитный банк (МКБ)
Все включено (Накопительный)
Эффективная ставка
1 000 — 10 000 000 ₽
Московский кредитный банк (МКБ)
Все включено (Расчетный)
Эффективная ставка
Газпромбанк
Накопительный счет
Эффективная ставка
1 — 1 500 000 ₽
Еще 9 вклада
Газпромбанк
Ваш успех с акцией «Хит сезона»
Эффективная ставка
12,70 — 14,40%
300 000 — 3 000 000 ₽
Газпромбанк
Копить (онлайн)
Эффективная ставка
Газпромбанк
Накопительный счет Ежедневный процент
Эффективная ставка
11,50 — 13,00%
Газпромбанк
Эффективная ставка
Газпромбанк
Эффективная ставка
от 300 000 ₽
Газпромбанк
Почетный Бонус
Эффективная ставка
от 300 000 ₽
Газпромбанк
Эффективная ставка
300 000 — 10 000 000 ₽
Газпромбанк
Эффективная ставка
Банк «Открытие»
Первый на 367 дней (в конце срока)
Эффективная ставка
50 000 — 3 000 000 ₽
Еще 11 вклада
Банк «Открытие»
Первый на 367 дней (ежемесячно)
Эффективная ставка
50 000 — 3 000 000 ₽
Банк «Открытие»
Первый на 367 дней (в начале срока)
Эффективная ставка
50 000 — 3 000 000 ₽
Банк «Открытие»
Надежный (в конце срока)
Эффективная ставка
13,40 — 13,80%
Банк «Открытие»
Надежный (ежемесячно)
Эффективная ставка
12,99 — 13,42%
Банк «Открытие»
Надежный (в начале срока)
Эффективная ставка
12,12 — 12,97%
Банк «Открытие»
Накопительный счет Копилка
Эффективная ставка
10,00 — 14,00%
Банк «Открытие»
Активное пополнение (в конце срока)
Эффективная ставка
Банк «Открытие»
Активное пополнение (ежемесячно)
Эффективная ставка
Банк «Открытие»
Свободное управление (в конце срока)
Эффективная ставка
Банк «Открытие»
Свободное управление (ежемесячно)
Эффективная ставка
Тинькофф Банк
СмартВклад с повышенной ставкой
Эффективная ставка
11,02 — 15,05%
Еще 2 вклада
Тинькофф Банк
Накопительный счет
Эффективная ставка
Накопительный счет Сейф
Эффективная ставка
1 — 999 999 ₽
Еще 10 вклада
ВТБ вклад Онлайн (без пополнения и снятия с выплатой % в конце срока)
Эффективная ставка
ВТБ вклад Онлайн (без пополнения и снятия с выплатой % ежемесячно)
Эффективная ставка
ВТБ вклад Онлайн (с пополнением)
Эффективная ставка
10 000 — 5 000 000 ₽
ВТБ вклад Онлайн (с пополнением и снятием)
Эффективная ставка
10 000 — 5 000 000 ₽
ВТБ вклад (без пополнения и снятия с выплатой % в конце срока)
Эффективная ставка
ВТБ вклад (без пополнения и снятия с выплатой % ежемесячно)
Эффективная ставка
Накопительный счет Копилка
Эффективная ставка
1 — 999 999 ₽
ВТБ вклад (с пополнением)
Эффективная ставка
50 000 — 5 000 000 ₽
ВТБ вклад (с пополнением и снятием)
Эффективная ставка
50 000 — 5 000 000 ₽
Накопительный счет На каждый день
Эффективная ставка
500 000 — 1 500 000 ₽
Еще 4 вклада
Эффективная ставка
12,63 — 14,51%
100 000 — 1 000 000 000 ₽
Накопительный счет
Эффективная ставка
от 500 000 ₽
Почетный пенсионер
Эффективная ставка
1 000 — 10 000 000 ₽
Доходный Онлайн на 12 месяцев
Эффективная ставка
13,40 — 13,75%
Еще 4 вклада
Доходный на 12 месяцев
Эффективная ставка
13,15 — 13,50%
Эффективная ставка
11,15 — 14,50%
Накопительный счет
Эффективная ставка
Свой вклад с Банки.ру
Эффективная ставка
11,50 — 15,50%
300 000 — 10 000 000 ₽
Еще 2 вклада
Свой вклад
Эффективная ставка
11,00 — 15,00%
30 000 — 10 000 000 ₽
Банк «РЕСО Кредит»
Эффективная ставка
14,00 — 15,00%
от 100 000 ₽
Еще 4 вклада
Банк «РЕСО Кредит»
Маркетплейс на 365 дней (без посещения офиса)
Эффективная ставка
от 100 000 ₽
Банк «РЕСО Кредит»
Эффективная ставка
14,00 — 15,00%
от 100 000 ₽
Банк «РЕСО Кредит»
Эффективная ставка
14,00 — 15,00%
от 100 000 ₽
* Все предложения, отображенные на данной странице, являются лучшими или выгодными исключительно по мнению экспертов Банки.ру. Эффективная ставка и доходность рассчитаны по методике Банки.ру и не являются офертой.
Предложения месяца
Газпромбанк
Накопительный счет

до 15% годовых
1 — 61 дн. срок
Тинькофф Банк
СмартВклад с повышенной ставкой

до 15.04% годовых
91 — 730 дн. срок
Московский кредитный банк (МКБ)
Накопительный счет

14% годовых
от 1 дн. срок
Банк «Открытие»
Первый на 181 день (в конце срока)
14.6% годовых
181 дн. срок
Надежный (на 6 месяцев)

15% годовых
182 дн. срок
Накопительный счет Сейф
15% годовых
1 — 91 дн. срок
Вклады на год в Москве — ТОП 10 банков с выгодными вкладами в 2023 году
| Банк | Эффективная ставка | Срок | Сумма |
|---|---|---|---|
| Свой Банк | до 15.50% | 181 дней | 300 000 ₽ — 10 000 000 ₽ |
| Тинькофф Банк | до 15.05% | 365 дней | от 50 000 ₽ |
| ВТБ | до 15.00% | 1095 дней | от 10 000 ₽ |
| Газпромбанк | до 15% | 1 — 61 дней | 5 000 ₽ — 1 500 000 ₽ |
| Россельхозбанк | до 15% | 1095 дней | от 10 000 ₽ |
| ББР Банк | до 15% | 30 — дней | 15 000 ₽ — 1 500 000 ₽ |
| Банк «РЕСО Кредит» | до 15% | 1095 дней | от 100 000 ₽ |
| Банк «Открытие» | до 14.60% | 367 дней | 50 000 ₽ — 3 000 000 ₽ |
| Росбанк | до 14.50% | 365 дней | 100 000 ₽ — 10 000 000 ₽ |
| Банк ДОМ.РФ | до 14.50% | 1100 дней | 1 000 000 ₽ — 15 000 000 ₽ |
Альфа банк user-667615940437 Хочу поблагодарить Альфа банк за удобство в использование, за работу приложение и за тех поддержку я работал с разными банками но Альфа банк дал мне преимущества и удобство в.
Отзывы о вкладах в городе Москва
Альфа банк отзыв
Оценка 5 Проверяется
Мне нравится работа Альфа банка, работа в приложение очень удобна, я считаю Альфа Банк самым лучшим,мне понравились офисы банка получал карту Я ее получил всего за 3 дня, мне. Читать полностью
Альфа банк
Оценка 5 Проверяется
Хочу поблагодарить Альфа банк за удобство в использование, за работу приложение и за тех поддержку я работал с разными банками но Альфа банк дал мне преимущества и удобство в. Читать полностью
Совкомбанк очень клиентоориентированный
Оценка 5 Проверяется
Мне очень нравится как онланйнподдержка быстро решает вопросы, объясняет все идёт навстречу. В офисе все сотрудники вежливые, все устраивает. Ещё интересная бальная система. Читать полностью
Благодарность
Оценка 5 Проверяется
14.11.2023 года Обратилась в отделение банка на Красногвардейской. У меня заканчивался срок вклада И мне нужно было его пролангировать. Хочу выразить огромную благодарность. Читать полностью
Мой первый вклад в МКБ
Оценка 5 Проверяется
В МКБ по открытию вклада я обратилась впервые г.Москва,Зеленый проспект 77к1. Выбрала данный банк по надёжности и условиям вклада, которые меня устроили.Так же хочу отметить,что. Читать полностью
Самый великолепный банк на планете.
Оценка 5 Проверяется
Божественные сотрудники, сошедшие с небес. Самые большие проценты по вкладам. Как я счастлив, что судьба предоставила нам, жителям этой планеты, этот красивейший банк во вселенной. Читать полностью
Благодарность сотрудникам отделения
Оценка 5 Проверяется
Добрый день. 14.11.23г обратилась в офис Мичуринский проспект для консультации по вкладам, встретила меня менеджер Карина. Обсудили вклад МКБ Перспектива 15%. Где надо тратить 10. Читать полностью
Подробнее
Современные банки предлагают множество услуг для получения пассивного дохода. Если вы держите свои сбережения дома, они не принесут никакой выгоды. Даже наоборот — с течением времени начнут терять свою стоимость из-за высокой инфляции. Поэтому следует обратить внимание на вклады на год, которые приносят небольшую, но стабильную прибыль. При этом вкладчику не обязательно иметь специальные знания или экономическое образование — достаточно выбрать оптимальный для себя продукт.
Однако до принятия окончательного решения вам необходимо изучить предложения от разных организаций, условия в которых часто отличаются. Некоторые банки предлагают специальные линии, выгодные для семей или при оформлении на имя ребенка. Поэтому изучите вопрос со всей ответственностью — именно от вашего выбора зависит, какой в итоге доход вы получите.
Процесс выбора продукта
Вы можете лично посетить несколько офисов и получить консультацию у менеджера. В ходе разговора можно спрашивать обо всём — сотрудники обязаны объяснять непонятные аспекты. Нелишним будет вместе рассчитать интересующие вас варианты, чтобы было легче определиться. Также стоит попросить выслать на вашу электронную почту копию договора для ознакомления. Все мы понимаем, что максимальный доход приносят именно срочные вложения, но подписание контракта налагает временное ограничение на доступ к деньгам. Если вы хотите избежать этого, обратите внимание на счет с возможностью досрочного снятия. Вы можете получить средства в день запроса, однако нужно заранее узнать условия обналичивания. Второй тип счета, с опцией пополнения, отлично подходит тем, кто рассматривает вложение в том числе как способ накопить деньги. Вы периодически совершаете взносы, одновременно увеличивая депозит. И третий вариант — валютный, который позволяет хранить средства в рублях, долларах или евро. Как правило, ставка по такой линии невысокая, поэтому специалисты рекомендуют это решение той категории потребителей, которая имеет знания в данной области. Таким образом, депозит — оптимальный способ хранения сбережений. И предельно важное преимущество данной услуги — надежность. Государство страхует счета потребителей, и в случае отзыва лицензии или банкротства вам выплатят компенсацию до 1,4 млн рублей.
Помощник в принятии решения
На сайте Банки.ру собрана актуальная информация по банковским продуктам. Здесь вы найдете описание услуг, их основные параметры и критерии предоставления. Для максимального комфорта пользователей мы предусмотрели возможность подачи онлайн-заявки, а раздел рейтингов поможет вам определиться с организацией. Банки.ру — независимый аналитический сайт с многолетним опытом успешной работы в Рунете.