КБК для уплаты налогов и взносов в 2023 году
С 2023 года изменили перечень КБК — коды, которые нужны для уплаты страхвзносов и НДФЛ. Кроме того, некоторые КБК установили для периодов до 2023 года. Также самая ожидаемая поправка по кодам — ввод КБК для перечисления единого налогового платежа.
Когда и как применять новые КБК
КБК на 2023 год регламентированы Приказом Минфина от 17.05.2022 г. № 75н. Документ скорректировали на основании Приказа Минфина от 22.11.2022 г. № 177н, который был опубликован 28.12.2022 г. Скорректированный список КБК начал действовать с 08.01.2023 г.
Существенные нововведения связаны с новыми КБК для уплаты страхвзносов, НДФЛ и акцизов. С 2023 года КБК по налогам, сборам и страхвзносам потребуется указывать в:
- уведомлениях о рассчитанных налогах и страхвзносах;
- платежных поручениях взамен уведомлений, когда налогоплательщик в течение 2023 года не уплачивает ЕНП, а перечисляет налоги, сборы и страхвзносы отдельными платежками;
- декларациях и расчетах по отдельным видам налогов и по страхвзносам.
Важно! В указанных поправках имеется новый КБК — 182 01 06 12 01 01 0000 510. Он называется «Увеличение финансовых активов за счет операций по единому налоговому платежу». Данный код предназначается для перечисления ЕНП, который ФНС указывала в своей памятке по переходу на ЕНП.
КБК по страхвзносам
Большинство КБК, которые относятся к уплате страхвзносов, отменили, а вместо них ввели новые:
Вид бюджетного платежа
Взносы на ОПС на выплату страховой части пенсии
182 1 02 02010 06 1010 160
182 1 02 01010 01 1000 160
Взносы на ОПС на выплату накопительной части пенсии
182 1 02 02020 06 1000 160
Взносы на ОПС по доптарифу при работах по списку 1 (п. 1 ч. 1 ст. 30 Закона от 28.12.2013 г. № 400-ФЗ)
Тариф зависит от итогов СОУТ
182 1 02 02131 06 1020 160
Тариф зависит от итогов СОУТ
182 1 02 04010 01 1020 160
Тариф не зависит от итогов СОУТ
182 1 02 02131 06 1010 160
Тариф не зависит от итогов СОУТ
182 1 02 04010 01 1010 160
Взносы на ОПС по доптарифу при работах по списку 2 (п. 2-18 ч. 1 ст. 30 Закона от 28.12.2013 г. № 400-ФЗ)
Тариф зависит от итогов СОУТ
182 1 02 02132 06 1020 160
Тариф зависит от итогов СОУТ
182 1 02 04020 01 1020 160
Тариф не зависит от итогов СОУТ
182 1 02 02132 06 1010 160
Тариф не зависит от итогов СОУТ
182 1 02 04020 01 1010 160
Взносы по травматизму
393 1 02 02050 07 1000 160
797 1 02 12000 06 1000 160
182 1 02 02090 07 1010 160
182 1 02 01020 01 1000 160
182 1 02 02101 08 1013 160
182 1 02 01030 01 1000 160
Для ИП без сотрудников и иных частников
Фиксированные взносы на ОПС на выплату страховой части
182 1 02 02140 06 1000 160
● с доходов не больше 300 тыс. руб. в год
182 1 02 02010 01 1000 160
● с доходов больше 300 тыс. руб. в год
182 1 02 03000 01 1000 160
Фиксированные взносы на ОПС на выплату накопительной части
182 1 02 02150 06 1000 160
182 1 02 02103 08 1000 160
182 1 02 02020 01 1000 160
Кроме того, ввели КБК для уплаты страхвзносов и штрафов за расчетные периоды до 2023 года:
182 1 02 14010 06 0000 160
Штрафы по взносам на ОПС
182 1 16 21010 06 0000 140
182 1 02 14030 08 0000 160
Штрафы по взносам на ОМС
182 1 16 21030 08 0000 140
182 1 02 14020 06 0000 160
Штрафы по взносам на ВНиМ
182 1 16 21020 06 0000 140
КБК по НДФЛ
С 2023 года уточнили КБК, которые предназначены для НДФЛ.
До 08.01.2023 г. применяются:
182 1 01 02010 01 1000 110
НДФЛ с доходов в части суммы налога, которая не превышает 650 тыс. руб. (исключение — доходы, по которым расчет и уплата НДФЛ производится по ст. 227, 227.1, 228 НК)
182 1 01 02080 01 1000 110
НДФЛ с доходов в части суммы налога, которая превышает 650 тыс. руб. (относится к доходам, которые превышают 5 млн. руб.)
После вступления в действие поправок эти коды также используются, но уже с некоторыми оговорками. Эти КБК нельзя применять, чтобы перечислять НДФЛ с дивидендов.
С 08.01.2023 г. дополнительно введены:
182 1 01 02130 01 0000 110
НДФЛ, который не превышает 650 тыс. руб.
182 1 01 02140 01 0000 110
НДФЛ, который превышает 650 тыс. руб. (касается дохода, который превышает 5 млн. руб.)
Сервисы, помогающие в работе, вы можете приобрести здесь.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Какой кбк указывать в уведомлении в 2023 году по ндфл

15 ноября 2023 Регистрация Войти
4 декабря 2023

Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
15 ноября 2023
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Малый бизнес При представлении уведомления об исчисленных суммах НДФЛ с доходов ИП за 1 квартал 2023 года по сроку 25.04.2023 указали, в частности, период 34/01 и КБК 18210102080011000110 в отношении доходов свыше 5 000 000 рублей. От налогового органа ранее поступала информация о необходимости представления уточненного уведомления, а сейчас о том, что данное уведомление нужно подать в конце года. Правильно ли ИП было представлено уведомление? Каков порядок подачи уведомления в части НДФЛ с доходов ИП?
При представлении уведомления об исчисленных суммах НДФЛ с доходов ИП за 1 квартал 2023 года по сроку 25.04.2023 указали, в частности, период 34/01 и КБК 18210102080011000110 в отношении доходов свыше 5 000 000 рублей. От налогового органа ранее поступала информация о необходимости представления уточненного уведомления, а сейчас о том, что данное уведомление нужно подать в конце года. Правильно ли ИП было представлено уведомление? Каков порядок подачи уведомления в части НДФЛ с доходов ИП?
16 июня 2023

По данному вопросу мы придерживаемся следующей позиции:
ИП в данном случае правильно подал и заполнил уведомление в части НДФЛ за первый квартал 2023 года с доходов от предпринимательской деятельности, превышающих 5 000 000 рублей.
Обоснование позиции:
Пунктом 9 ст. 58 НК РФ установлено, что в случае, если законодательством о налогах и сборах предусмотрена уплата (перечисление) налогов, авансовых платежей по налогам, сборов, страховых взносов до представления соответствующей налоговой декларации (расчета) либо если обязанность по представлению налоговой декларации (расчета) не установлена НК РФ (за исключением случаев уплаты налогов физическими лицами на основании налоговых уведомлений), налогоплательщики, плательщики сборов, налоговые агенты, плательщики страховых взносов представляют в налоговый орган по месту учета уведомление об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов (далее — уведомление) не позднее 25-го числа месяца, в котором установлен срок уплаты соответствующих налогов, авансовых платежей по налогам, сборов, страховых взносов, в электронной форме по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи либо через личный кабинет налогоплательщика. Налогоплательщиками, не указанными в п. 3 ст. 80 НК РФ, уведомление может быть представлено на бумажном носителе.
Физические лица, зарегистрированные в установленном действующим законодательством порядке и осуществляющие предпринимательскую деятельность без образования юридического лица, самостоятельно исчисляют и уплачивают НДФЛ по суммам доходов, полученных от осуществления предпринимательской деятельности (подп. 1 п. 1, п. 2 ст. 227 НК РФ). По итогам налогового периода (календарного года ст. 216 НК РФ) они уплачивают НДФЛ в срок не позднее 15 июля следующего года (п. 6 ст. 227 НК РФ). Авансовые платежи по итогам первого квартала, полугодия, девяти месяцев уплачиваются предпринимателями не позднее 25-го числа первого месяца, следующего соответственно за первым кварталом, полугодием, девятью месяцами налогового периода (п. 8 ст. 227 НК РФ). При этом сумма НДФЛ (авансового платежа) с дохода сверх 5 000 000 рублей уплачивается отдельно. Декларирование предпринимательских доходов осуществляется не позднее 30 апреля года, следующего за истекшим налоговым периодом (с учетом установленных особенностей) (п. 5 ст. 227, п. 1 ст. 229 НК РФ). Представление предпринимателями налоговых деклараций по итогам первого квартала, полугодия, девяти месяцев налогового периода не предусмотрено.
Таким образом, из приведенных норм следует, что предприниматели должны представлять в налоговый орган по месту учета уведомления в части авансовых платежей по НДФЛ, исчисленных с доходов от предпринимательской деятельности, не позднее 25.04 (за первый квартал), 25.07 (за полугодие) и 25.10 (за девять месяцев) соответствующего налогового периода. Официальных разъяснений, из которых бы следовал иной вывод, нами не обнаружено.
В связи с этим считаем, что ИП в рассматриваемой ситуации правомерно представил уведомление по НДФЛ с предпринимательских доходов за первый квартал 2023 года по сроку 25.04.2023. Рекомендуем ИП не следовать указаниям налогового органа и подать уведомления также по итогам полугодия и девяти месяцев 2023 года.
Порядок заполнения уведомления (далее — Порядок) утвержден приказом ФНС России от 02.11.2022 N ЕД-7-8/1047@. Согласно Порядку:
- в поле «Код бюджетной классификации» уведомления указывается код бюджетной классификации с кодом подвида вида дохода бюджета. В отношении НДФЛ с доходов предпринимателя, превышающих 5 000 000 рублей, указывается КБК 18210102080011000110;
- в поле «Отчетный (налоговый) период (код) / Номер месяца (квартала)» указывается код налогового периода в соответствии с приложением 2 к Порядку. По ежемесячным авансовым платежам при заполнении кодов «21», «31», «33», «34» указывается порядковый номер квартального месяца — 01, 02, 03, 04. По ежеквартальным авансовым платежам при заполнении кода «34» указывается порядковый номер квартала — 01, 02, 03, 04. Соответственно, применительно к авансовому платежу по НДФЛ за первый квартал 2023 года следовало указать 34/01.
Таким образом, считаем, что ИП корректно заполнил уведомление. В связи с этим мы не видим оснований для представления им уточненных (повторных) уведомлений за первый квартал 2023 года.
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
кандидат экономических наук Игнатьев Дмитрий
Ответ прошел контроль качества
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Новые коды КБК по НДФЛ на 2023 — 2024 годы
КБК НДФЛ 2023-2024 годов, так же как и в предыдущих периодах, остается важным элементом правильной уплаты налога. Ошибка в указании КБК НДФЛ 2023-2024 годов может привести к образованию недоимки по налогу и потребовать от бухгалтера дополнительных действий на исправление ситуации. Читайте нашу статью и делать лишней работы не придется.
Вам помогут документы и бланки:
- Новые КБК по НДФЛ в 2023-2024 году
- КБК по НДФЛ в 2023-2024 годах
- КБК по уплате НДФЛ 2023-2024 годов (резиденты, нерезиденты)
- Итоги
Новые КБК по НДФЛ в 2023-2024 году
С 1 января 2023 года налоги уплачиваются с единого налогового счета. При этом плательщики могли сразу начать перечислять налоги с помощью ЕНП и уведомления (см. образец платежки). Либо в течение 2023 года можно было воспользоваться старым порядком уплаты налогов, то есть перечислять их отдельными платежными поручениями, без уведомления (см. образец платежки).
КБК для перечисления НДФЛ посредством ЕНП — 182 01 06 12 01 01 0000 510.
Как заполнить платежное поручение на ЕНП, разъяснили эксперты «КонсультантПлюс». Получите бесплатный пробный доступ к системе и переходите в Типовую ситуацию.
При использовании прежнего порядка расчетов с бюджетом (применяется до 31.12.2023), а также для указания в уведомлениях и отчетности КБК по НДФЛ нужно указывать в соответствии с перечнем КБК, утв. Минфином на соответствующий год.
В целом КБК по НДФЛ в 2023 году остались те же, что были ранее (см. следующий раздел). Поменяли только КБК по НДФЛ с дивидендов:
- по ставке 13% — 182 1 01 02130 01 0000 110;
- по ставке 15% — 182 1 01 02140 01 0000 110.
КБК по НДФЛ в 2023-2024 годах
В качестве КБК НДФЛ на 2023-2024 годы действительны следующие коды (приказы Минфина от 01.06.2023 № 80н, от 17.05.2022 № 75н):
- 182 1 01 02010 01 1000 110 — налог с доходов, выплачиваемых налоговым агентом (кроме дивидендов);
- 182 1 01 02080 01 1000 110 — налог с доходов, превышающих 5 млн руб. (кроме дивидендов);
- 182 1 01 02010 01 2100 110 — пени НДФЛ-агента;
- 182 1 01 02010 01 3000 110 — его штрафы;
- 182 1 01 02020 01 1000 110 — налог с доходов от предпринимательской деятельности ИП, нотариусов, адвокатов;
- 182 1 01 02020 01 2100 110 — пени ИП, нотариусов и т.п.;
- 182 1 01 02020 01 3000 110 — их штрафы;
- 182 1 01 02030 01 1000 110 — налог, уплачиваемый физлицами, самостоятельно исчисляющими его с дохода;
- 182 1 01 02030 01 2100 110 — пени физлиц;
- 182 1 01 02030 01 3000 110 — их штрафы;
- 182 1 01 02040 01 1000 110 — налог с доходов нерезидентов, работающих на основании патентов;
- 182 1 01 02010 01 1000 110 — НДФЛ с процентов по займу, удержанного налоговым агентом — заемщиком при выплате процентов физлицу-заимодавцу.
Подробнее о действующих кодах КБК в материалах:
КБК по уплате НДФЛ 2023-2024 годов (резиденты, нерезиденты)
КБК НДФЛ, удерживаемого налоговым агентом при выплате дохода, не зависит от того, кому выплачивается доход: резиденту или нерезиденту. И для тех, и для других применяется один и тот же код:
- 182 1 01 02010 01 1000 110 — для доходов до 5 млн рублей (кроме дивидендов);
- 182 1 01 02080 01 1000 110 — для доходов свыше 5 млн рублей (кроме дивидендов);
- 182 1 01 02130 01 0000 110 — для дивидендов до 5 млн рублей;
- 182 1 01 02140 01 0000 110 — для дивидендов свыше 5 млн рублей.
Подробнее о КБК по дивидендам читайте в материале «КБК для уплаты НДФЛ с дивидендов».
Больше о КБК по налогам и страхвзносам узнайте в «КонсультантПлюс». Если у вас нет доступа к системе, получите пробный онлайн-доступ бесплатно.
Итоги
В 2023 году произошла полная смена порядка уплаты налогов, включая НДФЛ. Из-за этого был введен отдельный КБК для ЕНП. КБК по НДФЛ используются для указания в уведомлениях по НДЛФ и в отчетности.
Новые КБК на 2023 год
В 2023 году действует новый способ расчётов бизнеса с бюджетом – единый налоговый платёж. При этом, пока длится переходный период, можно оформлять платёжные документы в прежнем порядке или же подавать уведомление для ЕНП.
Но независимо от выбранного способа, надо знать код бюджетной классификации конкретного платежа: налога, сбора, взноса, пени, штрафа и др. В этой статье вы найдёте новые КБК на 2023 календарный год.
Уверены, что именно вам нужно разбираться в нюансах?
Отдайте бухучет профессионалам. Финансовые гарантии
Каким приказом надо руководствоваться в 2023 году
В 2023 году в отношении КБК действуют два приказа Минфина:
- от 24.05.2022 N 82н (в ред. от 18.11.2022);
- от 17.05.2022 N 75н (с изменениями, утвержденными приказом от 22.11.2022 № 177н).
Из первого приказа можно узнать, как формируются коды, какова их структура и принципы назначения. А сами значения КБК на 2023 год приводятся в приказе N 75н.
Многие коды по сравнению с прошлым годом не изменились, но есть и много новых. Кроме того, часть прошлогодних кодов отменили. Если вам нужно сопоставить прежние и новые КБК, воспользуйтесь специальной таблицей, подготовленной Минфином.
Чем вызваны изменения КБК
Коды бюджетной классификации периодически меняются, но в 2023 году причин для их изменения больше, чем обычно.
- Во-первых, многие налоги, сборы, взносы теперь надо проводить через ЕНП.
- Во-вторых, произошло объединение ПФР и ФСС в Социальный Фонд России, из-за которого страховые взносы за работников и ИП за себя теперь платят по единому тарифу.
- В-третьих, расчёт и оплата взносов на травматизм производится в рамках закона от 24.07.1998 N 125-ФЗ, то есть эти платежи не передали в ФНС.
ФНС разделила все платежи в бюджет на три группы:
- входящих в ЕНП;
- не входящих в ЕНП;
- платежи, уплата которые производится на КБК, а погасить задолженность можно через ЕНП.
 |
Таблица: все КБК, администрируемые ФНС в 2023 году |
Есть сложности с отчетностью или штрафы?
Экспресс-аудит от 1С бесплатно за 3-4 часа
Где указывать КБК
Коды бюджетной классификации всегда указывали в платёжных документах: квитанции или поручении. В 2023 году платёжки заполняют по-новому, но поле для КБК в них сохранили.
Кроме того, КБК надо указывать в уведомлениях об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов. Новая форма утверждена приказом ФНС от 02.11.2022 № ЕД-7-8/1047@ и применяется с 1 января 2023 года.
В одном уведомлении можно указать исчисленные суммы нескольких разных платежей, и по каждому из них указывают свой КБК.
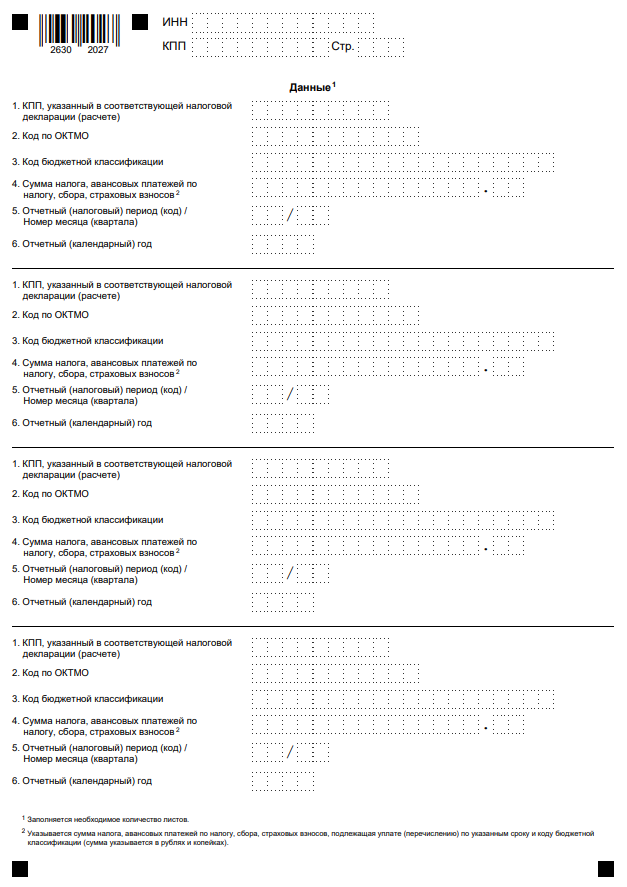
Если вы подадите такое уведомление, то при перечислении исчисленных сумм надо указывать в платёжном поручении не коды отдельных платежей, а специальный КБК Единый налоговый платеж: 182 01 06 12 01 01 0000 510.
Расшифровывается он так: «Увеличение финансовых активов за счет операций по единому налоговому платежу организации, индивидуального предпринимателя». Если вы перечислите деньги по этому коду, то их зачислят на единый налоговый счёт, а списываться они будут на основании поданного уведомления.
КБК основных платежей в 2023 году
Полная таблица ФНС включает в себя больше 400 разных кодов бюджетной классификации, и найти нужный не так просто. Кроме того, в ней нет КБК по взносам на травматизм, укажем его ниже.
Итак, вот коды бюджетной классификации основных платежей для бизнеса в 2023 году. Если вы не нашли здесь нужный КБК, воспользуйтесь таблицей от ФНС, которая размещена выше.
| Название платежа | Код бюджетной классификации |
|---|---|
| КБК по налогам | |
| НДС на товары (работы, услуги), реализуемые в РФ | 18210301000010000110 |
| НДС на товары, ввозимые в РФ | 18210401000010000110 |
| Налог на имущество предприятий | 18210904010020000110 |
| Налог на прибыль в региональный бюджет | 18210101012020000110 |
| Налог на прибыль в федеральный бюджет | 18210101011010000110 |
| Налог на прибыль с дивидендов юрлицам РФ | 18210101040011000110 |
| Налог на прибыль с дивидендов иностранным юрлицам | 18210101050011000110 |
| Налог на АУСН | 18210507000010000110 |
| Налог на УСН Доходы | 18210501011010000110 |
| Налог на УСН Доходы минус расходы | 18210501021010000110 |
| Единый сельскохозяйственный налог | 18210503010010000110 |
| Транспортный налог с организаций | 18210604011020000110 |
| Транспортный налог с физических лиц | 18210604012020000110 |
| Налог ПСН в бюджеты внутригородских районов | 18210504050020000110 |
| Налог ПСН в бюджеты городов федерального значения | 18210504030020000110 |
| Налог ПСН в бюджеты городских округов | 18210504010020000110 |
| Налог ПСН в гор. округах с внутригородским делением | 18210504040020000110 |
| Налог ПСН в бюджеты муниципальных округов | 18210504060020000110 |
| Налог ПСН в бюджеты муниципальных районов | 18210504020020000110 |
| Водный налог | 18210703000010000110 |
| КБК НДФЛ | |
| НДФЛ для ИП и частнопрактикующих лиц | 18210102020010000110 |
| НДФЛ для налоговых агентов с дохода до 5 млн руб. | 18210102010011000110 |
| НДФЛ для налоговых агентов с дохода от 5 млн руб. | 18210102080011000110 |
| НДФЛ с дивидендов до 5 млн руб. | 18210102130010000110 |
| НДФЛ с дивидендов от 5 млн руб. | 18210102140010000110 |
| КБК страховые взносы | |
| Взносы на травматизм и профессиональные заболевания | 79710212000061000160 |
| Взносы по единому тарифу за работников | 18210201000011000160 |
| Взносы ИП за себя в фиксированном размере | 18210202000011000160 |
| Взносы ИП за себя с дохода свыше 300 000 рублей | 18210203000011000160 |
| Взносы на ОПС работников до 2023 года | 18210214010061001160 |
| Взносы на ОМС работников до 2023 года | 18210214030081001160 |
| Взносы на ВНиМ работников до 2023 года | 18210214020061001160 |
| Взносы ИП за себя на ОПС до 2023 года | 18210214010061005160 |
| Взносы ИП за себя на ОМС до 2023 года | 18210214030081002160 |
| КБК по сборам | |
| Торговый сбор | 18210505010021000110 |
| Сбор за пользование объектами животного мира | 18210704010011000110 |
| Сбор за пользование объектами водных биоресурсов: | |
| – по внутренним водным объектам | 18210704030011000110 |
| – кроме внутренних водных объектов | 18210704020011000110 |
| Экологический сбор | 04811208010016000120 |
Месяц бухгалтерского обслуживания в подарок
Спасибо!
Ваша заявка успешно отправлена. Мы свяжемся с вами в ближайшее время.
Мы в соцсетях: Телеграм, ВКонтакте, Дзен — анонсы статей, новости по регистрации и ведению бизнеса
Для бизнеса
 Сформировать декларацию по УСН бесплатно
 Создать документы для бизнеса
 Спецпредложения
Новое на сайте
- Налоговых агентов обяжут подавать уведомления и платить НДФЛ дважды в месяц
- Пояснение для банка по 115-ФЗ
- Депутаты предложили облегчить переход предпринимателей на НПД
- Карточка гражданина, подлежащего воинскому учёту – форма № 10
- Снятие с воинского учёта по возрасту
Регистрация бизнеса
- Подготовка документов для ИП/ООО онлайн
- Подбор кодов ОКВЭД
- Консультация по регистрации
- ТОП-6 идей для бизнеса
Спецпредложения 1С
- Проверьте своего бухгалтера
- Консультация по оптимизации налогов
- Месяц бухгалтерского обслуживания в подарок
- Регистрация ООО
- Регистрация ООО в 2023 году Полная инструкция по регистрации ОООРегистрация ООО онлайнОтветственность учредителей ООО Образцы документов Документы для регистрации ОООФорма Р11001Устав ОООУставные документыРешение единственного учредителяПротокол собрания учредителейДоговор об учреждении ООО Коды ОКВЭД Всё про ОКВЭДПодборки кодов ОКВЭД по типу бизнесаЧитать все статьи
- Помощь Консультация по регистрации ОООКонсультация по подбору кодов ОКВЭД
 Бесплатный сервис регистрации ООО Готовые документы за 10 мин. Без специальных знаний Без ошибок и перепроверки Подготовить документы
- Регистрация ИП
- Регистрация ИП в 2023 году Полная инструкция по регистрации ИПРегистрация ИП онлайнАдрес ИПНазвание ИП Образцы документов Документы для регистрации ИПФорма Р21001 Коды ОКВЭД Всё про ОКВЭДПодборки кодов ОКВЭД по типу бизнесаЧитать все статьи
- Помощь Консультация по регистрации ИПКонсультация по подбору кодов ОКВЭД
 Бесплатный сервис регистрации ИП Готовые документы за 10 мин. Без специальных знаний Без ошибок и перепроверки Подготовить документы
- Внесение изменений
- Изменения в ООО Форма Р13014Смена директора ОООСмена юридического адресаДобавление кодов ОКВЭД для ОООИзменение уставаУвеличение уставного капиталаЛиквидация ООО
- Изменения в ИП Форма Р24001Добавление ОКВЭД для ИПСмена прописки ИПКак ИП стать самозанятымЗакрытие ИП
- Налоги
- ОСНО Основная система налогообложения УСН УСН доходыУСН доходы минус расходыВиды деятельности ИП на УСНПереход на УСН ПСН Патентная система налогообложенияВиды деятельности ИП на патентеОбразец заявления на патент Самозанятые Налог на профессиональный доходВиды деятельности для самозанятыхМожет ли ИП быть самозанятым АУСН Автоматизированная УСНЧитать все статьи
- Налоговый календарьНалоги ОООНалоги ИПВзносы ИПКак выбрать систему налогообложенияНалоговые каникулы ИП Налоговые калькуляторы Калькулятор УСНКалькулятор ПСНКалькулятор НДСКалькулятор страховых взносов Помощь Консультация по налогообложению
 Бесплатная консультация по налогообложению Подбор налогового режима Составление плана платежей Раскрытие спорных вопросов Оставить заявку
- Отчётность
- Бухгалтерия ИП самостоятельноБухгалтерия ООО самостоятельноОтчётность за работниковНулевая отчётность Отчётность на УСН Декларация УСНОтчёты ИП на УСН с работникамиОтчёты ИП на УСН без работниковНулевая отчётность по УСНДекларация УСН при закрытии ИПЧитать все статьи
- Помощь Бесплатное бухгалтерское обслуживание 1СБухгалтерский аудит бизнеса Сервисы Декларация УСН онлайнКалькулятор страховых взносов
 Сервис подготовки деклараций УСН Расчёт платежей УСН Автоматическое заполнение Актуальные бланки Подготовить декларацию
- Сервисы
- Регистрация ООО и ИПДекларация УСНПодбор кодов ОКВЭДПоиск по базе ЕГРЮЛ/ЕГРИПКалькулятор страховых взносовВыставить счёт онлайн
- Налоговые калькуляторы Калькулятор НДСКалькулятор УСНКалькулятор ПСН
- Помощь
- Регистрация бизнеса Консультация по регистрации ОООКонсультация по регистрации ИПКонсультации по кодам ОКВЭД Бухгалтерия и налоги Консультация по налогообложениюБесплатное бухгалтерское обслуживание 1СБухгалтерский аудит бизнеса
- Книги по бизнесу Кафе/Бар/ПиццерияСалон красотыРозничный магазинОптовая торговляЮридические услугиИнтернет магазин
 Серия книг «Начни свой бизнес» О популярных видах бизнеса Подробно о регистрации Все особенности и фишки Скачать книги бесплатно
Бесплатные консультации
- По регистрации бизнеса
- По подбору кодов ОКВЭД
- По налогообложению
- Бухгалтерский аудит бизнеса
Онлайн-сервисы
- Регистрация бизнеса
- Декларации УСН
- Выставить счёт
О нас
бесплатный номер поддержки
(с 9 до 18 по Москве в будни)
отвечаем на все вопросы
по регистрации бизнеса
Все новости бизнеса здесь:
- Регистрация ООО
- Регистрация ИП
- Малый бизнес
- Налогообложение
- Новости
Правовая информация
Все материалы, размещенные на сайте, являются интеллектуальной собственностью. Любое их использование без активной ссылки на www.regberry.ru будет являться нарушением российского законодательства.
- Пользовательское соглашение
- Политика конфиденциальности
© Regberry.ru, 2013–2023
Все права защищены
Входим в группу
компаний «1С»