Как рассчитать отпускные, если отпуск начинается с первого числа следующего месяца?
Если у вас не открываются ссылки, обратитесь, пожалуйста, в нашу Компанию для получения доступа к материалам.
Работнику, уходящему в отпуск с первого числа следующего месяца, в расчет отпускных неотработанный месяц до отпуска включается или авансом как полностью отработанный, или как отработанный не полностью. В случае необходимости по итогам месяца производится перерасчет отпускных.
Правовое обоснование.
Средний дневной заработок для оплаты отпусков исчисляется за последние 12 календарных месяцев, следовательно, в расчет следует включить и месяц, предшествующий отпуску (ч. 3 ст. 139 ТК РФ, п. 4 Положения, утв. Постановлением Правительства РФ от 24.12.2007 N 922 (далее — Положение N 922)).
При этом работнику, уходящему в отпуск с первого числа следующего месяца, отпускные нужно выплатить за три календарных дня до его начала, то есть в предыдущем месяце, несмотря на то, что на момент выплаты отпускных рабочий месяц будет отработан не полностью (ч. 9 ст. 136 ТК РФ, Письмо Роструда от 14.05.2020 N ПГ/20884-6-1).
При предоставлении отпуска с начала месяца (например, начиная с 01.04.2022) возможно два варианта.
1. В расчет среднего заработка включается полный месяц. Поскольку расчетным периодом является период с 01.04.2021 по 31.03.2022, для расчета отпускных учитывается полная заработная плата за март 2022 г.
При этом варианте возможны ситуации, в результате которых по итогам месяца отпускные следует пересчитать (например, наступившая в марте 2022 г. временная нетрудоспособность работника).
В случае если размер выплаченных работнику отпускных оказался больше положенного, переплата засчитывается в счет следующей выплачиваемой зарплаты. Если сумма выплаченных отпускных меньше, чем должна быть, то доплачивается разница при выплате зарплаты.
2. В расчет среднего заработка последний месяц расчетного периода включался как не полностью отработанный, то есть в сумме выплат учитывались суммы, причитающиеся работнику за время работы в последнем месяце расчетного периода с первого числа по день расчета отпускных.
В таком случае средний дневной заработок должен был исчисляться путем деления суммы фактически начисленной заработной платы за расчетный период на сумму среднемесячного числа календарных дней (29,3), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах.
При этом количество календарных дней в неполном календарном месяце рассчитывается путем деления среднемесячного числа календарных дней (29,3) на количество календарных дней этого месяца и умножения на количество календарных дней, приходящихся на время, отработанное в данном месяце (п. 10 Положения N 922).
Как рассчитать отпускные
Когда человек уходит в ежегодный оплачиваемый отпуск, работодатель обязан минимум за три календарных дня до его начала выплатить отпускные.
Их рассчитывает бухгалтерия. Но сотруднику тоже полезно знать, откуда берутся все суммы и какое самое выгодное время для отпуска. Это поможет проверить расчеты бухгалтера и понять, какие есть способы получить больше.
Общая формула расчета
Отпускные считаются не так, как зарплата. Зарплату начисляют за отработанные дни, а отпускные — за календарные, которые умножают на среднедневной заработок.
Отпускные ≠ Зарплата
Рассчитать примерный размер отпускных легко: разделите зарплату на 29,3 — это среднее количество дней в месяце — и умножьте на количество дней отпуска.
Например, ваша зарплата — 100 000 рублей, а отпуск — 28 дней.
- 100 000 / 29,3 × 28 = 95 563 ₽
А вот подсчитать все вплоть до рубля сложнее: надо учесть несколько переменных — точный годовой доход за 12 месяцев, предшествовавших месяцу отпуска, и пропущенные дни.
Общая формула расчета отпускных выглядит так:
- Отпускные = Среднедневной заработок × Количество дней отпуска
Вся сложность в том, как рассчитать среднедневной заработок. Ниже расскажу о том, как это сделать, но если не хотите читать, а хотите считать, то вот вам калькулятор:
Вычислить доход за расчетный период
При подсчете дохода учитывают все выплаты за работу: оплату по ставке, переработки, премии за показатели, районный коэффициент.
Премии включаются не все и не всегда полностью, а только те, которые начислены за расчетный период — 12 месяцев, предшествующие месяцу отпуска. Так, если отпуск начинается в июне, расчетный период будет с 1 июня прошлого года по 31 мая текущего. Если вы работаете в компании менее года, учитывают период с первого дня работы. Например, годовую премию за предшествующий отпуску год включат полностью. С квартальными — сложнее.
Если квартал полностью попадает в расчетный период, премию учтут полностью. А если расчетный период начинается с середины квартала, учтут премию только за полквартала. Например, премия выплачивается за первый квартал — январь, февраль, март, а расчетный период начинается с февраля. Тогда в расчет отпускных пойдет ⅔ премии — сумма, приходящаяся на февраль и март.
Отпускные будут выше, если в последние 12 месяцев или уже во время отпуска всему персоналу организации или структурного подразделения повысили зарплату. Например, в прошлом году вы получали 55 000 ₽ в месяц, а с января — 60 000 ₽. Вы идете в отпуск в июле. Средний заработок посчитают так:
- За январь — июнь этого года включат в расчет зарплату по 60 000 ₽.
- За июль — декабрь прошлого года 55 000 ₽ умножат на коэффициент повышения зарплаты: 60 000 / 55 000 = 1,09. Получится 59 950 ₽.
Следовательно, отпускные будут больше.
Если зарплату повысили уже во время отпуска — пересчитают и доплатят отпускные с даты повышения зарплаты. Например, вы идете в отпуск с 3 по 30 марта. С 15 марта всем в организации повысили зарплату. Отпускные вам рассчитают и выплатят из среднего заработка, как обычно. После повышения отпускные за период с 15 по 30 марта пересчитают с учетом повышающего коэффициента и доплатят.
Это касается только повышения зарплаты на той же должности. Если вас перевели на другую должность с другой зарплатой, никаких повышающих коэффициентов нет, но заработок посчитают на обеих должностях.
В доход за последние 12 месяцев не включают командировочные, компенсацию проезда, проживания и питания, материальную помощь, выплаты по отпускным и больничным, госпособия.
Получается, чем больше официальный доход, тем больше отпускные. У тех, кто получает часть зарплаты «в конверте», отпускные рассчитают только от белого дохода.
Отпуск со следующего месяца — как учесть зарплату текущего месяца при расчете отпускных?
Отпуск начинается в следующем месяце, но отпускные нужно выплатить до конца текущего месяца. При расчете отпускных средний заработок не учитывает зарплату текущего месяца. Если ввести предварительный документ Начисление зарплаты и взносов и провести его, то сумма отпускных считается верно, но НДФЛ в документе Отпуске начинает рассчитываться неправильно.
Что делать?
По сути, это пользовательская ошибка — типовой алгоритм работы в ЗУП 3.1 предполагает, что документ Начисление зарплаты и взносов должен всегда вводиться последним — Ошибка при расчете НДФЛ в межрасчетных документах в ЗУП 3.1. При этом отпускные можно:
- выплатить без учета зарплаты текущего месяца, а после начисления зарплаты, пересчитать их в следующем месяце в документе-исправлении Отпуск
- рассчитать зарплату текущего месяца сразу в документе Отпуск . Тогда сумма отпускных рассчитается с учетом зарплаты текущего месяца, но потребуется вместе с отпускными выплатить и зарплату
Если же необходимо сразу учесть зарплату текущего месяца при расчете отпускных и при этом не выплачивать ее вместе с отпускными, можно обойти типовой алгоритм. Для этого создадим предварительный документ Начисление зарплаты и взносов и временно укажем в нем плановую дату выплаты, равную дате выплаты отпускных. После этого НДФЛ в документе Отпуск начнет считаться правильно, даже если проведен документ Начисление зарплаты и взносов .
Способ обхода работает некорректно, если у сотрудников есть стандартные вычеты, предоставленные в аванс — при расчете НДФЛ с отпускных вычеты будут предоставлены повторно. Затем при окончательном расчете НДФЛ с зарплаты ситуация выровняется, лишние вычеты будут сторнированы, но на момент выплаты отпускных сумма НДФЛ все же будет определена неверно.
После расчета и выплаты отпускных и перед окончательным расчетом зарплаты важно не забыть вернуть в документе Начисление зарплаты и взносов корректную Планируемую дату выплаты . Она должна соответствовать фактической дате выплаты зарплаты за вторую половину месяца.
Разберем ситуацию на примере.
Гординой Е.В. предоставлен ежегодный отпуск с 01.02.2023 г. по 14.02.2023 г. Планируемая дата выплаты отпускных 27.01.2023 г.
При расчете отпускных должна быть учтена зарплата за январь. Для этих целей был создан и проведен предварительный документ Начисление зарплаты и взносов за январь.
При попытке пересчитать документ Отпуск , сумма отпускных пересчитывается верно. Но сумма НДФЛ определяется неправильно – она завышена на сумму налога с аванса за январь.
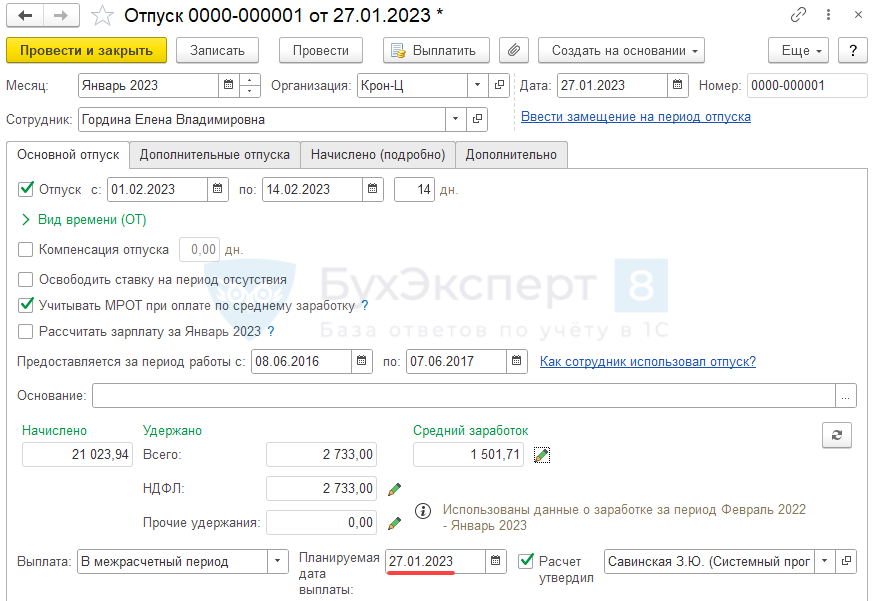
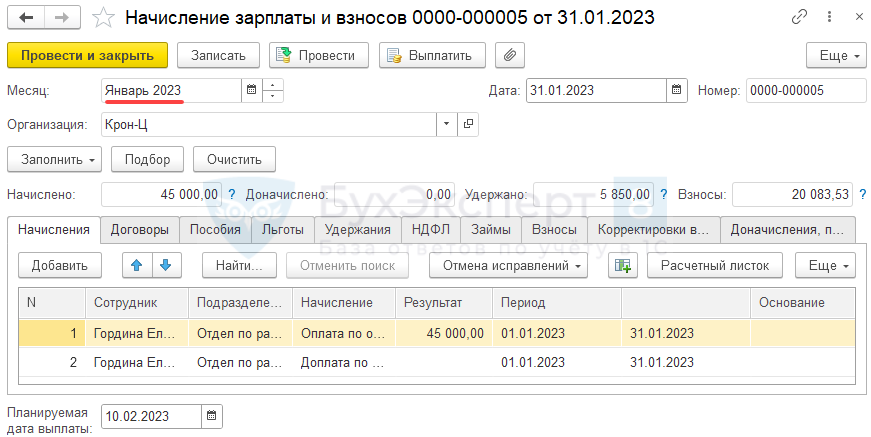
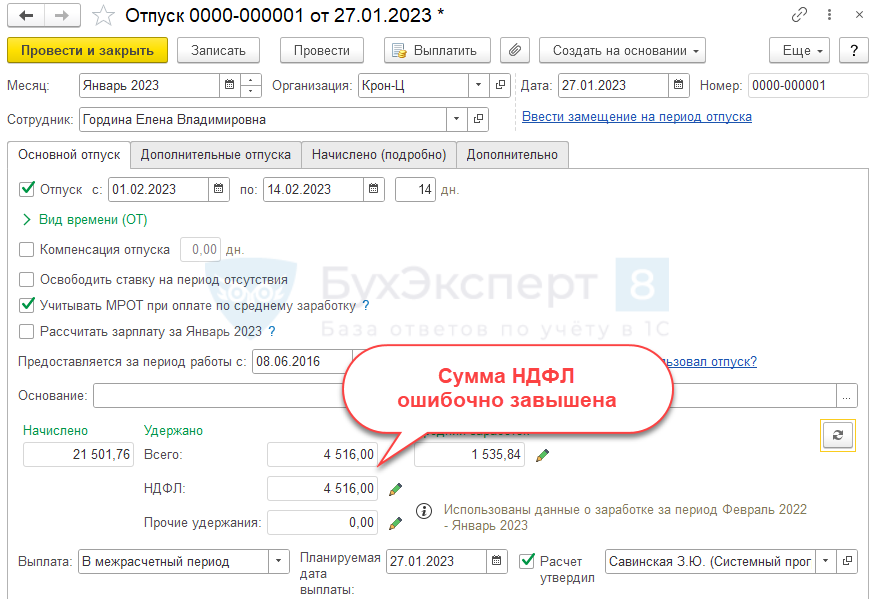
Для решения проблемы в предварительном Начислении зарплаты и взносов за январь укажем Планируемую дату выплаты , равную дате выплаты отпускных (27.01.2023 г.). Пересчитаем и перепроведем документ.
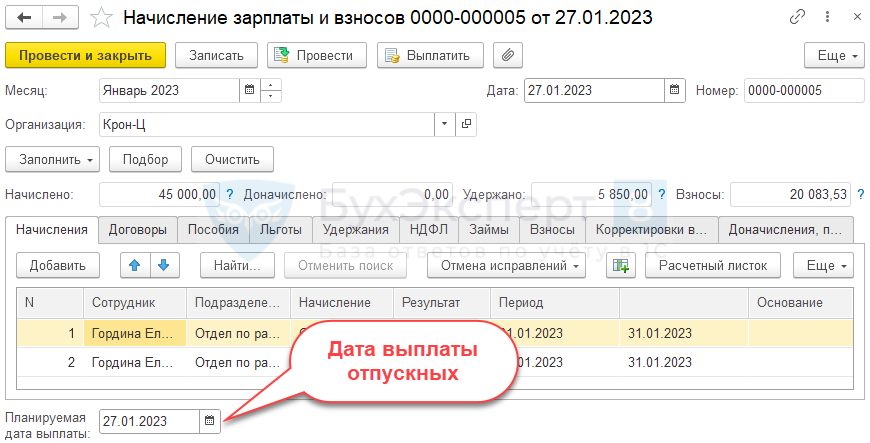
Пресчитаем Отпуск , НДФЛ в документе рассчитался корректно: 21 501,76 * 13% = 2 795 руб.
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.


Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Ошибка ЗУП 3.1 – при исправлении отпуска меняется рабочий год.
- НДФЛ с отпускных и больничных с 2023 года.
- Больничный за декабрь 2022 в январе 2023 — варианты регистрации и отражение в учете НДФЛ.
- Ошибка в ЗУП 3.1 при сторнировании зарплаты за первую половину месяца.