Отпускные в бухгалтерском и налоговом учете

В статье разберем, как учитывать суммы отпускных в бухгалтерском и налоговом учете.
Бухгалтерский учет отпускных
Отпускные относятся к расходам по обычным видам деятельности (п. п. 5, 8 ПБУ 10/99) и признаются в бухгалтерском учете в том периоде, в котором были начислены, независимо от того, когда они выплачены (п. п. 16, 18 ПБУ 10/99).
В случае «переходящих» отпусков из одного месяца в другой, начисленная сумма отпускных за месяц, который еще не наступил, признается в бухгалтерском учете в том отчетном периоде, в котором у работников возникает право на отпуск. Например, отпуск начался в июне, а закончился в июле – вся сумма отпускных признается расходом в июне.
Для обобщения информации о расчетах с работником по отпускным используется счет 70 «Расчеты с персоналом по оплате труда».
Малые предприятия, не создающие резерв на оплату отпусков, отражают начисление отпускных такими же проводками, что и начисление заработной платы:
Дебет 20 (23, 25, 26, 29, 44) Кредит 70
Организации, не относящиеся к малым предприятиям, начисление отпускных формируют за счет созданного резерва на оплату отпусков:
Дебет 20 (23, 25, 26, 29, 44) Кредит 96 – начислен резерв на оплату отпускных.
Дебет 96 Кредит 70 – начислены отпускные за счет резерва на оплату отпусков.
Налоговый учет отпускных
В налоговом учете сумма отпускных включается в состав расходов на оплату труда (п. 7 ст. 255 НК РФ) и признается затратами в целях налогообложения прибыли.
В случае «переходящих» отпусков из одного месяца в другой, по мнению Минфина России, сумма отпускных должна отражаться следующим образом:
1. Если компания применяет ОСНО
В составе расходов того месяца, на который приходится отпуск (Письма Минфина РФ от 25.10.2016 № 03-03-06/2/62147, от 21.07.2015 № 03-03-06/1/41890).
Суды и ФНС РФ придерживаются иного мнения и считают, что отпускные можно признавать в расходах полностью в том месяце, когда они были начислены (Постановление ФАС Западно-Сибирского округа от 01.12.2008 N Ф04-7507/2008(16957-А46-15); Постановление ФАС Московского округа от 24.06.2009 N КА-А40/4219-09).
В 2015 году ФНС РФ выпустило Письмо от 06.03.2015 № 7-3-04/614@, в котором также высказано мнение, что Налоговый кодекс РФ не содержит правил, предписывающих учитывать отпускные пропорционально дням отпуска, приходящимся на каждый отчетный период.
Таким образом, отпускные признаются единовременно, независимо от того, на какой период приходится отпуск, и включаются в расходы в размере начисленных сумм (п. 4 ст. 272 НК РФ), при расчете налога на прибыль.
Не забудьте, что в учетной политике предприятия необходимо закрепить порядок учета сумм отпускных, для целей налогообложения.
2. Если компания применяет УСН «доходы минус расходы»
Суммы отпускных учитываются на дату их фактической выплаты, согласно п. 2 ст. 346.17 НК РФ (Письма Минфина РФ от 05.02.2016 № 03-11-06/2/5880, от 09.11.2015 № 03-11-06/2/64442).
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
- 18 советов про график отпусков 651.9 КБ
- 5 практических ситуаций про график отпусков. Вопрос‑ответ 646 КБ
- Кто вправе просить внеочередной отпуск. Эксперты Контур.Школы подготовили для вас этот список 560 КБ
Для скачивания шпаргалки нужно войти или зарегистрироваться
Как правильно рассчитать отпускные работникам в 2022 году. Примеры и калькулятор расчета

На ежегодный основной оплачиваемый отпуск могут рассчитывать все работники организации. В общем случае его продолжительность составляет 28 календарных дней.
Порядок расчета отпускных регламентирует Постановление Правительства РФ от 24.12.2007 № 922. Чтобы рассчитать средний заработок для оплаты отпуска, необходимо выполнить ряд действий.
Шаг 1. Определить состав выплат работнику в расчетном периоде
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат (п. 2 Постановления 922):
- Выплаты, которые надо включить в расчет среднего заработка, обязательно должны быть зафиксированы в локальных нормативных актах компании (например, в Положении об оплате труда) и начислены за труд, за работу — они должны являться заработной платой.
- Нельзя включать в расчет отпускных:
- гарантии, например средний заработок за период командировки или отпуска;
- компенсации, например за использование работником личного транспорта в служебных целях;
- выплаты социального характера, например материальную помощь.
Премии включаются в расчет среднего заработка в особом порядке, который поименован в п. 15 Постановления 922.
Шаг 2. Определить расчетный период
Расчетный период для исчисления среднего заработка — 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата (п. 4 Положения 922).
Календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале — по 28-е (29-е) число включительно):
Пример: работник уходит в отпуск в июне 2022 года, расчетный период будет: с 1 июня 2021 года по 31 мая 2022 года.
Из расчетного периода исключается время и начисленные за это время суммы, если:
Онлайн-курс в Контур.Школе
Расчеты с персоналом по оплате труда. 146 ак.часов. Удостоверение
- за работником сохранялся средний заработок в соответствии с трудовым законодательством РФ. Исключение: перерывы для кормления ребенка, предусмотренные законодательством;
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работник не участвовал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
- работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством.
В расчет среднего заработка для отпускных следует включать только те дни (часы), в которые работник присутствовал на работе, согласно установленному ему графику, и выполнял работу, предусмотренную трудовым договором, заключенным с ним при трудоустройстве.
На практике могут возникнуть нестандартные ситуации.
Нестандартная ситуация 1. В 12 предшествующих событию месяцах работник не работал. Как быть? Средний заработок определяется исходя из суммы заработной платы, фактически начисленной за предшествующий период, равный расчетному (п. 6 Постановления 922).
Пример. Ложкина Вера уходит в отпуск в июне 2022 года. Расчетный период: с 1 июня 2021 года по 31 мая 2022 года. В это время Ложкина находилась в отпуске по уходу за ребенком. В период с 1 июня 2020 года по 31 мая 2021 года (предшествующий расчетному периоду) она работала и получала зарплату. В таком случае средний заработок для отпускных будет рассчитываться исходя из этого периода.
Нестандартная ситуация 2. У работника не было начисленной зарплаты или отработанных дней за расчетный период и до начала расчетного периода. В таком случае определять расчетный период нужно исходя из размера заработной платы, фактически начисленной за фактически отработанные работником дни в месяце наступления случая, с которым связано сохранение среднего заработка (п. 7 Постановления 922).
Пример. Вилкин Павел уходит в отпуск с 8 июня 2022 года. Расчетный период: с 1 июня 2021 года по 31 мая 2022 года. Павел в этот период не работал в организации — его приняли на работу лишь 3 июня 2022 года. В таком случае расчетным будет период с 3 по 7 июня 2022 года включительно.
Шаг 3. Рассчитать средний заработок для отпускных
Ситуация 1: расчетный период полностью отработан
Правило. Средний дневной заработок для оплаты отпусков, предоставляемых в календарных днях, исчисляется так: сумму заработной платы, фактически начисленной за расчетный период, делят на 12 и на среднемесячное число календарных дней (29,3) (п. 10 Постановления 922):
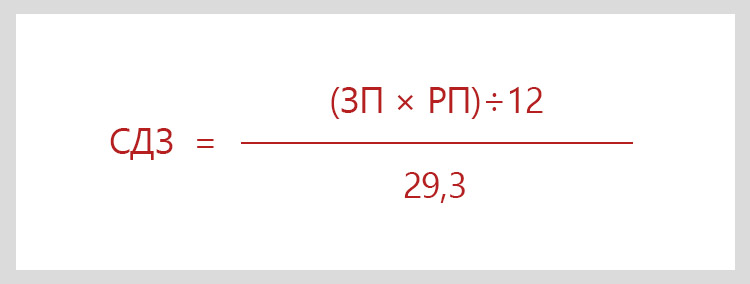
- СДЗ — средний дневной заработок;
- ЗП — заработная плата;
- РП — расчетный период.
Пример. Антон Костин уходит в отпуск с 21 по 29 января 2022 года. Расчетный период — с 1 января 2021 года по 31 декабря 2021 года. Ежемесячно в расчетном периоде Костину начислялась заработная плата из оклада в 30 000 руб. Отпускные составят: (30 000 руб. х 12 мес.) / 12/29,3 х 9 = 9 215,02 руб.
Ситуация 2: весь расчетный период не отработан
Правило. Если один или несколько месяцев расчетного периода отработаны не полностью, то средний дневной заработок исчисляется так: сумму фактически начисленной заработной платы за расчетный период разделить на сумму среднемесячного числа календарных дней (29,3), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах (п. 10 Постановления 922):
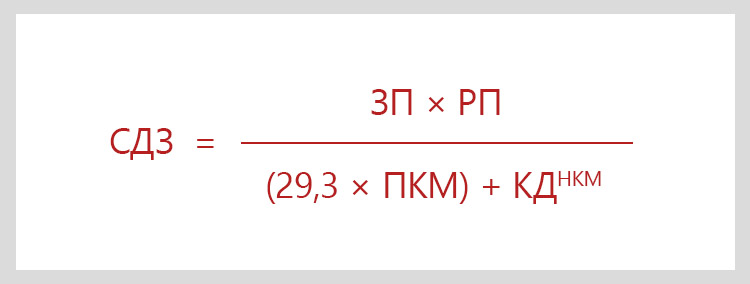
- СДЗ — средний дневной заработок;
- ЗП — заработная плата;
- РП — расчетный период;
- ПКМ — количество полных календарных месяцев;
- КД НКМ — количество календарных дней в неполных календарных месяцах.
Количество календарных дней в неполном календарном месяце рассчитывается путем деления среднемесячного числа календарных дней (29,3) на количество календарных дней этого месяца и умножения на количество календарных дней, приходящихся на время, отработанное в данном месяце (п. 10 Постановления 922):
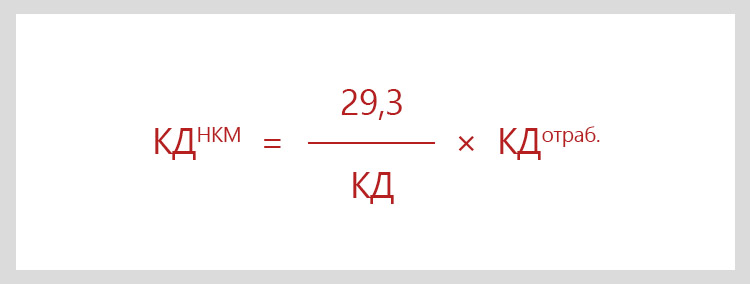
- КД НКМ — количество календарных дней в неполных календарных месяцах;
- КД — количество календарных дней;
- КД отраб. — количество календарных дней, отработанных в месяце.
Пример. Гришин Виктор работает в ООО «Астра». В июле 2022 года он уходит в ежегодный основной оплачиваемый отпуск на 14 календарных дней. Оклад работника — 20 000 руб. В августе 2021 года Гришин был на больничном 4 дня, и за этот месяц ему начислили зарплату — 16 190,48 руб.
Рассчитаем средний заработок на период отпуска Гришина Виктора:
- Состав выплат, которые надо включить в расчет среднего заработка:
20 000 х 11 + 16 190,48 = 236 190,48 руб. - Количество дней, которые надо включить в расчет среднего заработка:
(29,3 х 11) + (29,3/31 х (31-4)) = 322,3 + 25,52 = 347,82 дня. - Средний дневной заработок:
236 190,48/347,82 = 679,06 руб. - Начисленная сумма отпускных:
679,06 х 14 = 9506,83 руб.
Ежегодный отпуск можно делить на части. При предоставлении каждой из частей отпуска расчетный период надо определять каждый раз заново.
Пример: работник в 2022 году был в отпуске два раза: в июне — 14 календарных дней и в октябре — 14 календарных дней. Расчетный период для исчисления отпускных, которые пришлись на июнь, будет с 1 июня 2021 года по 31 мая 2022 года, а для отпуска в октябре: с 1 октября 2021 года по 30 сентября 2022 года.
Начислить отпускные можно в любой день, начиная с даты издания приказа об отпуске.
Пример: руководитель подписал приказ на отпуск 17 июня 2022 года, а отпуск работника начнется только 5 июля 2022 года. Начислить отпускные можно 17 июня, а можно и позже. Выплатить отпускные нужно в строго установленные сроки — за три дня до начала отпуска, в нашем примере — не позднее 1 июля 2022 года (ч. 9 ст. 136 ТК РФ). В расчет надо брать календарные дни.
Шаг 4. Выплатить отпускные, перечислить НДФЛ и страховые взносы
НДФЛ
Годовое обучение для бухгалтера
Профпереподготовка и повышение квалификации. Вебинары. Вопросы экспертам по Карте Школы
Из начисленной суммы следует удержать НДФЛ, а потом выплатить работнику отпускные. Работодатель обязан выплатить отпускные не позднее чем за три календарных дня до начала отпуска (ч. 9 ст. 136 ТК РФ). День выплаты отпускных — это дата получения дохода в целях НДФЛ.
Перечислить НДФЛ в бюджет надо не позднее последнего числа месяца, в котором выплачены отпускные (п. 6 ст. 226 НК РФ).
Пример: отпускные работнику выплачены 24 июня 2022 года. Перечислить НДФЛ в бюджет надо в период с 24 по 30 июня 2022 года включительно.
Страховые взносы с отпускных
Страховые взносы начисляют на всю сумму среднего заработка за тот же месяц, в котором начислены отпускные (Письмо Минтруда России от 04.09.2015 № 17-4/Вн-1316).
Перечислить страховые взносы с отпускных следует не позднее 15-го числа месяца, следующего за месяцем, в котором начислили отпускные (п. 3 ст. 431 НК РФ).
Пример: отпускные начислены работнику 24 июня 2022 года. В отпуск работник уходит с 28 июня 2028 года. Бухгалтер начислит страховые взносы 24 июня 2022 года, а перечислит — не позднее 15 июля 2022 года включительно.
Налог на прибыль
Расходы на оплату труда признаются в качестве расхода ежемесячно исходя из суммы начисленных в соответствии со ст. 255 НК РФ расходов на оплату труда (п. 4 ст. 272 НК РФ).
При определении налоговой базы по налогу на прибыль организаций сумма начисленных отпускных за ежегодный оплачиваемый отпуск включается в состав расходов пропорционально дням отпуска, приходящимся на каждый отчетный период (Письмо Минфина от 25.10.2016 № 03-03-06/2/62147).
Пример: отпуск работника начался 28 июня 2022 года (10 календарных дней), отпускные за него начислены 24 июня 2022 года в размере 20 000 руб.
В расходы по налогу на прибыль суммы отпускных будут включены в следующем порядке:
Во II квартале: 10 000 руб. / 10 дн. х 3 дн. = 3 000 руб.
В III квартале: 10 000 руб. / 10 дн. х 7 дн. = 7 000 руб.
Бухгалтерские проводки
Дт 20 (23, 25, 26, 44) Кт 70 — начислены отпускные.
Дт 20 (23, 25, 26, 44) Кт 69 — начислены страховые взносы.
Дт 70 Кт 68 — удержан НДФЛ с отпускных.
Дт 70 Кт 50,51 — выплачены отпускные.
Хотите получить более полную информацию? Смотрите наш курс повышения квалификации «Расчеты с персоналом по оплате труда».
Отпуск в рабочих днях
Иногда отпуск предоставляется в рабочих днях. Это касается:
- работников, у которых трудовой договор на срок до двух месяцев (ст. 291 ТК РФ);
- работников, занятых на сезонных работах (ст. 295 ТК РФ).
За каждый месяц работы им предоставляется два рабочих дня отпуска. Порядок расчета отпускных аналогичен порядку включения выплат, когда отпуск предоставляется в календарных днях.
- Определяем количество дней, исходя из которых будут рассчитаны отпускные. Из количества календарных дней в сентябре вычитаются выходные дни по календарю шестидневной рабочей недели. 30 – 4 = 26 дней.
- Определяем средний дневной заработок. Для этого начисленные за сентябрь выплаты разделим на количество рабочих дней в сентябре по календарю шестидневной рабочей недели. 30 000 руб. / 26 дней = 1153,85 руб.
- Определяем сумму отпускных. Для этого средний дневной заработок умножим на количество дней отпуска. Так как договор заключен только на один месяц, то отпускные составили два рабочих дня. 1 153,85 х 2 дня = 2 307,69 руб.
Расчет отпускных в 2022 году. Примеры расчета
Выводы к статье:
- Выплаты, включаемые в расчет отпускных, обязательно должны быть зафиксированы в локальных нормативных актах компании (например, в Положении об оплате труда/трудовом договоре) и начислены за труд, за работу, то есть должны являться заработной платой.
- В расчет среднего заработка для отпускных следует включать только те дни или часы, когда работник присутствовал на работе, согласно установленному ему графику, и выполнял работу, предусмотренную трудовым договором, заключенным с ним при трудоустройстве.
- Если работнику отпуск предоставляется по частям, то для каждой части расчетный период будет определяться заново.
- Работникам, с которыми заключен трудовой договор на срок до двух месяцев, и работникам, принятым для выполнения сезонных работ, отпуск предоставляется в рабочих днях.
- Средний заработок для ежегодного дополнительного оплачиваемого отпуска определяется по тем же правилам, что и для основного.
Хотите быстро рассчитать отпускные в соответствии со всеми утвержденными правилами? Воспользуйтесь бесплатным калькулятором отпускных от сервиса Контур.Бухгалтерия.
Калькулятор расчета отпускных
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
- Ответы на вопросы. Про график отпусков 649.5 КБ
- Список. Кто из работников вправе попросить внеочередной отпуск 565.6 КБ
Для скачивания шпаргалки нужно войти или зарегистрироваться
Как рассчитать отпускные дни
Чтобы отправить работника в отпуск, сначала определяют количество отпускных дней. По общему правилу, нужно сложить дни основного и дополнительного отпусков, которые полагаются работнику. Но есть нюансы: исключить праздники, при необходимости перевести рабочие дни отпуска в календарные и др. Разбираемся, как рассчитать отпускные дни с учетом различных особенностей.
В этой статье:
- Когда нужен расчет дней отпуска
- Расчет календарных отпускных дней
- Пропорциональный расчет отпускных дней
- Подсчет отпускного стажа
- Как рассчитывают дни отпуска в особых случаях
- Перевод рабочих дней отпуска в календарные
- Как рассчитать неиспользованные дни отпуска при увольнении
- Как накажут за неверный расчет отпускных дней
Когда нужен расчет дней отпуска
Работодатели рассчитывают количество отпускных дней для предоставления ежегодного отпуска и при увольнении работника. Порядок расчета в каждом случае будет разным.
Для большинства работников продолжительность ежегодного отпуска — 28 календарных дней (с учетом выходных) за рабочий год. Праздники не входят в дни отпуска (ст. 115, 120 ТК РФ, Письмо Минтруда от 25.10.2018 № 14-2/ООГ-8519).
Если работник ежегодно отгуливает все 28 дней, проблем не возникает. Сотрудник каждый год берет положенные дни, на него составляют приказ, а бухгалтер рассчитывает отпускные исходя из среднедневного заработка и количества дней отпуска.
Если же работник не отгуливает 28 дней за год, неиспользованные дни не сгорают. Отпуск нужно отгулять полностью, поэтому такие дни переносят на следующий год. Отпуск за прошлые периоды можно включить в график или предоставить по заявлению работника (Письмо Роструда от 01.03.2007 № 473-6-0).
Обычно расчетом дней отпуска занимается кадровик. Он же составляет график отпусков исходя из информации по каждому работнику. А вот когда нужно определить компенсацию за неиспользованный отпуск, к расчетам подключается бухгалтер — увольняющемуся сотруднику надо рассчитать и выплатить деньги за неотгулянные отпускные дни.
Важно! Порядок расчета отпускных дней законом не определен. Каждый работодатель разрабатывает свои правила и утверждает их в локальных нормативах.
Отчитывайтесь по сотрудникам через Экстерн. В сервисе всегда актуальные формы и встроенные проверки
Расчет календарных отпускных дней
Независимо от того, сколько сотрудником отработано времени в рабочем году, в общем случае ему полагается полный отпуск (п. 2 Письма Роструда от 24.12.2007 № 5277-6-1). При расчете дней отпуска нужно помнить два правила (ст. 120 ТК РФ):
- Праздничные нерабочие дни не учитываются в отпуске. К примеру, новогодние каникулы: если работник взял отпуск с 1 января на 14 дней, ему нужно выйти на работу только 23 января.
- Дни ежегодного основного и дополнительного отпусков суммируются. От первого дня отпуска отсчитывают нужное количество дней основного отпуска, а после окончания основного — нужное количество дней дополнительного отпуска.
Если у работника накопились дни оплачиваемого отдыха за несколько лет, прибавьте к текущему отпускному периоду неиспользованный отпуск за прошлые годы.
Пример
Сотрудника приняли на работу 1 августа 2022 года. В 2023 году он отгулял 21 день отпуска за первый год работы — с 01.08.2022 по 31.07.2023.
В декабре 2023 года кадровик составляет график отпусков на 2024 год. В этом графике нужно учесть, что:
- Сотруднику осталось отгулять 7 дней из отпуска за первый год. Их нужно использовать до 01.08.2024.
- За второй год сотруднику положен стандартный оплачиваемый отдых — 28 дней.
Работодатель может согласовать с работником разные варианты: или предоставить отпуск за второй год полностью, или частично перенести отпускные дни на следующий рабочий год — с 01.08.2024 по 31.07.2025, или можно отгулять все положенные дни периода 2023/2024 (суммарно это 35 дней) и с августа по декабрь 2023 взять авансом отпуск за третий рабочий год.
Пропорциональный расчет отпускных дней
Если надо рассчитать размер компенсации за неиспользованный отпуск или дополнительный отпуск «за вредность», количество дней определяют пропорционально фактически отработанному времени. Кроме того, пропорциональное предоставление дней ежегодного отдыха возможно, если согласуете с работником разделение отпуска на части (п. 1 ст. 115, ст. 122, п. 1 ст. 123, п. 1 ст. 125 ТК РФ).
Пример
Работник отработал в компании полгода. Ему полагается ежегодный отпуск в 28 дней. Этот отпуск можно разделить на части — использовать по две недели основного отпуска каждые полгода.
Формула расчета отпускных дней пропорционально отработанному времени может быть такой:
Продолжительность отпуска = Установленная продолжительность отпуска / 12 месяцев рабочего года × Число месяцев работы, за которые предоставляется отпуск
Если в результате расчета получилось дробное число — к примеру, 19,5 дней — его можно округлить до большего числа или же присоединить остаток к будущему отпуску. Округлять надо не по правилам арифметики, а в пользу работника: так вы не нарушите его права (Письмо Минздравсоцразвития от 07.12.2005 № 4334-17, Письмо Минтруда от 02.11.2018 № 14-2/ООГ-8717).
Пример
Работодатель согласовал с работником разделение ежегодного отпуска. В июле 2023 года сотрудник отгулял 21 календарный день за 9 полностью отработанных месяцев. Эти дни рассчитали так: 28 календарных дней / 12 месяцев х 9 месяцев работы = 20,99 календарных дней. Результат расчета округлили до 21 дня в пользу работника.
Подсчет отпускного стажа
Количество накопленных дней отпуска зависит от отпускного стажа. Каждому работнику положены 28 дней отдыха. У нового работника право на отпуск возникает только через шесть месяцев — он сначала должен отработать отпускной стаж. Такой стаж начинают отсчитывать с первого рабочего дня у нового работодателя.
Отсчет отпускного стажа ведется не по календарным, а по рабочим годам. Так, если приняли нового сотрудника 10 марта 2023 года:
- первый рабочий год — с 10.03.2023 по 09.03.2024;
- второй рабочий год — с 10.03.2024 по 09.03.2025 и так далее.
Важно! Работодатель не обязан отправлять работника в отпуск, как только истекут эти шесть месяцев. Более того, по согласованию с работником можно предоставить отпуск и до того, как закончатся первые полгода работы — авансом (ст. 122 ТК РФ).
Не все периоды учитываются при расчете отпускного стажа:
- периоды работы;
- периоды, когда сотрудник не работал, но сохранял за собой должность — больничный, командировки, ежегодный отпуск, диспансеризация и др.;
- отпуск за свой счет — не больше 14 календарных дней за год;
- отсутствие на работе по вынужденным причинам, например, при незаконном увольнении;
- отстранение от работы, если не прошел обязательный медосмотр не по своей вине;
- служба по мобилизации.
- отпуск за свой счет — свыше 14 календарных дней за год;
- отпуск по уходу за ребенком;
- прогулы.
Пример
Сотрудница устроилась на работу 15 февраля 2021 года. До января 2023 года она работала без отпуска, а с 16.01.2023 написала заявление на отпуск. В 2022 году у нее был больничный — с 05.12.2022 по 19.12.2022. Рассчитаем количество накопленных отпускных дней с учетом отпускного стажа.
В 2021-2022 годах сотрудница отработала полных 12 месяцев — с 15.02.2021 по 14.02.2022.
В 2022-2023 годах — 11 месяцев (с 15.02.2022 по 15.01.2023), так как больничный включают в расчет стажа.
Всего в расчетном периоде отработано 23 месяца. Число отпускных дней, положенных сотруднице: 28 дней / 12 месяцев х 23 месяца работы = 53,67 дня.
Как рассчитывают дни отпуска в особых случаях
Расчет отпускных дней пропорционально отработанному времени обязателен для работников со срочным трудовым договором — на срок до двух месяцев или сезонников. Иногда в рабочих днях считают и дополнительный отпуск, в частности, «за вредность» — его определяют в зависимости от стажа в особых условиях труда.
Расчет дней отпуска временных и сезонных работников
Сезонным работникам и сотрудникам, которых приняли на срок до двух месяцев, отпуск предоставляют так — 2 рабочих дня за месяц работы (ст. 291, 293, 295 ТК РФ). Отпускные дни рассчитывают по формуле:
Дни отпуска = 2 рабочих дня × количество месяцев работы
А вот при заключении срочного трудового договора в других случаях, к примеру, на время декрета основной сотрудницы, продолжительность ежегодного отпуска будет обычной — 28 календарных дней. Если же последний рабочий год неполный, отпуск посчитают пропорционально отработанным месяцам.
Расчет дней дополнительного отпуска
Каждая организация самостоятельно определяет порядок расчета и утверждает его в локальных нормативах. Если допотпуск установлен в рабочих днях, понадобится перевод в календарные дни.
Для расчета дополнительных дней отдыха можно использовать формулу, которую мы рассмотрели выше, подставив в нее продолжительность допотпуска. Так, если работнику положены льготы за работу на Крайнем Севере, ему предоставляют дополнительный отпуск в 24 календарных дня.
Пример
С работником согласовали разделение ежегодного дополнительного отпуска за работу на Крайнем Севере. В июле 2023 года ему предоставили отпуск на 16 календарных дней за 8 полностью отработанных месяцев. Их рассчитали так: 24 дня / 12 месяцев х 8 месяцев работы.
Перевод рабочих дней отпуска в календарные
Работникам предоставляют отпуск в календарных днях. Но в ТК РФ установлены случаи, когда отпуск предоставляют в рабочих днях — сезонным работникам (из расчета два рабочих дня за месяц работы) и тем, с кем заключили срочный договор на срок до двух месяцев.
Есть и другие нормативы, которые закрепляют отпуск в рабочих днях:
- Дополнительный отпуск работников с вредными условиями труда (Список, утв. Постановлением Госкомтруда СССР, Президиумом ВЦСПС от 25.10.1974 № 298/П-22). Если применяете этот список, включите его в коллективный и трудовой договор (Письмо Минтруда от 30.11.2018 № 15-1/ООГ-2919).
- Дополнительный отпуск за работу во вредных условиях при производстве алмазов, сверхтвердых материалов и инструментов из них (Список, утв. Постановлением Госкомтруда СССР, Президиума ВЦСПС от 04.04.1988 № 180/П-4).
- Ежегодный оплачиваемый отпуск в 18 рабочих дней осужденному на время отбывания исправительных работ (п. 6 ст. 40 УИК РФ).
- Ежегодный оплачиваемый отпуск судьям (п. 2 ст. 19 Закона РФ от 26.06.1992 № 3132-1).
- Ежегодный оплачиваемый отпуск в 36 рабочих дней (с учетом ежегодного допотпуска за работу в опасных условиях труда) для сотрудников организаций, которые занимаются диагностикой и лечением ВИЧ и для работников, которые работают с материалом, содержащими ВИЧ (Порядок, утв. Постановлением Минтруда от 08.08.1996 № 50).
Важно! Работодатель может ввести и другие случаи дополнительных отпусков в рабочих днях в локальном положении об отпусках (ч. 2 ст. 116 ТК РФ).
Если по нормативам допотпуск установлен в рабочих днях, его надо перевести в календарные. Порядок такого перевода закрепите в локальном акте.
Обычно делают так:
- пересчитывают рабочие дни по шестидневной рабочей неделе — независимо от графика работника;
- учитывают только рабочие дни по графику работника.
Подключите тариф «Кадровая отчётность» в Экстерне
Если вы пользователь Экстерна, то возможности тарифа уже входят в вашу поставку
Отпуск «сезонникам» и «срочникам» с договором до двух месяцев
В счет двух рабочих дней отпуска, которые полагаются за каждый месяц работы, засчитайте только рабочие дни по графику работника.
Если же отработан неполный месяц, округлите в пользу работника. В законе такой порядок не прописан, но работодателя не накажут, если он будет действовать в пользу сотрудника. За отработанную половину месяца или меньше можно предоставлять один день отпуска, за отработку больше половины — два дня. Общие календарные отпускные дни посчитайте с первого по последний день отпуска за исключением праздников (ч. 1 ст. 120, ст. 291, 295 ТК РФ).
Пример
Сотрудника приняли для выполнения сезонных работ в период с 01.06.2023 по 30.11.2023. Он работает пять дней в неделю и отдыхает в субботу, воскресенье.
С 01.11.2023 работник взял оплачиваемый отпуск за полгода работы. Ему положено 12 рабочих дней — по 2 дня за каждый отработанный месяц. В ноябре есть один нерабочий праздник — 04.11.2023.
С учетом графика работы и праздника последний день отпуска выпадает на 17.11.2023. Фактически общий период отпуска составит 17 календарных дней.
Отпуск по документам, действовавшим до ТК РФ — до 01.02.2002
Отсчитайте от даты начала отпуска количество рабочих дней этого отпуска по графику шестидневки, где воскресенье выходной (Письмо Минтруда от 01.02.2002 № 625-ВВ).
К примеру, так считают отпускные дни за вредные условия труда по спискам из Постановления № 298/П-22. Правильность таких расчетов для судей подтвердил ВС: поскольку единого механизма расчета нет, работодатели должны руководствоваться нормативами, которые действовали до ТК (Определение ВС от 25.11.2005 № 75-В05-8).
Пример
Работнику с 1 ноября 2023 года предоставили ежегодный дополнительный отпуск за вредность — 12 рабочих дней. От 01.11.2023 отсчитали 12 дней по календарю шестидневной рабочей недели, исключая нерабочий праздник 04.11.2023. Последний день отпуска — 15.11.2023. Получается, что работнику предоставили дополнительный отпуск на 15 календарных дней.
Как рассчитать неиспользованные дни отпуска при увольнении
Дни неиспользованного отпуска считают по специальному алгоритму.
Шаг 1. Считаем отпускной стаж. Отсчет ведется с первого рабочего дня в организации.
Шаг 2. Определяем период, за который нужно заплатить компенсацию. Не полностью отработанные месяцы нужно округлить: работа меньше половины месяца не учитывается, а половину и больше принимают за полный месяц.
Платите компенсацию за неиспользованный отпуск пропорционально отработанному времени, если отпускной стаж равен:
- 5,5 месяцев — по любой причине увольнения;
- от 5,5 до 11 месяцев — если увольнение не связано с особыми обстоятельствами: ликвидация, сокращение штата, призыв на военную службу (п. 28 Правил об очередных и дополнительных отпусках, утв. НКТ СССР 30.04.1930 № 169 в ред. от 20.04.2010).
Платите компенсацию в полном размере за год, если отпускной стаж равен:
- 11 месяцев и больше — по любой причине увольнения;
- 5,5 месяцев и более — если увольнение связано с особыми обстоятельствами.
Важно! Роструд полагает, что правило о полной компенсации распространяется на работников, которые проработали в компании меньше года. А за второй рабочий год компенсация выплачивается пропорционально отработанному времени (Письмо от 04.03.2013 № 164-6-1). А вот Минтруд считает, что полная компенсация положена работникам, которые отработали в организации не менее 11 месяцев как в первом, так и в следующих годах работы (Письмо от 02.11.2018 № 14-2/ООГ-8717). Закрепите выбранный вариант в коллективном договоре.
Шаг 3. Рассчитываем количество отпускных дней, которые накопил работник с начала работы в компании. За один полностью отработанный месяц положено 2,33 дня отпуска: 28 календарных дней отпуска / 12 месяцев в году (Письмо Роструда от 31.10.2008 № 5921-ТЗ).
Пример
Работник устроился в компанию 15 февраля 2023 года, а 15 июля 2023 года решил уволиться. Он полностью отработал 5 месяцев. Ему положено 11,67 дней: 28 дней / 12 месяцев х 5 месяцев работы.
Шаг 4. Вычисляем количество использованных дней отпуска за все время работы. Эти данные можно взять из раздела VIII личной карточки Т-2. Другой вариант — поднять кадровые приказы и выписать дни отпуска для конкретного работника.
Шаг 5. Рассчитываем число неиспользованных отпускных дней. Для этого применяем формулу (Письмо Минтруда от 28.10.2016 № 14-1/В-1074):
Число дней неиспользованного отпуска = Количество дней отпуска с начала работы — Количество дней использованного отпуска
Пример
Сотрудник начал работать 15 июля 2020 года. Он увольняется 20 июля 2023 года по собственному желанию. Периодов, которые не входят в отпускной стаж, у него нет. Прав на дополнительный отпуск тоже не возникало. За время работы сотрудник отгулял:
- в 2021 году — 20 календарных дней;
- в 2022 году — 36 календарных дней;
- в 2023 году — 14 календарных дней.
Бухгалтер сделал расчет дней неиспользованного отпуска для компенсации:
- Вычислил стаж работы сотрудника в компании — 3 года и 6 дней. Излишек в 6 дней исключили из расчета и округлили отпускной стаж до 3 лет (п. 35 Правил об очередных и дополнительных отпусках).
- Рассчитал количество накопленных дней отпуска с начала работы — 84 дня (28 дней х 3 года).
- Определил количество использованных дней отпуска с начала работы — 70 дней (20 дней + 36 дней + 14 дней).
- Рассчитал количество дней, которые нужно компенсировать при увольнении — 14 дней (84 дня — 70 дней).
При увольнении работнику заплатят компенсацию за 14 неиспользованных дней отпуска.
Как накажут за неверный расчет отпускных дней
За неправильный расчет отпускных дней работодателю грозит материальная и административная ответственность (п. 1, п. 2 ст. 5.27 КоАП РФ). А если предоставить работнику отпуск меньше положенного, он может потребовать компенсацию морального вреда (ст. 237 ТК РФ, п. 63 Постановления Пленума ВС от 17.03.2004 № 2).
Если работодатель впервые нарушил правила, его могут привлечь к административной ответственности в виде предупреждения или штрафа (п. 1 ст. 5.27 КоАП РФ):
- для должностных лиц и ИП — от 1 000 до 5 000 рублей;
- для организаций — от 30 000 до 50 000 рублей.
За повторное нарушение придется заплатить больше (п. 2 ст. 5.27 КоАП РФ):
- для должностных лиц — штраф от 10 000 до 20 000 рублей или дисквалификация от 1 до 3 лет;
- для ИП — от 10 000 до 20 000 рублей;
- для организаций — от 50 000 до 70 000 рублей.
Работник вправе заявить о моральной компенсации. Работодатель и работник могут согласовать сумму возмещения. Если же стороны не смогли согласовать компенсацию, ее размер определит суд.
Отчитывайтесь по сотрудникам через Экстерн. В сервисе всегда актуальные формы и встроенные проверки
Отпускные-2023: на что стоит обратить внимание
С 01.01.2023 Инструкция N 47, которой установлены правила расчета среднего заработка, сохраняемого за время трудового отпуска, действует в новой редакции. Рассмотрим нововведения и повторим правила, которые не изменились, но по ним часто возникают вопросы.
1. Что изменилось в расчете отпускных
В первую очередь обозначим, что знакомое всем среднемесячное количество календарных дней 29,7 с 01.01.2023 уменьшилось до 29,6 (п. 6, абз. 4 ч. 1 п. 10, ч. 2 п. 12 Инструкции N 47). Эта величина применяется независимо от того, что в период, принимаемый для расчета отпускных, могут попасть месяцы, приходящиеся на время действия прежней редакции Инструкции N 47 (то есть до 01.01.2023).
Кроме того, откорректирована норма, касающаяся порядка определения месяца включения выплат в расчет отпускных (п. 15 Инструкции N 47).
Установлено, что выплаты, обусловленные системами оплаты труда и начисляемые за предшествующие отчетные периоды, суммы индексации заработной платы, доплаты до размера МЗП, единовременное пособие на оздоровление, выплачиваемое работникам государственных органов, а также государственных учреждений и иных государственных организаций, обеспечивающих деятельность Президента Республики Беларусь или государственных органов, работники которых в соответствии с законодательными актами, закрепляющими их правовой статус, являются государственными гражданскими служащими, включаются в заработную плату того месяца, на который они приходятся согласно лицевому счету.
По разъяснению Минтруда и соцзащиты, корректировка п. 15 Инструкции N 47 не повлекла изменения в порядке исчисления среднего заработка и направлена на обобщение наименования структурных элементов заработной платы.
При этом новая формулировка п. 15 Инструкции N 47 разделяет все выплаты, включаемые в расчет, на 2 группы: начисленные за предыдущие отчетные периоды и начисленные за текущий месяц (по принципу «месяц в месяц»). Исходя из такого деления вырисовывается следующий порядок определения месяца включения выплат в расчет отпускных:
— своевременно начисленные выплаты за фактически отработанное время, выполненную работу в текущем месяце (например, тарифный оклад (тарифная ставка), ежемесячная премия за результаты работы за текущий месяц), включаются в месяце, за который они начислены;
— выплаты за предшествующие отчетные периоды (например, премия по итогам работы за предыдущий месяц, квартальные, полугодовые премии, единовременные выплаты по итогам работы за год) включаются по месяцу начисления (отражения в лицевом счете).
2. Как включить в расчет отпускных месяц, в котором работнику сохранялся средний заработок
В общем случае для определения размера отпускных средний заработок исчисляется исходя из заработной платы, начисленной работнику за 12 календарных месяцев, предшествующих месяцу начала отпуска (п. 5 Инструкции N 47).
При этом в расчет принимается не только заработная плата за выполненную работу или отработанное время, но и средний заработок, сохраняемый в соответствии с законодательством за время трудового отпуска, служебной командировки, выполнения государственных и общественных обязанностей, обучения на курсах повышения квалификации и др. (ч. 2 п. 5 Инструкции N 47, п. 1 и 2 Перечня).
Если в составе месяцев, принимаемых для расчета отпускных, имелись месяцы, в которых в соответствии с законодательством работник освобождался от работы с частичным сохранением или без сохранения заработной платы, эти месяцы исключаются из расчета, кроме месяцев, в которых начисленная заработная плата была не ниже заработной платы, начисленной в полных месяцах (п. 12 Инструкции N 47).
Полным месяцем считается календарный месяц, в котором работник отработал все рабочие дни согласно правилам внутреннего трудового распорядка или утвержденному графику работ (сменности), а также дни его отсутствия в соответствии с законодательством, в случаях сохранения среднего заработка в размере 100% (ч. 2 п. 9 Инструкции N 47).
То есть, если в принимаемом для расчета отпускных месяце помимо дней, за которые работнику сохранялся средний заработок, все остальные рабочие по графику дни работником отработаны полностью, такой месяц считается полным и подлежит включению в расчет. Включается в расчет и сохраненный средний заработок. При этом сравнение заработной платы по правилам п. 12 Инструкции N 47 не производится.
Обратите внимание!
Предыдущие отпускные, начисленные в одном месяце, но приходящиеся на другой месяц (отпускные будущего периода), включаются в расчет текущих отпускных в том месяце, за который они начислены.
В случае когда работник отработал не все рабочие дни месяца, например, из-за болезни, заработную плату за этот месяц (с учетом начисленного среднего заработка, но без пособия по временной нетрудоспособности) надо сравнить с заработной платой полных месяцев и решить вопрос об исключении месяца из расчета.
Пример
Июль и август 2022 г. входят в период, принимаемый для расчета среднего заработка, сохраняемого за время трудового отпуска. В июле 2022 г. работнику начислены заработная плата за 3 рабочих дня, пособие по временной нетрудоспособности за 10 дней и отпускные за дни трудового отпуска, приходящиеся на июль и август 2022 г.
Июль 2022 г. является неполным месяцем. Поэтому необходимо сравнить сумму заработной платы и отпускных, приходящихся на этот месяц, с заработной платой полных месяцев и определить, остается ли этот месяц в расчете.
Отпускные, приходящиеся на август 2022 г., включаются в заработную плату за август 2022 г.
Если окажется, что у работника нет ни одного полного месяца (в каждом из принимаемых в расчет месяцев он болел, брал отпуск за свой счет, был простой не по вине работника и др.), отпускные будут исчисляться в особенном порядке — по правилам п. 10 Инструкции N 47. В таком случае средний заработок, сохраняемый за неотработанное время, в расчете не учитывается (абз. 2 п. 10 Инструкции N 47).
3. Как включить премию по двум основаниям и премию по итогам работы за год
Напомним, что при исчислении отпускных учитываются выплаты за отработанное время, выполненную работу, средний заработок за неотработанное время и не учитываются выплаты социального характера (ч. 2 п. 5 Инструкции N 47, п. 3 Перечня).
На практике часто в распорядительных документах о премировании работников указываются одновременно два основания (например, к юбилею работника и за многолетний успешный труд, к профессиональному празднику и за трудовые заслуги).
Эти основания по отдельности легко встраиваются в структуру Перечня: премия за работу относится к п. 1 Перечня, а премия в связи с юбилеем, профессиональными и праздничными днями и др. — к п. 3 Перечня (как выплаты, не связанные с выполнением работниками своих трудовых обязанностей и имеющие социальный характер).
По устным разъяснениям специалистов Минтруда, при объединении этих оснований определяющее значение имеет социальная составляющая: поводом для выплаты стали юбилейная дата, праздничный день и т.д. Поэтому такая выплата не учитывается при расчете отпускных.
Премия по итогам работы за год относится к выплатам, включаемым в расчет отпускных (абз. 4 подп. 1.1 Перечня). При этом для такой выплаты есть правила включения (ч. 1, 3 п. 16 Инструкции N 47):
— учитывается при исчислении среднего заработка пропорционально месяцам, оставшимся для его исчисления по отношению к периоду, принимаемому для расчета отпускных;
— принимается последняя выплата по такому основанию, произведенная в принимаемом для исчисления периоде.
Обратите внимание!
Премии по итогам работы за полугодие, квартал включаются в расчет отпускных в месяце начисления в полной сумме.
Пример
Работнику организации в мае 2023 г. предоставляется трудовой отпуск. Для расчета отпускных принимается период май 2022 г. — апрель 2023 г. Октябрь 2022 г. исключается из расчета, так как в этом месяце работник был на больничном и сумма заработной платы за этот месяц (без учета пособия по временной нетрудоспособности) оказалась меньше заработной платы в полных месяцах (п. 12 Инструкции N 47).
В январе 2023 г. работнику начислена первая часть премии по итогам работы за год, а в марте 2023 г. — вторая часть этой премии.
Поскольку это части одной премии, к ним не применяется правило о последней выплате одного вида, установленное ч. 3 п. 16 Инструкции N 47, и обе эти части включаются в расчет отпускных: в январе и марте 2023 г. в размере 11/12 каждая.
4. Когда осовременивается заработная плата, принимаемая в расчет отпускных
Сразу обозначим, что применение поправочных коэффициентов является не правом, а обязанностью всех нанимателей вне зависимости от форм собственности организаций.
Поправочные коэффициенты необходимо применить, если в периоде, принятом для исчисления отпускных, или месяце, на который приходится отпуск, увеличился размер (п. 26 Инструкции N 47):
— у государственных гражданских служащих — базового оклада;
— у работников бюджетных организаций — базовой ставки;
— у работников иных нанимателей:
тарифной ставки (тарифного оклада) — при условиях оплаты труда у нанимателя без применения тарифной ставки 1-го разряда;
тарифной ставки 1-го разряда — при условиях оплаты труда с применением тарифной ставки 1-го разряда.
Если заработная плата работника увеличилась по иным причинам (например, тарифная ставка (тарифный оклад) работника выросла за счет повышения за контракт, увеличился размер какой-то надбавки или ежемесячной премии), поправочные коэффициенты не применяются.
Поправочные коэффициенты рассчитываются путем деления базового оклада, базовой ставки, тарифной ставки (тарифного оклада) или тарифной ставки 1-го разряда, установленных в месяце ухода в отпуск, на базовый оклад, базовую ставку, тарифные ставки (тарифные оклады) или тарифные ставки 1-го разряда, действовавшие в месяцах, принимаемых для исчисления отпускных (п. 27 Инструкции N 47).
Обратите внимание!
Существуют особые правила расчета поправочных коэффициентов при изменении системы оплаты труда, снижении базового оклада, базовой ставки, тарифной ставки (тарифного оклада), тарифной ставки 1-го разряда, при изменении профессии рабочего (должности служащего) (п. 28 Инструкции N 47).
Пример
Кладовщику предоставляется трудовой отпуск в мае 2023 г. На эту должность он переведен 01.02.2023, а до этого трудился в этой организации администратором. Для расчета отпускных принимается май 2022 г. — апрель 2023 г. Для расчета поправочных коэффициентов в мае 2022 г. — январе 2023 г. принимается тарифный оклад администратора, действующий в мае 2023 г. (тарифная ставка 1-го разряда в организации не применяется), а в феврале — апреле 2023 г.- тарифный оклад, установленный в мае 2023 г. по должности кладовщика (ч. 2 п. 28 Инструкции N 47).
Не стоит забывать, что если повышение базового оклада, базовой ставки, тарифной ставки (тарифного оклада) или тарифной ставки 1-го разряда произошло уже во время отпуска, то та часть отпускных, которая приходится на время после такого повышения, корректируется на поправочный коэффициент (ч. 1 п. 31 Инструкции N 47).
5. Как учитывается неполное рабочее время при расчете отпускных
Если в периоде, принимаемом для расчета отпускных, работнику было установлено неполное рабочее время (неполный рабочий день и (или) неполная рабочая неделя), для исчисления среднего заработка принимается фактически начисленная заработная плата (п. 13 Инструкции N 47).
При этом месяцы работы в режиме неполного рабочего времени не рассматриваются как неполные в соответствии с п. 9, 12 Инструкции N 47 (при условии, что отработано все запланированное графиком рабочее время), поскольку при установлении такого режима у работника меняется график работы, а оплата производится пропорционально отработанному времени или выполненной работе (ст. 118, 290 ТК).
Пример
В мае 2023 г. работнику предоставляется трудовой отпуск. По 31.12.2022 он трудился в режиме неполного рабочего время (4-часовой рабочий день), а с 01.01.2023 переведен на полное рабочее время. Тарифный оклад работника на полную ставку равен 900 руб., а пропорционально его занятости на 0,5 ставки — 450 руб. (тарифная ставка 1-го разряда в организации не применяется).
В рассматриваемой ситуации в расчет отпускных принимается заработная плата, начисленная работнику в период, когда ему был установлен неполный рабочий день (май — декабрь 2022 г.) и когда был установлен полный рабочий день (январь — апрель 2023 г.).
Обратим внимание, что при переводе работника с 0,5 ставки на полную ставку размер тарифного оклада не увеличивается. Такое увеличение начисленного тарифного оклада обусловлено ростом количества отработанных часов (ст. 290 ТК). Поэтому применять поправочные коэффициенты не надо.
Читайте этот материал в ilex >>*
* по ссылке Вы попадете в платный контент сервиса ilex