Выдача наличных подотчет.
Подотчетными лицами считаются работники организации, наемные работники индивидуального предпринимателя, имеющие право получать в кассе наличные деньги под отчет на административно-хозяйственные нужды или командировочные расходы с последующим оформлением отчета об израсходованных суммах наличных денежных средств.
Первичными документами, связанными с ведением учета с подотчетными лицами являются:
— с одной стороны это документы на выдачу денежных средств подотчетному лицу – расходный кассовый ордер (в случае выдачи наличных денежных средств из кассы предприятия) или банковский документ (в случае перечисления денежных средств на пластиковую карточку открытую подотчетному лицу в учреждении банка);
— с другой стороны это «Авансовый отчет» — документ подтверждающий получение предприятием (через подотчетное лицо) товарно-материальных ценностей или услуг, включая такой специфический вид услуг как командировочные расходы подотчетного лица.
Имеется два вида отношений предприятия с подотчетными лицами. Это отношения по поводу расходов административно-хозяйственного назначения и командировочных расходов. С помощью документа «Авансовый отчет» осуществляется учет с подотчетными лицами по всем назначениям. Сначала рассмотрим документы, на основании которых обычно начинаются отношения предприятия с подотчетными лицами.
Это документы учета выдачи подотчетным лицам наличных денежных средств или документы выдачи аванса подотчетному лицу. Документ учета «Выдача наличных» из кассы предприятия представлен на рис. 1 и входит в состав журнала «Кассовые документы».
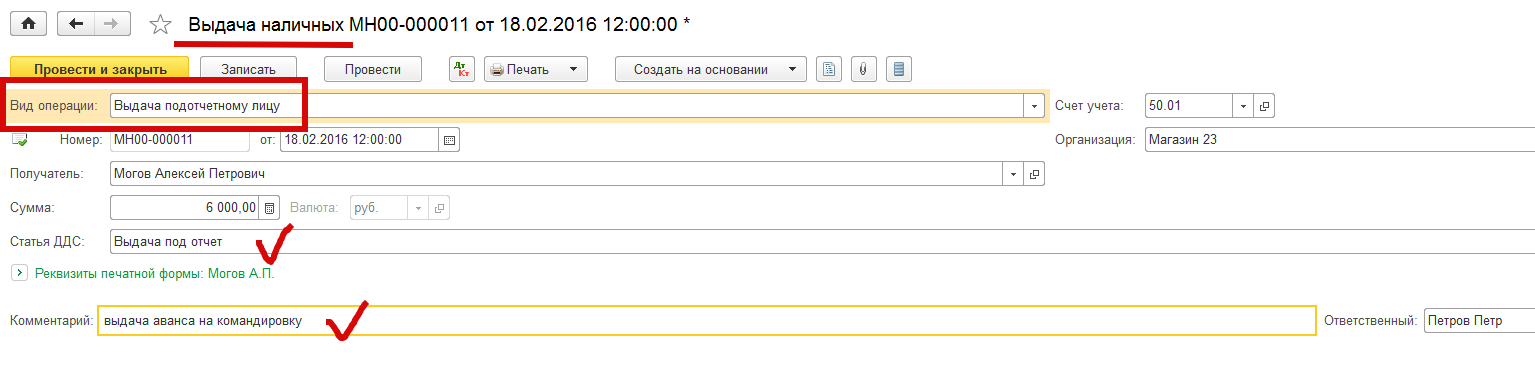
Рис. 1
Это документ с Видом операции – «Выдача подотчетному лицу».
Документ учета «Списание с расчетного счета» (при перечислении денег на пластиковую карточку работнику) представлен на рис. 2 и входит в состав журнала «Банковские выписки».
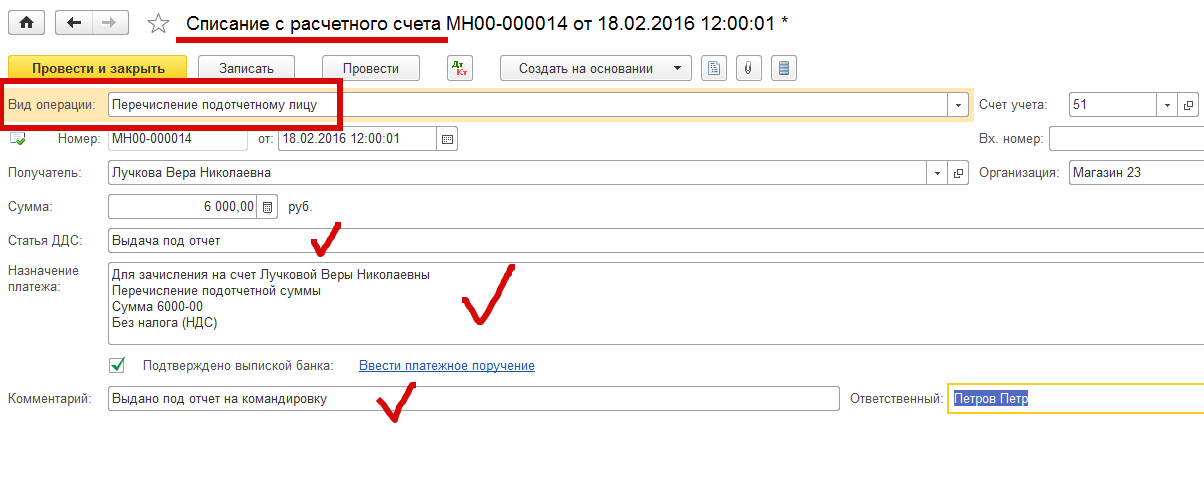
Рис. 2
Это документ с Видом операции – «Перечисление подотчетному лицу».
Выдача денежных средств подотчетному лицу оформляется следующими бухгалтерскими проводками: при выдаче наличных денег из кассы – Дт71.01 – Кт50.01, при перечислении на пластиковую карточку – Дт71.01 – Кр51 (рис. 3).
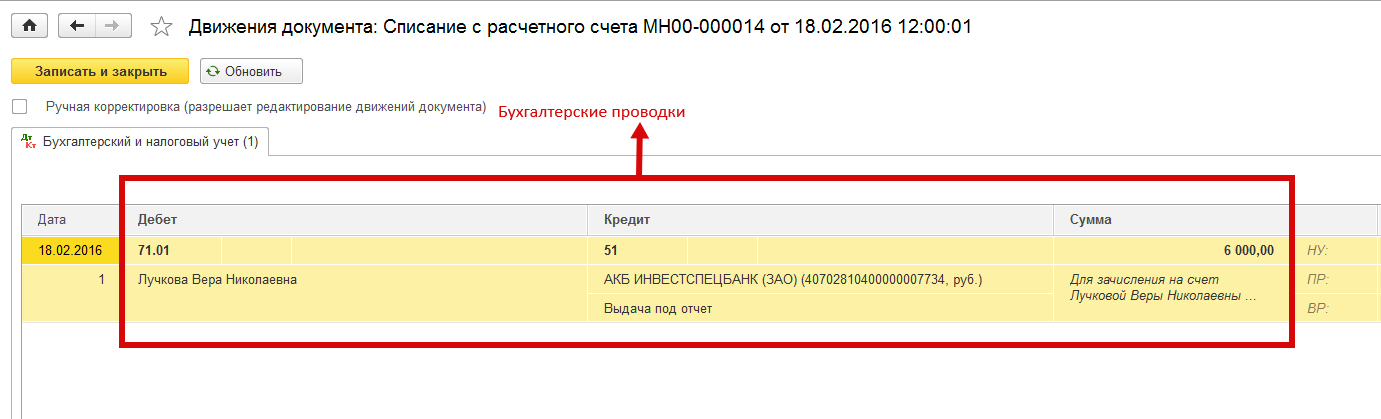
Рис. 3
Подотчетное лицо обязано в срок, не превышающий трех рабочих дней после дня получения наличных денег на административно-хозяйственные расходы отчитаться за израсходованые деньги – предъявить авансовый отчет с прилагаемыми к нему документами подтверждающими понесенные расходы. Это могут быть: контрольно-кассовый чек, квитанция к приходному кассовому ордеру, товарный чек, накладная, счет-фактура. Если сотрудник израсходовал больше, чем получал, то сумма перерасхода выдается из кассы и оформляется также как и выдача аванса на хозяйственные нужды.
Возможны случаи когда сотрудник предприятия не полностью израсходовал выданные ему в подотчет наличные денежные средства. Тогда он обязан вернуть оставшиеся деньги в кассу предприятия. Приход наличных оформляется документом «Поступление наличных» с видом операции «Возврат от подотчетного лица». (Рис.4).
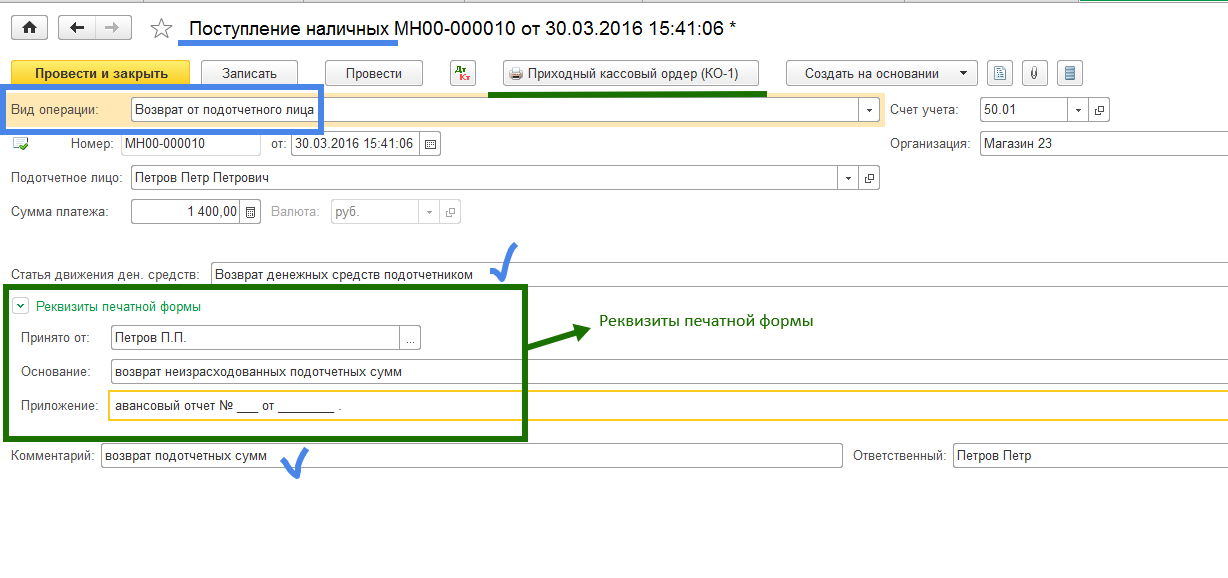
Рис. 4
Проверим созданную документом бухгалтерскую проводку нажав . Получим: Дт50.01 – Кт71.01 (субконто1 по счету 71.01 = «Петров Петр Петрович») (Рис. 5)
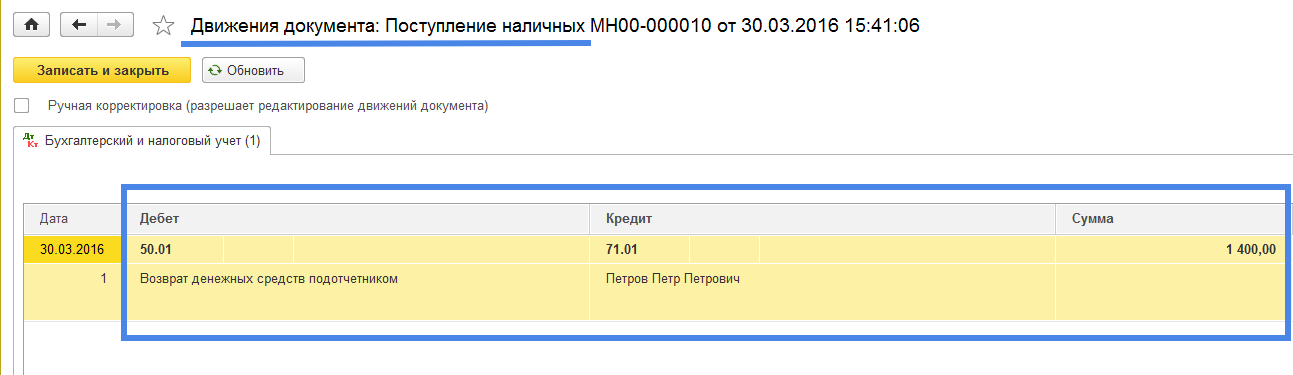
Рис. 5
В заключение этой операции распечатаем «Приходный кассовый ордер»: нажимаем на кнопку , предварительно заполнив реквизиты печатной формы («Основание», «Приложение», а реквизит «Принято от» заполняется автоматически), которая раскрывается при нажатии команды . Рис. 6
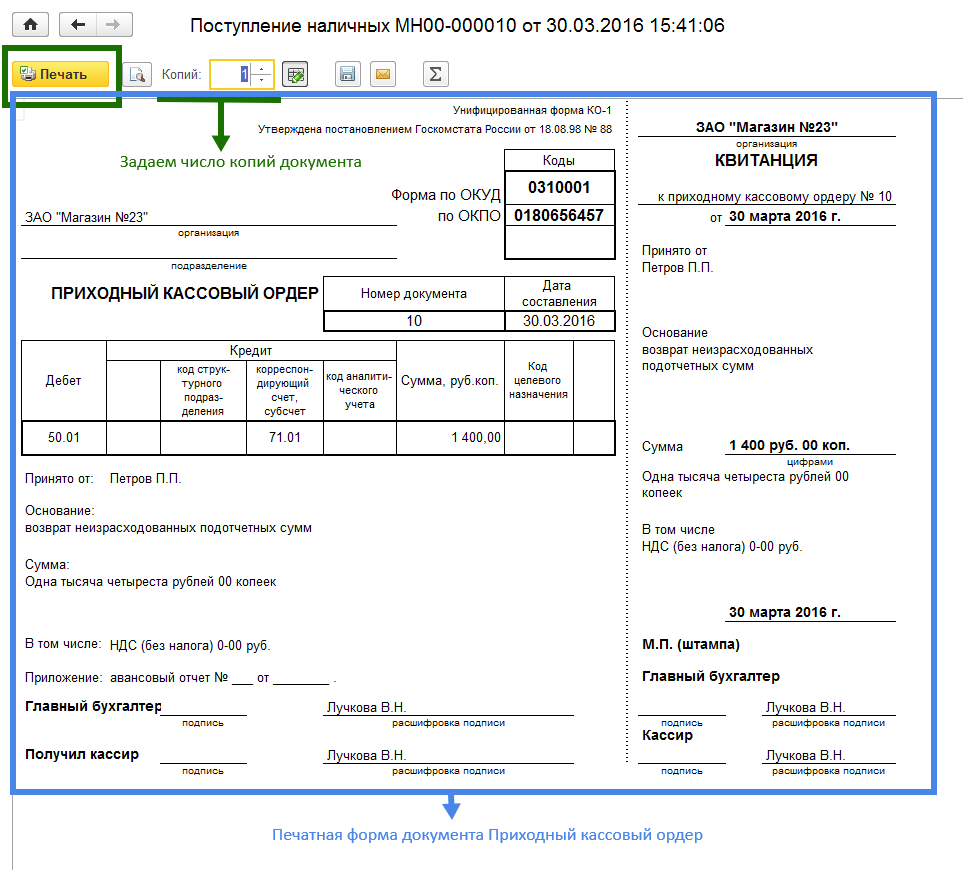
Рис. 6
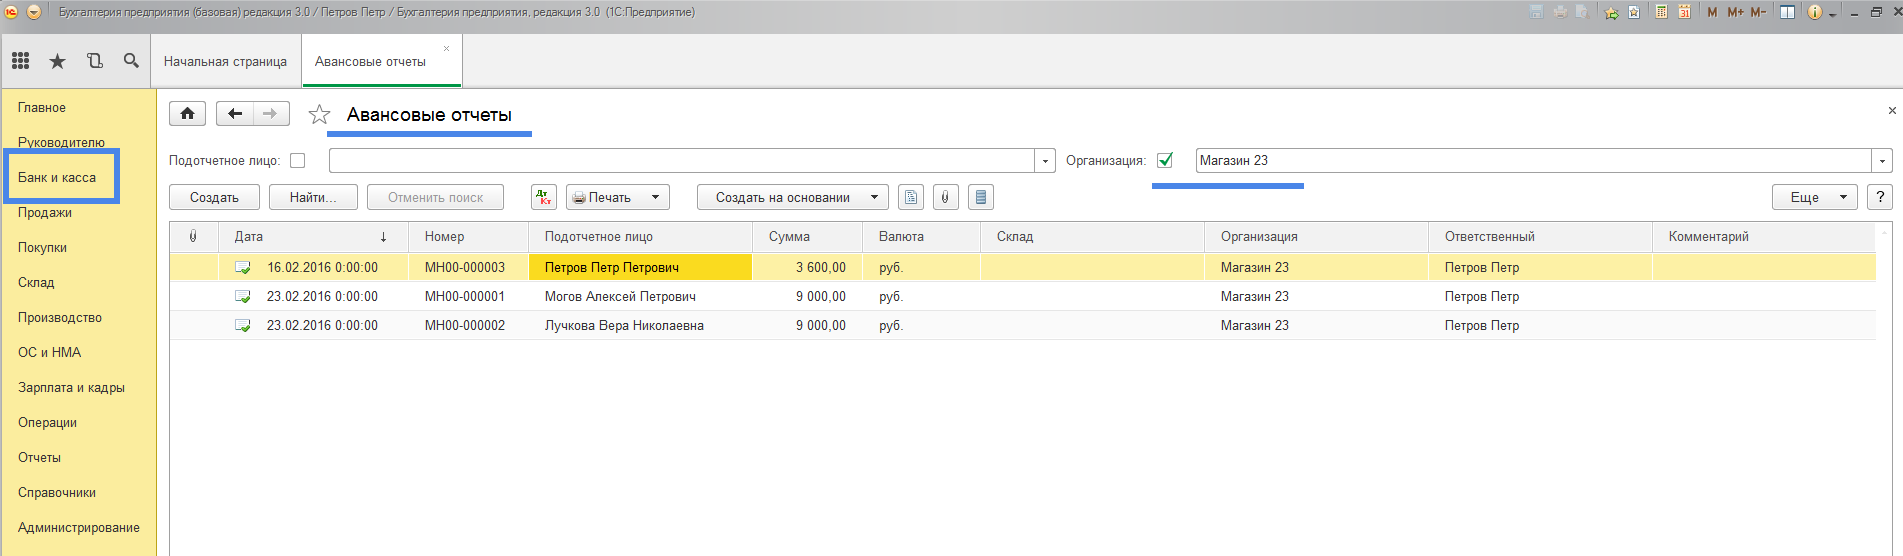
Документом, подтверждающим расходование подотчетным лицом денежных средств в интересах и по заданию предприятия, является «Авансовый отчет». Учет Авансовых отчетов ведется в реестре (журнале) документов «Авансовые отчеты»: Раздел «Банк и касса» — «Касса» — «Авансовые отчеты». (Рис. 7)
Рис. 7 Журнал документов «Авансовые отчеты». Общий вид.
Бесплатная консультация! Свяжитесь с нами!
Выдача денежных средств под отчет путем перечисления на банковскую карту сотрудника
Перечисление под отчет денег на карточку работника намного удобнее по сравнению с наличными расчетами: не нужно оформлять кассовые документы, ездить в банк для снятия наличных денежных средств. Однако, как показывает практика, эти удобства перечеркиваются списанием поступивших денег в уплату долгов работника (например, кредитов), блокировкой карточки работника.
Подотчетные деньги компания может перечислить на зарплатную либо личную банковскую карту работника.


В перечень подотчетных расходов входят представительские, командировочные расходы, расходы на административно-хозяйственные нужды (приобретение канцелярии, хозяйственного инвентаря, обслуживание офисной техники и аналогичные расходы). Основанием для выплаты подотчетной суммы является приказ (распоряжение, решение), подписанное руководителем компании. Необходимости оформлять работнику заявление на выдачу денежных средств под отчет нет.
При этом выдача (перечисление на банковскую карту) подотчетных сумм может осуществляться и при наличии задолженности у подотчетного лица.
Законодательством не установлен конкретный срок, в течение которого работник должен отчитаться о потраченных подотчетных суммах. Согласно п.6.3 Указания ЦБ РФ от 11.03.2014 г. №3210-У, работник обязан предоставить в бухгалтерию отчет по полученным суммам не позднее трех рабочих дней после истечения срока, на который эти суммы были выданы. Если такого приказа в компании нет, можно считать, что срок выдачи подотчетных сумм не установлен, и значит, расчеты по подотчетным суммам должны быть осуществлены в пределах одного рабочего дня (Письмо ФНС РФ от 24.01.2005 г. №04-1-02/704).
Денежные средства, выдаваемые под отчет своим сотрудникам, могут перечисляться на банковские карты сотрудников для осуществления операций, связанных:
- с оплатой расходов организаций по поставкам товаров, выполнению работ, оказанию услуг;
- с командировочными расходами;
- с компенсацией сотрудникам документально подтвержденных расходов (Письма Минфина РФ от 21.07.2017 г. №09-01-07/46781).
Как правило, подотчетные деньги перечислить на банковскую карту, на которую компания перечисляет заработную плату работника.
Для перечисления подотчетных денег на банковскую карту работника, в компании издается приказ, образец которого приведен ниже:
ПРИКАЗ №2/1
о перечислении подотчетных сумм на банковскую карту работника
9 января 2019 г. г.Москва
В целях приобретения хозяйственных товаров
1. Перечислить на банковскую карту работника Цветочкина Т.Е. 50 000 (пятьдесят тысяч) рублей для приобретения хозяйственных товаров по следующим реквизитам:
номер карты 845044442000008882, счет номер 40817425550000567044 в Банк ПАО ОТП, БИК банка 044573474.
2. Ответственным за исполнение приказа назначить начальника финансового отдела П.Г. Ромашкину.
Генеральный директор Д.И. Лютиков

Как отмечают финансисты, «…учитывая положения ст.8 Федерального закона от 06.12.2011 г. №402-ФЗ «О бухгалтерском учете», при перечислении денежных средств на личные банковские карты сотрудников для оплаты хозяйственных нужд (товаров, материалов) в нормативном акте, определяющем учетную политику организации, следует предусмотреть положения, определяющие порядок расчетов с подотчетными лицами (Письмо Минфина РФ от 25.08.2014 г. №03-11-11/42288)».
В Учетной политике можно сделать ссылку на утвержденное компанией Положение о расчетах с подотчетными лицами.
Фрагмент Положения представлен ниже:
«01» января 2019 г.
О порядке выдачи денежных средств под отчет, представлении, проверки и утверждения авансовых отчетов АО «Лютик»
Приложение №1 к приказу №48 от 01.01.2019 г.
ПОЛОЖЕНИЕ о расчетах с подотчетными лицами
Настоящее Положение разработано в соответствии:
— с Указом ЦБ РФ «О порядке ведения кассовых операций» от 11.03.2014 г. №3210-У;
— Федеральным законом «О бухгалтерском учете» от 06.12.2011 г. №402-ФЗ;
— Приказом Минфина России «Об утверждении Плана бухгалтерских счетов» от 31.10.2000 г. №94н;
— Трудовым кодексом РФ.
Целью Положения является обеспечение правильности учета и контроль при расчетах с подотчетными лицами АО «Лютик».
Порядок выдачи денежных средств под отчет
Денежные средства под отчет перечисляются либо на хозяйственно-операционные расходы, либо на расходы, связанные со служебными командировками.
Список сотрудников, которые имеют право получать денежные средства под отчет, устанавливаются Приказом компании.
Денежные средства перечисляются под отчет независимо от наличия задолженности подотчетного лица по предыдущим подотчетным суммам.
Физические лица, подписавшие с АО «Лютик» договор гражданско-правого характера на выполнение работ или оказание услуг в период действия этого договора, также имеют право получать денежные средства под отчет из кассы АО «Лютик».
Основание для выдачи денежных средств под отчет
Денежные средства под отчет перечисляются на основании приказа АО «Лютик», подписанного руководителем. Ответственным за подготовку приказа является административно-хозяйственный отдел.
Приказ должен содержать следующие сведения:
-фамилия имя отчество (ФИО) подотчетного лица;
-срок, на который перечисляется аванс;
-подпись руководителя или уполномоченного лица по доверенности.
Способы выдачи подотчетных сумм
Подотчет выдается работнику безналичным перечислением с расчетного счета АО «Лютик» на зарплатную карту сотрудника (Письмо Минфина РФ от 21.07.2017 г. №09-01-07/46781).
Проблемы с блокировкой банковской карты
В последнее время встречаются судебные разбирательства, связанные с блокировкой банковской карты, на которую перечисляются подотчетные деньги.

Блокировка карты является процедурой технического ограничения на совершение операций с её использованием, предусматривающая отказ банка в предоставлении авторизации (получения от банка разрешения, необходимого для использования операции с картой, и обязывающая банк исполнить распоряжение ее держателя), то есть ограничение дистанционной возможности управления счетом.
Это связано с тем, что банк обязан документально фиксировать информацию, полученную в результате реализации правил внутреннего контроля в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, в случаях выявления необычных операций.
По этой причине банк вправе запросить, а клиенты обязаны предоставить в банк необходимую информацию (п.14 ст.7 Закона от 07.08.2011 г. №115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», п.4.1 Положения о требованиях к правилам внутреннего контроля кредитной организации в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, утв. Банком РФ от 02.03.2012 г. №375-П).
Важно!
При этом действующее законодательство в сфере противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма не ограничивает кредитные организации в части объема запрашиваемых у клиентов документов.
В свою очередь, клиенты обязаны предоставлять организациям, осуществляющим операции с денежными средствами или иным имуществом, информацию, необходимую для исполнения указанными организациями требований данного федерального закона, включая информацию о своих выгодоприобретателях и бенефициарных владельцах (п.14 ст.7 Закона №115-ФЗ).
Например, в одном из рассмотренных судебных дел, в период с ноября 2016 г. по январь 2017 г. на счет банковской карты физического лица производились регулярные зачисления крупных денежных сумм. Перечисления осуществлялись ровными суммами, с назначением платежа «В под отчет на хозяйственные нужды». Общая сумма денежных средств, перечисленных на счет, составила: 2 платежа по 250 тысяч рублей, 17 платежей по 100 тысяч рублей.
Банком запрошены пояснения по операциям зачисления денежных средств, а также документы, подтверждающие экономический смысл проведенных операций.
В ответ на запрос Банка клиентом предоставлены следующие документы: приказ о приеме на работу на должность главного бухгалтера, трудовой договор, квитанции к приходным кассовым ордерам с назначением «возврат от подотчетного лица». Иные документы, подтверждающие оприходование денежных средств в кассу организации, не были представлены. Пояснения о причинах многократного возврата в кассу предприятия полученных в под отчет денежных средств клиентом представлены не были.
Из анализа представленных документов Банком был сделан вывод, что операции клиента не имели явного экономического смысла. Представленная информация и документы не позволили исключить подозрения в сомнительном характере проведенных клиентом операций. С учетом всей имеющейся в распоряжении Банка информации было принято решение о признании операций клиента подозрительными.
Впоследствии, в судебном заседании работница подтвердила, что данные денежные средства в наличной форме ею использовались для расплаты с контрагентами по хозяйственным договорам. Если контрагент не мог принять оплату, деньги она сдавала в кассу, но делала это только для банка, продержав их некоторое время у себя.
Судом действия ПАО «Сбербанк» признаны законными (Решение Буденновского городского суда (Ставропольский край) от 07.06.2018 г. №2-563/2018).
Но если представить своевременно в банк все документы и пояснить суть операций, то оснований для блокировки карты не будет. Как отмечено в Определении Московского городского суда от 07.09.2016 г. №4г-10455/2016 «…физическое лицо не занимается предпринимательской деятельностью и перечисление денежных средств на его личную карту не может считаться предпринимательской деятельностью, равно как и доводы об отсутствии запрета на перечисление организацией подотчетных сумм на личные карты сотрудников, поскольку они основаны на неверном толковании норм материального права и не подтверждены доказательствами».
Что нужно написать в платежном поручении на перечисление подотчетных денег?
Для того чтобы исключить возможные проблемы с банком, при перечислении подотчетных сумм на карточку работника в платежном поручении необходимо в поле 24 «Назначение платежа» указать «Перечисление средств под отчет на оплату хозяйственных расходов».
Такая формулировка позволить исключить налоговые риски, ведь при налоговых проверках, денежные средства, перечисленные как подотчетные, на банковские карты сотрудников, налоговые органы могут квалифицировать как заработную плату. Соответственно на эти суммы, по мнению налоговых органов, могут быть начислены НДФЛ и страховые взносы.
Выдача денег под отчет
Рассказываем, как этот способ используют для вывода денег из ООО, а также разбираем судебную практику.
10K открытий
Суть метода
Сотрудник, например, директор, берет через кассу организации определенную сумму на определенный срок, чтобы купить товары или услуги для организации. При этом сотрудник обязан отчитаться о расходе средств — предоставить первичный документ (чек, накладная) или вернуть средства компании.
Как оформить
Необходимо оформить письменное заявление в котором указываем:
- Цель выдачи средств.
- Сумму, которая может быть любой.
- Срок возврата средств, который может быть произвольным.
Как используют на практике
Быстрый вывод средств на личные нужды
Достаточно оформить заявление на выдачу денежных средств и наличные уже в кармане — это единственный плюс данного метода. Однако за эти суммы придется в любом случае отчитаться — предоставить авансовые отчеты и чеки или вернуть средства в кассу компании.
Если сотрудник не приложит чеки и накладные к авансовому отчету, то у предпринимателя возникнут следующие расходы:
- НДФЛ в размере 13% от суммы. Так как налоговая расценит выданные деньги под отчет доходами сотрудника. Плюс с этой суммы придется заплатить штраф и пени, которые могли набежать с даты выдачи средств под отчет.
- Выданную сумму нельзя будет учесть в расходах организации и уменьшить налог на прибыль. Поэтому, если организация не работает в убыток, то с выданной суммы подотчетных средств возникнет налог на прибыль. Для упрощенной системы налогообложения это 15%, а для общей системы — 20%.
В цифрах (база для расчета НДФЛ и налога на прибыль — 100 рублей):
- 100 × 15% = 15 рублей налог УСН
- 100 × 20% = 20 рублей налог ОСН
- 100 × 13% = 13 рублей НДФЛ
- Плюс штраф и пени, если подотчетные средства уменьшали налог на прибыль и НДФЛ не был уплачен.
Итоговая налоговая нагрузка при использовании подотчетных средств:
- Налоговая нагрузка для УСН (расходы) — от 28%
- Налоговая нагрузка для ОСН — от 33%
Для сравнения, приводим стоимость вывода 100 рублей через дивиденды.
Для ООО на упрощенной системе налогообложения (15%):
- 100 × 85% = 85 рублей, где 15 рублей налог УСН.
- 85 × 87% = 73,95 рублей на руки, после вычета НДФЛ.
Для ООО на общей системе налогообложения (20%):
- 100 × 80% = 80 рублей, где 20 рублей налог на прибыль.
- 80 × 87% = 69,6 рублей на руки, после вычета НДФЛ.
Итоговая налоговая нагрузка при выводе через дивиденды:
- Налоговая нагрузка для УСН (расходы) — 26%
- Налоговая нагрузка для ОСН — 30%
Также возможен вариант получения средств под отчет при наличии непогашенной задолженности по предыдущим эпизодам.
Например, в этом деле суд утверждает, что можно выдавать средства под отчет сотруднику, который ранее не отчитался за предыдущий «под отчет», ссылаясь на часть 1 статьи 15.1 КоАП РФ — «За нарушение порядка выдачи денежных средств под отчет административная ответственность не предусмотрена».
Но также имеется вероятность того, что налоговая доначислит страховые взносы в размере 30% от подотчетной суммы. Для этого должен быть нарушен порядок выдачи денег под отчет (нет заявления на выдачу средств, кассовых ордеров и авансовых отчетов) и прослеживаться контекст ухода от страховых взносов (регулярные снятия равных сумм без подтверждающих документов).
Представительские расходы
Например, таким способом можно покупать топливо для личного автомобиля, оплачивать счета в ресторанах и относить эти расходы в представительские (встречи с клиентами), но не более чем 4% от общего ФОТ за год (статья 264 пункт 3).
Теоретический способ вывода денег
В России срок исковой давности составляет 3 года (статья 246 ГК РФ). Если по прошествии 3 лет сотрудник не отчитался за выданные средства под отчет, то организация не сможет подать на него в суд и взыскать сумму. В этом случае суд определяет выданную сумму (дело), как доход сотрудника.
Однако, срок исковой давности можно обновить, если использовать 203 статью ГК РФ и подписать с сотрудником соглашение о погашении задолженности. Таким образом можно растягивать срок и не возвращать подотчетные средства.
Вообщем, это теория. По крайней мере, мы не нашли судебной практики, где использовали 203 статью ГК РФ и соглашение с сотрудником о погашении задолженности.
Что делать, если чеки были утеряны?
С каждой компанией может случиться ситуация — сотруднику были выданы средства под отчет, сотрудник приобрел необходимые товары и услуги на эти средства, а чеки и накладные потерял.
В этом случае нужно оформить авансовый отчет и прикрепить к нему объяснительные и косвенные документы, которые могут свидетельствовать о реальности расходов подотчетных средств. Если косвенные доказательства будут сильными, то суд может встать на сторону предпринимателя и отменить доначисление налога на прибыль и НДФЛ.
Судебная практика
В течение 2010 года директору ООО выдавались денежные средства под отчет на общую сумму в 452 331 рублей. В 2011 году налоговая провела выездную проверку, расценила выданные средства под отчет, как зарплату и решила доначислить страховые взносы, штраф и пени с этой суммы. Суд встал на сторону ООО.
- ООО выдало директору средства под отчет на неопределенный срок в 2010 году. В сентябре 2010 года директор уволился и за подотчетные суммы не отчитался. Налоговая переквалифицировала эти суммы в зарплату директора.
- Главный аргумент суда в этом деле — так как денежные средства были получены директором не по трудовому и ГПХ договору, то согласно 212-ФЗ статьи 7 пункту 1 эти средства нельзя отнести к базе для расчета страховых взносов. Поэтому суд развернул налоговую.
- Отсутствие подтверждающих документов о расходовании средств или возврате их в кассу предприятия не является доказательством того, что спорные суммы можно отнести к доходам сотрудника. Так как подотчетные суммы были выданы на неопределенный срок, а срок исковой давности еще не истек, суд не расценил эти суммы доходом директора.
По состоянию на декабрь 2011 у директора ООО под отчетом была сумма в 11 937 251 рублей. Директор отчитался о расходе 5 236 476 рублей без документального подтверждения (отсутствуют чеки, накладные), авансовый отчет директора был утвержден ООО и принят к учету. В 2013 году налоговая провела проверку и доначислила 770 446 рублей НДФЛ и пени. Суд встал на сторону ООО.
- ООО оказывало услуги грузоперевозок и работала на ЕНВД. На налоговую нагрузку влияет только количество транспортных средств, а не величина расходов.
- Кассовые чеки были утеряны сотрудником, но представлены объяснительные и расчеты расхода топлива, которые были прикреплены к авансовым отчетам.
- Расчет расходов на дизельное топливо был произведен на основании путевых листов, данных GPS, нормы пробега на 100 км и рыночной цены топлива. Все данные и маршруты были предоставлены налоговой при проверке.
- Директор представил авансовые отчеты к которым приложил расчеты расхода топлива на основании пробега автомобилей, нормы расхода на 100 км, расчетный расход топлива и цены топлива. Также суду были представлены все путевые листы, данные с GPS и подробные карты маршрутов.
- Так как рассчитаны все расходы на основании реальных данных и имеются поясняющие документы, то суд пришел к выводу, что в контексте этого дела, директор в действительности тратил средства на покупку топлива для нужд ООО. Налоговая, в свою очередь, не предоставила опровергающих данных и не доказала переход средств в пользование директора.
В этом деле были сильные косвенные доказательства: путевые листы, объяснительные, авансовые отчеты, точный расчет расхода топлива, данные с GPS.
Гендиректор в 2013–2014 году систематически снимал деньги с кассы под отчет и накопил сумму в 5 451 900 рублей. В 2014 году налоговая сделала проверку в ходе которой ООО не представил авансовые отчеты, чеки, накладные и поясняющие документы на подотчетную сумму. В итоге налоговая доначислила 885 849 рублей НДФЛ, штрафа и пени. Суд встал на сторону налоговой.
- ООО не представил авансовые отчеты, чеки, накладные, поясняющие документы, которые дали бы представление о расходах. Не было никаких косвенных доказательств целевого расхода средств.
В этом деле не была построена защита ООО. Если бы имелись хоть какие-нибудь документы (авансовые отчеты), то еще можно было бы побороться. В этом кейсе явно прослеживается контекст вывода средств на личные нужды директора.
Работники ООО в течение 2009–2011 годов получили подотчетные средства на общую сумму в 588 058 руб. Налоговая в 2012 году провела налоговую проверку. По запросу налоговой авансовые отчеты не были представлены, поэтому налоговая доначислила 205 820 рублей НДФЛ (налоговая посчитала подотчетные средства материальной выгодой), штраф и пени. Суд встал на сторону ООО.
- «Подотчетные денежные средства не относятся к доходам для целей обложения НДФЛ, поскольку если подотчетные суммы не израсходованы работником либо израсходованы не полностью, они образуют задолженность физического лица перед организацией и подлежат возврату. И только по истечении срока исковой давности невозвращенные суммы будут являться доходом физического лица и облагаются НДФЛ». Если подотчетные средства будут выданы на неопределенный срок и по ним не будет отчета, то после 3 лет налоговая может доначислить на эту сумму НДФЛ, штраф и пени. В этом деле 3 года еще не прошли.
- После того, как налоговая провела выездную проверку, сотрудники компании, чудесным образом, вернули подотчетные средства. С этим все ясно 🙂
Налоговая приняла странное решение — переквалифицировать подотчетные средства в материальную выгоду сотрудников и доначислить НДФЛ по ставке 35%.
В статье 212 НК РФ указывается, что материальная выгода наступает только при использовании заемных (кредитных) средств и экономии на процентах, приобретении товаров и услуг по гражданско–правовым договорам у взаимозависимых физических лиц и организаций, а также приобретении ценных бумаг (не будем это расписывать).
Для того, чтобы средства стали заемными или кредитными необходимо, чтобы был заключен договор займа. В случае подотчетных средств никакой договор займа не заключается, тем более процентный.
Для того, чтобы переквалифицировать подотчетные средства в оплату работ и услуг с выгодой для сотрудника необходимо признать выдачу подотчетных средств фиктивным.
В этом случае должен нарушаться порядок выдачи подотчетных средств (отсутствует заявление на выдачу средств, РКО и авансовый отчет), прослеживаться контекст вывода денег (регулярные снятия без подтверждающих документов), а условия выполнения работ или покупки товаров должны быть не на рыночных условиях (пункт 3 статья 212 НК РФ).
Однако, договор, который заключен между сотрудником и ООО по умолчанию — это трудовой договор или договор ГПХ. В этом случае логично доначислить страховые взносы (30%) и НДФЛ (13%) с этой суммы.
Сотруднику ООО в течение 2013–2014 годов выдавались средства под отчет. Налоговая провела выездную проверку в 2016 году и доначислила страховые взносы, штраф и пени на общую сумму в 733 754 рублей. Суд встал на сторону налоговой.
- Не было представлено никаких документов, которые подтвердили бы выдачу и расход средств: не было заявления на выдачу денег под отчет, не было расходных кассовых ордеров, не было авансовых отчетов и любых косвенных документов, которые могли бы подтвердить целевой расход средств.
- Денежные средства в кассу организации не были возвращены.
У ООО не было заявлений на выдачу средств под отчет, расходных кассовых ордеров и авансовых отчетов. Из контекста дела выходит, что сотруднику регулярно выдавали деньги из кассы без каких-либо документов, а это можно расценить, как выплату заработной платы.
- Если вы выводите деньги под отчет — вам в любом случае придется за них отчитаться.
- Подотчетные средства можно использовать в личных целях для покупки ТМЦ: топливо, рестораны — представительские расходы, техника — расходы для осуществления деятельности компании. Главное иметь чеки и логичные траты, которые можно будет объяснить нуждами компании.
- Бережно храните и собирайте первичку с подотчетных средств (чеки, накладные). Если вы их потеряли, то с сильными косвенными доказательствами можно будет доказать свою правоту в суде и избежать доначисления НДФЛ и налога на прибыль.
- Налоговая фундаментально не сможет доначислить страховые взносы на подотчетные суммы, если вы предоставите заявления на выдачу средств под отчет, расходные кассовые ордера и авансовые отчеты. Однако, если контекст ситуации будет похож на уход от выплаты страховых взносов — регулярная выдача денег под отчет, регулярное отсутствие подтверждающих документов (чеков и накладных), выдача примерно равных сумм подотчетных средств, то налоговая признает выдачу денег под отчет фиктивной и доначислит страховые взносы, а суд с большой вероятностью встанет на сторону налоговой.
- Если расход подотчетных средств не подтвержден чеками и накладными, все правила оформления подотчетных средств выполнены, нет намеков на уход от страховых взносов и нет сильных косвенных подтверждающих документов, то налоговая доначислит НДФЛ по ставке 13%, штраф и пени. Также подотчетные суммы нельзя будет учесть в расходах для снижения налога на прибыль.
Надеемся, что материал был полезным и теперь вы будете бережней относиться к тратам с помощью подотчетных средств — не терять чеки и накладные, так как потом вашему бухгалтеру придется несладко 🙂
19 комментариев
Написать комментарий.
Если уметь «находить» чеки ККМ в которых выделен НДС и фигурирует товар, который подходит под исполльзуеимые в деятельности ООО на ОСН материалы (например бумага и краска в типографии), то можно какие то суммы выводить из под НДС и других налогов и сборов. Риски следующие — налоговая может начать задавать неудобные вопросы почему материалы куплены за наличку и такой НДС не выдержит встречной проверки, если при выбивании чека не были оформлены документы на ООО-покупателя. Ну а глубокие раскопки о порядке и нормативах списания материалов дадут новую пищу для «размышления» налоговиков.
Развернуть ветку
Спасибо за дополнение 🙂
Но, по нашей практике, налоговая с особым рвением следит за НДС. Так как это основной налог, который приносит средства в бюджет. Поэтому, как вы и написали, скорей всего такие махинации заметит налоговая и начнутся неудобные вопросы.
Развернуть ветку
Узнал много интересного!
Правда в лингвистике, не в праве.
Например, слово «Вообщем»! По-моему, виртуозно!
Юристы! Белая кость!
Развернуть ветку
Очень рады, что наши материалы помогают развиваться. Правда печально, что не в том направлении 🙁
Делали в статье упор на содержание. С оформлением вышел небольшой косяк, спасибо за замечание. Маркетологу купим учебник русского языка.
И мы делаем учет (бухгалтерский, налоговый и управленческий), но считаем, что бухгалтер обязан знать налоговое право и кейсы, с которыми он может столкнуться в работе.
Развернуть ветку
Странно, что так мало комментов. Недавно читаю vc, но комменты тут оч крутые. Не пойму, а где все предприниматели, ведь это реальная боль — как бы на налогах поменьше платить. 50% +/- башлять считаю жесть за риски и страхи что делают коммерсанты :((
Развернуть ветку
1. В статье все понятно и подробно расписано, поэтому не возникает вопросов.
2. В статье все очень плохо расписано, поэтому даже комментировать не хочется.
3. Алгоритмы vc не дают выйти статье в топ.
Нам больше всего хочется верить в первый пункт :). Хотя от каверзных вопросов не отказались бы. Иногда комментарии бывают полезней самой статьи.
Касательно поменьше платить налогов:
В России наибольшую боль вызывает ОСН, а в частности НДС. Так как НДС работает только тогда, когда все участники рынка используют НДС, а в России очень большое число компаний используют льготные системы налогообложения, поэтому предпринимателям на ОСН приходится тяжко. Надеемся, что с приходом Мишустина правительство пересмотрит ОСН и НДС в частности.
УСН вызывает намного меньше боли с точки зрения налоговой нагрузки.
Развернуть ветку
Есть другие способы вывода денег, куда более практичные и действенные. Под отчет это не способ вывода денег, это способ позволяющий тратить наличные средства компании для оперативной деятельности.
Развернуть ветку
Да, верно подмечено. Можно использовать управляющего ИП (можете почитать подробный разбор с судебной практикой в нашем блоге на vc) или просто дружественное ИП для вывода денег, экономия значительная, правда налоговой может не понравиться.
Обычно под отчет используют для покупки ТМЦ там, где нельзя оплатить по безналу. Вы верно отметили, что это не способ вывода денег. Однако, нам встречались предприниматели, которые использовали «под отчет» именно для вывода денег. Конечно, затем мы проводили разъяснительные беседы и рассказывали почему так делать не стоит.
Управляющего ИП часто используют для вывода денег из ООО. Мы рассчитали выгоду, оценили риски…
Развернуть ветку
Почему в пример приводят доходы минус расходы (УСН). ��
Развернуть ветку
Потому, что у УСН 6% не учитывают расходы. Если не вдаваться в детали, то можно вместо 15% поставить 6%. И в случае, если:
1. Подотчетные средства выдаются сотруднику с заявлением
2. Сотрудник сдает авансовый отчет, но теряет чеки/накладные. А организация принимает к учету документы.
То общая налоговая нагрузка составит от 18% от суммы (6% УСН + 13% НДФЛ + штраф/пени — грубо). Но, как писали выше, выводить деньги с помощью подотчетных средств на личные нужды так себе затея.
Развернуть ветку
А вообще, я бы взял консультацию..) а то первой волной не охота заезжать, на фоне председателя правительства. а то доширак некому привозить ��♀️
Развернуть ветку
Обращайтесь) Можете написать нам в телеграм, фейсбук или на почту. Также можете позвонить.
В зависимости от сложности задачи подключим нужных специалистов или перенаправим к коллегам, которые разбираются в узком вопросе лучше нас.
Развернуть ветку
Развернуть ветку
Налоговые споры и юристы по данному направлению всегда будут при клиентах. С Новым Налоговым Годом!
Развернуть ветку
Мы считаем, что с грамотным бухгалтером можно значительно сэкономить на юристе 🙂
Все таки бухгалтер должен знать юриспруденцию на базовом уровне в своей тематике.
Развернуть ветку
Судя по статье у вас явно нет бухгалтера даже с минимальным образованием, раз столько неграмотности проявлено 🙂
Подотчет признанный ИФНС выплатой физ.лицу дохода — облагается страховыми взносами вне зависимости от договорных отношений. Ничем другим это быть не может. На 100 000 выданного на руки в общем придется заплатить ещё 49 000 налогов и взносов + пени. При чем тут налог на прибыль и дивиденды. аааа
Кровь из глаз от статьи. ��
PS: а как обойти ИФНС , не заплатив ни рубля не расскажу, этим же я зарабатываю сам��
Развернуть ветку
Интересное мнение. Можно пример судебного дела, где на подотчетные суммы были начислены страховые взносы и суд встал на сторону налоговой?
1. Прочитайте внимательно еще раз первое дело в оригинале и найдите аргументацию суда.
2. Далее зайдите в консультант и изучите 212-ФЗ статью 7 пункт 1, внимательно прочитайте, что является базой для начисления страховых взносов, очень внимательно.
3. Далее еще раз изучите, что такое подотчетные средства. Каким образом они передаются сотруднику.
Хотелось бы ссылок на законы и судебные дела на основании которых вы сделали такие выводы. Все таки бухгалтерия точная область, нужно подкреплять свои слова аргументами и фактами 🙂
Развернуть ветку
Ваша позиция верна. Если:
1. Не соблюдается порядок выдачи подотчетных средств (нет заявления)
2. Выдача средств носит регулярный характер с примерно одинаковыми суммами
3. Отсутствуют авансовые отчеты, чеки, накладные
4. Отсутствуют поясняющие и косвенные документы, если чеки и накладные были утеряны
Например как в первом деле по ссылке, где не было оформлено заявление о выдаче денег под отчет. В этом случае 212 ФЗ стоит не на стороне ООО, так как эти суммы «просто» выдались сотруднику и они вполне могут являться базой для начисления страховых.
Или второе дело, где начислили страховые взносы. Там были заявления о выдаче денег под отчет, однако авансовые отчеты не были представлены, как и первичные документы или косвенные. Плюс в этом деле прослеживается явный контекст выплаты зарплаты через подотчетные средства. Только вопрос, зачем?
Вообщем, если бухгалтер все делает по правилам: есть заявление о выдаче денег под отчет, есть авансовый отчет, который подкрепляется первичными или косвенными документами, которые могут свидетельствовать о реальных расходах подотчетных средств на нужды организации и нет контекста «зарплаты через подотчет». То суд не начислит страховые взносы
Выплата подотчет от организации что это такое
СЧЕТ 71 «РАСЧЕТЫ С ПОДОТЧЕТНЫМИ ЛИЦАМИ»
Счет 71 «Расчеты с подотчетными лицами» предназначен для обобщения информации о расчетах с работниками по суммам, выданным им под отчет на административно-хозяйственные и операционные расходы.
На выданные под отчет суммы счет 71 «Расчеты с подотчетными лицами» дебетуется в корреспонденции со счетами учета денежных средств. На израсходованные подотчетными лицами суммы счет 71 «Расчеты с подотчетными лицами» кредитуется в корреспонденции со счетами, на которых учитываются затраты и приобретенные ценности, или другими счетами в зависимости от характера произведенных расходов.
Подотчетные суммы, не возвращенные работниками в установленные сроки, отражаются по кредиту счета 71 «Расчеты с подотчетными лицами» и дебету счета 94 «Недостачи и потери от порчи ценностей». В дальнейшем эти суммы списываются со счета 94 «Недостачи и потери от порчи ценностей» в дебет счета 70 «Расчеты с персоналом по оплате труда» (если они могут быть удержаны из оплаты труда работника) или 73 «Расчеты с персоналом по прочим операциям» (когда они не могут быть удержаны из оплаты труда работника).
Аналитический учет по счету 71 «Расчеты с подотчетными лицами» ведется по каждой сумме, выданной под отчет.
СЧЕТ 71 «РАСЧЕТЫ С ПОДОТЧЕТНЫМИ ЛИЦАМИ»
КОРРЕСПОНДИРУЕТ СО СЧЕТАМИ:
По дебету счета
Выдача из кассы наличных и денежных документов подотчетным лицам
Перечисление аванса подотчетным лицам, находящимся за пределами предприятия
Выдача в подотчет чековых книжек
Получение в подотчет в кассах обособленных подразделений. Переоформление задолженности за подотчетными лицами в связи с переводом их из обособленных подразделений
Зачисление в подотчет продавцам полученной выручки за продукцию, проданную на продовольственном рынке
Отражение положительных курсовых разниц по
подотчетным суммам, выданным в иностранной
По кредиту счета
Списание задолженности подотчетных лиц на сумму принятых к учету внеоборотных активов, материально-производственных запасов и др. имущества
Отражение сумм налога на добавленную стоимость по приобретенным ценностям за счет подотчетных сумм
Списание задолженности подотчетных лиц при использовании средств на производственные расходы (командировочные, оплата услуг и т. п.)
Возврат подотчетных сумм. Сдача выручки за реализованную продукцию на продовольственном рынке
Оплата через подотчетных лиц задолженности поставщикам
Удержание подотчетных сумм из оплаты труда
Возврат чековых книжек. Оплата услуг прочим дебиторам
Переоформление задолженности подотчетных лиц в связи с переходом их на работу в обособленные подразделения
Списание на финансовые результаты задолженности подотчетных лиц не реальных для взыскания. Оплата за счет подотчетных сумм расходов, связанных с продажей, выбытием и прочим списанием основных средств и иных активов (отличных от денежных средств, товаров и продукции)
Невозвращенные в установленные сроки подотчетные суммы
Оплата через подотчетных лиц расходов, связанных с чрезвычайными обстоятельствами (предотвращением или ликвидацией стихийных бедствий, пожаров и т. п.)