Налогообложение иностранных акций
Акции иностранных государств приносят частным инвесторам прибыль от их перепродажи или от дивидендов. В статье поделимся нюансами налогообложения прибыли с зарубежных ценных бумаг, которую получают резиденты РФ. Расскажем, как миновать двойное налогообложение в России и за рубежом, как правильно отчитаться по доходам и заплатить налоги, чтобы избежать штрафных санкций.
- налог с продажи иностранных акций уплачивается только в России;
- налог с дивидендов иностранных акций платится и в стране — источнике дохода, и в России, но с учетом уже уплаченного по этому доходу налога.
При получении дохода в виде дивидендов от зарубежного источника существует риск двойного налогообложения.
Когда может возникнуть двойное налогообложение
Предположим, вы резидент России, но доход или его часть получаете от иностранного источника.
Налоговый резидент России не равно гражданин России. Для того чтобы считаться резидентом РФ, достаточно находиться в России не менее 183 календарных дней в течение 12 месяцев подряд. А сам факт гражданства значения не имеет.
Как резидент РФ вы обязаны платить налоги в российский бюджет, но по законам других государств будете должны и бюджету той страны, в которой получили прибыль. Выходит, что две страны вправе взыскать налог с одного и того же инвестора. Это называется двойным налогообложением.
Однако, это не справедливо по отношению к инвестору, так как источник дохода у него был все же один. Поэтому Россия заключает с зарубежными государствами соглашения об избежании двойного налогообложения.
Как избежать двойное налогообложение
В каждой стране своя налоговая система. Разница в ставках налога может быть сравнительно небольшой, а может быть и существенной, например 10 или 40%. В России ставка НДФЛ составляет 13 или 15% в зависимости от суммы годового дохода.
Без соглашения между странами вы платите налог на дивиденды и за рубежом и в России.
Наш подписчик в 2021 году успешно торговал акциями компании, зарегистрированной в Нидерландах. Он решил еще подкупить этих бумаг. Алексей интересовался вопросом, как платить налог на прибыль с продажи нидерландских акций.
Налоговый эксперт НДФЛка.ру рассказал, что с 1 января 2022 года между Россией и Нидерландами расторгнуто соглашение об избежании двойного налогообложения. Это значит, что начиная с доходов за 2022 год, налог с дивидендов нужно платить в Нидерландах по ставке 15%, затем с этого же дохода в России 13%. Итого 28%.
Подписанное между странами соглашение предусматривает не только возможность избежать двойного налогообложения, но и получить пониженную ставку.
Если Россия и иностранное государство заключили такой договор, то на основании поданной налогоплательщиком декларации 3-НДФЛ производится взаимозачет уплаченных налогов. В итоге резидент РФ доплачивает НДФЛ в России с учетом уже уплаченной суммы налога в другом государстве или вовсе не платит.
Пример из практики экспертов онлайн-сервиса НДФЛка.ру
К нам обратилась наша подписчица с вопросом, какую сумму налога с дивидендов иностранных акций она должна заплатить в российский бюджет. Татьяна получает дивиденды по американским акциям. В США дивиденды облагаются налогом по ставке 30%.
Изучив подробно документы, загруженные клиентом в онлайн-сервис НДФЛка.ру, налоговый эксперт заключил, что в России Татьяна ничего платить не должна. Между странами действует договор, и налог в США удержан по ставке, превышающей российскую ставку НДФЛ. Однако, сведения об этом доходе в российскую ФНС все равно нужно подавать в рамках декларации 3-НДФЛ.
Также эксперт разъяснил клиенту, что налог, уплачиваемый в США, можно снизить до 10%. Но для этого нужно заполнить соответствующую форму у своего брокера, без которой сэкономить деньги не удастся.
Особенности расчета и уплаты НДФЛ
Инвестор может торговать иностранными бумагами не только через российских, но и через зарубежных брокеров. Если российский брокер выступает налоговым агентом инвестора, торгующего зарубежными бумагами, то иностранный брокер в рамках российского законодательства налоговым агентом не является.
Российский брокер рассчитывает и уплачивает за инвестора налог с продажи акций, облигаций и прочих активов и подает отчетность в инспекцию. Если же брокер — иностранная компания, тогда уплатить НДФЛ и отчитаться по сумме дохода обязан сам инвестор.
Можно ли при расчете налога учесть убытки, полученные за прошлые периоды?
Государство разрешает при определении размера налоговой базы применять налоговые вычеты при переносе на будущие периоды убытков от операций с ценными бумагами, обращающимися на организованном рынке ценных бумаг, и с финансовыми инструментами срочных сделок (ПФИ), обращающимися на организованном рынке. Таким образом, инвестор вправе зачесть убытки за последние 10 налоговых периодов и вернуть 13% от суммы полученного убытка.
Также можно перенести прошлогодние убытки (уменьшить на сумму убытков налоговую базу за прибыльный год), полученные у зарубежных брокеров
Для того чтобы учесть убытки, полученные у иностранного брокера, надо запросить у него отчет по сделкам за налоговый период. Инвестор самостоятельно рассчитывает прибыль/убыток от сделок с ценными бумагами в российских рублях. Эксперты онлайн-сервиса НДФЛка.ру помогут выполнить эти расчеты и подготовить декларацию.
Налог с операций с иностранными ценными бумагами
Оптимальный вариант налоговой ставки, по которой можно уплачивать налог с иностранных дивидендов за рубежом — подписанный между странами договор (Конвенция). А при получении дивидендов от американских компаний рекомендуется заполнять специальную форму W-8BEN, которая поможет значительно сократить расходы по налогу.
В форме надо подтвердить статус резидента России. Без одобрения этого формуляра к вам будет применяться повышенная ставка налога. И даже когда ваш статус резидента РФ подтвердится, возврат уплаченных налогов сделать нельзя.
Представить декларацию о доходах, полученных в 2022 году, необходимо не позднее 2 мая 2023 года.
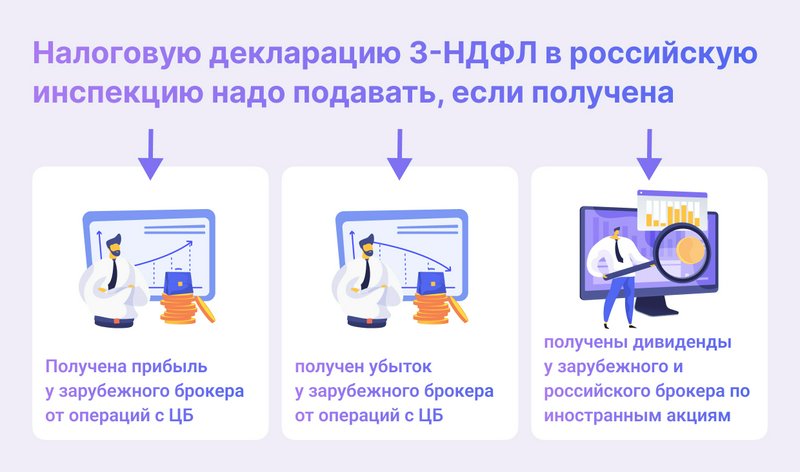
Налоговую декларацию 3-НДФЛ в российскую инспекцию нужно подавать в обязательном порядке, если:
- получена прибыль у зарубежного брокера от операций с ЦБ;
- получен убыток у зарубежного брокера от операций с ЦБ;
- получены дивиденды у зарубежного и российского брокера по иностранным акциям.
Если вы покупали ценные бумаги, но в отчетном периоде их не продавали, то декларировать эти данные не нужно.
Срок уплаты налога — не позднее 15 июля года, следующего за отчетным. Так как в 2023 году 15 июля выпадает на выходной день, то в такому случае действует перенос даты, то есть в 2023 году необходимо уплатить налог не позднее 17 июля 2023 года.
Не торопитесь платить налог на акции и дивиденды раньше, чем сдадите декларацию. Подайте сначала в инспекцию отчет и документы, которые налоговый инспектор проверит и, в случае обнаружения ошибок, поправит итоговую сумму налога.
Какие документы нужно подавать вместе с 3-НДФЛ, как не допустить досадных ошибок, вам расскажут наши налоговые консультанты.
Что будет, если не сдать декларацию 3-НДФЛ?
Если декларация подана с опозданием, то с инвестора будет взыскан штраф в размере 5% неуплаченной суммы налога в соответствии с расчетом в декларации, но не более 30 % указанной суммы и не менее 1000 рублей.
Для того чтобы торговать ценными бумагами через иностранного брокера, нужно открыть иностранный брокерский счет. Движение денежных средств, размещенных на счетах зарубежных банков, контролируются налоговыми органами. Это происходит путем автоматического обмена финансовой информацией о зарубежных банковских счетах иностранных налоговых резидентов через систему CRS (Common Reporting Standard). Данная процедура направлена на выявление лиц, уклоняющихся от уплаты налогов.
С 2018 года Россия также присоединилась к автоматическому обмену информацией. ФНС стала направлять российским инвесторам требования о предоставлении налоговых деклараций, документов и платежек, подтверждающих уплату налогов по полученным на иностранные счета доходам.
Если инвестор годами не декларировал доходы, получаемые на заграничный счет, то помимо штрафа за не сданную в срок декларацию к нему могут применить административные меры согласно КоАП РФ — за нарушение валютного законодательства и УК РФ за уклонение физического лица от уплаты налогов.
Подводим итоги:
- Резиденты РФ уплачивают налоги с иностранных дивидендов в бюджет страны — источника дохода (при наличии такой обязанности) и в российский бюджет.
- Все страны, с которыми Россия заключила соглашения об избежании двойного обложения, применяют к резидентам России пониженную ставку налога на дивиденды. Если подписать специальную форму, то налог будет еще снижен до установленного законодательством размера.
- Декларацию в ФНС РФ нужно подавать и в случае получения убытков у зарубежного брокера и при уплате налога с дивидендов только в бюджет иностранного государства.
- За несвоевременную подачу декларации и уплату налогов с доходов от сделок с зарубежными ЦБ применяются штрафные санкции.
- Заполнение декларации и расчет НДФЛ лучше доверить профессионалам.
Заполнение 3-НДФЛ по иностранным дивидендам, валюте и золоту: инструкция
Российский налогоплательщик должен отчитаться перед налоговой службой и заполнить декларацию 3-НДФЛ о полученных дивидендах по акциям иностранных компаний, при продаже валюты и драгметаллов. Инструкция, как это сделать
Получил дивиденды от иностранных компаний — отчитайся перед российской налоговой (Фото: Shutterstock)
- По иностранным дивидендам
- По доходам от продажи валюты и драгметаллов
Декларация 3-НДФЛ подается ежегодно в срок не позднее 30 апреля года, следующего за налоговым периодом (налоговый период — календарный год). Если срок подачи выпадает на выходной день, то он переносится на ближайший рабочий.
Дата уплаты налога по декларации 3-НДФЛ — до 15 июля года, следующего за отчетным. Если 15 июля — выходной, то срок переносится на следующий рабочий день.
Декларацию за 2022 год нужно сдать в срок не позднее 2 мая 2023 года, так как 30 апреля выходной. Заплатить налог на доходы, начисленные по этой декларации, нужно до 17 июля, так как 15 июля также выходной.
За какие доходы инвестору нужно отчитаться в декларации 3-НДФЛ и уплатить налог самостоятельно:
- дивиденды от иностранных компаний;
- доход от продажи валюты и драгоценных металлов;
- любые доходы, полученные на счет иностранного брокера.
Декларацию можно подать:
- в письменной форме в налоговую по месту жительства;
- в электронном виде в личном кабинете налогоплательщика;
- с помощью программы «Декларация».
Какие документы понадобятся при заполнении 3-НДФЛ:
- паспорт и/или ИНН;
- справка о доходах за пределами Российской Федерации за предыдущий год, также этот документ может называться «Отчет о выплате доходов по ценным бумагам иностранных эмитентов». Одним из подтверждающих документов может выступать форма 1042-S. Один из этих документов запрашивается у брокера, большинство брокерских компаний уже выгрузили его сразу после формирования, его можно найти в приложении в разделе «Отчеты»;
- договор на брокерское обслуживание тем, кто впервые сообщает о доходах за пределами России или поменял брокера.
Как заполнить 3-НДФЛ по иностранным дивидендам
С дивидендов по иностранным акциям налог может удерживаться в пользу двух стран: России и страны регистрации компании. В некоторых случаях налог в России доплачивать не придется, однако в декларации 3-НДФЛ необходимо указать абсолютно все дивиденды , полученные за пределами страны.
Через личный кабинет налогоплательщика
В личном кабинете налогоплательщика выбираем в меню пункт «Заявить доход», далее — «Подать декларацию 3-НДФЛ».
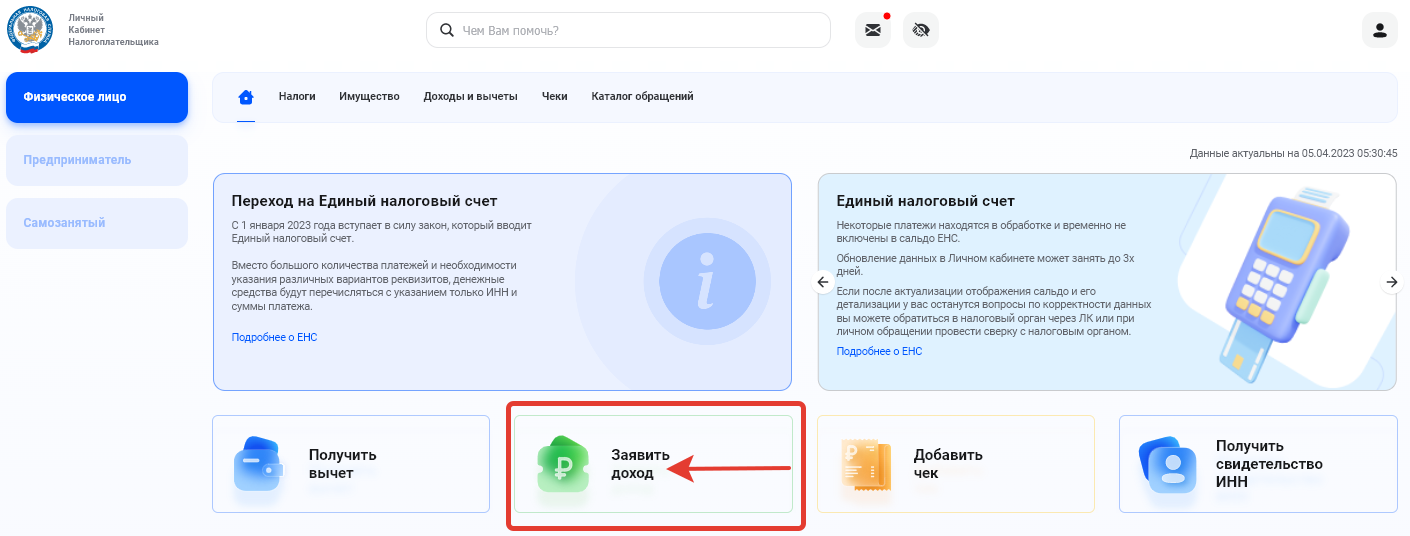
Как в личном кабинете налогоплательщика заполнить 3-НДФЛ по дивидендам от иностранных компаний (Фото: РБК Инвестиции)
Прежде чем система разрешит перейти к этапу заполнения, может потребоваться создание неквалифицированной электронной подписи — на это уходит от 15 минут до суток, поэтому не следует откладывать заполнение декларации на последний день. Для создания электронной подписи следуйте подсказкам из экранного окна.
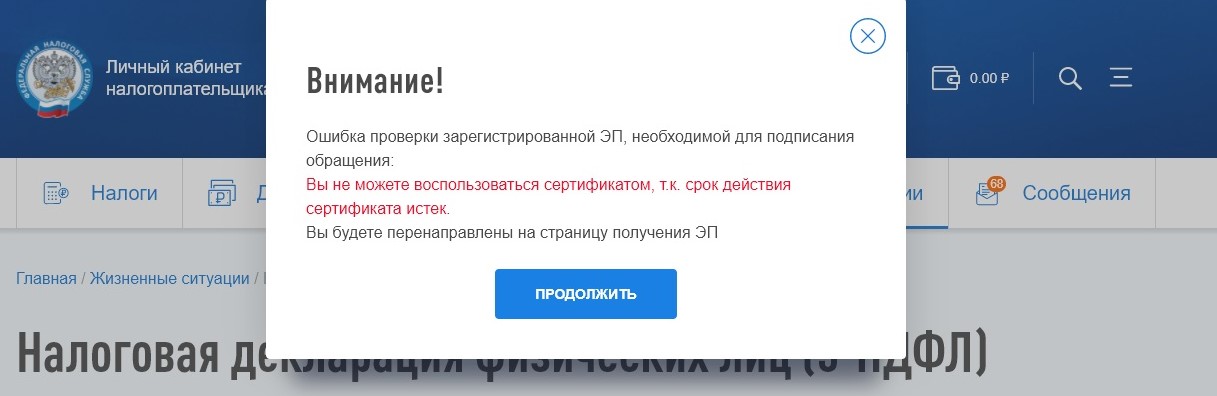
Перед заполнением 3-НДФЛ потребуется выпустить или перевыпустить электронную подпись (Фото: РБК)
На вкладке «Данные» по умолчанию выставлены сведения, что декларация подается за предыдущий год, впервые и от налогового резидента. При необходимости поменять данные делаем это в соответствующих полях и нажимаем кнопку «Далее».
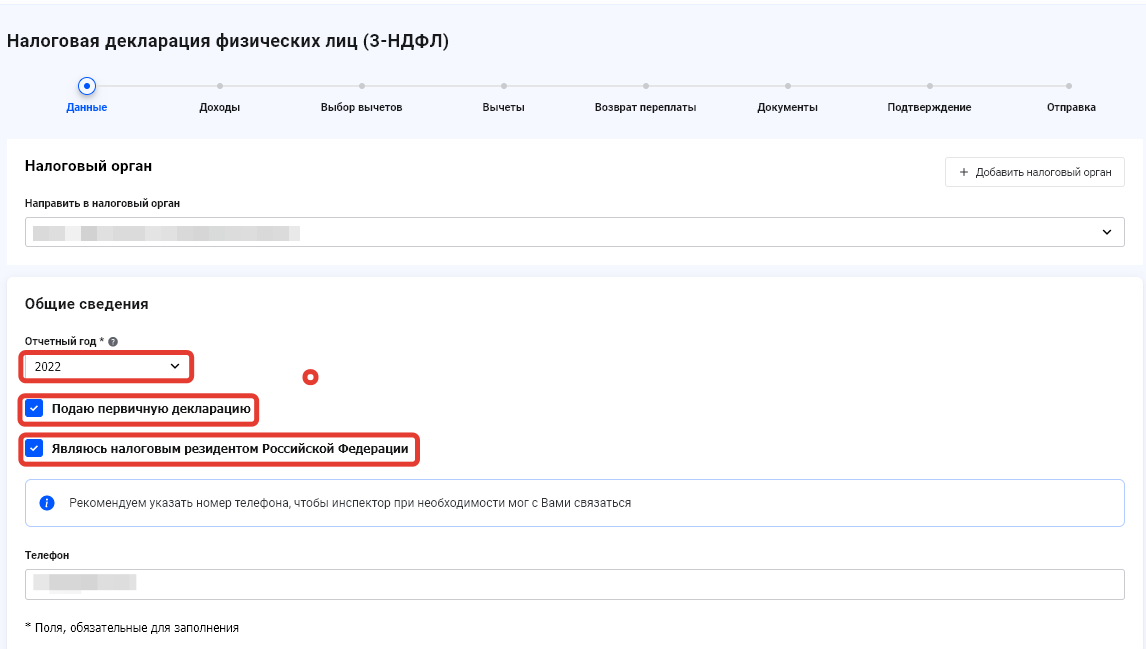
С чего начать заполнение декларации 3-НДФЛ по дивидендам от иностранных компаний (Фото: РБК Инвестиции)
Открываем отчет о выплате доходов по ценным бумагам иностранных эмитентов , чтобы далее заполнять форму.
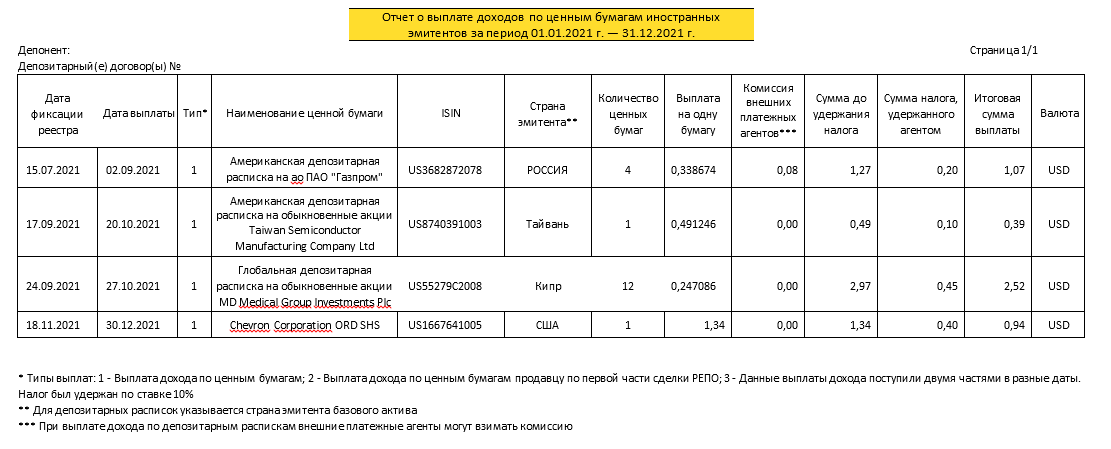
Пример отчета о выплате доходов по ценным бумагам иностранных эмитентов (Фото: РБК)
На вкладке «Доходы» выбираем подвкладку «За пределами РФ» и нажимаем кнопку «Добавить источник дохода».
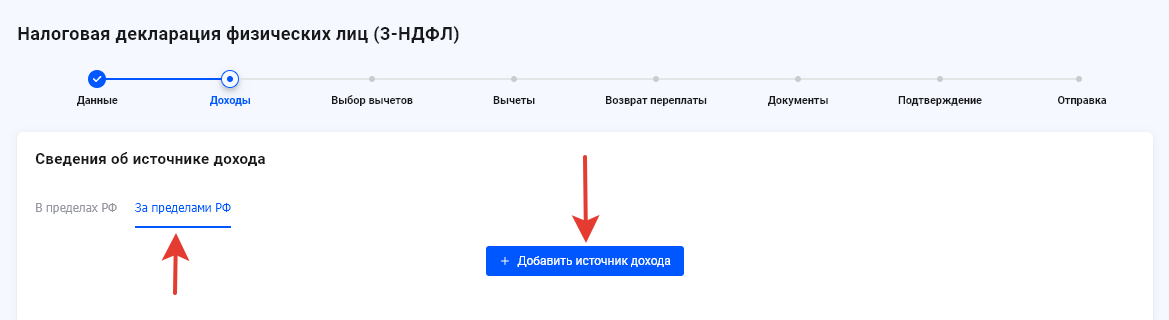
Как указать источник дохода за пределами России (Фото: РБК Инвестиции)
На вкладке появляется «Источник дохода № 1», при нажатии на нее разворачивается форма для заполнения:
наименование — полное юридическое название компании, от которой получены дивиденды;
страна источника выплаты — указываем страну, в которой зарегистрирован эмитент, выбрав из выпадающего списка;
если у бумаги указана страна «Россия», то ее можно не вносить, налог доплачивать не нужно. Действует и обратное правило: если компания окажется российской, но в отчете указано, что ее страна регистрации другая, то ее нужно внести в декларацию и, возможно, придется доплатить налог;
страна зачисления выплаты — указываем ту страну, в которой открыт брокерский счет, согласно подписанному договору на оказание финансовых услуг;
код дохода — 1010 Дивиденды;
предоставить налоговый вычет — выбираем «Не предоставлять вычет», по иностранным акциям вычет не применяется;
сумма налога на прибыль организаций, подлежащая зачету — не заполняем, оставляем строку пустой;
сумма дохода в валюте — вписываем сумму, которая в отчете брокера находится в графе «Сумма до удержания налога»;
сумма дохода в рублях по курсу ЦБ — не заполняем, она будет выставлена автоматически, если ниже поставить галочку в поле «Определить курс автоматически»;
дата получения дохода — вписываем дату, когда вы получили дивиденды, в отчете брокера она указана в графе «Дата выплаты»;
дата уплаты налога — вписываем ту же дату, когда были получены дивиденды. Но если налог не был удержан и равен нулю, то дату не заполняем;
наименование валюты — выбираем из выпадающего списка, в какой валюте был получен доход, в отчете брокера сведения находятся в графе «Валюта»;
курс на дату дохода / курс на дату уплаты налога — ставим галочку «определить курс автоматически»;
сумма налога в иностранном государстве — укажите сумму налога, которую удержали за пределами России при выплате дивидендов (в отчете о доходах за пределами страны эта информация находится в графе «Сумма налога, удержанного агентом»).
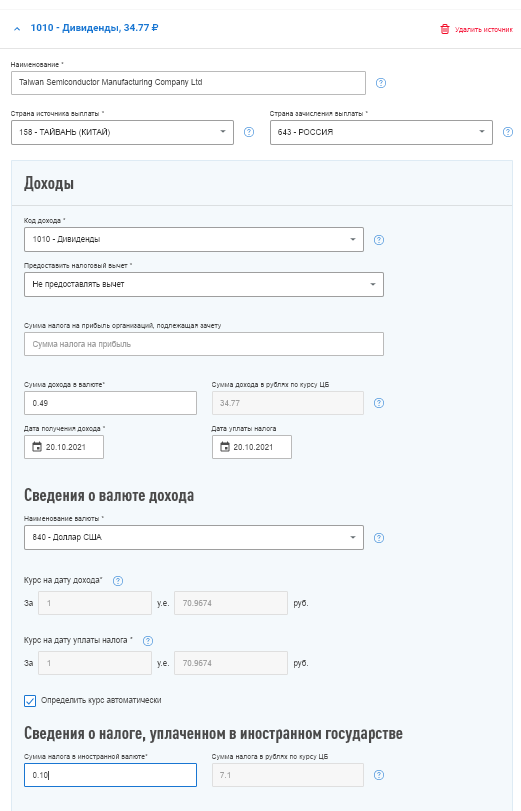
Заполнение источника выплаты дохода за пределами РФ в личном кабинете налогоплательщика (Фото: РБК)
Нажимаем кнопку «Добавить источник дохода» и повторяем действия по заполнению столько раз, сколько раз вы получали дивиденды в предыдущем году. Если дивиденды приходили от одной и той же компании несколько раз, то объединять их нельзя, для каждой выплаты нужно заполнять отдельную форму.
С помощью программы «Декларация»
При отсутствии возможности заполнить декларацию 3-НДФЛ на сайте это можно сделать с помощью специальной программы «Декларация». Ее нужно скачать и установить на компьютер.
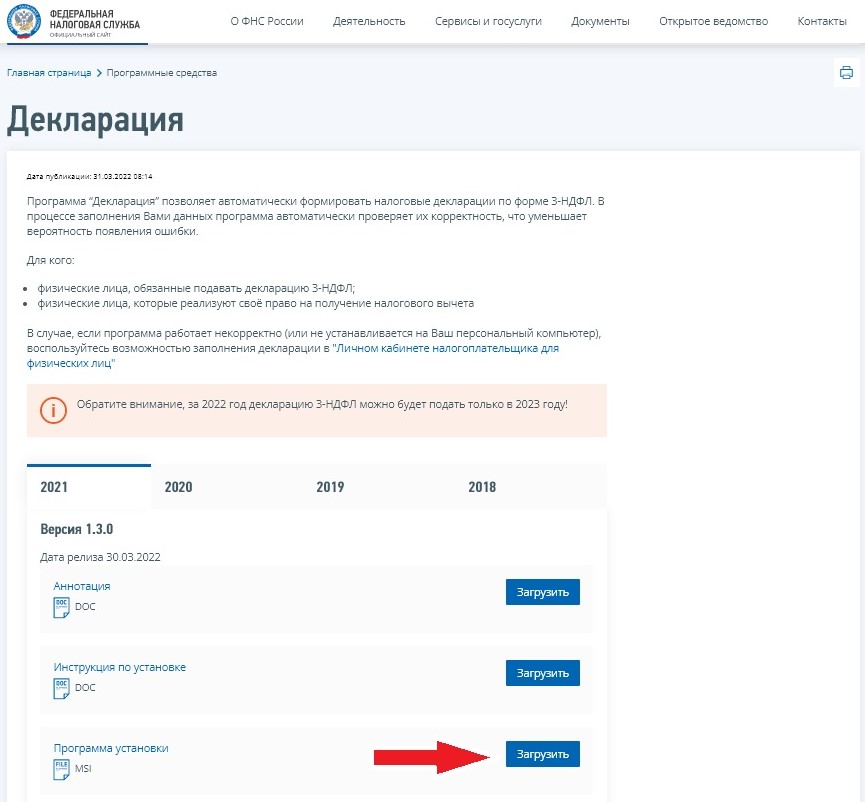
Как загрузить программу «Декларация» (Фото: РБК)
Задание условий — указать номер инспекции, ОКТМО и поставить галочку в графе «Имеются доходы в иностранной валюте»:
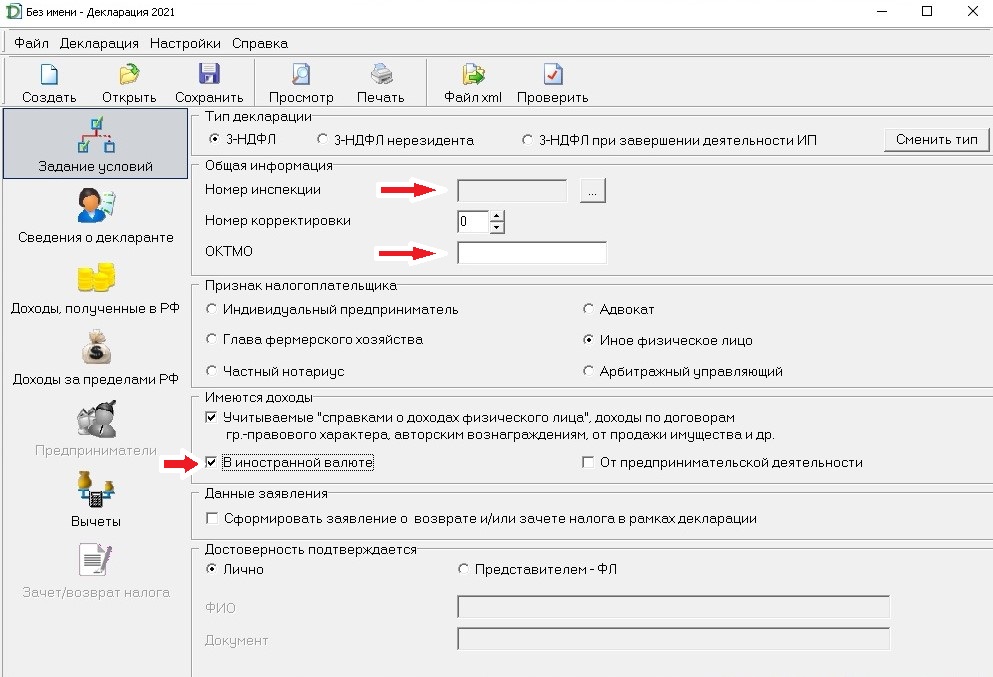
Задание условий в 3-НДФЛ (Фото: РБК)
Сведения о декларанте: заполняем ФИО, ИНН, дату рождения, данные документа, удостоверяющего личность, номер телефона.
Доходы за пределами России — заполняем по тому же алгоритму, который используется при заполнении на сайте.
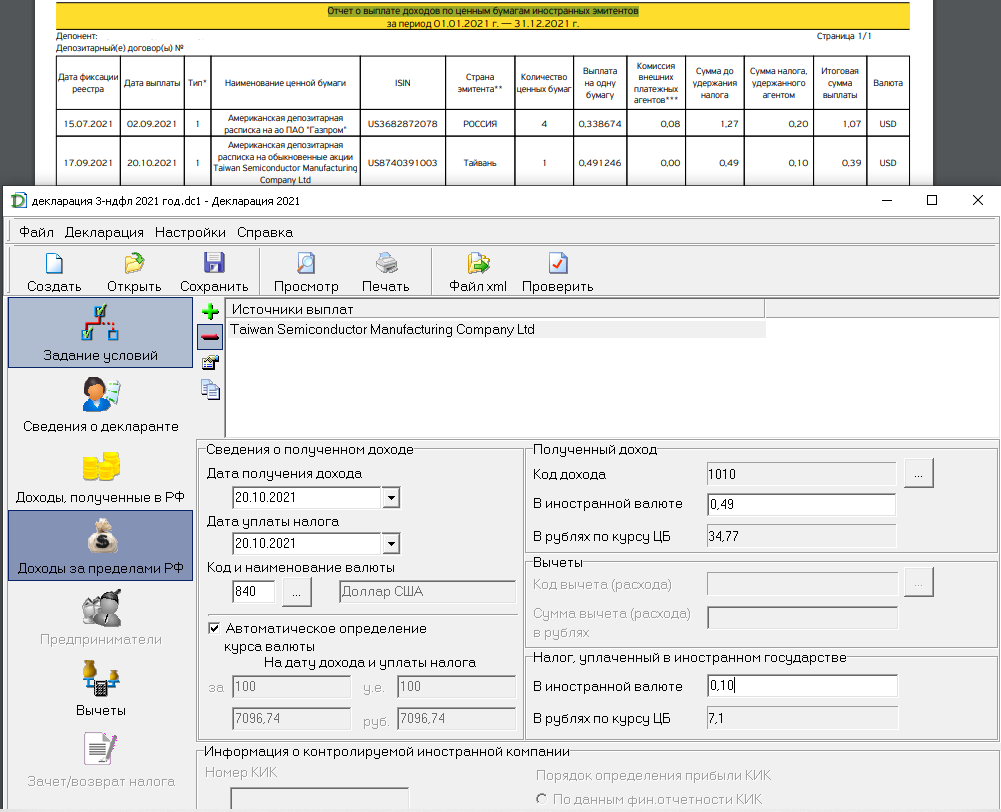
Заполнение источника выплаты дохода за пределами РФ в программе «Декларация» (Фото: РБК)
Сохранить файл xml из программы и отправить его можно через личный кабинет налогоплательщика. Кнопка для загрузки 3-НДФЛ находится, если пройти по пути «Доходы и вычеты» — «Декларации» — «Заявить доход» — «Подать декларацию 3-НДФЛ» — «Загрузить готовую декларацию».
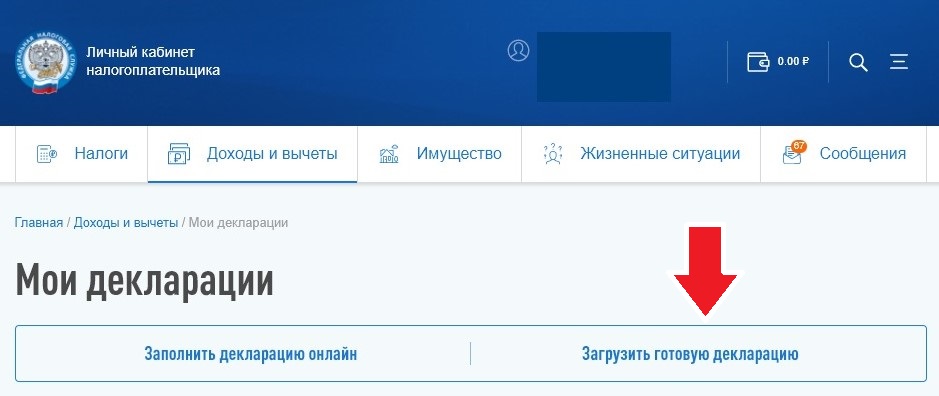
Как загрузить готовую декларацию (Фото: РБК)
Сумма налога к доплате в бюджет посчитается автоматически, она будет указана на вкладке «Просмотр».
Там же нужно прикрепить подтверждающие документы: справку/отчет/ форму 1042-S, на основании которых вносились данные в декларацию. Тем, кто впервые сообщает о доходах за пределами России или поменял брокерскую компанию, необходимо прикрепить договор на брокерское обслуживание (он может включать в себя пакет из документов — заявление-анкету, регламент и тариф). Эти документы можно запросить у брокера или найти в личном кабинете на сайте либо в приложении брокерской компании.
Завершающим шагом оформления декларации станет введение пароля от электронной цифровой подписи, затем нажмите кнопку «Подтвердить и отправить».
Как заполнить 3-НДФЛ при продаже валюты и драгметаллов
Иностранная валюта и драгоценные металлы — это имущество, по операциям с ними брокер не является налоговым агентом. Соответственно, физическое лицо обязано самостоятельно исчислить и уплатить налог на доход от продажи валюты и драгоценных металлов.
В 2023 году россияне не должны платить НДФЛ при продаже золотых слитков. Такая льгота действовала и в 2022 году. Доход от продажи биржевого золота или любых других драгметаллов налогом облагается.
На вкладке «Доходы» выбираем подвкладку «В пределах РФ» и нажимаем кнопку «Добавить источник дохода».
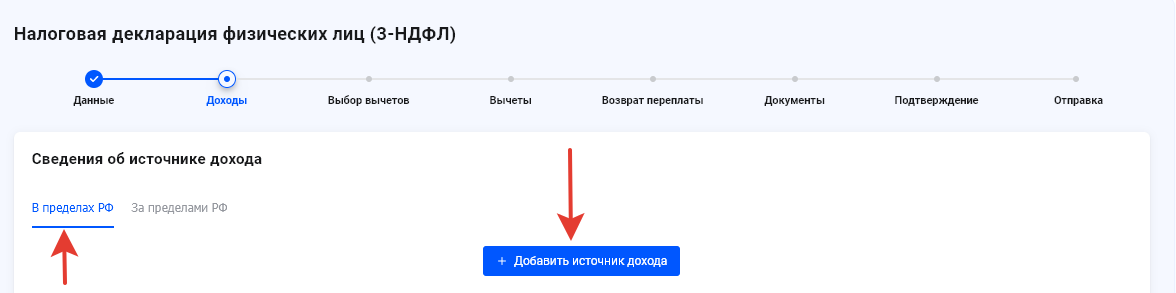
Как в личном кабинете налогоплательщика заполнить 3-НДФЛ при продаже валюты и драгметаллов (Фото: РБК)
Указать информацию об источнике дохода: наименование, ИНН, КПП и код по ОКТМО. Эти данные указаны на официальных сайтах организаций, через которые вы продавали валюту или драгметаллы. Аналогично нужно выбрать и заполнить данные индивидуального предпринимателя или физического лица, если они купили у вас валюту или драгметаллы.
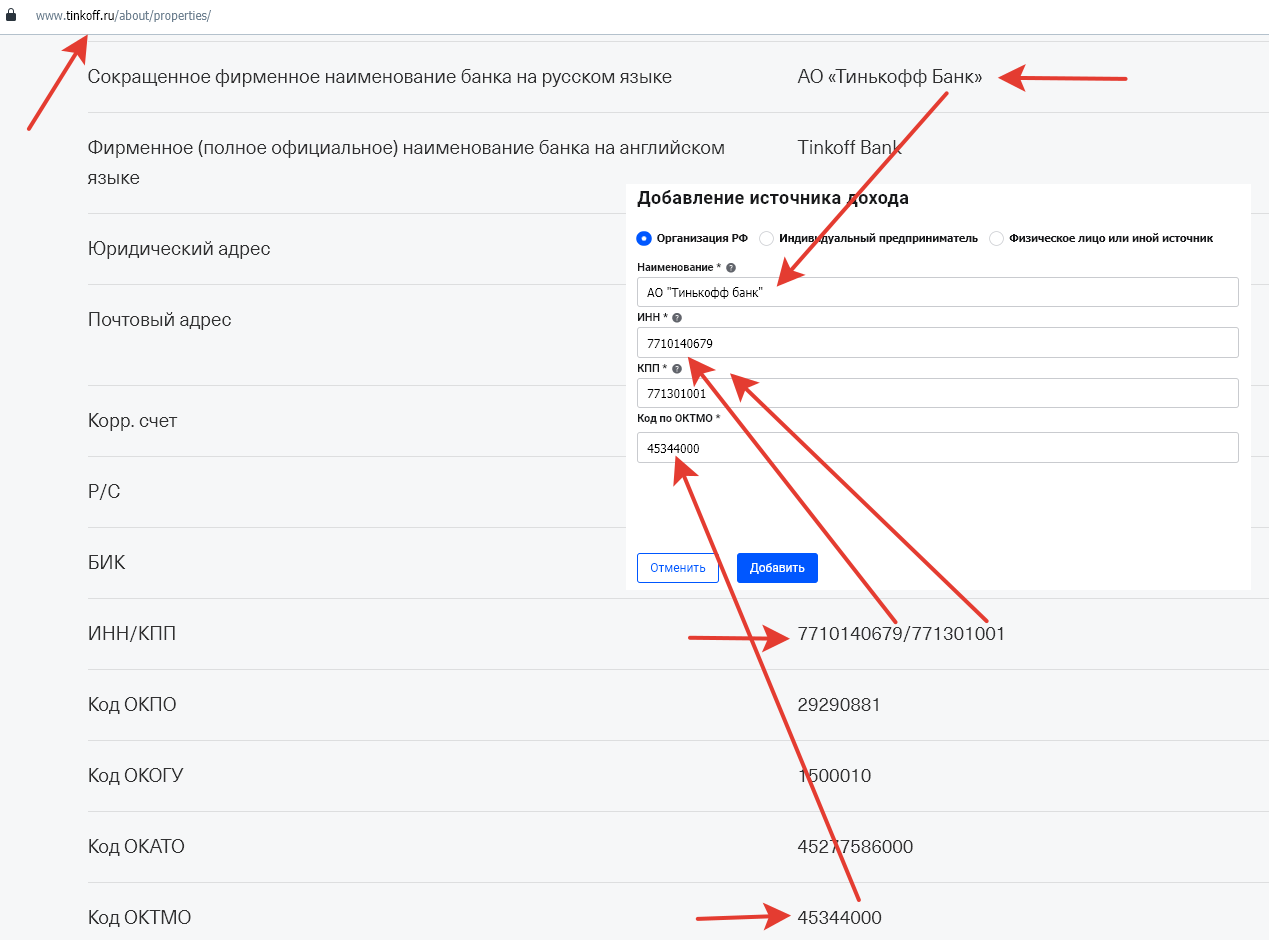
Как заполнить реквизиты источника дохода при продаже иностранной валюты и драгметаллов (Фото: РБК Инвестиции)
Рассчитать доход. Если в отчетном периоде налогоплательщик получил доход от продажи валюты, то, прежде чем переходить к следующему шагу в заполнении декларации, следует самостоятельно подсчитать доход. Для этого могут понадобиться чеки о покупке и продаже валюты и драгметаллов из банковских касс, брокерский отчет, если операции проводились на бирже, расписки с физлицами и т. п.
Например, в брокерском отчете нужно выделить все операции покупки и продажи валюты. Для удобства это можно сделать разными цветами. Затем считаем доход в рублях. Из примера ниже берем сделку по продаже $5 тыс., сумма которой составила ₽291 287,5.
Поскольку валюта — это имущество, к ней можно применять имущественные вычеты, согласно ст. 220 Налогового кодекса:
- имущественный вычет в размере ₽250 тыс. в год;
- зачет стоимости покупки имущества для снижения налоговой базы.
Кроме того, к валюте применяется льгота долгосрочного владения — если вы владеете валютой более трех лет, то платить налог не нужно.
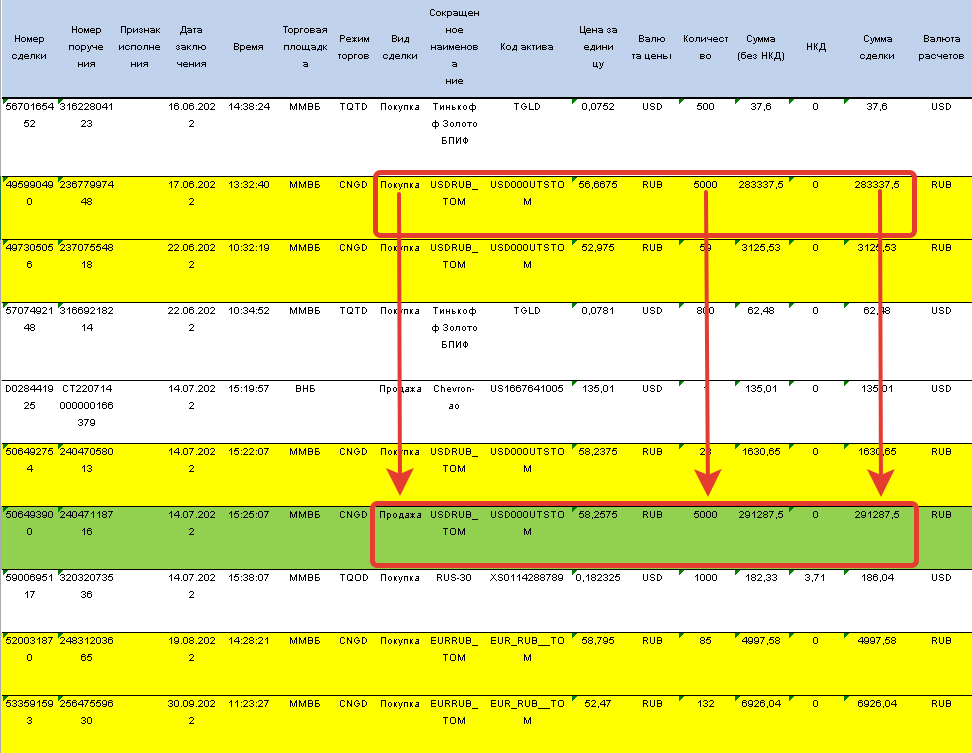
Пример брокерского отчета с информацией о сделках с иностранной валютой (Фото: РБК Инвестиции)
Соответственно, если эти $5 тыс. были приобретены более трех лет назад и этому есть документальное подтверждение, то налог платить не нужно.
Если подтверждающих сведений о долгосрочном владении нет, то инвестор может выбрать, какой налоговый вычет он использует:
- по имущественному вычету из суммы ₽291 287,5 дохода вычитаем ₽250 тыс. Налог нужно будет заплатить с ₽41 287,5. Налог к уплате = (₽291 287,5 — ₽250 000) / 100 × 13 = ₽5367,38;
- с зачетом стоимости покупки из суммы ₽291 287,5 дохода вычитаем сумму, потраченную на приобретение валюты. Из нашего примера это будет сумма покупки $5 тыс. за ₽283 337,5. Налог нужно будет заплатить с ₽7950. Налог к уплате = (₽291 287,5 — ₽283337,5) / 100 × 13 = ₽1033,5.
В Налоговом кодексе нет четко прописанной системы учета валюты. Наиболее распространенным считается метод учета по FIFO, так как в отличие от валюты он прописан в законе для сделок с ценными бумагами. По методу FIFO из суммы дохода вычитается сначала сумма расходов на приобретение иностранной валюты, которую купили раньше всего. И так последовательно закрываем всю сумму дохода.
Например, если бы не было двух встречных сделок по $5 тыс., а покупки прошли бы двумя сделками по $2 тыс. и $3 тыс., то для каждой из них последовательно учитываем сумму расходов в рублях. Допустим, $2 тыс. были приобретены по ₽56,67, то есть за ₽113 340, затем $3 тыс. по ₽57,12, то есть за ₽171 360. Итого расходы на покупку составили ₽113 340 + ₽171 360 = ₽284 700. Налог к уплате = (₽291 287,5 — ₽284 700) / 100 × 13 = ₽856,38.
Заполняем информацию о доходе в декларации.
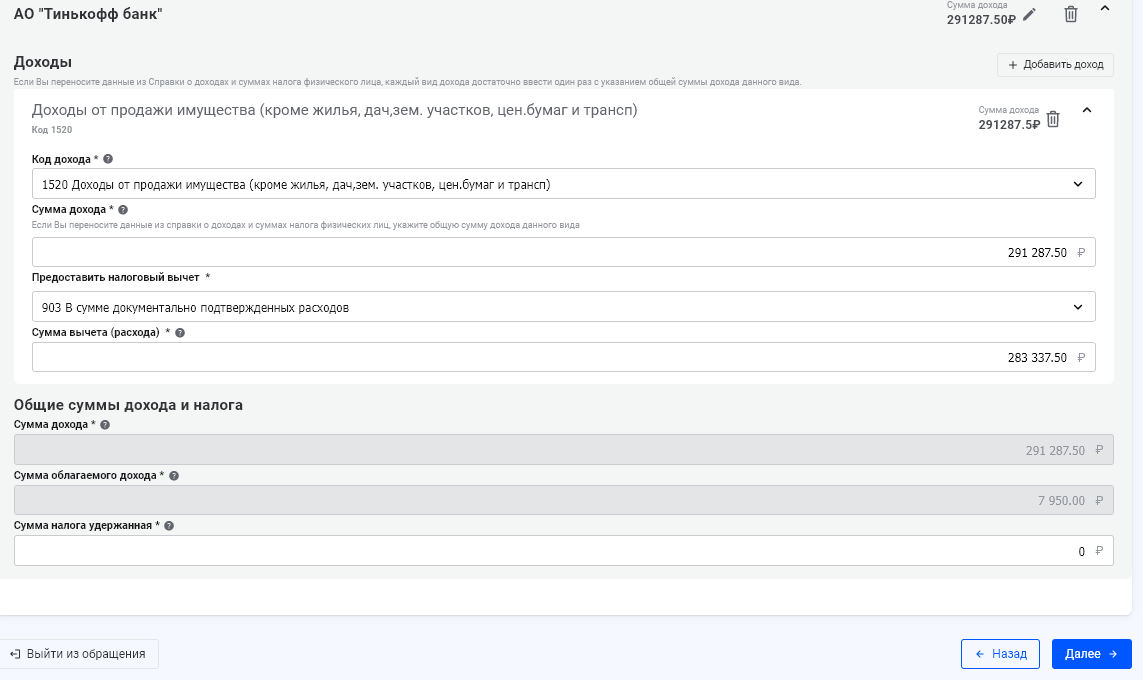
Пример заполнения информации о доходе для валюты и для драгоценных металлов (Фото: РБК Инвестиции)
Код дохода — 1520 — доходы от продажи имущества (и для валюты, и для драгоценных металлов одинаковый код).
Сумма дохода — рассчитанная ранее полная сумма дохода. В нашем примере это ₽291 287,5.
Налоговый вычет: «906 — Продажа имущества, находящегося в собственности менее 3 лет (в пределах ₽250 тыс.)» или «903 — В сумме документально подтвержденных расходов». В нашем примере налог будет ниже по последнему вычету.
Сумма вычета (расхода) — если указали вычет «903 — В сумме документально подтвержденных расходов», то пишем сумму расходов. В нашем примере это ₽283 337,5. Если выбрали вычет «906 — Продажа имущества, находящегося в собственности менее 3 лет (в пределах ₽250 тыс.)», то всю сумму дохода, то есть ₽291 287,5 (но так налог будет выше).
Сумма облагаемого дохода рассчитается автоматически.
Сумма налога удержанная — 0, так как никто ранее не удерживал налог при сделках с валютой и драгметаллами.
Нажимаем кнопку «Далее». Аналогично поступаем на следующих шагах «Выбор вычетов» и «Возврат переплаты», так как указанные вычеты не связаны с торговлей иностранной валютой, а переплаты не может быть в силу отсутствия ранее уплаченного налога по этому доходу.
На шаге «Документы» прикрепляем документы, подтверждающие доходы и расходы на покупку иностранной валюты. Опционально, но не обязательно, можно прикрепить файл с собственными расчетами суммы вычета или расхода.
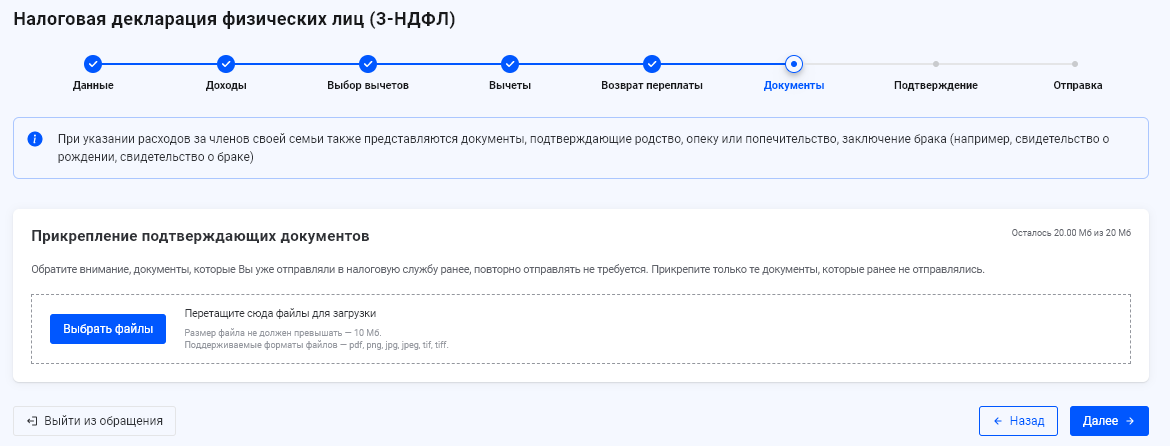
Как прикрепить документы к декларации 3-НДФЛ (Фото: РБК Инвестиции)
На шаге «Подтверждение» вы увидите рассчитанную к уплате сумму налога, здесь же можно проверить, как она была сформирована, и готовую декларацию. Если все заполнено верно, то вводим электронную цифровую подпись и нажимаем кнопку «Отправить».
Размер налога с иностранных дивидендов
Размер налога будет зависеть от страны эмитента:
- если страна эмитента не входит в список стран, с которыми у России есть соглашение об избежании двойного налогообложения (СОИДН), то в России с дивидендов придется заплатить еще 13% или 15% сверх автоматически удержанного иностранного налога;
- если у России и страны эмитента заключено СОИДН и ставка налога в иностранном государстве равна или выше 13%, то в России платить ничего не придется;
- если у России и страны эмитента заключено СОИДН, но ставка налога в иностранном государстве меньше 13%, то в России придется заплатить разницу. Например, за границей ставка 8%, тогда в России надо доплатить 5% или 7% в зависимости от ставки российского налогообложения. По ряду стран соглашения об избежании двойного налогообложения содержат отдельные указания, какая конкретно сумма налога может пойти в зачет.
У России заключены соглашения об избежании двойного налогообложения с 84 странами, по данным Минфина на январь 2023 года. Они позволяют инвесторам перезачитывать налоги, оплаченные в других странах в полном или частичном объеме.
В середине марта Минфин и МИД России предложили президенту отказаться от налоговых соглашений с недружественными странами. Если эти договоры будут приостановлены, то российские инвесторы будут платить двойной налог с иностранных дивидендов — как за границей, так и в России. Поскольку в 2022 году соглашения еще действовали, то в текущей декларации инвестор может действовать по прежнему алгоритму. Вопросы могут возникнуть только с Латвией, с которой действие СОИДН было приостановлено 26 сентября 2022 года. Запрос «РБК Инвестиций» в Минфин России с вопросом, будут ли разделяться доходы, пришедшие из Латвии, на «полученные до 26 сентября» и «полученные после 26 сентября», остался без ответа.
Для того чтобы налоги были зачтены по дивидендам ценных бумаг, размещенных в США, инвестору следует подписать через брокера справку формы W8-BEN. Она подтверждает, что инвестор не является налоговым резидентом США, и дает ему право платить подоходный налог с дивидендов в размере 13% (10% удерживают в США, еще 3% нужно доплатить в России). В случае если инвестор не подписывал такую справку, то он фактически облагается «штрафной» ставкой в размере 30%.
«Если с дивидендов из США было удержано 30%, то российский налогоплательщик может воспользоваться правом на зачет по ст. 232 НК и правилами Соглашения об избежании двойного налогообложения между Россией и США. Это означает, что гражданин в России лишь отчитывается о такой сумме, но фактически налог не платит, поскольку сумма удержанного налога перекрывает сумму налога к уплате в России. Главное — не забыть подать декларацию», — пояснил «РБК Ивестициям» исполнительный директор «НДФЛка.ру» Дмитрий Костальгин.
Рекомендуем наш аккаунт в сети «ВКонтакте» — оперативный контент об инвестициях, много видео и полезных лайфхаков
Лицо, выпускающее ценные бумаги. Эмитентом может быть как физическое лицо, так и юридическое (компании, органы исполнительной власти или местного самоуправления). Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Дивиденды — это часть прибыли или свободного денежного потока (FCF), которую компания выплачивает акционерам. Сумма выплат зависит от дивидендной политики. Там же прописана их периодичность — раз в год, каждое полугодие или квартал. Есть компании, которые не платят дивиденды, а направляют прибыль на развитие бизнеса или просто не имеют возможности из-за слабых результатов. Акции дивидендных компаний чаще всего интересны инвесторам, которые хотят добиться финансовой независимости или обеспечить себе достойный уровень жизни на пенсии. При помощи дивидендов они создают себе источник пассивного дохода. Подробнее

Ольга Копытина
Налоговая ждет тебя. Как украинцы должны платить налоги при инвестировании в акции иностранных компаний
Несмотря на сложную ситуацию в стране, украинцы ищут возможности для инвестирования денег в целях сохранения накоплений и получения дохода. Как вариант люди могут присматриваться к такому инструменту, как акции иностранных компаний. Но инвестиции в ценные бумаги иногда кажутся слишком сложным процессом, поскольку много вопросов вызывает, в частности, тема налогов. Чтобы у инвесторов больше не возникало сложностей, Delo.ua разобралось, какие налоги существуют для инвесторов, как их правильно декларировать и платить в Украине, а также как избежать двойного налогообложения.
- Нужно ли платить налоги с акций иностранных компаний
- В каких случаях инвестор платит налоги за дивиденды
- В каких случаях инвестор платит налоги за инвестприбыль
- Топ-4 важных правила декларирования дохода от иностранных акций
- Что нужно знать о контролируемых иностранных компаниях
- Как инвестор должен платить налоги за дивиденды и инвестприбыль
- На какие нюансы следует обратить внимание во время декларирования
- Как получить информацию об уплаченных налогах на доходы за границей
- Реально ли получить справку об уплате налогов за границей
Нужно ли платить налоги с акций иностранных компаний
Когда украинцы покупают акции иностранных компаний , они могут платить налоги за дивиденды и инвестиционную прибыль , объясняют юристы в разговоре с Delo.ua. Когда возникают такие налоговые обязательства?
В каких случаях инвестор платит налоги за дивиденды
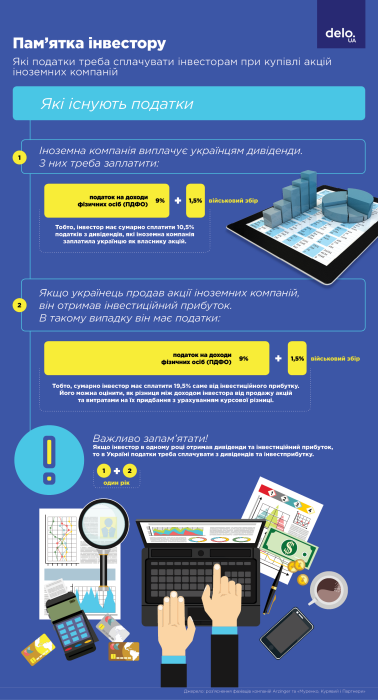
Представим, что иностранная компания заплатила украинскому инвестору дивиденды, поскольку он владеет определенным количеством акций этой компании. В таком случае украинец должна заплатить 9% налога на доходы физлиц (НДФЛ ) и 1,5% военного сбора . То есть, суммарно человек платит 10,5% разных налогов.
Следует также отметить, что в разных ситуациях в Украине действует разное налогообложение дивидендов. Так что лучше знать все сценарии, чтобы не запутаться в тонкостях налогообложения инвестиций. Итак, в каких случаях действуют разные ставки НДФЛ за дивиденды?
- 5% НДФЛ уплачиваются с дивидендов по акциям и корпоративным правам, если их начисляет украинская компания – плательщик налога на прибыль предприятий.
- 9% НДФЛ уплачиваются с дивидендов по акциям и/или инвестиционным сертификатам, корпоративным правам, если их насчитали иностранные компании, институты совместного инвестирования и субъекты хозяйствования, являющиеся плательщиками единого налога.
- 18% НДФЛ начисляются, если получают дивиденды по акциям и корпоративным правам, имеющим статус привилегированных. Такие дивиденды предусматривают фиксированный размер или сумму больше выплат за любую другую акцию.
«Все дивиденды, выплаченные физическим лицам, независимо от суммы и формы выплаты, подлежат налогообложению военным сбором по ставке 1,5%», — напоминает управляющий партнер ЮК «Муренко, Курявый и Партнеры» Александр Курявый.
В каких случаях инвестор платит налоги за инвестприбыль
Если украинцы продают акции иностранных компаний , они должны заплатить налоги с инвестиционной прибыли, если таковая возникает . В данном случае инвесторы платят 18% НДФЛ и 1,5% военного сбора . То есть суммарно налоговая нагрузка оценивается в 19,5%.
Иногда люди могут полагать, что нужно заплатить налоги со всего дохода , полученного от продажи акций. Но это не так. Инвестиционная прибыль рассчитывается как разница между доходом инвестора от продажи ценных бумаг и расходами по их приобретению. При этом учитывается и курсовая разница.
Приведем пример: инвестор приобрел акции иностранных компаний на сумму в $10 тыс., а продал – на сумму в $11 тыс. Тогда $1000 – это инвестиционная прибыль. Его нужно правильно конвертировать из долларов в гривну. Скажем, инвестор получил доход от продажи бумаг на свой счет 1-го сентября 2022 года, тогда инвестприбыль нужно считать по курсу НБУ на этот день. Тогда один доллар стоил 36,5686 грн. Понятно, что инвестор в целом заработал $402,3 тыс., а его инвестиционная прибыль составила — 36 568 грн. Именно по последней сумме нужно было уплатить 19,5% налогов. Речь идет о 7131 грн.

Также следует помнить, что при продаже акций с инвестиционным убытком налоги не взимаются. Не облагается налогом и сама покупка акций .
«Если инвестор в одном году получил дивиденды и инвестиционную прибыль , то в Украине налоги нужно будет уплатить как с дивидендов, так и с инвестиционной прибыли «, – акцентирует старший юрист практики налогов/транзакционного и международного налогообложения Arzinger Денис Эрсой.
Как правильно декларировать доход от акций иностранных компаний
В Украине прописан порядок декларирования доходов украинцами. Так, инвесторы должны включать информацию о полученных дивидендах и инвестиционной прибыли от акций иностранных компаний в ежегодные декларации об имущественном положении и доходах.
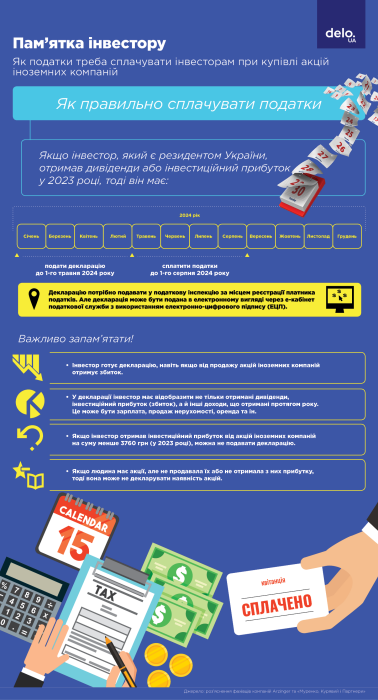
Как это происходит? Представьте: украинец получил соответствующие доходы в 2023 году. Тогда он обязан подать декларацию до 1 мая 2024 года, а уплатить налоги – до 1 августа 2024 года.
«Декларацию нужно подавать за прошлый год в налоговую инспекцию по месту регистрации налогоплательщика. Декларация может быть подана в электронном виде через электронный кабинет налоговой службы с использованием электронно-цифровой подписи (ЭЦП)», – говорит Александр Курявый.
Топ-4 важных правила декларирования дохода от иностранных акций
Первое. В декларации инвестор должен будет отразить не только полученные дивиденды, инвестиционную прибыль, но и любые другие доходы , что было получено в течение года. В этот перечень входят зарплата, гонорары, продажа движимого или недвижимого имущества, аренда, наследство и т.д.
Второе. Инвестор должен готовить декларации не только когда получает доход, но и когда имеет убыток. То есть речь, идет о ситуации, когда расходы на покупку акций будут превышать доход от их продажи.
«Такая стратегия для инвестора выгодна, поскольку он может перенести задекларированные убытки на следующий период и тем самым снизить сумму налогов к уплате в будущем», — объясняет Ерсой.
Читайте также
Украинцы назвали причины, по которым не хотят платить налоги — результаты опроса
Третье. Если инвестор получил доход (именно доход, а не прибыль) от продажи инвестиционных активов на сумму не более 3760 грн (актуально для 2023 года), тогда он не декларирует этот доход и не платит с него налоги.
«То есть, если инвестор продал акцию за 3300 грн, то можно не подавать декларацию о доходе «, — отмечает Александр Курявый.
Четвертое. Если инвестор не продает или иным образом не отчуждает инвестиционные активы в течение года, а также не получает прибыли, обязанности подавать декларации и уплачивать налоги у него не возникает.
Исключение из этого правила: если у украинского инвестора есть акции структуры, которая считается так называемой «контролируемой иностранной компанией» (КИК). В таком случае нужно подавать декларацию.
Что нужно знать о контролируемых иностранных компаниях
Если украинский инвестор покупает акции какой-либо международной публичной компании, например, Tesla, Apple, Facebook или Amazon , пока он не обязан сообщать о таких операциях контролирующим органам в нашей стране. То есть именно отчитываться о наличии у него таких акций.
«Но если резидент Украины покупает долю (акции) у иностранной компании, в результате чего такая компания становится для него КИК, он должен отчитаться о такой компании в украинскую налоговую по специальной процедуре», — уточняет Денис Эрсой.
Так в каких случаях иностранная компания становится для украинского инвестора КИК? Надо выполнить хотя бы одно из следующих условий:
- Инвестор владеет долей в иностранной компании в размере более 50%.
- Инвестор владеет долей в иностранной компании в размере более 10%, при условии, что несколько резидентов Украины владеют долями в этой же компании. Так что совокупный размер таких долей составляет 50% и более.
- Инвестор отдельно или вместе с другими резидентами Украины – связанными лицами – осуществляет фактический контроль над такой компанией.
Как видим, правила КИК, скорее всего, будут актуальны только для юридических или фактических владельцев (контролеров) иностранных компаний.

Как инвестор должен платить налоги за дивиденды и инвестприбыль
Юрист Денис Эрсой отмечает: напрямую уплатить украинские налоги с иностранного банковского счета или счета в иностранной платежной системе не получится по техническим причинам.
Поэтому можно использовать два варианта для уплаты налогов.
Первый вариант. Если инвестор покупает акции иностранных компаний именно за границей, тогда для уплаты налога в нашей стране он должен перечислить средства сначала на украинский счет, а затем – на счет налоговой.
Второй вариант. Если по результатам декларирования у инвестора возникают налоговые обязательства, ему не обязательно переводить средства, полученные им за рубежом, как дивиденды или инвестиционную прибыль, чтобы уплатить с них налоги в нашей стране. Для этого можно использовать и средства, которые у инвестора хранятся в Украине.
На какие нюансы следует обратить внимание во время декларирования
Если инвестор заполняет декларацию в первый раз, у него могут появиться определенные трудности. Среди распространенных проблем:
- сложности с заполнением соответствующих полей;
- правильность пересчета доходов в иностранной валюте в гривну и т.д.
«В теории инвестор может воспользоваться функцией с предзаполнением полей в электронном кабинете налогоплательщика. Такой подход иногда помогает упростить отражение в декларации доходов, с которых уже были уплачены налоги в Украине налоговым агентом. Кроме того, можно позвонить на горячую налоговую линию, чтобы уточнить отдельные нюансы заполнения декларации «, – говорит Денис Эрсой.
Детальнее о функционале электронного кабинета налогоплательщика можно посмотреть в видеоинструкции от Государственной налоговой службы.
Чтобы доказать украинским налоговикам, что налоги действительно уплачены, необходимо подать подтверждение в приемлемой для контролирующих органов форме. К примеру, в США это может быть справка по форме 1042-S .
«Следует помнить, что иностранные брокеры могут автоматически платить налоги в США за украинского инвестора. Такая же ситуация возникает и в других странах, с которыми Украина заключила договор об избежании двойного налогообложения», — объясняет юрист.
Поэтому инвесторам следует всегда контролировать вопросы налогообложения своих доходов от акций иностранных компаний . Для этого нужно читать новости, следить за нововведениями в налоговой сфере, консультироваться с брокерами и юристами.
Читайте также
Важно Рада возвращает довоенные налоги: что изменится и с какой даты
Кстати, не исключено, что брокеры п ри уплате налогов за границей могут сформировать необходимые документы в личном кабинете клиента. Так что у брокерской компании также стоит поинтересоваться, могут ли их специалисты при необходимости помочь в подготовке нужной отчетности для украинских налоговиков.
Реально ли получить справку об уплате налогов за границей
Как отмечает юрист Денис Эрсой, один из механизмов избежания двойного налогообложения должен работать, но на практике не все так гладко. Почему? Дело в том, что в США рядовому инвестору может быть достаточно сложно и затратно получить легализованную справку о доходах, а в ее отсутствие украинская налоговая имеет законное право отказать в зачислении американских налогов .
Как оплатить налог на дивиденды с иностранных акций
15 сентября 2021
При вложении в иностранные бумаги и получении дохода с них инвестор должен самостоятельно оплатить налоги.
FinEx ETF выпустил фонд FXRD на высокодоходные корпоративные облигации с выплатой дивидендов два раза в год. До этого все ETF от FinEx реинвестировали дивиденды. Теперь же инвесторы, владеющие акциями FXRD, смогут сами решить, как распорядиться выплатами. Однако при получении дивидендов от иностранных компаний брокер не обязан выступать налоговым агентом и удерживать налог. Клиент должен самостоятельно подать декларацию. Попросили финансового консультанта и блогера Игоря Файнмана рассказать, как это сделать.
В каком размере нужно заплатить налог с дивидендов
Размер налога на дивиденды иностранных компаний зависит от страны, в которой зарегистрирована компания (точнее, от условий соглашения «Об избежании двойного налогообложения между Россией и другими государствами»).
Налоговая ставка на дивиденды в России — 13%. И если в стране выплаты дивидендов действует меньшая ставка, то инвестору нужно будет доплатить в РФ только разницу. Если большая, то ничего доплачивать не надо (но подать декларацию все равно придется).
Проверить информацию о стране-эмитенте можно по ISIN-коду бумаги на сайте Национального расчетного депозитария.
Узнать ISIN можно на сайте Московской биржи.
FXRD с выплатой дивидендов зарегистрирован в Ирландии. Ирландские ETF не удерживают подоходный налог с дивидендов, которые получают нерезиденты. Поэтому российский инвестор должен самостоятельно заплатить в России все 13% налога.
Какие документы нужны для заполнения и подачи декларации
Инвестор должен заполнить декларацию 3-НДФЛ (на сайте Федеральной налоговой службы, ФНС) и прикрепить к ней:
- справку от брокера о доходах за пределами РФ за год или выписку депозитария по выплаченным дивидендам иностранных компаний;
- договор на брокерское обслуживание;
- отчет брокера за год.
Как заполнить и подать декларацию
Заполнить и подать декларацию 3-НДФЛ можно онлайн, в личном кабинете на сайте ФНС (есть возможность авторизоваться через Госуслуги).
В открывшемся окне нужно заполнить общие сведения и перейти в раздел «Доходы». Всю информацию для заполнения здесь можно получить из отчета брокера.
FXRD выплачивает дивиденды в рублях, поэтому в графе «Сведения о валюте дохода» выбираем российский рубль. Так как по фонду FXRD Ирландия не удерживает налог с инвестора, то в разделе «Сведения о налоге, уплаченном в иностранном государстве» проставляем 0.
Дивиденды по FXRD выплачиваются дважды в год, так что для второй выплаты нужно еще раз нажать на кнопку «Добавить источник дохода» и заполнить данные по второй выплате. Если инвестор получает дивиденды еще и от других иностранных компаний, то их тоже нужно добавить по такому же принципу.
Итоговая сумма налога, который инвестор должен перечислить в ФНС, рассчитается автоматически (на вкладке Просмотр → Итоги). Здесь же нужно прикрепить подтверждающие документы и отправить декларацию.
В какой период нужно заплатить налог с дивидендов
Налоговую декларацию нужно подавать за прошедший налоговый период (за прошлый календарный год). Отчитаться нужно до 30 апреля. При этом уплатить налог можно до 15 июля. Так, при получении дивидендов в 2021 году инвестор должен до 30 апреля 2022 года заполнить и подать декларацию и до 15 июля 2022 года заплатить налог.
Инвестор подает только одну декларацию, вне зависимости от того, сколько раз за год компания выплачивала дивиденды.
Первая выплата дивидендов по фонду FXRD состоится в феврале 2022 года. Таким образом, инвестору, который получит дивиденды по акциям фонда, необходимо будет подать декларацию только в 2023 году.
Мнение авторов колонок может не совпадать с мнением редакции FinEx. Решение об использовании ценных бумаг и любых других финансовых инструментов пользователь принимает самостоятельно. Информация в тексте не является индивидуальной инвестиционной рекомендацией.
Что еще почитать:
Поделиться
Последние новости
Делистинг FinEx ETF с Московской биржи не навредит инвесторам
7 августа 2023
FinEx планирует дополнительные шаги, направленные на получение лицензии от Казначейства Бельгии
26 июня 2023
От тюльпанов до каналов: 7 главных экономических пузырей прошлого
14 июня 2023
Как устроены зеленые облигации Москвы
6 июня 2023
© 2023 Finex-ETF
8 800 234-18-04
в будни с 10:00 до 19:00Получайте самое свежее в Telegram
Здесь вы найдете советы, как экономить, копить и правильно инвестировать.
Читайте аналитику в Telegram
Следите за новостями в нашем аналитическом ТГ-канале.
Смотрите видео
Мы регулярно снимаем обучающие ролики и вебинары для инвесторов на YouTube.
ВКонтакте
Рассказываем про инвестиции, показываем портфели, расшифровываем аналитику.
ETF — биржевые инвестиционные фонды (exchange-traded funds). Эмитенты ФинЭкс Фандс АЙКАВ (FinEx Funds ICAV) и ФинЭкс Физикли Бэкт Фандз АЙКАВ (FinEx Physically Backed Funds ICAV) далее — Фонды. Фонд является лицом, обязавшимся акциям ETF. Информация раскрывается на сайте finexetf.com.
Информация, представленная на данном сайте, носит исключительно ознакомительный характер, не содержит гарантий надежности возможных инвестиций и стабильности размеров возможных доходов или издержек, связанных с указанными инвестициями, не является заявлением о возможных выгодах, связанных с методами управления активами; не является обещанием выплаты дохода, не является прогнозом роста курсовой стоимости ценных бумаг; не является рода офертой, в том числе побуждением к приобретению акций ETF; не является индивидуальной инвестиционной рекомендацией и ценные бумаги либо операции, упомянутые в ней, могут не соответствовать инвестиционным целям инвестора. Определение соответствия ценной бумаги либо операции интересам и инвестиционным целям инвестора является задачей самого инвестора. Инвестиции в рынок ценных бумаг связаны с риском. Стоимость активов может увеличиваться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не дают гарантий или заверений и не принимают ответственности, в том числе за любые возможные убытки (прямые или косвенные, предвиденные и непредвиденные в отношении финансовых результатов, полученных на основании использования информации, размещенной на данном сайте и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Данная информация не является предложением финансовых услуг и (или) индивидуальной инвестиционной рекомендацией. Финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашим инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим личным обстоятельствам, инвестиционным целям, срокам инвестирования и уровню риска, который вы готовы принять при реализации своих инвестиционных решений, является исключительно задачей инвестора. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не несут ответственности за возможные убытки в случае совершения операций либо инвестирования в упомянутые здесь финансовые инструменты, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Представленная информация носит общедоступный характер, не предназначена для конкретной целевой аудитории и/или отдельного лица, не учитывает личные обстоятельства каждого инвестора (не основана на учете информации о нем) и не может рассматриваться в качестве подходящей для инвестирования конкретного лица, получившего к ней доступ.
Любая информация, предоставляемая пользователем сайта, не используется в целях определения инвестиционного профиля этого лица. Предоставляемая информация используется исключительно для формирования набора данных, на основании которых может быть решена задача, обозначенная как целевая в соответствующем разделе.