I. Налогоплательщики земельного налога и объекты налогообложения
1. Налогоплательщиками земельного налога признаются организации и физические лица, являющиеся собственниками земли, землевладельцами или землепользователями. Понятия «собственники земельных участков», «землепользователи» и «землевладельцы» определены пунктом 3 статьи 5 Земельного кодекса Российской Федерации.
(в ред. Изменений и дополнений N 2, внесенных Приказом МНС РФ от 12.04.2002 N БГ-3-21/197)
(см. текст в предыдущей редакции)
Организации — юридические лица, образованные в соответствии с законодательством Российской Федерации, а также иностранные юридические лица, компании и другие корпоративные образования, обладающие гражданской правоспособностью, созданные в соответствии с законодательством иностранных государств, международные организации, их филиалы и представительства, созданные на территории Российской Федерации.
Физические лица — граждане Российской Федерации, иностранные граждане и лица без гражданства.
Индивидуальные предприниматели — физические лица, зарегистрированные в установленном порядке и осуществляющие предпринимательскую деятельность без образования юридического лица, а также частные нотариусы, частные охранники, частные детективы. Физические лица, осуществляющие предпринимательскую деятельность без образования юридического лица, но не зарегистрированные в качестве индивидуальных предпринимателей в нарушение требований гражданского законодательства Российской Федерации, при исполнении обязанностей, возложенных на них Налоговым кодексом Российской Федерации, не вправе ссылаться на то, что они не являются индивидуальными предпринимателями.
Абзац исключен. — Изменения и дополнения N 1, внесенные Приказом МНС РФ от 15.10.2001 N БГ-3-21/410.
(см. текст в предыдущей редакции)
Абзацы пятый — шестой исключены. — Изменения и дополнения N 3, внесенные Приказом МНС РФ от 21.04.2003 N БГ-3-21/204.
(см. текст в предыдущей редакции)
Организации и индивидуальные предприниматели, перешедшие на упрощенную систему налогообложения и применяющие ее в порядке, установленном главой 26.2 части второй Налогового кодекса Российской Федерации, введенной в действие с 1 января 2003 года, являются налогоплательщиками земельного налога.
(абзац введен Изменениями и дополнениями N 3, внесенными Приказом МНС РФ от 21.04.2003 N БГ-3-21/204)
В соответствии с главой 26.3 части второй Налогового кодекса Российской Федерации, введенной в действие с 1 января 2003 года, не освобождаются от уплаты земельного налога налогоплательщики единого налога на вмененный доход для отдельных видов деятельности.
(абзац введен Изменениями и дополнениями N 3, внесенными Приказом МНС РФ от 21.04.2003 N БГ-3-21/204)
2. Объектами налогообложения земельным налогом являются земельные участки, части земельных участков, земельные доли (при общей долевой собственности на земельный участок), предоставленные организациям и физическим лицам в собственность, владение или пользование.
(в ред. Изменений и дополнений N 1, внесенных Приказом МНС РФ от 15.10.2001 N БГ-3-21/410)
(см. текст в предыдущей редакции)
3. Земельный налог взимается в расчете на год с облагаемой налогом земельной площади. В облагаемую налогом площадь включаются земельные участки, занятые строениями и сооружениями, участки, необходимые для их содержания, а также санитарно-защитные зоны объектов, технические и другие зоны, если они не предоставлены в пользование другим организациям и физическим лицам.
(в ред. Изменений и дополнений N 1, внесенных Приказом МНС РФ от 15.10.2001 N БГ-3-21/410)
(см. текст в предыдущей редакции)
4. За земельные участки, предназначенные для обслуживания строения, находящегося в раздельном пользовании нескольких организаций или физических лиц, земельный налог начисляется отдельно каждому пропорционально площади строения, находящегося в их раздельном пользовании.
(в ред. Изменений и дополнений N 1, внесенных Приказом МНС РФ от 15.10.2001 N БГ-3-21/410)
(см. текст в предыдущей редакции)
За земельные участки, предназначенные для обслуживания строения, находящегося в общей собственности нескольких организаций или физических лиц, земельный налог начисляется каждому из этих собственников соразмерно их доле на эти строения.
(в ред. Изменений и дополнений N 1, внесенных Приказом МНС РФ от 15.10.2001 N БГ-3-21/410)
(см. текст в предыдущей редакции)
При переходе права собственности на здание, строение, сооружение, находящиеся на чужом земельном участке, к другому лицу оно приобретает право на использование соответствующей части земельного участка, занятой зданием, строением, сооружением и необходимой для их использования, на тех же условиях и в том же объеме, что и прежний их собственник (п. 1 ст. 35 Земельного кодекса Российской Федерации).
(абзац введен Изменениями и дополнениями N 2, внесенными Приказом МНС РФ от 12.04.2002 N БГ-3-21/197)
За земельные участки, неиспользуемые или используемые не по целевому назначению, ставка земельного налога устанавливается в двукратном размере.
Это нужно знать каждому дачнику: гайд по налогам и льготам 2020 года
Дача — самое лучшее место для самоизоляции во время пандемии коронавируса, а период карантина прекрасно подойдет для приведения в порядок документов на дом и участок. Кроме того, близятся майские праздники, когда традиционно стартует открытие дачного сезона (в этом году его, правда, возможно придется перенести. — Прим. ред.). Рассказываем, о каких налогах и льготах на загородную недвижимость должен знать каждый дачник в 2020 году.
Два налоговых столпа
Сегодня основными для российские дачников являются два налога: земельный налог (на участок) и налог на имущество физических лиц (на дом и другие капитальные строения). При этом под налоговую базу подпадают только постройки, являющиеся объектами недвижимости — имеют капитальный фундамент и сведения о которых есть в Росреестре или которые были представлены в налоговые органы из БТИ.
Фото: Komsomolskaya Pravda/Global Look Press
Обязанность по уплате налога на имущество накладывается с момента возникновения права собственности (госрегистрации) и не зависит от гражданства собственника. Исключением является налог на имущество, перешедшее по наследству. В таком случае налог будет рассчитываться с момента открытия наследства, пояснила налоговый консультант компании «Инком-Недвижимость» Айна Зайцева. Земельным налогом облагаются участки, которые находятся в собственности или принадлежат на праве бессрочного пользования. «Данные виды налогов рассчитываются налоговой инспекцией по месту нахождения имущества (или земельного участка) по окончании календарного года и направляются собственнику в виде налогового уведомления. Самостоятельно рассчитывать налоги не нужно», — отметила Зайцева. Налог на имущество и земельный налог принадлежат к местным налогам, поэтому ставки по ним устанавливаются местными органами власти. В случае если местным и региональным законодательством ставки по налогу на имущество не определены, он рассчитывается исходя из максимальных ставок, установленных на федеральном уровне, пояснил адвокат, управляющий партнер юридической фирмы Tax Compliance Михаил Бегунов. По его словам, для жилых домов, объектов незавершенного строительства, если проектируемым назначением таких объектов является жилой дом, гаражей, хозяйственных строений с площадью не более 50 кв. м налог рассчитывается по ставке, не превышающей 0,1% от кадастровой стоимости, 0,5% — для иных объектов, 2% — для объектов, кадастровая стоимость по которым превышает 300 млн руб.
Фото: Viktor Chernov/Global Look Press
Взносы в СНТ
В 2019 году заработал ФЗ-217 «О ведении садоводства и огородничества для собственных нужд»: упразднилось понятие «дачное товарищество», остались только садоводческие и огороднические товарищества. Закон закрепил два вида взносов: членские и целевые. До этого же существовало пять видов взносов: вступительные, членские, целевые, паевые и дополнительные. Изменился также порядок приема взносов. Раньше в большинстве садовых товариществ взносы можно было оплачивать наличными, сдавая в бухгалтерию. Начиная с прошлого года садовые товарищества должны открыть счет в банке и вести все расчеты (принимать взносы, рассчитываться с поставщиками тепла, электроэнергии, воды, газа и так далее) только безналичным способом. Кроме того, с 2020 года ставка налога на земли общего назначения в СНТ (дороги, детские и разворотные площадки) будут облагаться земельным налогом по сниженной ставке (-0,3% вместо 1,5% от кадастровой стоимости), уточнил Бегунов.
Фото: Alexander Kelti/Global Look Press
Плата по кадастру
1 января 2020 года завершился поэтапный переход субъектов России к определению налоговой базы по налогу на имущество физических лиц исходя из кадастровой стоимости. Ранее налог на имущество исчислялся из инвентаризационной стоимости имущества. Теперь размер налоговых платежей физических лиц напрямую зависит от размера кадастровой стоимости объекта недвижимости. «Для того чтобы избежать негативных последствий, лучше всего в течение всего календарного года держать на контроле возможные изменения сведений о кадастровой стоимости своих объектов недвижимости», — советует эксперт Федеральной кадастровой палаты Татьяна фон Адеркас. В этом году будет проводиться очередная государственная кадастровая оценка земель сельхозназначения в 29 субъектах и земель населенных пунктов в 27 субъектах. С предварительными результатами государственной кадастровой оценки можно ознакомиться на соответствующих сайтах государственных бюджетных учреждений субъектов или на сайте Росреестра. Подать замечания в случае обоснованного несогласия с предварительными результатами можно на сайтах государственных бюджетных учреждений соответствующего субъекта. Наиболее полную информацию о том, когда, как и кем проводилась процедура государственной кадастровой оценки, можно узнать в фонде данных государственной кадастровой оценки на сайте Росреестра.
Фото: Viktor Chernov/Global Look Press
Кадастровая стоимость участка завышена: что делать
В настоящее время закон предусматривает два основания для пересмотра кадастровой стоимости: недостоверность сведений об объекте недвижимости и установление в отношении объекта недвижимости рыночной стоимости, напомнила Татьяна фон Адеркас из Кадастровой палаты. Кадастровая стоимость — это результат расчетов, примененных к объекту недвижимости, с учетом тех характеристик, которые указаны в Едином реестре. Недостоверность сведений об объекте базируется на возможных ошибках, допущенных при определении кадастровой стоимости. Для подачи заявления по второму основанию сначала нужно обратиться к оценщику и рассчитать рыночную стоимость объекта. Возможно, она будет ниже, чем установленная кадастровая. Обратиться по этим основаниям можно через суд или через специальные комиссии.
Фото: Natalya Loginova/Global Look Press
При расчете кадастровой стоимости эксперты советуют обращать внимание на несколько вещей. Так, например, если у земельного участка отсутствуют границы (не проведено межевание), установить точное местоположение объекта будет невозможно. Это может повлечь за собой не вполне объективное определение оценщиком кадастровой стоимости. Неоднозначный вид разрешенного использования земельного участка также может послужить причиной некорректного расчета кадастровой стоимости. Например, при проведении массовой оценки земельный участок с видом разрешенного использования для жилого строительства среди миллионов объектов недвижимости, участвующих в расчетах, может быть отнесен к группе земельных участков, предназначенных для многоэтажного жилищного строительства. Разница в полученных результатах существенна.
Фото: Natalia Shakhanova/Global Look Press
Налоговые льготы
Дачники могут получить ряд налоговых льгот и вычетов. Не облагается налогом на имущество хозяйственное строение или сооружение, площадь которого не превышает 50 кв. м. Например, если на участке есть баня 40 кв. м, то платить налог за нее не нужно. Если построек две, то за вторую также не надо платить. Также налогом не облагаются строения, которые не имеют капитального фундамента — теплицы, сборно-разборные хозблоки, бытовки, навесы и временные строения. С 2018 года для многодетных семей предоставляется вычет в размере 7 кв. м на каждого несовершеннолетнего ребенка, отметила Айна Зайцева из «Инком-Недвижимости». По земельному налогу вычет предоставляется инвалидам первой и второй групп, инвалидам с детства, детям-инвалидам, ветеранам и инвалидам боевых действий, пенсионерам, а также многодетным семьям. От налога на имущество (на один объект недвижимости) освобождены инвалиды первой и второй групп, инвалиды с детства, дети-инвалиды, Герои Советского Союза и России, военнослужащие и пенсионеры.
Фото: Andrey Arkusha/Global Look Press
В прошлом году вступил в силу закон, который освобождает от налога на прибыль взносы владельцев садовых или огородных участков, если те не состоят в соответствующих товариществах. Российским дачникам не придется платить налоги: во-первых, если они приобретают, создают или содержат имущество общего пользования; во-вторых, за текущий и капитальный ремонт недостроенных зданий, которые находятся в общем пользовании на территории садоводства или огородничества; в-третьих, платить не нужно за услуги и работы товарищества по управлению таким имуществом. Дачники также могут получить льготу, освобождающую от уплаты НДФЛ при получении дохода от реализации продукции, выращенной на собственном сельхозучастке площадью не более 0,5 га, отметил юрист Tax Compliance. «Для получения такой льготы нужно предоставить справку, выданную правлением товарищества собственников недвижимости, о том, что продаваемая продукция выращена на садовом или огородном участке, принадлежащем налогоплательщику или членам его семьи. Однако стоит помнить, если налоговым органом будет выявлено получение на систематической основе прибыли от пользования имуществом, деятельность физического лица будет приравнена к предпринимательской, а полученный доход от деятельности подлежит обложению НДС», — резюмировал Бегунов. Для получения льгот необходимо написать заявление в любой налоговый орган, подать его через МФЦ либо воспользоваться личным кабинетом налогоплательщика. Заявление необходимо представить не позднее 31 декабря. Большинство налоговых вопросов можно решить, воспользовавшись «Личным кабинетом налогоплательщиков». На сайте Федеральной налоговой службы размещен налоговый калькулятор.
Какие хозяйственные постройки на дачах будут облагаться налогом
На что платить налог придется всем владельцам дачных участков и построек на них? Какие нововведения ждут всех в 2019 году?
Для многих владельцев земельных участков стало сюрпризом то, что им нужно платить налог на дачные постройки. В прессе и среди граждан ходит информация про законопроект о таком налоге в 2019 году, а также о том, что все участки будут проверяться на достоверность информации с помощью аэросъемки. Не стоит паниковать, потому что эти слухи — выдумка.

На что платить налог?
Согласно ст. 401 Налогового Кодекса РФ в пп.6 п.1 объектом обложения наряду с прочими являются иные строения, сооружения, помещения и здания. То есть платить налог придется не только за дом на земельном участке, но и другие строения, которые подходят условиям. Сюда попадают те объекты, которые являются капитальными сооружениями, то есть имеют фундамент. Фактически перенести их в другое место невозможно, не повредив сам объект.
Иными словами — постройки с фундаментом являются недвижимостью и могут облагаться, т. к. налог рассчитан на капитальные строения. Те сооружения, которые не имеют фундамента, а значит могут быть перенесены в другое место, налогом облагаться не будут.
Факт отсутствия связи с землей, то есть наличие фундамента, можно доказать с помощью кадастрового инженера. Потребуется это в том случае, если ИФНС не удостоверилась в ваших сообщениях. Дешевле заказывать подобные справки в БТИ, стоимость — от 500 рублей и выше.
Кто может не платить налог и какие строения освобождаются от уплаты
Существует категория плательщиков, которая освобождается от уплаты налога на строения на земельном участке. Сюда входят:
· члены семьи погибших военных,
· Герои СССР и России,
· пенсионеры,
· инвалиды и пр.
Также на уровне муниципалитетов этот перечень может расширяться и дополняться.
Кроме того, освобождение по налогу на приусадебные постройки и любые сооружения на участке предоставляется:
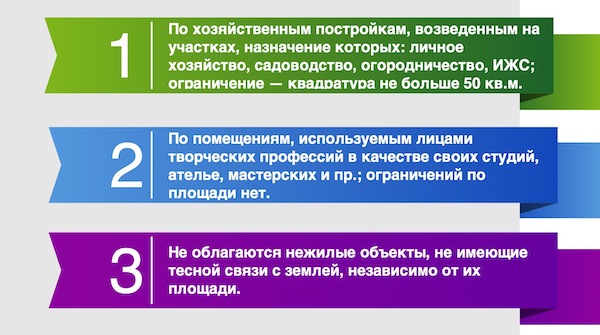
Гражданское законодательство предусматривает то, что гражданин имеет полное право самостоятельно решать регистрировать объект или нет. Никаких штрафов за промедление не существует.
Однако, если вы через несколько лет решили подать заявление в соответствующий орган и зарегистрировали право собственности на сооружение, в ЕГРН будет записана реальная дата возникновения права собственности. В этом случае Росреестр высылает в налоговые органы все новые сведения о недвижимости. Подробнее о выписке из ЕГРН для расчета налога читайте здесь: https://reestr.net/info/vypiska-iz-egrn-nalogovaya-vse-o-spravke-dlya-vycheta-fns.
Если факт неуплаты налога обнаружится, то ИФНС может выслать вам уведомление за последние 3 года. При этом начисляется штраф и пени.
За какие дачные постройки нужно платить налоги
От сборов освобождены любые некапитальные сооружения на земельном участке
Поделиться
Читать нас в
В понедельник, 22 апреля, вице-спикер Госдумы Ирина Яровая призвала остановить распространение ложной информации о налогах на теплицы. «Парламентская газета» разобралась, какие объекты недвижимости на садовых и огородных участках сегодня по закону облагаются сборами.
В интересах 60 миллионов россиян
Заявление Ирины Яровой связано с сообщениями ряда СМИ о том, что граждан якобы вынуждают оформлять теплицы в качестве объектов недвижимости и платить за это фискальные взносы. Вице-спикер обратилась к главе Федеральной налоговой службы Михаилу Мишустину и руководителю Росреестра Виктории Абрамченко с просьбой проверить эти сведения. Также она попросила их дать разъяснения региональным чиновникам по поводу положений закона о ведении садоводства и огородничества для собственных нужд.
Яровая отметила, что сегодня около 60 миллионов россиян в той или иной форме ведут дачное хозяйство. «Считаем принципиально важным защиту интересов и прав дачников и садоводов», — подчеркнула она.
За какие хозпостройки нужно платить налоги
Если на садовом участке есть баня, летняя кухня, беседка, теплица или какое-то другое бытовое или подсобное сооружение, то платить за них фискальные взносы следует только в том случае, если они располагается на фундаменте. Потому что налогом в России облагаются только капитальные хозяйственные строения.
Такие объекты нужно ставить на учёт в Росреестре. Сведения могут быть внесены в Единый государственный реестр недвижимости самим владельцем строений либо их передадут в налоговый орган из БТИ. Именно факт регистрации прав на недвижимость запускает процесс её налогообложения.
«Владелец хозпостройки сам определяет, нужно ли ему обращаться в органы Росреестра для её регистрации в качестве недвижимости или нет», — отмечают в ФНС.
В ЕГРН сведения вносятся, если постройка отвечает двум условиям:
- прочно связана с землёй (то есть возведена на фундаменте);
- её перемещение невозможно без несоразмерного ущерба её назначению.
Различные бытовки, навесы, сараи и прочие сооружения, не отвечающие вышеперечисленным признакам, регистрировать в ЕГРН не нужно. Соответственно, и налог за них не взимается.
При этом для владельцев небольших капитальных хозяйственных построек, которые используются для личных нужд, есть льгота: одно такое строение может быть освобождено от налогообложения. Но его всё равно нужно регистрировать в ЕГРН. И за предоставлением самой льготы собственнику также нужно обратиться в налоговый орган.
Условия для налоговой льготы:
- площадь капитальной хозпостройки меньше 50 квадратных метров;
- строение не используется в коммерческих целях.
Как отмечают в ФНС, региональные и муниципальные власти могут расширять действие такой льготы. Например, ввести её не для одной капитальной хозпостройки, а для всех, что есть на участке. Ознакомиться с перечнем налоговых льгот можно в сервисе «Справочная информация о ставках и льготах по имущественным налогам».
Что касается гаражей и жилых помещений, то они не являются хозяйственными постройками, а облагаются налогами как самостоятельная недвижимость. Порядок их регистрации в Росреестре аналогичный. Напомним, что владельцам жилых домов положен налоговый вычет в размере кадастровой стоимости 50 квадратных метров здания. Жилым считается, например, садовый дом. Если он меньше 50 квадратных метров, то имущественный налог платить за него не нужно.


39022