Резерв по отпускам с минусом
Подборка наиболее важных документов по запросу Резерв по отпускам с минусом (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- Резерв на оплату отпусков:
- Акт инвентаризации резерва отпусков
- Инвентаризация резерва на оплату отпусков
- Инвентаризация резерва отпусков в бухгалтерском учете
- Инвентаризация резерва отпусков в налоговом учете
- Начисление резерва отпусков проводки
- Показать все
- Резерв на оплату отпусков:
- Акт инвентаризации резерва отпусков
- Инвентаризация резерва на оплату отпусков
- Инвентаризация резерва отпусков в бухгалтерском учете
- Инвентаризация резерва отпусков в налоговом учете
- Начисление резерва отпусков проводки
- Показать все
Статьи, комментарии, ответы на вопросы
Типовая ситуация: Как отразить отпускные в налоговом учете (для бюджетной организации)
(Издательство «Главная книга», 2023) Если вы создаете резерв на оплату отпусков, то отпускные и начисленные на них страховые взносы в расходах не учитываются (Письма Минфина от 07.04.2016 N 03-03-06/2/19828, от 01.04.2013 N 03-03-06/2/10401 (п. 2)).
Статья: Отражение резервов на оплату отпусков в бухгалтерской (бюджетной) отчетности
(Малова Е.)
(«Учреждения образования: бухгалтерский учет и налогообложение», 2023, N 6) — показатель резерва на оплату отпусков на годовую отчетную дату отсутствует. В этом случае учредитель не примет у подведомственного учреждения годовую бухгалтерскую отчетность;
Нормативные акты
«Инструкция по планированию, учету и калькулированию себестоимости добычи нефти и газа»
(утв. Приказом Миннефтепрома СССР от 06.11.1973 N 553) в) среднюю оплату одного дня отпуска (делением среднемесячной заработной платы одного рабочего на 25,4) и затем сумму резерва на оплату отпусков, подлежащую оставлению в балансе на 1 января. Полученная сумма сопоставляется с книжным остатком этого резерва и разница (плюс или минус) относится установленным порядком на счета учета затрат на производство пропорционально (или в исчисленном проценте) ранее включенным в затраты на производство суммам.
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Отпускной резерв получился с минусом: возможно ли такое?
На конец 2021 года проинвентаризировали резерв отпусков и определили его сумму. Проводим такую инвентаризацию один раз в году. Рассчитали также коэффициент резервирования на 2022 год. С марта текущего года большинство сотрудников находятся в отпуске за свой счет, а часть работников в очередном ежегодном отпуске. Поскольку начисленная зарплата теперь небольшая, сумма резерва за отчетный месяц тоже получается маленькая. Учитывая это, сальдо по кредиту субсчета 471 вылезает с минусом, то есть имеем дебетовый остаток. Разве это правильно? Могут ли быть в пассиве Баланса обеспечения с минусом?
Конечно, такая ситуация — недопустима. Ведь по субсчету 471 «Обеспечения выплат отпусков» дебетового сальдо возникать не должно. По счету 47 «Обеспечения будущих расходов и платежей» вообще должен быть только кредитовый остаток. Смотрите почему. Но сначала напомним: о том, кому обязательно/не обязательно создавать обеспечение на оплату отпусков работникам (или, как его на практике называют, — резерв отпусков), как правильно это сделать и как показать начисление и использование резерва в учете, мы подробно рассказали в статье «Обеспечение на оплату отпусков» // «Налоги & бухучет», 2021, № 32. Об инвентаризации остатка резерва отпусков читайте в статье «Планы на декабрь: инвентаризируем резерв отпусков» // «Налоги & бухучет», 2021, № 101. А о том, надо ли во время войны вести заново учет коэффициента резервирования, — в статье «Резерв отпусков — пересматривать ли методологию во время войны?» // «Налоги & бухучет», 2022, № 49.
Поэтому, как мы уже указали выше, резерв отпусков — это на самом деле обеспечение на оплату отпусков работникам. А под обеспечением понимают обязательство с неопределенными суммой или временем погашения на дату баланса (п. 4 НП(С)БУ 11 «Обязательства», § 10 МСБУ 37 «Обеспечения, условные обязательства и условные активы»). В свою очередь, обязательство — это задолженность предприятия, которая возникла в результате прошлых событий и погашение которой в будущем, как ожидается, приведет к уменьшению ресурсов предприятия, которые воплощают в себе экономические выгоды (п. 3 разд. И НП(С)БУ 1 «Общие требования к финансовой отчетности»).
Создают обеспечение, только когда (п. 12 НП(С)БУ 11):
1) возникает обязательство вследствие прошлых событий;
2) существует вероятность того, что погашение обязательства приведет к уменьшению ресурсов, которые воплощают в себе экономические выгоды;
3) оценить обязательство возможно расчетным путем.
Таким образом, главное отличие обеспечения от обязательства — неопределенность срока или суммы погашения. Следовательно
в соответствии с п. 12 НП(С)БУ 11 обязательства по оплате очередных отпусков работникам отражают в составе обеспечений
А вот в системе МСФО суммы, связанные с начисленной оплатой отпусков, обычно совсем не показывают в составе обеспечений. Такие выплаты по большей части относятся к категории так называемых начислений. Отражают их в отчетности по статьям обычной кредиторской задолженности (§ 11 МСБО 37).
Для целей учета отпускного резерва предусмотрен специальный субсчет 471 пассивного счета 47. Начисление резерва отражают записью: Дт 23, 91, 92, 93, 94 — Кт 471 (в зависимости от категории работников, для которой создается такой резерв, письмо Минфина от 24.05.2007 № 31-34000-10-10/10654). То есть отпускной резерв включают полностью в расходы, не ожидая, пока он будет использован (п. 12 НП(С)БУ 11). Делают это равномерно в течение года — по мере ежемесячного начисления резерва.
Использование резерва (то есть при начислении отпускных, компенсации за неиспользованный отпуск, а также ЕСВ, который приходится на эти суммы) показывают записями:
— Дт 471 — Кт 661 — на сумму начисленных отпускных или компенсации за неиспользованный отпуск;
— Дт 471 — Кт 651 — на сумму ЕСВ, начисленного на отпускные или компенсацию.
Заметьте! Созданное обеспечение используют для возмещения только тех расходов, для покрытия которых было он создан (п. 16 НП(С)БУ 11). А отпускной резерв создают и соответственно за его счет начисляют:
— оплату ежегодных (основного и дополнительных) отпусков;
— оплату дополнительных отпусков работникам, которые имеют детей;
— компенсацию за неиспользованный отпуск;
— ЕСВ на суммы этих отпускных и компенсации.
При этом использовать резерв можно только до нулевого значения. Если «запасов» резерва не хватило, чтобы полностью покрыть сумму отпускных с учетом начисленного ЕСВ, сумму превышения в зависимости от места работы отпускника сразу включают в расходы с помощью записи: Дт 23, 91, 92, 93, 94 — Кт 661, 651. То есть
по субсчету 471 не может быть дебетового остатка. Ведь нельзя использовать обеспечение больше, чем начислено
Причиной дефицита резерва может быть что угодно. В вашем случае вполне вероятно, что могли неправильно провести инвентаризацию резерва на конец года или же отпускной резерв был использован не по назначению — в Дт 471 списаны суммы, в отношении которых обеспечения не создавали.
Как бы то ни было, ошибку надо исправить и избавиться от дебетового остатка по субсчету 471. Причем если ваше предприятие — квартальный плательщик налога на прибыль и имеет возможность исполнять свою налоговую обязанность (см. статьи «Подтверждение невозможности — разбираемся с деталями» // «Налоги & бухучет», 2022, № 67 и «Невозможность выполнения налоговых обязательств: вопросы-ответы» // «Налоги & бухучет», 2022, № 73), то чтобы отразить расходы в своем отчетном периоде, придется подать уточняющие декларации к первоквартальной и полугодовой прибыльным декларациям. Конечно же, первоквартальную декларацию следует будет исправить, если дебетовое сальдо по субсчету 471 появилось еще в марте.
И еще один аргумент в пользу того, что сальдо по субсчету 471 не может пойти в минус. Счет 47 относится к классу 4 «Собственный капитал и обеспечение обязательств». То есть это пассивный счет, кредитовое сальдо по которому отражаем в пассиве Баланса. Согласно п. 2.52 Методрекомендаций по заполнению форм финотчетности, утвержденных приказом Минфина от 28.03.2013 № 433, долгосрочные обеспечения на оплату будущих отпусков работникам отражают по строке 1520 «Долгосрочные обеспечения» формы № 1 «Баланс (Отчет о финансовом состоянии)». Но мы считаем, что создаваемое обеспечение на оплату отпусков носит текущий характер. То есть его кредитовый остаток следует приводить в составе строки 1660 «Текущие обеспечения» формы № 1 (см. статью «2. форма № 1 «Баланс (Отчет о финансовом состоянии)» // «Налоги & бухучет», 2021, № 102). В формах № 1-м и № 1-мс (если предприятие создает обеспечение) для этого отведена строка 1595 «Долгосрочные обязательства, целевое финансирование и обеспечение».
Резервы отпусков в 1С:ЗУП
Для оценки активов с неопределенными или переменными значениями используется особый вид резервов – оценочные обязательства (ОО). Порядок и правила учета определены ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы». Начисление оценочных обязательств в 1С:ЗУП 3.1 имеет несколько особенностей.
Если условные активы не используются, при учете отпуска оформляется несколько проводок.
- Дебет затратного счета (20, 26, 44) – Кредит зарплатного счета (70).
- Дебет затратного счета (20, 26, 44) – Кредит счета для начисления взносов (69).
Такой порядок начислений, как правило, применяют малые и средние организации. При массовом сезонном оформлении отпусков сумма затрат может оказаться очень значительной. Чтобы избежать неравномерной нагрузки, затраты на такие расходы отражаются на счетах учета еще до того, как сотрудники взяли отпуска. При оформлении резерва используется несколько проводок.
- Дебет оценочного счета 96 – Кредит зарплатного счета (70).
- Дебет оценочного счета 96 – Кредит счета для начисления взносов (69).
Следует учитывать, что такой вид учета оценочных обязательств используется в регламентированном учете 1С:ЗУП 3.1. Для синхронизации процессов с бухгалтерским учетом используются специальные средства обработки и переноса информации.
Особенности формирования в 1С:ЗУП 3.1 оценочных обязательств, связанных с оплатой отпусков
В соответствии с законодательством, малые предприятия могут не начислять оценочные обязательства. Остальные организации могут не использовать такой метод распределения затрат на счетах налогового учета. Но применение оценочных резервов в бухучете является обязательным.
Для расчетов резервов можно использовать два метода:
- метод обязательств (по МСФО);
- нормативный метод.
Метод обязательств (по МСФО) отличается использованием расчетных остатков отпусков. По каждому сотруднику на конец месяца определяется количество заработанных отпускных дней. Эти величины совпадают с количеством дней отпусков, которые должны представляться при увольнении работников.
Затем автоматизированный модуль вычисляет средний заработок за расчетный месяц. Из этих значений вычитаются суммы ОО, начисленные за предыдущий месяц. Если сотрудник не брал отпуск, оценочные обязательства увеличиваются на произведение «количество начисленных отпускных дней * среднедневная сумма заработка».
Поможем настроить вывод данных о среднем заработке для расчета резерва по оценочным обязательствам. Оставьте заявку.
К полученным затратам прибавляются суммы начисленных взносов. Получается сумма, практически совпадающая с фактическими затратами на отпуска сотрудников.
Для расчетов нормативным методом используется другая методика. Суммы ОО рассчитываются как определенный процент от фонда оплаты труда.
Этот метод, по сравнению с оценкой по МСФО, отличается меньшей точностью. Но начисления рассчитываются быстро, и полученную сумму можно легко проверить. Кроме того, нормативный метод должен использоваться в налоговом учете. Поэтому при расчете по нормативам нет необходимости учитывать временные разницы.
В конце каждого года ЗУП 3.1 производит инвентаризацию ОО. Для оценки данных НУ и БУ используется алгоритм МСФО. По результатам проведения инвентаризации данные бухгалтерского и налогового учета должны совпадать, а временные разницы нивелируются.
Методика учета резервов отпусков в 1С:ЗУП
Для настройки учета оценочных обязательств используется раздел меню «Учетная политика».
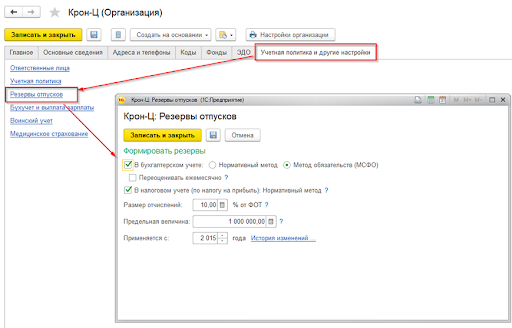
- необходимость формирования отпускных резервов при ведении БУ (отмечается поле «В бухгалтерском учете»);
- метод учета – МСФО или нормативный;
- необходимость ежемесячного списания излишне начисленных ОО (выбирается опция «Переоценивать ежемесячно»);
- размеры процентных начислений – величина проставляется вручную (чаще всего годовой фонд оплаты труда делится на 12 месяцев, и среднее значение равно примерно 8 процентов);
- предельную величину отчислений для нормативного метода (при достижении этого значения ОО не начисляются, «отпускные» проводки формируются напрямую на счетах затрат).
Особый порядок настройки используется для филиалов и представительств. Все значения определяются головной организацией. Опции перенастройки недоступны для «местных» сотрудников.
Расчеты и начисления резервов отпусков в программе 1С
Формирование оценочных резервов производится после заполнения документа «Резервы отпусков» (подраздел меню «Зарплата», пункт «Резервы отпусков»). Перед начислением необходимо выполнить несколько обязательных процедур:
- начисление всех отпусков;
- начисление заработной платы;
- формирование документа «Отражение зарплаты в бухучете».
Настройка резервов отпусков в 1С ЗУП
Обязательства (оценочные резервы) рассчитываются с учетом нескольких сумм – начислений за предыдущие месяцы, текущий месяц, величины начисленных страховых взносов (в том числе «травматизма»). Для начисления ОО с определенного периода вводятся остатки по начисленным активам. Чтобы задать начальные суммы, используется тот же вид документа «Резервы отпусков».
В примере приведены данные по расчетам за август 2019 года.
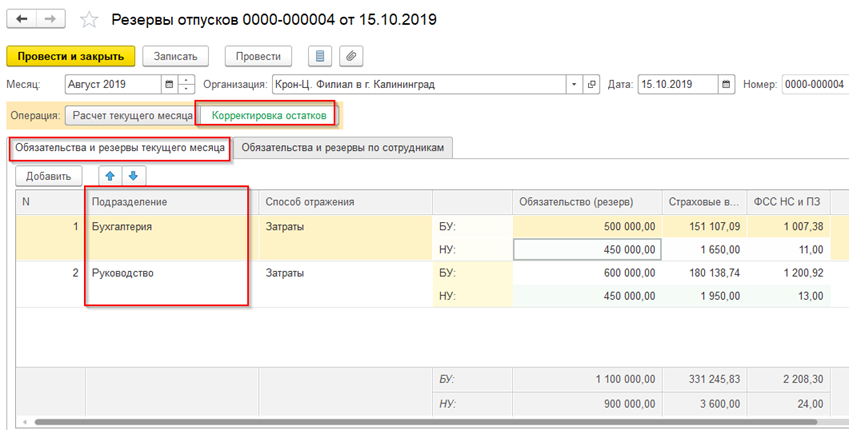
При формировании документа «Резервы отпусков» выбирается режим «Корректировка остатков». Поля заполняются только начальными значениями, соответствующими начислениям оценочных обязательств в процентах от суммы ФОТ. Значения «фондовых» сумм рассчитываются автоматически.
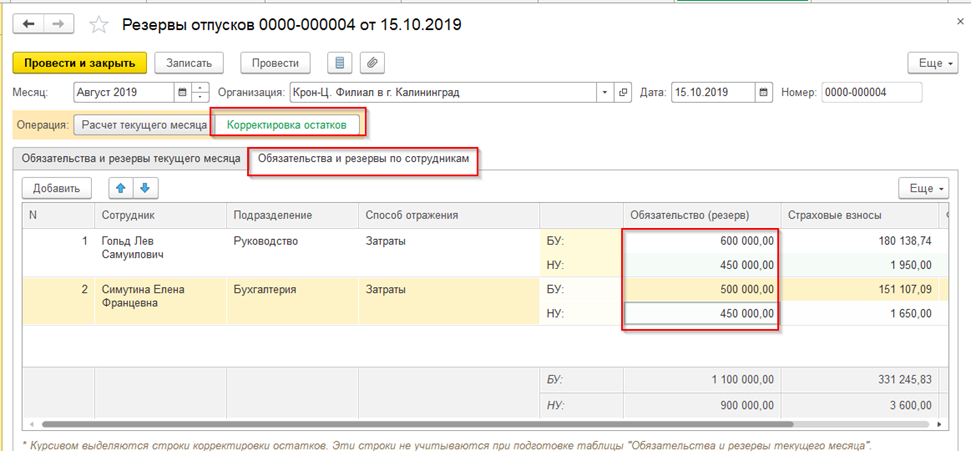
После перехода на закладку «Обязательства и резервы по сотрудникам» необходимо ввести суммы, соответствующие каждому работнику на счетах БУ и НУ. Сведения по подразделениям отражаются на вкладке «Обязательства и резервы текущего месяца».
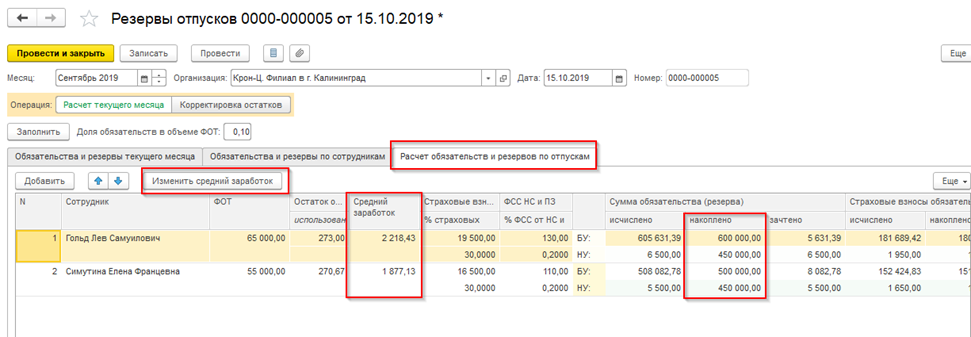
После расчета зарплатных начислений за сентябрь формируется документ «Резервы отпусков», соответствующий этому периоду. Необходимо использовать режим «Расчет текущего месяца».
Вкладка «Расчет обязательств и резервов по отпускам» содержит исходную информацию, на основании которой рассчитывались обязательства (резервы). В данном примере используется метод МСФО для БУ. Поэтому на вкладке выводятся данные о среднем заработке. Для просмотра можно использовать опцию «Изменить средний заработок» (так же, как при расчете отпуска). Значения выводятся в отдельных графах «Исчислено», «Накоплено», «Зачтено».
Графа «Исчислено» отражает сумму начисленных ОО по отпускам за весь период работы сотрудника в организации. Из данной суммы вычитаются значения графы «Накоплено». Как результат, получается сумма, отражающаяся в графе «Зачтено». Эта графа отражает сумму ОО, начисленную в сентябре. Следует обратить внимание, что данные графы «Накоплено» этого примера совпадают с введенными суммами остатков (Рис. 2).
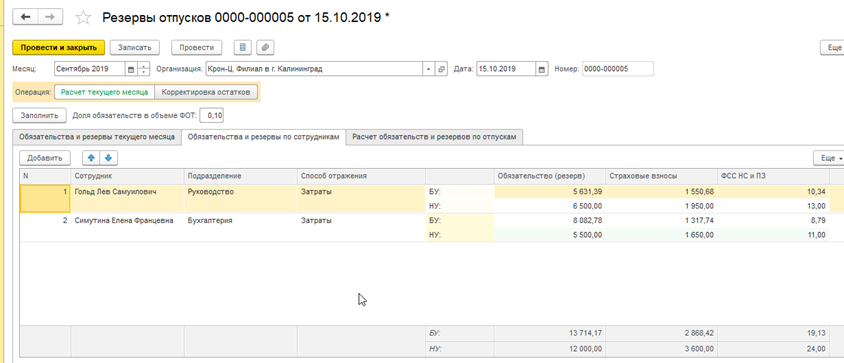
На вкладке «Обязательства и резервы по сотрудникам» выводятся начисления по подразделениям, отдельным сотрудникам, способам отражения. Информация может использоваться, чтобы проверить правильность итоговых сумм.
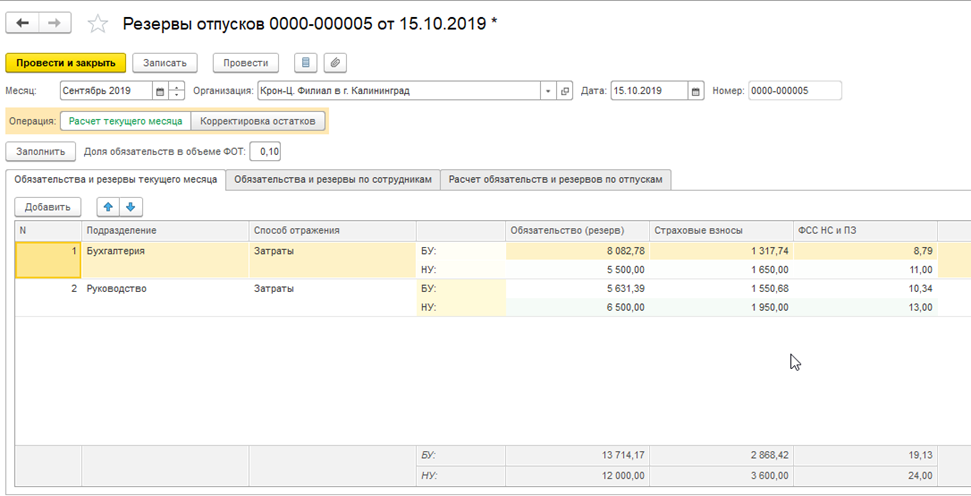
Открыв вкладку «Обязательства и резервы текущего месяца», можно посмотреть начисления по подразделениям, а также способам отражения. Эта информация используется для формирования пакета данных, передаваемых бухгалтерской программе.
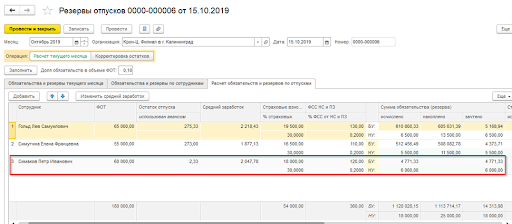
При оформлении новых сотрудников можно проверить корректность начисления резервов. Например, после принятия на работу 01.10.2019 открывается документ «Резервы отпусков». Колонка «Накоплено» должна быть пустой. Графы по новому сотруднику будут автоматически заполнены после расчета начислений за октябрь.
Оценочные обязательства и резервы: инвентаризация по итогам года
В декабре проводятся итоговые расчеты по начислению ОО. Для переоценки используется вид документа «Резервы отпусков». За расчетный период принимается декабрь. ЗУП определяет оценочные обязательства по всем сотрудникам. Для БУ и НУ используется один метод – МСФО, отличающийся большей точностью. Засчитываются значения, полученные в результате сравнения начисленных ОО и окончательных расчетов за прошедший год.
На каждого сотрудника рассчитывается количество неиспользованных отпускных дней и средний заработок (соответствующий используемому для расчета отпуска). Эти значения умножаются.
Из полученных величин вычитаются суммы ОО, начисленные за предыдущие периоды.
Определяются разницы между полученными и накопленными значениями.
По такому же алгоритму вычисляются суммы взносов и отчислений на «травматизм».
Обобщаются итоги по каждому подразделению. Полученные данные передаются в систему БУ.
Компенсация резервов отпусков в 1С ЗУП
Пример расчета приведен ниже.
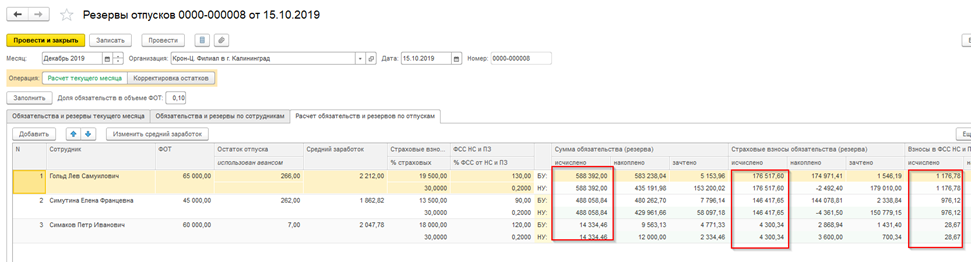
В данном случае суммы по БУ и НУ совпадают. Временные разницы, появившиеся из-за использования в бухучете метода МСФО, исчезли.
В системе бухгалтерского учета «излишние» суммы начисленных ОО списываются отдельной проводкой со знаком «минус».
Дебет счета 96 – Кредит счета 91.
Используемые субсчета 96 счета должны соответствовать начислениям отпускных и взносов.
Следует учитывать, что периодичность переоценки зависит от параметров учетной политики. Если выбрать вариант «Переоценивать ежемесячно» (рис. 1), отрицательные величины будут проводиться каждый месяц.
В случае появления положительных значений ОО доначисляются. Используются те же проводки.
- Дебет затратного счета (20, 26, 44) – Кредит зарплатного счета (70).
- Дебет затратного счета (20, 26, 44) – Кредит счета для начисления взносов (69).
Списание резервов отпусков в 1С ЗУП
Начисленные резервы «закрываются», когда начисляется оплата отпусков. Например, два сотрудника получили отпуск в ноябре 2019 года. Один из них продолжить отдыхать в декабре.
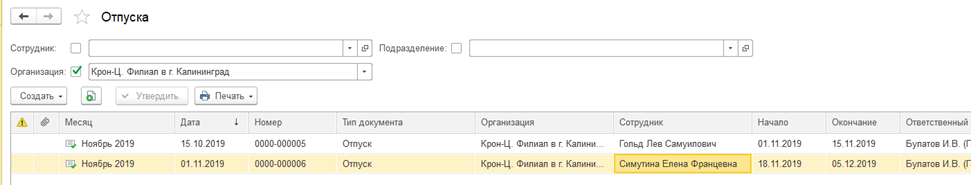
Производится расчет и отражение заработной платы в регламентированном учете. После открытия документа «Отражение зарплаты в регламентированном учете» должна появиться новая вкладка «Выплата отпусков за счет оценочных обязательств». В графах этого подраздела отразится информация по полученным отпускам.
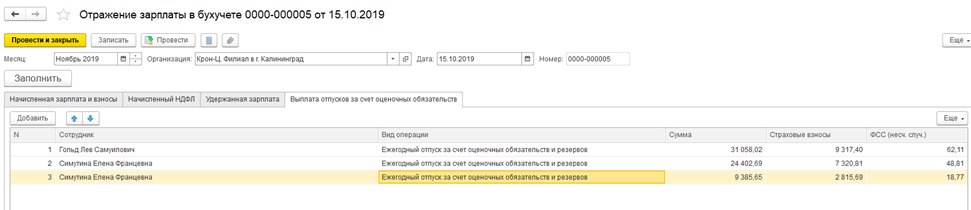
Отпуск одного из сотрудников разделен на две части, относящиеся к различным месяцам.
Отчеты по отпускным резервам
Для формирования отчетов следует открыть раздел меню «Зарплата» и набрать в поиске слово «резерв».
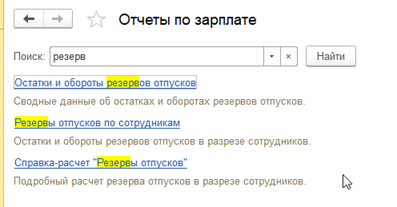
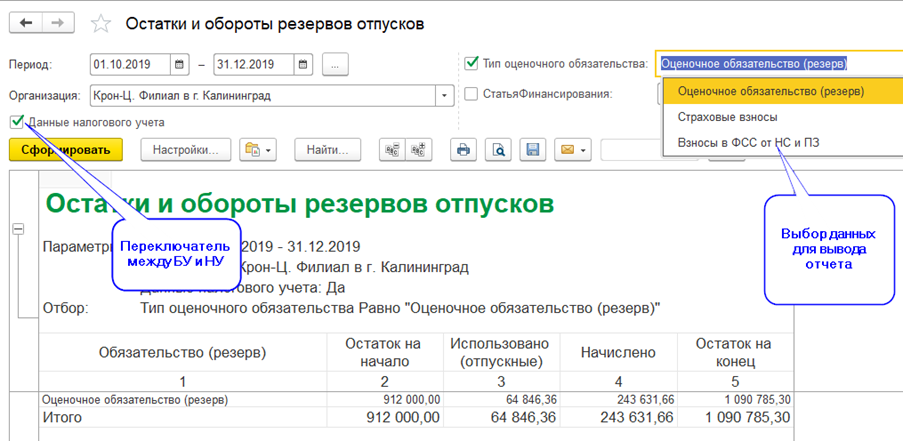
В отчете «Остатки и обороты резервов отпусков» отражаются сводные данные, относящиеся к оценочным обязательствам.
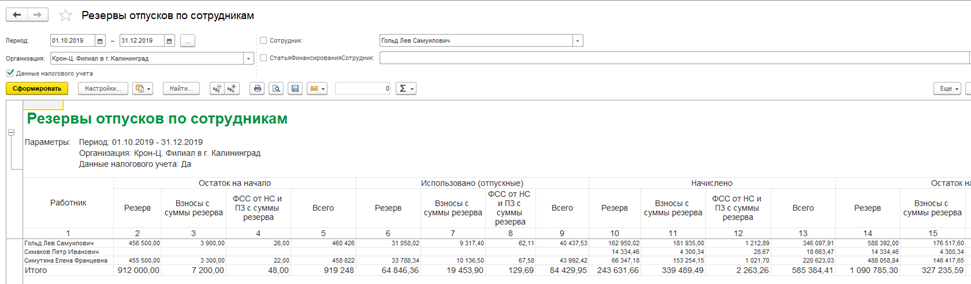
Форма отчета «Резервы отпусков по сотрудникам» предназначена для детализации расчетов.
Вспомогательный отчет «Справка-расчет «Резервы отпусков» необходим для анализа ежемесячных расчетов.
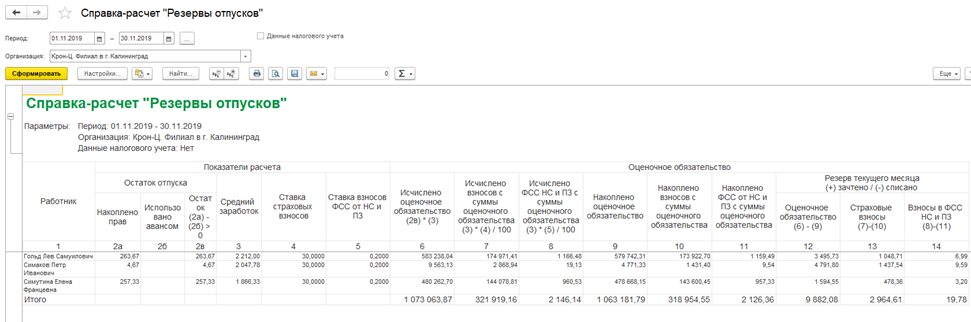
Форма отражает информацию, которая содержится во вкладке «Расчет обязательств и резервов по отпускам» документа «Резервы отпусков». Возможна настройка параметров вывода и выбор данных по БУ или НУ.
Методика начислений оценочных резервов и обязательств не является слишком сложным. Для корректного учета необходим правильный выбор параметров учетной политики и настройка модуля 1С:ЗУП для формирования проводок.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылкуРезервы отпусков отрицательные значения
Добрый день! В отчете Резервы отпусков по сотрудникам по уволенному сотруднику отражается отрицательная сумма резерва
Подскажите пожалуйста почему она могла появиться и как с ней теперь быть?Обсуждение (10)
Ольга Горшенина Сотрудник БухЭксперт8 :
Валерия Подписчик БухЭксперт8 :Остаток оценочных обязательств и резервов по уволенному сотруднику на конец месяца должен быть нулевой в отчете Резервы отпусков по сотрудникам. А у нас он отрицательный и сотрудник был уволен не в текущем году
По логике если сотрудник ушел по нему не может быть резерваОльга Горшенина Сотрудник БухЭксперт8 :
1. Приложите скриншот отчета «Резервы отпусков по сотрудникам» в месяцем, когда по сотруднику появился минус.
2. За этот же месяц приложите скриншот вкладки «Расчет обязательств и резервов по отпускам» из документа «Резервы отпусков». Сделайте чтобы были видны значения в колонках
3. Приложите скриншот «Расчетного листка» сотрудника за этот же месяцВалерия Подписчик БухЭксперт8 :
Валерия Подписчик БухЭксперт8 :
Добрый день! Получается излишне списанный резерв и ошибка тянется с 2019 года
Ольга Горшенина Сотрудник БухЭксперт8 :Приложение
Здравствуйте!
Судя по всему вначале заполнили документ «Резервы отпусков» и записали его.
Потом сформировали «Отражение зарплаты и взносов», куда попала информация о компенсации отпуска.
Однако после этого не переформировали документ «Резервы отпусков», чтобы информация о компенсации также была учтена в документе. По сотруднику по идее не должно было появляться сумм на вкладке «Расчет обязательство и резервов по отпускам».
Чтобы сейчас исправить ситуацию предлагаю ввести в текущем периоде документ «Резервы отпусков». В нем на вкладку » «Расчет обязательство и резервов по отпускам» добавить строку по сотруднику и в колонках «накоплено» внести отрицательную суммы по резервам и взносам (скриншот прилагаю). В колонках «зачтено» появится положительная сумма. На остальных вкладках документа суммы загрузятся автоматически.
После этого остаток станет нулевым.Валерия Подписчик БухЭксперт8 :
Попробую скорректировать, спасибо!
А через корректировку остатков почему нельзя?
И еще вопрос, есть два отчета в ЗУП:
Справка-расчет резервы и Резервы отпусков по сотрудникам
Я правильно понимаю, что сальдо сч96.01 в БП должно сойтись с отчетом «Резервы отпусков по сотрудникам» колонка 17 и с отчетом справка-расчет колонки 6, 7, 8 исчисленный резерв?
У меня сходится только Остаток на конец месяца из отчета Резервы отпусков по сотрудникам, второй отчет не идет
У меня почему даже за минусом суммы корректировки в этих отчетах разная суммаОльга Горшенина Сотрудник БухЭксперт8 :
Здравствуйте!
Можно и в документе «Резервы отпусков» переключиться в режим «Корректировка остатков» и внести данные по сотруднику. Разницу в способах нет. По второму вопросу создайте пожалуйста отдельный вопрос, т.к. по Регламенту ответов на вопросы БухЭксперт8.ру в одной ветке мы обсуждаем один вопрос (одну ситуацию).
Новый вопрос создайте в Личном кабинете
Это связано с тем, что они размещаются в разных рубриках для доступа всех пользователей к этой базе знаний. Вопросы интересные и многим пригодятся.
Спасибо за понимание!Валерия Подписчик БухЭксперт8 :
В отчете Справка-расчет сходится сумма итогов по столбцам Накопленные резервы+Резерв текущего месяца с сальдо счета 96.01 в БП
По сотрудникам проверила, нет больше давно уволенных, корректировку провела.
При этом исчисленный резерв на конец месяца в этом отчете, а так же в самом документе начисления резерва в ЗУП меньше сальдо по счету 96.01. Так и должно быть?