Что такое договор ГПХ и чем отличается от трудового

Договор ГПХ при неправильном составлении может создать ложное ощущение безопасности, что за выполненную работу заплатят, а работник не потеряет деньги и время. РБК Life вместе с юристами разобрался, что такое договор ГПХ и в каких случаях лучше требовать от работодателя оформления по трудовому договору.
- Что это
- Виды
- Разница с трудовым договором
- Какой договор заключать
- Можно ли заключать с самозанятым
- Кто платит налог
- Как оформить
- Изменения в 2023 году
Что такое договор ГПХ
Договор гражданско-правового характера (ГПХ) — это документ, который определяет порядок оказания услуг. В нем прописаны договоренности между исполнителем и заказчиком. Отношения по договору ГПХ регулируются Гражданским кодексом России.
Как правило, компании заключают с исполнителем договор ГПХ при найме на внештатные должности, проектную занятость или для оказания разовых услуг. Например, когда нужно перевезти груз, проконсультировать по заполнению налоговой декларации, написать контент-план для страницы в соцсетях.
Исполнитель по договору ГПХ обязан предоставить результат работы в оговоренный с заказчиком срок и получить вознаграждение.
Виды договоров ГПХ
- Договор подряда. Заключают в случае, если результат работы материален, например изготовление или реставрация мебели, строительство беседки [1].
- Договор возмездного оказания услуг. Заключают, если результат работы нематериален, например оказываются ветеринарные, медицинские, туристические или консультативные услуги [2].
- Договор авторского заказа. Итог работы — результат научной работы (например, научная статья), литературной (рукопись) или предмет искусства (картина) [3].
- Договор комиссии. Исполнитель (комиссионер) обязуется по поручению другой стороны (комитента) совершить одну или несколько сделок от своего имени, но за счет комитента [4].
- Договор поручения. Доверитель назначает поверенного совершить за вознаграждение определенные юридические действия [5].
- Договор транспортной экспедиции. Экспедитор обязуется за вознаграждение от грузоотправителя или грузополучателя организовать услуги по перевозке груза [6].
Это не все виды возможных соглашений ГПХ. По словам юристов, опрошенных РБК Life, на практике чаще всего заключают договор подряда (если результат работы материален) или возмездного оказания услуг (работа нематериальна).
Разница трудового договора и ГПХ
В трудовом договоре сторонами выступают работник и работодатель, а регламентирует его Трудовое законодательство России, а не Гражданский кодекс, как при договоре ГПХ.
Работник по трудовому договору обязуется выполнять прописанные в соглашении функции, а работодатель — оплачивать труд, предоставлять работу, условия для ее выполнения и, самое главное, — социальные гарантии.
- По трудовому договору работу выполняет лично работник, по договору ГПХ исполнитель может привлечь третьих лиц.
- По трудовому договору работник нанимается на бессрочной или срочной основе, по договору ГПХ — до достижения определенного результата или на определенный срок.
- В трудовом договоре прописан график работы сотрудника, то есть, по сути, работнику платят за его рабочее время. По договору ГПХ платят не за время, а за конечный результат: сколько времени по факту при этом потратит исполнитель, неважно, главное — успеть предоставить конечный продукт в срок, установленный в соглашении.
- По трудовому договору работодатель обязан дважды в месяц платить заработную плату, по договору ГПХ — обе стороны согласуют порядок оплаты.
- По трудовому договору работодатель обязан создать для работника условия труда, например предоставить компьютер или другую необходимую технику. По договору ГПХ исполнитель самостоятельно обеспечивает себя всем необходимым.
- Если работодатель по трудовому договору нарушает права работника (например, не выплачивает вовремя зарплату, не предоставляет ежегодный или больничный отпуск), работник может обратиться в профсоюзы, трудовую инспекцию, органы прокуратуры или даже суд. Если по договору ГПХ между сторонами возникнут разногласия, единственный способ защиты прав как заказчика, так и исполнителя — суд.

Shutterstock
Трудовой договор — соглашение между сотрудником и работодателем, который определяет права и обязанности сторон, а также устанавливает условия трудового процесса, такие как должность, зарплата, график работы, отпуска, больничные.
Согласно ст. 5.27 КоАП несоблюдение пунктов договора какой-либо из сторон влечет за собой предупреждение или наложение административного штрафа на должностных лиц в размере от 1 до 5 тыс. руб.; на лиц, осуществляющих предпринимательскую деятельность без образования юридического лица, — от 1 до 5 тыс. руб.; на юридических лиц — от 30 до 50 тыс. руб. [7].
Что касается договора ГПХ, то тут соглашение заключается между двумя физическими или юридическими лицами по сотрудничеству по определенному проекту или заданию. Договор ГПХ регулирует отношения между сторонами, которые являются не работником и работодателем, а независимыми контрагентами. Данный документ не предусматривает обязательств работодателя по предоставлению социальных льгот, как это происходит в трудовом договоре.

Андрей Андреев Адвокат, общественный деятель, председатель совета Московской коллегии адвокатов «Андреев, Бодров, Гузенко и Партнеры»
Какой договор заключать: ГПХ или трудовой
Это зависит от того, какую именно работу и в какое время нужно выполнить. Например, водителю Игорю предлагают разово доставить пять грузов из одного города в другой в течение двух недель и не оговаривают срок исполнения работы — лучше оформить договор ГПХ. Если Игорю предлагают постоянно доставлять грузы из одного пункта в другой, а водитель должен работать в определенные часы с 8 до 18 часов (то есть фактически установлено время рабочих обязанностей) — то это уже трудовой договор.
На практике часто встречаются ситуации, когда работодатели пытаются подменить трудовые правоотношения путем заключения договора гражданско-правового характера. Подобные действия являются незаконными, и в случае установления факта подмены договора работодателя обяжут сделать соответствующую запись в трудовую книжку, произвести страховые отчисления, а также выплатить работнику все причитающиеся денежные средства, включая зарплату, отпускные, проценты, компенсацию морального вреда. Кроме этого, работодателя могут привлечь к административной ответственности.

Константин Бахтин Эксперт-юрист консалтинговой группы «Гебель и партнеры»
Сложность в разграничении трудового договора и договора ГПХ возникает в тот момент, когда по договору ГПХ исполнитель фактически выполняет трудовую функцию под контролем и надзором заказчика в рамках определенного графика. Связано это с тем, что очень сложно найти ту грань, когда, например, периодическое консультирование заказчика по правовым или бухгалтерским вопросам превращается в полноценное выполнение трудовой функции для него.

Дарья Петрова Кандидат юридических наук, эксперт в области договорного права и судебных разбирательств
Юристы отмечают, что переквалифицировать договор ГПХ в трудовой можно, но чаще всего только через суд. В начале 2023-го Верховный суд РФ вынес определение № 2-КГ22-10-К3, в котором напомнил критерии разграничения трудового договора и договора ГПХ. По мнению Верховного суда, признаками трудовых отношений являются:
- личное выполнение работником определенной, заранее оговоренной трудовой функции;
- работа в интересах, под контролем и управлением работодателя;
- подчинение работника действующим у работодателя правилам внутреннего трудового распорядка, графику работы (сменности);
- обеспечение работодателем условий труда;
- выполнение работником трудовой функции за плату;
- устойчивый и стабильный характер взаимодействия работника и работодателя;
- подчиненность и зависимость труда;
- выполнение работником работы только по определенной специальности, квалификации или должности;
- наличие дополнительных гарантий работнику, установленных законом [8].
При наличии этих признаков в рамках ГПХ договора суд с высокой долей вероятности переквалифицирует сотрудничество лиц в трудовой контракт, считает кандидат юридических наук Дарья Петрова.
Можно ли заключать договор ГПХ с самозанятым
Да, можно. Договор ГПХ заключают между физическими лицами, между юридическими, а также между юридическим и физическим лицом. То есть заказчик вправе предложить договор ГПХ людям как без специального налогового статуса, так и самозанятым и ИП.
Как быстро оформить самозанятость. Пошаговая инструкция
Заключать договор ГПХ с самозанятым необязательно, но целесообразно, считают юристы. Это поможет сторонам защитить права в случае нарушений соглашения.
Кроме того, заключить договор ГПХ также можно с налоговым нерезидентом, то есть человеком, который находится на территории России менее 183 календарных дней за последние 12 месяцев. В этом случае поменяется только налог: для резидентов ставка составляет 13% НДФЛ (кроме самозанятых, они платят при работе с физическими лицами 4%, при работе с компанией или ИП 6%), а для нерезидента — 30%.

Shutterstock
Кто платит налог по договору ГПХ
Все зависит от статуса сторон договора. Если договор заключен между юридическим лицом (компания-заказчик) и физическим лицом (исполнитель), то заказчик обязуется как налоговый агент удержать и уплатить взносы в бюджет НДФЛ и фонды. Если исполнителем является ИП или самозанятый — он уплачивает налог самостоятельно.

Павел Патрикеев Практикующий юрист в сфере IT, CEO сервиса «Патрикеев и партнеры»
При сотрудничестве с самозанятым по договору ГПХ заказчику вообще не нужно заниматься вопросами налогообложения. Самозанятый самостоятельно через мобильное приложение «Мой налог» формирует чеки и уплачивает налог, а страховые взносы перечисляет по своему усмотрению.

Константин Бахтин Эксперт-юрист консалтинговой группы «Гебель и партнеры»
Как оформить договор ГПХ
1. Обсудить условия сделки
Любой из видов договоров ГПХ (подряда, возмездного оказания услуг) заключают в свободной форме. При составлении обратите внимание, чтобы в документе были прописаны:
- Предмет договора. Это конечный результат, что нужно сделать, например предметом договора поручения может быть представление интересов в суде, предметом оказания возмездных услуг — уроки английского языка или туристическое сопровождение.
- Сроки (и промежуточные сроки по необходимости). Когда исполнитель предоставит конечный результат, например исполнитель обязуется до 15 ноября 2023 года провести три консультации, а до 15 ноября 2023 года — пять консультаций. Соглашение можно заключать на любой срок (от дней до лет).
- Цена выполнения работ и порядок расчета. Сколько заказчик заплатит за работу исполнителю. В какой срок придет выплата, будет ли она единоразовой или поэтапной (например, с предоплатой).
- Обязанности сторон и порядок оказания услуг. Здесь прописывают условия оценки результатов, санкции за нарушение сделки и другие нюансы, например возможна ли доработка результата, когда работа считается выполненной, как можно расторгнуть договор.
- Адреса и реквизиты сторон.
- Подписи исполнителя и заказчика.
2. Собрать необходимые документы
Гражданский кодекс не содержит точного перечня документов, которые исполнителю необходимо предоставить заказчику при заключении договора ГПХ. Чтобы оформить договор с физическим лицом, чаще всего физическое лицо предоставляет заказчику копии следующих документов:
- паспорт;
- страховое пенсионное свидетельство (СНИЛС);
- ИНН [9].
Обратите внимание: трудовая книжка для оформления договора ГПХ не нужна, так как это не трудовой договор.
Изменения в договорах ГПХ с 2023 года
С 1 января 2023 года физические лица, работающие по договору ГПХ, попадают под обязательное социальное страхование. Закон обязывает организации, заключающие с физическими лицами договоры ГПХ, вносить взносы на случай временной нетрудоспособности и в связи с материнством [10].
Обратите внимание: новый закон не распространяется на самозанятых, поскольку они платят страховые взносы самостоятельно по собственному желанию.
Это означает, что исполнители по ГПХ (кроме самозанятых) получают похожие гарантии, что и сотрудники, оформленные в штат, например право на оплату больничного, получение выплат по беременности, родам и уходу за ребенком. Есть нюанс: в 2023-м не все смогут получать выплаты [11].
В 2023 году воспользоваться социальными гарантиями смогут только те исполнители по договорам ГПХ, за которых в прошлом году были уплачены минимальные страховые взносы (например, они работали по трудовому договору). Все остальные получат эти гарантии только в 2024 году.

Константин Бахтин Эксперт-юрист консалтинговой группы «Гебель и партнеры»
С 2023 года заказчики должны начислять на доходы исполнителей взносы на социальное страхование. При этом взносы необязательны при работе с самозанятыми и по договорам имущественного характера: дарение, купля-продажа и так далее.
Кроме того, с 2023 года исполнителей начали страховать на случай временной нетрудоспособности и материнства. Это означает, что уже в следующем году они смогут получить выплаты по больничным листам и в связи с декретным отпуском.
Также следует отметить, что отчетность по ГПД (отчет ЕФС-1) с 2023 года нужно сдавать в новый орган — Социальный фонд России (СФР).

Ильдар Мухаметзянов Адвокат, основатель онлайн-сервиса юридической помощи Advostar.online
С каких доходов не нужно платить страховые взносы в 2023 году
Большинство выплат в отношении работников или исполнителей по договору ГПХ облагаются страховыми взносами. Однако НК содержит перечень сумм, которые освобождаются от уплаты взносов. Разберём, какие выплаты относятся к облагаемым страховыми взносами, а какие нет, и какие разъяснения по этим вопросам даёт Минфин. Расскажем, нужно ли подтверждать необлагаемые суммы, и как это сделать.
Когда нужно начислять страховые взносы в 2023 году
- Выплаты сотрудникам по трудовому договору.
- стимулирующие надбавки и премии;
- надбавки и доплаты;
- отпускные;
- компенсация за неиспользованный отпуск и т. д.
- Выплаты исполнителям по договорам ГПХ.
Если предметом договора гражданско-правового характера является выполнение работ или оказание услуг, то с выплат, предусмотренных таким договором, также нужно начислять страховые взносы (пп. 1 п. 1 ст. 420 НК). Причем с начала 2023 года взносы исполнителям по ГПХ начисляются по единому тарифу 30 %, как и для штатных сотрудников. Это связано с тем, что они теперь застрахованы по всем видам страхования.
- Выплаты по авторским договорам.
- Выплаты физлицам по договорам об отчуждении исключительного права на результаты интеллектуальной собственности, лицензионным договорам о предоставлении права использования результатов интеллектуальной собственности.
- Выплаты руководителю, который является единственным учредителем.
- Выплаты в отношении студентов вузов, техникумов и колледжей.
- Выплаты в отношении временно или постоянно проживающих в РФ высококвалифицированных специалистов (ВКС) и временно пребывающих, временно и постоянно проживающих в России иностранцев.
С 2023 года выплаты таким иностранцам облагаются страховыми взносами, в том числе и на ОМС.
Какие выплаты не облагаются страховыми взносами в 2023 году
- Доходы сотрудников по трудовым договорам.
- Прочие выплаты сотрудникам.
- Выплаты физлицам без статуса ИП от других физлиц.
Рассмотрим более подробно каждую группу.
Доходы сотрудников по трудовым договорам
Сюда можно отнести:
- Государственные пособия , которые положены сотруднику по закону. Речь идет о пособиях по беременности и родам, по уходу за ребёнком, единовременной выплате при рождении ребёнка (пп. 1 п. 1 ст. 422 НК). Сюда же включают и больничные, но учтите, что они облагаются НДФЛ.
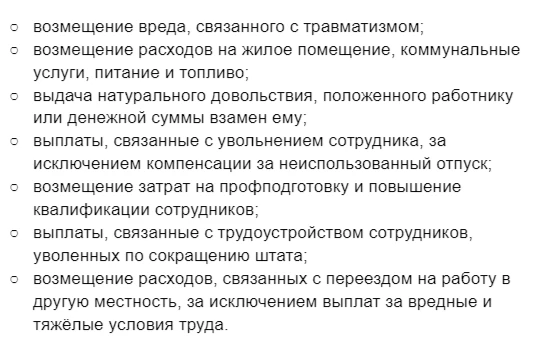
- Все виды компенсационных выплат , которые закреплены законодательством, и могут выплачиваться в пределах установленных законом норм. Компенсационные выплаты поименованы в подпункте 2 п.1 ст. 422 НК, к ним относятся:
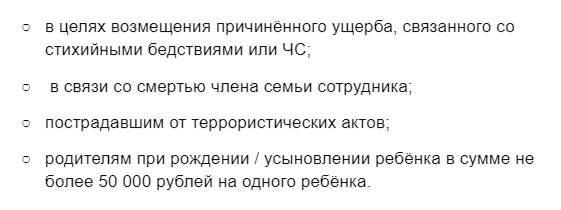
- Виды материальной помощи , перечисленные в подпункте 3 п. 1 ст. 422 НК. Сюда относится единовременная материальная помощь:
- Также в эту группу включают материальную помощь, которую работодатель выплачивает сотруднику за календарный год в размере, не превышающем 4 000 рублей (пп. 11 п. 1 ст. 422 НК).
- Выплаты по договорам ДМС , которые оформлены на оказание медицинских услуг на срок не менее одного года (пп. 5 п. 1 ст. 422 НК).
- Возмещение проезда к месту проведения отпуска и обратно работникам, которые проживают и трудятся в районах Крайнего Севера, а также приравненных местностях, если соблюдается ряд условий (пп. 7 п. 1 ст. 422 НК).
- Возмещение затрат, связанных с командировкой сотрудника, таких как суточные, проезд к месту служебной поездки и обратно, проживание в гостинице и т.д. (п. 2 ст. 422 НК). Это касается командировок на территории РФ и за её пределами.
- Простой и удобный интерфейс
- Встроенная проверка на ошибки
- Умный календарь бухгалтера
- Бесплатная техподдержка 24/7
- ЭДО с контрагентами
Прочие выплаты в отношении сотрудников
- Стоимость формы , которая выдаётся сотрудникам, если она положена по закону (пп. 9 п. 1 ст. 422 НК).
- Стоимость льгот на использование транспорта , которые регламентированы законом в отношении некоторых категорий сотрудников (пп. 10 п. 1 ст. 422 НК).
- Выплаты, связанные с возмещением сотрудникам затрат на проценты по кредитам , направленным на покупку жилья (пп. 13 п. 1 ст. 422 НК).
- Выплаты в отношении мобилизованных сотрудников или служащих по контракту в виде безвозмездной передачи денег или имущества. Важно, чтобы выполнялось условие — выплата должна быть связана с прохождением службы мобилизованного или по контракту (пп. 18 п. 1 ст. 422 НК).
Выплаты физлицам без статуса ИП
- репетиторства;
- присмотра за детьми и ухода за пожилыми людьми;
- уборки жилых помещений;
- обслуживания домашнего хозяйства.
Выплаты физлицам по ГПХ: когда не нужно начислять страховые взносы
Не признаются объектом обложения страховыми взносами выплаты по ГПХ, предметом которых является переход права собственности или иных вещных прав на имущество / имущественные права (п. 4 ст. 420 НК).
Кроме того не нужно начислять страховые взносы с вознаграждения, которое выплатила организация за оказанные услуги или проведённые работы физлицу-самозанятому (п. 1 ст. 15 закона от 27.11.2018 422-ФЗ). Доход плательщиков НПД не является объектом обложения страховыми взносами и НДФЛ.
Выплаты иностранным дистанционщикам
Если иностранец сотрудничает с российской организацией в рамках трудовых отношений или по договору ГПХ, но при этом находится за территорией РФ, то выплаты в отношении такого работника / исполнителя не подлежат обложению страховыми взносами (п. 5 ст. 420 НК).
Нужно ли подтверждать необлагаемые страховыми взносами выплаты, и как это сделать
Предоставленная в ИФНС отчётность по страховым взносам проходит камеральную проверку: инспектор проверяет контрольные соотношения внутри формы и между несколькими отчётами. Когда эти контрольные соотношения не выполняются, у инспектора возникают вопросы. Тогда он может потребовать от налогоплательщика документы и пояснения в отношении необлагаемых сумм (п. 8.6 ст. 88 НК).
Когда налогоплательщик получит требование от налоговой, нужно подготовить пояснения и приложить копии документов-оснований. Причём ответ нужно направить в налоговую инспекцию не позднее пяти рабочих дней после получения требования. Если пропустить срок, то последует штраф в размере 5 000 рублей. Если нарушить срок повторно, за это грозит штраф — 20 000 рублей.
Приведём в таблице примеры необлагаемых страховыми взносами выплат, по которым у налоговой могут возникнуть вопросы, и какие документы нужно предоставить для подтверждения таких сумм.
Мнение Минфина по страховым взносам
Перечень выплат, освобождённых от начисления страховых взносов, является закрытым. Однако на практике часто возникает дилемма, к какой категории отнести ту или иную сумму. Рассмотрим спорные случаи, связанные с облагаемыми и необлагаемыми выплатами, и какие разъяснения по этому поводу даёт Минфин.
Работодатель оплачивает услуги такси или каршеринга для проезда сотрудника к месту работы и до дома. Облагаются ли такие выплаты страховыми взносами?
Минфин обозначил свою точку зрения в письме от 03.11.2021 № 03-01-10/89249. Оплата проезда работника на такси или каршеринге к месту работы и обратно до дома подлежит начислению страховых взносов. Компенсация таких расходов не поименована в ст. 422 НК, в которой перечислены выплаты, освобождённые от уплаты страховых взносов.
Компания оплачивает сотрудникам обеды. Нужно ли начислять страховые взносы на такие суммы?
По мнению Минфина в письме от 07.02.2022 № 3-01-10/7881 компенсационные выплаты, связанные с питанием, которые устанавливает закон, не облагаются страховыми взносами. В то же время, если оплата питания установлена в ЛНА компании и осуществляется за счёт средств работодателя, то с таких сумм нужно платить страховые взносы.
Облагаются ли страховыми взносами компенсации дистанционным работникам?
Если сотрудник работает на удалёнке, он может претендовать на дополнительные выплаты за использование оборудования и программ. Такая выплата соответствует определению установленной законом компенсации. А значит страховые взносы с суммы компенсации начислять не нужно (письмо Минфина от 11.01.2022 № 03-04-06/263).
Работодатель компенсирует сотруднику стоимость прохождения обязательных медосмотров. Как быть со страховыми взносами?
Несмотря на то, что такие компенсации не облагаются НДФЛ, начислять страховые взносы на эти выплаты необходимо. Это связано с тем, что оплата обязательных медосмотров или возмещение произведённых расходов в ст. 422 НК не упоминается. Такое мнение выразил Минфин в письме от 10.05.2023 № 03-15-07/42587.
Учреждение компенсирует сотруднику оплату содержания детей в детском саду. Начислять ли взносы?
Минфин дал разъяснение по этому вопросу в письме от 24.07.2023 № 03-15-05/60166. Суммы компенсации платы за нахождение детей в дошкольных учреждениях в закрытом перечне, который содержит ст. 422 НК, не упоминаются. Это значит, что такие суммы подлежат обложению страховыми взносами в общем порядке.
Взносы по договорам ГПХ в 2023 году
В 2023 году гражданско-правовые договоры на выполнение работ и оказание услуг стали менее выгодны для заказчиков. Зато физлица, которые работают по таким договорам, получили право на получение пособий.

Как увеличился размер страховых взносов
Как начисляли взносы в 2022 году и ранее
С выплат по ГПД заказчики начисляли взносы только по пенсионному и медицинскому страхованию. То есть была возможность сэкономить на социальном страховании — 2,9%. Есть еще взносы на травматизм – от 0,2% до 8,5%, в зависимости от класса профессионального риска работодателя (закон от 22.12.2005 № 179-ФЗ). Но их начисляют только при условии, что обязанность их уплаты предусмотрена договором (п. 1 ст. 20.1 закона от 24.07.1998 № 125-ФЗ). Нет пункта в договоре — нет обязанности. В результате еще в 2022 году исполнителям по ГПД не полагались больничные. Но в 2023 году ситуация изменилась.
Как посчитать зарплату по всем нюансам и правилам 2023 года? Рассказываем на обновленном курсе профессиональной переподготовки «Бухгалтер по зарплате» .
Мы научим правильно рассчитывать надбавки, пособия, компенсации, отпускные и командировочные, а также предотвращать налоговые, юридические риски и избегать претензий трудовой инспекции. Вы получите диплом ФИС ФРДО на 256 акад.часов, который подтвердит ваши знания и повысит вашу ценность как специалиста.
Как начисляют взносы в 2023 году
В 2023 ПФР и ФСС стали единым фондом. Теперь компании и ИП платят взносы на пенсионное, медицинское и социальное страхование по единому тарифу без разбивки. Стандартный тариф без учета льгот — 30%. С выплат сверх предельной базы — 15,1%. Льготный тариф для МСП — 15% для выплат сверх МРОТ. Исключение для ГПД не предусмотрено. Суммы по таким договорам облагаются в общей массе по единому страховому тарифу.
Исключение сделано для взносов на травматизм. Здесь тарифы на 2023 год не изменились. И начислять их надо, только если начисление взносов предусмотрено в самом договоре ГПХ.
Отличие ГПД от трудового договора
Несмотря на то, что разницы по суммам взносов между трудовым договором и гражданско-правовым практически нет, компании все равно привлекают исполнителей по ГПД для разовых задач или коротких проектов, когда нанимать сотрудника на постоянку — нерационально. Чем ГПД отличается от трудового договора
| Тип договора | Трудовой | ГПХ |
| Чем регулируется | ТК | ГК |
| Стороны по договору | Работодатель и работник | Заказчик и исполнитель |
| Предмет договора | Непрерывное выполнение трудовых функций | Определенная работа или услуга |
| Срок договора | Обычно бессрочный | Заключается на определенный срок |
| Кто исполняет работу | Лично работник | Допускается привлечение субподрядчиков |
| Кто обеспечивает условия работы | Работодатель | Сам исполнитель |
| Правила внутреннего распорядка | Исполняет | Не исполняет |
| Вознаграждение | Оклад или тарифная ставка, премии. Заработная плата выплачивается не реже 2 раз в месяц | Оплата за объем выполненных работ, оказанных услуг, в размере и сроки, указанные в договоре |
| НДФЛ | Работодатель (заказчик) выступает налоговым агентом | |
| Страховые взносы | За работника уплачиваются страховые взносы по единому тарифу, плюс взносы на травматизм | За исполнителя уплачиваются страховые взносы по единому тарифу, взносы на травматизм —если есть условие в договоре |
| Ответственность физлица за нарушение | Возмещение ущерба ограничено месячным заработком | Штрафы и пени за просрочку. Ущерб возмещается исполнителем в полном объеме |
| Есть ли трудовые гарантии | Работнику положены все трудовые и социальные гарантии (больничные, отпуска, компенсации при увольнении и т.д.) | При определенных условиях исполнитель может рассчитывать на больничное пособие. Трудовых гарантий нет |
Расчет страховых взносов по договорам ГПХ в 2023 году: особенности
Не все выплаты по договорам ГПХ облагают страховыми взносами (ст. 420 НК). Важно учитывать тип договора и предмет сделки. Если с исполнителем заключен договор подрядаилиоказания услуг, вознаграждение по нему облагается взносами в полном объеме. По договору авторского заказа (отчуждение прав на результаты интеллектуальной деятельности) под обложение взносами попадает сумма авторского вознаграждения за вычетом подтвержденных расходов (п. 8 ст. 421 НК). Если документально подтвердить расходы невозможно, то они принимаются к вычету, как доля от суммы вознаграждения (подробности ниже). Выплаты по договорам передачи имущества во временное владение(аренды), не попадают под обложение страховыми взносами. Но если договор носит смешанный характер физическое лицо не просто передает имущество в аренду, но и еще и оказывает сопутствующие услуги, то на сумму вознаграждения за оказание услуг нужно начислить взносы.
Исключения из общего правила
Кроме типа договора и предмета сделки важное значение имеет статус исполнителя. Не облагаются страховыми взносами доходы иностранных граждан, которые выполняют работы, оказывают услуги подразделениям российской компании за рубежом (п. 5 ст. 420 НК)
Если договор ГПХ заключен с ИП, то страховые взносы такой исполнитель обязан платить за себя сам (п. 1 ст. 419 НК). Не нужно начислять страховые взносы и с вознаграждений самозанятых.
Взносами на травматизм вознаграждение физических лиц по договорам ГПХ облагается только в том случае, если это прямо указано в договоре.
Лимит расходов по уменьшению облагаемой базы по страховым взносам
Как мы уже отметили выше, если речь идет о договорах авторского (отчуждение прав на результаты интеллектуальной деятельности), то расходы на которые можно уменьшить облагаемую базу по взносам, должны быть должны быть связаны с получением дохода по договору и подтверждены первичными документами (п. 8 ст. 421 НК). Если подтвердить расходы невозможно, то их рассчитывают, как процент от суммы вознаграждения в следующем размере (п. 9 ст. 421 НК):
- на создание других музыкальных произведений, в том числе произведений, подготовленных к опубликованию
- на создание художественно-графических произведений, фоторабот для печати, произведений архитектуры и дизайна;
- на создание аудиовизуальных произведений (видео-, теле- и кинофильмов), фонограмм, сообщений в эфир или по кабелю радио- или телепередач;
- на открытия, селекционные достижения, изобретения, создание полезных моделей, промышленных образцов, секретов производства (ноу-хау), топологий интегральных микросхем (процент суммы дохода, полученного за первые два года использования)
- на создание произведений скульптуры, монументально-декоративной живописи, декоративно-прикладного и оформительского искусства, станковой живописи, театрально- и кинодекорационного искусства и графики, выполненных в различной технике;
- на создание музыкально-сценических произведений (опер, балетов, музыкальных комедий), симфонических, хоровых, камерных произведений, произведений для духового оркестра, оригинальной музыки для кино-, теле-, видеофильмов и театральных постановок
Ставки страховых взносов по ГПХ в 2023 году
Ставки страховых взносов по договорам ГПХ такие же, как и ставки для начисления взносов с трудовых договоров:
- 30% — тариф на уплату пенсионных, медицинских и социальных взносов, пока доход не достиг величины единой предельной базы исчисления взносов;
- 15,1% — тариф с доходов сверх предельной базы.
Единая предельная база исчисления страховых взносов в 2023 году составляет 1 917 000 руб. (постановление Правительства от 25.11.2022 № 2143).
Размер предельной базы не имеет значения, если компания или ИП вправе применять пониженные тарифы по взносам.
Применение пониженных и дополнительных тарифов взносов по ГПД
Пониженные тарифы установлены для определенных категорий компаний и ИП.
Так, предприятия, которые относятся к субъектам МСП, могут применять единый пониженный тариф 15% в отношении вознаграждений в пользу физлица за месяц свыше МРОТ (ст. 427 НК).
При этом, если предприятие имеет право на снижение страховых взносов для наемных работников, то оно вправе применять эти же тарифы к договорам ГПХ.
Пример
МРОТ составляет 16 242 руб. Вознаграждение исполнителя по акту выполненных работ за месяц — 30 000 рублей.
Часть вознаграждения, равная МРОТ, облагается взносами по тарифу — 30%, а часть вознаграждения свыше МРОТ — по пониженному тарифу 15%. Расчет суммы взносов с выплат работнику за месяц будет выглядеть так:
16 242 руб. х 30% + (30 000 руб. – 16 242 руб.) х 15%.
Некоторые компании вправе применять пониженные тарифы, если они заняты определенным видом деятельности или имеют определенный статус.
Например: IT-компании, предприятия со статусом резидента территории опережающего развития, порта Владивосток и т. д. Полный перечень приведен в ст. 427 НК.
С дополнительными взносами ситуация сложнее. Если физическое лицо выполняет работы в опасных и вредных для здоровья условиях или его деятельность связана с определенными профессиями (ст. 30 закона от 28.12.2013 № 400-ФЗ), то на его доход компания или ИП обязаны начислять дополнительные взносы на пенсионное страхование.
Поэтому если в договоре ГПХ предметом выступают работы, связанные с выполнением обязанностей по профессиям, или в нем зафиксировано, что работы проводятся в опасных условиях, то нужно начислять и платить дополнительные взносы.
Аналогично нужно поступить, если место выполнения работ — территория предприятия, которой был присвоен класс опасности по результатам СОУТ.
Если в договоре такой информации нет, заказчик может принять решение о неначислении дополнительных взносов. Но в случае проверки. возможно, свою точку зрения придется отстаивать в суде.
Отчетность заказчика по ГПД в 2023 году
За исполнителей по договорам ГПХ, заказчики сдают:
Необходимо заполнить титульный лист и подраздел 1 раздела 1 и передать сведения в Социальный фонд в течение одного рабочего дня со дня заключения или прекращения договора ГПХ.
Также заполняется подраздел 1.1 раздела 1 формы ЕФС-1. Эти данные нужно сдавать ежегодно в СФР до 25 января.
Персонифицированные сведения о физлицах
Отчет сдают в ИФНС до 25 числа месяца следующего за отчетным.
В отчете заполняют титульный лист и раздел «Персональные данные», куда вносят сведения об исполнителях по договорам ГПХ, о суммах выплат и иных вознаграждений в их пользу.
Если с исполнителем заключили договор, но выплат в отчетном месяце не было, сведения по нему все равно включают в отчет. Заполняют персональные данные исполнителя, а вместо начисленных сумм указывают нули.
По каким договорам нужно отчитываться в СФР
Как мы уже сказали ранее, по форме ЕФС-1 заказчики отчитываются перед СФР в течение одного рабочего дня со дня заключения или прекращения договора ГПХ.
Это требование действует в отношении всех исполнителей по договорам ГПХ, с выплат которым начисляются взносы.
То есть в это число входят договоры:
- подряда (оказания услуг);
- авторского заказа;
- отчуждения исключительного права на интеллектуальную собственность;
- лицензионные и т. д.
Условия для выплаты пособий исполнителям по договорам ГПХ
Исполнитель по ГПХ может уйти на больничный в 2023 году, если сумма страховых взносов, начисленных с выплат этому лицу и уплаченная его работодателем за 2022 год, составила не менее стоимости страхового года (п. 4.2 ст. 2 закона от 29.12.2006 № 255-ФЗ).
Стоимость страхового года рассчитывается по формуле:
МРОТ на начало года х 2,9% х 12.
Это означает, что для 2023 года лимит взносов за 2022 год в общем случае составляет 4 833,72 руб. (13 890 руб./мес. х 12 мес. х 2,9%). Если в регионе действуют районные коэффициенты к зарплате, МРОТ надо взять с их учетом.
При этом человек вправе суммировать начисленные взносы как по трудовому договору, так и по ГПД. Это значит, что часть исполнителей по ГПХ смогут претендовать на оплату больничного уже в 2023 году.
При условии, что в 2022 году они работали по трудовым договорам (письмо Минтруда от 05.08.2022 № 17-1/В-103).
Если же физлицо работает исключительно по ГПД, то право на оплату больничного листа у него появится, в лучшем случае, в 2024 году. При условии, что он наберет норму страхового года в 2023 году.
Когда «физик» имеет несколько заказчиков, то для выплаты пособия ему надо выбрать одного. Если же у него есть и ГПД, и трудовой договор, то больничный ему должны оплачивать по месту работодателя.
Научим применять новые тарифы страховых взносов, заполнять форму ЕФС-1, делать уведомления, оплачивать страховые взносы на курсе повышения квалификации. Пройдите курс и получите официальный диплом. Смотреть бесплатный демо-урок.
В каких случаях договор ГПХ могут переквалифицировать в трудовой
Переквалификация договора ГПХ в трудовой возможна во внесудебном в или судебном порядке.
В первом случае исполнитель может обратиться к заказчику с заявлением, что считает отношения трудовыми. Если, конечно, для этого есть основания.
Например, исполнитель подчиняется правилам внутреннего распорядка, в штатном расписании предприятия есть похожая должность и т. д.
Также он вправе подать жалобу в прокуратуру или ГИТ.
Если заказчик принудил исполнителя к заключению договора ГПХ вместо трудового договора, и есть основания для переквалификации, физлицо может обратиться в суд.
Переквалифицировать договор ГПХ в трудовой могут и контролирующие службы при проведении проверки. Если компания не согласится с позицией проверяющих, то отстаивать свое мнение ей придется в суде.
Новый онлайн-курс «Главный бухгалтер на УСН» за 4990 руб.!
Мы разбираем все темы, от учета до настройки в 1С с учетом последних изменений 2023 года.
Вы научитесь вести бухучет без штрафов, правильно рассчитывать упрощенный налог, начислять заработную плату сотрудникам, работать с кассой и применять новые ФСБУ.
Успейте записаться по акции
Расторжение договора ГПХ
Договор ГПХ прекращает действие, когда исполнитель выполнит работы (окажет услуги), подпишет акт и получит вознаграждение от заказчика.
Расторгнуть договор ГПХ можно в одностороннем порядке или по соглашению сторон (ст. 717, 782, 452 ГК).
Договор оказания услуг в одностороннем порядке может расторгнуть как заказчик, так и исполнитель, при условии, что оплатит другой стороне понесенные расходы.
Расторгнуть договор подряда в одностороннем порядке может только заказчик, если оплатит расходы подрядчика.
Если прекращение сотрудничества — обоюдное решение, сторонам необходимо составить соглашение о расторжении.
В суд обращаются, если:
- одна из сторон против прекращения сотрудничества;
- одна сторона направила другой уведомление о расторжении, а вторая не ответила в установленный срок (если срок не был установлен в договоре или указан в уведомлении, то он составляет 30 дней).
- страховые взносы
- договор ГПХ
- пособия
- изменения2023
- единый тариф страховых взносов
- страховые взносы на травматизм
- переквалификация договоров
- отчетность в СФР
- персонифицированная отчетность
- пониженные страховые взносы
Какие налоги и страховые взносы платят по договору ГПХ
Исполнителей по договору ГПХ не оформляют в штат, но с их вознаграждения надо заплатить НДФЛ и страховые взносы, а также сдать по ним отчетность. Как именно это делать и есть ли отличия от отчетности за штатных сотрудников — разбираемся в статье.
Статья будет полезна бухгалтерам, ИП и руководителям компаний.
Чем договор ГПХ отличается от других договоров
Договор ГПХ означает «договор гражданско-правового характера». Его заключают с исполнителями, которые работают вне штата: официально не числятся сотрудниками компании и выполняют разовую работу.
В договоре ГПХ есть две стороны — исполнитель и заказчик. Между ними нет трудовых отношений: заказчик не обязан оплачивать исполнителю отпускные и больничные, а исполнитель — подчиняться внутренним правилам компании, приходить в офис или соблюдать дресс-код.
В журнал о путешествиях нужны авторы, которые будут писать статьи о своих поездках. Авторы могут написать только одну статью или писать, например, раз в полгода. С каждым автором журнал подписывает договор ГПХ и платит фиксированную сумму за каждый материал.
Другой пример. Строительной компании нужен новый сайт, поэтому она находит исполнителя, договаривается с ним о цене, и они вместе подписывают договор ГПХ со сроком в один месяц. Через месяц исполнитель отдает готовый сайт, а компания оплачивает работу.
Использовать договор ГПХ для постоянных сотрудников — незаконно. Если нужен работник в штат, а полноценной загрузки для него не набирается, можно рассмотреть трудоустройство по совместительству или по совмещению.
По совместительству — если сотрудника нанимают в свободное от основной работы время. Например, он уже работает с 09:00 до 18:00, а трудоустраивается с 19:00 до 21:00.
По совмещению — если сотрудник в течение рабочего дня будет совмещать две должности одновременно. Например, администратор салона красоты записывает клиентов и убирает в салоне два раза в день.
Подписка на новое
Подборки материалов о том, как вести бизнес в России: советы юристов и бухгалтеров, опыт владельцев бизнеса, разборы нового в законах, приглашения на вебинары с экспертами.
Какие налоги и страховые взносы платят по ГПХ
По договору ГПХ можно нанимать людей без какого-либо статуса, самозанятых и ИП. Налоги и страховые взносы нужно платить только за исполнителей, которые не зарегистрированы как ИП или самозанятые.
- Удержать из вознаграждения и перечислить в бюджет НДФЛ.
- Начислить и заплатить за свой счет страховые взносы на обязательное пенсионное и медицинское страхование, а с 2023 года — еще и взносы на страхование на случай временной нетрудоспособности и в связи с материнством, ВНиМ.
НДФЛ. Если исполнитель — налоговый резидент РФ, то ставка НДФЛ — 13% с каждой выплаты, а если выплаченные с начала года исполнителю доходы превысили 5 000 000 ₽ — 15% от суммы превышения.
Если исполнитель — налоговый нерезидент, ставка всегда 30%.
Если исполнитель и заказчик договорились о конкретной сумме к выплате на руки, ее нужно увеличить так, чтобы после удержания НДФЛ получилась искомая сумма.
Компании «Елки-Иголки» за месяц до Нового года понадобился внештатный художник для росписи игрушек. Стороны оформили договор ГПХ на месяц. Договорились, что художник оформит 250 елочных шариков и получит за работу 40 000 ₽.
Чтобы исполнитель за минусом НДФЛ получил на руки 40 000 ₽, стороны прописывают в договоре вознаграждение 40 000 ₽ × 1,14943 = 45 977 ₽.
При выплате компания удерживает НДФЛ по ставке 13%: 45 977 ₽ × 13% = 5977 ₽ и перечисляет в бюджет. Художник получает оговоренные 40 000 ₽: 45 977 ₽ − 5977 ₽.
Если заказчик и исполнитель договорились об авансе, с него тоже нужно удержать НДФЛ.
С 1 января 2023 года срок перечисления НДФЛ изменился. Налог, удержанный с выплат с 23-го числа предыдущего месяца по 22‑е число текущего надо уплатить до 28-го числа текущего месяца. Например, если заплатили исполнителю по ГПХ 5 февраля и в тот же день удержали НДФЛ, перечислить его нужно до 28 февраля.
В январе и декабре — особый порядок:
- НДФЛ, удержанный с выплат с 1 по 22 января, нужно перечислить до 28 января;
- удержанный с выплат с 23 декабря по последний рабочий день года — в последний рабочий день. В 2023 году это 29 декабря.
С 1 января 2023 года все налогоплательщики должны перечислять налоги и взносы на единый налоговый счет — ЕНС. Переводить платежи можно одной платежкой с одинаковыми реквизитами.
Чтобы налоговая списала деньги с ЕНС в счет НДФЛ, нужно подать уведомление. Если упрощенно, порядок такой: перевели деньги на ЕНС → подали уведомление → налоговая списала НДФЛ.
Уведомление можно подать двумя способами: как отдельный документ установленной формы или в виде платежного поручения, заполненного по правилам 2022 года. Это нужно сделать до 25-го числа, тогда деньги с ЕНС спишутся 28-го числа того же месяца. Если уведомления не будет, налоговая не сможет определить сумму налога и начислит пени.
Страховые взносы. Есть три вида взносов: на обязательное пенсионное страхование — ОПС, на обязательное медицинское страхование — ОМС и на страхование на случай нетрудоспособности и материнства — ВНиМ. С 2023 года они уплачиваются одним платежом.
Стандартные тарифы по страховым взносам:
- 30%, если начисленные исполнителю доходы с начала 2023 года не превышают 1 917 000 ₽;
- 15,1% — с части доходов, превышающей 1 917 000 ₽ с начала 2023 года.
Это сделано для того, чтобы снизить расходы для заказчиков: чем выше зарплата исполнителя, тем меньше взносов нужно платить, и наоборот.
За художника по росписи елочных игрушек заказчик должен начислить взносы:
45 977 ₽ × 30% = 13 793,1 ₽.
Для бизнеса из реестра субъектов малого и среднего предпринимательства действует пониженный тариф страховых взносов. Если выплаты исполнителю в месяц превышают сумму МРОТ — 16 242 ₽ в 2023 году, то страховые взносы будут 15% в части превышения.
Взносы надо перечислять на ЕНС. Сроки такие:
- до 25-го числа месяца, следующего за месяцем начисления взносов, подать в налоговую уведомление с суммой взносов;
- до 28-го числа того же месяца перечислить деньги на ЕНС, чтобы налоговая могла списать взносы. По взносам за третий месяц квартала уведомление можно не подавать — налоговая возьмет сумму из расчета по страховым взносам.
Компания «Альфа» должна уплатить страховые взносы за сотрудников — за январь 2023 года. Порядок действий такой.
25 февраля 2023 года — суббота. Значит, до 27 февраля компания подает уведомление в налоговую об исчисленной сумме взносов. А до 28 февраля перечисляет деньги на ЕНС, с которого налоговая спишет нужную сумму.
Форма, порядок заполнения и формат уведомления утверждены приказом ФНС.
Страховые взносы переводят сразу за всех сотрудников и исполнителей. Отдельную платежку на каждого человека заполнять не нужно.
Какую отчетность сдают при договоре ГПХ
По исполнителям по договору ГПХ нужно подавать четыре отчетные формы: РСВ, персонифицированные сведения о физлицах и ЕФС-1.
| Отчет | Куда подавать | Когда подавать |
|---|---|---|
| РСВ — расчет по страховым взносам | В налоговую | Ежеквартально: |
— до 25 апреля — за первый квартал;
— до 25 июля — за полугодие;
— до 25 апреля — за первый квартал;
— до 25 июля — за полугодие;
РСВ — отчет по страховым взносам на пенсионное, социальное и медицинское страхование, кроме взносов на травматизм.
6-НДФЛ — расчет, в котором показывают выплаченные физлицам доходы с начала года и удержанный с них НДФЛ.
В годовой расчет включают справки о доходах каждого физлица, с которым сотрудничала компания или ИП. Раньше они назывались 2-НДФЛ и сдавались отдельно, с 2021 года они стали приложениями к 6-НДФЛ за год.
Если сотрудников больше десяти, РСВ и 6-НДФЛ подают только в электронном виде. Если меньше, то на выбор: в электронном виде или на бумаге — лично в налоговую инспекцию или по почте.
Персонифицированные сведения о физлицах — отчет заменил форму Он содержит персональные данные физлиц, сведения о сумме выплат за отчетный месяц. С 2023 года страхователи сдают его ежемесячно.
ЕФС-1 с подразделом 1.1 — заменяет СЗВ-ТД. С 2023 года ее нужно сдавать, помимо прочего, при заключении или расторжении трудового договора.
ЕФС-1 с подразделом 1.2 — заменяет СЗВ-СТАЖ.
Когда заказчику не нужно платить НДФЛ и страховые взносы
Заказчик не обязан платить НДФЛ и взносы, если исполнитель оформлен как ИП или самозанятый без такого статуса:
- Самозанятый исполнитель через приложение «Мой налог» выдает чек и платит за себя налог на профессиональный доход, а страховые взносы перечисляет по желанию.
- ИП сами платят налоги и страховые взносы, исходя из выбранной системы налогообложения.
Если исполнитель — ИП или самозанятый, в договоре прописывают не только ФИО исполнителя, но и правовой статус: «Индивидуальный предприниматель» или «Плательщик налога на профессиональный доход». Для ИП дополнительно нужно указать ОГРНИП.