Анализ отчета о прибылях и убытках Текст научной статьи по специальности «Экономика и бизнес»
Текст научной работы на тему «Анализ отчета о прибылях и убытках»
АНАЛИЗ ОТЧЕТА О ПРИБЫЛЯХ И УБЫТКАХ
доцент кафедры экономического анализа и аудита Финансовой академии
при Правительстве РФ
Отчет о прибылях и убытках характеризует финансовые результаты деятельности организации за отчетный период. В отчете о прибылях и убытках данные о доходах, расходах и финансовых результатах представляются в сумме нарастающим итогом с начала года до отчетной даты.
Целью отчета о прибылях и убытках и пояснений к нему является предоставление внешним пользователям информации:
1) о результатах деятельности организации,
2) об источниках получения прибыли (причинах убытка).
Данные отчета о прибылях и убытках используются для оценки результатов деятельности организации за период и для прогноза будущей доходности ее деятельности. Прогноз будущих результатов деятельности является важным показателем. Для инвесторов он означает возможность получения дивидендов в будущем, и величина такого дивиденда может иметь решающее значение при принятии решения об инвестировании средств. Для кредитора будущая доходность означает возможность предприятия прежде всего уплатить непосредственно сумму долга и, кроме того, проценты за кредит. Если деятельность ожидается убыточной, эта ситуация может быть оценена как угроза ♦ невозврата долга и невозможности погашения процентов.
Для решения задач анализа доходы и расходы организации в зависимости от их характера, условия получения и направлений деятельности организации подразделяются на:
а) доходы и расходы по обычным видам деятельности. Доходами от обычных видов деятельно-
сти является выручка от продажи продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг;
б) операционные доходы и расходы;
в) внереализационные доходы и расходы;
г) чрезвычайные доходы и расходы.
К обычной деятельности относится деятельность, ради которой организация создавалась.
К операционным относятся доходы, не связанные с основной деятельностью, например продажа основных средств, иного имущества, которая не является типичной деятельностью организации.
Разграничение между обычной деятельностью и операционными доходами и расходами достаточно условно и базируется на сложившейся практике. Для целей бухгалтерского учета организации разрешено самостоятельно признавать поступления доходами от обычных видов деятельности или прочими поступлениями, исходя из характера своей деятельности, вида доходов и условий их получения. Например, промышленное предприятие может продавать излишки сырья, отражая доходы как выручку или как операционные.
Вырабатываемый практикой подход к разделению этих двух видов доходов обусловлен требованием «чистоты» результата основной деятельности, обеспечения сопоставимости рентабельности деятельности предприятий одной отрасли. Например, если одно предприятие отражает как обычный вид деятельности только реализацию готовой продукции, а другое включает в обычный вид деятельности еще и продажу излишков сырья, сопоставление рентабельности основной деятельности предприятий не даст правильного вывода.
Для избежания таких проблем, а также для многопрофильных предприятий введенотребова-
ние о раскрытии обычных доходов по видам деятельности, если доля дохода по отдельному виду деятельности составляет пять и более процентов от общей суммы дохода за отчетный период. Такое выделение позволяет сделать отчетность более прозрачной для инвестора, определить и сравнить рентабельность деятельности организации как со среднеотраслевой, так и с данными других предприятий.
Построение отчета о прибылях и убытках производится в разрезе различных источников доходов и расходов, которые можно отнести к различным видам деятельности организации (табл. 1).
Результат от основной деятельности Выручка. Себестоимость реализованных товаров. Прибыль от реализации
Результат финансовой деятельности Проценты к получению. Проценты к уплате. Доходы от долевого участия
Результат от неосновной деятельности (кроме финансовой) Прочие операционные доходы. Прочие операционные расходы. Прочие внереализационные доходы. Прочие внереализационные расходы
Расчет прибыли собственников Прибыль до налогообложения. Налог на прибыль. Нераспределенная прибыль. Дивиденд на акцию
Результат экстраординарных событий Чрезвычайные доходы. Чрезвычайные расходы
Структура отчета о прибылях и убытках позволяет проанализировать результаты деятельности организации в разрезе источников их получения, что учитывается аналитиком при расчете прогноза деятельности предприятия. Для целей оценки результатов деятельности данные представляются не менее чем за два отчетных периода в сопоставимых ценах. Компании в целях привлечения инвестиций могут приводить данные за три-пять отчетных периода. С учетом динамично развивающейся ситуации представление данных за более продолжительный период времени не всегда целесообразно.
В основу структуры отчета заложена различная степень вероятности повторения доходов и расходов организации в будущем.
При расчете прогнозного тренда результата основной деятельности аналитик учитывает данные
раскрытия информации по сегментам деятельности, перспективы развития рынков сбыта, тенденции деятельности основных покупателей, особенно в случаях, когда покупатель является аффилированным лицом, и т.д. При отсутствии серьезных колебаний изучаемых факторов вероятность сохранения тенденции является достаточно высокой.
Вероятность повторения результата финансовой и неосновной деятельности зависит от источника получения таких доходов, поэтому они раскрываются в отчете дополнительно. Как правило, вероятность повторения ниже, чем у событий основной деятельности (например, продажа основных фондов не является постоянно повторяющейся операцией), но достаточна высокая.
Вероятность повторения экстраординарных событий является малой величиной. Для определения вероятности повторения оценивается конкретная ситуация.
Например, если мы сравним результаты деятельности трех условных компаний (табл. 2).
Как видно, итоговая прибыль всех компаний одинакова. Однако с точки зрения инвестиционной привлекательности наиболее перспективной выглядит компания «Б», поскольку в будущем повторение результата ее основной деятельности, при малой вероятности повторения экстраординарных событий, даст достаточно высокую общую прибыль.
Для правильных выводов необходима сопоставимость данных отчетов. Если данные за аналогичный период предыдущего года несопоставимы с данными за отчетный период, то первые из названных данных подлежат корректировке исходя из изменений учетной политики, законодательных и иных нормативных актов. На соблюдение требования сопоставимости направлено также требование учета влияния цен.
Для формирования более точного прогноза будущей доходности в правилах бухгалтерского учета содержится целый ряд требований:
1) требование о раскрытии информации о прекращенных видах деятельности;
2) требование о составлении сегментарной отчетности;
3) требование о раскрытии информации о сделках с аффилированными лицами;
Источник дохода Компания «А» Компания «Б» Компания «В»
Результат от основной деятельности 100 230 50
Результат от неосновной деятельности 100 20
Результат экстраординарных событий (50) 150
Прибыль, всего. 200 200 200
4) требование об отражении условных фактов;
5) требование об отражении событий после отчетной даты.
Положение по бухгалтерскому учету «Информация по прекращаемой деятельности» ПБУ 16/02 утверждено приказом Минфина России от 02.07.2002 № 66н. В п. 6 ПБУ 16/02 определены четыре пути прекращения части деятельности организации, которые заключаются в следующем: продажа имущественного комплекса (предприятия) или его части, представляющих собой совокупность активов и обязательств и относящихся непосредственно к прекращаемой деятельности при заключении единой сделки купли-продажи;
продажа отдельных активов и прекращение (исполнение) в установленном законодательством Российской Федерации порядке отдельных обязательств, имеющих отношение к прекращаемой деятельности; отказ от продолжения части деятельности; реорганизация предприятия в форме выделения из его состава одного или нескольких юридических лиц.
Активы, обязательства, доходы и расходы могут быть отнесены к прекращаемой деятельности только в случае, если они подлежат продаже, погашению или выбытию иным способом в результате осуществления прекращения части деятельности организации.
Данные по прекращенной деятельности не принимаются в расчет аналитиком при построении тренда для определения будущей доходности организации, такое исключение позволяет сделать прогноз более точным.
Требование о раскрытии отчетности по сегментам в разрезе видов и регионов деятельности, содержащиеся в положении по бухгалтерскому учету «Информация по сегментам» (ПБУ 12/2000), позволяют внешнему аналитику учесть риски снижения или увеличение объема деятельности в конкретном сегменте (например, из-за падения или роста спроса на продукт, см. тему 8).
Заинтересованным пользователям бухгалтерской отчетности важно знать, в какой мере результаты хозяйственной деятельности организации связаны с усилиями ее коллектива, а в какой степени они вызваны влиянием внешних факторов, в том числе внешнеэкономическими причинами. Согласно П БУ 11 /2000 «Информация об аффилированных лицах», утвержденному приказом Минфина России от 13.01.2000 № 5н, аффилированными
лицами признаются юридические и физические лица, способные оказывать влияние на деятельность юридических и (или) физических лиц. Предоставление пользователям значимой информации по аффилированным лицам позволяет обеспечить более точную оценку акционерного капитала организации с максимальным эффектом для нее и, соответственно, более эффективное вложение ресурсов. Например, цены продажи аффилированным покупателям могут быть существенно ниже рыночных. Поэтому, если планируется выход из-под его влияния, аналитик может оценить будущую доходность предприятия выше.
Условным фактом в соответствии с ПБУ 8/98 «Условные факты хозяйственной деятельности», утвержденным приказом Минфина России от 25.11.1998 № 57н, признается имеющий место по состоянию на отчетную дату факт хозяйственной деятельности, в отношении последствий которого и вероятности их возникновения в будущем существует неопределенность. При этом последствия условного факта оказывают существенное влияние на оценку пользователями бухгалтерской отчетности финансового положения, движения денежных средств или результатов деятельности организации по состоянию на отчетную дату (например, не завершенные на отчетную дату судебные разбирательства, в которых организация выступает истцом или ответчиком и решения по которым могут быть приняты лишь в последующие отчетные периоды; не разрешенные на отчетную дату разногласия с налоговыми органами по поводу уплаты платежей в бюджет).
Событие после отчетной даты в соответствии с ПБУ 7/98 ««События после отчетной даты», утвержденным приказом Минфина России от 25.11.1998 № 56н, — факт хозяйственной деятельности, который имел место в период между отчетной датой и датой подписания бухгалтерской отчетности за отчетный год и оказал или может оказать влияние на результаты деятельности организации в будущем (например, принятие решения о реорганизации организации; пожар, авария, стихийное бедствие или другая чрезвычайная ситуация, в результате которой уничтожена значительная часть активов организации).
Перечисленные требования к составлению отчета о прибылях и убытках и дополнительному раскрытию информации о хозяйственной деятельности позволяют внешнему пользователю более точно оценить результаты деятельности и составить прогноз на будущее.
Модели построения отчета о прибылях и убытках
Различают две основные модели построения отчета о прибылях и убытках в части представления результата от основной деятельности — так называемые промышленная (отчет о себестоимости произведенной продукций) и торговая (отчет о продажах).
Промышленная модель построения отчета име-
ет следующий вид (цифры условные):
выручка от реализации. 1100
себестоимость реализованной готовой продукции
остатки готовой продукции на начало
себестоимость выпущенной готовой
продукции за период. 900
материальные расходы. 400
заработная плата и отчисления. 250
прочие расходы. 200
минус: остатки готовой продукции
на конец периода. 200
себестоимость реализованной готовой
валовая прибыль. 300
расходы на сбыт. 120
прибыль от реализации продукции. 180
торговая модель баланса имеет следующий вид.
выручка от реализации. 1 100
себестоимость реализованных товаров . 800
валовая прибыль. 300
расходы на сбыт. 120
прибыль от реализации продукции. 180.
При любой из моделей структура себестоимости реализованной продукции должна раскрываться в финансовой отчетности. В промышленной модели структура представлена в самом формате отчета, а при использовании торговой модели она приводится в пояснениях к отчету.
Структура себестоимости имеет важное значение при оценке прогнозного тренда развития организации. Так, слишком низкие, по сравнению со среднеотраслевыми, расходы на амортизацию в составе себестоимости могут привести к невозможности модернизировать парк оборудования в то же время, что и другие компании отрасли. Это приведет к снижению конкурентоспособности продукции и/или объема производства.
Различие моделей влияет и на возможности анализа оборачиваемости поданным финансовой отчетности. Так, при использовании торговой модели можно оценить оборачиваемость готовой продукции и/или товаров. Однако промышленные предприятия анализируют не только по оборачиваемости готовой продукции, но и по оборачиваемости сырья и материалов, так как замедление оборачиваемости данной категории запасов влечет увеличение складских расходов, а следовательно, уменьшение прибыли в будущем.
При использовании промышленной модели при расчете оборачиваемости можно применять показатель себестоимости выпущенной за период готовой продукции, величина которой отличается от показателя себестоимости реализованной готовой продукции. При использовании торговой модели расчет данного показателя можно произвести, используя формулу товарного баланса и данные бухгалтерского баланса и отчета о прибылях и убытках. Однако в многопрофильных организациях данный расчет затруднен представлением стоимости готовой продукции и товаров в одной строке бухгалтерского баланса.
При построении моделей используется показатель валовой прибыли, или валовой маржи. Данный показатель имеет существенное значение в маржинальной концепции прибыли. В условиях монопольного рынка (или тотального планирования) формирование выручки (В) с экономической точки зрения представляет собой как компенсацию затрат на производство (3) и монопольную (плановую) прибыль производителя (П).
В = 3 + Я, т.е. прибыль является фактором.
В условиях совершенной конкуренции для конкретной организации существенное изменение цены на продукцию в сторону повышения и на ресурсы (в том числе трудовые) в сторону понижения невозможно, поэтому прибыль (/7) формируется как разница между выручкой (В) и затратами (3).
17 = В — 3, т.е. прибыль является результатом.
Маржинальная прибыль является разницей между выручкой и прямыми расходами, т.е. расходами, необходимыми для выпуска продукции, расходами на ресурсы, цены на которые сформированы и поддерживаются рынком. За счет маржинальной прибыли покрываются расходы, связанные с созданием условий производства и управления. Оставшаяся сумма составляет результат основной деятельности. Построение отчета в такой последо-
вательности позволяет разделить влияние факторов на результат основной деятельности: преимущественно рыночных (цена ресурсов, необходимых для выпуска продукции) и преимущественно управленческого характера (организация и управление производством). При определении себестоимости реализованной продукции по полной величине затрат организация включает расходы по организации и управлению производством в себестоимость выпущенной продукции, поэтому при отсутствии расходов по сбыту в отчете о прибылях и убытках валовая прибыль получается равной прибыли от основной деятельности.
Отчет о прибылях и убытках в РФ должен содержать следующие числовые показатели:
выручка от продажи товаров, продукции, работ, услуг за вычетом налога на добавленную стоимость, акцизов и т.п., налогов и обязательных платежей (нетто-выручка). себестоимость проданных товаров, продукции, работ, услуг (кроме коммерческих и управленческих расходов)
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
валовая прибыль коммерческие расходы управленческие расходы
прибыль /убыток от продаж проценты к получению проценты к уплате
доходы от участия в других организациях прочие операционные доходы прочие операционные расходы внереализационные доходы внереализационные расходы
прибыль /убыток до налогообложения налог на прибыль и иные аналогичные обязательные платежи
прибыль / убыток от обычной деятельности чрезвычайные доходы чрезвычайные расходы
чистая прибыль (нераспределенная прибыль непокрытый убыток).
Анализ результатов обычной деятельности
Выручка от продажи товаров, продукции, работ, услуг используется для формирования информационной базы для анализа и оценки таких важнейших показателей результативности работы организации, как оборачиваемость активов, средняя продолжительность сроков погашения дебиторской и кредиторской задолженности, материа-лоотдача, затратоемкость (в том числе по отдельным статьям расходов, формирующих себестоимость производства и продажи продукции) и т.д.
Порядок признания выручки в бухгалтерском учете определяется положением по бухгалтерскому учету «Доходы организации» (ПБУ 9/99), утвержденного приказом Министерства финансов Российской Федерации от 6 мая 1999 г. № 32н.
Одним из основных условий признания выручки является переход права собственности на продукцию (товары) к покупателю, сдача работ, услуг заказчику (п. 12 ПБУ 9/99). Юридическая основа признания выручки получает, таким образом, преобладание над сущностью операции. Так, например, возврат поставщику ранее полученного надлежащим образом неходового товара будет отражаться как его реализация, потому что право собственности переходит (возвращается) к поставщику. Таким образом, существующие правила допускают формирование нереальных данных о выручке.
Представление отчетности согласно международным стандартам финансовой отчетности построено на иной основе — на основе приоритета содержания операции над ее юридической формой. Рассмотрим некоторые примеры (табл. 3).
Следует отметить и проблему признания выручки по долгосрочным контрактам. Например, при заключении договора подряда на строительство завода «под ключ» сдача объекта заказчику произойдет через несколько лет после начала строительства. Согласно МСФО 11 «Договора подряда» для удовлетворения интересов пользователей финансовой отчетности выручка по долгосрочным договорам может признаваться по мере готовнос-
Пример ПБУ 9/99 МСФО 18
Товар поставлен покупателю, но по условиям договора переход права собственности произойдет только после полной оплаты товара Выручка не признается, так как право собственности не перешло к покупателю Выручка признается, так как конгроль над активом фактически утрачен и нет оснований предполагать возврат товара
Сырье обменено у поставщика на аналогичное другой марки Выручка признается, так как произошла смена собственника сырья Выручка не признается, так как сделка не припесла увеличения экономических выгод
Основные средства проданы другой организации, а загем у нее же взяты в аренду Выручка признается, так как произошла смена собственника основных средств Выручка не признается, так как фактический контроль над активами не утрачен
ти объекта. Например, контракт стоимостью 1 млн дол. заключен на строительство объекта за 3 года. Если в первый год выполнено 17% объема работ, можетбыть признана выручка в 170тыс. дол. и приходящиеся на данный объем работ затраты. Аналогичные правила учета предусмотрены п. 13 ПБУ 9/99, в соответствии с которым организация может признавать в бухгалтерском учете выручку от выполнения работ, оказания услуг, продажи продукции с длительным циклом изготовления по мере готовности работы, услуги, продукции или по завершении выполнения работы, оказания услуги, изготовления продукции в целом. Однако практическое ведение учета в этой ситуации затруднено противоречивостью нормативной базы.
Согласно и МСФО, и ПБУ 9/99 (п. 17), в составе информации об учетной политике организации в бухгалтерской отчетности подлежит раскрытию информация о порядке признания выручки организации, а также о способе определения готовности работ, услуг, продукции, выручка от выполнения, оказания, продажи которых признается по мере готовности.
Порядок определения себестоимости проданных товаров, работ, услуг определяется положением по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденного приказом Министерства финансов Российской Федерации от 6 мая 1999 г. № ЗЗн.
Себестоимость является одним из основных показателей результатов деятельности организации. По данным отчета о прибылях и убытках за ряд периодов можно определить темпы роста выручки и темпы роста себестоимости. Положительной тенденцией является опережающий темп роста выручки по сравнению с себестоимостью продаж. Такой анализ проводится по данным как в целом по организации, так и в разрезе видов деятельности.
Не меньшее значение имеет и анализ структуры затрат как в разрезе структуры себестоимости продукции, так и в разрезе соотношения себестоимости продукции, управленческих и коммерческих расходов (расходов на сбыт).
Прибыль от продаж является итоговым показателем обычной деятельности, величина которой характеризует финансовый результат от основных видов деятельности организации. Соотношения прибыли от продаж с другими показателями отчетности дают возможность определить и оценить такие важнейшие показатели, как рентабельность продаж, рентабельность затрат, рентабельность
вложений в основные производственные активы, в материальные производственные запасы. Однако в рамках проведения финансового анализа с использованием данных только бухгалтерской отчетности не представляется возможным достичь необходимого уровня детализации, в частности определить уровни затратоемкости и рентабельности в разрезе номенклатуры всей производимой продукции. Подобные аналитические задачи могут быть решены лишь при условии привлечения данных внутреннего (управленческого) учета.
Таким образом, представление данных о результатах основной деятельности в отчете о прибылях и убытках и пояснений к ним позволяют:
1) определить рентабельность по видам деятельности;
2) определить положение предприятия в отрасли путем сравнения со среднеотраслевыми данными;
3) определить положение предприятия среди аналогичных путем сравнения с другими предприятиями;
4) рассчитать прогнозную доходность основной деятельности в будущем.
Решение данных задач формирует основу для принятия решений об эффективности инвестирования средств в данное предприятие.
Анализ результатов прочих операций
Финансовый результат основной деятельности (прибыль/убыток от продаж) может увеличиваться (уменьшаться) на результат от других видов операций, которые представлены в стандартном формате отчета о прибылях и убытках в строках после показателя «Прибыль/убыток от продаж» до показателя «Прибыль до налогообложения»:
прибыль /убыток от продаж проценты к получению проценты к уплате
доходы от участия в других организациях прочие операционные доходы прочие операционные расходы внереализационные доходы внереализационные расходы
прибыль до налогообложения
чрезвычайные доходы чрезвычайные расходы.
Перечисленные показатели можно сгруппировать следующим образом: 1) результаты финансовой деятельности;
2) операционные доходы и расходы;
3) внереализационные доходы и расходы;
4) чрезвычайные доходы и расходы.
Результат финансовой деятельности представлен такими статьями: проценты к получению, проценты к уплате, доходы от участия в других предприятиях.
Анализируется темп роста показателей поданным статьям, а также соотношение полученных и уплаченных процентов. Наличие кредитных операций для рыночной экономики является распространенным явлением. К платным источникам заемного капитала относятся прежде всего кредиты банков и коммерческий кредит поставщиков. С точки зрения выплаты дивидендов, проценты по кредиту рассматриваются так же, как дивиденды, поскольку покрываются за счет прибыли, полученной в результате деятельности. Для оценки эффективности привлечения заемных ресурсов используется расчет финансового рычага. Предположим ситуации1 (табл. 4).
Доходность собственного капитала рассчитывается как отношение прибыли после уплаты процентов к величине собственного капитала. Как видно из табл. 4, при неэффективном привлечении кредитных ресурсов доходность собственного капитала может уменьшиться. Чтобы провести расчет финансового рычага, необходимо иметь информацию о величине прибыли до уплаты процентов. Непосредственно в формате отчета о прибылях и убытках такая информация отсутствует. Для получения такой величины необходимо к прибыли до налогообложения прибавить проценты к уплате. Именно для обеспечения пользователя отчетности такой информацией проценты к уплате выделены в отдельную статью отчета, а бухгалтерские правила требуют отражать проценты, причитающиеся к уплате, вне зависимости от того, оплачены они или нет (применять метод начисления). Достаточно сложная ситуация возникает с
1 На практике применяются более сложные алгоритмы расчетов, учитывающие инфляционную составляющую, влияние налоговых режимов и ряда других факторов.
процентами по кредитам на приобретение внеоборотных активов. С одной стороны, проценты по такого рода займам с экономической точки зрения не покрываются прибылью от текущих сделок, поэтому правила бухгалтерского учета позволяют включать уплаченные проценты в стоимость приобретенного внеоборотного актива, С другой стороны, на сумму процентов уменьшена прибыль собственника, поэтому необходимо оценить эффективность привлечения кредита. МСФО отдает предпочтение второй точке зрения, рекомендуя отражать проценты по заемным средствам в составе текущих расходов по ст. «Расходы к уплате». Однако эффект финансового рычага в этом случае оценить достаточно сложно, так как падение доходности собственного капитала в текущем году может окупиться в следующем за счет роста дохода от введенных промышленных мощностей. В любом случае однозначной оценки эффективности привлечения финансовых ресурсов по данным стандартной финансовой отчетности сделать явно не удастся, для этого необходимы либо данные аналитического учета, либо полное раскрытие информации в пояснениях к отчетности.
Доходы от участия в других предприятиях (они выражаются в виде дивидентов или в иных видах распределения прибыли) анализируются прежде всего на предмет эффективности финансовых вложений. С этой точки зрения финансовые вложения в другие организации классифицируются на:
1) вложения в целях установления контроля (например, 100% владения дочерней компанией). В этом случае, как правило, доходность проявляется не в виде распределяемых дивидендов, а через получение сверхприбыли от покупки ресурсов;
2) вложения в целях сохранения покупательной способности временно свободных денежных средств (например, покупка высоколиквидных акций);
3) вложения с целью получения дивидендов.
В последнем случае рассчитывается доходность вложенных средств как отношение полученных дивидендов к величине вложений, и получен-
Параметр Только собственный капитал Привлечен заемный капитал с низкой %-й ставкой Привлечен заемный капитал с высокой %-й ставкой
Собственный капитал 2 000 1 000 1 000
Заемный капитал 0 1 000 1 000
Прибыль до выплаты процентов 200 200 200
Проценты по кредиту 0 70 120
Прибыль после уплаты процентов 200 130 80
Доходность собственного капитала 10% 13% 8%
ный показатель сравнивается с доходностью основной деятельности. Если доходность основной деятельности выше и рынок сбыта не ограничен, можно говорить о неэффективности вложений.
Для проведения такого анализа необходима дополнительная информация о видах финансовых вложений, которые в некоторых случаях приводятся в пояснениях к финансовой отчетности.
Кроме того, при наличии информации о видах вложений можно проанализировать прогноз поступлений дивидендов в будущем уже в зависимости от динамики развития предприятия, в которое произведены вложения.
Следующую группу статей составляют операционные, внереализационные и чрезвычайные доходы и расходы. Различие между операционными и внереализационными расходами в большей части основано на их связи с наличием признака реализации активов организации. Продажа активов является следствием планируемых сделок, санкционированных администрацией организации. Внереализационные доходы и расходы в меньшей степени относятся к событиям, планируемым и контролируемым администрацией организации (штрафы, пени, неустойки за нарушение условий договоров, поступления в возмещение причиненных организации убытков; прибыль и убытки прошлых лет, выявленные в отчетном году, курсовые разницы и т.д.). Таким образом, результат операционных доходов и расходов в большей мере зависит от качеств менеджмента организации, и по прибыли до внереализационных доходов и расходов (ее можно определить расчетным путем, называется «операционная прибыль») можно делать выводы об эффективности управления организацией. Внереализационные доходы и расходы в большей степени стихийны, поэтому качества управленческого персонала влияют на их возникновение в меньшей степени (тем не менее за штрафные санкции покупателям управленческий персонал несет ответственность, поскольку должен был предпринять все меры, чтобы выполнить условия договора).
Чрезвычайные доходы и расходы отражаются после статьи расходов на уплату налога. Этим отражается именно чрезвычайный характер таких операций (например, страховое возмещение на покрытие убытков от стихийных бедствий, пожаров, аварий и т.п.).
Анализ распределения прибыли
В национальном стандартном формате отчета о прибылях и убытках прибыль, подлежащая распределению, формируется как:
прибыль /убыток до налогообложения налог на прибыль и иные аналогичные обязательные платежи
прибыль /убыток от обычной деятельности чрезвычайные доходы чрезвычайные расходы чистая прибыль (нераспределенная прибыль/ непокрытый убыток).
Показатель прибыль/убыток до налогообложения формируется как результирующий всех доходов и расходов, за исключением группы чрезвычайных. Вынесение чрезвычайных расходов в отдельную группу объясняется их экстраординарным характером, т.е. отнести их к обычным событиям, видам деятельности невозможно.
Налог на прибыль отражается в бухгалтерской (финансовой) отчетности в соответствии с требованиями ПБУ 18 «Учет налога на прибыль». Наличие бухгалтерского стандарта объясняется различием в определении бухгалтерской и налогооблагаемой прибыли. Например, предположим, что строительная организация строит два объекта (табл. 5).
Для целей налогового учета субподрядные работы являются косвенными и признаются в том периоде, когда приняты у субподрядчика. Тогда для налогового учета: выручка — 500;
расходы — 500 (все субподрядные работы);
налог на прибыль — 0.
Но в следующем году выручка в налоговом учете составит 350, а расходов уже не будет, так как они уже все признаны в прошлом году. Налог составит 24% от 350= 84.
В бухгалтерском учете будет отражено (табл. 6). Таким образом, отражение в отчете о прибылях и убытках условной величины налога на прибыль позволяет исключить влияние налогового законодательства на оценку рентабельности деятельности за отчетный период, а также более точно
Объект Выполненные субподрядные работы Выручка от сданных работ Прибыль
№2 200 Не сдан (договорная цена — 350 руб.)
Показатель 1 -й год 2-й год
Выручка 500 350
Затраты 300 200
Прибыль 200 150
Если указывать налог по данным налоговой декларации
Налог на прибыль 0 84
Нераспределенная прибыль 200 66
Чистая рентабельность (нераспределенная прибыль/ выручка) 40% 19% (падение рентабельности более чем в 2 раза)
Если указывать налог по правилам ЛБУ 18
Налог на прибыль 48 Условный налог (24% от 200) 36 Условный налог (24% от 150)
Нераспределенная прибыль 152 112
Чистая рентабельность (нераспределенная прибыль/ выручка) 30% 32% (рост рентабельности)
сформировать показатель нераспределенной прибыли.
Распределение нераспределенной прибыли является исключительной компетенцией собственников (участников, акционеров) организации.
Основными направлениями распределения прибыли являются:
1) выплата дивидендов акционерам (доли прибыли участникам в товариществах);
2) направление прибыли в фонды накопления (реинвестированная прибыль на развитие производства), по сути, это направление не является распределением, а лишь откладыванием распределения, так как прибыль вернется в виде амортизационных отчислений нового оборудования и увеличением прибыли модернизированного производства;
3) направление прибыли в фонды потребления (поощрения);
4) направление прибыли в резервные фонды (резервный капитал);
5) направление прибыли на благотворительные цели и т.д.
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
Наиболее значимыми являются первые два направления. Соотношения между ними формируют понятие «дивидендная политика».
Если дивиденды преобладают над реинвестированными в производство суммами, в следующих периодах прибыль, скорее, сократится, так как конкурентоспособность организации снизится.
Если реинвестирование превысит дивиденды, это вызовет отток акционеров, которые заинтересованы в получении дивидендов в ближайшее время, а не в будущем.
Доход на единицу вложений в организацию отражается в отчете о прибылях и убытках спра-вочно в виде дивидендов, приходящихся на одну акцию (привилегированную и обыкновенную).
Методические рекомендации по раскрытию информации о прибыли, приходящейся на одну акцию, утверждены приказом Министерства финансов РФ от 21 марта 2000 г. № 29н. Акционерное общество раскрывает информацию о прибыли, приходящейся на одну акцию, в двух величинах:
1) базовая прибыль (убыток) на акцию, которая отражает часть прибыли (убытка) отчетного периода, причитающейся акционерам — владельцам обыкновенных акций, которая определяется как отношение базовой прибыли (убытка) отчетного периода к средневзвешенному количеству обыкновенных акций, находящихся в обращении в течение отчетного периода. Базовая прибыль (убыток) отчетного периода определяется путем уменьшения (увеличения) прибыли (убытка) отчетного периода, остающейся в распоряжении организации после налогообложения и других обязательных платежей в бюджет и внебюджетные фонды, на сумму дивидендов по привилегированным акциям, начисленным их владельцам за отчетный период;
2) разводненная прибыль (убыток) на акцию -прибыль (убыток) на акцию, которая отражает возможное снижение уровня базовой прибыли (увеличение убытка) на акцию в последующем отчетном периоде. Величина разводненной прибыли (убытка) на акцию показывает максимально возможную степень уменьшения прибыли (увеличения убытка), приходящейся на одну обыкновенную акцию акционерного общества, в случаях:
• конвертации всех конвертируемых ценных бумаг акционерного общества в обыкновенные акции (далее — конвертируемые ценные бумаги). К конвертируемым ценным бумагам относятся привилегирован-
ные акции определенных типов или иные ценные бумаги, предоставляющие их владельцам право требовать их конвертации в обыкновенные акции в установленный условиями выпуска срок;
• при исполнении всех договоров купли-продажи обыкновенных акций у эмитента по цене ниже их рыночной стоимости;
• возможного в будущем выпуска дополнительных обыкновенных акций без соответствующего увеличения активов общества.
Корректировка осуществляется путем увеличения числителя и знаменателя, используемых при расчете базовой прибыли на акцию, на суммы возможного прироста соответственно базовой прибыли и средневзвешенного количества обыкновенных акций в обращении в случае конвертации ценных бумаг и исполнения договоров купли-продажи обыкновенных акций у эмитента.
Коэффициентный анализ результатов деятельности
Существуют два подхода к оценке рентабельности,. которая определяется:
• как отношение прибыли к затратам — показывает, сколько рублей прибыли принес рубль затрат;
• как отношение прибыли к выручке — показывает, сколько рублей прибыли принес рублю выручки.
У каждого метода есть свои недостатки и преимущества.
Кроме принципиального различия в подходах, при расчете рентабельности могут использовать различные категории прибыли. Национальный стандарт отчета о прибылях и убытках содержит несколько показателей прибыли: валовая прибыль; прибыль / убыток от продаж; прибыль / убыток до налогообложения; прибыль / убыток от обычной деятельности;
чистая прибыль (нераспределенная прибыль/ непокрытый убыток).
Каждый из этих показателей может использоваться при оценке рентабельности. Порядок расчета показателей рентабельности широко освещен как в научной и учебной литературе, так и в нормативных документах. Например, в Методических рекомендациях по оценке эффективности инвестиционных проектов, утвержденных Министерством экономики РФ 21.06.1999 № ВК477.
В отличие от показателя рентабельности, показатель доходности является в большей мере абсолютным показателем. Доходность выражается:
1) в общей сумме чистой прибыли, полученной организацией за период;
2) доходом на единицу вложений в анализируемую организацию.
Величина абсолютного значения дохода во многих случаях может играть более значительную роль, чем относительный показатель рентабельности. Например, сравним (табл. 7).
Показатель Прошлый год Текущий год
Общая сумма чистой прибыли 100 руб. 1 млн руб.
Рентабельность, % 50% 3%
Очевидно, что в рассмотренном случае величина дохода будет играть преобладающее значение.
Обобщение результатов анализа
Процедуры анализа показателей отчета о прибылях и убытках позволяют определить основные источники доходов организации, оценить их динамику и прогнозное значение прибыли в будущем. Принятие пользователем решений на основании полученных данных зависит от его кратко- и долгосрочных интересов или их комбинаций. В любом случае для получения более точных результатов анализа используются данные других форм бухгалтерской отчетности организации и пояснения к ним.
Прибыль (убыток) от продаж (строка 2200)
Привет, на связи Василий Жданов в статье рассмотрим прибыль от продаж.Понимание прибыли и эффективности ее применения имеет решающее значение для владельцев бизнеса и лиц, принимающих корпоративные решения.
Чтобы добиться успеха, каждый бизнесмен должен зарабатывать достаточно денег, чтобы получать прибыль, и зарабатывать достаточно, чтобы поддерживать процветание бизнеса, своих сотрудников, своих акционеров.
Одним из наиболее важных финансовых понятий, которые необходимо изучить при управлении бизнесом, является прибыль от продаж.
Концепция понятия прибыли от продаж
Термин «прибыль от продаж» относится к метрике бухгалтерского учета, измеряющей сумму дохода, которую компания извлекает из своих основных бизнес-функций, при котором вычет процентов и налогов исключается из расчета. Эта прибыль также исключает любые суммы, полученные от вспомогательных инвестиций фирмы, таких как прибыль от других направлений деятельности, в которые компания может частично инвестировать свои деньги.
Прибыль от продаж служит очень точным индикатором потенциальной прибыльности бизнеса, потому что она нивелирует влияние всех посторонних факторов из расчета. Все расходы, которые необходимы для поддержания бизнеса включены в расчет индикатора. Поэтому прибыль от продаж действительно учитывает активы, которые связаны с процессами амортизации. Прибыль от продаж, таким образом, отличается от чистой прибыли, которая может варьироваться из года в год.
Прибыль от продаж также упоминается как операционная прибыль, а также прибыль до вычета процентов и налогов (EBIT), хотя последняя может иногда включать внереализационные доходы, которые не являются частью операционной прибыли. Если у фирмы нет внереализационных доходов, ее операционная прибыль будет равна EBIT.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Формула расчета
Операционная прибыль может быть рассчитана по следующей формуле:
ПП = В – С – УР – КР,
где ПП – прибыль от продаж, т.р.
В – выручка компании, т.р.;
С – затраты компании, т.р.;
УР – управленческие расходы, т.р.;
КР – коммерческие расходы, т.р.;
ВП – валовая прибыль, т.р.
Формулы расчета при использовании строк баланса:
Стр.2200 = стр. 2110 – стр. 2120 – стр.2210 — стр.2220,
Стр.2200 = стр. 2100 – стр. 2210 – стр.2220.
Важно! Прибыль от продаж — это сумма дохода, которую компания получает от своей основной деятельности, то есть она исключает любые доходы и расходы, не связанные напрямую с основной деятельностью.
Алгоритм расчета показателя прибыли от реализации:
- определяем значение выручки, которую компания получила в результате своей основной деятельности за определенный период времени;
- определяем значение себестоимости реализованной продукции;
- определяем величину валовой прибыли путем вычитания из выручки расходов по реализации;
- определяем сумму коммерческих и управленческих расходов компании;
- вычитаем из валовой прибыли сумму коммерческих и управленческих расходов;
- получаем прибыль от реализации.
Более наглядно данный алгоритм отражен на схеме здесь.
Необходимость исследования прибыли от продаж
Прибыль — это сумма денег, которую компания зарабатывает и тратит на ведение бизнеса.
Прибыль от реализации — это остаток денежных средств после вычета коммерческих и управленческих издержек в течение определенного периода времени (известного как «отчетный период»). Например, большинство известных компаний измеряют свою прибыль ежеквартально, публикуя отчеты о финансовых результатах.
Прибыль от продаж часто используется в качестве измерителя эффективности деятельности компании. Если размер индикатора высокий, это обычно показывает, что руководство осуществляет правильные решения, компания производит или продает продукты прибыльным вариантом, а видение компании на будущее является оптимистичным.
Соответственно, низкая прибыль от реализации или ее отсутствие, или, что еще хуже, финансовые потери (убыток), обычно означают, что компания может столкнуться со значительными проблемами, включая плохое управление, слабый спрос или отсутствие интереса к продукту или услуге, которые она предлагает, а также неадекватные усилия по продажам и маркетингу.
Нет сомнений в том, что прибыль от реализации является конечной целью любого бизнесмена. Получение значительной прибыли и ее правильное измерение — большая проблема в бизнесе.
Затраты: важный элемент расчета прибыли
Чтобы понять сущность прибыли от реализации, важно знать различие между переменными и постоянными затратами.
Переменные затраты — это затраты, которые изменяются в зависимости от количества производимого продукта и возникают как прямой результат производства продукта. Они включают:
- используемые материалы;
- прямые затраты труда;
- упаковка;
- перевозка грузов;
- зарплата руководства;
- коммунальные услуги;
- расход на амортизацию производственного оборудования;
- эксплуатация машины.
Постоянные затраты, как правило, более статичны по своей природе. Они включают:
- расходы на офис, такие как расходные материалы, коммунальные услуги и оплату телефонов;
- заработная плата офисных работников, продавцов, служащих и владельцев;
- налоги на заработную плату и вознаграждения работникам;
- расходы на рекламу, продвижение и продажу;
- страхование;
- автомобильные расходы;
- профессиональные сборы;
- аренда.
Переменные расходы отражаются как стоимость проданных товаров. Постоянные расходы учитываются как операционные расходы (иногда их называют продажей и общими административными расходами).
Доходы от продажи: элемент расчета прибыли
Доход — это общий доход от реализации товаров или услуг, связанных с основной деятельностью компании.
Доход находится в верхней части отчета о финансовых результатах.
Выручка — это доход, который компания генерирует до вычета любых расходов из расчета.
Выручка, созданная в результате реализации активов (не товаров), не включается в показатель прибыли от реализации.
Важно! Хотя при определении прибыли от продаж допускается исключение производственных затрат из общей операционной выручки, а также любые затраты, связанные с износом и амортизацией, в расчете не учитываются долговые обязательства, которые должны быть выполнены. Это справедливо, даже если эти обязательства напрямую связаны со способностью компании поддерживать нормальные деловые операции.
Выручка при расчете прибыли от реализации не включает инвестиционный доход, полученный за счет частичного участия в другой компании, даже если рассматриваемый инвестиционный доход напрямую связан с основной деятельностью второй компании. Кроме того, продажа активов, таких как недвижимость и производственное оборудование, не включена в сумму выручки, так как эти продажи не являются частью основных операций бизнеса.
Пример расчета прибыли от продаж
Для примера расчета прибыли от реализации воспользуемся данными таблицы ниже.
| Показатель | 2017 год, т.р. | 2018 год, т.р. |
| Выручка | 104555 | 135678 |
| Себестоимость | 85411 | 98745 |
| Коммерческие расходы | 5644 | 7211 |
| Управленческие расходы | 3211 | 3104 |
Для расчета прибыли от реализации воспользуемся таблицей ниже.
| Показатель | 2017 год, т.р. | 2018 год, т.р. | Абсолютное изменение, т.р. | Темп, % |
| Выручка | 104555 | 135678 | 31123 | 129,8 |
| Себестоимость | 85411 | 98745 | 13334 | 115,6 |
| Валовая прибыль | 19144 | 36933 | 17789 | 192,9 |
| Коммерческие расходы | 5644 | 7211 | 1567 | 127,8 |
| Управленческие расходы | 3211 | 3104 | -107 | 96,7 |
| Прибыль от реализации | 10289 | 26618 | 16329 | 258,7 |
Как видно из таблицы, в компании к 2018 году произошел прирост прибыли от реализации на 16329 т.р. или в 2,58 раза.
Рост прибыли от реализации произошел за счет того, что прирост выручки от реализации (29,8%), выше темпа прироста затрат (15,6%).
Рассмотрим влияние факторов на изменение значения прибыли от реализации.
Влияние изменения выручки от реализации:
(135678-85411-5644-3211) – (104555-85411-5644-3211) = 31123 т.р.
Влияние изменения себестоимости:
(135678-98745-5644-3211) – (135678-85411-5644-3211) = -13334 т.р.
Влияние изменения коммерческих расходов:
(135678-98745-7211-3211) – (135678-98745-5644-3211) = -1567 т.р.
Влияние изменения управленческих расходов:
(135678-98745-7211-3104) – (135678-98745-7211-3211) = 107 т.р.
Общее изменение: 31123-13334-1567+107 = 16329 т.р.
Под влиянием изменения выручки значение прибыли от реализации выросло на 31123 т.р., под влиянием изменения управленческих расходов – значение выросло на 107 т.р.
Способы повышения прибыли от продаж
Есть два ключевых способа повысить прибыль от реализации компании:
- можно увеличить реализационные цены;
- можно снизить затраты на производство товаров.
Рост цен может привести к падению продаж. Если продажи упадут слишком сильно, то можете не получить достаточной суммы прибыли от реализации из — за уменьшения числа клиентов компании. Повышение цен требует очень тщательного изучения инфляционных показателей, конкурентных факторов и базовых прогнозов спроса и предложения для продукта, который производит компания.
Второй метод увеличения прибыли от реализации — это снижение переменных затрат на производство продукта. Это может быть достигнуто путем снижения материальных затрат или повышения эффективности продукта.
Важно! Оптовые скидки — хороший способ снизить материальные затраты: чем больше материалов закупается у поставщика, тем больше вероятность того, что он предложит фирме скидки.
Еще один способ снизить материальные затраты — это найти менее дорогостоящего поставщика, но таким образом можно в конечном итоге пожертвовать качеством.
Поиск способов снижения расходов по доставке является также одним из вариантов снижения себестоимости.
Ответы на часто задаваемые вопросы
Вопрос № 1. В чем преимущества и недостатки применения значения прибыли от продаж?
Ответ. Компании могут по своему усмотрению представлять показатель прибыли от реализации вместо значения чистой прибыли, поскольку последний индикатор содержит влияние процентных платежей и налогов. В тех случаях, когда у компании особенно высокая долговая нагрузка, прибыль от продаж может представлять финансовое положение компании более позитивно, чем при использовании чистой прибыли.
Хотя положительная прибыль от реализации может отражать общий потенциал прибыльности бизнеса, на самом деле она не всегда отражает эффективность. Показательный пример: компания с высокой долговой нагрузкой может показать положительную прибыль от реализации, одновременно испытывая чистые убытки. Кроме того, большие, но посторонние затраты не представлены в расчете индикатора, что также может показать, что компания с отрицательной чистой прибылью имеет положительную прибыль от реализации.
Вопрос № 2. В каких ситуациях полезен анализ данного показателя?
Ответ. Анализ реализационной прибыли полезен для инвесторов, поскольку он не включает налоги и другие разовые статьи, которые могут исказить прибыльность фирмы и ее эффективность. Компания, генерирующая растущий объем реализационной прибыли, рассматривается как благоприятная, поскольку это означает, что руководство компании создает больший доход, одновременно контролируя расходы, издержки производства и накладные расходы.
Вопрос № 3. Чем прибыль от продаж отличается от других видов прибыли?
Ответ. Важно отметить, что прибыль от реализации отличается от чистой прибыли, а также валового показателя. Реализационная прибыль включает в себя больше статей расходов, чем валовая прибыль, которая в основном включает затраты на производство. Она включает в себя как себестоимость продаж, так и коммерческие и управленческие затраты. Тем не менее, прибыль от реализации не включает такие статьи, как прочие доходы, внереализационные доходы и внереализационные расходы. Эти цифры включены в расчет чистой прибыли.
Заключение
Таким образом, реализационный доход измеряет сумму прибыли, полученную от основных операций бизнеса.
Прибыль от реализации использует валовой доход компании, который эквивалентен общему доходу за вычетом себестоимости, и вычитает все управленческие и коммерческие расходы.
Анализ прибыли от реализации полезен для инвесторов, поскольку он не включает налоги и другие разовые статьи, которые могут исказить прибыль.
| Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Рентабельность продаж
Рентабельность продаж — это показатель прибыльности бизнеса, который позволяет узнать, какой процент чистой прибыли имеет компания из общего объема продаж. Расчет рентабельности дает понять, насколько эффективно развивается ваш бизнес, приносит доход или убыток, и что нужно сделать, чтобы увеличить доход.
Содержание
Почему важно знать коэффициент рентабельности продаж?
Каждая компания должна контролировать рентабельность. Она свидетельствует о том, насколько хорошо работает бизнес, а также помогает понять следующие показатели:
- прибыльность компании;
- затраты;
- стабильность работы бизнеса;
- правильность ценообразования;
- инвестиционный потенциал.
Расчет рентабельности даст вам объективную оценку развития бизнеса, а также понимание причинно-следственных связей. Например, если затраты растут быстрее, чем выручка, причина может быть в резком их повышении, снижении цен, изменениях в ассортименте. Проанализируйте вашу стратегию ценообразования и ассортимент.
Изменение ассортимента продаж и рост их количества позволит выручке расти быстрее, чем затраты. При позитивной динамике, когда затраты снижаются быстрее, чем выручка, причина может быть в ассортименте товаров или в росте цен на продукт.
При самой благоприятной тенденции затраты снижаются, а выручка повышается. Этого можно добиться с помощью повышения цен, изменения ассортимента товаров, пересмотра норм затрат и эффективного управления. Это означает, что компании удается продавать услуги по цене, которая значительно превышает себестоимость, что позитивно сказывается на рентабельности продаж.
Низкая рентабельность говорит о том, что стоит пересмотреть ценообразование, затраты на производство, а также стратегию управления бизнес-процессами. Если рентабельность сокращается, снижаться будет спрос и падать конкурентоспособность.
Теперь, когда вы знаете, почему этот показатель так важен и на что он влияет, давайте узнаем, как его рассчитать.
Как рассчитать рентабельность продаж?
Используйте формулу ниже.
Рентабельность = (Чистая прибыль/Выручка) *100%
Чаще всего этот показатель отображают в процентном соотношении. Это помогает понять, сколько прибыли получила фирма из каждого заработанного ею рубля от общей выручки. Например, если рентабельность ваших продаж составляет 20%, это значит, что чистый заработок вашей компании — 20 копеек из каждого рубля выручки. Эти деньги вы можете с легкостью инвестировать в расширение и развитие вашего бизнеса.
Инвесторам нужна информация о рентабельности продаж прежде, чем они профинансируют стартап. Компании, которые занимаются производством и реализацией сезонных товаров, также рассчитывают этот показатель, поскольку холодное лето может привести к снижению прибыли от продаж систем охлаждения воздуха.
Предприниматели и владельцы бизнеса оценивают его эффективность с помощью этого показателя. Поскольку, если прибыли нет или она отрицательная, это значит, что большая часть бюджета уходит на расходы производства. Улучшить ситуацию можно путем снижения стоимости аренды или сокращения персонала.
Как повысить рентабельность продаж?
- Повысьте цену товара
- Понизьте себестоимость
- Мотивируйте отдел продаж
- Повысьте чек клиента
- Генерируйте больше лидов
- Продвигайте товары на разных каналах
Для того, чтобы определить наилучший способ повышения рентабельности продаж, проанализируйте причины снижения этого показателя в вашей компании. Ниже мы предоставили несколько эффективных приемов повышения рентабельности.
Повысьте цену товара
Этот метод может показаться самым легким, однако, не все так просто. Реакция ваших клиентов на повышение цен зависит от того, как давно вы на рынке, пользуетесь ли авторитетом, имеете ли кредит доверия, какой товар продаете. Ваши постоянные и лояльные клиенты наверняка не откажутся от любимого магазина из-за незначительного роста цены. Для того чтобы, повысить стоимость правильно, проанализируйте ваших конкурентов. Будьте готовы честно и открыто рассказать клиентам, почему вы повышаете цены. Для начала повысьте цену на самые популярные товары вашего магазина.
Для того чтобы рост цен не оказался слишком болезненным для покупателя, сделайте выгодное предложение. Например, предупредите о предстоящем повышении и предложите небольшую кратковременную скидку. Клиентам, которые заказывают несколько единиц товара, доставляйте бесплатно.
Понизьте себестоимость
Проанализируйте все расходы, которые формируют себестоимость вашего товара, и решите, как их можно сократить. Ниже мы рассмотрели несколько вариантов.
- Сокращение персонала. Пересмотрите роль каждого сотрудника в вашей компании. Сократите тех, кто не выполняет план, и вознаграждайте тех, кто приносит больше прибыли. Если возможно, отдайте часть заданий на аутсорс, чтобы сэкономить. Введите сдельную оплату труда, то есть платите за количество выполненной работы.
- Снижение расходов на сырье. Здесь есть несколько вариантов: вы можете отдать предпочтение более дешевому материалу, увеличить объем закупок или найти поставщика с более низкими ценами и скидками на большой объем закупок.
- Оптимизация расходов на склад, логистику, коммунальные услуги. Возможно, вы переплачиваете за большой склад. Найдите способы оптимизировать эти расходы. Используйте более экономичные технологии производства. Позвольте клиенту забрать товар самостоятельно.
Мотивируйте отдел продаж
Обязательно вознаграждайте персонал. Выплачивайте премии за выполнение и перевыполнение плана. Таким образом, у сотрудников будет хорошая мотивация работать лучше. Обучайте ваш персонал: регулярно отправляйте сотрудников на тренинги и конференции для повышения их квалификации.
Повысьте чек клиента
Этого можно достичь с помощью двух самых популярных методов: апселл и перекрестные продажи. Первый помогает увеличить прибыль путем продвижения клиенту более модернизированного и дорогого товара, чем выбранный им изначально. Метод перекрестных продаж помогает заставить клиента купить больше товаров, чем он планировал. Таким образом продают чехлы и наушники вместе с телефоном, например. Эти методы наиболее популярны в B2C продажах, поскольку цикл продаж короткий и клиенты покупают на эмоциях.
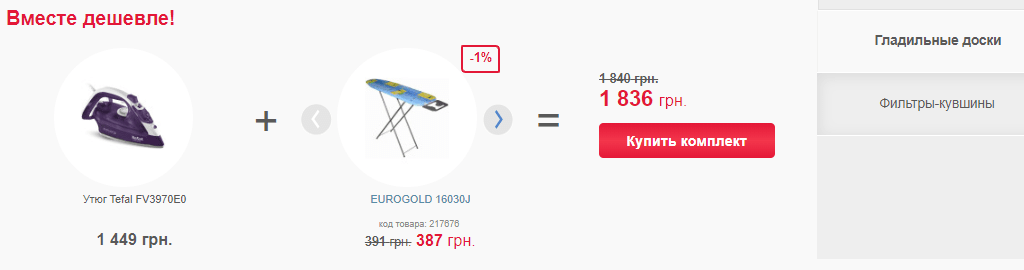
Например, магазин “Алло” предлагает купить утюг и гладильную доску вместе, чтобы сэкономить. Это пример использования перекрестных продаж.
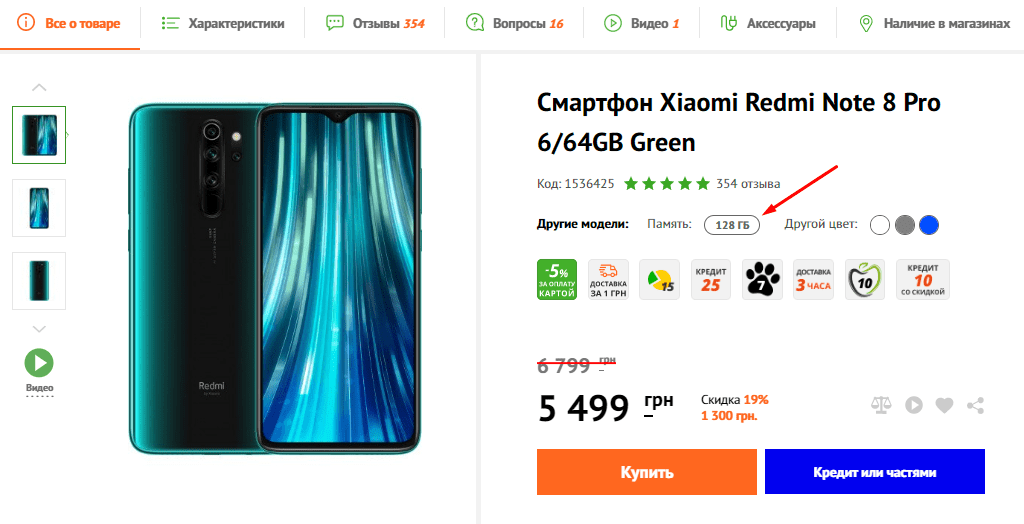
Интернет-магазин Comfy мотивирует пользователей тратить больше с помощью апселла. На карточке товара клиенту предлагают доплатить за улучшенный товар — телефон с большим объемом памяти.
Генерируйте больше лидов
Чем больше каналов коммуникации с клиентами вы используете, тем больше лидов вы сможете привлечь. Обязательно рассмотрите социальные сети: Facebook и Instagram. Большую часть времени онлайн пользователи проводят именно на этих платформах. Здесь они ищут больше фото, видео, отзывы клиентов, а также хотят общаться с компанией.
С помощью чат-ботов от SendPulse вы можете автоматизировать общение с пользователями. Создавайте чат-ботов для Facebook, Telegram, Instagram , WhatsApp, чтобы отвечать на часто задаваемые вопросы клиентов, консультировать по выбору товара, информировать о предстоящих распродажах. Таким образом, вы сократите расходы на службу поддержки и сможете обслуживать больше клиентов с помощью автоответов. Вы можете создать чат-бота совершенно бесплатно. Детальнее о создании чат-ботов читайте в нашей Базе Знаний.
Ниже вы видите чат-бот в Telegram медицинского центра красоты и здоровья. Пользователь может прочитать информацию о центре, услугах, специалистах, косметике. Все это возможно благодаря кнопкам — каждая из них ведет на отдельную цепочку. Создать такую в SendPulse вы можете бесплатно и без любых технических навыков.
Продвигайте товары на разных каналах
Если рентабельность упала из-за снижения продаж товаров, задумайтесь об улучшении вашей маркетинговой стратегии и вложении средств в продвижение. Это поможет вам не только повысить продажи, но и узнаваемость бренда, а также вы сможете выстраивать прочные взаимоотношения с вашими клиентами.
В SendPulse вы можете продвигать ваш бренд бесплатно через email рассылки, web push уведомления и в мессенджерах. Создавайте профессиональные email кампании без любых технических навыков. Вы можете использовать готовые бесплатные шаблоны писем. Информируйте клиентов о новой коллекции и предстоящей распродаже, собирайте отзывы и отправляйте персонализированные предложения. Читайте подробнее о том, как создавать продающие рассылки.
Вы также можете отправлять бесплатные рассылки в Facebook Messenger или создать чат-бота, чтобы он поддерживал и консультировал пользователей круглосуточно без вашего вмешательства.
Теперь вы знаете, что такое рентабельность продаж, почему стоит отслеживать этот показатель, и как его рассчитать. Воплотите в жизнь вашу маркетинговую стратегию вместе с SendPulse, чтобы повысить рентабельность.
Также искали с «Рентабельность продаж»
- Территориальный маркетинг
- QR-код
- Сегментация потребителей
- Референтная группа
- Вирусный маркетинг
- Кликбейт
- Видеореклама
- BTL-реклама
- Кросс-канальный маркетинг
- Событийный маркетинг
Убыточные продажи: как доказывать деловую цель
При продаже товаров, услуг ниже себестоимости всегда возникают вопросы у бухгалтеров. Можно ли? Необходимо ли оформлять какие-то специальные документы? Какие риски несут в себе такие продажи? Нужно ли доказывать деловую цель (экономический эффект)? Как влияет убыточная продажа на налог на прибыль? Что говорит судебная практика?
Ответы на данные вопросы — в нашей статье Правомерна ли продажа ниже себестоимости Иными словами, можно ли вообще продавать товары, услуги ниже их себестоимости? Сразу же скажем, что прямого запрета для данных операций нет. Единственное, что нужно учесть, не регулируются ли цены на товары, услуги, которые вы продаете, государством, т. е. не установлена ли на них минимальная цена.
Напомним Цена продажи устанавливается по договоренности сторон. Ведь действуют свободные цены, кроме случаев, когда цены подлежат госрегулированию (ст. ст. 10, 11 Закона Украины «О ценах и ценообразовании» от 21.06.2012 г. № 5007-VI).
В случае если ценообразование относительно ваших товаров, работ, услуг государство не регулирует, предприятие имеет право самостоятельно определять цену продажи. В ХКУ (ч. 1 ст. 44) также отмечается о свободном ценообразовании: «Предпринимательство осуществляется на основе: самостоятельного установления цен на продукцию и услуги в соответствии с законом». Обратим лишь внимание: существуют риски признания договора недействительным, если договор был заключен в результате злонамеренного соглашения представителя одной стороны с другой стороной (в частности, когда представитель одного предприятия заключил договор аренды недвижимости на невыгодных условиях с другим представителем, договорившись о низкой плате, тогда как последний заключил договор субаренды за более высокую плату (см. решение Хозяйственного суда г. Киева от 10.10.2008 г. № 26/361-20/409-11/83)). Но этот факт должен быть еще доказан. Повышенное внимание налоговиков Контролеры всегда более придирчиво рассматривают продажи ниже себестоимости. Поскольку они убеждены, что убыточная операция, т. е. не направленная на получение прибыли, имеет целью только «налоговую выгоду». То есть она призвана лишь минимизировать налоги и не несет реального экономического эффекта (иными словами — разумной экономичной причины, деловой цели согласно пп. 14.1.231 Налогового кодекса Украины, далее — НКУ). Ввиду этого для предприятия риск убыточной продажи не в том, что на сумму убытка «попросят» откорректировать базу обложения налогом на прибыль, а в том, что все расходы по данной операции подпадут под сомнение.