аудит / 2
Только сегодня: скидка до 20% в подарок на первый заказ.
Какую работу нужно написать?
Другую работу
Помощник Анна
Тест 1. Общий план проведения аудита составляется для:
- согласования порядка проведения аудиторских процедур;
- определения уровня существенности и аудиторского риска;
- для достижения эффективности и результативности аудита;
- все ответы правильные
- нет верного ответа
2. Аудиторский риск – это:
- опасность необнаружения ошибок системой внутреннего контроля;
- опасность необнаружения существенных ошибок в процессе проведения выборочной проверки;
- опасность составления неверного заключения о результатах финансовой отчетности;
- риск, присущий бизнесу клиента, обусловленный характером и условиями деятельности организации
- риск, обусловленный характером и условиями деятельности организации
3. Укажите верное утверждение:
- риск внутреннего контроля может быть снижен в результате аудиторской проверки.
- собственный риск не изменяется в зависимости от вида деятельности компании.
- если риск контроля низок, то аудитор может уменьшить объем выборки.
- если риск контроля низок, то аудитор может увеличить объем выборки
- нет правильного ответа
4. Наиболее традиционной является следующая методика выполнения аудита:
- бухгалтерская;
- юридическая;
- отраслевая;
- бухгалтерская и юридическая
- нет правильного ответа.
5. Основные положения методики проведения аудита не включают:
- нормативное обеспечение аудита;
- предметную область проверки;
- методику проверки основных разделов учета;
- нормативное обеспечение аудита и предметную область проверки;
- нет правильного ответа.
6. Рабочая документация – это:
- аудиторский отчет;
- аудиторское заключение;
- записи по время проведения аудиторских процедур;
- документация по составлению договора на проведение аудита
- отчет и заключение
7. На количество и состав рабочих документов аудитора не влияет:
- квалификация аудитора;
- квалификация руководства проверяемого предприятия;
- условия договора на проведение аудита;
- наличие эксперта и квалификация аудитора
- наличие эксперта.
8. Заключительному этапу проведения аудита не соответствуют такие документы:
- план аудита;
- аудиторский отчет;
- аудиторское заключение;
- аудиторский отчет и план аудита
- нет верного ответа
9. Аудиторское заключение подписывает:
- только руководитель аудиторской фирмы;
- руководитель аудиторской фирмы и аудитор, которые непосредственно проводил аудиторскую проверку;
- руководитель аудиторской фирмы и руководитель проверяемого предприятия;
- все аудиторы, принимающие участие в проверке, и текст заключения утверждается руководителем аудиторской фирмы
- любой работник бухгалтерии
10. К видам аудиторского заключения нельзя отнести:
- условно-положительное заключение;
- условно-отрицательное заключение;
- безусловно-положительное заключение;
- отрицательное заключение
- положительное заключение
| Уровень существенности | Приемлемый аудиторский риск | Риск необнаружения ошибки | Объем свидетельств |
| Низкий | Высокий | Низкий | Большой |
| Средний | Средний | Средний | Средний |
| Высокий | Низкий | Высокий | Низкий |
Тема: «Существенность и аудиторский риск»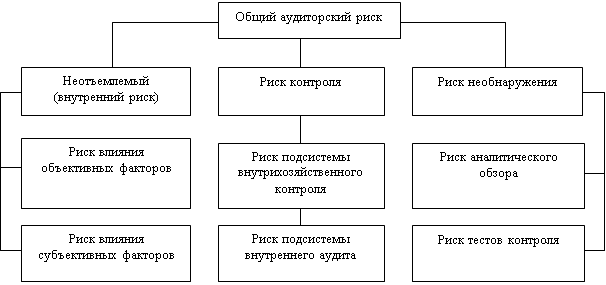
Аудит
Внимание! Все тесты в этом разделе разработаны пользователями сайта для собственного использования. Администрация сайта не проверяет возможные ошибки, которые могут встретиться в тестах.
Динамические изменения в экономике страны обуславливают потребность модернизации национальной системы финансово-экономического контроля, ее адаптации к рыночной среде. Реформирование отношений собственности влияет поялению группы потребителей экономической информации, вследствие чего в стране происходит становление и дальнейшее развитие новой подсистемы финансово-экономического контроля — аудита.
Система оценки: 5 балльная
Список вопросов теста
Вопрос 1
Наиболее традиционной является следующая методика выполнения аудита:
Варианты ответов
- бухгалтерская;
- юридическая;
- отраслевая;
- нет правильного ответа.
Вопрос 2
Общий план проведения аудита составляется для:
Варианты ответов
- согласования порядка проведения аудиторских процедур;
- определения уровня существенности и аудиторского риска;
- для достижения эффективности и результативности аудита;
- все ответы правильные.
Вопрос 3
Аудиторский риск – это:
Варианты ответов
- опасность необнаружения ошибок системой внутреннего контроля;
- опасность необнаружения существенных ошибок в процессе проведения выборочной проверки;
- опасность составления неверного заключения о результатах финансовой отчетности;
- риск, присущий бизнесу клиента, обусловленный характером и условиями деятельности организации
Вопрос 4
Укажите верное утверждение:
Варианты ответов
- риск внутреннего контроля может быть снижен в результате аудиторской проверки;
- собственный риск не изменяется в зависимости от вида деятельности компании;
- если риск контроля низок, то аудитор может уменьшить объем выборки;
- нет правильного ответа.
Вопрос 5
Основные положения методики проведения аудита не включают:
Варианты ответов
- нормативное обеспечение аудита;
- предметную область проверки;
- методику проверки основных разделов учета;
- нет правильного ответа.
Вопрос 6
Рабочая документация – это:
Варианты ответов
- аудиторский отчет;
- аудиторское заключение;
- записи по время проведения аудиторских процедур;
- документация по составлению договора на проведение аудита.
Вопрос 7
На количество и состав рабочих документов аудитора не влияет:
Варианты ответов
- квалификация аудитора;
- квалификация руководства проверяемого предприятия;
- условия договора на проведение аудита;
- наличие эксперта.
Вопрос 8
Заключительному этапу проведения аудита не соответствуют такие документы:
Варианты ответов
- план аудита;
- аудиторский отчет;
- аудиторское заключение;
- все ответы не правильные.
Вопрос 9
Аудиторское заключение подписывает:
Варианты ответов
- только руководитель аудиторской фирмы;
- руководитель аудиторской фирмы и аудитор, которые непосредственно проводил аудиторскую проверку;
- руководитель аудиторской фирмы и руководитель проверяемого предприятия;
- все аудиторы, принимающие участие в проверке, и текст заключения утверждается руководителем аудиторской фирмы.
Вопрос 10
К видам аудиторского заключения нельзя отнести:
Варианты ответов
- условно-положительное заключение;
- условно-отрицательное заключение;
- безусловно-положительное заключение;
- отрицательное заключение.
Вопрос 11
Процесс изучения законности, целесообразности и достоверности хозяйственных операций – это:
Варианты ответов
- изучение выявленных в операциях нарушений;
- формулирование аудиторских версий;
- изучение хозяйственных операций;
- сбор аудиторских доказательств.
Вопрос 12
Система контроля за соблюдением порядка ведения бухгалтерского учета и надежностью функционирования системы внутреннего контроля – это:
Варианты ответов
- внутренний учет;
- внутренний аудит;
- внутрихозяйственный контроль;
- нет правильного ответа.
Вопрос 13
Проверка арифметической точности первичных документов называется:
Варианты ответов
- взаимным контролем;
- хронологической проверкой;
- подтверждением;
- подсчетом;
- нет правильного ответа.
Вопрос 14
Сбор информации у работников предприятия или за его пределами называется:
Варианты ответов
- наблюдением;
- опросом;
- встречной проверкой;
- аналитическими процедурами.
тест по аудиту
Только сегодня: скидка до 20% в подарок на первый заказ.
Какую работу нужно написать?
Другую работу
Помощник Анна
Акционерное общество открытого типа функционирует два года. Пока число акционеров менее 100 и само руководство считает, что не нуждается в услугах аудиторов. Число акционеров, при котором организация подлежит обязательному аудиту: любое число акционеров Аномальной ошибкой является: А) ошибка в результате единичного случая; Аттестат аудитора может быть аннулирован в случае: А) отсутствия фактов участия аудитора в аудиторской деятельности в течение 2 лет подряд; Аттестат аудитора может быть аннулирован в случае, если: а) вступил в силу приговор суда, лишающий права заниматься аудиторской деятельностью; Аттестат аудитора может быть аннулирован в случае, если: а) данный аттестат получен с использованием подложных документов; Аттестат аудитора может быть аннулирован в случае, если: А) аудитор не соблюдает требование об ежегодном повышении квалификации; Аттестат аудитора может быть аннулирован в случаях: а) отсутствия фактов участия аудитора в аудиторских проверках в течение двух календарных лет подряд; Аудит клиента не может проводиться аудиторской организацией, если: А) аудиторская организация имеет долю в уставном капитале данного клиента; Аудит конкретного клиента не может осуществляться: Б) если аудиторская организация является учредителем данного клиента с долей участия 25%; Аудит не может осуществляться в отношении: А) дочерних организаций; Аудит не может осуществляться в отношении: А) организации, в которой главным бухгалтером является директор аудиторской организации; Аудит не может осуществляться в случае: Б) если аудиторская организация оказывала данному клиенту услуги по ведению бухгалтерского учета за 2 года до проведения проверки; Аудит не может осуществляться: Б) аудиторской организацией, директор которой является братом главного бухгалтера аудируемого лица; Аудитор в марте 2013 г. впервые проводил аудиторскую проверку бухгалтерской отчетности за 2012 г. ОАО «Старт». Период, за который аудитор имел право запросить документы: 2008-2012 гг. и январь-март 2013 гг. Аудитор проводит проверку за 2011 год в апреле 2012г. (после сдачи клиентом годовой отчетности). При этом он выявляет, что существенные события после отчетной даты (доначисление предприятию существенных сумм налогов) имели место в марте 2012г. (то есть, до подписания клиентом годовой отчетности). Информация об этом в отчетности клиента раскрыта не была. В этом случае аудитор обязан дать заключение: А) с оговоркой вследствие ошибок и искажений отчетности; Аудитор проводит проверку за 2011 год в мае 2012г. (после сдачи клиентом годовой отчетности). При этом он выявляет, что существенные события после отчетной даты (доначисление предприятию существенных сумм налогов) имели место в апреле 2012г. (то есть, также после сдачи клиентом годовой отчетности). В этом случае аудитор обязан дать заключение: Б) с включением дополнительной информации (части, привлекающей внимание); Аудитор, осуществив аудиторскую проверку и передав аудиторское заключение руководству, отказался передать ему сведения о нормативных актах, на которых основывались замечания и выводы аудитора. Он сослался на то, что эта работа не была предусмотрена договором на аудиторскую проверку. Правильная оценка ситуации с точки зрения законодательства: аудитор обязан предоставлять такую информацию клиенту по закону Аудиторская организация может быть создана: б) в любой организационно-правовой форме, кроме ОАО, ГУП и МУП; Аудиторская организация не имеет право проводить обязательный аудит у данного клиента в случае, если: б) аудиторская организация оказывала данному клиенту услуги по ведению бухгалтерского учета за два года до проведения проверки; Аудиторская организация не может быть создана в форме: Б) ГУП; Аудиторская проверка учета кассовых операций проводится по следующей последовательности первичные документы, кассовая книга, отчеты кассира, регистры учета, бухгалтерская отчетность Аудиторская фирма не имеет права проводить проверку экономического субъекта, если она оказывает этому субъекту: б) услуги по ведению бухгалтерского учета, Аудиторские доказательства – это: Информация для формирования мнения о достоверности отчетности. Аудиторские доказательства, включающие в себя информацию, полученную от проверяемого субъекта в письменном или устном виде, – это: внутренние аудиторские доказательства; Аудиторские доказательства, включающие в себя информацию, полученную от третьих лиц в письменно виде: Внешние аудиторские доказательства Аудиторские организации в ходе проведения аудиторских проверок должны устанавливать достоверность отчетности: во всех существенных отношениях Аудиторский риск – это: опасность составления неверного заключения о результатах финансовой отчетности; Аудиторское заключение , выданное аудиторской организацией, подписывается: А) руководителем аудиторской организации; Аудиторское заключение датируется: В) не ранее даты завершения процесса достаточных и надлежащих аудиторских доказательств, на основании которых аудитор выражает свое мнение Аудиторское заключение должно быть датировано: Б) датой завершения процедуры получения аудиторских доказательств; Аудиторское заключение должно содержать: А) заявление о разграничении ответственности между аудитором и клиентом; Аудиторское заключение о бухгалтерской отчетности клиента представляет собой: Мнение аудитора о достоверности финансовой отчетности заказчика. Аудиторское заключение подписывает: только руководитель аудиторской фирмы; Более надежным аудиторским доказательством является: А) запрос о позитивном внешнем подтверждении; Более надежными являются аудиторские доказательства: Б) собранные от третьих лиц, нежели от аудируемого лица; Более надежными являются аудиторские доказательства: В) собранные непосредственно аудитором, чем аудируемым лицом. В аудиторском заключении в обязательном порядке должна быть указана информация: А) о членстве аудиторской организации в саморегулируемой организации аудиторов; В случае, если аудитором проводилась проверка за предшествующий год в апреле (после сдачи годовой отчетности), и в апреле на аудируемом предприятии имели место существенные события после отчетной даты, аудитор должен выдать заключение: Б) заключение с включением дополнительной информации (привлекающей внимание части); В соответствии с правилом-стандартом № 17, возникает необходимость получения аудиторских доказательств в конкретных случаях относительно ситуации: А) информация по сегментам; В соответствии с правилом-стандартом № 17, возникает необходимость получения аудиторских доказательств в конкретных случаях относительно ситуации: А) информация о долгосрочных финансовых вложениях; В соответствии с правилом-стандартом № 17, не возникает необходимость получения аудиторских доказательств в конкретных случаях относительно ситуации: В) информации об остатках материальных запасов В соответствии с правилом-стандартом № 17, не возникает необходимость получения аудиторских доказательств в конкретных случаях относительно ситуации: В) информации о доходах организации В целях получения достаточных и надлежащих аудиторских доказательств достоверности остатков материальных запасов, аудитор обязан: Б) обеспечить присутствие аудитора при инвентаризации, а если договор на аудит заключен позже даты проведения инвентаризации – провести альтернативные процедуры (выборочный пересчет материальных запасов); Внедрение клиентом нового программного обеспечения обусловливает возникновение фактора риска: Б) недостатков систем учета и внутреннего контроля; Всеобъемлющее влияние искажения бухгалтерской отчетности имеет место, если оно: А) не ограничено конкретными элементами, счетами учета или статьями отчетности; Выборка определенных статей на основе профессионального суждения аудитора является: Б) нестатистической выборкой Выдача какого типа заключения не предусмотрена стандартами; В) заключение с оговоркой относительно раскрытия информации Для получения доказательств о реальности и полноте отражения в учете готовой продукции, аудитор может использовать следующий способ: подготовка альтернативного баланса Договор на оказание аудиторских услуг в системе гражданского законодательства относится: А) к договорам возмездного оказания услуг; Документ, которым определены правовые основы осуществления аудиторской деятельности в РФ: Федеральный закон «Об аудиторской деятельности в РФ», принятый ГД РФ Документ, направляемый аудитором предполагаемому клиенту и подтверждающий, что аудитор принимает назначение, соглашается с целями и объемом аудита, объемом обязательств аудитора перед клиентом и формой отчетов: договор Доля аттестованных аудиторов или других аудиторских организаций в уставном капитале аудиторской организации должна составлять: А) не менее 51%; Дополнительная информация (привлекающая внимание часть) в заключении: А) обращает внимание пользователей на события, в отношении которых существует значительная неопределенность или применение новых принципов учета; Дополнительная информация в форме важных обстоятельств в заключении приводится в случае: Б) если аудитор, не изменяя мнение о достоверности отчетности, обращает внимание пользователей на отдельные события, относительно которых существует неопределенность; Если сумма ошибок превышает уровень существенности и влияние этих ошибок на отчетность признается всеобъемлющим, выдается: В) отрицательное заключение. Если сумма ошибок превышает уровень существенности, но эти ошибки не оказывают всеобъемлющее влияние на отчетность выдается: А) модифицированное заключение с оговоркой, Заключение договоров на проведения аудита экономическим субъектом, в капитале которого доля государственной собственности составляет не менее 25 процентов: в) осуществляется на основе положений Федерального Закона от 21 июля 2005 г. №94-ФЗ Заключение с оговоркой вследствие неполучения достаточных и надлежащих аудиторских доказательств выдается в случае, если: в) в учете клиента были выявлены ошибки, сумма которых не превысила уровень существенности Заключение с включением дополнительной информации (абзаца, привлекающего внимание): А) подтверждает отчетность, но обращает внимание пользователей на отдельные моменты, в отношении которых существует неопределенность или применение новых принципов учета; Заключение с оговоркой из-за неполучения достаточных и надлежащих аудиторских доказательств выдается: А) если были выявлены ошибки, не превышающие уровень существенности или не оказывающие всеобъемлющее влияние на отчетность; Заключительному этапу проведения аудита не соответствуют такие документы: план аудита; Запрос о позитивном внешнем подтверждении предполагает: А) получение ответа в любом случае; Затраты в финансовом учете группируются по: статьям калькуляции Искажение бухгалтерской отчетности признается всеобъемлющим, если: А) в отчетности не раскрыта основополагающая информация; Искажение отчетности признается всеобъемлющим в случае, если: А) оно связано с раскрытием информации, являющейся основополагающей для понимания пользователями отчетности; К аудиторской организации предъявляется следующее требование: А) руководитель в обязательном порядке должен являться аттестованным аудитором; К видам аудиторского заключения нельзя отнести: условно-отрицательное заключение; К видам выборочной проверки нельзя отнести: Нормальную. К внутреннему контролю качества не относится: В) проверка со стороны саморегулируемой организации качества работы аудиторской фирмы. К итоговым документам аудиторской проверки не относятся: 1. Документы по оценке аудиторского риска. 2. Результаты экспертизы привлеченного специалиста. 3. Общий план проведения аудита. К какому типу договоров относится договор на оказание аудиторских услуг в системе гражданского законодательства: б) к договорам возмездного оказания услуг, К производственным признакам, вызывающим сомнение в непрерывности деятельности аудируемого лица, относится: Б) привлеченные заемные средства, срок возврата которых приближается, при реальном отсутствии перспективы возврата или продления срока займа либо необоснованное использование краткосрочных займов для финансирования долгосрочных активов; К производственным признакам, вызывающим сомнение в непрерывности деятельности аудируемого лица, относится: Б) значительные убытки от основной деятельности К процедурам получения аудиторских доказательств не относится: Б) компиляция; К саморегулируемой организации аудиторов может быть отнесена некоммерческая организация, насчитывающая в составе членов: А) не менее 500 аудиторских организаций или не менее 700 физических лиц-аудиторов; К финансовым признакам, вызывающим сомнение в непрерывности деятельности аудируемого лица, относится: Б) значительные убытки от основной деятельности К финансовым признакам, вызывающим сомнение в непрерывности деятельности аудируемого лица, является: А) неспособность погашать кредиторскую задолженность в надлежащие сроки; К целям составления рабочих документов не относится: Помощь в привлечении клиентов. К экзамену на квалификационный аттестат аудитора допускаются лица, имеющие: В) высшее образование и стаж работы, связанный с ведением бухгалтерского учета или осуществлением аудиторской деятельности от 3 лет, в том числе в аудиторской организации – от 2 лет К экзамену на квалификационный аттестат аудитора допускаются лица: В) имеющие высшее экономическое образование и стаж работы бухгалтером 2 года + помощником аудитора 2 года К экзамену на квалификационный аттестат аудитора имеющие стаж работы: а) 3 года и более – стаж, связанный с ведением учета или осуществлением аудиторской деятельности, в том числе 2 года – именно с ведением аудиторской деятельности, К экзамену на квалификационный аттестат аудитора с 2011г. допускаются лица, имеющие стаж работы: в) 3 года и более бухгалтером или в аудиторской организации, в том числе не менее 2 лет в аудиторской организации. К этапам организации аудиторской выборки не относится Определение величины оплаты за данный вид работ. К этапам организации аудиторской выборки не относится: определение размера совокупности факторов, влияющих на выборку; Какие методы экономического анализа могут быть применены аудитором при аудите затрат на производство и себестоимости продукции: индексный, карелляционно – регрессионный Какие предприятия не подлежат обязательному аудиту: б) ООО с объемом годовой выручки за предшествующий год 250 000 тыс. руб., Какое из нижеследующих утверждений верно: объем выборки зависит от уровня риска выявления; Какое из нижеследующих утверждений неверно: формальный подход к выборочному исследованию более предпочтителен, чем неформальный; Какой способ контроля может использовать аудитор для проверки полноты учета (оприходования) готовой продукции: инвентаризация готовой продукции Компиляция финансовой информации предполагает: В) услуги по бухгалтерскому учету. Конкретный перечень аудиторских процедур, которые необходимо провести при проверке какого-либо раздела учета оговаривается: Б) в программе аудита; Максимальный размер ошибки генеральной совокупности, которую аудитор считает приемлемой, является: Б) допустимой ошибкой; Методика проведения аудиторских проверок: Разрабатывается каждой аудиторской фирмой. Минимальное количество аудиторов в штате аудиторской фирмы: пять Мнение с оговоркой в случае неполучения достаточных и надлежащих аудиторских доказательств выражается в случае, если: а) аудитору не была представлена в полном объеме информация и документация; Мнение с оговоркой в аудиторском заключении выражается в случае: А) непредоставления аудитору информации и документации по статьям отчетности, относительно которых у аудитора возникли сомнения по поводу наличия искажений, существенных и всеобъемлющих для отчетности; Б) оказания клиентом давления на аудитора; Мнение с оговоркой из-за искажений бухгалтерской отчетности выражается: Б) если на предприятии были выявлены ошибки учета и искажения отчетности, не превышающие уровень существенности и не оказывающие всеобъемлющее влияние на отчетность; Мнение с оговоркой может быть выражено: Б) если на предприятии были выявлены ошибки, сумма которых превысила уровень существенности но не оказала всеобъемлющее влияние на отчетность; Могут ли рабочие документы, переданные аудитором бухгалтерии аудируемого лица, являться первичным документом аудируемого лица: Б) нет; Модифицированное мнение с оговоркой вследствие наличия ошибок и искажений : А) подтверждает отчетность, но обращает внимание пользователей на определенные моменты финансового состояния предприятия; Может ли аудитор отказаться от выражения своего мнения о достоверности отчетности: в) может. Может ли аудитор получить и использовать письменную информацию от третьих лиц о фактах искусственного завышения живой массы, упитанности и стоимости купленных животных от населения: да, так как такая информация представляет определенную ценность для обоснования аудиторских выводов Может ли аудитор проверять предприятие, главным бухгалтером которого является его брат: б) не может Может ли аудитор проверять предприятие, главным бухгалтером которого является его двоюродный дядя: а) может, Может ли аудитор проверять предприятие, главным бухгалтером которого является его сестра: б) не может На количество и состав рабочих документов аудитора не влияет: квалификация руководства проверяемого предприятия; Надлежащий характер аудиторских доказательств предполагает: Б) что круг подлежащих проверке вопросов должен быть достаточным для выражения аудитором объективного мнения о достоверности отчетности. Надлежащий характер аудиторских доказательств предполагает: Б) что круг подлежащих проверке вопросов должен быть достаточным для выражения аудитором объективного мнения. Наиболее полно при аудите соблюдение действующего законодательства при совершении операций на счетах в банках выявляется в ходе: документальной проверки Наиболее традиционной является следующая методика выполнения аудита: бухгалтерская; Наряду с проверкой количества животных на выращивании и окорме необходимо также при аудите установить полноту отражения в учете: прироста живой массы и стоимости животных Не является основным принципом внешнего контроля качества, в соответствии с ФСАД 4: В) членство проверяемой аудиторской организации в соответствующей СРО Не является принципом аудита с федеральными правилами-стандартами аудиторской деятельности: в) владение техническими и информационными технологиями Не является принципом аудита с федеральными правилами-стандартами аудиторской деятельности: в) знание законодательной и нормативной базы Не является принципом аудита с федеральными правилами-стандартами аудиторской деятельности: в) владение нормативной базой Не является процедурой получения аудиторских доказательств: В) стратификация. Не является процедурой получения аудиторских доказательств: В) экстраполяция Не является специальным случаем, требующим дополнительного рассмотрения и получения аудиторских доказательств, в соответствии с правилом-стандартом № 17: в) информация о событиях после отчетной даты Не является специальным случаем, требующим дополнительного рассмотрения и получения аудиторских доказательств, в соответствии с правилом-стандартом № 17: в) информация о связанных сторонах (аффилированных лицах) Неверное начисление амортизации по основным средствам с целью сокрытия убытков является: Б) мошенническим составлением бухгалтерской отчетности; Неверное начисление амортизации по основным средствам является с целью умышленного сокрытия прибыли: Б) мошенническим составлением бухгалтерской отчетности; Некоммерческая организация может быть включена в реестр саморегулируемых организаций аудиторов при условии, если в ее составе насчитывается: а) не менее 700 физических лиц или не менее 500 аудиторских организаций; Неконтролируемые аудируемым лицом обстоятельства в случае отсутствия возможности получения достаточных и надлежащих аудиторских доказательств могут возникнуть: А) в случае, когда документы и учетные записи, являющиеся существенными, изъяты контролирующими органами на неопределенный срок; Неконтролируемые аудируемым лицом обстоятельства при невозможности получения достаточных и надлежащих аудиторских доказательств, могут возникнуть: Б) в случае утери аудируемым лицом учетных записей; Неконтролируемые аудируемым лицом обстоятельства при отсутствии возможности получения достаточных и надлежащих аудиторских доказательств могут возникнуть: в) в случае, когда руководство аудируемого лица препятствует аудитору в присутствии при инвентаризации товарно-материальных запасов Необходимость привлечения к проверке экспертов оценивается на этапе: составления общего плана аудита Неподтверждение хозяйственной операции первичным документом в целях сокрытия убытков является: б) мошенническим составлением бухгалтерской отчетности Обзорная проверка предполагает: А) проверку с выражением ограниченного (среднего) уровня уверенности; Обороты и сальдо каких счетов подвергаются проверке при аудите затрат на содержание животных на выращивании и откорме: 08,11 Обстоятельства, связанные с характером или сроком проведения аудита при невозможности получения достаточных и надлежащих аудиторских доказательств, могут возникнуть: В) в случае, когда руководство клиента не позволяет аудитору присутствовать при инвентаризации Общий план аудита содержит: предполагаемый объем и порядок проведения аудиторской проверки Общий план проведения аудита составляется для: 1) согласования порядка проведения аудиторских процедур; 2) определения уровня существенности и аудиторского риска; 3) для достижения эффективности и результативности аудита. Общий срок, график аудиторской проверки и распределение участков по исполнителям определяется: А) в общем плане аудита; Обязан ли аудитор проверить правильность калькуляции себестоимости продукции и списания калькуляционных разниц: да – по всем видам продукции Обязательному аудиту не подлежат: Б) ОАО с выручкой от продажи 40 000 тыс. руб. Обязательному аудиту не подлежат: Б) ОАО с выручкой от продажи 45 000 тыс. руб. Обязательному аудиту подлежат: А) кредитные организации; Обязательному аудиту подлежат: А) организации, составляющие консолидированную отчетности; Обязательному аудиту подлежат: А) страховые организации; Обязательный аудит бухгалтерской отчетности кредитных и страховых организаций проводится: в) только аудиторскими организациями Обязательный аудит не может осуществляться: А) индивидуальными предпринимателями; Одним из основных принципов аудита является: А) конфиденциальность; Одним из основных принципов аудита является: А) профессиональное поведение; Организация может быть принята в СРО в случае, если: Б) доля в уставном капитале, принадлежащая физическим лицам –аттестованным аудитором составляет 75%; Организация может быть создана в качестве аудиторской, если в уставном капитале: В) доля, принадлежащая государству, составляет 25% Организация может быть создана в качестве аудиторской, если в уставном капитале: В) доля, принадлежащая государству, составляет 25% Основной целью аудита является: а) подтверждение достоверности финансовой отчетности; Основной целью аудита является: а) подтверждение достоверности финансовой отчетности; Основным принципом аудита, в соответствии с правилом-стандартом № 1 является: А) профессиональное поведение; Отбор объектов внешнего контроля качества на основе анализа рисков их аудиторской деятельности является: Б) риск-ориентированным Ответственность за подготовку и представление финансовой отчетности после проведения аудиторской проверки несет: руководство аудируемого лица Отказ аудитора от выражения мнения о достоверности отчетности выражается в случае: А) непредоставления аудитору информации и документации, причем, суммы по статьям отчетности, которые аудитор в силу этого не смог проверить, существенны, хотя и не оказывают всеобъемлющее влияние на отчетность; Отказ аудитора от выражения мнения о достоверности отчетности выражается в случае: А) непредоставление аудитору информации и документации, причем, суммы по статьям отчетности, которые аудитор в силу этого не смог проверить, существенны; Отразили задолженность покупателей за реализованные им основные средства. Какую бухгалтерскую запись: аудитор признает правильной: Дт 62 Кт 91 Отрицательное мнение в заключении выражается в случае: Б) если были выявлены ошибки сумма которых превышает уровень существенности, оказывающие всеобъемлющее влияние на отчетность; Ошибка, являющаяся следствием единичного случая, признается: А) аномальной ошибкой; По выявленным ошибкам, при аудите продаж и прочих доходов и расходов аудитор составляет: По обоснованному мнению аудитора, выдача денег из кассы, не подтвержденная распиской получателя в расходном кассовом ордере или в другом заменяющем его документе, в оправдании остатка наличных денег в кассе: не принимается Повышение квалификации аттестованных аудиторов, начиная с 2010г., должно осуществляться в объеме: Б) не менее 120 часов за каждые 3 последовательных календарных года, не менее 20 часов каждый год;
18.03.2015 275.02 Кб 53 Термодинамика ЛР№1.docx
18.03.2015 156.07 Кб 42 Термодинамика ЛР№2.docx
21.04.2015 42.5 Кб 24 Тест БС.doc
21.04.2015 89.82 Кб 296 Тест бух учет.docx
21.04.2015 208.38 Кб 690 Тест инвестиции.doc
21.04.2015 137.22 Кб 110 тест по аудиту.doc
13.07.2019 141.31 Кб 209 Тест по дизартрии.doc
23.11.2019 522.97 Кб 4 тест2 мудл.docx
26.11.2019 82.94 Кб 3 Тестовые материалы заочн Инст экономика.doc
11.11.2019 225.79 Кб 21 тесты ПМ07.doc
08.11.2019 180.74 Кб 1 тесты демография.doc
Ограничение
Для продолжения скачивания необходимо пройти капчу:
ПРИМЕНЕНИЕ АНАЛИТИЧЕСКИХ ПРОЦЕДУР В АУДИТОРСКОЙ ДЕЯТЕЛЬНОСТИ Текст научной статьи по специальности «Экономика и бизнес»
В статье поднимается проблема применения аналитических процедур на всех этапах проведения аудита.
i Надоели баннеры? Вы всегда можете отключить рекламу.
Похожие темы научных работ по экономике и бизнесу , автор научной работы — Пантелеева Е.Ю.
Сущность, классификация и особенности применения аналитических процедур в аудиторской деятельности
Профессиональное суждение в аудиторской деятельности
Особенности расчета риска на этапе планирования аудиторской проверки
Аудит нематериальных активов
Синтез сущностных положений федеральных стандартов аудита как основа создания внутрифирменного стандарта в отношении аудиторского риска
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
i Надоели баннеры? Вы всегда можете отключить рекламу.
Текст научной работы на тему «ПРИМЕНЕНИЕ АНАЛИТИЧЕСКИХ ПРОЦЕДУР В АУДИТОРСКОЙ ДЕЯТЕЛЬНОСТИ»
ПРИМЕНЕНИЕ АНАЛИТИЧЕСКИХ ПРОЦЕДУР В АУДИТОРСКОЙ ДЕЯТЕЛЬНОСТИ
В статье поднимается проблема применения аналитических процедур на всех этапах проведения аудита.
Ключевые слова: аналитические процедуры, этапы аудиторской проверки.
Рынок аудиторских услуг растет с каждым днем, а вместе с этим и увеличивается конкуренция. Для удержания своего круга клиента и привлечения новых, руководство аудиторских фирм должно следить за стоимостью аудиторских услуг. Чтобы придерживаться единой ценовой политики аудиторские фирмы должны контролировать затраты на проведение проверок, а также стремится к оптимизации этих затрат и к снижению незапланированных и неоправданных расходов.
Аналитические процедуры выступают как один из видов аудиторских операций, проведение которых, в Российской Федерации, регламентируется в соответствии с Федеральным правилом (стандартом) аудиторской деятельности № 20 «Аналитические процедуры» (Далее — ФПС АД № 20).
Понятие «аналитические процедуры» раскрыто не только с официальной позиции, но и нашло отражение во многих работах как российских, так и зарубежных авторов (таблица 1).
Однако, ФПСАД № 20 дает более полное определение аналитическим процедурам. В пункте 3 говорится, что при применении аналитических процедур в ходе аудита аудитор осуществляет анализ соотношений и закономерностей, основанных на сведениях о деятельности аудируемого лица, а также изучает связь этих соотношений и закономерностей с другой имеющейся в распоряжении аудитора информацией или причины возможных отклонений от нее. [3]
Проведение аудиторской проверки направлено на получение аудиторских доказательств, для этого аудитор использует различные процедуры проверки.
Раскрытие понятия «аналитические процедуры» в научной литературе
Источник Определение понятия «аналитические процедуры»
Э.А. Аренс, Дж.К. Лоббек [5] Оценка финансовой информации на основе изучения вероятных соотношений между финансовыми и нефинансовыми данными, в том числе сравнения записанных сумм с ожидаемыми суммами, которые определил аудитор
B.Я. Соколов, C.М. Бычкова и др. [6] Проведение аудитором анализа показателей, которые он проверяет
А. И. Бурыкин [7] Вид аудиторскихпроцедур, которые состоят в выявлении, анализе и оенке соотношений между финансово-экономическими показателями деятельности предприятия. Их применение основано на осуществлене причинно-следственной связи между анализируемыми показателями
М.В. Мельник, В.Г. Когденко [11] Экономический анализ в аудите — комплекс процедур, с помощью которых оценивается достоверность отчетности, исследуется текущее состояни организации с целью оценки допущения непрерывности деятельности организации и эффективности ведения дел ее руководством, а также пронозируется будущее развитие организации в самых сщественных аспктах деятельности: финансовом,производственном, рыночном
М.Е. Грачева [9] Анализ коэффициентов и тенденций, имеющих важное значение при оценке финансового состояния субъекта, включая последующее изучение их колебаний и взаимосвязей, если те не согласовываются с другой уместной информацией или отклоняются от предоставленных значений
© Пантелеева Е.Ю., 2015.
Именно аналитические процедуры являются одним из важнейших видов аудиторских процедур и служат для анализа и оценки полученной аудитором информации. Они помогают в процессе исследования всех важных финансовых и экономических показателей проверяемой организации с целью выявления необычных или неправильно отраженных в бухгалтерском учете операций. В итоге они служат для выявления причин ошибок и искажений в отчетности аудируемого лица.
Цель применения аналитических процедур при проверке финансовых отчетов сводится к оказанию помощи аудитору в формировании его обоснованного компетентного мнения.
Аналитические процедуры оказывают огромное влияние на результативность аудиторской проверки. Они представляют собой анализ существующих показателей, их соотношение и взаимосвязи, основанный на информации о деятельности аудируемого лица и оценки их взаимосвязи с другими имеющимися данными, а также помогают аудитору выявить показатели отчетности, которые нуждаются в наиболее детальном анализе. [7]
Следует сказать, что результаты аналитических процедур могут быть убеждающими, например, если аудитор после проведения аналитических процедур может разумно оценить правильность остатка по счету и ему не нужно применять другие аудиторские процедуры.
В случаи если аналитические процедуры должны подтвердить информацию, которую аудитор получил от клиента, или выводы, сделанные им самим, но ему необходимо применить другие аудиторские процедуры, то такие результаты можно назвать подтверждающими. Если аудиторы необходимо применить другие процедуры, а выводы, сделанные в результате проведения аналитических процедур, не послужили доказательством мнения аудитора, то такие результаты являются неприменимыми.
Аудитор, принимая решение о необходимости осуществления аналитических процедур, должен четко определять для себя следующие критерии: цель применения аналитической процедуры; информация к которой она применяется; вид процедуры и инструментарий ее выполнения; обобщение результатов [8]. Аналитические процедуры могут применяться на протяжении всех этапов проведения проверок, но цели их применения на каждом из этапов различны. Это наглядно представлено на рисунке 1.
Иногда первый этап аудита подразделяется на две стадии: стадию предварительного планирования и как такового процесса планирования аудита.
На стадии предварительного планирования, когда происходит согласование условий договора на оказание аудиторских услуг, аналитические процедуры необходимы для экспресс-анализа отчетности аудируемой организации. Для проведения экспресс-анализа необходимо применение двух групп показателей: стоимость чистых активов и коэффициент удовлетворительной структуры баланса. На данной стадии происходит изучение статей отчетности в динамике и расчет основных финансовых показателей.
для оценки рисков существенного искажения финансовой отчетности и определения характера, времени и объема
для получения аудиторских доказательств в подтверждение конкретных предпосылок составления отчетности
для оценки достоверности финансовой отчетности
Рис. 1. Применение аналитических процедур на различных этапах проведения аудита
Одним из самых важных этапов проведения аудиторской проверки является планирование аудита.
На данном этапе происходит выбор стратегии аудиторской проверки с учетом индивидуальных особенностей аудируемого лица. Также, на данном этапе, аудитор не только составляет план проведения аудита, но и определяется с выбором аналитических процедур. Правильно спланированная аудиторская проверка приводит к снижению затрат и времени аудитора, а также минимизирует риск необнаружения существенных ошибок в бухгалтерской отчетности.
На этапе планирования именно аналитические процедуры служат аудитору для понимания деятельности аудируемого лица, выявления областей аудита, в которых возможны нарушения, и точного определения уровня аудиторского риска.
Диагностика данных бухгалтерской отчетности на наличие или отсутствие показателей, которые помогут выявить область возможного риска и в дальнейшем потребуют более глубокого анализа является основной целью применения аналитических процедур на этапе планирования аудиторской проверки
На стадии планирования аудита применяются следующие аналитические процедуры: анализ изменения с течением времени показателей отчетности и относительных коэффициентов за определенный период времени, а также проверка корреспондирующих показателей отчетности.
На данном этапе аудитор применяет в основном аналитические процедуры качественного характера, которые помогают достижению различных целей аудитора, которые представлены на рисунке 2.
Рис. 2. Возможности аналитических процедур на этапе планирования аудиторской проверки
После составления плана и программы аудиторской проверки, а также тестов оценки системы внутреннего контроля и бухгалтерского учета и определения сроков аудиторской проверки, аудитор может приступить к проведению аудита.
В ходе аудиторской проверки аудитор должен применять аналитические процедуры вместе с другими аудиторскими процедурами для более детального анализа отчетности предприятия.
Во время проверки аудитор обязан собрать аудиторские доказательства при помощи ряда аудиторских мероприятий и процедур, которые помогут ему при формировании мнения аудитора о достоверности показателей бухгалтерской отчетности.
На порядок применения аналитических процедур в ходе основного этапа аудита оказывают влияние множество факторов, изображенных на рисунке 3.
После проведения основной части работы — этапа проведения аудиторской проверки, аудитор приступает к последнему и не менее важному этапу аудита — заключительному.
На данном этапе аудитор формулирует мнение о достоверности бухгалтерской финансовой отчетности и составляет аудиторское заключение по результатам проведенной проверки.
Аудитор применяет аналитические процедуры для окончательной проверки наличия в отчетности существенных искажений либо других финансовых ошибок.
Выводы, которые аудитор делает по результатам аналитических процедур, необходимы для составления аудиторского заключения. Они должны быть подтверждены фактами, обнаруженными во время проверки отдельных статей отчетности.
В результате применения аналитических процедур происходит увеличение качества аудиторской проверки, за счет концентрирования внимания аудитора на данных, которые могут быть подвержены ошибкам, а также, за счет снижения риска необнаружения.
Аудитор применяет аналитические процедуры для окончательной проверки наличия в отчетности существенных искажений либо других финансовых ошибок.
Вследствие применения аналитических процедур затраты на проведение аудиторской проверки уменьшаются, так как заметно уменьшается объем данных необходимых для аудиторской проверки.
Этап планирования аудита
Аналитические процедуры позволяют оценить:
Состояние к j той или
Проведение аудиторской проверки
Рис. 3. Факторы, влияющие на применение аналитических процедур при проведении аудиторской проверки
Однако, необходимо учитывать взаимосвязь и взаимовлияние внутреннего и внешнего аудита как составляющих единой системы контроля [12]. При этом в каждом из элементов внутреннего контроля должно быть учтено наличие специфических характеристик объектов, подлежащих внутреннему контролю на уровне экономического субъекта [10].
В ходе организации системы внутреннего контроля руководитель экономического субъекта, который наделен обязанностью организации внутреннего контроля согласно требованиям статьи 19 Федерального закона «О бухгалтерском учете», может руководствоваться также требованиями и Федерального правила (стандарт) аудиторской деятельности «Аналитические процедуры» ФПСАД № 20. В данном случае все требования, предъявляемые к применению аналитических процедур в ходе аудита, будут учтены при организации внутреннего контроля как непосредственно процедуры внутреннего контроля.
1.Федеральный закон «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ.
2.Федеральный закон «Об аудиторской деятельности» № 307-ФЗ.
3.Федеральное правило (стандарт) аудиторской деятельности «Аналитические процедуры» ФПСАД 20: [Электронный ресурс] утверждено Постановлением Правительства Российской Федерации от 16 апреля 2005 г. № 228 // http: // www.minfm.ru/ru/accounting/audit/standarts/standarts_audit/
4.Федеральный стандарт аудиторской деятельности «Аудиторские доказательства» ФСАД 7/2011: [Электронный ресурс] утверждено Приказом Минфина России от 16 августа 2011 г. № 99н // http: // www.minfin.ru/ru/ accounting/audit/standarts/standarts_audit/
5. Арена Э. А. Аудит / пер. с англ. — М.: Финансы и статистика. — 2003.
6.Аудиторской словарь / под ред. В. Я. Соколова. — М.: Финансы и статистика. — 2003
7.Бурыкин А. И. Аналитические процедуры в аудите // Аудиторские ведомости. — 2003. — № 10. — С. 15-18.
8.Воюцкая И.В. Аналитические процедуры в аудите // Проблемы и перспективы развития учетно-аналитической и контрольной системы в условиях глобализации экономических процессов // Материалы Международной научно-практической конференции: Оренбург: ООО ИПК «Университет», 2014.- 345 с.
9.Грачева М. Е. Международные стандарты аудита: учеб. пособие. — М.: ПРИОР. — 2006.
10.Коське М.С., Воюцкая И.В. Организационно-методические проблемы внутреннего контроля возвратных отходов // известия Оренбургского государственного аграрного университета. — 2015. — № 1 (51). — С. 236-238.
11.Мельник М.В., Когденко В.Г. Экономический анализ в аудите. — М.: ЮНИТА-ДАНА. — 2007.
12.Мишучкова Ю.Г. Развитие учетно-контрольной системы затрат в перерабатывающей промышленности. Автореферат диссертации на соискание ученой степени кандидата экономических наук / Российский государственный торгово-экономический университет. Москва, 2012.
ПАНТЕЛЕЕВА Екатерина Юрьевна — студент, Российский экономический университет имени Г.В. Плеханова (Оренбургский филиал).