Ищу партнеров по выдаче банковских гарантий
Вы используете устаревший браузер. Этот и другие сайты могут отображаться в нём некорректно.
Вам необходимо обновить браузер или попробовать использовать другой.
Fiwenka
Новичок
16 Авг 2012 3 15 Санкт-Петербург
Есть много клиентов в сфере строительства, желающих получить банковские гарантии. Готова к сотрудничеству)
Хотела бы работать по агентскому договору.
fastreg
Новичок
14 Сен 2013 6 0
Здравствуйте!
гарантии каких банков с каким номиналом интересуют?
Fiwenka
Новичок
16 Авг 2012 3 15 Санкт-Петербург
Крупных банков, которые на слуху. Номинал от 500т до 50 млн.
chif
Активист
29 Окт 2007 1,135 843 Москва
Fiwenka, без проблем. Банки ТОП-50 от 10 до 50 млн., но для гарантий до 10 млн будут ТОП 150
Условия и перечень документов пришлю на почту
fastreg
Новичок
14 Сен 2013 6 0
Крупных банков, которые на слуху. Номинал от 500т до 50 млн.
я прислал вам в личку номер телефона, там гарантии даже top30 мировых)
mr.ap777
Новичок
18 Сен 2013 1 2
Есть много клиентов в сфере строительства, желающих получить банковские гарантии. Готова к сотрудничеству)
Хотела бы работать по агентскому договору.
Напишите контакты, сделаю предложения по тендерным кредитам. (должно заинтересовать ваших клиентов)
Fiwenka
Новичок
16 Авг 2012 3 15 Санкт-Петербург
Спасибо, отправила контакты в личку
Radorodi
Пользователь
18 Мар 2013 47 33 Нерезиновск
Господа, продублируйте свои предложения по Банковским гарантиям и мне в личку! Заранее спасибо.
Noemu
Новичок
29 Дек 2009 11 17
Добрый день! Хочу предложить сотрудничество в сфере предоставления Банковских Гарантий и Тендерных займов.
В рамках работы с обеспечением государственных контрактов (№94-ФЗ, №223-ФЗ) я могу Вам оказать помощь в приобретении гарантии кредитного учреждения в самый короткий срок. Кроме того, посоветую банки, чья комиссия за предоставление гарантии минимальна именно для Вашей компании.
- обеспечение сумм от 100 000 руб.
- уникально низкие ставки — от 1,5 % от суммы обеспечения Государственного контракта
- без предоставления залога
- оплата на Банк
- гарантия становится на баланс Банка
- без открытия счета
- без поручительства
- срок рассмотрения заявки – 3 часа
- срок оформления Банковской гарантии — от 2-х дней
- минимальный пакет документов
В качестве примера, предлагаем ознакомиться с ориентировочными ставками
№ Банк Срок оформления % от размера обеспечения
1 КБ «ДС-БАНК» 1-2 дня от 1,6%
2 АКБ «Северо-Восточный Альянс» 1-2 дня от 2.5%
3 ООО КБ «МСБ» 2-3 дня от 1,8%
4 ОАО «Торгово-строительный банк» 2-3 дня от 2.5%
5 ООО КБ «Информпрогресс» 1-2 дня от 2,5%
6 ООО КБ «РЕКОР» 3-4 дня от 2,4%
7 ООО «Банк Корпоративного Финансирования» 5-7 дней от 2,7%
8 ЗАО АКБ «Военно-промышленный Банк» 5-7 дней от 2,4%
9 ОАО «УРАЛСИБ» 7-10 дней от 3%
10 ООО КБ «Бизнес для Бизнеса» 3-4 дня от 2%
*Итоговая стоимость может быть скорректирована в зависимости от финансовых результатов деятельности Вашей компании за последние 5 отчетных периодов.
**Обращаем Ваше внимание на то, что в коммерческом предложении указан не весь перечь кредитных организаций сотрудничающий с нами.
С удовольствием отвечу на все Ваши вопросы и проконсультирую по данному продукту, с уважением Екатерина!
Как проверить банковскую гарантию по 44-ФЗ и 223-ФЗ
Распространенность банковских гарантий по 44-ФЗ и 223-ФЗ стала причиной частых подделок. «Серые» банковские гарантии недействительны и поставщик, предложивший в качестве обеспечения поддельную банковскую гарантию, рискует лишиться контракта или попасть в реестр недобросовестных поставщиков и забыть об участии в тендерах на пару лет. Поэтому банковскую гарантию необходимо проверять, прежде чем предложить в качестве обеспечения заявки, контракта или договора.
Что вы узнаете
- Как проверить банковскую гарантию по 44‑ФЗ
- Как проверить банковскую гарантию по 223‑ФЗ
- Три «звоночка», что организация выдаст «серую» гарантию
- Частые вопросы
Как проверить банковскую гарантию по 44-ФЗ
Проверка банковской гарантии по 44-ФЗ проходит в 3 шага:
- Проверяем наличие БГ в реестре банковской гарантии
- Проверяем банк-гарант на сайте Минфина
- Проверяем правильность составления договора БГ
Если пропускаем хотя бы один шаг — рискуем остаться с недействительной гарантией. В этом случае некоторые заказчики дают возможность переоформить гарантию, другие же отказывают в участии в закупке или признают уклонистом от подписания контракта.
После самостоятельной проверки поставщику следует отправить банковскую гарантию на согласование заказчику (бенефициару). Заказчик изучит документ гарантии и либо одобрит, либо пришлет замечания. В первом случае гарантию можно подписывать и указывать в качестве обеспечения заявки или исполнения контракта. Во втором — отправить замечания в банк-гарант.
Реестр банковских гарантий
Первое, что нужно проверить, получив банковскую гарантию по 44-ФЗ, — наличие записи о ней в реестре банковских гарантий. Банки вносят сведения о БГ в реестр в течение 1 рабочего дня с момента выдачи. При занесении гарантии присваивается уникальный номер реестровой записи.
Заказчик запросит номер реестровой записи при составлении заявки или подписании контракта. Если БГ с указанным номером не будет в реестре, заказчик отклонит гарантию.
До 2018 года реестр банковских гарантий открыто велся в Единой информационной системе в сфере закупок (ЕИС, zakupki.gov.ru) и проверить наличие БГ в реестре было нетрудно. Однако сейчас реестр закрыт для поставщиков и доступен только для заказчиков и банков.
Чтобы проверить БГ и получить номер реестровой записи, поставщику нужно отправлять запрос в банк-гарант или в Федеральное казначейство.
Запрос в банк-гарант
В запросе на получение выписки из реестра БГ прописываются номер документа банковской гарантии, ИНН заказчика (бенефициара) и ИНН поставщика (принципала).
По запросу банк должен прислать выписку из реестра банковских гарантий в течение 1 рабочего дня.
В выписке должны содержаться:
- данные о банке-гаранте: наименование, адрес, ИНН
- данные о бенефициаре: наименование, адрес, ИНН
- данные о принципале: наименование, адрес, ИНН
- код закупки
- срок действия БГ
- сумма БГ
- номер реестровой записи
- дату размещения записи о БГ в реестре
Запрос в Казначейство
Тем, кто участвует в закрытых закупках, содержащих гостайну, нужно направлять запрос в Федеральное казначейство. На сайте Казначейства утверждена форма запроса. Запрос можно отправить электронно, заверив документ квалифицированной ЭЦП.
Банк-гарант
Банковские гарантии для участия в госзакупках по 44-ФЗ могут выдавать только банки, одобренные государством. Проверить банковскую гарантию можно по наличию банка-гаранта в перечне банков на сайте Минфина.
Если банк, выдавший гарантию, аккредитован Минфином, смотрим договор банковской гарантии. Если нет — переоформляем гарантию в банке из перечня.
Договор банковской гарантии
Договор банковской гарантии заключается на официальном бланке банка-гаранта. Реквизиты банка на сайте ЦБ и в документе БГ должны полностью совпадать.
В договоре банковской гарантии прописываются условия и сроки действия БГ. Условия и сроки регламентируются Федеральным законом № 44-ФЗ и Постановлением Правительства № 1005 «О банковских гарантиях. » По своему усмотрению заказчик может установить дополнительные требования в документации к закупке.
Мы сделали выжимку требований закона к условиям и срокам БГ. Проверьте по ним банковскую гарантию перед отправкой заказчику.
Условия банковской гарантии
Обязательные условия банковской гарантии по 44-ФЗ закреплены в ч. 2 ст. 45 44-ФЗ:
-
условие, по которому выданная гарантия является
Банк не может изменить условия договора или отменить действие гарантии после заключения договора БГ
безотзывной
Помимо этого, в БГ по 44-ФЗ обязательно должен быть приведен список документов, которые бенефициар обязан предоставить гаранту вместе с требованием об оплате.
Требование об оплате — документ, по которому бенефициар может получить деньги от гаранта.
Банки могут хитрить и не указывать какое-то из условий — например, условие о безотзывности банковской гарантии. В этом случае банк может снять с себя обязательство выплачивать деньги по БГ в любой момент. Внимательные заказчики не принимают такое обеспечение заявки или контракта, а невнимательные потом разбираются в суде с поставщиком.
Срок действия банковской гарантии
Регламентируется (ст. 44 и ст. 96 44-ФЗ) и зависит от ее вида:
- гарантии, обеспечивающие заявку, должны действовать еще минимум 2 месяца после окончания срока приема заявок;
- гарантии, обеспечивающие исполнение контракта, должны действовать минимум на месяц дольше, чем контракт;
- гарантии качественного исполнения обязательств должны действовать минимум на месяц дольше установленного гарантийного срока.
Банковская гарантия, действие которой меньше сроков, установленных государством, отклоняется заказчиком.
Как проверить банковскую гарантию по 223-ФЗ
Банковскую гарантию по 223-ФЗ не заносят в реестр банковских гарантий, в отличие от БГ 44-ФЗ. Поэтому проверить подлинность банковской гарантии можно только по соответствию банка-гаранта и договора гарантии Федеральному закону № 223-ФЗ и закупочной документации.
Мы расскажем, на что обратить внимание, а вы — проверьте гарантию и, прежде чем подписать, отправьте на проверку заказчику. Если заказчик одобрит БГ, ее можно будет указывать в качестве обеспечения закупки.
Банк-гарант
Государством не определены банки, которые могут выдавать тендерные гарантии по 223-ФЗ, однако некоторые заказчики сами отбирают банки для оформления банковских гарантий. Например, у РЖД есть свой перечень одобренных банков. Гарантию, выданную другим банком, не примут для обеспечения заявки или контракта.
Если в тендерной документации не прописано требование к выбору гаранта, переходим к договору банковской гарантии.
Договор банковской гарантии
Как и в случае с БГ по 44-ФЗ, банковская гарантия по 223-ФЗ выдается на официальном бланке организации. Все реквизиты на бланке и в документах организации должны совпадать.
Основные требования к банковской гарантии по 223-ФЗ прописаны в ст. 368 ГК РФ.
Условия банковской гарантии
В БГ по 223-ФЗ должны быть указаны:
- дата выдачи банковской гарантии,
- принципал,
- бенефициар,
- гарант,
- основное обязательство, исполнение по которому обеспечивается гарантией,
- денежная сумма, подлежащая выплате, или порядок ее определения,
- обстоятельства, при наступлении которых должна быть выплачена сумма гарантии.
Иногда корпоративные заказчики в качестве дополнительных требований указывают те, что установлены для БГ по 44-ФЗ.
Срок действия банковской гарантии
Заказчик по 223-ФЗ сам определяет, сколько должна действовать банковская гарантия для обеспечения его закупки. Чаще всего заказчики ориентируются на сроки, установленные для БГ по 44-ФЗ:
- при обеспечении контракта срок должен превышать минимум на один месяц период исполнения обязательств,
- при обеспечении заявок срок БГ должен быть минимум на два месяца длиннее периода их подачи.
Три «звоночка», что организация выдаст «серую» гарантию
Проверка проверкой, но не лишним будет изначально снизить риск получения недействительной банковской гарантии. Это сэкономит время на переоформление гарантии — критически ценное, если подходит к концу срок подписания контракта или приема заявок. Рассказываем, что должно насторожить поставщика при оформлении банковской гарантии:
- долги организации-гаранта,
- маленький список документов для получения банковской гарантии,
- низкая стоимость банковской гарантии.
Долги организации-гаранта
Не все организации, выдающие банковские гарантии, имеют стабильное финансовое положение. Оформляя гарантию без проверки финансов и репутации организации-гаранта, рискуете заключить договор с потенциальным банкротом.
Перед подачей заявления на получение банковской гарантии оцените надежность выбранного гаранта — финансовое положение, судебные дела организации, количество лет на рынке. Воспользуйтесь СБИС Все о компаниях — в системе уже собраны и проанализированы актуальные данные о любой компании из налоговой, Росстата, ЦБ, Верховного суда и других официальных источников.
Маленький список документов для получения
При оформлении гарантии гарант должен потребовать достаточное количество документов для подтверждения стабильности финансового состояния принципала. Так банк защищает себя от рисков — ведь если он выплатит сумму по гарантии, а принципал внезапно обанкротится, банку будет сложнее вернуть сумму компенсации платежа по гарантии. Ему придется взыскивать долг с банкрота, а банкротные дела могут растягиваться на несколько лет.
Обычно банки запрашивают:
- копии паспортов учредителей,
- справку об отсутствии задолженности в ФНС,
- устав,
- решение о назначении на должность директора,
- бухгалтерскую отчетность,
- налоговые декларации,
- заявку со ссылкой на закупку или контракт,
- расшифровку информации по ключевым статьям бухучета.
Если банковскую гарантию предоставили по одному-двум документам, велика вероятность, что выданная гарантия будет недействительной.
Низкая стоимость банковской гарантии
Комиссия за выдачу банковской гарантии — это заработок гаранта. Для получения этого заработка гарант идет на риски, принимая на себя обеспечение обязательств клиента. На практике поставщики чаще добросовестно исполняют контракты, но есть примеры, когда участники закупок отзывают заявки, уклоняются от исполнения контракта или исполняет обязательства некачественно. В этом случае банк оплачивает долг принципала.
Поэтому комиссия за оформление банковской гарантии не может быть очень низкой. Как правило, она составляет:
- 5% от суммы обеспечения для гарантий на участие в торге,
- 10% от суммы обеспечения для гарантий на исполнение контракта.
Кроме того, обязательно проверяйте реквизиты, на которые переводите комиссию за выдачу БГ. Это должны быть реквизиты банка, а не сторонней организации.
Получить подлинную банковскую гарантию поможет УЦ «Тензор» — соберет и проверит документы для получения, перепроверит правильность составления договора и оформит банковскую гарантию в аккредитованном Минфином банке за 1 день.
Частые вопросы
Что будет, если участник закупок попадет в РНП из-за недействительной БГ?
Поставщику из РНП запрещено участвовать в закупках по 44-ФЗ в течение 2-х лет. Многие заказчики по 223-ФЗ так же отклоняют заявки участников, запись о которых есть в РНП.
Можно ли изменить срок действия банковской гарантии?
- увеличился срок действия контракта – БГ можно продлить, обратившись в банк,
- условия соглашения выполняются раньше временных рамок, прописанных в договоре, – БГ можно «закрыть» заранее, обратившись в банк,
- контракт заключается на несколько лет – в этом случае изменения сроков проговариваются с заказчиком.
Для чего еще можно использовать банковскую гарантию?
Банковскую гарантию можно использовать для получения отсрочки или рассрочки по уплате налогов или таможенных пошлин и заключения контрактов вне закупок.
Банковская гарантия

Полезные статьи
- Банковская гарантия — что такое и как получить
- Лучший способ поиска тендеров: эксперимент
- Электронный аукцион 44-ФЗ: как участвовать и проводить
- Как ИП участвовать в тендерах
- Как открыть спецсчет для участия в закупках
- Электронная подпись для участия в торгах
Подробнее
Заработать на гарантии: как устроен сервис поиска банковских продуктов для бизнеса
Несколько лет основной доход Игорю Минчуку приносила игра в покер. Он достиг в этом деле неплохих результатов и на пике карьеры зарабатывал до 180 тысяч долларов в год. Но в какой-то момент ситуация изменилась: многие страны начали вводить запретительные меры, доходы игроков упали. И Игорь решил запустить собственный бизнес. Он не искал оригинальную идею, напротив – хотел работать по уже проверенной модели. И таким бизнесом для него стал сервис, который помогает предпринимателям выбрать выгодный банковский продукт. О том, как заработать в сфере финтеха, основатель проекта «Финакс» Игорь Минчук рассказал порталу Biz360.ru.
Игорь Минчук – 30 лет, предприниматель из Москвы, основатель сервиса «Финакс» . Учился в Российской академии правосудия при Верховном суде РФ. В течение восьми лет профессионально играл в покер. В 2016 году основал проект «Финакс», который помогает малому и среднему бизнесу выбрать банковские продукты. Оборот компании в 2020 году – порядка 60 млн. рублей.
Своя игра
В 2008 году 17-летний студент Игорь Минчук искал способы заработка в интернете и случайно наткнулся на покерный сайт. Там любому новому игроку предлагали бонус в размере 50 долларов, на которые можно начать играть. Никакого опыта в покере у Игоря не было, но в первую же неделю он выиграл 350 долларов – по его признанию, «на везении». Примерно такую же сумму он мог получить за месяц работы в судебной канцелярии. Правда, на следующей неделе весь выигрыш проиграл. Тогда Игорь стал искать статьи, видео и другую информацию о том, как научиться играть.
В первые месяцы он воспринимал онлайн-покер как хобби. Ему чаще удавалось оставаться «в плюсе», но доход был не слишком большой. Примерно через полгода после начала игры случился первый крупный выигрыш – 3500 долларов. Игорь понял, что ему надо заняться этой игрой более профессионально.
«Покер похож на бизнес. Здесь тоже нужно принимать решения, основываясь на неполной информации. Точно так же нужно оценивать риски, вероятности, управлять капиталом, изучать психологию соперников. Тренировки в покере – большая работа. Она связана с математикой, логикой, теорией вероятности, а также с психологией. Каждый день я или работал над игрой, либо играл. На одной только интуиции серьёзно играть нельзя, как бы хорошо она ни была развита», — говорит Игорь Минчук.
Спустя год после начала игры он начал выходить в стабильный плюс. Его доход составлял примерно 1000-2000 долларов в месяц. Игорь бросил учёбу и сосредоточился только на покере. На зиму уезжал в тёплые страны (обычно в Таиланд): участие в онлайн-турнирах не требовало нахождения в Москве. Периодически ездил по очным турнирам, которые проходили в Азии, Европе, США.
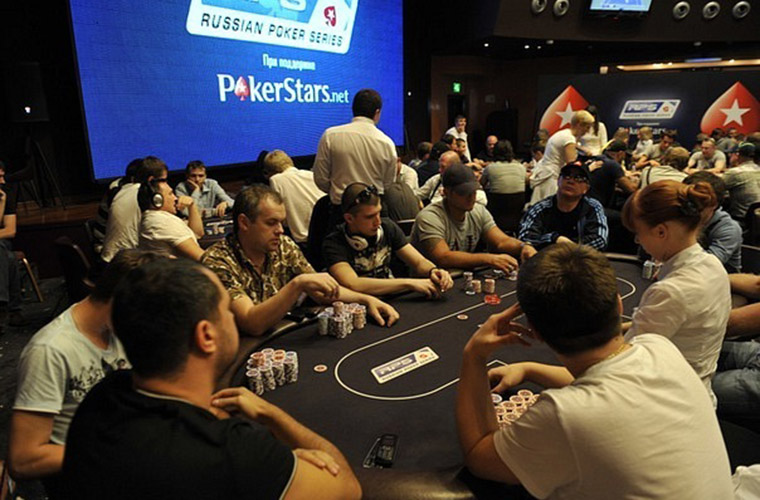
Всего Игорь Минчук провёл в покере около 8 лет. На пике своей покерной карьеры он зарабатывал от 50 000 до 180 000 долларов в год. Но к середине 2010-х годов ситуация с заработками в покере начала меняться не в лучшую сторону. Перспективы профессионального покера становились всё сомнительнее, доход игроков начал падать. В 2014-2015 годах Игорь зарабатывал почти вдвое меньше, чем за пару лет до этого.
Одной из проблем стало появление автоматизированных ботов, способных обыгрывать в покер человека. Отследить использование «машинного разума» было очень сложно. Но это оказалась не единственная сложность – во всём мире начали «закручивать гайки» в отношении онлайн-покера.
«Сначала американцам запретили играть в онлайн-покер с остальным миром. Это был очень серьёзный удар по покеру. В этом бизнесе бесконтрольно крутились большие деньги, что было невыгодно государствам. В России запретили казино, и покер как азартная игра тоже попал под запрет. Несколько раз я участвовал в подпольных турнирах и даже попадал под полицейские облавы. Стало понятно, что надо искать что-то другое» — рассказывает Игорь.
Своё дело
Играя в покер, Игорь Минчук часто встречал среди соперников предпринимателей. Общение с ними мотивировало Игоря на создание собственного дела, хотя к тому моменту – в 2016 году – у него не было опыта в бизнесе. Он стал расспрашивать знакомых предпринимателей о том, чем они занимаются.
«Хотя покер ещё приносил какой-то доход, я решил с ним завязать и сжечь все мосты. Я понимал: если оставлю себе пути к отступлению, то при первых неудачах в бизнесе у меня будет соблазн вернуться к покеру», — вспоминает Игорь.
После общения с предпринимателями ему больше всего понравилась идея продажи банковских услуг. Речь шла, в частности, о предоставлении банковских гарантий для участников госзакупок. На сбор информации об этом виде бизнеса Игорь потратил неделю. По его признанию, он не боялся начинать бизнес, в котором ничего не понимал. Его планом было «разобраться по ходу».
«Я не искал свободную нишу, не хотел быть новатором. Скорее, я хотел найти идею, которая уже работает, и скопировать её. Мне понравилось, что речь идёт о банковских продуктах. Где банки, там и финансовые потоки. Кроме того, эта идея связана с госзакупками. Я понимал, что экономика в России не самая сильная, в ней возможны кризисы. А сфера госзакупок даже в кризисы не должна сильно пострадать», — объясняет Игорь.
Предприниматель снял офис и набрал первых сотрудников. В начале его компания «Финакс» работала по принципу колл-центра. Клиентов искали холодными обзвонами. Операторы звонили по списку компаний и предлагали помощь в выборе банка для получения банковских гарантий. Они вручную подбирали банк, исходя из сведений о компании и тендерах, в которых она собиралась участвовать.
Зачем нужны банковские гарантии
Продукт, который «Финакс» предлагает своим клиентам, называется банковская гарантия. Он нужен компаниям для участия в торгах по госзакупкам. Этот документ – фактически страховка заказчика от неисполнения контракта победителем тендера. Если компания не выполнит свои обязательства, заказчик забирает эту сумму в качестве компенсации.
Несколько лет назад процедура получения банковской гарантии была довольно сложной. Она во многом похожа на получение кредита для бизнеса. Требовалось собрать пакет документов, подать заявку и дождаться её рассмотрения в банке. Автоматизированных систем для получения банковской гарантии практически не существовало.
Проблема в том, что выбрать «правильный» банк для каждого конкретного случая довольно непросто. Под разные суммы и сроки предложения одних банков могут быть выгодными, а других – нет. К тому же некоторые банки могут не выдать такую гарантию – в разных учреждениях работают разные «стоп-факторы». Задача сервиса «Финакс» – помочь клиентам найти наиболее подходящий банк.
«Часто получить этот документ бывает непросто. Например, компания новая, и все банки ей отказывают. Либо у компании проблемы с отчётностью, слабое финансовое состояние. Также сложнее выдают гарантию, если отсутствует опыт исполнения госконтрактов. Ещё одна проблема – когда один из учредителей не является резидентом РФ», — замечает Игорь Минчук.
Автоматизация и смена модели
В первые месяцы дела у нового проекта складывались не очень хорошо. По плану Игоря, на развитие компании должно было хватить 600 000 рублей. Примерно такая сумма оставалась у него после завершения покерной карьеры. Но вскоре эти деньги закончились, а необходимость в новых вложениях осталась.
Тогда Игорю пришлось продать дорогую машину и дом, купленные на «покерные» выигрыши, а также залезть в кредиты. Итоговый бюджет на развитие вырос почти в двадцать раз по сравнению с тем, что планировалось на старте. Общая сумма вложений составила порядка 12-15 млн. рублей.
«По сути, у нас происходил постоянный процесс проверки новых гипотез, мы всё время изучали и тестировали что-то новое, нарабатывая компетенции. Я стал понимать, как надо действовать в той или иной ситуации, какой банк для клиентов выбрать», — говорит Игорь.
Постепенно количество клиентов стало расти. Заработало сарафанное радио: компании начали рекомендовать услуги сервиса своим знакомым предпринимателям.
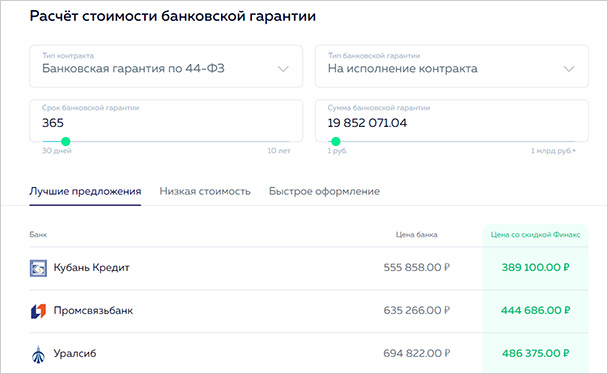
На третий год существования проекта Игорь понял, что компания перестала справляться с обработкой заявок вручную. Выходом стало создание автоматизированной системы для подбора подходящих банков и оформления заявок. Сначала в программе работали только сотрудники сервиса, но вскоре её открыли для самостоятельного пользования клиентов и партнёров. После этих изменений сервис начал приносить прибыль.
«В России примерно 200 банков могут выдавать гарантии для участия в торгах. Но до нас какой-либо единой системы, облегчающей выбор банка, не существовало», — уверяет Игорь.
После создания автоматизированной системы Игорь Минчук понял, что её можно использовать не только для получения банковских гарантий. Функционал позволяет подбирать и оформлять любые банковские продукты, необходимые бизнесу. Среди них – факторинг, лизинг, овердрафт, пополнение оборотных средств и другие. Банковские гарантии по-прежнему остаются основным продуктом сервиса: за ними обращаются примерно 85% клиентов. Но спрос на остальные продукты постепенно растёт.
«Не у каждого малого бизнеса есть финансисты, которые хорошо разбираются в банковских услугах и знают, что необходимо компании в конкретный момент. Зачастую предприниматели обращаются в свой обслуживающий банк, а это далеко не всегда лучший вариант. Поэтому мы решили создать сервис, в котором бизнес может выбрать оптимальное предложение из множества представленных на рынке», — замечает Игорь.
Работа с клиентом
Клиент или партнёр «Финакса» регистрируется на сайте проекта и через личный кабинет заводит в систему свою заявку на нужный банковский продукт. Для этого ему нужно лишь указать ИНН своей компании и прикрепить базовые документы. Подача заявки занимает две-три минуты. Также клиент может просто оставить заявку на сайте – с ним свяжется менеджер.
Система автоматически проводит скоринг (проверку – прим .редакции) клиента почти по 100 различным параметрам из открытых источников. На основании этой информации она рекомендует банки, которые с наибольшей вероятностью одобрят заявки и предложат самые выгодные условия.
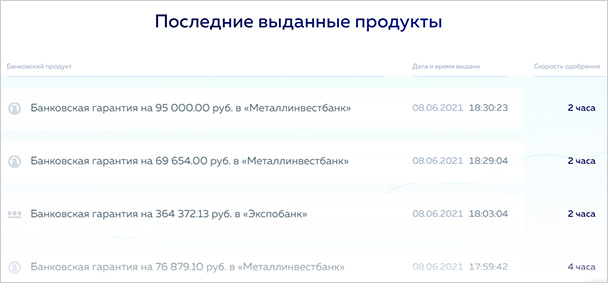
Клиент сравнивает предложения банков, выбирает тот, который ему больше нравится и подаёт туда заявку. Затем он взаимодействует с выбранным банком через систему «Финакс»: согласовывает условия, оплачивает и получает свой продукт. По каждой заявке создаётся чат с сотрудником сервиса: он сопровождает клиента на всех этапах.
За пять лет работы «Финакса» его услугами воспользовались около 18 000 клиентов. С помощью сервиса они оформили более 50 000 банковских продуктов. Основные клиенты сервиса – малый и средний бизнес, а также индивидуальные предприниматели. По словам Игоря, в последние годы малый и средний бизнес стал участвовать в гостендерах намного активнее, чем раньше.
Продвижение через партнёров
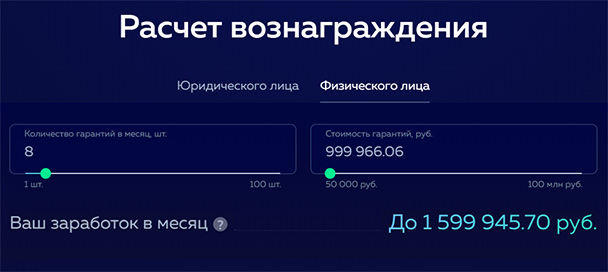
Один из основных способов продвижения сервиса – через партнёров. Это в основном поисковики торгов, бухгалтерские и тендерные компании. «Мы интегрируемся с партнёрами различными методами – более 150 партнёров установили к себе на сайт наш модуль «Калькулятор банковских продуктов» либо другие виджеты. Партнёры, по сути, генерируют нам трафик, а мы им платим агентское вознаграждение», — говорит Игорь. Размер комиссии партнёра доходит до 35% от комиссии банка.
Для крупных партнёров разрабатываются отдельные решения по модели white label. Так «Финакс» сотрудничает с одной из восьми федеральных площадок электронных торгов – «ЗаказРФ». Сервис интегрирован в площадку как генеральный партнёр, с помощью которого компании-поставщики получают финансовые продукты и банковские гарантии для участия в торгах.
«Запартнёриться с такой площадкой было очень сложно. Это один из кейсов, которыми мы гордимся. Конкуренты таким похвастаться не могут», — заявляет Игорь.
Конкуренция и есть, и нет
Сейчас в команде проекта – несколько десятков сотрудников. Компания работает удалённо с 2016 года. После запуска Игорь снял офис, но уже спустя несколько месяцев отказался от него. По словам предпринимателя, никаких сложностей с удалённой работой у команды не возникало.
«Многие начинающие предприниматели думают, что бизнес начинается с офиса. Это не так. Офис мне толком ничего не дал. Об офисе нужно думать в самую последнюю очередь. Приоритетом должен быть продукт, маркетинг и ценность, которую можешь дать своим клиентам», – считает Игорь Минчук.
По словам предпринимателя, на российском рынке есть несколько платформ-агрегаторов, которые помогают компаниям искать нужные им банковские продукты. Но почти все они нацелены только на один продукт. Как правило, это банковские гарантии или факторинг. Платформ, предлагающих поиск и выбор сразу нескольких продуктов, почти нет.
Основным преимуществом своего сервиса Игорь считает удобство для клиентов. По его словам, платформы-конкуренты в основном предназначены для агентов. Сейчас большинство банковских гарантий для компаний оформляется именно через агентов – как раньше оформлялись страховки. Но затем страховые агенты фактически стали не нужны – сейчас любую страховку можно оформить онлайн самостоятельно. Такие же изменения происходят в настоящее время и на рынке банковских гарантий.
Монетизация проекта
Услуги «Финакс» для клиентов бесплатные – работу сервиса оплачивают банки. Они платят процент за каждого клиента (до 45% от стоимости оплаченного им продукта) или абонентскую плату за пользование системой. Размеры этих выплат варьируются, ведь стоимость банковских гарантий может быть разной – от одной тысячи до нескольких миллионов рублей. Сейчас через «Финакс» заключается примерно 2000 сделок в месяц.
В 2020 году сервис начал предлагать банкам новую услугу – разработку платформ и скоринг-моделей, с помощью которых банк проверяет потенциального заёмщика. Недавно «Финакс» разработал для «Кубань-кредит» эксклюзивную платформу, на которой банк рассматривает заявки заёмщиков и оформляет банковские гарантии.
В 2020 году, несмотря на кризис, компания увеличила объём продаж примерно в два раза. Её выручка составила 60 млн. рублей. «Госзакупки кризис 2020 года затронул, но не драматично. Да, кризис ощущался, и по объёмам заключенных контрактов была просадка. Но в целом это не помешало нам расти, хотя в нормальных условиях мы могли бы вырасти ещё больше», — уверен Игорь.
Вложения в запуск и развитие сервиса уже окупились. Но Игорь продолжает реинвестировать часть прибыли в масштабирование бизнеса и расширение команды. По его словам, «Финакс» стал фактически IT-компанией, и основная часть бюджета сейчас тратится на разработчиков.
В конце лета 2021 года Игорь планирует выпустить новый продукт для участников госзакупок. По его утверждению, аналогов такого продукта на рынке пока нет. Подробностей предприниматель не раскрывает.
«У нас постоянно появляется что-то новое. Мы чувствуем себя классическим стартапом, растём год от года примерно в два раза. Планируем в ближайшие пять лет продолжать развиваться такими же темпами», — резюмирует Игорь Минчук.
Чтобы не пропустить интересную и полезную для вас статью о малом бизнесе, подпишитесь на наш Telegram-канал , страницу в Facebook и канал на «Яндекс.Дзен» .
biz360
Банковская гарантия — что такое, для чего нужна и как получить
Банковская гарантия — это соглашение, по которому банк обязан выплатить долг клиента, если тот не выполнил своих обязательств.
Использовать банковскую гарантию для обеспечения обязательств зачастую выгоднее и надежнее, чем искать поручителей или извлекать из оборота сумму залога. По этим причинам банковская гарантия становится все более популярным финансовым инструментом — в 2020 году количество выданных гарантий выросло на 20% («Коммерсант»).
Что вы узнаете
- Как работает банковская гарантия
- Принципал, бенефициар, гарант – кто это
- Виды банковских гарантий
- Что содержит договор банковской гарантии
- Сколько действует банковская гарантия
- Сколько стоит банковская гарантия
- Обеспечение банковской гарантии
- Как получить банковскую гарантию
- Как проверить банковскую гарантию
- Частые вопросы
Как работает банковская гарантия
Возьмем ситуацию из жизни и посмотрим, как применяется банковская гарантия (БГ).
Строительная фирма выигрывает тендер на ремонт больницы. По условиям подрядчику необходимо внести обеспечение контракта, то есть гарантировать, что отремонтирует больницу качественно и в срок. В качестве обеспечения можно отправить залоговую сумму на счет заказчика (больницы), но фирме неудобно изымать из оборота столько денег. Тогда фирма обращается в банк, чтобы тот поручился за нее — обязался выплатить больнице сумму обеспечения, если исполнитель нарушит условия контракта. Такое обязательство и есть банковская гарантия.
Теперь, если строительная фирма не закончит ремонт в срок или сделает его некачественно, банк заплатит заказчику, а потом потребует у строительной фирмы возмещения.
Пошагово разберем схему работы банковской гарантии и действия участников.
- Владелец строительной фирмы оформил банковскую гарантию на сумму обеспечения контракта. Подписывая контракт, он приложил банковскую гарантию, обеспечивая исполнение своих обязательств по контракту. Теперь владелец строительной фирмы стал принципалом — запомните это слово, к нему и другим определениям вернемся ниже.
- Строительная фирма не закончила ремонт в срок и нарушила условия контракта.
- Больница — бенефициар — составила требование об оплате по БГ. Это документ, по которому банк должен выплатить деньги по гарантии. Однако одного требования об оплате мало. Банку нужны документы, которые подтвердят, что больница имеет право получить выплату. Список этих документов прописан в договоре о банковской гарантии.
- Больница отправила банку — гаранту — требование об оплате вместе с документами. Сделать это можно как в бумажном, так и в электронном варианте.
- Банк сразу же отправил уведомление строительной фирме вместе с копиями требования об оплате и документов, присланных от больницы.
- Следующий шаг — проверка документов банком. Все ли нужные документы прислала больница и правильно ли они составлены. На проверку у банков есть до 30 дней. На практике чаще всего управляются за 5 дней.
Если документы оформлены верно, банк переводит на счет больницы платеж по БГ. Теперь строительная фирма должна будет возместить платеж банку.
Строительной фирме следует самой перепроверить документы, присланные больницей вместе с требованием уплаты по гарантии.
- все ли документы подписаны и составлены верно — например, требование об оплате тендерной БГ должно быть оформлено в соответствии с постановлением правительства № 1005 «О банковских гарантиях. »;
- соответствуют ли присланные документы списку, указанному в БГ.
Если банк выдал деньги больнице, приславшей с требованием об оплате неполный комплект документов, строительная фирма освобождается от уплаты возмещения банку (ч. 2 ст. 379 ГК РФ).
Принципал, бенефициар, гарант — кто это
В нашем примере есть три действующих лица — строительная компания, больница и банк. Давайте разберемся, какие у них роли.
Строительная фирма — принципал. Принципал обращается в банк, чтобы тот гарантировал выполнение его обязательств. Принципала иногда еще называют аппликантом.
Больница — бенефициар. Бенефициар получит выплату от банка по гарантии, если принципал нарушит условия договора, например, не уложится в сроки.
В нашем случае бенефициар — заказчик, а принципал — подрядчик. Но так бывает не всегда.
Рассмотрим еще один пример. Юрий — владелец крупного ресторана — хочет расширяться и обращается к строительной компании, чтобы сделать ремонт в новом помещении. Оплатить ремонт Юрий сможет через пару месяцев, когда ресторан начнет приносить прибыль. Тогда он оформляет банковскую гарантию. Так банк оплатит строительной компании ремонт, если Юрий не сделает этого спустя два месяца после открытия ресторана. В этой ситуации в роли принципала выступает заказчик, а в роли бенефициара — подрядчик.
В любом из приведенных примеров банк является гарантом. Он выдает бенефициару документ, в котором обязуется заплатить, если принципал не выполнит своих обязательств. Гарантом может быть не только банк, но и другая кредитная или страховая организация. По этой причине банковскую гарантию еще называют независимой.
Говоря простыми словами:
- принципал (аппликант) — тот, кто оформляет банковскую гарантию;
- бенефициар — тот, кто получает деньги по банковской гарантии, если принципал не исполнил своих обязательств или сделал это некачественно;
- гарант — тот, кто платит бенефициару деньги по банковской гарантии за принципала, нарушившего условия договора.
Виды банковских гарантий
Суть любой банковской гарантии — защитить одну из сторон договора от убытков и нарушений обязательств. В зависимости от нюансов выделяют 4 вида гарантий:
Тендерные гарантии
Это банковские гарантии для участия в закупках по 44-ФЗ и 223-ФЗ. Пример в начале статьи о строительной компании, выигравшей тендер на ремонт больницы — как раз о тендерной гарантии.
Тендерная гарантия подходит для обеспечения заявки на участие в закупке и исполнения контракта. Такая банковская гарантия является безотзывной — это значит, что гарант не может изменить условия гарантии или отказаться выплачивать деньги бенефициару по гарантийному случаю. Тендерная БГ защищает заказчика:
- от отказа победителя подписывать контракт;
- от неуплаты штрафов, пеней и неустоек по исполнению контракта;
- от некачественного исполнения контракта — например, когда поставленный товар портится до окончания гарантийного срока.
Соответственно, есть три типа тендерной гарантии:
- гарантия заявки участия в торгах — используется для обеспечения заявки на участие;
- гарантия исполнения контракта — используется для обеспечения исполнения контракта;
- гарантия качественного исполнения обязательств — используется для подтверждения качества товаров и работы на протяжении гарантийного срока.
Бенефициаром в тендерной БГ может выступать только заказчик, а гарантом — только банк, одобренный Минфином.
В некоторых закупках заказчик не требует обеспечивать контракт или его исполнение. Нужно ли обеспечивать контракт, прописано в извещении о закупке и тендерной документации.
Договорные гарантии
Исполнение обязательств между заказчиком и поставщиком (подрядчиком) вне закупок обеспечивает договорная БГ.
В зависимости от того, какое условие договора защищает гарантия — возврат аванса, исполнение обязательств или их оплата, выделяют три типа договорных гарантий:
- Авансовая гарантия — нужна в случае, если заказчик выплачивает исполнителю аванс. Если исполнитель не выполнит условий договора, банк вернет заказчику аванс, а потом потребует его возмещения у исполнителя.
- Гарантия исполнения обязательств — гарантирует, что товар будет поставлен, услуга оказана, работы выполнены — в зависимости от условий договора. В противном случае банк выплачивает заказчику неустойку, а потом требует ее возмещения у исполнителя.
- Платежная гарантия — если заказчик не оплатит работу исполнителя, банк выплатит нужную сумму за него, а потом потребует деньги с заказчика. Такой тип гарантии предоставил ресторатор Юрий строительной компании в нашем примере.
Договорную БГ можно оформлять в любой кредитной или страховой организации, предоставляющей эту услугу. Однако постарайтесь ответственно подойти к выбору гаранта, чтобы не получить недействительную гарантию и не натолкнуться на мошенников. Оценить надежность гаранта, его репутацию, финансовое положение и судебные иски поможет сервис СБИС Все о компаниях.
Налоговые гарантии
С помощью налоговых гарантий можно получить отсрочку по выплате налогов, уплате акцизов на подакцизную продукцию и ускоренно получить возмещение НДС.
Бенефициар в этом случае всегда Федеральная налоговая служба, принципал — налогоплательщик. Гарантию для налоговой может выдать только банк, одобренный Минфином.
Таможенные гарантии
Актуальны для индивидуальных предпринимателей и юрлиц, которые перевозят товары через границу. Таможенная БГ обеспечивает исполнение обязанности по уплате таможенных пошлин и налогов.
Бенефициар — Федеральная таможенная служба. Оформить можно только в банке, одобренном таможенной службой.
Что содержит договор банковской гарантии
Государство определило ряд условий, на которых заключается договор банковской гарантии. Если хотя бы одно из них не прописано в документе, гарантию признают недействительной. В этом случае гарант не будет выплачивать деньги бенефициару.
Чтобы не пришлось разбираться в суде, лучше самостоятельно перепроверить БГ на момент получения. Воспользуйтесь нашим перечнем того, что должно содержаться в документе гарантии.
Обязательная часть банковской гарантии
Согласно Гражданскому кодексу, в документе банковской гарантии должны содержаться:
- дата выдачи банковской гарантии,
- принципал,
- бенефициар,
- гарант,
- основное обязательство, исполнение по которому обеспечивается гарантией,
- денежная сумма, подлежащая выплате, или порядок ее определения,
- срок действия гарантии,
- обстоятельства, при наступлении которых должна быть выплачена сумма гарантии.
Обязательные условия тендерных гарантий строже и закреплены в ч. 2 ст. 45 44-ФЗ:
- сумма банковской гарантии, которую гарант должен будет выплатить заказчику, если исполнитель нарушит условия контракта;
- обязательства принципала, исполнение которых защищается банковской гарантией, или говоря проще: что, как и в какой срок исполнитель должен сделать, чтобы банку не пришлось выплачивать заказчику деньги по гарантии;
- обязательство банка выплачивать заказчику неустойку 0,1% от суммы банковской гарантии за каждый день просрочки по оплате БГ;
- условие, по которому исполнением обязательств банка считается поступление суммы банковской гарантии на счет заказчика;
- срок действия банковской гарантии;
- при каких обстоятельствах банк должен выплатить банковскую гарантию.
Помимо пунктов, установленных гражданским кодексом и законом 44-ФЗ, в БГ обязательно должен быть приведен список документов, которые бенефициар обязан предоставить гаранту вместе с требованием об оплате.
Документы, передаваемые с требованием об оплате
Обычно бенефициар и принципал договариваются о списке таких документов. Чаще всего останавливаются на расчете суммы БГ и копии доверенности лица, подписавшего требование по банковской гарантии.
В тендерных гарантиях перечень документов, передаваемых гаранту вместе с требованием об оплате, установлен в постановлении правительства № 1005 «О банковских гарантиях. »:
- расчет суммы банковской гарантии;
- платежное поручение о перечислении аванса принципалу — для авансовой гарантии;
- документ, который подтверждает факт наступления гарантийного случая — для гарантии качественного исполнения обязательств;
- доверенность лица, подписавшего требование.
Впоследствии подавая банку требование о выплате суммы банковской гарантии, бенефициар должен будет предоставить вместе с ним полный пакет документов, указанный в гарантии. Если хотя бы одного документа будет не хватать, банк откажет в выплате.
У бенефициара могут возникнуть дополнительные условия помимо тех, что определены государством.
Дополнительная часть банковской гарантии
Это может быть дополнение к списку документов для получения платежа по БГ, условие формы банковской гарантии или требования об оплате — письменная или электронная.
В закупках заказчик указывает дополнительные требования к банковской гарантии в извещении, тендерной документации или проекте контракта.
Дополнительные условия гарантии соблюдать так же важно, как обязательные — без этого гарантия будет признана недействительной и деньги по ней не выдадут.
Сколько действует банковская гарантия
Срок банковской гарантии зависит от ее вида и прописывается в документе гарантии.
Федеральным законом 44-ФЗ регламентированы сроки для тендерной гарантии (ст. 44 и ст. 96):
- гарантии, обеспечивающие заявку, должны действовать еще минимум 2 месяца после окончания срока приема заявок,
- гарантии, обеспечивающие исполнение контракта, должны действовать минимум на месяц дольше, чем контракт,
- гарантии качественного исполнения обязательств должны действовать минимум на месяц дольше установленного гарантийного срока.
Срок налоговой гарантии ФНС утверждает так:
- срок гарантии для возмещения НДС должен истекать как минимум через 10 месяцев со дня подачи налоговой декларации с суммой к возмещению (ст. 176.1 НК РФ);
- срок гарантии на отсрочку уплаты налога на подакцизные товары должен истекать как минимум через 6 месяцев, следующих за налоговым периодом, в котором совершались операции, признаваемые объектом налогообложения (ст. 204 НК РФ).
Срок действия таможенной гарантии должен истекать не раньше, чем через 3 месяца с момента установленного срока исполнения обязанности по уплате таможенных пошлин, налогов, таможенных сборов.
Срок действия договорной банковской гарантии устанавливается по соглашению сторон.
Сколько стоит банковская гарантия
Стоимость гарантии правильнее называть комиссией банку. В каждом банке комиссия рассчитывается по-разному и зависит от суммы гарантии, целей использования и платежеспособности принципала.
Для тендерных гарантий обычно определяют комиссию:
- 5% от суммы обеспечения для гарантий на участие в торге,
- 10% от суммы обеспечения для гарантий на исполнение контракта.
Для примера, в государственной закупке жидкого топлива начальная цена контракта — 3 985 800 рублей. Обеспечение контракта стоит 398 580 рублей. БГ — 10% от суммы обеспечения, то есть 39 858 рублей.
Брать банковскую гарантию имеет смысл, когда выгоднее заплатить 40 тысяч рублей, чем извлекать на какое-то время из оборота компании 400 тысяч.
Обеспечение банковской гарантии
Бывают случаи, когда принципал не может выплатить гаранту возмещение по гарантии. Чтобы не потерять свои деньги, некоторые банки требуют обеспечить гарантию:
- движимым или недвижимым имуществом,
- поручительством другого юрлица или ИП.
Если принципал откажется выплачивать возмещение по банковской гарантии, банк заберет имущество или потребует деньги с поручителя.
Как получить банковскую гарантию
- Выбрать организацию-гаранта. Для получения тендерной, таможенной, налоговой гарантии выбирайте банки из утвержденных перечней:
- перечень банков для тендерной гарантии
- перечень банков для таможенной гарантии
- перечень банков для налоговой гарантии
Для получения договорной гарантии нет регламентированного перечня, поэтому оценивайте организацию с точки зрения надежности, репутации, количества лет на рынке и отзывов.
- Собрать документы и подать заявку.
Каждый банк устанавливает свой список документов на получение гарантии. Чаще всего перечень такой:
| Юрлица | ИП |
|---|---|
| Копии паспортов учредителей | Копия паспорта |
| Справка об отсутствии задолженности в ФНС | Справка об отсутствии задолженности в ФНС |
| Бухгалтерская отчетность | Бухгалтерская отчетность |
| Налоговая декларация | Налоговая декларация |
| Решение о назначении на должность директора | Выписка со счета |
| Устав |
Срок рассмотрения заявки — от 1 часа до 1 дня.
- Обсудить условия гарантии с бенефициаром и заключить договор.
- Оплатить гарантию.
- Получить банковскую гарантию и отправить ее бенефициару — если это не делает сам банк.
Можно проходить каждый шаг самостоятельно: анализировать и выбирать организацию-гаранта, собирать документы и выписки, договариваться с банком, проверять гарантию после получения и отправлять ее бенефициару. А можно просто оставить заявку — «Тензор» соберет и проверит документы, перепроверит правильность составления документа гарантии и оформит банковскую гарантию в аккредитованном Минфином банке за 1 день.
Получить банковскую гарантию
Как проверить банковскую гарантию
Подлинность тендерной гарантии проверяется ее наличием в реестре банковских гарантий. До 2018 года реестр был открыт в Единой информационной системе (ЕИС, или zakupki.gov.ru). Поставщики могли посмотреть, занесена ли банковская гарантия в реестр и не станет ли она причиной отказа заказчика от контракта. В 2021 году реестр на сайте ЕИС — просто архив со старыми банковскими гарантиями. Реестр банковских гарантий ведется до сих пор, но теперь доступен только для заказчиков и банков.
В некоторых случаях участникам закупок может понадобиться узнать номер реестровой записи банковской гарантии — для этого потребуется направить запрос в банк-гарант на выписку из реестра.
Узнать, приняли ли банковскую гарантию в ФНС и ФТС также можно, направив им запрос.
Частые вопросы
Как учитывать банковские гарантии в бухгалтерском учете?
- если гарантия приобреталась для уплаты имущества, расходы включаются в его себестоимость;
- если гарантия приобреталась для получения займа – оформляется как прочие расходы;
- если гарантия обеспечивала исполнение обязательств – расходы на нее оформляются как прочие расходы или как расходы по обычным видам деятельности.
ИП могут не вести учет банковских гарантий.
Нужно ли возвращать БГ?
- участник отозвал заявку до окончания срока приема заявок,
- заявку на участие отклонили,
- закупка отменилась или признана недействительной,
- принципал принял участие в закупке, но не выиграл,
- расторжение контракта по обоюдному соглашению сторон,
- БГ заменяется на другой вид обеспечения по соглашению сторон,
- условия контракта исполнены, у заказчика нет претензий.
Другие виды банковских гарантий возвращать не нужно, если иного не прописано в договоре о БГ.