Оплата самозанятому какой код дохода ставить
Справка Оглавление Редакции Приложения pdf
Справка к документу
Приложения с текстом в формате pdf
Оглавление
Сравнить редакции
Отметьте 2 редакции, чтобы сравнить их
Подтверждающие документы
Поиск похожих судебных актов по упоминанию норм
Чтобы найти похожие акты, отметьте важные для вас нормы (лучше не более 3-х) и нажмите «Найти».
Система подберет судебные решения с одновременным упоминанием всех выбранных норм.
Найти Выбрано 0 из 0 Отменить выбор
Оплата самозанятому какой код дохода ставить
Юридическое лицо может выплачивать вознаграждение самозанятому наличным или безналичным способом на реквизиты счета. Чтобы провести оплату через банк, нужно оформить специальный документ — платежное поручение. Составить его можно онлайн через личный кабинет банка либо с помощью бухгалтерских программ, например «1С».
И в том, и в другом случае нужно внимательно проверять все поля платежки и знать, какую информацию обязательно нужно внести. Оставляем инструкцию, как сделать это правильно.
Рассказываем, какие документы можно считать основанием для выплат, что учесть при оплате вознаграждения самозанятому. А также даем инструкцию, как правильно заполнить платежку.
Что является основанием для оплаты самозанятому
Если сотрудничество с самозанятым компания оформляет документально, основаниями для оплаты можно считать следующие документы.
Договор
Сделки между юридическими лицами и плательщиками налога на профессиональный доход (НПД) можно совершать в устной или письменной форме. Устная сделка возможна только в одном случае — если она немедленная, исполняемая при самом ее совершении, единовременно с оплатой (п. 2 ст. 159 ГК РФ). Например, самозанятый изготовил для компании визитки, привез в офис и получил за них деньги — сделка исполнилась при ее совершении, а значит, письменный договор не нужен. По желанию стороны могут заключить письменный договор и при немедленной сделке. Кроме того, он обязателен, если для такой сделки законом установлена нотариальная форма или стороны договорились заверить договор у нотариуса.
Если сделка не относится к немедленным, юридическое лицо и физлицо на НПД заключают письменный договор (п. 1 ст.161 ГК РФ) в простой или нотариальной форме.
Заключайте с плательщиками НПД договор ГПХ — только по нему можно сотрудничать с самозанятыми. Чаще всего оформляют договор возмездного оказания услуг или договор подряда.
Не заключайте договор со своими текущими или бывшими работниками, если с момента их увольнения не прошло 2 лет — в рамках самозанятости такое сотрудничество запрещено.
Подробно пропишите в договоре порядок расчетов: цену или метод ее определения, сроки и способы оплаты, обязанность исполнителя предоставлять чек и меры ответственности при его непредставлении.
В соглашении заказчик и исполнитель могут перечислить документы, которые станут основаниями для оплаты, помимо договора.
Например: «Оплата Услуг Исполнителя осуществляется на основании выставленного Исполнителем счета в течение _____ дней (календарных, банковских, рабочих) после подписания Сторонами Акта об оказании услуг».
Акт оказания услуг или выполнения работ
Закон не обязывает составлять акт при сотрудничестве с самозанятыми. Но советуем не пренебрегать этим документом. Принимая результат услуг по акту, компания может зафиксировать в нем недочеты, которые необходимо исправить. Кроме того, акт наряду с чеком подтверждает обоснованность расходов организации перед ФНС, а также гражданско-правовой характер правоотношений.
Подписанный сторонами акт закрывает сделку и может быть основанием для оплаты. Это условие зафиксируйте в договоре — пропишите период после подписания акта, в течение которого произойдет оплата. В акте обозначьте платежные реквизиты сторон для взаиморасчетов.
Счет
По закону счет также не считается обязательным документом, если иное не предусмотрено в договоре. Если бухгалтерии проще проводить оплату самозанятому по счету, в соглашении между сторонами пропишите, что выставлять его необходимо. Укажите, что заказчик выплачивает исполнителю вознаграждение на основании счета через определенное количество дней после его получения. Если в условиях договора такого пункта не будет, самозанятый вправе не выставлять счет. Для подтверждения расходов организации этот документ не требуется.
Самозанятому не нужно искать бланк и образец, чтобы выставить счет. Он, как и чек, автоматически формируется в приложении «Мой налог».
Читайте также:
Какие закрывающие документы предоставляет самозанятый юридическому лицу | Konsol.pro
Какие закрывающие документы должен предоставить самозанятый при сотрудничестве с юрлицом и ИП. Является ли чек самозанятого закрывающим документом. Какие трудности могут возникнуть при отсутствии закрывающих документов от самозанятых. Подробнее в нашей статье.
Какие есть способы оплаты
Платить самозанятым можно наличными деньгами или безналичным способом: на личную банковскую карту, расчетный счет, электронный кошелек. Ограничений по закону для самозанятых нет. Но они есть у организаций — ООО или ИП не могут перевести выплату только по номеру карты, поскольку для бухгалтерских расчетов нужны полные реквизиты: расчетный счет, к которому прикреплена карта исполнителя, название банка, БИК, корреспондентский счет и другие.
При безналичной оплате банки могут взимать комиссию за перевод денежных средств самозанятому. Ее размер зависит от суммы и тарифов банка.
Закон запрещает оплачивать услуги самозанятым в натуральной форме (пп.11 п. 2 ст. 6 Федерального закона от 27.11.2018 № 422-ФЗ). Под ней понимается как вознаграждение в виде продукции компании, так и оплата/приобретение в интересах плательщика НПД товаров, услуг, работ, имущественных прав. Если самозанятый получит доход в натуральной форме, к нему применяют положения ст. 211 НК РФ. То есть доход облагается НДФЛ, а внести его за самозанятого должна компания-заказчик, поскольку становится его налоговым агентом (Письмо Минфина РФ № 03−04−06/96 694). Если у компании не с чего удержать НДФЛ, она обязана уведомить об этом ФНС. Тогда рассчитывать и оплачивать налог с натурального дохода самозанятый будет сам.
Например, самозанятый Иван оказал услуги по разработке сайта онлайн-школе. Организация в счет вознаграждения оплатила Ивану обучение по интересующему курсу. По закону этот доход — натуральный, и он не может быть признан объектом налогообложения по НПД. То есть с суммы оплаченного курса необходимо уплатить НДФЛ.
Как подтвердить факт оплаты
Чек — главный документ, который подтверждает оплату услуг самозанятому. После получения вознаграждения исполнитель обязан выдать его заказчику. Самозанятый формирует чек в приложении «Мой налог», может передать его как в бумажном, так и электронном виде.
Если исполнитель получил от компании наличные или электронный перевод, он обязан сразу передать чек заказчику. Если компания отправила вознаграждение банковским переводом, чек нужно прислать не позднее 9 числа следующего месяца.
Компании важно получить чек, поскольку он подтверждает факт сотрудничества с самозанятым и считается главным закрывающим документом. При его отсутствии организация не сможет подтвердить расходы в налоговой, уменьшить налоговую базу по налогу на прибыль или по налогу на спецрежиме на сумму выплаченного вознаграждения (п. 8-10 статьи 15 Федерального закона № 422-ФЗ).
Если самозанятый не передал чек компании, она становится его налоговым агентом, а значит, должна уплатить с его дохода НДФЛ и страховые взносы как при стандартном сотрудничестве с физическим лицом. А вот если самозанятый передал чек заказчику, аннулировал его, но не вернул деньги, компания вправе принять расходы к учету (письмо ФНС от 28.10.2021 № ПА-4-20/15213@).
Какие действуют лимиты на выплату самозанятым
Лимиты на сумму выплат самозанятым действуют только в отношении тех из них, кто имеет статус ИП, и только при оплате наличными. Согласно Указанию Банка России № 5348-У, сумма выплаты не может превышать 100 000 рублей по одному договору между участниками наличных расчетов. Если оплата совершается в иностранной валюте, лимитом считается сумма, эквивалентная 100 000 рублей по текущему курсу.
Участниками наличных расчетов по закону считаются только юридические лица и индивидуальные предприниматели, поэтому на плательщиков НПД без статуса ИП ограничение на платежи наличными деньгами не распространяется. Превышение лимита выплаты признается административным правонарушением, за которое для юрлиц предусмотрен штраф в размере от 40 000 до 50 000 рублей, для ИП — от 4 000 до 5 000 рублей (ст. 15.1 КоАП).
Что касается безналичного расчета организации с самозанятым, то каких-либо лимитов на перечисляемую сумму законодательством не установлено.
Зато есть ограничение на годовой доход самозанятого — по достижении им уровня 2,4 млн рублей статус аннулируется до следующего года. С этого момента компания становится налоговым агентом физлица и обязана перечислять за него НДФЛ и страховые взносы. В противном случае организации грозят пени за просрочку и штраф — от 20 до 40 % от суммы налогов и взносов. Исключение — если бывший самозанятый имеет статус ИП, тогда при превышении им уровня дохода режим НПД меняется на ОСНО. В этом случае платежи в бюджет он вносит сам.
Отследить уровень дохода самозанятого непросто — он не получает ежемесячно фиксированную зарплату, как по трудовому договору. А каждый раз просить справку о доходах у самозанятых слишком трудоемко, особенно если вы сотрудничаете со многими исполнителями. Поэтому обязательно пропишите в договоре обязанность плательщика НПД уведомлять компанию о потере статуса, а также меры ответственности за неуведомление. Например, штраф в размере компенсации НДФЛ, взносов и т. д.
Не допустить превышения лимита дохода самозанятого поможет платформа Консоль.Про. Доход исполнителей автоматически проверяется по базе ФНС до заключения договора и перед каждой оплатой. Если сумма выплаты превысит установленный лимит, платформа не даст совершить платеж, а компания получит соответствующее уведомление.
Поддержка и помощь
Наш менеджер уже увидел Ваше обращение и спешит помочь Вам как можно скорее!
В рабочее время (пн – пт с 9:00 до 18:00) наши менеджеры очень активны и общительны и с радостью ответят Вам в течение дня.
В остальное время – дожидайтесь ответа на следующий рабочий день.
А пока предлагаем вам:
- Почитать отзывы наших клиентов;
- Узнать о новинках для бизнеса в блоге;
- Пообщаться с нашими клиентами в группе ВКонтакте и на Facebook.
Заказ обратного звонка
Заполните форму, специалист свяжется с вами в течение дня. Он ответит на все вопросы и оформит тестовый доступ, если это необходимо.
Как отразить в учете расчеты с самозанятым?
Разобрав все нюансы теоретической части вопроса на вебинаре «Как сотрудничать с самозанятым», перейдем к отражению расчетов с плательщиком налога на профессиональный доход в программе 1С.
Предположим, что ООО «Наша организация» заказывала несколько статей у самозанятого автора Иванова И.И. и, произведя оплату, получила чек.
Чек можно распечатать и подшить или же обеспечить его сохранность в электронном виде.
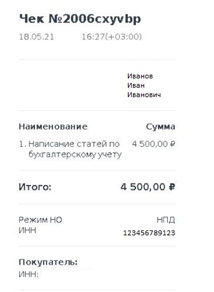
Рис. 1. Чек от самозанятого
Самозанятый является нашим контрагентом, поэтому создадим новый элемент одноименного справочника (см. рис. 2).
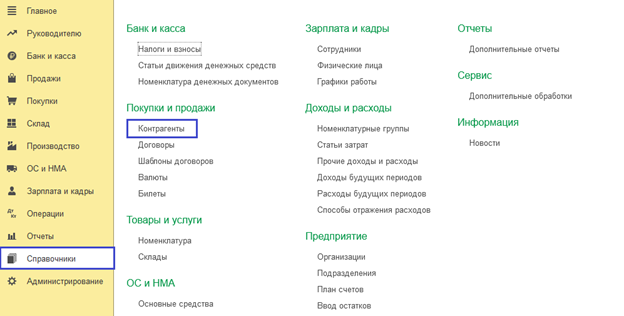
Рис. 2. Создание контрагента
Здесь особое внимание уделяем виду контрагента, указав физическое лицо. Далее, заполнив все необходимые сведения, перейдем на вкладку «Договоры» (см. рис. 3).
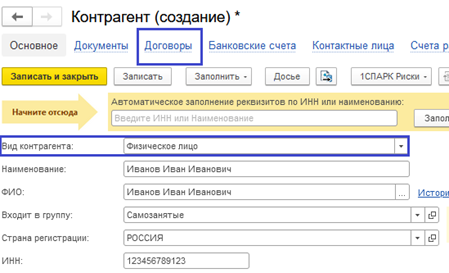
В данном разделе имеется свой нюанс — заполнение строки «Вид договора». Выбираем «С поставщиком» (см. рис. 4).
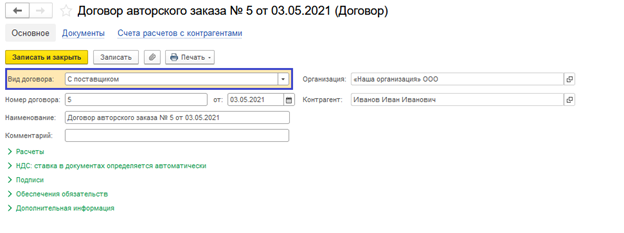
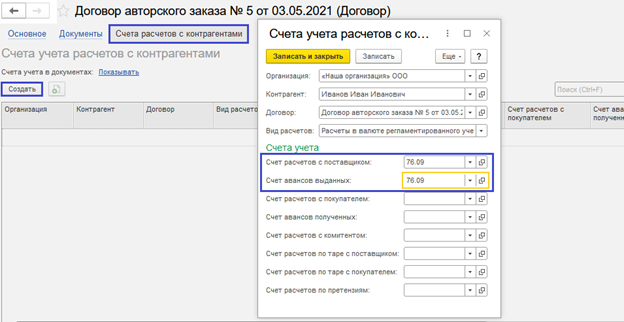
Переходим на следующую закладку для указания счетов расчетов. Взаимоотношения с плательщиком налога на профессиональный доход отразим по счету 76.09 «Прочие расчеты с разными дебиторами и кредиторами». Запишем сделанные нами настройки (см. рис. 5).
Экономьте время!
Ведите учет и сдавайте отчетность в знакомом вам
и удобном интерфейсе программы 1С.
Оказанные самозанятым лицом услуги проведем документом «Поступление» с видом «Услуги» (см. рис. 6-7).
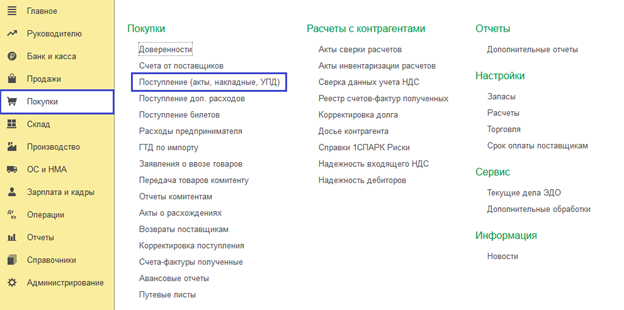
Рис. 6. Документ «Поступление»
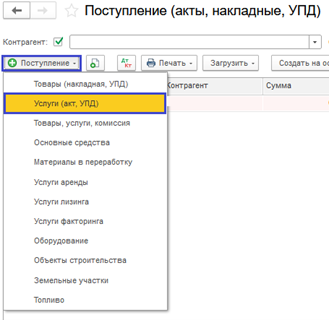
Рис. 7. Вид поступления «Услуги»
Выбираем нужного нам контрагента, договор, по которому были оказаны услуги, и обращаем внимание на корреспондирующие счета (см. рис. 8).
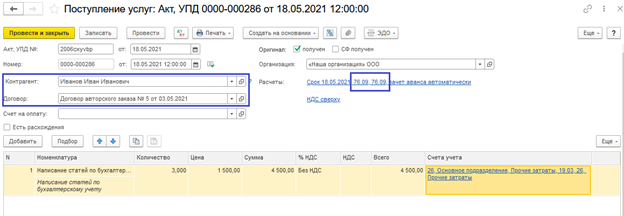
Рис. 8. Выбор контрагента и договора
Посмотрим (по кнопке ДТ/КТ) сформированные программой проводки (см. рис. 9).
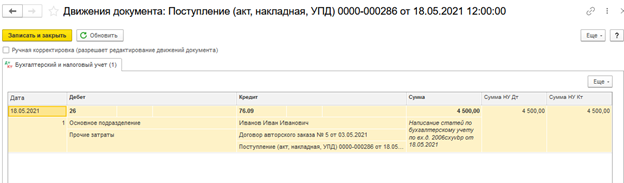
Рис. 9. Сформированные проводки
Для того чтобы произвести оплату исполнителю, необходимо создать платежное поручение (см. рис. 10).
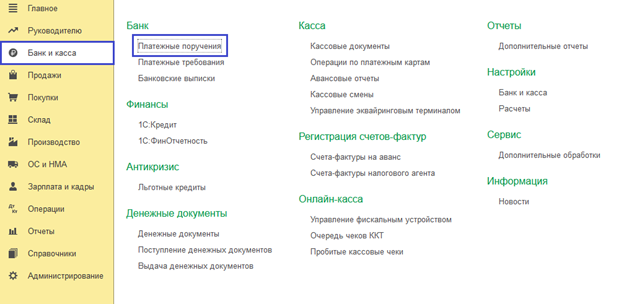
Рис. 10. Создание платежного поручения
В этом документе нужно внимательно отнестись к заполнению строки «Вид операции».
Дело в том, что если выбран вид операции «Прочее списание» и в поле «Получатель» — физическое лицо, то появляется строка «Удержание по исполнительному листу». Данная строка чрезвычайно важна и заполнить ее стоит в соответствии с утвержденными Указанием Банка России от 14.10.2019 № 5286-У кодами. В данном случае применим код 1 (см. рис. 11).
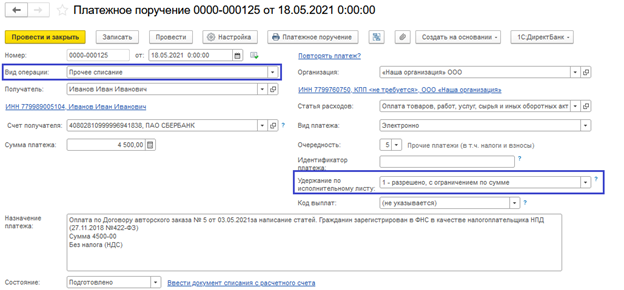
Рис. 11. Заполнение платежного поручения
Перечисление вознаграждения плательщику НПД отразим документом «Списание с расчетного счета» (см. рис. 12).
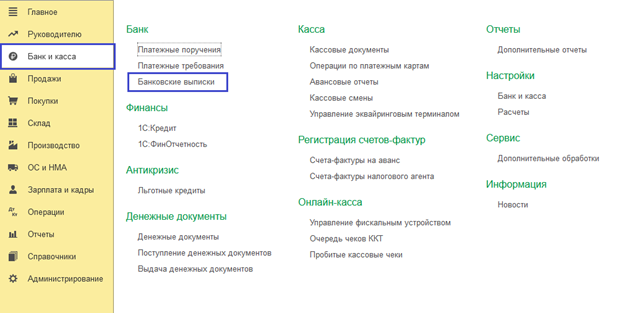
Рис. 12. Документ «Списание с расчетного счета»
Вид операции снова укажем «Прочее списание».
А вот к строке «Документы расчетов с контрагентом» следует отнестись внимательно (см. рис. 13).
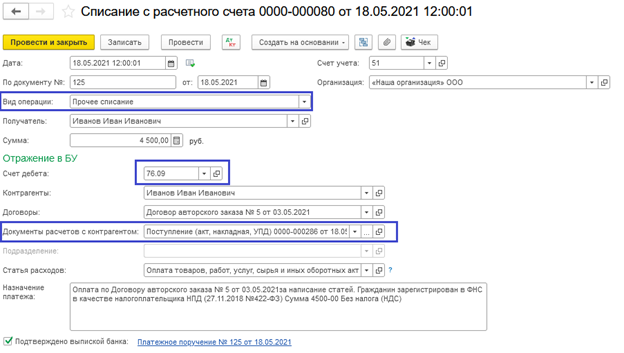
Рис. 13. Документы расчетов с контрагентом
Дело в том, что если данную строку оставить не заполненной, то суммы по ОСВ «не закроются», а «повиснут» по разным строкам, что будет являться некорректным отражением операции на счетах учета. Сравним ОСВ при заполнении и незаполнении данной строки ниже.
Для того чтобы выбрать нужный нам документ расчетов, а именно Поступление услуг от самозанятого Иванова И.И., нужно в первую очередь проставить необходимую дату в строку период. Дата эта должна быть меньше или равна дате поступления.
Далее нажимаем кнопку «Сформировать» и выбираем появившийся документ (см. рис. 14).
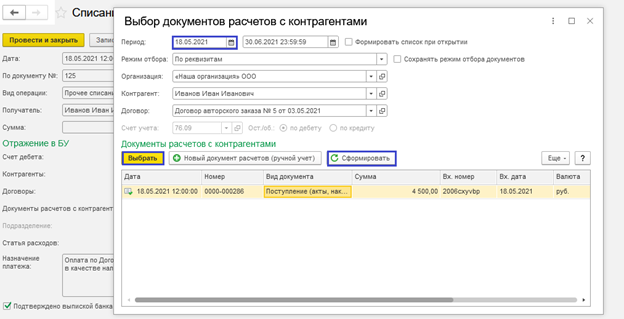
Рис. 14. Выбор документов расчетов с контрагентами
Отражение операции на счетах учета корректно (см. рис. 15).
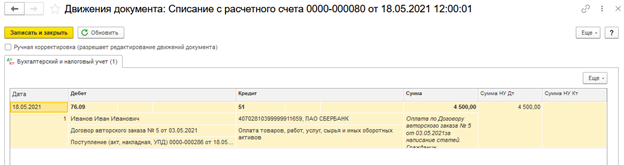
Рис. 15. Движение документа
Вернемся к строке «Документы расчетов с контрагентом» и проанализируем ОСВ по счету 76.09.
Первая ОСВ сформирована при незаполненной строке «Документы расчетов с контрагентом». Видно, что суммы не закрылись, так как программа не смогла понять, к какому документу следует отнести списание с расчетного счета (см. рис. 16).
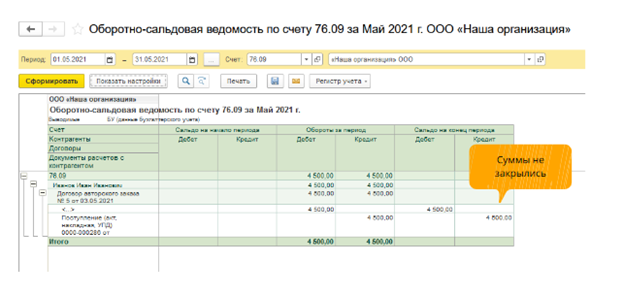
Рис. 16. Оборотно-сальдовая ведомость по счету 76.09
Заполнив правильно строку «Документы расчетов с контрагентом», мы получим совершенно иную ситуацию, сформировав ОСВ по счету 76.09. В данном случае суммы отразились корректно (см. рис. 17).
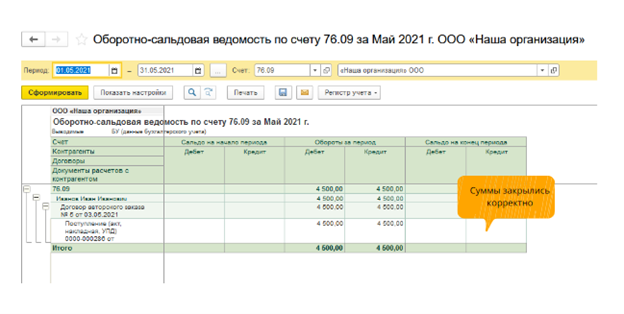
Рис. 17. Корректное отражение сумм
Таким образом происходит отражение в программе 1С:Бухгалтерия ред. 3.0 операций с плательщиком налога на профессиональный доход.
Назначение платежа при выплате самозанятому

Если ИП или организация сотрудничают с самозанятыми и предпочитают рассчитываться с ними в безналичном формате, при составлении платёжного поручения в банк нужно корректно указать назначение платежа. Во-первых, это поможет самозанятому понять, от кого и за что поступили деньги. Во-вторых, наличие назначения платежа самозанятому поможет обезопасить предпринимателя или компанию от претензий банков в плане нарушения «антиотмывочного» законодательства. Определимся, что написать в назначении платежа самозанятому, в какой форме лучше всего проводить оплату и что нужно проверить перед тем, как перечислить деньги исполнителю.
Назначение платежа при оплате услуг самозанятому: что писать?
- Полностью указать, за что начисляются деньги на счёт плательщика НПД. Пример: «Оплата по договору № 1 от 08.01.2023 за изготовление торта».
- Нельзя использовать обтекаемые формулировки, например, «за заслуги перед компанией А». Также не стоит использовать фразу «заработная плата» — это может привлечь внимание ФНС, которая вправе инициировать проверку на предмет подмены трудовых отношений с гражданином. Вдобавок, при выплате зарплаты компания или ИП сами платят налоги и страховые взносы. При получении оплаты самозанятый самостоятельно перечисляет налоги в ФНС.
- В платёжном поручении также нужно указывать кодовое назначение платежа для самозанятых — 1. Этот код используется при направлении любых периодических платежей.
Также напомним, что в 2023 году в отношении самозанятых произойдёт ряд законодательных изменений. Подробнее мы рассказали об этом в статье о прогнозах для самозанятых.
Что проверить перед перечислением денег самозанятому?
Перед перечислением самозанятому физ. лицу денежных средств нужно убедиться в следующем:
- Статус самозанятого должен быть подтверждён. Для этого можно запросить справку непосредственно у самого исполнителя (она формируется в приложении «Мой налог»). Проверить статус самозанятого можно и лично через сервис ФНС — достаточно только знать ИНН контрагента.
- Корректно составленные договор и акт выполненных работ / оказанных услуг. В договоре обязательно нужно упомянуть, что исполнитель является плательщиком НПД. В противном случае договор можно расценить как заключенный с обычным физическим лицом. А это — риски для заказчика, поскольку придётся уплачивать НДФЛ и страховые взносы. В актах нужно проверить, что сумма и реквизиты договора указаны правильно.
- Исполнитель не должен быть вашим бывшим сотрудником. П. 8 ч. 2 ст. 6 закона № 422-ФЗ запрещает бывшим работникам сотрудничать с работодателем, если на момент разрыва трудовых отношений прошло менее 2 лет.
Также не стоит забывать запрашивать у самозанятых чеки после получения ими оплаты для того, чтобы подтвердить расходы заказчика перед налоговыми органами. Для упрощения обмена документами с самозанятыми воспользуйтесь сервисом «Подписант» — он поможет перевести документооборот в электронную форму. Подключить плательщиков НПД к сервису очень просто — им достаточно авторизоваться с помощью Сбер ID. Самозанятые смогут в режиме онлайн подписывать все юридически значимые документы, при этом выпуск цифровой подписи для них абсолютно бесплатный.
Работу «Подписанта» оплачивает заказчик, и он получает массу преимуществ:
- все документы в электронной форме в одном месте, подписанные обеими сторонами;
- возможность направлять документы, созданные в сторонних сервисах;
- экономия средств и времени на подписание документов, их распечатку и отправку курьерами.
Как лучше рассчитываться: наличиными или безналом?
Не имеет значения, как будет оформляться перевод самозанятому: на карту или наличными. В первом случае нужно будет попросить у исполнителя банковские реквизиты и перепроверить все данные, прежде чем переводить денежные средства. Во втором случае нужно будет только дождаться, когда самозанятый оформит для вас чек в приложении «Мой налог».
Узнайте всё о плюсах и минусах самозанятости в нашей статье.