Зачем нужен управленческий учет?
Управленческий учет это фактические данные о деятельности предприятия, в цифровом виде с различной степенью детализации.
Подобного рода формулировки не дают ничего для людей без профильного образования и/или опыта работы. Их можно встретить повсюду, если задаться целью найти информацию на эту тему. Также эксперты расходятся во мнениях — одни утверждают, что управленческий учет это фикция, и, что необходимые данные можно взять из бухгалтерского учета, другие утверждают противоположное — что управленческий учет существует и он также важен, как и бухгалтерский. Давайте попробуем разобраться.
Аксиома существования управленческого учета
Также, как и любой живой организм, компания или бизнес проходит стадии зарождения, роста и становления. По мере прохождения стадии роста и становления у предприятия не только наращиваются объемы производства и продаж продукта, но и информация относительно активов и обязательств всей компании. В соответствии с требованиями законодательства любая компания должна вести бухгалтерский учет в первую очередь для того, чтобы впоследствии была база для расчетов налогов. Таким образом, при помощи бухгалтерского учета накапливается и систематизируется информация об активах и обязательствах компании. Но оценочный подход бухгалтерского учета в первую очередь направлен на определение доходов и расходов с точки зрения налогового учета.
Приведем пример, предприятие произвело ремонт производственного помещения, согласно законодательства оно может либо отразить всю стоимость ремонта в расходах, как текущего ремонта помещений, либо создать группу “Ремонт производственного помещения” и амортизировать определив метод и сроки амортизации. С точки зрения оптимизации налогообложения, то лучше данные расходы отразить как текущий ремонт — так как это даст возможность сэкономить денежные средства на уплату налога на прибыль. С точки зрения рентабельности бизнеса в данном периоде, то лучше создать группу для амортизации, чтобы равномерно распределить нагрузку расходов. Поэтому чем большее развитие получает бизнес, тем более он нуждается в альтернативной оценке своих активов. Так возникает необходимость в оценочных данных управленческого учета.
Проблемы ведения управленческого учета
В самом начале, когда объемы оценочных расхождений между учетами не так значительны — данные бухгалтерского учета выгружаются в Excel и там корректируются, таким образом, получаются данные управленческого учета.
Да, информация получаемая таким способом, зачастую изменяется впоследствии, но ведь для этого и нужны сотрудники, которые потупив взгляд будут рассказывать о своей загрузке профильными и непрофильными задачами, которым можно выказать свое негодование и отпустить выполнять непонятный функционал, ведь второго такого же не найти, да и зачем?
Но чем на самом деле оборачивается такой подход ведения учета на коленке?
Первое и самое главное — неактуальность информации, основываясь на которой принимается управленческое решение всегда ведёт к потерям: денег, времени, кадров. В разных сочетаниях или же всё и сразу.
Второе — попытки актуализировать информацию требуют времени, которое всегда забирают, в различных объемах, из рабочего времени, из-за чего вовремя не выполняются пускай и рутинные, но необходимые для бизнеса задачи. Решение этих задач переносится на «потом» — именно так создается снежный ком задач с которыми не могут совладать сотрудники, и именно этой причиной оправдываются промахи и ошибки в дальнейшем. Мы не зря провели аналогию со снежным комом, ведь с каждым днём пул отложенных задач будет расти.
Третье — невозможность оценки реальной прибыльности/убыточности отдельного проекта (направления) или бизнеса в целом. Ведь сегодня по этим данным виден плюс, но что будет завтра — неизвестно, даже с тем учётом, что фактически оцениваемый период давно прошел. И на результатах этого периода были сделаны выводы и приняты решения.
Единственным, на наш взгляд, решением по разрыву порочного круга является интеграция управленческого и бухгалтерского учетов.
Интеграция управленческого и бухгалтерского учетов
Интеграция даст возможность получения актуальных данных управленческого учета для построения отчетности. Однако, это потребует затрат в построении правил определения оценочных данных — Учетной политики по управленческому учету. И правила ведения учёта всегда нужно разрабатывать под конкретное предприятие, с учётом специфики деятельности. И впоследствии беспрекословно ею руководствоваться, и постоянно держать руку на пульсе — вовремя актуализировать и устранять любую двоякую трактовку.
Резюмируя хочется сказать, что управленческий учёт — это история Вашего бизнеса, с Вашими успехами и ошибками, проанализировав которые Вы можете найти новый, успешный путь решения той или иной задачи. Но это возможно только в том случае, когда история честно и полно описана и в ней нет выдумок и обмана.
Зачем нужен управленческий учет
Для введения управленческого учета на предприятии и понимания роли бухгалтера в этом вопросе надо определить, зачем предприятию управленческий учет, каковы его цели и задачи. Об этом и пойдет речь в консультации.
Какую информацию о состоянии дел на предприятии хочет получить руководитель
Основная задача управленческого учета – обеспечение информацией руководителей, то есть лиц внутри компании, которые руководят и контролируют ее деятельность.
Управленческий учет обеспечивает руководителя основными данными для планирования хозяйственной деятельности компании, он нацелен на будущее.
Задача финансового учета совсем иная – предоставить информацию акционерам, кредиторам и другим внешним пользователям для оценки результатов финансовой деятельности компании в прошлом.
Поскольку управленческая информация нужна руководителям, необходимо понимать, что они делают в компании и какова их конечная цель. Это понимание очень важно, ведь оно влияет на то, как обычный бухгалтер воспринимает свою цель и решает практические задачи управленческого учета. Все время следует исходить из позиции руководителя: что ему надо для принятия эффективных управленческих решений.
Каковы функции руководителя
Руководители есть в любой компании – большой или маленькой. Они выполняют три функции:
- планирование – выбор типа действия (что будем делать) и способа действия (как будем делать);
- управление и мотивация – как мобилизовать людей для реализации планов и выполнения ежедневной работы;
- контроль – за счет чего, как обеспечить фактическое выполнение планов, анализ результатов и внесение корректив по мере изменения каких-либо обстоятельств.
Управленческая информация нужна в основном для планирования и контроля. Рассмотрим все по порядку.
Планирование
Планирование – это определение альтернатив и выбор из них той, которая лучше всего способствует достижению целей компании. Ясно, что основная цель любой коммерческой компании – заработать прибыль. А способы достижения цели могут быть разные. Например, за счет расширения рынка сбыта (экспансии) и ассортимента, вывода на рынок эксклюзивного товара по высокой цене или, наоборот, за счет сокращения непроизводительных затрат, изъятия из ассортимента неходовых товаров (продукции), закрытия неприбыльных направлений бизнеса и т. д. Все эти действия осуществляются на основе принятых решений, которые, в свою очередь, принимаются на основе данных управленческого учета, отчетов.
Управление и мотивация
Чтобы компания работала стабильно, руководитель должен мотивировать персонал и эффективно им управлять. Он определяет задания для сотрудников, устраняет разногласия, отвечает на вопросы, принимает необходимые решения, которые касаются как персонала, так и клиентов. Нужен ли для управления людьми управленческий учет? Да, нужен, например, ежедневный отчет о продажах используется для принятия решений об эффективности работы сотрудников отдела продаж.
Контроль
Контроль необходим, например, чтобы проверить, как выполняется план. Нужна обратная связь – это ключевое условие эффективного контроля. В больших организациях используют много разных детальных отчетов. Очень часто это отчет «План-факт», то есть отчет о выполнении того или иного бюджета. Из отчетов видно, какие подразделения не выполняют план и требуют повышенного внимания.
Итак, рабочий цикл принятия решения руководителем выглядит так: подготовка плана – выполнение плана (управление сотрудниками и их мотивация) – оценка результатов (контроль) – сравнение плана с фактом и выводы (корректировка плана, постановка новой задачи и т. д.).
Результат работы руководителя
Результат всегда должен быть нацелен на клиента. Если клиент доволен вашей компанией, значит, он предложит другим стать вашими клиентами, то есть, в конечном счете, принесет компании дополнительную прибыль. Ощущения клиента от работы компании – это не следствие того, что происходит само собой, это как раз и есть результат усилий руководства, которое должно четко себе представлять и совмещать процессы, необходимые для выполнения работы.
В чем ценность управленческих данных
Каждый этап работы руководителя предполагает принятие решений. Так как все начинается с планирования, понятно, что акцент сделан на будущее. И управленческий учет, повторим еще раз, нацелен на будущее. А вот финансовый учет, как было отмечено выше, – это регистрация прошлых событий. Конечно, можно сказать, что будущее строится на анализе прошлого, на его оценке. В какой-то степени так, но это не все. Экономические условия, потребности клиентов, конкурентные условия – эти факторы постоянно меняются и влияют на работу. Собственник, руководитель компании планирует, опираясь на оценки того, что произойдет, точнее, что может произойти в будущем.
Совершенно очевидно, что, сделав акцент на будущем, мы будем придавать меньшее значение точности данных (это то, чего требует бухучет, финотчетность) и сосредоточимся на своевременности их получения. Ведь точность требует времени, а решения надо принимать быстро, некогда ждать абсолютно точных данных. Это значит, что нужно научиться работать в условиях неопределенности, ведь будущее – это всегда неопределенность.
Управленческий учет дополняет математические расчеты и оценки немонетарными (качественными) данными, которые прежде всего касаются удовлетворенности клиентов.
Есть предприятия, которые ведут управленческий учет системно. А есть те, кто использует только отдельные отчеты, так как вести такой учет необязательно, в отличие от бухучета.
К вопросу о внедрении и применении управленческого учета необходимо подходить с позиции, полезна ли информация, релевантна ли она для принятия управленческого решения.
На практике есть много способов получения полезной информации. Очень популярен способ, основанный на изучении бизнес-процессов в компании. Поясним это подробнее.
Как помогает достижению целей компании оптимизация бизнес-процессов
Бизнес-процесс (далее – БП) – это детальная последовательность шагов (стадий), как правило, схематическая, которые надо предпринять, чтобы решить поставленную бизнес-задачу.
БП охвачены процессы производства, сбыта, закупок. Даже бухгалтерия компании работает по своим БП. Так вот, часто БП бывают неэффективными и содержат никому не нужные затраты. А мы помним, что цель предприятия – получить прибыль (и при этом максимально удовлетворить потребности клиентов). Руководитель может принять решение провести реинжиниринг БП, то есть радикально их усовершенствовать. Все этапы БП подвергаются сомнениям, полностью пересматриваются, чтобы устранить ненужные шаги, уменьшить вероятность ошибок и снизить затраты (в подразделениях компании этим занимаются топ-менеджеры, которые хорошо знают свои БП).
Подчеркнем: реинжиниринг БП нацелен на упрощение и устранение напрасных усилий. Основная идея состоит в том, что все виды деятельности, которые не привносят ценность в продукт или услугу, надо убрать (упразднить).
Виды деятельности, которые не создают дополнительную ценность для продукта или услуги и за которые клиенты не желают платить, – это виды деятельности, не формирующие дополнительную стоимость.
Приведем популярный пример из деловой литературы. Предположим, вы издатель и выпускаете детективы. Вы печатаете их на мелованной бумаге, с цветными иллюстрациями и в целлофановой упаковке. Вы вкладываете в производство больше денег, чтобы сделать продукт внешне более презентабельным, но это не влияет на решение покупателя купить книгу именно у вас. Они покупают у конкурента тот же детектив, напечатанный на газетной бумаге, но по меньшей цене.
Таким образом, вам не нужны БП упаковки книги и закупки дорогой бумаги, как и дополнительное оборудование для работы с такой бумагой, не нужна работа художника-иллюстратора и дизайнера для внутреннего блока книги. Почему? Покупатель не хочет за это платить, это не создает дополнительную ценность для него.
Однако здесь важно быть осторожными и не увлечься попытками превратить улучшение БП в прибыль. Ведь на практике есть только два реальных способа увеличить прибыль: сократить затраты и увеличить продажи.
Например, вы улучшили БП, убрали деятельность, которая не приносит дополнительную ценность, и сократили рабочие места. Ваши сотрудники поняли, к чему все это ведет, и начали сопротивляться дальнейшим мерам по улучшению БП. Желательно дать им понять, что конечным результатом изменений станут более чем гарантированные рабочие места. А это получится, только если руководство улучшает БП для увеличения объемов бизнеса, а не для сокращения работников.
Кто занимается управленческим учетом на предприятии
Теперь поговорим о функционале и статусе специалиста по управленческому учету в компании.
В оргструктуре типичной коммерческой компании обычно всегда есть финансовый директор (CFO). Он находится на одном уровне с другими топ-менеджерами и подчиняется президенту компании (например, гендиректору). Менеджер по управленческому учету – это обычно главный бухгалтер, который подчиняется финдиректору. Он – ключевое звено в структуре топ-менеджеров, без него не принимаются никакие принципиальные решения. Бухгалтер должен обладать знаниями по бухгалтерскому и финансовому учету, иметь навыки руководителя своего департамента, анализировать возникающие ситуации, эффективно коммуницировать с другими топ-менеджерами. Он отвечает за предоставление финдиректору своевременной и адекватной информации в целях содействия планированию и контролю. Он также составляет финотчетность для внешних пользователей.
В международной практике есть даже дипломированные бухгалтеры по управленческому учету. Часто в небольших компаниях должности финдиректора и главбуха совмещают. Считается, что секреты финансового анализа и управленческого учета вполне может освоить бухгалтер. А вот еще одна популярная конструкция: главбух делает свою бухгалтерскую работу, а финансовый директор занимается управленческим учетом.
Во всяком случае надо точно знать, как позиционируется на вашем предприятии бухгалтер по управленческому учету и каковы его компетенции и навыки.
Выводы
Управленческий учет непосредственно не связан с бухгалтерскими проводками, но определенные знания по бухучету специалисту по такому учету надо иметь. Вот почему эту функцию часто передают бухгалтерам. Трудности в освоении новых навыков связаны с тем, что бухгалтер привык работать с информацией о прошлых событиях, а управленческий учет – это планы и прогнозы будущих событий. Суть управленческого учета – помочь руководителю в достижении целей компании. На практике бухгалтеры, занятые таким учетом, выполняют функцию внутренних консультантов или бизнес-аналитиков в своей компании. Они тратят меньше времени на составление стандартных отчетов и больше – на анализ информации. Они ближе к тем подразделениям, с которыми работают (не с бухгалтерией, а с производственными подразделениями, отделами сбыта и закупок). Эти бухгалтеры тесно общаются с сотрудниками всех подразделений и активно участвуют в принятии решений. Они – советники, которым доверяют.
Источник: Практическое руководство № 16, серпень 2019 г.
Управленческий учет простыми словами
Простыми словами управленческий учет — это сбор финансовой и производственной информации с последующим ее анализом для дальнейшего использования в принятии стратегических решений руководством компании. Показатели управленческого учета необходимы для планирования и достижения целей предприятия.
Чем управленческий учет отличается от бухгалтерского
Управленческий учет ведется финансистом или экономистом, однако во многих компаниях среднего и малого бизнеса этим функционалом занимается бухгалтер,что является ошибочным решением, ведь управленческий учет играет гораздо более важную роль чем бухгалтерский. Финансовый или бухгалтерский учет является основой управленческого, ведь он состоит из информации, необходимой для формирования финансовой отчетности о хозяйственной деятельности в целом. Финансовый учет содержит данные о финансовых результатах, доходах и расходах, бюджетных и внебюджетных платежах, и др. Управленческий учет рассматривает эффективность применения и качественные характеристики объектов учета деятельности предприятия. Управленческий учет используется для управления конкретной компании.
Кто должен вести управленческий учет
Как упоминалось выше, управленческий учет является важной составляющей успешности компании, поэтому он должен контролироваться финансистами, а не просто бухгалтерами, которые опираются на правовые нормы. Управленческий учет не подчиняется никаким нормативам, однако он требует постоянного совершенствования, гибкости и профессионализма специалистов, которые им занимаются. Среди специалистов, которые могут вести управленческий учет чаще всего привлекают финансовых директоров, аналитиков по бюджетированию.
В обязанности специалиста, занимающегося управленческим учетом входит:
— финансовая отчетность; — учет затрат; — бюджетирование и планирование; — внутренний аудит механизмов управления компанией; — контролинг и казначейство.
Что является объектами управленческого учета?
Контроль и анализ расходов являются важнейшими составляющими управленческого учета. Именно эти объекты необходимые для принятия решений руководством, поэтому они должны быть предоставлены быстро и объективно.
В работе с управленческим учетом часто рекомендуют использовать дополнительные специализированные программы, чтобы отчетность была эффективной.
Объекты управленческого учета разделяются на:
— хозяйственная составляющая; — структурные единицы; — производственные ресурсы; — доходы и расходы.
Какие проблемы решает управленческий учет?
Главные задачи, которые решает управленческий учет — это анализ и контроль затрат по сегментам, подразделениям, расчет себестоимости, планирование расходов отчетного периода, анализ и планирование результатов деятельности компании. Управленческий учет решает ряд важных проблем, среди которых: принятие верных решений в развитии компании, контроль и планирование, учет задолженности.
Какие методы использует управленческий учет?
Не существует законодательного регулирования для ведения управленческого учета, поэтому подход в этом деле каждая компания выбирает самостоятельно. Главная цель управленческого учета — анализ себестоимости и затрат.
Главные методы управленческого учета:
- Бюджетирование — необходим для распределения ресурсов компании, в нем используется планирование, анализ и контроль отклонений плановых показателей;
- Проектный расчет затрат — используется для расчетов спецзаказа на материалы, услуги специалистов, другие расходы;
- Процессный расчет расходов — актуальный в случае бесперебойного изготовления одинаковой продукции, рассчитывается соотношение затрат и объемов товара;
- Определение точки безубыточности — показатель, отражающий процесс, когда компания начинает получать доход с учетом затрат на изготовление продукции;
- Директ-костинг — подход, в котором контролируется распределение постоянных и переменных затрат, позволяет отслеживать взаимосвязь между объемами производства, прибылью и затратами;
- Нормативный расчет затрат — учитывается разница реальной себестоимости от запланированного для каждого вида товара;
- Перерабатывающий расчет затрат — способ применяется в случае массового изготовления с учетом процесса от закупки сырья до конечной продукции.
Следите за нами здесь
- +38 (044) 359 01 12
- sales@edin.ua
Сущность и значение управленческого учета: что отражает и кому необходим
Ровно 100 лет назад промышленные предприятия США начали практиковать управленческий учет для прогнозирования затрат, ценообразования и управления отклонениями. Это был прорыв. Так как до 1920 года менеджеры не могли эффективно управлять ресурсами компаний и вовремя выявлять «прорехи» в финансах по одному лишь бухгалтерскому учету. С внедрением управленческого учета это стало возможным.
Что же такое управленческий учет, в чем его сущность и назначение, и кому нужен такой вид отчетности — разберемся в материале.
Сущность управленческого учета
Первые виды управленческого учета зародились еще в 20-х годах прошлого века, когда руководители американских промышленных компаний искали различные методы калькулирования производственных затрат и себестоимости продукции. Одним из первопроходцев в учете стал известный создатель научной организации труда и управления Ч. Харрисон. Он разработал и ввел систему учета затрат на фирме по изготовлению рабочих рукавиц, что позволило прогнозировать и контролировать издержки производства. Так появилась система учета «стандарт-кост», которую позже дополнили «директ-костинг», учет по центрам ответственности и прочие методики.
Само понятие «управленческий учет» появилось чуть позже — в 50-х годах ХХ века. И с тех пор данный вид учета входит не только в единую систему бухучета наравне с финансовым, но и в систему внутрифирменного управления предприятием.
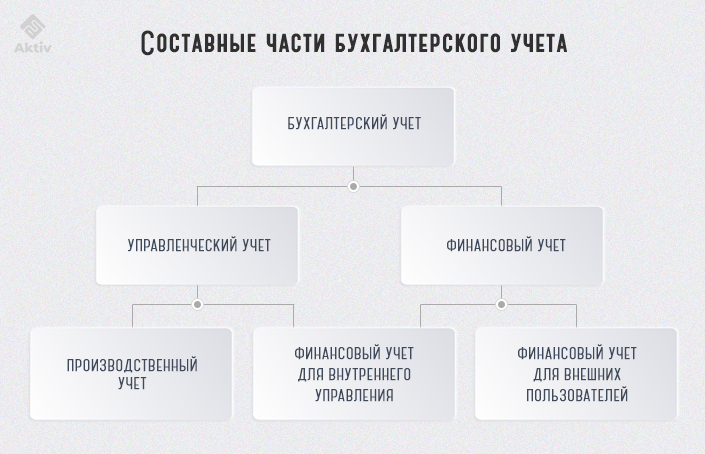
Управленческий учет как часть системы бухгалтерского учета
Чтобы понять сущность управленческого учета, рассмотрим его в сравнении с финансовым.
- Финансовый учет — в общем понимании, это составление обязательной отчетности для внешних пользователей (контролирующих органов, банков, госслужб, инвесторов). Сюда входит бухгалтерский и налоговый учет, которым занимаются большинство бухгалтеров в штате. Финансовый учет регламентируется законодательно и ориентируется на общепринятые принципы и стандарты бухучета (национальные или МСФО).
- Управленческий учет — это внутренний учет, который ведется по запросу топ-менеджмента и ключевых сотрудников компании. По своей сути — это совокупность всевозможных методов и инструментов, позволяющих менеджменту эффективно управлять ресурсами компании для увеличения прибыли. Управленческим учетом может заниматься отдельный бухгалтер, финансовый директор или собственник бизнеса, если компания небольшая.
Предметом управленческого учета обычно выступает деятельность всей организации. А объектом могут быть как структурные подразделения, их затраты и прибыль, так и отдельный клиент или продукт.
Считается, что управленческий учет — это самостоятельная часть бухучета. Но даже если выделить его в отдельную систему, без финансового учета он не будет существовать. Так как при составлении управленческого учета специалисты берут для анализа информацию из бухгалтерского баланса и других отчетов (ОДДС, ОФР и пр.). Например, чтобы рассчитать ценообразование, объем производства и продаж, проанализировать взаимодействие с клиентами, поставщиками и т.д. При этом управленческий учет не регистрирует данные, которые поступают бухгалтеру, а анализирует их с одной лишь целью — чтобы у компании была прибыль.
В отличие от бухучета, в управленческом нет стандартизированных форм отчетности и периодичности. Составляется управленческая отчетность по мере необходимости. Подробные отчеты обычно готовятся ежемесячно, по отдельным видам деятельности или отделам — каждый день, а в случаях прецедента отчетность бывает нужна незамедлительно. Она может включать в себя целые разделы финансового учета или специальные отчеты, отражающие очень узкую часть деятельности. По форме отчетов это могут быть сметы, внутренние бюджеты и прочее.
Специалисты по управленческому учету могут использовать любые подходы и инструменты анализа при составлении отчетности (методы финучета, экономического анализа, математические). Но главное в их работе не методики, а умение выявить суть экономических процессов в организации и вовремя посоветовать руководителю, что и как в них можно оптимизировать.
Кому и зачем нужен управленческий учет
Главное назначение управленческого учета — дать топ-менеджменту компании исчерпывающую финансовую и нефинансовую информацию для принятия решений. Финансовая обычно выражается в денежном выражении, а нефинансовая — в виде показателей качества операций, загруженности производства, субъективных оценок по удовлетворенности клиентов и пр.
Нужен такой учет гендиректору, собственникам бизнеса, менеджменту среднего и высшего звена, чтобы в любой момент узнать, как идут дела в компании, сколько прибыли получено, какие направления деятельности «просели» и требуют корректировок. Именно высшее руководство определяет, какую группу отчетов и в какой форме нужно подготовить. А информация, отраженная в них, считается коммерческой тайной организации.
Основное преимущество управленческого учета — в простоте его интерпретации. Руководство может правильно «прочитать» информацию в отчетности без присутствия финансового директора в качестве переводчика.
Управленческий учет позволяет менеджерам:
- контролировать и прогнозировать финансовые показатели деятельности организации;
- рассчитывать себестоимость продукции и затраты по клиентам;
- измерять показатели работы организации и выявлять в ней «узкие места» (например, если количество отказов клиентов стремительно растет, быстрее, чем снижается прибыль, это может говорить об ухудшении качества продукции);
- эффективно управлять денежными средствами компании, оптимизировать расход ресурсов;
- внедрить систему бюджетирования и выстроить систему внутреннего контроля в компании;
- оперативно принимать управленческие решения и определять эффективную стратегию развития компании.
В итоге, управленческий учет выполняет 3 основные функции:
- собирает данные для принятия решений с точки зрения эффективности «затраты-выгоды»;
- позволяет вести оперативный контроль — по данным в отчетности менеджмент может отследить эффективность деятельности организации на любом уровне, и вовремя среагировать, если дела идут не по плану;
- информирует руководство об отклонениях (план-факт) и помогает планировать показатели работы в будущем, учитывая корректировки прошлых периодов.
После анализа такой отчетности у менеджмента компании всегда появляются дополнительные рычаги в управлении.
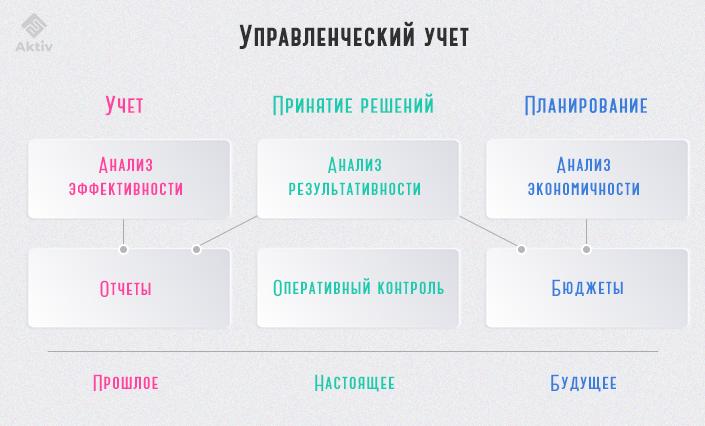
Управленческий учет обеспечивает связь прошлого, настоящего и будущего в организации
Основные черты и факторы построения управленческого учета
Управленческий учет отличается от других видов учета рядом особенностей.
- Ведется он исходя из целей и задач топ-менеджмента компании.
- Не регламентируется законодательно и служит исключительно интересам организации.
- Предполагается, что выгоды от анализа информации должны превышать затраты на ее сбор. Поэтому управленческий учет ведут только при необходимости.
- В фокусе управленческого учета обычно «узкие» участки деятельности компании (например, отдельная линейка товаров или определенные показатели работы подразделения).
- Для составления отчетности руководство может выбрать любые правила бухучета. При этом не важно, соответствуют ли они общепринятым принципам и требованиям.
- В сфере интересов руководства находится прогнозная информация. Особое внимание в управленческом учете уделяется центрам ответственности: анализируются затраты, выручка, прибыль.
- Управленческий учет отражает не только историю организации, но и прогнозы на будущее.
Предприятие само определяет принципы организации и методы ведения управленческого учета. Как именно будет выстроена система управленческого учета, зависит от множества факторов:
- стратегические цели, потребности компании и задачи, которые стоят перед руководством;
- сфера деятельности компании (производственная, торговая или из сферы услуг);
- масштаб деятельности и организационная структура (отдельное предприятие, группа компаний и пр.);
- внутренние стандарты (корпоративная политика, стандарты качества);
- какое информационное обеспечение используется в управлении (есть ли ПО, которое позволяет создавать базы данных и управлять ими).
Управленческий учет — это внутренний, творческий учет без каких-либо ограничений. И при этом налаженная система сбора и анализа информации, которая позволяет менеджменту видеть, как идут дела в компании, и принимать взвешенные решения.
С одной стороны, система управленческого учета подсвечивает области деятельности, которые требуют оперативной корректировки (это так называемое «управление временными отклонениями»). А с другой — позволяет анализировать ситуацию и принимать решения по поводу будущего организации. Чего не может дать финансовый учет, который отражает только картину прошлого.
Управленческий учет гораздо более информативен, понятен и человекоориентирован, нежели финансовый учет. И при этом намного шире, чем налоговый и бухгалтерский.
Его содержание может меняться в зависимости от целей управления и стратегии компании. Но признаки, характеризующие его как целостную систему, всегда остаются неизменными. А это: полнота и прозрачность информации, целенаправленность и практическое отражение экономических процессов в компании. И главное — возможность с помощью инструментов управленческого учета гибко управлять компанией при изменяющихся внешних и внутренних условиях.
Хотите стать специалистом по управленческому учету? Запишитесь на курс «IPFM: Управленческий учет», чтобы освоить теорию и практику бюджетирования, научиться управлять финансовыми потоками компании и подтвердить квалификацию международным дипломом IPFM.