Заполнение декларации 3-НДФЛ при покупке жилья пенсионерами
Получение имущественного вычета при покупке квартиры пенсионером отличается от аналогичной процедуры для других категорий лиц. Это связано с тем, что во многих случаях у пожилых людей основным источником дохода является пенсия, которая налогом не облагается, поэтому и на возмещение на ее основании рассчитывать нельзя. Однако есть ряд моментов, которые могут в корне изменить ситуацию.
Наличие дополнительного дохода
В России далеко не все пожилые люди живут на одну пенсию: многие имеют дополнительный доход, который и позволяет воспользоваться правом на возмещение.
- продажа имущества (движимого и недвижимого);
- доход от сдачи недвижимости, транспорта в аренду;
- сторонние выплаты (негосударственные) и т.д.
Проще говоря, любой доход, с которого пенсионер отчисляет государству 13%, дает ему право воспользоваться компенсацией при покупке квартиры.
Важно: общая сумма уплаченного за год налога — это «потолок» суммы вычета, и больше получить нельзя. Общий лимит составляет 2 млн рублей, как и в случаях с покупкой квартир другими категориями граждан.
Пример: выступая арендодателем собственной дачи, лицо получает 300 000 рублей в год. С этих денег в качестве налога отчисляется 13%, то есть 39 000 ежегодно. Эта сумма и является «потолком»: в год можно будет получить не более 39 000, а остаток будет перенесен на следующий год, пока не будут исчерпаны 2 млн рублей.
Возврат НДФЛ неработающим пенсионерам
До 2012 года безработные пенсионеры не имели права на вычет, но теперь у них появилась возможность перенести его на годы, когда они еще работали, при условии, что это было в пределах 3-летнего периода.
Пример: если вы прекратили работать в 2016 году, а в 2017 купили квартиру, то подав заполненную декларацию на в 2018, вы сможете вернуть НДФЛ за 2016 (отработанные месяцы), 2015 и 2014 гг. В случае, если работать вы прекратили раньше — в 2015, например, то вычет положен за два года: 2015 и 2014. В случае, если последние три года перед покупкой квартиры вы вовсе не работали — переносить будет нечего, поэтому и вычет оформить не удастся.
Возврат НДФЛ работающим пенсионером
Эта категория практически не отличается от лиц, еще не достигших пенсионного возраста: у них имеется зарплата, а следовательно — 13% НДФЛ стабильно уходят в казну. В этом случае наиболее важным является то, в каком году была куплена жилплощадь: если после 2014 года, то появляется возможность получить двойной вычет.
Пример: если работающий и получающий налогооблагаемый доход пенсионер приобрел «однушку» в Москве в 2017 году, он вправе подать декларацию не за 1 отчетный год, а сразу за 4: за 2017 год он получит компенсацию, как обычный налогоплательщик, а за 2016-2014 гг. — как пенсионер. Остаток компенсации, при его наличии, переносится на последующие годы.
Оформление на супруга
Если один из супругов уже вышел на заслуженных отдых, а второй продолжает работать, то последний может получить возврат НДФЛ, даже если жилье будет оформлено не на него: по закону купленное одним из супругов имущество автоматически становится совместно нажитым. Единственное условие: человек, заявляющий право на вычет, не должен был использовать его ранее (до 2014 года), либо иметь неизрасходованный остаток из лимита в 2 млн рублей, если квадратные метры были приобретены позже.
Услуга заполнения декларации 3-НДФЛ от «Контакт Консалтинг»
Все, что написано выше — это только часть нюансов, которые нужно учитывать для получения вычета пенсионером, купившим квартиру. Помимо корректного заполнения документов, необходимо правильно рассчитать полагающуюся вам сумму и собрать большое количество бумаг. Мы окажем помощь, которая сильно облегчит ваше взаимодействие с налоговыми органами:
- содействие в сборе справок и прочих документов;
- консультация специалиста по любым вопросам;
- курьерская доставка;
- низкие цены в Москве;
- возможность представлять вас в налоговой по нотариальной доверенности;
- гарантия результата.
Документы, необходимые для заполнения декларации 3-НДФЛ для имущественного вычета (покупка квартиры, ипотека, строительство дома)
- паспорт;
- ИНН;
- справка 2-НДФЛ;
- договор купли-продажи. Акт приема-передачи (при покупке жилья);
- свидетельство о государственной регистрации права собственности (если есть);
- документы, подтверждающие оплату (при покупке жилья);
- чеки, квитанции на оплату стройматериалов (при строительстве дома);
- справка из банка о сумме уплаченных процентов в рублях, договор с банком (при ипотеке).
Декларация 3ндфл пенсионер
Подборка наиболее важных документов по запросу Декларация 3ндфл пенсионер (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- НДФЛ:
- 1 ндфл
- 1-НДФЛ
- 18210102010011000110
- 18210102010012100110
- 18210102010013000110
- Показать все
- НДФЛ:
- 1 ндфл
- 1-НДФЛ
- 18210102010011000110
- 18210102010012100110
- 18210102010013000110
- Показать все
Статьи, комментарии, ответы на вопросы
Ситуация: Как облагается НДФЛ продажа квартиры пенсионером?
(«Электронный журнал «Азбука права», 2023) Если доходы от продажи квартиры не освобождены от налогообложения, по общему правилу пенсионер обязан подать в налоговый орган налоговую декларацию 3-НДФЛ. Срок ее представления — не позднее 30 апреля года, следующего за годом, в котором он получил доход от продажи квартиры. Исчисленный к уплате (доплате) НДФЛ необходимо перечислить в бюджет не позднее 15 июля этого же года. Уплата налога осуществляется в качестве единого налогового платежа (п. 1 ст. 11.3, п. 1 ст. 58, ст. 216, п. 7 ст. 220, пп. 2 п. 1, п. п. 2 — 4 ст. 228, п. п. 1, 4 ст. 229 НК РФ).
Статья: Комментарий к Письму Министерства финансов РФ от 17.09.2021 N 03-04-05/75638
(Чимидова Е.)
(«Нормативные акты для бухгалтера», 2021, N 21) Чтобы получить налоговый вычет, нужно заполнить декларацию 3-НДФЛ и подать ее с документами в ИФНС. Если пенсионер трудоустроен официально, то вычет можно получить у работодателя.
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Порядок и особенности заполнения декларации 3-НДФЛ пенсионером на вычет за покупку квартиры
При приобретении пенсионером недвижимости в собственность необходимо, в первую очередь, определить, имеет ли он право на заявление налогового вычета (далее НВ, преференция, льгота) по расходам на данную покупку. Ключевое значение, в данном случае, имеет факт наличия дохода, то есть является ли пенсионер работающим. Если на момент покупки квартиры, и в дальнейшем, пенсионер имеет источник доходов, никаких ограничений на заявление льготы он не имеет и возмещает средства наравне с иными категориями граждан. В случае, если гражданин приобретает недвижимость и, в последствии, выходит на пенсию, он может перенести остаток НВ на 3 предшествующих года, но только при условии, что в эти года у него был доход, облагаемый НДФЛ.
Необходимо отметить, что право на перенос остатка НВ появилось у пенсионеров только с 2014 года и в случае, если квартира была куплена ранее указанного срока, воспользоваться данной преференцией не получиться.
Примеры получения НВ пенсионерами
Степанов в 2018 году купил однушку. В июне 2019 года он вышел на пенсию. Таким образом, в 2019 году он может заявить НВ за 2018 год (год приобретения квартиры) и 3 предшествующих данному периоду года: 2017, 2016 и 2015 гг.
Степанов в 2015 году купил однушку, но на пенсию вышел годом раньше. Так как в год покупки недвижимости он не работал, то за этот период он заявить льготу не сможет. Но у него есть право заявить НВ за 3, предшествующих году покупки квартиры, года, а именно за 2014, 2013, 2012 год.
Степанов купил недвижимость в 2015 году, но на пенсию он вышел в 2010 году и на момент покупки жилья уже как 5 лет не работал. Так как за 3 года до покупки жилья Степанов не работал и НДФЛ в бюджет не отчислял, вычет он не сможет получить.
Разобравшись с особенностями получения вычета пенсионерами, рассмотрим, как правильно заполнить декларацию 3-НДФЛ (далее Д, отчетность) на возврат налога.
Порядок заполнения отчетности на получение НВ пенсионером при переносе остатка
Исходные данные:
Степанов Александрович Сергеевич 1954 г/р (63 года), житель г. Лобня в 2015 году приобрел в собственность однокомнатную квартиру стоимостью 1 592 000 руб.
Степанов является работающим пенсионером, в связи, с чем он имеет право заявить льготу как за 2015 год, так и за три предшествующих данному периоду году. Таким образом, в 2016 году Степанов может вернуть НВ за 2015,2014,2013,2012 года.
В 2012 году годовой доход Степанова составил 672 000 руб., из них НФДЛ – 87 360 руб.
В 2013 году доход за год составил 612 000 руб., НДФЛ – 79 560 руб.
В 2014 году доход был равен 576 000 руб. подоходный налог составил 74 880 руб.
В 2015 году доход – 504 000 руб., НДФЛ – 65 520 руб.
Общая сумма НВ, положенная Степанову, составит 206 960 руб. (1 592 000 х 13%). Возместить он ее сможет за 3 года (2015,2014,2013). Таким образом, Степанов будет переносить остаток своего НВ не на три, а на два года назад.
Для того, чтобы получить НВ Степанов должен будет заполнить три Д по ф. 3-НДФЛ: за 2015, 2014, 2013го.
Примечание: Заполнение Д необходимо начинать с периода – 2015 года. Затем заполняются Д за 2014-2013 год. Внесение сведений с более позднего до более раннего периода необходимо для того, чтобы определить остаток НВ, подлежащий возврату в самый ранний период.
Важно! Заполнять Д нужно по той форме, которая действует в том периоде, за который заявляется НВ.
Форма 3-НДФЛ за 2017 год (скачать)
Форма 3-НДФЛ за 2016 год (скачать)
За 2015 год заполняйте Д по форме, утвержденной на 2015 год (скачать).
За 2014 год, по форме, утвержденной на 2014 год (скачать)
За 2013 год по форме на 2013 год (скачать)
В случае, если при заполнении отчетности используется программа, разработанная ФНС, то необходимо использовать ту версию ПО, которая действовала на данный период. При загрузке программы, выберите период, за который подается отчетность.
Общие требования к заполнению отчетности
- Внесение сведений производиться с помощью компьютера от руки чернилами синего или черного цвета;
- Исправления, помарки, затирки и ошибки не допускаются. Также нельзя использовать корректирующие средства, замазки и т.п.;
- Не допускается скрепление листов степлером, а также повреждение шрих-кодов;
- Показатели указываются в рублях и копейках, без округления, кроме суммы налога, которая округляется до полного рубля (до 50 коп. откидывается, более 50 коп. — округляется до рубля);
- В случае, если отчетность заполняется от руки, то сведения указываются в виде заглавных печатных букв, при использовании компьютера необходимо использовать шрифт Courier New размером 16-18;
- Текстовые показатели выравниваются по левому краю, числовые — по правому;
- Страницы нумеруются в формате 001, 002 и т.д. Заполнению подлежат только необходимые листы;
Образец заполнения отчетности 3-НДФЛ за 2015 год
В нашем случае, заполнению подлежат только пять листов: Титульный, Раздел 1 и 2, А и Д1
Блок
Что указывается
Комментарий
ИНН, в соответствии с выданными в налоговой свидетельством
1 – если подается первичная,
2 – если сдается уточненная Д
В нашем случае, указываем «1»
Налоговый период (код)
В нашем случае вписываем только код «34»
Год, за который сдается Д
Представляется в налоговый орган
Код ИФНС, в которой гражданин состоит на учете
В нашем случае Степанов приписан к МРИ ФНС № 13, обслуживающей, в том числе, жителей г. Лобня
760 – Резидент РФ
При заявлении НВ указывается только код «760», так как нерезиденты права на льготу не имеют
Указываются ФИО гражданина
Данные вносятся исключительно в соответствии с паспортом
Сведения о документе, удостоверяющем личность
В поле «код документа» необходимо указать 643 – паспорт гражданина РФ
Указываются сведения о месте прописки
В соответствии с паспортом
Д составлена на … с приложением подтверждающих документов на …
Указывается количество листов из которых состоит Д и общее количество листов всего пакета документов, представляемых в налоговый орган
Заполняется в самую последнюю очередь.
В самом конце необходимо указать код налогоплательщика: 1 если Д сдает сам гражданин и 2 если его представитель. Если представитель, то в строках ниже указываются его ФИО. Затем ставиться подпись и дата заполнения Д.
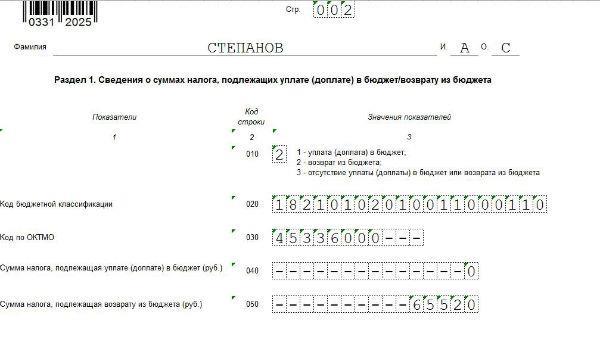
Строки
Что указывается
Комментарий
Код причины подачи Д
При заявлении НВ указывается код «1»
При возмещении НДФЛ всегда указывается КБК, 18210102010011000110
ОКТМО того муниципального образования в котором прописан н/п
Узнать ОКТМО можно на сайте ФНС
Не заполняется при заявлении НВ
Указывается сумма НВ, подлежащая возврату по данной Д
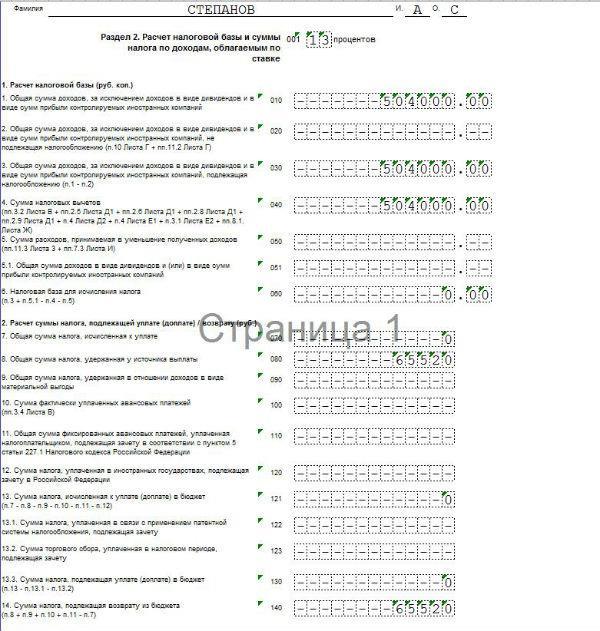
Строки
Что указывается
Комментарий
Сумма дохода, полученная за год, без вычета НДФЛ (!)
В нашем случае, Степанов за 2015 год получил 504 000 руб.
Заполняется если были доходы, не подлежащие н/о
В нашем случае таких доходов не было
В данной строке указывается сумма доходов, облагаемая налоговом на доходы
В нашем примере весь доход Степанова облагается НДФЛ
Сумма налоговых НВ, на которые вправе претендовать гражданин
Значение данной строки = строке 2,8 Листа Д1
При заявлении НВ физическим лицом не заполняются
Так как налог к уплате отсутствует, указывается значение «0» или ставится прочерк
Указывается сумма НДФЛ, уплаченная в бюджет
В нашем случае, работодатель Степанова уплатил в бюджет 65 520 руб.
В нашем случае не заполняются
Указывается сумма НВ, подлежащая возврату
В нашем случае она равна строке 080
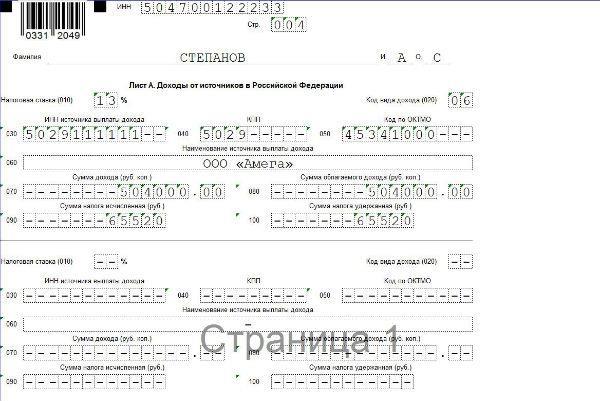
Данный лист состоит из несколько блоков, заполняемых отдельно по каждому источнику доходов. Если таких источников более трех, то заполняется еще один лист А.
Сведения в данном разделе заполняются по справке 2-НДФЛ, которую необходимо получить в бухгалтерии по месту работы.
Примечание: ставка НДФЛ по строке 010 при заявлении НВ принимается только в размере 13% (за исключением дивидендов). По доходам, облагаемым иными ставками, НВ не предоставляется.
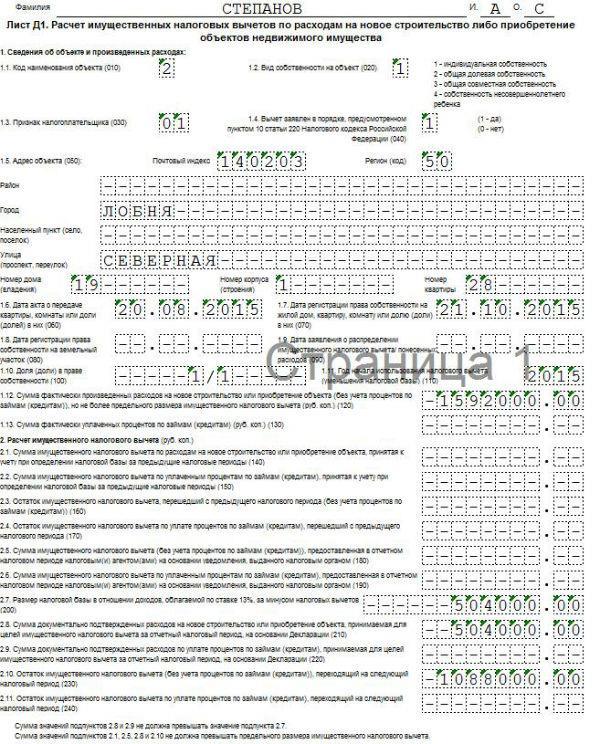
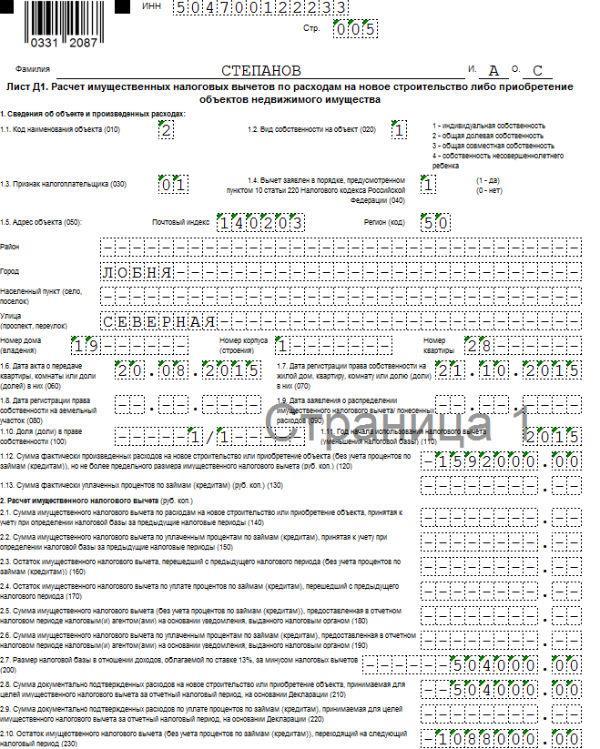
Строки
Что указывается
Комментарий
Код вида недвижимости, по которому заявляется НВ. Узнать код можно здесь
В нашем случае, указывается код «2»-квартира
Указывает вид собственности
В нашем случае Степанов владеет квартирой единолично
Указывается код н/п. Узнать код можно здесь
В нашем примере код «01» — собственник объекта
Заявлен ли НВ пенсионером
В нашем случае вычет заявляется пенсионером, поэтому ставим код «1». В остальных случаях, указывается «0»
Адрес приобретенной недвижимости
При заявлении НВ физическим лицом не заполняются
Указывается дата акта о передачи недвижимости и дата регистрации права собственности на данное имущество
В данную строку вносится размер доли, которой владеет заявитель НВ
В нашем случае, Степанов владеет 100% доли в квартире
Указывается год возникновения права на НВ
Значение в данной строке при переносе НВ на более ранние или поздние периоды не меняется. То есть, в Д за 2014-2012гг. Степанов будет указывать год «2015», тот, когда им была куплена квартира
Указывается сумма произведенных затрат на покупку недвижимости, но не более предельного размера НВ
В нашем случае не заполняются
Указывается размер налоговой базы (полученного дохода) за вычетом предоставленных в данном периоде (годы) НВ (например, стандартных, социальных и т.п.)
Указывается сумма НВ, подлежащая возврату по Д
Указывается сумма НВ, переходящая на следующий период
Значение данной строки = стр. 200 – стр. 210
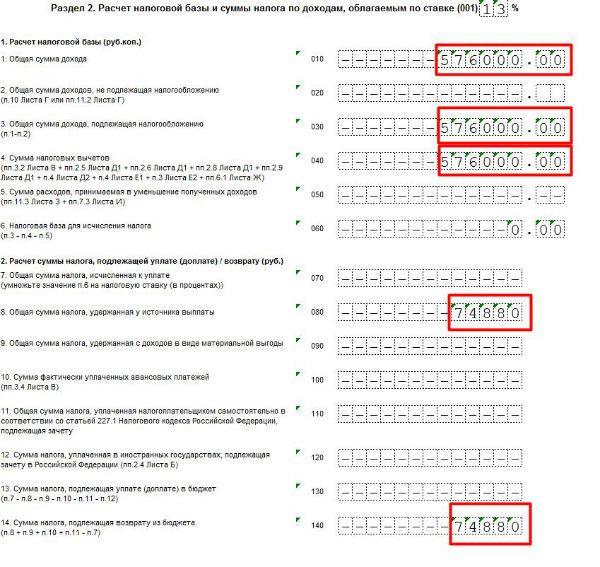
После того, как будет заполнена Д за 2015 год заполняется отчетность за 2014 год. В Д за указанный период необходимо будет изменить следующие строки:
Налоговый период – «2014».
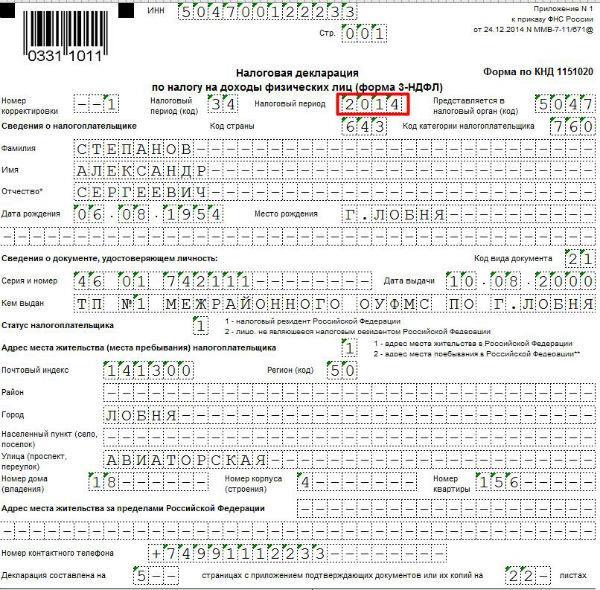
Стр. 050 – «74 880» — сумма НВ, полагающаяся за 2014 год.
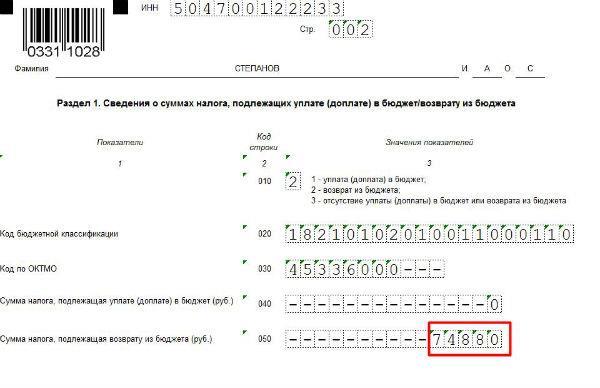
Стр. 010, 030, 040 – «576 000».
Стр. 080, 140 – «74 880».
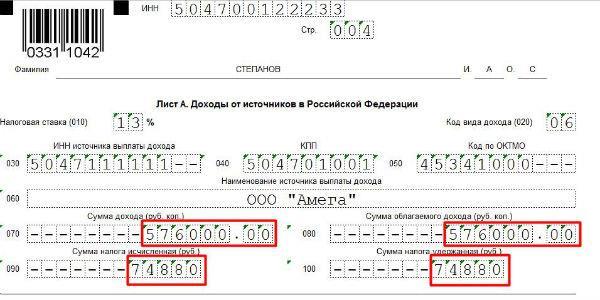
Стр. 070-080 – «576 000» — доход за 2014 год.
Стр. 090-100 – «74 880» — сумма НДФЛ, уплаченная с дохода за 2014 год.
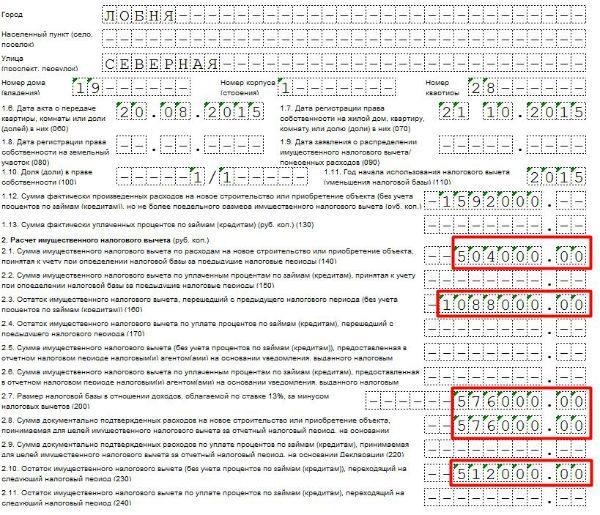
Стр. 140 – «504 000» — указываем сумму НВ, полученную в 2015 году.
Стр. 160 – «1 088 000» — указываем остаток НВ, перешедший с 2015 года (1 592 000 – 504 000).
Стр. 200-210 «576 000» — указываем сумму налоговой базы и сумму затрат, подлежащих возмещению.
Примечание: в данной Д указанные строки равны, так как сумма НВ превышает сумму дохода, но в Д за 2013 год сумма дохода наоборот будет превышать сумму НВ, так как Степанов будет «добирать» остаток вычета.
Стр. 230 – «512 000» — указываем оставшуюся сумму НВ, переходящую на 2013 год.
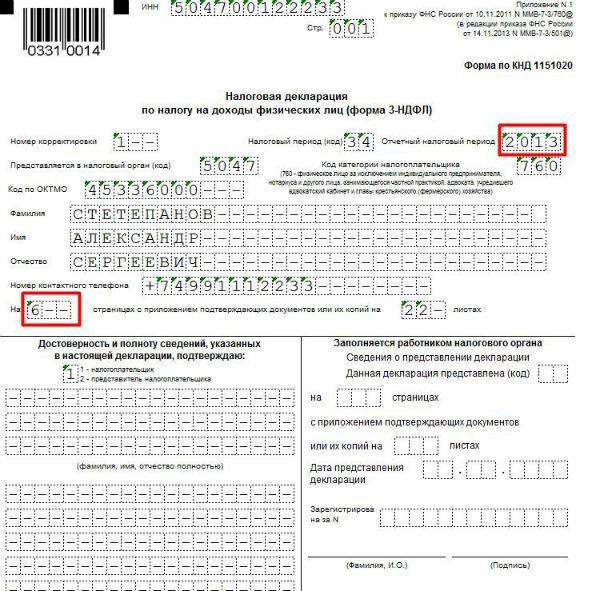
Д за 2013 год заполняется в самый последний момент, так как в ней Степанов будет получать остаток вычета. Форма отчетности за 2013 год отличается от Д за 2014-2015гг., но не существенно. Заполнить необходимо не 5, а 6 листов: Титульный, Продолжение Титульного, Раздел 1 и 6, Листы А и И.
Указываем отчетный период – 2013 год и меняем количество листов – «6», так как в данной форме для получения НВ необходимо заполнить не 5 (как в декларациях за 2014-2015гг), а 6 листов.
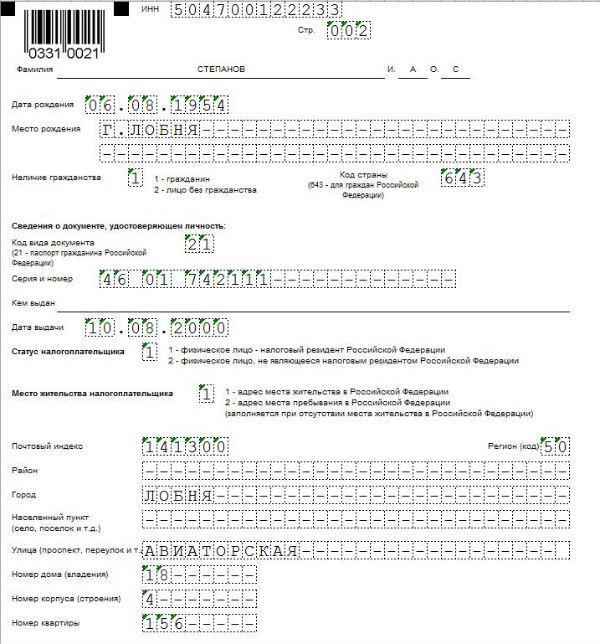
Здесь необходимо внести сведения о паспорте и месте прописки.
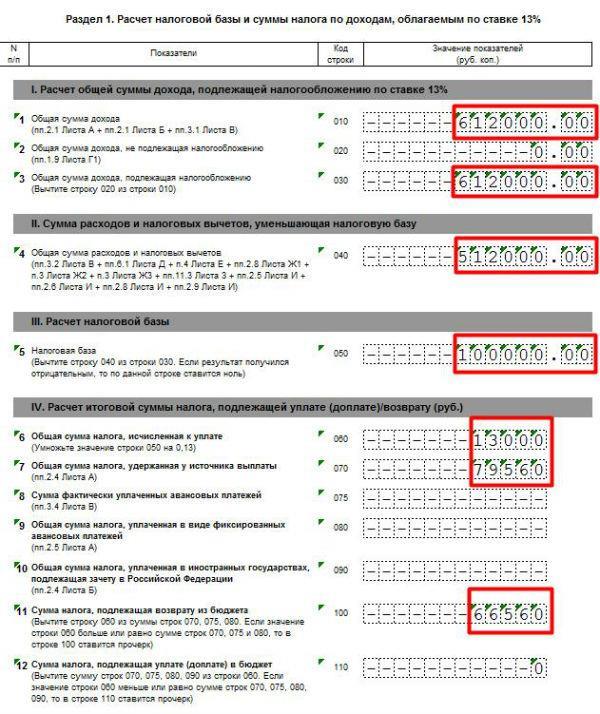
Стр. 010,030 – «612 000» — указываем сумму дохода за 2013 год.
Стр. 040 – «512 000» — указываем сумму НВ, перешедшую с прошлого года.
Стр. 050 – «100 000» — указываем разницу между суммой дохода и полагающимся НВ.
Стр. «060» — «13 000» — указываем сумму налога, исчисленную с разницы в строке 050 (100 000 х 13%).
Стр. 070 – «79 560» — вписываем сумму НДФЛ, уплаченную с дохода в 2013 году (612 000 х 13%).
Стр. 100 – «66 560» — указываем сумму НВ, полагающуюся за 2013 год (остаток). Считается она либо так: стр.070-060, либо так: стр. 040:13%.
Скачать образцы заполнения Д по вышеуказанному примеру:
Если вам требуется помощь в подготовке документов на налоговый вычет и заполнении деклараций 3-НДФЛ, то сообщите об этом нашему дежурному юристу онлайн, он оперативно поможет вам в этом вопросе.
Как пенсионеру получить налоговый вычет за лечение
Три года назад я вышел на пенсию, а в прошлом году лечился у стоматолога в частной клинике. Потратил 70 с лишним тысяч.
Слышал, что можно оформить налоговый вычет, когда проходишь платное лечение. Расскажите, пожалуйста, подробнее: как это сделать, какие нужны документы. И возможно ли это вообще, если я уже вышел на пенсию?
Если у вас нет дохода, с которого вы платите НДФЛ по ставке 13%, то получить вычет вы не сможете. Пенсия не считается: ее не облагают налогом на доходы физических лиц.
Если же вы пенсионер и при этом работаете или, например, у вас есть рента, с которой вы платите налоги, то получить вычет за лечение вы сможете.
Как работает налоговый вычет
Смысл налогового вычета в том, что вы сначала платите налоги, а потом говорите государству, что потратились на что-то важное — здоровье, детей, жилье, — и просите вернуть часть уплаченных налогов. То есть это не какие-то абстрактные деньги государства, а ваши же деньги. Отсюда берутся ограничения суммы вычета.
Максимальная сумма социального вычета, которую можно получить, — 120 000 ₽. В некоторых ситуациях можно вернуть деньги и с большей суммы, но сейчас речь не о них. От этих 120 000 ₽ считают 13% — то есть в большинстве случаев вы можете вернуть максимум 15 600 ₽ от суммы лечения.
При этом если за год вы заплатили в бюджет НДФЛ на меньшую сумму, то вычет ограничат ею. Например, у вас зарплата 9000 ₽ в месяц. За год вы заплатили всего 14 040 ₽ налогов — значит, и претендовать вы сможете не на 15 600 ₽ а на 14 040 ₽.