Как заполнить код периода в уведомлении об исчисленных суммах налогов
Переходите в наш телеграм-канал,
чтобы установить!
Код периода в уведомлении об исчисленных суммах налогов
Согласно памятке ФНС, выбор периода обязанности в уведомлении и отчетный период следует заполнять на основании данных граф 9, 10, 11 приложения 1.
- по налогу на имущество организаций, упрощенной системе налогообложения (УСН), транспортному налогу, земельному налогу (уплата налога авансовыми платежами поквартально) в уведомлениях в поле 5 «Отчетный (налоговый) период/Номер месяца/квартала» код отчетного периода соответствует номеру квартала;
- по налогу на доходы физических лиц (далее — НДФЛ) и страховым взносам в Уведомлениях указывается в поле 5 «Отчетный (налоговый) период/Номер месяца/квартала» код отчетного периода, который соответствует порядковому номеру месяца в квартале;
- по НДФЛ, удержанному и исчисленному за период с 22.12 по 31.12, в поле 5 «Отчетный (налоговый) период/Номер месяца/квартала» код отчетного периода соответствует 34/04.
Отправляйте уведомления об исчисленных суммах в ФНС через Экстерн. Календарь отчетности поможет контролировать сроки — система покажет даты подачи и статус уведомлений, которые вы уже отправили.
Сроки представления уведомления об исчисленных суммах налогов
Информация по налогам в разрезе КБК, по которым в 2023 году налогоплательщики должны представлять уведомление об исчисленных суммах, указана в приложении к письму ФНС от 30.12.2022 № 8-7-02/0001@.
Налог на прибыль, исчисляемый организацией по ставкам, отличным от ставки, указанной в п. 1 ст. 284 НК РФ (20%)
КБК налога: 18210101040011000110, 18210101060011000110, 18210101090011000110.
Категория плательщиков: налогоплательщики (налоговые агенты), которые представляют декларации не позднее 25 календарных дней со дня окончания соответствующего отчетного периода (те, кто представляют декларацию по налогу ежеквартально).
Срок уплаты: 28 числа месяца, следующего за отчетным периодом.
Не позднее 25 февраля
Не позднее 25 марта
25 апреля не предоставляется
Не позднее 25 мая
Не позднее 25 июня
25 июля не предоставляется
Не позднее 25 августа
Не позднее 25 сентября
25 октября не предоставляется
25 марта года, следующего за истекшим налоговым периодом
Не позднее 25 ноября
Не позднее 25 декабря
Не позднее 25 января
За март в апреле, за июнь в июле и за сентябрь в октябре уведомления по налогу не предоставляют, поскольку сроки подачи деклараций и уведомлений совпадают.
Налог с доходов, полученных иностранной организацией
КБК налога: 18210101030011000110, 18210101050011000110, 18210101090011000110.
Категория плательщиков: налоговые агенты, представляющие налоговые расчеты не позднее 25 календарных дней со дня окончания соответствующего отчетного периода (ежеквартально).
Срок уплаты: 28 числа месяца, следующего за отчетным периодом.
Не позднее 25 февраля
Не позднее 25 марта
25 апреля не предоставляется
Не позднее 25 мая
Не позднее 25 июня
25 июля не предоставляется
Не позднее 25 августа
Не позднее 25 сентября
25 октября не предоставляется
25 марта года, следующего за истекшим налоговым периодом
Не позднее 25 ноября
Не позднее 25 декабря
Не позднее 25 января
Срок уплаты налога для агентов, исчисляющих налог в соответствии со ст. 310.1 НК РФ, наступает не позднее 28 числа месяца, следующего за месяцем исчисления налога.
За март в апреле, за июнь в июле и за сентябрь в октябре уведомления по налогу не предоставляют, поскольку сроки подачи деклараций и уведомлений совпадают.
Налог на прибыль
КБК налога: 18210101070011000110.
Категория плательщиков: плательщики (налоговые агенты), представляющие декларации не позднее 25 календарных дней со дня окончания соответствующего отчетного периода (те, кто представляют декларацию по налогу ежеквартально).
Срок уплаты: 10 числа месяца, следующего за отчетным периодом.
Не позднее 25 февраля
Не позднее 25 марта
Не позднее 25 апреля
Не позднее 25 мая
Не позднее 25 июня
Не позднее 25 июля
Не позднее 25 августа
Не позднее 25 сентября
Не позднее 25 октября
25 марта года, следующего за истекшим налоговым периодом
Не позднее 25 ноября
Не позднее 25 декабря
Не позднее 25 января
НДФЛ
КБК налога: 18210102010011000110, 18210102020011000110, 18210102050011000110, 18210102070011000110, 18210102080011000110, 18210102090011000110, 18210102100011000110, 18210102110011000110, 18210102120011000110, 18210102130011000110, 18210102140011000110.
Категория плательщиков: налоговые агенты, ИП, адвокаты, нотариусы.
Срок уплаты: не позднее 28 числа текущего месяца. За период с 23 по 31 декабря — не позднее последнего рабочего дня в году.
1 января — 22 января
Не позднее 25 января
23 января — 22 февраля
Не позднее 25 февраля
23 февраля — 22 марта
Не позднее 25 марта
23 марта — 22 апреля
Не позднее 25 апреля
23 апреля — 22 мая
Не позднее 25 мая
23 мая — 22 июня
Не позднее 25 июня
23 июня — 22 июля
Не позднее 25 июля
23 июля — 22 августа
Не позднее 25 августа
23 августа — 22 сентября
Не позднее 25 сентября
25 февраля года, следующего за истекшим налоговым периодом
23 сентября — 22 октября
Не позднее 25 октября
23 октября — 22 ноября
Не позднее 25 ноября
23 ноября — 22 декабря
Не позднее 25 декабря
23 декабря — 31 декабря
Не позднее последнего рабочего дня года
Важно! Если зарплату выплатили 21.01.2023, то есть это период с 01.01.2023 по 22.01.2023, то подать уведомление надо до 25.01 и указать период 21/01, если зарплата выплачена 25.01.2023, то срок сдачи уведомления — 25.02 и указать в нем нужно период 21/02.
Автоматизируйте работу с сотрудниками: рассчитывайте зарплату, НДФЛ, взносы, оформляйте кадровые документы прямо в Экстерне
Страховые взносы, кроме взносов на травматизм
КБК: 18210201000011000160, 18210204010011010160, 18210204010011020160, 18210204020011010160, 18210204020011020160, 18210208000061000160, 18210209000061000160, 18210210000011000160, 18210211000011000160.
Категория плательщиков: плательщики, производящие выплаты и иные вознаграждения физлицам.
Срок уплаты: не позднее 28 числа месяца, следующего за отчетным.
Не позднее 25 февраля
Не позднее 25 марта
25 апреля не предоставляется
Не позднее 25 мая
Не позднее 25 июня
25 июля не предоставляется
Не позднее 25 августа
Не позднее 25 сентября
25 октября не предоставляется
25 января года, следующего за истекшим налоговым периодом
Не позднее 25 ноября
Не позднее 25 декабря
25 января не предоставляется
За март в апреле, за июнь в июле и за сентябрь в октябре, за декабрь в январе уведомления не предоставляют, так как сроки подачи расчета и уведомлений совпадают.
Налог на имущество организаций
КБК налога: 18210602010021000110, 18210602020021000110.
Категория плательщиков: юрлица-владельцы недвижимости, облагаемой налогом.
Срок уплаты: 28 числа месяца, следующего за отчетным периодом.
Полугодие (II квартал)
Полугодие (II квартал)
9 месяцев (III квартал)
9 месяцев (III квартал)
25 марта года, следующего за истекшим налоговым периодом
25 февраля года, следующего за истекшим налоговым периодом
Уведомление не предоставляют, когда законодательный (представительный) орган субъекта РФ в соответствии с п. 6 ст. 382 НК РФ предусмотрел для отдельных категорий налогоплательщиков право не исчислять и не уплачивать авансовые платежи по налогу в течение налогового периода.
Транспортный налог
КБК налога: 18210604011021000110.
Категория плательщиков: юрлица.
Срок уплаты: 28 числа месяца, следующего за отчетным периодом.
25 февраля года, следующего за истекшим налоговым периодом
Уведомление не предоставляют, когда законодательный (представительный) орган субъекта РФ в соответствии с п. 6 ст. 362 НК РФ предусмотрел для отдельных категорий налогоплательщиков право не исчислять и не уплачивать авансовые платежи по налогу в течение налогового периода.
Земельный налог
КБК налога: 18210606031031000110, 18210606032041000110, 18210606032111000110, 18210606032121000110, 18210606032141000110, 18210606033051000110, 18210606033101000110, 18210606033131000110.
Категория плательщиков: юрлица.
Срок уплаты: 28 числа месяца, следующего за отчетным периодом.
25 февраля года, следующего за истекшим налоговым периодом
Уведомление не предоставляют, когда нормативным правовым актом представительного органа муниципального образования (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя, нормативным правовым актом представительного органа федеральной территории «Сириус») в соответствии с п. 2 ст. 397 НК РФ предусмотрено, что налогоплательщики-организации в течение налогового периода не уплачивают авансовые платежи по налогу.
УСН
КБК налога: 18210501011011000110, 18210501021011000110.
Категория плательщиков: юрлица и индивидуальные предприниматели.
Срок уплаты: авансовые платежи перечисляются не позднее 28 числа месяца, следующего за отчетным периодом. Годовой налог организации уплачивают до 28 марта, ИП — до 28 апреля.
Юрлица: 25 марта года, следующего за истекшим налоговым периодом
Физлица: 25 апреля года, следующего за истекшим налоговым периодом
Срок представления уведомления за IV квартал (год) совпадает со сроком представления годовой декларации, поэтому уведомление по сроку 25 марта (25 апреля) не представляется.
ЕСХН
КБК налога: 18210503010011000110.
Категория плательщиков: юрлица и физлица.
Срок уплаты: авансовый платеж за полугодие — не позднее 28 июля, годовой налог — не позднее 28 марта следующего года.
25 марта года, следующего за истекшим налоговым периодом
Напомним, что с 2023 года уведомление об исчисленных суммах представляют по налогам и страховым взносам, срок подачи декларации или расчета по которым позже, чем срок уплаты налогов, авансовых платежей по налогам, сборов, страховых взносов.
Как подать в ФНС уведомление об исчисленных суммах через Экстерн, рассказали в новости.
Главное на почту — и памятка по расчету выплат, налогов и взносов в подарок
Поделиться
Главное на почту — и памятка по расчету выплат, налогов и взносов в подарок
Статьи по теме→
Ирина Одарич

30 октября
Ольга Сорокина
30 октября
Илья Антоненко
27 октября
27 октября
Ирина Кравченко
24 октября
Отвечает
Илья Антоненко
24 октября
20 октября
Отвечает
Илья Антоненко
Запись вебинара

18 октября
Отвечает
Илья Антоненко
18 октября
Ирина Одарич
Запись вебинара

17 октября
Ирина Одарич
30 октября
Ольга Сорокина
30 октября
Илья Антоненко
27 октября
27 октября
Ирина Кравченко
24 октября
Отвечает
Илья Антоненко
24 октября
20 октября
Отвечает
Илья Антоненко
Запись вебинара
18 октября
Отвечает
Илья Антоненко
18 октября
Ирина Одарич
Запись вебинара
17 октября
97 комментариев
ПОКАЗАТЬ ПРЕДЫДУЩИЕ
Здравствуйте. Вопрос по периоду в уведомлении по налогу на имущество организаций и земельному налогу.
По налогу на имущество обязанность уплаты за 4 квартал 2022. В уведомлении последний период по графе 5 — 9 месяцев, тогда указывать год? Месяц\квартал, указывать 04 квартал 2022 года? По сумме платежа, указывается сумма к оплате за 4 квартал 2022?
Идентичные вопросы по земельному налогу, авансы за три квартала 2022 оплачены, к оплате остается сумма налога за 4 квартал 2022.
Начала заполнять уведомление и запуталась в периодах и в суммах. Спасибо.
25 Ответить
Татьяна, Добрый день. Я гл.бухгалтер, у меня была та же ситуация она решилась положительно уведомление принято ИФНС.
Подаете до 25.02.2023г. (перенос на 27.02.2023 из-за выходного)уведомление по налогу на имущество, земельному по остатку платежа за 4 квартал 2022г.Так как авансы квартальные в течении 2022г. оплачены.Я выгружала уведомление из 1С , в программе руками поправила период (код) номер месяца (квартала).
В уведомлении проставляете :
КПП
КОД ОКТМО
Сумма налога
Отчетный (налоговый) период (код) номер месяца квартала 34/04
Отчетный (календарный год) 2022
5 Ответить
Алла, спасибо за разъяснения!)
1 Ответить
Добрый день! Можно ли по страховым взносам уведомления отправлять до 15-го числа , а не 25-го? И платить заранее, например 5-го? Можно ли потом подать уведомление по НДФЛ уже без страховых взносов 25-го числа?
12 Ответить
Елена, можно, главное — не позже срока.
2 Ответить
по моему у вас ошибка в кбк по взносам. когда выбираешь отчет там кбк 182 102 01 000011 000 160, а у вас тут в статье . 10 000 160 Проверьте кто ошибается
19 Ответить
Леонид, п продолжение написанного. такая же ошибка и по НДФЛ. у Вас в шапке код 182101020100 10 000110, а при выборе КБК в отчете, 182101020100 11 000110
6 Ответить
Вопрос: какой период ставить в уведомлении об исчисленных налогах, если зарплата за 2-ю половину января выдана 31 января, а налог перечислен до 25 февраля. период 21/01 или 21/02
29 Ответить
Вопрос: какой период ставить в уведомлении об исчисленных налогах, по взносам за январь 2023 года (уведомление подается до 25 февраля) — 21/01 или 21/02
12 Ответить
Вопрос: 20 января 2023 года была выплачена зар. плата за 1-ую половину января. Надо ли было до 25 января подавать уведомление об исчисленных суммах налога (НДФЛ) за январь 2023 или это считается как отчетный период января со сроком сдачи до 25 февраля?
7 Ответить
Контур, почему у вас в шапке «уведомления» над колонками 5,6 надпись
«месяц/квартал» , а в самих колонках 5 и 6 значения наоборот. Нельзя нормально было сделать ? И так голова крУгом, и вы ещё добавляете.
16 Ответить
Кто знает, если уведомление на НДФЛ за период 23.01.2023 -22.02.2023, то как этот период уместить в графах 5,6 и 7 .
5 Ответить
Петров, я так понимаю там код указывается который соответствует периоду.Прямо из таблички это21/02
3 Ответить
0 Ответить
Если платить ЕНП одной платёжкой, то как же 1С бух по выписке разнесёт сумму енп по счетам ?? (68, 69 — ндфл, взносы, доп.пфр)
0 Ответить
Петров, все просто:
перечислен ЕНП Д68-9 К51
начислен налог ( к примеру) на прибыль Д99 К 68-4
начислены взносы в единый фонд (кроме травматизма)
Д 44 К 69-9
ручная проводка: закрытие ЕНП (обзовите как хотите)
Д68-4 К68-9
Д69-9 К68-9
4 Ответить
Петров, по выписке ставим единый счет 68.09. А потом вручную заполняем проводки с кредита сч.68.09 в дебет счетов 68, 69 по аналитике. И это называется, что облегчили нам работу. бред какой-то
7 Ответить
Татьяна, Это значит при разноске выписки я должен этому челу дать распечатку уведомления с суммами. Вот гады мерзкие.
2 Ответить
Татьяна, в 1С при создании уведомления автоматически все ложиться на нужные счета- вручную делать не нужно. Проверять только надо.
0 Ответить
Петров, Не надо ничего делать руками. Налоги разносятся на ЕНС как раз уведомлением.
0 Ответить
Показать всё обсуждение — 4
какой период ставить в уведомлении об исчисленных налогах, если зарплата за 1-ю половину января выдана 30 января, а налог перечислен до 25 февраля. период 21/01 или 21/02
0 Ответить
Наталья, Только что разговаривал с начальником отдела своей московской налоговой инспекции по данному вопросу. Она ответила,что все что начислено и перечислено с 23 января по 23 февраля ставим код 21/02. т.е если зарплата за вторую половину января начислена и выдана в январе, налог перечислен в феврале, в уведомлении за февраль ставим 21/02
5 Ответить
Леонид, еще больше запутали. Как же ставить код на ндфл 21/02, а на взносы 21/01??
0 Ответить
Гость, логика,как я понимаю, такая:
все что с 23 января по 23 февраля по НДФЛ — это 2 период, соответственно код 21/02
а вот взносы за январь, перечисленные до 28 февраля — это код 21/01, т.к. за январь. Сам тащусь, но сам сделал так и отправил уведомление. как говориться: » будем посмотреть. «
3 Ответить
Леонид, а Вы одно уведомление отправляли или разбивали на два?
0 Ответить
Леонид, если период с 23 янв по 23 февраля, то может уведомление лучше сдавать 24 февраля?
0 Ответить
Леонид, тогда справка 2 НДФЛ как ,первая половина за январь садится в январь,и когда формируешь сводную по НДФЛ за январь НДФЛ за первую половину садится как начисленный и удержанный в январе.Получается период никак не зависит от удержания, только от срока перечисления
0 Ответить
Елена, одно. я про то, что их в контуре два разных первый раз слышу. сейчас даже посмотрю специално.
0 Ответить
Показать всё обсуждение — 6
В Контуре два уведомления — по НДФл И страховым отдельно. В 1 с можно одно сделать. Может надо в 1с разбить?
1 Ответить
Елена, я 21 февраля создала 2 уведомления в 1С. Одно по НДФЛ с указанием за февраль, другое по взносам с указанием за январь. И отправила в Контур как 2 уведомления. Так даже удобнее в календаре Контура отслеживать что отправлено, а что нет)
2 Ответить
Светлана, спасибо, я так же сделаю. А травматизм отдельной жизнью живет как и раньше, отдельный платеж и без уведомлений.
1 Ответить
Елена, что значит два? оно одно. может вы имеете ввиду другой отчет «персонифицированные сведения о физ лицах», которое вместо СЗВ-М? я сейчас сдал одно уведомление в котром были: НДФЛ за 2-ю половину января, первую половину февраля, взносы за январь. Все заполнил в контуре, в одном уведомлении, получилось три строчки, налоговая приняла без ошибок
0 Ответить
Леонид, в Контуре два уведомления, по НДФЛ и взносам. Я разбила на два в один 1с и сдала два. Так удобнее отслеживать. Я не знаю как в Контуре сядет если одно сдать. Думаю врядли разобьется. Надо еще посмотреть как лента настроена.
0 Ответить
Светлана, а если у Вас в увепдомление по НДФЛ попадает ндфл с авансов за январь , который после 25 и ндфл с зарплаты за январь с уплатой до 15, то Вы одной строчкой заносили или двумя?
0 Ответить
Елена, хорошо садится. И НДФЛ отмечается и взносы.
0 Ответить
Показать всё обсуждение — 5
В 1с БУХ надо тоже ввести уведомление (отчёты— 1с отчётность—уведомления,сообщения —уведомление об исчисленных суммах налогов) и тогда выписка по ПП ЕНП разнесётся по счетам сама(проводки не надо будет вручную вносить ).
1 Ответить
Вот еще хотела спросить по уведомлению по НДФЛ — Вы двумя строчками НДФЛ заносили? Я еще не сдала это уведомление, думаю как верно. Если это попадает в один период февраль (ндфл за вторую половину января ( аванс) и то, что перечисляем до 15 февраля за январь, то зачем на две строчки делить.
0 Ответить
Елена, Я сделал две одинаковые строчки, одна по второй половине января, вторая по первой половине февраля, хотя учитывая,что код я поставил один и тот же 21/02, думаю можно было и суммировать. Но я это сделал чисто для своего удобства,чтобы потом не забыть откуда что взялось
1 Ответить
Добрый день! ИП на ПСН. Патент получен на 2 месяца (январь и февраль). В нашей налоговой говорят, что Уведомление об исчисленных суммах налога в связи с применением ПСН подавать надо. Вопрос: а какой период в таком случае указывать?
0 Ответить
Здравствуйте. Разъясните мне пожалуйста, в «уведомлении об исчисленных суммах и налогах, авансовых платежей по налогам, страховым взносам» в графу 4 заполнять какие суммы? Я новичок, выпустилась недавно ни опыта, ни практики нет. Помогите пожалуйста.
0 Ответить
Здравствуйте. У нас оплачены транспортный, земельный и налог на имущество за 2022год в 2022 году. Вопрос: Надо ли сейчас подавать уведомления по этим налогам и за какой период, если земельный и транспортный начисляет ИФНС, а декларация по налогу на имущество срок сдачи до 25.03.2023г. Спасибо.
5 Ответить
Здравствуйте. Подскажите, где в «Уведомление об исчисленных суммах налогов, авансовых платежей по налогам, страховых взносов» указывается, что это уточненный отчет.
0 Ответить
Александр, нигде не указывается. У Уведомления нет уточненных «отчетов»
0 Ответить
Добрый день! Вопрос по уведомлению по налогу на имущество организаций.
27.02.2023 Подали уведомление за 2022 год с указанием периода 34/01, и суммой к оплате за 4 квартал 2022
получили Код ошибки: 0400500000, Текст сообщения об ошибке: Таблица 1. Строка начисления не может быть сформирована,
28.02.2023 Подали корректировку где указали период 34/01 с суммой «0» и период 34/04 с суммой к оплате за 4 квартал 2022
получили ту же ошибку Код ошибки: 0400500000, Текст сообщения об ошибке: Таблица 1. Строка начисления не может быть сформирована,
Что не так делаем? Помогите разобраться.
0 Ответить
Лариса, период в Уведомлениях для уплачиваемых ежеквартально налогов должен быть 34/04 — 4 квартал года.
0 Ответить
Лариса,можно уточняющий вопрос. У Вас налог на имущество организаций по среднегодовой или кадастровой стоимости?
0 Ответить
Лариса, В рекомендации, как заполнить код налогового периода по УСН за первый квартал, указано 34/01. Это не информативно, т.к. следовало указать, что в поле «период» нужно поставить 34, а в поле «месяц/квартал» поставить 01. Попробуйте догадаться с трех раз, что нужно так заполнять!:)
0 Ответить
Можно в один месяц подать 2 уведомления
0 Ответить
Людмила, можно сколько угодно отправлять уведомлений, только имейте ввиду: по одному и тому же налогу и периоду последующее уведомление будет отменять предыдущее уведомление.
1 Ответить
Есть возможность увидеть сверку по уведомлениям? Чтобы было понятно , что видит налоговая.
2 Ответить
Дарья , техподдержка 13 апреля
Надежда, здравствуйте! Сверки именно по Уведомлению нет, но есть возможность свериться с ИФНС по другим данным.
Более подробная информация о видах сверок и как их запросить через Экстерн, есть в инструкции на портале Контур.Справка.
0 Ответить
Здравствуйте! Мы только начали работать , пока без начисления з/пл- нам надо сдавать это уведомление?
0 Ответить
0 Ответить
Надежда Зверева 30 марта
Елена, вы просто поймите, если нет начислений, которые вы должны перечислить на ЕНС 28 текущего месяца, то и подавать уведомления на эти начисления 0, не нужно.
0 Ответить
Здравствуйте! Какой КБК указать в Уведомление об исчисленных суммах налогов по патенту? Заранее благодарю
0 Ответить
Александр , техподдержка 17 апреля
Наталия, добрый день! Выбрать подходящий КБК для патента вы можете из статьи наших коллег. Посмотрите, пожалуйста.
0 Ответить
В рекомендации, как заполнить код налогового периода по УСН за первый квартал, указано 34/01. Это не информативно, т.к. следовало указать, что в поле период нужно поставить 34, а в поле месяц/квартал поставить 01. Попробуйте догадаться с трех раз, что нужно так заполнять!
0 Ответить
в уведомлении по авансовому платежу по усн по сроку 25.04.2023 какой период проставляется 34/1? или ?
1 Ответить
Елена, да, я так поставила
0 Ответить
Александр , техподдержка 24 апреля
Елена, как указано в статье выше: код отчётного периода 34/01.
0 Ответить
Если у АНО один сотрудник начисляем зарпл. один раз в месяц , без авансов. Как заполнять НДФЛ 6.?
0 Ответить
Дарья , техподдержка 26 апреля
Наталья, добрый день! Подскажите, пожалуйста, с каким именно разделом или какими строками возникли сложности?
0 Ответить
Лучший вариант, в котором мы сможем объединиться, писать коллективную жалобу на отмену ужаса по НДФЛ .который нам предложили.Работник отработал месяц, составили график его работы за месяц и начислили соответственно зарплату за месяц, а не 23 марта по 22 апреля и те сроки которые нам предлагают. Если есть желание удерживать НДФЛ с аванса, будем удерживать и перечислять на следующий день после выплаты. Деньги сразу поступают в бюджет , а не конце месяца. Давайте бороться за реальность,а не за воображение, тогда и легче будет работать. Сейчас фантазируем в какой период включать сумму, дальше еще и штрафы будут за нашу фантазию.
8 Ответить
Заполняю уведомление. ИП платит ПФ+Фомс 1 раз в квартал, хотя срок до конца года. Что ставить в отчетном периоде.
0 Ответить
Дарья , техподдержка 28 апреля
Людмила, добрый день! Уточните, пожалуйста, по какому налогу или взносу заполняете Уведомление?
0 Ответить
У меня вопрос: не задвоятся ли суммы налогов при отправке исправительного уведомления?
0 Ответить
Дарья , техподдержка 2 мая
Ольга, добрый день! Если правильно сформировать корректировку, то задвоения не будет.
Подробно процесс корректировки Уведомления описан в статье.
0 Ответить
Добрый день. Подскажите нужно ли отправлять Уведомление об исчисленных суммах авансового платежа по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения за 1 квартал 2023 года, если сумма к уплате 0. У нас пока одни расходы. Прибыли нет
0 Ответить
Дарья , техподдержка 2 мая
Екатерина, добрый день! Согласно пояснению ФНС в разделе часто задаваемых вопросов, если нет налога к уплате, то уведомление подавать не нужно.
0 Ответить
Татьяна Ив 7 мая
Здравствуйте. Я ИП на УСН без сотрудников. Фиксированные взносы, 1% свыше 300,000 руб. и на доходы перевожу ежемесячно. Уведомление на все эти суммы тоже отправляю ежемесячно. Правильно ли это? Спасибо.
0 Ответить
Дарья , техподдержка 10 мая
Татьяна Ив, добрый день! По фиксированным и однопроцентным взносам Уведомление подавать не нужно. Полный перечень КБК налогов, входящих в ЕНП, можно посмотреть на портале ФНС.
Если же планируете уменьшать УСН на взносы, ознакомьтесь, пожалуйста, со статьей.
0 Ответить
Добрый день, подскажите, ИП платит часть фиксированного взноса, нужно подавать уведомление? Какой период указывать?
0 Ответить
Дарья , техподдержка 18 мая
Ольга, добрый день! На схожий вопрос ответила чуть выше, просмотрите, пожалуйста.
2 Ответить
Добрый день. Нужно ли подавать уведомления при уплате отсроченных налогов за 2022 год, и что писать в периодах уведомлений?
0 Ответить
Александр , техподдержка 6 июня
Яна, добрый день. Уточните, пожалуйста:
1. Названия налогов, о которых идёт речь.
2. По какой причине была предоставлена отсрочка. Например, отсрочка по причинам, перечисленным в п. 2 ст. 64 НК РФ.
0 Ответить
Какой период по ЕСХН указать в уведомлении ?Если налог уплачен за 2022 год
0 Ответить
Дарья , техподдержка 19 июня
Ольга, добрый день! За год Уведомление по ЕСХН подавать не нужно.
0 Ответить
да. отсрочка по страховым взносам, а именно взносы в ПФР за период май-сентябрь 2022г. или же уведомления по ним вовсе не подаются, т.к. отчёты за тот период уже сданы в прошлом году!.
0 Ответить
Дарья , техподдержка 19 июня
Яна, добрый день! Если правильно вас поняла, вы имеете в виду отсрочку по страховым взносам, установленную Постановлением Правительства от 29.04.2022 № 776.
Если так, то Уведомления подавать по этим платежам не нужно, так как ФНС знает суммы из сданных ранее Расчётов.
1 Ответить
ИП на УСН. Долг в Фомс за 2022г 2170 руб, если сейчас оплачу на енс, нужно ли подавать заявление о зачете? Также если оплачиваю за 2 кв страховые взносы за 23г и 1% с превышения 300 000 2022г. Нужно подавать 3 разных заявления о зачете? И что будет если в 1 квартале заявление о зачете не подала, но сумму усн уменьшила на сумму фикс взносов. Или вообще заявления не подавать?
И смогу ли я уменьшить сумму налога усн за 2 кв, на сумму этих 3 платежей?
0 Ответить
Дарья , техподдержка 20 июня
Alina, добрый день! Если оплачиваете долг единым платежом, то достаточно просто перечислить нужную сумму на ЕНС — налоговики автоматически погасят недоимку.
По фиксированным взносам подавать Заявление о зачёте тоже не нужно, если вы не планируете уменьшать налог по УСН на сумму уплаченных взносов: налоговая спишет нужную сумму в указанной срок.
Если же хотите уменьшить налог, то рекомендую ознакомиться с другой нашей статьёй «Как уменьшить УСН на фиксированные взносы в 2023 году».
Обратите внимание: для того, чтобы была возможность уменьшить налог на сумму фиксированных взносов, необходимо подавать Заявление о зачёте до окончания налогового периода. В 1 квартале — до 31.03. Иначе взносы не будут считаться уплаченными и налог на них уменьшить не получится.
Если вы не подавали Заявление, то за 1 квартал оплатить налог нужно в полном объёме.
Уведомления о суммах налогов и взносов: 4 изменения с 1 октября
Зачет положительного сальдо ЕНС в счет уплаты взносов. 2 уведомления по НДФЛ. Основание для отказа в приеме уведомления. Отражение суммы аванса к уменьшению для плательщиков УСН.
Зачет средств на ЕНС в счет уплаты страховых взносов
При подаче расчета по взносам или уведомления (платежки) по ним положительное сальдо ЕНС автоматически зачтут в счет уплаты именно взносов. Если одновременно подали уведомление о сумме НДФЛ, сначала зачтут налог.
Промежуточное уведомление по НДФЛ
В течение IV квартала этого года налоговые агенты могут (но не обязаны) направлять уведомления о сумме НДФЛ не 1, а 2 раза в месяц:
- промежуточное — не позднее 12-го числа с отражением суммы налога, удержанной с 23-го числа предыдущего месяца до 9-го числа текущего;
- основное — не позднее 25-го числа с отражением суммы налога за весь период, т.е. с 23-го числа предыдущего месяца по 22-е число текущего.
Как пояснили авторы поправок, подача уведомлений дважды в месяц позволит чаще перечислять НДФЛ в бюджет.
Проверка уведомлений
Налоговая инспекция частично или полностью не примет уведомление и сообщит об этом, если уведомление не пройдет проверку по контрольным соотношениям. Пока такие соотношения не утверждены, есть проект.
Напомним, до конца года не начислят пени, если недоимка возникла из-за отсутствия уведомления или из-за ошибок в нем. Условие — на ЕНС достаточно средств для погашения недоимки.
Уведомление с «минусом»
С 1 октября в НК РФ для плательщиков УСН с объектом «доходы минус расходы» закрепили возможность указывать в уведомлении отрицательную сумму (сумму аванса к уменьшению). ФНС разрешала так делать и ранее.
О других изменениях для бухгалтера в IV квартале читайте в обзоре.
В сентябре необходимо представить уведомление о налогах
Уведомление необходимо, чтобы налоговый орган имел возможность правильно распределить уплаченные в составе ЕНП суммы на расчеты с бюджетом по конкретному налогу (по КБК и ОКТМО)

В сентябре необходимо представить уведомление о налогах
Представить уведомление об исчисленных суммах налогов, авансовых платежей по налогам, сборов необходимо не позднее 25.09 2023 года:
— по НДФЛ — налоговым агентам с выплат работникам, произведенным в период с 23.08.2023 по 22.09.2023. В качестве отчетного периода указать значение «33/03»;
— по страховым взносам за август 2023 года. В качестве отчетного периода указать значение «33/02».
Уплатить исчисленные суммы необходимо не позднее 28.09.2023. Уведомление представляется по налогам и взносам с авансовой системой расчетов, то есть по которым срок уплаты наступает ранее, чем представляется декларация или расчет налога производится налоговым органом.
Уведомление необходимо, чтобы налоговый орган имел возможность правильно распределить уплаченные в составе ЕНП суммы на расчеты с бюджетом по конкретному налогу (по КБК и ОКТМО).
Коды отчетного периода в уведомлении о ЕНП
Какие суммы и в пользу каких налогов списывать с ЕНС — об этом компании и предприниматели сообщают в уведомлении об исчисленных суммах. Среди реквизитов уведомления — коды отчетного периода. Расскажем, как их проставлять.
В этой статье:
- Зачем сдавать уведомление и можно ли без него
- Как заполнить уведомление
- Какие коды отчетного периода вносить в уведомление
- Как исправить ошибку в уведомлении
- Будут ли санкции за неотправленное уведомление
Ведите учет в удобной онлайн‑бухгалтерии
Добавляйте документы и подгружайте банковскую выписку, а сервис отразит доходы и расходы, предложит проводки, рассчитает налоги и подготовит отчеты.
Зачем сдавать уведомление и можно ли без него
С 2023 года почти все налоги, взносы и сборы направляются на единый налоговый счет (ЕНС). Налоговая открыла такие счета каждой компании и предпринимателю, чтобы собирать и распределять с них платежи в бюджет. Предполагается, что такая схема облегчит жизнь бизнесу, а пока придется потратить силы и разобраться в новых правилах.
Теперь до совершения платежа в бюджет необходимо сдавать отчетность по нему: из деклараций и расчетов налоговики узнают о суммах платежей и спишут их с единого счета. Иногда по налогу или взносу в месяц его уплаты нет отчетности:
- аванс по УСН: их перечисляют по итогам квартала, а сведения по ним передают в декларации по итогам года;
- НДФЛ за сотрудников: платежи перечисляют каждый месяц, 6-НДФЛ сдают раз в квартал, при этом квартальные отчеты не содержат сведений о суммах предстоящих платежей;
- имущественные налоги: по земельному и транспортному налогу нет декларации, а налог на имущество в 2023 году уплачивают до момента сдачи декларации.
По всем подобным платежам придется подать уведомление об исчисленных суммах (п. 9 ст. 58 НК РФ в ред. 263-ФЗ). Уведомление, как и отчетность, подается не позднее 25 числа соответствующего месяца, а платежи перечисляются не позднее 28 числа того же месяца.

Чтобы налогоплательщики осваивали работу с ЕНС постепенно, 2023 год объявили переходным периодом. Платежи в бюджет можно отправлять и привычным старым способом и по-новому.
- По-старому платежи перечисляются отдельными платежками с указанием конкретных КБК. В этом случае нужно только совершить все необходимые платежи не позднее 28 числа нужного месяца. По реквизитам каждой платежки ФНС поймет, в пользу какого налога, взноса или сбора зачесть платеж. А значит подавать уведомление об исчисленных суммах не придется, но отчетность сдать нужно.
- По-новому платежи отправляют одной или несколькими платежками на КБК единого налогового платежа. В этом случае нужно не только сдать отчетность, но и отправить уведомление об исчисленных суммах.
Каким бы способом вы ни отправляли платеж, он окажется на вашем едином налоговом счете и «повиснет» на нем обезличенной суммой. Когда завершится срок уплаты, ФНС автоматически распределит со счета деньги, основываясь на данных отчетов, уведомлений или отдельных платежек.
Налоговики рекомендуют платить налоги и взносы на КБК для ЕНП, а перед этим заполнять уведомления об исчисленных суммах (если в текущем месяце нет отчетности по платежам). Считается, что при такой схеме будет меньше путаницы.
К переходу на новую схему стимулируют и дополнительные правила. Во-первых, если вы хоть раз отправите уведомление о суммах предстоящих платежей, то уже не сможете применять старую схему с отдельными платежками на конкретные КБК и таким образом информировать ФНС о суммах и принадлежности платежей — с этого момента переход на новую схему для вас будет бесповоротным. Во-вторых, если вы допустили ошибку в платежке, то исправлять ее нужно с помощью уведомления об исчисленных суммах. И это тоже автоматически перекрывает путь к прежнему способу расчетов с бюджетом.
Это значит, что обойтись без уведомления в 2023 году можно, но есть вероятность потерять право на применения старой схемы. Кроме того, с 2024 года уведомление станет обязательным для всех.
Сервис рассчитает дивиденды, зарплату, налоги
Контур.Бухгалтерия рассчитает и оформит в учете налоги и все выплаты сотрудникам и собственникам. Ведите учет легко.
Как заполнить уведомление
Правила по заполнению уведомления и сам бланк приведены в Приказе ФНС от 02.11.2022 № ЕД-7-8/1047. Отправить документ можно только в электронном виде. Это делается через ваш бухгалтерский сервис или через личный кабинет налогоплательщика, в любом случае для отправки понадобится УКЭП. В редких случаях можно сдать уведомление на бумаге, но только если по закону вы вправе сдавать бумажную отчетностью
В уведомлении есть титульный лист и раздел со сведениями о платежах. Раздел многострочный: при необходимости в одно уведомление можно добавить столько платежей, сколько вам нужно. Это особенно удобно для компаний с подразделениями.
Требования к заполнению общие для большинства документов:
- страницы нумеруют начиная с титульника, используют трехзначные номера: 001, 002 и т.д.;
- распечатывают бланк только на одной стороне листа;
- заполняют пастой черного, синего или фиолетового цвета;
- если бланк заполняют на компьютере, используют шрифт Courier New 16-18 размера;
- пишут крупными заглавными буквами размером во всю ячейку;
- если показателей в сроке нет, ставят прочерк;
- в бумажной версии нельзя замарывать ошибки корректором, придется заполнить новую страницу;
- нельзя скреплять листы степлером.
Титульный лист
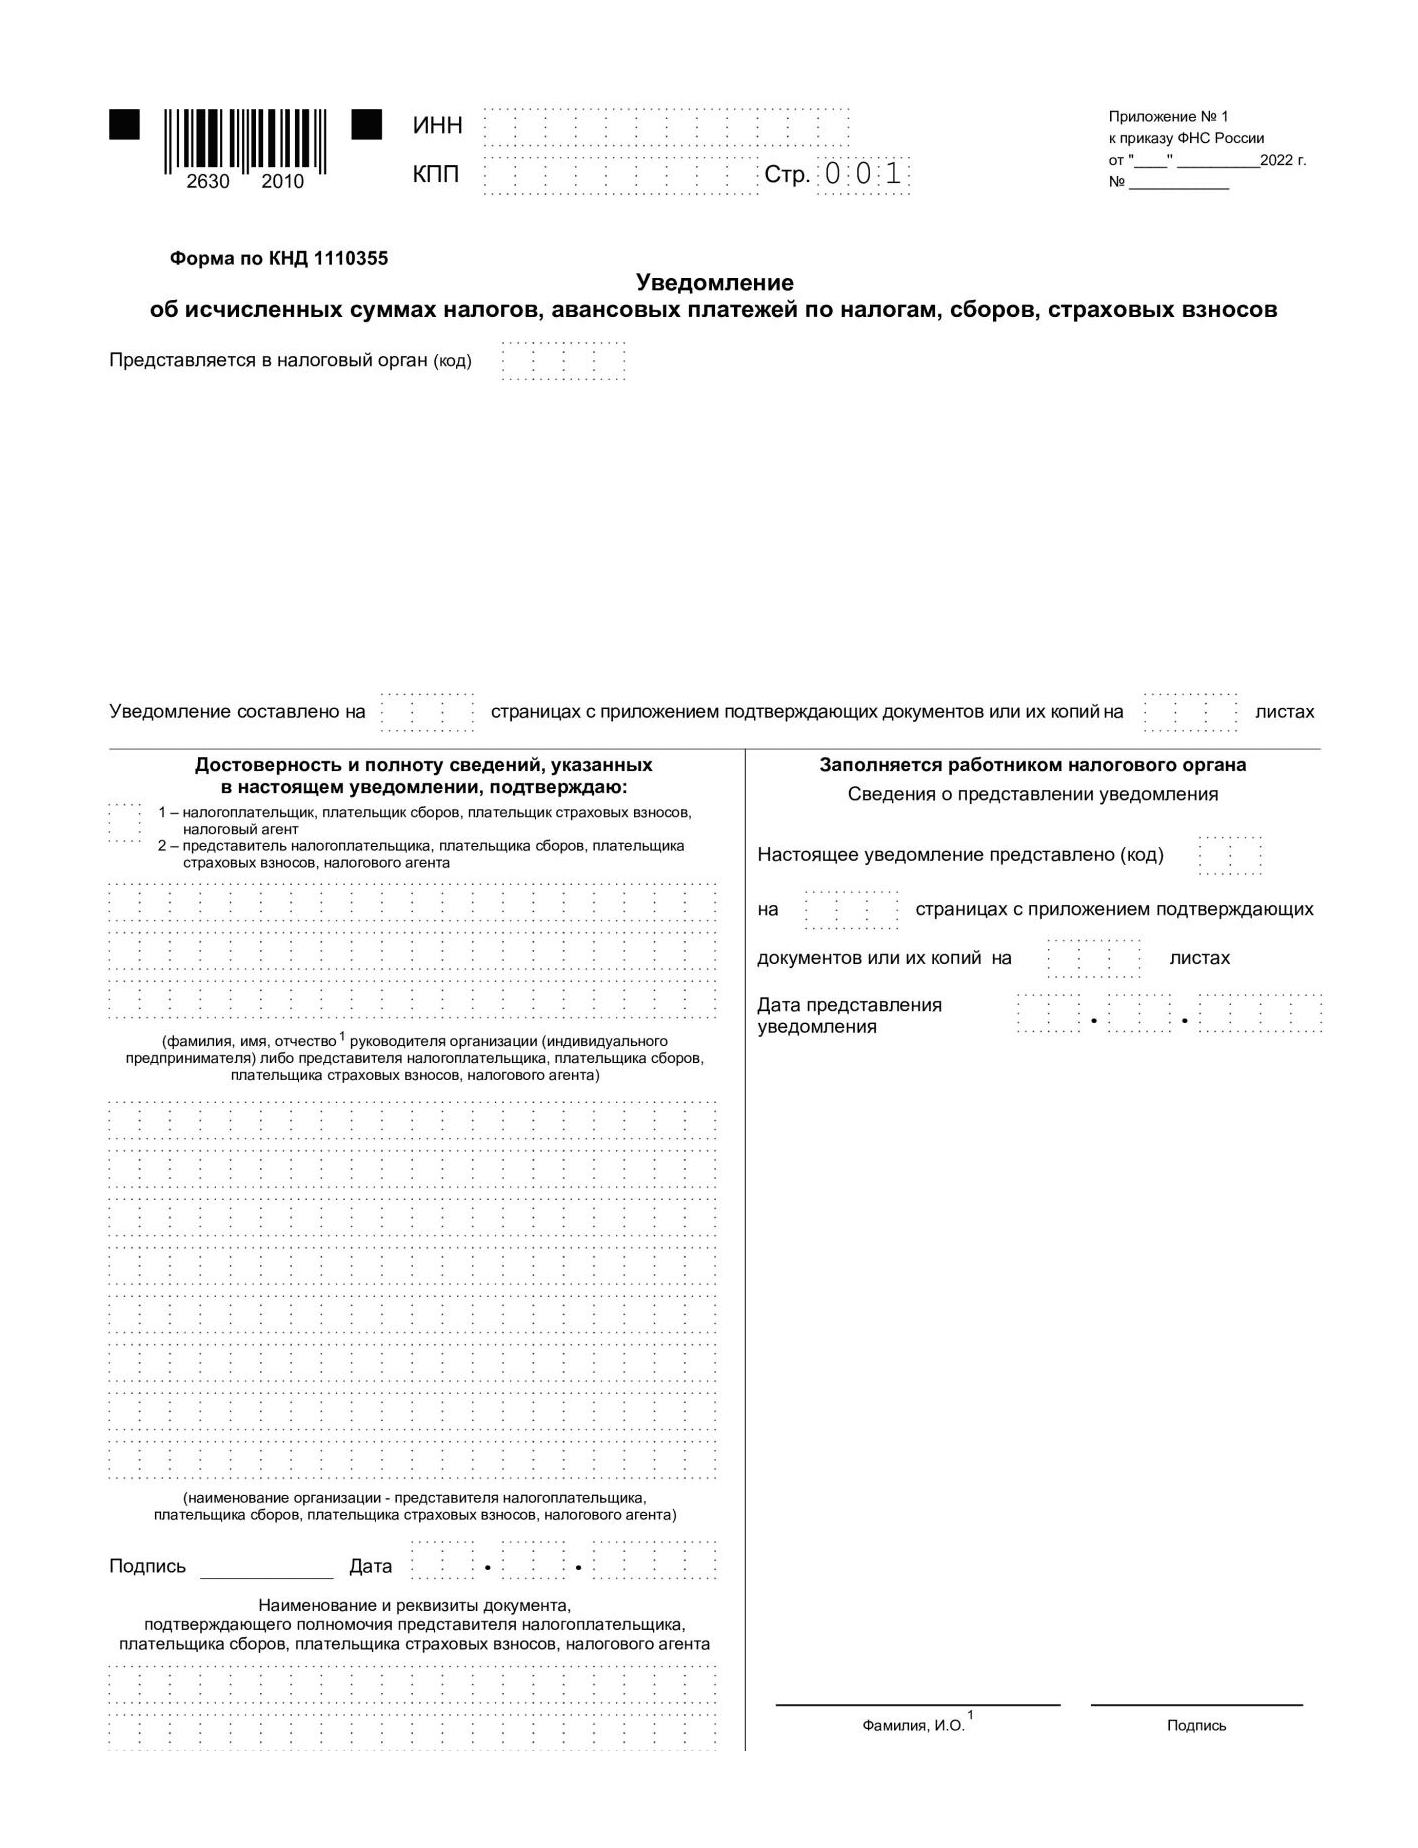
На титульном листе минимальный список данных: ИНН/КПП организации (если есть подразделения — то ИНН/КПП головной организации) или ИНН предпринимателя, 001 номер страницы, код налоговой инспекции. Когда станет ясно, сколько страниц в уведомлении, вписывают их количество. При заполнении бумажного бланка в нижней части титульника прописывают данные о лице, которое подает документ, ставят дату и подпись.
Раздел «Данные»
Организации с обособленными подразделениями могут внести сведения по каждой обособке в одно уведомление или разнести их по разным документам. То есть один документ подается сразу по всем КПП или по каждому КПП отдельно — на выбор.
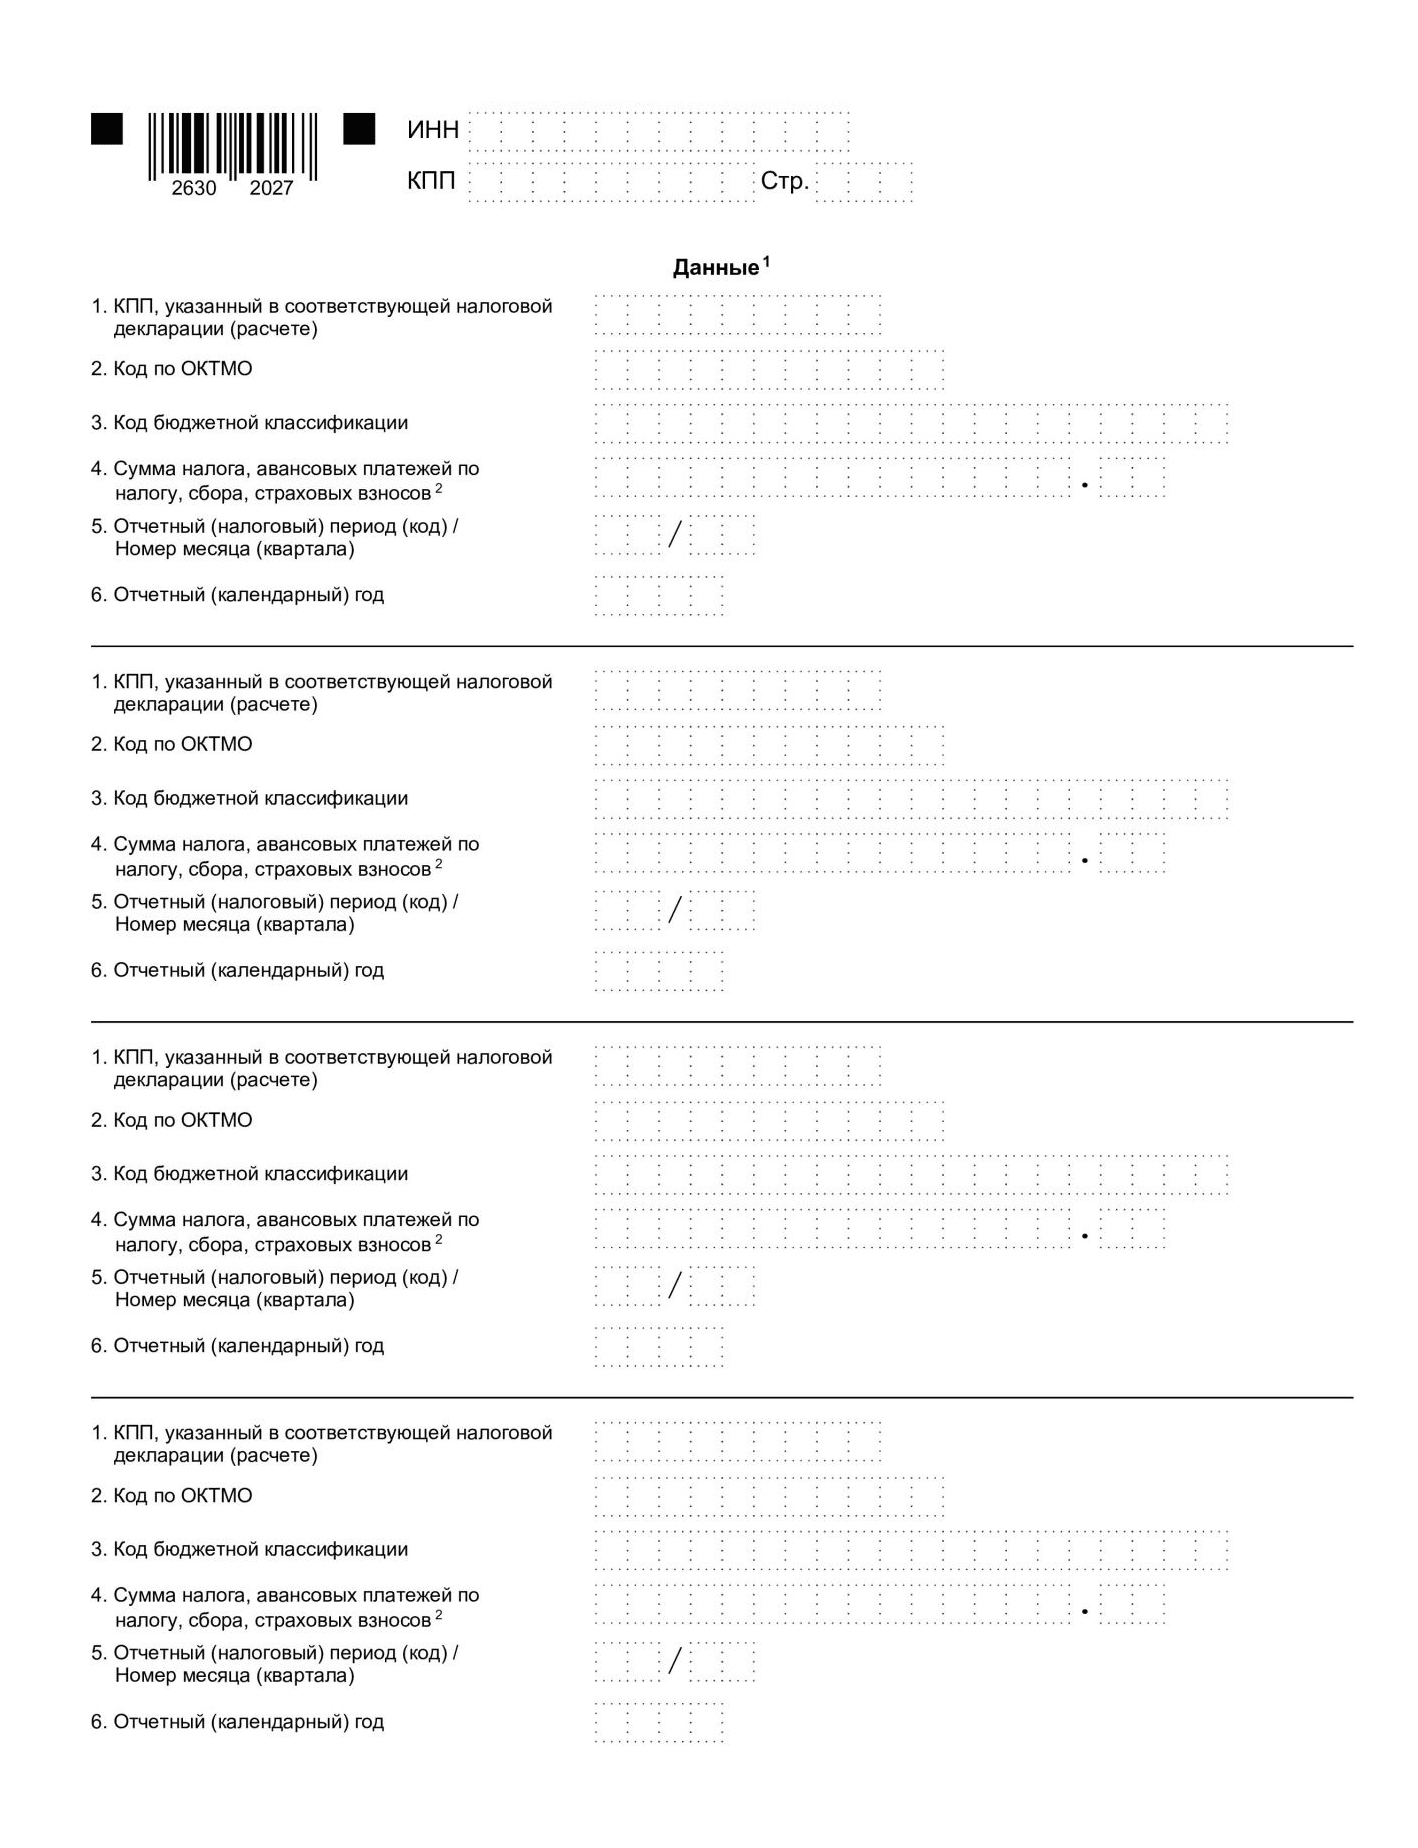
В разделе заполняют «шапку» аналогично титульному листу: ИНН/КПП и номер страницы. После этого вносят сведения по каждому платежу — всего шесть реквизитов:
- организации прописывают КПП, как в декларации или расчете, а ИП ставят прочерк в этом поле;
- код по ОКТМО — определяется по месту нахождения компании, ее подразделения, регистрации ИП или расположения недвижимости (для налога по имуществу);
- КБК для налога или взноса — аналогично старому способу заполнения платежек, на 2023 год изменились лишь некоторые из них, утверждены Приказом Минфина № 75н от 17.05.2022
- сумма налога или взноса;
- код отчетного периода (ниже расскажем подробнее о проставлении этих кодов);
- год, за который платится налог или взнос.
Какие коды отчетного периода вносить в уведомление
В строке для кода отчетного периода стоят две ячейки, дробная черта и еще две ячейки. Это нужно для указания номера квартала и номера месяца, за который вносится платеж.
Для ежеквартальных платежей — например авансов по УСН или транспортному налогу, взносов ИП «за себя» — впишите такие коды:
- в первой паре ячеек укажите код года 34;
- во второй паре ячеек после дробной черты — номер квартала, за который совершается платеж: 01, 02, 03 или 04.
Для ежемесячных платежей — например НДФЛ и страховых взносов с зарплат сотрудников — впишите такие коды:
- в первой паре ячеек укажите код соответствующего квартала: 21 — первый квартал, 31 — полугодие (второй), 33 — 9 месяцев (третий), 34 — год (четвертый);
- во второй паре ячеек после дробной черты укажите порядковый номер месяца, за который совершается платеж: 01, 02, 03, 04 (последний код нужен для перечисления НДФЛ за последние дни декабря — с 23 по 31 число).
Онлайн‑бухгалтерия для малого бизнеса
Автоматически рассчитывайте и платите налоги в веб-сервисе Контур.Бухгалтерия! Учет, зарплата, отчетность.
Как исправить ошибку в уведомлении
Если вы обнаружили ошибку в отправленном уведомлении, все зависит от того, сколько времени прошло с отправки и сдана ли после этого отчетность по «ошибочному» платежу. Если отчет с корректными сведениями уже отправлен — можно больше ничего не делать, ФНС возьмет сведения из отчета и распределит с ЕНС корректные суммы. Правда вы можете получить пени и штраф за неуплату налога, ведь «ошибочная» сумма могла уйти на погашение других налоговых задолженностей или просто «повиснуть» на счете до выяснения обстоятельств.
Если отчетность еще не сдана, отправьте корректирующее уведомление. Это нужно сделать в ближайшее время после обнаружения ошибки.
- При неверно указанной сумме в новом уведомлении укажите все прежние реквизиты и корректную сумму.
- При ошибке в других реквизитах сначала нужно «обнулить» старое уведомление, для этого в корректирующем указывают все прежние реквизиты в том самом некорректном виде и ставят «0» в строке для суммы. Строкой ниже вносят уже корректные реквизиты и сумму.
Будут ли санкции за неотправленное уведомление
Чтобы налоговая могла распределить деньги с ЕНС, она должна знать, в пользу каких налогов и взносов и в какой сумме это делать. Только после распределения денег со счета налог или взнос считается уплаченным.
Если по платежу нет ни отчетности, ни уведомления, он будет «висеть» на ЕНС как неопознанная сумма (положительное сальдо), а налог, в пользу которого вы отправили деньги, будет считаться неуплаченным — и вы получите штраф и пени. Возможно, неопознанная сумма закроет какие-то старые недоимки, может быть, это даже будут те самые штраф и пени, которые назначат за неуплаченный по недоразумению налог.
Чтобы избежать неприятностей, важно отправлять уведомления в срок и проводить сверку с ЕНС после истечения срока уплаты налогов и взносов. Это поможет понять, как распределились деньги со счета, нет ли неясных задолженностей или переплат. Чем быстрее вы разберетесь с ситуацией, тем меньше набежит пеней.
Еще одна мера воздействия — штраф за каждое несданное уведомление в размере 200 рублей (п. 1 ст. 126 НК РФ). ФНС рассказывала об этом на официальном сайте, разъясняя ситуацию с ЕНС.
Ведите учет в удобной онлайн‑бухгалтерии
Добавляйте документы и подгружайте банковскую выписку, а сервис отразит доходы и расходы, предложит проводки, рассчитает налоги и подготовит отчеты.