Применение ФСБУ 25/2018 у арендатора

С 2022 года обязательны к применению четыре новых Федеральных стандарта бухгалтерского учета, в том числе один из самых сложных стандартов — ФСБУ 25/2018 «Бухгалтерский учет аренды». Эксперты 1С отвечают на часто задаваемые вопросы по применению ФСБУ 25/2018 в «1С:Бухгалтерии 8» редакции 3.0.
Начиная с бухгалтерской (финансовой) отчетности за 2022 год аренду необходимо учитывать по правилам Федерального стандарта бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды» (утв. приказом Минфина России от 16.10.2018 № 208н).
В «1С:Бухгалтерии 8» редакции 3.0 учет аренды (в том числе финансовой аренды) для арендатора (лизингополучателя) поддерживается начиная с версии 3.0.93.
Арендаторы (лизингополучатели), имеющие право на упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, могут применять ФСБУ 25/2018 в упрощенном порядке, например:
- не признавать право пользования активом (ППА) и обязательство по аренде по всем договорам аренды (п. 11 ФСБУ 25/2018). В этом случае порядок учета аренды соответствует простой схеме учета аренды, то есть сводится к отражению в учете регулярных расходов на аренду. Указанное упрощение не распространяется на договоры, предусматривающие выкуп предмета аренды, и на предметы аренды, которые предполагается предоставлять в субаренду (п. 12 ФСБУ 25/2018);
- рассчитывать фактическую стоимость ППА без дополнительных затрат и без оценочных обязательств. В этом случае дополнительные затраты и оценочные обязательства признаются расходами периода, в котором были понесены (п. 13 ФСБУ 25/2018);
- не применять дисконтирование. В этом случае обязательство по аренде первоначально оценивается как сумма номинальных величин будущих арендных платежей (п. 14 ФСБУ 25/2018).
В «1С:Бухгалтерии 8» редакции 3.0 по умолчанию заложен именно тот объем, который предусмотрен для упрощенного бухгалтерского учета.
Крупным и средним предприятиям, которые подготавливают отчетность, подлежащую обязательному аудиту, в том числе тем из них, кто хочет приблизить ее к требованиям международных стандартов финансовой отчетности (МСФО), может понадобиться дополнительная функциональность или дополнительные документы учетной системы. Таким предприятиям рекомендуем использовать «1С:Бухгалтерию 8 КОРП» редакции 3.0.
Отвечаем на часто задаваемые вопросы арендаторов (лизингополучателей) по применению ФСБУ 25/2018 в «1С:Бухгалтерии 8» редакции 3.0. Простая схема учета аренды в этой статье не рассматривается.
Платежи по договору аренды, в том числе авансовые и обеспечительные платежи
Договором аренды может быть предусмотрено, что арендатор, помимо регулярных арендных платежей (в том числе внесенных авансом), обязан уплатить арендодателю обеспечительный платеж. Такой платеж вносится для обеспечения исполнения обязательств арендатора, которое возникнет в будущем (п. 1 ст. 329, п. 1 ст. 381.1 ГК РФ).
По условиям договора аренды обеспечительный платеж может засчитываться в счет исполнения обязательств по уплате арендной платы, например, за последний месяц аренды объекта недвижимости. В этом случае сумма обеспечительного платежа включается в фактическую стоимость права пользования активом (пп. «б» п. 13 ФСБУ 25/2018).
С этой целью в табличной части документа Поступление в аренду (Поступление в лизинг) в поле Сумма следует указывать общую сумму платежей по договору без НДС, включая авансовые и обеспечительные платежи (номинальную величину обязательства по аренде).
Если организация применяет дисконтирование, то дополнительно требуется заполнить график платежей, перейдя по соответствующей ссылке. График платежей служит для расчета приведенной стоимости обязательства, суммы процентных расходов и оценки предмета аренды с учетом дисконтирования. Справка-расчет начисления процентных расходов наглядно демонстрирует такой расчет. Дисконтирование и заполнение графика платежей доступно только в версии КОРП «1С:Бухгалтерии 8».
График платежей заполняется на основании договора, включая все платежи, в том числе авансовые и обеспечительные платежи. Итоговая сумма платежей, указанная в строке Всего платежей, должна соответствовать сумме документа Поступление в аренду с учетом НДС. В противном случае программа укажет на ошибку и не проведет документ.
Обеспечительный платеж может вноситься арендатором в целях обеспечения сохранности переданного в аренду имущества. И если условия договора не нарушены и вред имуществу не причинен, то по окончании срока аренды платеж возвращается арендатору. Поэтому иногда обеспечительный платеж называют депозитом или страховым (возвратным) депозитом. Полагаем, что сумма возвратного депозита учитывается в составе дебиторской задолженности и не включается в фактическую стоимость ППА. Это означает, что сумму возвратного депозита не нужно включать в общую сумму платежей по договору и указывать в табличной части документа Поступление в аренду (Поступление в лизинг), а также в графике платежей.
Авансы, перечисленные арендодателю (лизингодателю), зачитываются при проведении документа Услуги аренды (Услуги лизинга). Чтобы такой зачет выполнялся автоматически, его нужно отнести на счет расчетов по авансам выданным: 60.02 (в рублях), 60.22 (в валюте) или 60.32 (в условных единицах). В форме Расчеты документа Услуги аренды (Услуги лизинга) переключатель Способ зачета аванса по умолчанию установлен в положение Автоматически.
Обеспечительный платеж в зачет последнего месяца следует учитывать на отдельном счете, например, на счете расчетов с прочими поставщиками и подрядчиками: 76.05 (в рублях), 76.25 (в валюте) или 76.35 (в условных единицах). В форме Расчеты документа Услуги аренды (Услуги лизинга) за последний месяц обеспечительный платеж следует зачесть вручную, в явном виде указав документ списания с расчетного счета (рис. 1).

Рис. 1. Зачет обеспечительного платежа
Изменение первоначальных условий (модификацию) договора аренды (лизинга)
Условия договора аренды могут меняться, например, может увеличиваться арендная плата, сокращаться или пролонгироваться срок договора, меняться график платежей.
Как правило, при изменении условий договора пересматриваются фактическая стоимость ППА, величина обязательства по аренде, а иногда и ставка дисконтирования (п.п. 21, 22 ФСБУ 25/2018). Изменение величины обязательства по аренде относится на стоимость права пользования активом. Уменьшение обязательства по аренде сверх балансовой стоимости ППА включается в доходы текущего периода.
В «1С:Бухгалтерии 8» редакции 3.0 для отражения любой модификации договора аренды (лизинга) используются документы Изменение условий аренды и Изменение условий лизинга (раздел ОС и НМА).
Рассмотрим, как можно применять указанные документы на практике.
Пример
Арендатор (ОСНО, плательщик НДС), заключил с арендодателем договор аренды помещения. Первоначальные условия договора:
- срок аренды — 1 год (с 01.03.2022 по 28.02.2023);
- арендная плата — 120 тыс. руб. в месяц (в т. ч. НДС 20 % в размере 20 тыс. руб.);
- общая сумма договора — 1 440 тыс. руб. (120 тыс. руб. х 12 мес.), в т. ч. НДС 20 % в размере 240 тыс. руб.;
- арендные платежи вносятся авансом 20-го числа каждого месяца начиная с 20.02.2022;
- обязательство по аренде оценивается по приведенной стоимости, ставка дисконтирования составляет 20 %;
- арендодатель предоставляет расчетные документы по аренде в конце каждого месяца аренды (с 01.03.2022 по 28.02.2023).
По условиям Примера следует создать документ Поступление в аренду, где в табличной части указать предмет аренды и общую сумму платежей по договору (1 440 тыс. руб.). В шапке документа следует указать способ оценки приведенной стоимости обязательства по аренде (Рассчитывается по ставке) и ставку дисконтирования 20 %. Перейдя по соответствующей ссылке, следует заполнить график платежей (рис. 2).

Рис. 2. Первоначальный график платежей
Отсрочка арендных платежей
В силу ряда обстоятельств арендатор может договориться с арендодателем о предоставлении отсрочки (рассрочки) арендных платежей.
Предположим, 01.05.2022 арендатор заключил с арендодателем дополнительное соглашение, согласно которому платежи, предусмотренные к уплате в мае и июне 2022 года, выплачиваются в конце срока аренды. Например, в январе 2023 года к первоначально установленной сумме платежа добавляется 60 тыс. руб., и еще 180 тыс. руб. следует уплатить в феврале 2023 года.
Отразим изменение условий аренды (рис. 3).

Рис. 3. Изменение условий аренды
Отсрочка платежей не влияет ни на сумму остатка платежей, ни на дату окончания договора. На 01.05.2022 номинальная сумма остатка арендных обязательств с учетом НДС составляет 1 200 тыс. руб. (120 тыс. руб. х 10 мес.).
Меняется только график платежей (рис. 4). В новом графике следует указывать только те платежи, которые относятся к еще не исполненной части договора аренды (иными словами, платежи, которые еще не зачтены документом Услуги аренды).

Рис. 4. График платежей при отсрочке
По условиям Примера платежи, уплаченные в феврале и марте 2022 года, засчитываются Услугами аренды, отраженными в марте и апреле 2022 года. Поэтому в новом графике платежей их уже указывать не нужно.
Что касается апрельского авансового платежа, то на дату изменения условий аренды (на 01.05.2022) он еще не зачтен и поэтому должен быть указан в новом графике платежей.
Платежи, первоначально предусмотренные к уплате в мае и июне 2022 года, теперь пропускаются. В январе и феврале 2023 года следует ввести суммы с учетом перенесенных платежей (по 180 тыс. руб.). Итоговая сумма платежей, указанная в строке Всего платежей, соответствует сумме документа Изменение условий аренды с учетом НДС.
При проведении документа Изменение условий аренды в бухгалтерском учете отражаются следующие изменения:
- увеличиваются процентные расходы;
- уменьшается приведенная стоимость арендных обязательств и стоимость ППА;
- меняется сумма ежемесячной амортизации ППА.
В налоговом учете ничего не меняется, поскольку номинальная сумма арендного обязательства не меняется. По этой же причине не требуется отражать отсрочку платежей в учете, если арендатор не применяет дисконтирование.
Изменение суммы арендных платежей
Предположим, арендатор заключил с арендодателем дополнительное соглашение, согласно которому с мая 2022 года по февраль 2023 года арендная плата повышается со 120 тыс. руб. до 144 тыс. руб. в месяц (в т. ч. НДС 20 %). Общая сумма договора с учетом НДС увеличивается на 240 тыс. руб. (24 тыс. руб. х 10 мес.).
Повышенные арендные платежи также вносятся авансом 20-го числа каждого месяца начиная с 20.04.2022.
На 01.05.2022 номинальная сумма остатка арендных обязательств с учетом НДС теперь составляет 1 440 тыс. руб. (144 тыс. руб. х 10 мес.). Именно эту сумму следует указать в табличной части документа Изменение условий аренды. Помимо этого, следует внести изменения в график платежей, не забыв указать авансовый платеж, уплаченный в апреле 2022 года (рис. 5).

Рис. 5. График платежей при увеличении арендной платы
При проведении документа Изменение условий аренды в бухгалтерском учете отражаются следующие изменения:
- увеличиваются процентные расходы;
- увеличивается приведенная стоимость арендных обязательств и стоимость ППА;
- меняется сумма ежемесячной амортизации ППА.
Обратите внимание, что в общем случае на момент изменения договора может быть также пересмотрена и ставка дисконтирования.
В налоговом учете увеличивается номинальная сумма арендных обязательств, учтенная на счете 01.К «Корректировка стоимости арендованного имущества». В течение оставшегося срока аренды эта сумма будет полностью включена в расходы.
Пролонгация договора аренды
Предположим, у арендатора поменялись планы, и он договорился с арендодателем о продлении срока аренды еще на год — до 28.02.2024. Изменение в договор внесены 01.02.2023.
Арендная плата составляет 144 тыс. руб. в месяц (в т. ч. НДС 20 %). Все остальные условия Примера сохраняются.
При пролонгации договора аренды в документе Изменение условий аренды следует отразить (рис. 6):

Рис. 6. Изменение условий аренды при пролонгации договора
- новую дату окончания договора (28.02.2024);
- новую сумму остатка арендных платежей, которая на 01.02.2023 с учетом НДС составляет 1 872 тыс. руб. (144 тыс. руб. х 13 мес.);
- изменения в графике платежей, не забыв указать авансовый платеж, уплаченный в январе 2023 года.
При проведении документа Изменение условий аренды в бухгалтерском учете отражаются следующие изменения:
- увеличиваются процентные расходы;
- увеличивается приведенная стоимость арендных обязательств и стоимость ППА;
- увеличивается остаток срока полезного использования;
- меняется сумма ежемесячной амортизации ППА.
В налоговом учете увеличивается номинальная сумма арендных обязательств.
Модификация договора аренды без дисконтирования
Если арендатор не применяет дисконтирование, при изменении условий аренды в документе Изменение условий аренды можно указать новый остаток по обязательству и/или новый срок окончания договора. Исходя из этих показателей, может измениться стоимость ППА, а сумма ежемесячной амортизации ППА поменяется в любом случае. При изменении остатка арендных обязательств в налоговом учете меняется номинальная сумма арендных обязательств.
Досрочный выкуп предмета лизинга
Лизингодатель и лизингополучатель могут договориться о досрочном переходе в собственность лизингополучателя предмета лизинга при условии внесения лизингополучателем всей обусловленной договором выкупной цены. В результате изменения первоначальных условий договора финансовой аренды может пересматриваться не только график уплаты лизинговых платежей, но и их размер.
При досрочном выкупе предмета лизинга в документе Изменение условий лизинга следует указать остаток лизинговых платежей (с учетом их изменения, например, в сторону уменьшения) и скорректировать график платежей.
При проведении документа Изменение условий лизинга в бухгалтерском учете отражаются следующие изменения:
- уменьшаются процентные расходы;
- меняется приведенная стоимость арендных обязательств, стоимость ППА и сумма ежемесячной амортизации ППА.
В налоговом учете учитывается изменение номинальной суммы арендных обязательств.
Как учитывать переменную часть арендной платы в части коммунальных расходов?
Полагаем, что переменная часть арендной платы в части коммунальных платежей не относится к сфере применения ФСБУ 25/2018, поскольку представляет собой неарендный компонент договора. Иными словами, это не плата за использование самого актива, а плата за потребляемые ресурсы. Такие суммы можно включать в текущие расходы на основании:
- п. 7.1 ПБУ 1/2008 «Учетная политика организации» (утв. приказом Минфина России от 06.10.2008 № 106н);
- п.п. 5, 7 ПБУ 10/99 «Расходы организации» (утв. приказом Минфина России от 06.05.1999 № 33н).
В «1С:Бухгалтерии 8» редакции 3.0 для учета таких расходов можно использовать документ поступления с видом операции Услуги.
1С:ИТС
О применении ФСБУ 25/2018 в «1С:Бухгалтерии 8» (ред. 3.0) см. в разделе «Инструкции по учету в программах „1С“ .
От редакции. В 1С:Лектории 03.03.2022 состоялась онлайн-лекция «Новый порядок учета лизинговых операций с 2022 года» с участием Т.В. Максимовой, начальника отдела методологии бухгалтерского учета и финансовой отчетности Минфина России, О.В. Хритининой, начальника отдела налогообложения имущества юридических лиц Управления налогообложения имущества ФНС России, и эксперта 1С Е. Н. Калининой:
- Особенности учета у лизингополучателя с 2022 года в «1С:Бухгалтерии 8» (ред. 3.0);
- Переход на ФСБУ 25/2018 у лизингополучателя на примерах;
- Досрочный выкуп предмета лизинга у лизингополучателя;
- Ответы на вопросы .
Учет арендованного имущества в соответствии с ФСБУ 25/2018 в 1С:Бухгалтерия предприятия ПРОФ 3.0
С 2022 года вступает в силу новый стандарт бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды». Применение данного стандарта является обязательным с 2022 года.
Главной особенностью нового ФСБУ является введение нового вида актива – Право пользования активом (ППА). Арендодатель передает актив арендатору, а тот в свою очередь признает данный актив (предмет аренды) в качестве Права пользования активом (ППА), одновременно с признанием ППА происходит признание обязательств по аренде.
Переход на ФСБУ 25/2018 может быть осуществлен двумя способами:
— Ретроспективно
1. Необходимо пересчитать показатели отчетности за 2020 и 2021 годы, которые имеют отражение в отчетности за 2022 год, таким образом, как если бы Стандарт применялся с момента признания активов (данный вариант не реализован в 1С).
2. Пересчет показателей отчетности за прошлые года не производится. Право пользования активом (ППА) и обязательств по аренде (ОА) признаются на конец 2021 года. Образовавшиеся разницы относятся на нераспределенную прибыль (упрощенный способ).
— Перспективно
1. Корректировок не проводится, стандарт применяется только дня новых договоров аренды (лизинга). Данный способ имеют право использовать организации, применяющие упрощенные способы ведения учета.
2. Данный способ также применим к договорам аренды, которые заканчиваю свое действие до применения стандарта (до 01.01.2022)
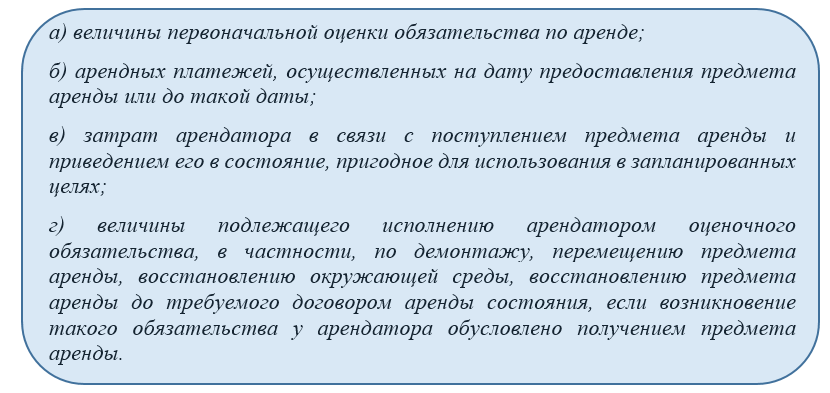
Согласно п. 13 нового Стандарта ППА признается по фактической стоимости, которая состоит из:
Перед переходом на новый Стандарт необходимо проанализировать все договоры, которые предусматривают передачу объектов бухгалтерского учета за плату во временное пользование, к таким договорам применим ФСБУ 25/2018, кроме договоров, срок которых истекает до конца 2022 года.
Также необходимо обратить внимание на следующий момент, организация должна применять новый Стандарт к предметам аренды если одновременно не выполняются следующие условия:
- в договоре не указан переход права собственности на арендуемый актив к арендатору, а также нет возможности выкупить его у арендодателя по цене, которая ниже справедливой стоимости на дату выкупа;
- арендуемый объект не предполагается предоставлять в субаренду.
Справедливой стоимостью считается сумма, которую заплатил арендодатель при приобретении предмета аренды(лизинга) у поставщика.
ФСБУ 25/2018 не применяется если:
- по условиям договора срок аренды менее 12 месяцев;
- стоимость предмета аренды ниже 300 000 руб. (без учета износа);
- арендатор применяет упрощенные способы ведения учета.
В таком случае, суммы арендных платежей должны быть признаны в качестве расхода в течении всего срока аренды равномерно.
Порядок определения стоимости ППА и ОА
Стоимость права пользования активом равна справедливой стоимости предмета аренды. Стоимость ППА отражается на 01 счете.
Стоимость обязательств по аренде складывается из суммы будущих арендных(лизинговых) платежей на дату оценки, определяемая путем дисконтирования их номинальной величины по ставке, при использовании которой приведенная стоимость будущих арендных платежей и негарантированной ликвидационной стоимости предмета аренды становится равна справедливой стоимости предмета аренды. Если такую ставку определить невозможно, то применяется ставка, по которой у арендатора есть возможность привлечь заемные средства на срок, равный сроку аренды. Стоимость ОА отражается на 76 счете.
Стоимость ППА погашается через начисление амортизации, за исключением активов, которые не амортизируются. Сток полезного использования не может быть больше срока аренды, за исключением тех случаев, когда предполагается переход права пользования активом к арендатору.
После признания, величина обязательств по аренде увеличивается на сумму начисляемых процентов (обязательства по аренде * процентную ставку) и уменьшается на сумму уплаченных арендных платежей.
В программе 1С:Бухгалтерия предприятия реализована возможность перехода на стандарт ФСБУ 25/2018 с релиза 3.0.93. Переход может быть осуществлен как с 2022 года, так и досрочно, с 2021 года.
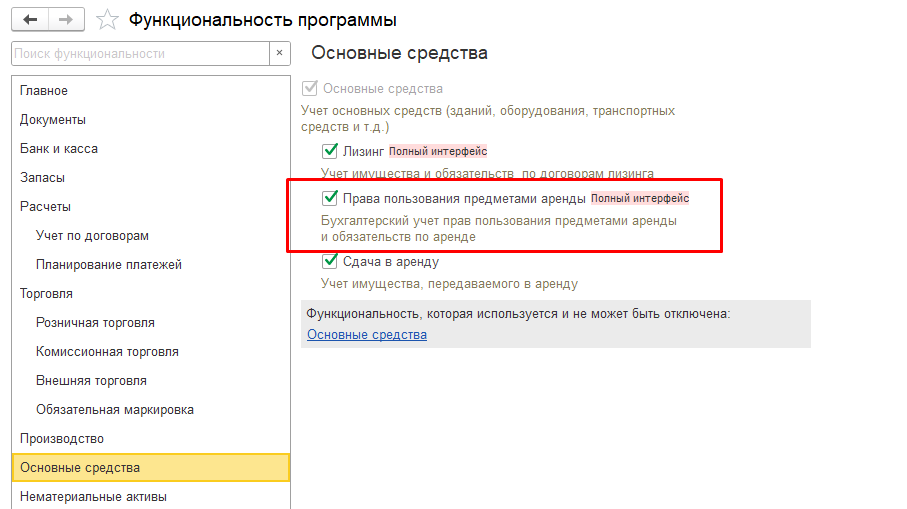
Для начала необходимо проверить настройки функциональности программы (Главное – Функциональность – Основные средства). На вкладке «Основные средства» должен быть установлен флаг «Права пользования предметами аренды»
Далее необходимо определить дату применения Стандарта, с 2022 года или досрочно, с 2021 года и установить соответствующий переключатель в настройка учетной политики (Главное – Учетная политика)
В программе предусмотрен ряд счетов для учета ППА и ОА:
Как признать и списать право пользования активом и обязательство по аренде в бухгалтерском учете арендатора
Если у арендатора нет права учитывать затраты на аренду по упрощенной методике, нужно признать в бухгалтерском учете право пользования активом (ППА) и обязательство по аренде (ОА). Стоимость первого, как правило, погашается через амортизацию. Стоимость второго — через начисление процентов и фактическую уплату. Рассказываем, как это делать.

При каких условиях арендатор не обязан признавать ППА и ОА
ФСБУ 25/2018 предусматривает ситуации, в которых арендатор может не рассчитывать ППА и ОА, а признавать затраты на аренду систематически: равномерно или по другой самостоятельно разработанной методике.
Для этого должны одновременно соблюдаться три условия (п. 12 ФСБУ 25/2018):
1. В договоре не предусмотрен переход к арендатору права собственности на объект аренды.
2. Арендатор не имеет возможности выкупить предмет аренды по цене существенно ниже справедливой стоимости.
3. Арендатор не планирует сдавать объект в субаренду.
Если все три условия выполняются, арендатор может вести упрощенный учет аренды в любом из следующих случаев (п.11 ФСБУ 25/2018):
1. Период аренды меньше года.
2. Предмет аренды в новом состоянии стоит не более 300 000 руб.
3. Арендатор имеет право вести упрощенный бухучет.
Если же перечисленные выше условия не выполняются, арендатор обязан отражать в учете ППА и амортизировать его. Исключение предусмотрено для неамортизируемых схожих по характеру использования активов. Как правильно интерпретировать это исключение, читайте в нашей статье. Кроме того, необходимо признать обязательство по аренде, которое впоследствии будет изменяться на каждую отчетную дату и при каждом перечислении арендной платы.
Что такое ППА и как определить его первоначальную стоимость
ППА у арендатора — это один из видов внеоборотных активов. Его нужно учитывать по правилам, установленным для основных средств и капитальных вложений (п. 10 ФСБУ 25/2018).
Стоимость ППА на дату признания в бухучете состоит из следующих частей (п. 13 ФСБУ 25/2018):
1. Первоначальная оценка обязательства по аренде.
2. Авансы по арендным платежам — выплаты, которые арендатор перечислил до получения предмета аренды или непосредственно в день получения.
3. Дополнительные затраты арендатора, без которых предмет аренды нельзя было использовать по назначению, например, доставка или монтаж.
4. Оценочные обязательства арендатора, например, по восстановлению предмета аренды по окончанию срока действия договора.

Если арендатор ведет упрощенный бухучет, то он имеет право учитывать ППА только исходя из суммы обязательства по аренде и авансовых платежей. Дополнительные затраты и оценочные обязательства такой арендатор может учитывать в составе текущих расходов.
Обязательство по аренде (ОА) в общем случае следует учитывать в размере приведенной стоимости будущих арендных платежей (п. 14 ФСБУ 25/2018). Это дисконтированная оценка номинальной суммы всех платежей до конца договора аренды. Если арендатор ведет упрощенный бухучет, то он может определять ОА без дисконтирования как сумму номинальных величин арендных платежей.
По стандартному варианту расчета нужно подобрать ставку дисконтирования так, чтобы приравнять две величины (п. 15 ФСБУ 25/2018):
1. Справедливая стоимость предмета аренды на момент его передачи.
2. Сумма приведенной стоимости будущих арендных платежей и предполагаемой справедливой стоимости предмета аренды на дату окончания срока действия договора, за вычетом выкупного платежа.
Определить ставку дисконтирования таким образом может быть сложно. Поэтому стандарт предусматривает и более простой альтернативный вариант. Арендатор может применить в качестве ставки дисконтирования текущую ставку по кредитам или займам, срок которых сопоставим со сроком аренды (п. 15 ФСБУ 25/2018).
Это может быть как фактически полученный арендатором кредит, так и потенциально возможный. Таким образом, ставку дисконтирования для расчета ОА можно определять, в том числе, и на основе коммерческих предложений банков.
Пример 1.
Компания «ПромМаш» 31.12.2021 взяла в аренду на три года станок. Арендная плата — 300 000 рублей в год с выплатами 31.12.2022, 31.12.2023, 31.12.2024.
Для монтажа станка и пусконаладочных работ компания воспользовалась услугами сторонней организации. Стоимость всех работ — 80 000 руб. Работы были проведены в течение декабря 2020 года.
Арендатор установил ставку дисконтирования в размере 15%, так как в декабре 2020 года получил по такой ставке банковский кредит на срок 3 года.
31.12.2021
Дт 08 Кт 60 80 000 руб. — услуги по монтажу и пусконаладке включены в ППА
Первоначальное обязательство по аренде (ОА) с учетом дисконтирования:

Дт 08 Кт 76 684 968 руб. — первоначальная оценка обязательства по аренде включена в первоначальную стоимость ППА
Дт 01 Кт 08 764 968 руб. — признано ППА
Если арендодатель переоценивает собственные основные средства, то он может переоценивать и ППА по аналогичным арендованным объектам. Но делать это не обязательно (п. 16 ФСБУ 25/2018).
Подарок для наших читателей — запись вебинара по нюансам применения ФСБУ 25/2018. Полтора часа подробного разбора новаций стандарта на конкретных примерах! Автор курса — участник разработки новых ФСБУ и генеральный директор Академии «Регламент» Алексей Иванов.
ФСБУ 25/2018 «Бухгалтерский учет аренды»
нюансы применения от Алексея Иванова

Получите бесплатное видео с экспертным обзором!
Оставьте заявку в форме ниже, и мы вышлем вам запись.
Как отражать в учете изменение стоимости ППА и ОА
Амортизация права пользования активом
ППА нужно амортизировать по тем же правилам, что и принадлежащие организации объекты основных средств. В общем случае срок полезного использования ППА не должен превышать срок аренды. Исключение — ситуация, когда договор аренды предусматривает выкуп объекта арендатором (п. 17 ФСБУ 25/2018).
Амортизацию ППА нужно относить на текущие затраты. Выбор конкретного счета для учета затрат зависит от того, для каких целей компания использует арендованное имущество:
Дт 20 (23, 25, 26, 44, 91…) Кт 02
Пример 2.
Воспользуемся условиями примера 1. Компания для амортизации собственных станков применяет линейный способ. Ликвидационная стоимость равна нулю, так как в конце срока аренды станки будут возвращены арендодателю.
31.12.2022
Амортизация ППА за первый год аренды:
(764 968 руб. — 0 руб.) / 3 = 254 989 руб.
Дт 20 Кт 02 254 989 руб. — начислена амортизация ППА за 2022 год
Корректировки обязательства по аренде
В течение срока действия договора обязательство по аренде нужно корректировать (п. 18 ФСБУ 25/2018):
1. Увеличивать на сумму процентов, начисленных по ставке дисконтирования. Это можно делать на дату каждого платежа, но не реже, чем на отчетную дату (п. 19 ФСБУ 25/2018).
2. Уменьшать на величину арендной платы, перечисленной арендодателю.
Пример 3.
Воспользуемся условиями примера 1 и рассчитаем, как изменится обязательство по аренде станка на первую платежную дату — 31.12.2022.
Проценты, начисленные по ОА:
684 968 руб. * 0,15 = 102 745 руб.
Дт 20 Кт 76 102 745 руб. — начислены проценты по ОА за 2022 год
Дт 76 Кт 51 300 000 руб. — обязательство по аренде уменьшено на сумму арендного платежа за 2022 год
Как корректировать ППА и ОА при пересмотре условий договора
Размер ППА и ОА нужно уточнять в случае изменения (п. 21 ФСБУ 25/2018):
1. Намерений корректировать срок аренды.
2. Размера арендных платежей.
3. Других условий договора аренды.
При корректировке обязательства по аренде нужно пересматривать и ставку дисконтирования (п. 22 ФСБУ 25/2018). Но если ставка определена на основании ставки по сопоставимым кредитам, то она может и не измениться.
Корректировку обязательства по аренде нужно отнести на право пользования активом (п. 21 ФСБУ 25/2018):
Дт 76 Кт 01 — уменьшение обязательства по аренде
Дт 01 Кт 76 — увеличение обязательства по аренде
Если обязательство по аренде уменьшится на сумму, которая превышает балансовую стоимость ППА, то разницу нужно отнести на прочие доходы:
Дт 76 Кт 91.1
При досрочном закрытии договора аренды нужно списать оставшиеся суммы ППА и ОА. Если при этом образуется разница, то ее следует отнести на прочие доходы или расходы (п. 23 ФСБУ 25/2018).
Пример 4.
Воспользуемся условиями предыдущих примеров и предположим, что стороны договора 31.12.2022 решили уменьшить его срок на год. Теперь дата окончательного расчета по договору — 31.12.2023. Сумма годового платежа и ставка дисконтирования не меняются.
Исходя из новых условий договора, на 31.12.2022 до окончательного расчета по аренде останется 1 год. Поэтому приведенное обязательство по аренде на эту дату будет равно:
ОА2022п = 300 000 руб. / 1,15 = 260 870 руб.
Рассчитаем сумму, на которую нужно уменьшить величину обязательства по аренде:
684 968 руб. + 102 745 руб. — 300 000 руб. — 260 870 руб. = 226 843 руб.
Сравним ее с балансовой стоимостью ППА на 31.12.2022 с учетом амортизации за год:
ППА2022 = 764 968 руб. — 254 989 руб. = 509 979 руб.
Балансовая стоимость ППА больше, чем уменьшение приведенного обязательство по аренде, поэтому всю сумму можно отнести на уменьшение ППА.
Дт 76 Кт 01 226 843 руб. — корректировка обязательства по аренде за счет ППА
31.12.2023
Амортизация ППА за второй год аренды (оставшийся срок полезного использования — 1 год):
(764 968 руб. — 254 989 руб. — 226 843 руб. — 0 руб.) / 3 = 283 136 руб.
Дт 20 Кт 02 283 136 руб. — начислена амортизация ППА за 2023 год
Проценты, начисленные по ОА:
260 870 руб. * 0,15 = 39 130 руб.
Дт 20 Кт 76 39 130 руб. — начислены проценты по ОА за 2023 год
Дт 76 Кт 51 300 000 руб. — обязательство по аренде уменьшено на сумму арендного платежа за 2023 год
ППА и ОА полностью списаны, разниц в их оценке не возникло.
Если вам кажется, что ФСБУ 25/2018 очень сложный, то приходите на курс Академии «Регламент» по бухучету аренды, и мы научим применять его на практике. Вы научитесь вести учет аренды у арендатора и арендодателя, освоите операции по учету аренды в 1С, и получите уверенный навык дисконтирования.
ФСБУ 25/2018: как применять самый сложный стандарт
Онлайн-курс Алексея Иванова: лекции, домашки, живые разборы, сертификат

Реклама: ООО «АКАДЕМИЯ «РЕГЛАМЕНТ», ИНН 7801725668, erid: LjN8KHARc
- #аренда
- #бухгалтерский учет
- #учетная политика
- #арендатор
- #главный бухгалтер
- #амортизация основного средства
- #ФСБУ
- #ФСБУ 25
- #право пользования активом
- #регламент академия
Учет операций аренды у арендатора в 2022 году в соответствии с ФСБУ 25
Автор
Ольга Антошина
главный методолог аудиторской компании ООО АК «Аудит-ЭЛ», налоговый консультант, сертифицированный бухгалтер-практик SIP/SIPA, бизнес-тренер по программам МБА, аттестованный преподаватель ИПБ России, к. э. н., доцент
106526 просмотров
10.11.2021 15:46
С 1 января 2022 года вступает в силу совсем не новый бухгалтерский стандарт, утвержденный приказом Минфина России от 16.10.2018 N 208н, «Об утверждении Федерального стандарта бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды»».
В данной статье мы рассмотрим порядок бухгалтерского учета операций, связанных с договором аренды у арендатора. Сразу отметим, что учет со стороны арендатора никак не зависит от учета данных операций со стороны арендодателя. И по большому счету арендатору всё равно как арендодатель классифицирует у себя объект учета аренды.
Задача арендатора отразить или не отразить (в случае, оговоренном в Стандарте), операции с арендованным имуществом.
Начнем с того, кто имеет право не применять новые правила учета. В случае если договором аренды не предусмотрен переход права собственности на предмет аренды к арендатору, отсутствует возможность выкупа арендатором предмета аренды по цене значительно ниже его справедливой стоимости на дату выкупа и предмет аренды не предполагается предоставлять в субаренду, а так же:
*️⃣ срок аренды не превышает 12 месяцев на дату предоставления предмета аренды;
*️⃣ рыночная стоимость предмета аренды без учета износа (то есть стоимость аналогичного нового объекта) не превышает 300 000 руб. и при этом арендатор имеет возможность получать экономические выгоды от предмета аренды преимущественно независимо от других активов;
*️⃣ арендатор относится к экономическим субъектам, которые вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность (прошу не путать с упрощенной системой налогообложения и внимательно прочитать статью 6 закона «О бухгалтерском учете»).
Тогда арендатор может не признавать предмет аренды в качестве права пользования активом и не признавать обязательство по аренде.
При этом, обратите внимание, что срок аренды, не превышающий 12 месяцев, считается не только по договору аренды, но и исходя из фактических условий и намерений самой компании! Вспоминаем ПБУ 1/2008 «Учетная политика организации» п.6 требование приоритета содержания перед формой.
Под условие «срок аренды не более 12 месяцев» не попадают договоры, которые заключены на 11 месяцев и которые продлевают несколько раз, чтобы избежать госрегистрации (п. 2 ст. 651 ГК).
По новым правилам срок аренды считается с учетом возможностей и намерений сторон его изменять (п. 9 ФСБУ 25/2018). В итоге общий срок с учетом продлений превысит 12 месяцев. Срок аренды для целей бухгалтерского учета рассчитывается исходя из сроков и условий, установленных договором аренды (включая периоды, не предусматривающие арендных платежей). При этом учитываются возможности сторон изменять указанные сроки и условия и намерения реализации таких возможностей.
Срок аренды пересматривается в случае наступления событий, изменяющих допущения, которые использовались при первоначальном определении срока аренды (при предыдущем пересмотре срока аренды). Связанные с таким пересмотром корректировки отражаются в бухгалтерском учете как изменения оценочных значений. Течение срока аренды начинается с даты предоставления предмета аренды.
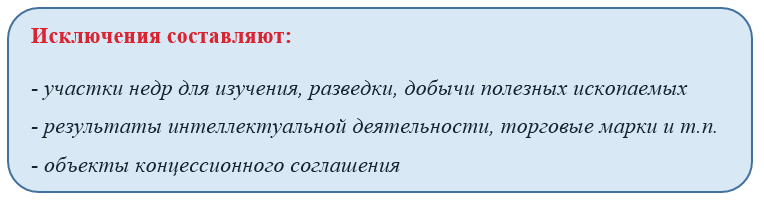
Кроме того, ФСБУ 25/2018 не применяется при предоставлении в аренду участков недр для геологического изучения, разведки и (или) добычи полезных ископаемых, результатов интеллектуальной деятельности или средств индивидуализации, а также материальных носителей, в которых эти результаты и средства выражены и объектов концессионного соглашения.
Мы исключили тех, кто имеет право не применять ФСБУ 25/2018 и, следовательно, дальше не читать данный материал.
А вот кто не попал в группу исключения, тот продолжает работать далее.
Арендатор признает предмет аренды на дату предоставления предмета аренды в качестве права пользования активом с одновременным признанием обязательства по аренде.
Право пользования активом (далее ППА) признается по фактической стоимости. Фактическая стоимость права пользования активом включает:
*️⃣ величину первоначальной оценки обязательства по аренде (Дебет 08 «Капитальные вложения» Кредит 76 «Прочие расчеты с дебиторами и кредиторами» /Арендное обязательство);
*️⃣ арендные платежи, осуществленные на дату предоставления предмета аренды или до такой даты Дебет 08 «Капитальные вложения» Кредит 76 «Прочие расчеты с дебиторами и кредиторами /Авансы выданные (62/Авансы выданные);
*️⃣ затраты арендатора в связи с поступлением предмета аренды и приведением его в состояние, пригодное для использования в запланированных целях Д Дебет 08 «Капитальные вложения» Кредит 60 «Расчеты с поставщиками» (23, 70, др. счета);
*️⃣ величину подлежащего исполнению арендатором оценочного обязательства, в частности, по демонтажу, перемещению предмета аренды, восстановлению окружающей среды, восстановлению предмета аренды до требуемого договором аренды состояния, если возникновение такого обязательства у арендатора обусловлено получением предмета аренды (Дебет 08 «Капитальные вложения» Кредит 96 «Оценочные обязательства»).
Фактическая стоимость ППА изменяется в следующих случаях:
*️⃣ переоценка ППА. Это возможно, когда предмет лизинга по характеру использования относится к группе ОС, по которой вы приняли решение о проведении переоценки (п. 16 ФСБУ 25/2018);
*️⃣ пересмотр стоимость, например при изменении условий договора лизинга (п. 21 ФСБУ 25/2018). При изменении арендных (лизинговых) платежей в результате мер, принимаемых в связи с коронавирусом, следует учитывать документ МСФО «Уступки по аренде, связанные с пандемией COVID-19 (Поправка к МСФО (IFRS) 16)» (введен в действие на территории РФ Приказом Минфина России от 05.10.2020 N 226н) и документ МСФО «Уступки по аренде, связанные с пандемией COVID-19, действующие после 30 июня 2021 года (Поправка к МСФО (IFRS) 16)» (введен в действие на территории РФ Приказом Минфина России от 20.08.2021 N 112н).
После формирования первоначальной стоимости ППА, оно переводится на счет 01 «Основные средства», и начинает амортизироваться в общеустановленном порядке ( Дебет 01 «Основные средства»/ППА Кредит 08 «Капитальные вложения», Дебет 20 «Основное производство» Кредит 02 «Амортизация основных средств»/ППА).
Срок полезного использования права пользования активом не должен превышать срок аренды, если не предполагается переход к арендатору права собственности на предмет аренды.
Обязательство по аренде первоначально оценивается как сумма приведенной стоимости будущих арендных платежей на дату этой оценки.
Приведенная стоимость будущих арендных платежей определяется путем дисконтирования их номинальных величин. Дисконтирование производится с применением ставки, при использовании которой приведенная стоимость будущих арендных платежей и негарантированной ликвидационной стоимости предмета аренды становится равна справедливой стоимости предмета аренды. При этом негарантированной ликвидационной стоимостью предмета аренды считается предполагаемая справедливая стоимость предмета аренды, которую он будет иметь к концу срока аренды, за вычетом суммы, подлежащей оплате (получению) в связи с гарантиями выкупа предмета аренды по окончании срока аренды.
В случае если ставка дисконтирования не может быть определена, применяется ставка, по которой арендатор привлекает или мог бы привлечь заемные средства на срок, сопоставимый со сроком аренды.
Для решения этой непростой задачи лучше воспользоваться Рекомендацией БМЦ Р-65/15 «Ставка дисконтирования», где на примерах очень подробно расписано, какие показатели необходимо использовать.
Величина начисляемых процентов определяется как произведение обязательства по аренде на начало периода, за который начисляются проценты, и процентной ставки, определенной в соответствии с пунктом 15 ФСБУ 25/2018. Периодичность начисления процентов выбирается арендатором в зависимости от периодичности арендных платежей и от наступления отчетных дат (Дебет 91 «Прочие доходы и расходы» Кредит 76 «Прочие расчеты с дебиторами и кредиторами»/проценты).
При полном или частичном прекращении договора аренды балансовая стоимость права пользования активом и обязательства по аренде списываются в соответствующей части. Образовавшаяся при этом разница признается в качестве дохода или расхода в составе прибыли (убытка).
При переходе на новый порядок учета аренды можно воспользоваться Рекомендацией БМЦ Р-97/2018-КпР «Первое применение ФСБУ 25/2018», поскольку там обобщена практика перехода на новый стандарт.
Такском — один из крупнейших разработчиков сервисов для бизнеса в России. Компания является первым оператором электронной отчетности и основоположником обмена электронными документами в стране.
✅ 20 лет «Такском» помогает организациям наладить взаимодействие с государством и контрагентами, а также упростить и ускорить внутренние бизнес-процессы:
*️⃣ удаленная сдача отчетности в госорганы, в том числе решения 1С;
*️⃣ оформление и получение электронных подписей;
*️⃣ подключение и обслуживание онлайн-касс, а также услуги ОФД;
*️⃣ надежный, выгодный и удобный переход на электронный документооборот;
*️⃣ решения для маркировки и прослеживаемости товаров;
*️⃣ проверка контрагентов.