Ловушка для трейдера: как биржа BitMEX может лишить вас денег
Падение криптовалютного рынка, которое началось на прошлой неделе и продолжается до сих пор, совпало с выходом биржи BitMEX в офлайн. Отключение случалось целых два раза. То есть в самое критическое время, когда трейдерам нужно было быстро выставлять и убирать ордера, биржа вдруг отключилась якобы из-за «технических неисправностей и DDOS-атаки». Ну а пользователи платформы потеряли свои монеты.

Обновлено: сотрудники биржи определили 156 трейдеров, которые пострадали из-за неактивности платформы. Им возместили ущерб в эквиваленте 40.297 биткоина.
Многие известные личности в криптотусовке винят BitMEX в желании нажиться на серьёзном обвале цены. Здесь речь идёт о механизме ликвидации, который я уже в общих чертах описывал в этой статье. Ниже разберёмся в процессах ликвидации позиций трейдеров ещё раз — но только в призме недавних событий.
Что такое ликвидация на бирже?
Ликвидация — это страховка биржи на тот случай, если одолженные трейдеру деньги в маржинальной торговле оказываются под угрозой потери. В таком случае биржа не теряет свои средства. А вот трейдер — да.
В так называемом Margin Trading трейдер может взять «кредит» у биржи с целью увеличения своего дохода. К примеру, у вас есть 1 BTC. Если цена Биткоина вырастет на 500 долларов, при продаже монеты вы получите именно их. В маржинальной сделке вы имеете право «взять кредит» в размере 10 BTC под залог своего 1 BTC. То есть при аналогичном росте цены криптовалюты вы получите уже не 500, а 5000 долларов (минус комиссии за открытие сделок).
Но что делать, если Биткоин вдруг не вырос, а наоборот, упал? В таком случае ценность тех самых одолженных вам 10 биткоинов начинает падать. Бирже невыгодно терять деньги, поэтому в такой ситуации она ликвидирует торговую позицию трейдера — продаёт врученные ему монеты по рыночной цене.
Как BitMEX ликвидирует позиции?
Выше я описал процесс ликвидации в общих чертах. В правилах ликвидации BitMEX есть много тонкостей, которые не очень-то очевидны трейдеру, когда рынок относительно спокойный. Однако в случае крупных обвалов все эти тонкости могут стать причиной потери огромных денег.
Вообще на BitMEX есть две цены — Index Price и Mark Price. Index Price — это индекс цены актива, рассчитанный на основе цен нескольких крупных бирж. Mark Price — это цена, по которой и происходит ликвидация позиций. Она рассчитывается на основе Index Price и ставок финансирования.
Ставки финансирования (Funding) — это периодические платежи холдеров коротких позиций холдерам длинных и наоборот. Фундинг предназначен для «оживления» торгов. То есть чтобы трейдеры не держали свои позиции очень долго и продолжали торговать.

Ликвидация — это всегда больно
Index Price и Mark Price часто не совпадают, но как правило на «спокойном рынке» разница между ними не очень большая. На прошлой неделе из-за дампа Биткоина ситуация вдруг резко поменялась: разница между двумя ценами стала настолько большой, что у трейдеров не было вообще никаких гарантий, что их позицию не ликвидируют. Это могло случиться при малейшем колебании курса.
Как BitMEX забирает деньги себе
Главная загвоздка в том, что момент ликвидации рассчитывается по Mark Price, а вот позиция трейдера продаётся по Index Price. То есть если второе выше первого (а чаще всего так оно и есть), биржа зарабатывает на разнице цен при ликвидации. Всё вполне официально — этот факт даже прописан в правилах BitMEX.
Заработанные деньги должны идти в фонд страхования торговой площадки. Его размеры может оценить любой. Известный криптоэнтузиаст WhalePanda отметил, что во время падения Биткоина на прошлой неделе фонд страхования заметно вырос. Только вот руководство биржи не использовало его для остановки цепной реакции из ликвидаций на BitMEX.

BitMEX заработала на потерях трейдеров и не удосужилась остановить неконтролируемую цепочку ликвидаций
Вдобавок к этому платформа два раза за 24 часа ушла в офлайн. Однако даже в офлайне движок ликвидаций работал, то есть трейдеры не могли убирать свои ордера, а их в это время ликвидировали по Index Price.
Согласитесь, это ужасное ощущение, когда ваши деньги вот-вот заберут, а вы не можете ничего сделать. Но именно так всё и происходило.
Пользователи начали предполагать, что никакой проблемы в устройстве биржи не было.
А так называемого фонда страхования и вовсе не существует.
Генеральный директор платформы Артур Хейс пообещал дать ответы на все вопросы возмущенных клиентов.
Один из подписчиков ответил, что единственный выход в данной ситуации — извиниться и закрыться. И никогда не работать снова.
Ещё один энтузиаст «перевёл» твит Хейса на английский. Якобы он звучит так: «Окей, ребята, вы нас поймали. Но сейчас я придумаю историю получше и вернусь».
Мы считаем, что сложившаяся ситуация ужасна, а возмущение трейдеров вполне заслуженное. Выход в офлайн периодически случается у всех бирж — недавно подобное случалось с Binance. Но вот ликвидации позиций в такие промежутки времени ни в какие ворота не лезут. Со стороны это похоже на банальное отбирание честно заработанных (или захолденных) средств. Очевидно, после подобного опыта некоторые трейдеры разочаруются в нише криптовалют в целом. А другие сделают выводы и попробуют торговать в более безопасном месте.
А где трейдите вы? Поделитесь ответами в нашем крипточате ходлеров. Также приглашаем вас в Яндекс Дзен.
Все о справедливой цене (Fair price) на крипто-деривативных биржах
По данным нашего сервиса, ContractMarketcap, отслеживающего цены и объемы торгов по всем крипто-деривативным площадкам (55+ бирж на сегодня), фьючерсные и своп-контракты уже занимают до половины спот-рынка, а по отдельным монетам торговая активность превышает прямую торговлю активом. Но работать с деривативными контрактами не всегда так же просто, как при обычной торговле монетами. Здесь не получится просто учитывать цену покупки/продажи. Несмотря на все усилия финансовых инженеров, еще не получилось создать деривативы, торгуемые столь же просто, как спот. Каждый трейдер хочет знать, не только где припаркована его ламба, но и как рассчитывается позиция по контрактам. Мы публикуем перевод отличной статьи из блога Delta Exchange (входит в топ-10 площадок по обороту), в которой рассказывается о сути и расчете справедливых цен для маркировки позиций трейдера. Также бегло затронем расчеты цен для опционов на волатильность (MOVE контракты).
Оригинал: Fair Price Marking on Crypto Derivatives Exchanges: The Why & How, автор Pooja Shah.
Перевод: Светлана Лозовюк . Редактор: Aleks . Материал подготовлен в рамках контент-проекта CryptoHedwig от CoinIndex. Хотите, чтобы мы написали о вашем проекте или взяли на себя полностью ведение блога компании на HUB-е? Давайте сотрудничать! Пишите — cryptohedwig@coinindex.agency
Цена маркировки (mark price) — это цена, по которой оцениваются открытые позиции и рассчитывается нереализованная прибыль/убыток (unrealized P&L). В спотовой торговле (как на традиционных, так и криптовалютных биржах), маркировочная цена устанавливается в соответствии с ценой последней сделки. Это хорошо работает даже когда спотовые рынки имеют низкую ликвидность, потому что позиции никогда не закрываются принудительно, а реальная цена устанавливается каждый раз, когда трейдер закрывает сделку.
Однако, некоторые моменты работают сильно иначе в случае торговли с использованием заемных средств, например, если вы торгуете фьючерсными контрактами на Delta Exchange. В одной из статей мы рассказывали, как это приводит к ликвидации. Открытые позиции принудительно ликвидируются, когда баланс позиции, с учетом нереализованного P&L, становится меньше, чем поддерживающая маржа по контракту. Поскольку нереализованные прибыль и убытки определяются с использованием маркировочной цены, важно иметь надежный, беспристрастный, устойчивый к манипулированию метод ее определения.
На высоколиквидных устойчивых рынках для этого можно использовать цену последней сделки. Тем не менее, при торговле криптовалютами, рынкам иногда не хватает ликвидности. В таких условиях последняя цена сделки становится уязвимой и ею сравнительно легко манипулировать для провоцирования ликвидаций, или наоборот, для избежания принудительного закрытия позиций.
Для избежания таких ситуаций, большинство криптовалютных бирж, в том числе Delta Exchange, используют маркировку по справедливой цене ( Fair Price Marking) . Это означает, что открытые позиции оцениваются по справедливой цене вместо цены последней сделки. В этой статье мы подробно опишем, как работает такая маркировка.
Хотя наше описание в основном, относится к Delta Exchange, основные идеи, которые мы здесь обсуждаем, актуальны для всех бирж криптовалютных деривативов.
Справедливая цена (Fair price)
На Delta Exchange цена маркировки (mark price) = cправедливая цена (fair price).
Справедливая цена рассчитывается таким образом, чтобы обеспечить устойчивость к манипуляциям и отражать истинную стоимость позиции при любых рыночных условиях. Важно отметить, что справедливая цена влияет только на нереализованный P&L. На реализованную P&L по позиции эта цена не влияет, так как позиция уже закрыта по цене ордера.
На Delta Exchange справедливая цена используется в основном для двух вещей:
а) Запуск ликвидации
Ликвидационная цена (Liquidation Price) — это цена, по которой позиция принудительно закрывается, когда оставшаяся часть баланса, после компенсации нереализованных убытков, меньше обслуживающей маржи. На Delta все позиции ликвидируются по маркировочной цене. Поскольку маркировочная цена = справедливая цена и она, как правило, устойчива к манипуляциям, осуществляются только настоящие ликвидации.
Давайте разберемся, как справедливая цена оптимизирует ликвидацию:
Трейдер А совершает грубую ошибку и создает заявку на покупку 1 000 000 контрактов BTCUSD вместо 100 000 по 6605 долларов. Книга заявок BTCUSD на Delta Exchange в тот момент была:
- Bid/Ask в диапазоне от $6310 до $6312
- Справедливая цена — $ 6309,8
- Цена последней сделки — $ 6302,0
- Ликвидационная цена для трейдера B — $ 6350
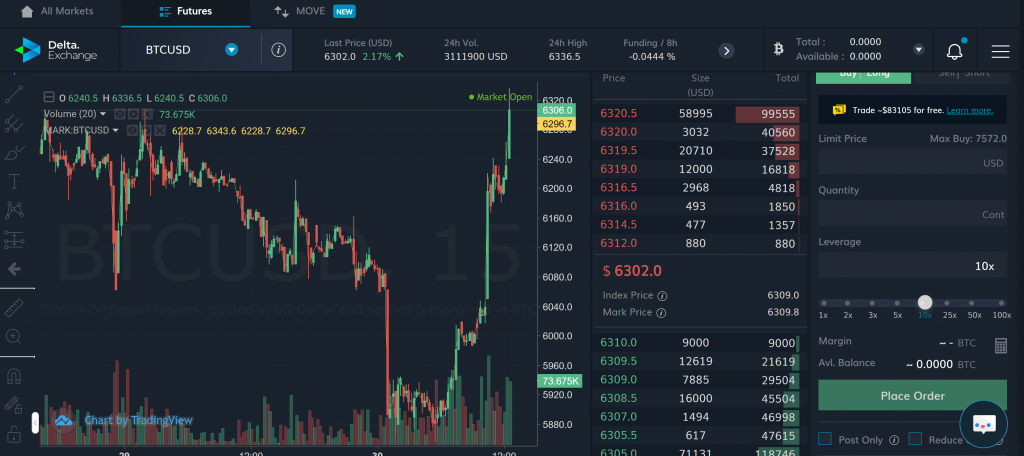
Из-за человеческой ошибки ( fat finger error) последняя цена выросла до $ 6360 за несколько секунд, а затем упала до $ 6302. В таком случае, если бы биржа маркировала позиции по последней сделке, трейдер B был бы ликвидирован. Но, поскольку нереализованные PnL позиции на Delta Exchange оцениваются по справедливой цене, а не по последней, трейдер B защищен от ликвидации.
б) Срабатывание условных ордеров
Условные ордера срабатывают на основе справедливой цены, а не цены последней сделки. Это гарантирует, что кратковременные скачки цен в сделках не станут триггером срабатывания ваших ордеров.
Как рассчитывается справедливая цена для фьючерса?
Справедливая цена для фьючерсного контракта рассчитывается на основе базового индекса ( Underlying Index Price ) и справедливого базиса ( Fair Basis ). Соответственно:
Справедливая цена = базовая цена индекса + справедливый базис
Индекс цены ( Underlying Index Price)
Базовая цена индекса поступает в режиме реального времени от ведущих спотовых бирж. Подробная информация о базовых индексах контрактов, перечисленных на Delta Exchange, доступна на странице спецификации контрактов.
Справедливый Базис ( Fair Basis)
Базис — это разница между ценой фьючерсного контракта и базовой спотовой ценой на актив:
Базис = Цена фьючерса — Спот цена актива.
Справедливый Базис вычисляется по данным книги ордеров фьючерсного контракта, выполняя следующие шаги.
Вычисление средней цены влияния (Impact Mid Price). Цена влияния — это цена, по которой типичная длинная или короткая позиция может быть открыта в любой момент времени. Размер типичной позиции называется размером влияния.
- Impact Bid Price = Средняя цена исполнения для осуществления короткой сделки
- Impact Ask Price = Средняя цена исполнения для осуществления длинной сделки
- Impact Mid Price = среднее (Impact Bid Price, Impact Ask Price)
Вычисление годового базиса ( Annualised Basis)
Годовой базис = (Средняя цена влияния / индекс — 1) * (365 * 86400 / время до истечения контракта в секундах)
Обратите внимание, что при расчетах базиса, время истечения бессрочного фьючерсного контракта считается 8 часов.
Справедливый базис = индекс * годовой базис * (время до экспирации в секундах / (365 * 86400))
Примечание : в оригинальной статье в формуле содержится ошибка, используется fair basis вместо annualised basis. Более подробно формулы расписаны в документации.
В результате, мы наконец получим справедливую цену маркировки, которая равна индексной цене + справедливый базис.
Лимиты годового справедливого базиса
Базис между фьючерсными и спотовыми ценами может быть обусловлен множеством факторов (например, процентными ставками). Однако, в случае криптовалют, эта разница в цене обусловлена, прежде всего, спросом и предложением. Благодаря этому базис может варьироваться в широком диапазоне. Мы видели пример этому в виде снижения рынка в связи с Covid-19 в марте 2020 года; в течение нескольких дней годовой базис мартовских фьючерсов BTC изменился с премии на дисконт 0,82% (3% в годовом выражении).
Для того, чтобы цена фьючерса не сильно отклонялась от спотовой цены, Delta Exchange налагает ограничения на годовой справедливый базис. Эти ограничения установлены для обеспечения здоровой торговой деятельности. Например, лимит на ежегодный справедливый базис для бессрочного контракта BTCUSD составляет 500%. Обратите внимание, что в периоды чрезвычайно высокой волатильности эти пределы могут быть изменены в зависимости от решения биржи.
Как рассчитывается справедливая цена контрактов MOVE?
Примечание : MOVE-контракты это опционы на волатильность, в основе которых лежит фьючерсный контракт.
Как и фьючерсы, открытые позиции в MOVE-контрактах маркируются по справедливой цене. Длинные позиции в контрактах MOVE не могут быть ликвидированы. Для коротких позиций ликвидация инициируется на основе нереализованного P&L, рассчитанного по маркировочной цене.
Справедливая цена контрактов MOVE рассчитывается по модели Блэка-Шоулза ( Black Scholes) . Входными переменными для этой модели являются Предполагаемая волатильность ( Implied Volatility) , Цена исполнения ( Strike Price) и Время до расчета ( Time to Settlement) . Так как цена исполнения и время до расчета определены, основным вычислением является расчет Справедливой предполагаемой волатильности. Для этого расчета необходимо выполнить ряд шагов.
- Вычисление цены влияния (Impact Mid Price)
- Цена влияния, время до расчета и цена исполнения затем вводятся в модель Блэка-Шоулза для расчета влияния предполагаемой волатильности.
- Как только вычисление модели будут завершены, мы получим справедливую цену.
Для подробного объяснения расчета справедливой цены, ознакомьтесь со спецификацией MOVE контрактов.
Так же, как существуют ограничения на годовой базис в фьючерсном контракте, существуют ограничения и на справедливую предполагаемую волатильность ( Fair implied volatility) , применяемую к MOVE-контрактам для обеспечения надежной торговой деятельности.
Новый спотовый индекс цен на Bybit
Привет. Не могу не затронуть последнее, горячее обновление на Bybit… Дальше идет перевод оригинальной статьи последнего обновления.
Здесь, в Bybit, мы всегда стремимся прислушиваться, заботиться и совершенствоваться, поэтому мы внедрили новый глобальный индекс спотовых цен и систему Mark Price, основанную на отзывах наших клиентов. Давайте посмотрим, что было сделано.
Почему Mark Price так важен для клиентов / трейдеров?
- Рассчитывает цену ликвидации
- Рассчитывает нереализованный PnL
- Является основной идеей бессрочного контракта, а так же отражает справедливость и прозрачность
Что такое глобальный индекс спотовых цен?
Глобальный индекс спотовых цен, как следует из названия, представляет глобальную спотовую цену, например, BTCUSD. Bybit в настоящее время использует Bitstamp, Coinbase Pro и Kraken с равным средним значением.
Как рассчитывается цена Mark Price?
Mark Price — это глобальный индекс спотовых цен плюс снижающаяся базовая ставка финансирования, которая используется в качестве справочной цены для привязки глобальной спотовой цены с учетом внутреннего давления покупок и продаж Bybit. Наряду с ценой последней сделки, он используется в качестве механизма двойной цены, а цена на Mark Price выступает в качестве триггера для ликвидации бессрочных контрактов на Bybit.
Проблемы с предыдущей системой Mark Price
Несмотря на внедрение системы, которая в то время, по нашему мнению, была максимально справедливой и прозрачной, мы полностью признаем, что у системы все еще были некоторые проблемы (которые, как мы теперь считаем, исправлены)
- По-прежнему были ситуации манипулирования рынком. Когда три биржи использовались для представления глобального индекса спотовых цен, без мер по удалению биржи, которая значительно отличалась от других, mark price была потенциально подвержена манипулированию рынком в периоды низкой ликвидности. ,
- Проблема с подключением API / техническая проблема на любой из трех бирж. Это может произойти, если, например, одна из бирж проходит тех. обслуживание, что может вызвать серьезные проблемы в глобальном индексе спотовых цен, что также повлияет на Mark Price.
Новая система Mark Price
Новая система: coinUSD, рассчитывается по индексной цене. Ecoin. Кроме того, были приняты дополнительные меры в случае, если цена на одной из бирж значительно отклоняется от других.
Как работает новый расчет Mark Price:
Мы полностью уверены, что новая система предоставит нашим клиентам более разумный, справедливый и прозрачный торговый опыт. Давайте посмотрим, как это будет сделано.
Bybit временно исключит обмен из расчета индекса, если:
- Цена транзакции на бирже не обновлялась в течение одной минуты, указывая на то, что краткосрочная ликвидность недостаточна или они прекратили работу
- Спотовая цена биржи изменяется более чем на 5% по сравнению со средневзвешенной ценой по другим биржам, что указывает на аномальные колебания цен.
Впоследствии, если цена одной спот-транзакции торговой биржи находится в пределах 5% -ной разницы от индекса .coinUSD, Bybit автоматически реинтегрирует биржу обратно в расчет индекса.
Поэтому, если есть отклонение цены от одной биржи, Mark Price НЕ будет затронута. Это, следовательно, создаст более справедливую систему Mark Price для наших трейдеров.
Представляем Mark Price: более справедливая цена для маржинальных требований
Perp использует взвешенную по времени среднюю цену индекса (TWAP) для определения маржинальных требований и процессов ликвидации, чтобы предотвратить ненужные ликвидации, вызванные манипулированием ценами. Однако этот подход также представляет риск для протокола.
Часто индекс TWAP не может быстро отражать текущие рыночные условия. В частности, когда на рынке происходят быстрые изменения, рыночная цена может отклоняться от индекса TWAP.
Если рыночная цена и индекс TWAP демонстрируют значительное расхождение, могут возникнуть следующие результаты:
- Невозможность мгновенно ликвидировать счета трейдеров, как тейкеров, так и мейкеров, которые могут оказаться на грани банкротства.
- Отсутствие или избыток стимулов для ликвидаторов. Это связано с тем, что Perp использует индекс TWAP в качестве цены закрытия для ликвидации, что может привести к тому, что у ликвидаторов будет недостаточная мотивация для ликвидации позиций или чрезмерная мотивация для этого. Это может привести к потерям, которые система должна будет компенсировать. Например, при ликвидации короткой позиции, если цена индекса выше рыночной, это даст ликвидаторам огромный стимул ликвидировать позицию и наоборот.
Эти проблемы могут привести к задержке ликвидации счетов трейдеров и могут помешать ликвидаторам занимать позиции, что может привести к увеличению убытков и риску безнадежных долгов для протокола. Чтобы снизить потенциальные риски, мы ввели цену маркировки, которая обеспечивает точную и справедливую справочную цену для расчета маржинальных требований и ликвидации.
Как рассчитать цену маркировки
Формула цены маркировки
Цена маркировки = Медиана [Цена 1 , Цена 2 , Цена бессрочного контракта]
- Цена 1 = Рыночный TWAP (30-минутный базис)
- Цена 2 = Цена индекса + Премия (15-минутная база)*
*Премиум (15-минутная база) = Рыночный TWAP (15-минутная база) — Индекс TWAP (15-минутная база)
Изменения интерфейсов контрактов
- Ранее мы называли цену бессрочного контракта ценой маркировки при расчете ставки финансирования. Чтобы избежать путаницы в отношении соглашений об именах, мы ввели новую функцию, вызываемую getSqrtMarketTwapX96 внутри Exchange контракта ( ссылка ). В результате мы намерены поэтапно отказаться от предыдущей функции , getSqrtMarkTwapX96 в будущем выпуске.
а. Оригинал (будет устаревшим)
функция getSqrtMarkTwapX96(адрес baseToken, uint32 twapInterval) возвращает внешний вид (uint160 sqrtMarkTwapX96);
функция getSqrtMarketTwapX96(адрес baseToken, uint32 twapInterval) возвращает внешний вид (uint160 sqrtMarketTwapX96);
2. Мы включили в AccountBalance контракт новую функцию ( ссылка ) под названием getMarkPrice , которая позволяет получать текущую цену маркировки для каждого рынка.
функция getMarkPrice(адрес baseToken) возвращает внешний вид (uint256);
Сфера воздействия
- PositionValue будет изменен, чтобы рассчитываться на основе цены маркировки, а не индекса TWAP.
- UnrealizedPnL , MarginRequirement , AccountValue а FreeCollateral также измениться из-за скорректированного метода расчета стоимости позиции.
- Цена ликвидации: используйте цену маркировки для ликвидации позиций вместо индекса TWAP.
Заключение
В заключение отметим, что введение цены маркировки является важным обновлением, которое поможет повысить справедливость и стабильность торговли бессрочными контрактами на нашей платформе. Эти изменения дизайна делают торговлю более доступной и удобной для трейдеров всех уровней, сохраняя при этом высокие стандарты надежности и безопасности, которыми славится Perp .
Предоставляя более точную и надежную справочную цену для расчетов по бессрочным контрактам, Маркировочная цена поможет снизить риск манипулирования ценами, а также вероятность безнадежных долгов и ликвидации.
Наконец, мы хотим напомнить пользователям, что, поскольку расчет маржинальных требований изменится, пожалуйста, убедитесь, что кредитное плечо вашего счета находится на здоровом уровне (т. е. коэффициент маржи значительно выше 10%) перед обновлением контракта, которое запланировано. 14 марта. Пожалуйста, следите за новостями в нашем Discord, чтобы быть в курсе последних обновлений.