Ошибки в формировании показателей баланса
Бухгалтерская отчетность обеспечивает системный контроль правильности и точности данных бухгалтерского учета при завершении каждого учетного цикла. Она предназначена для выявления конечного финансового результата деятельности хозяйствующего субъекта. Поэтому важно не допускать ошибки в показателях баланса.
Бухгалтерская отчетность должна давать достоверное и полное представление о финансовом положении компании, финансовых результатах ее деятельности и изменениях в финансовом положении. Достоверной и полной считается бухгалтерская отчетность, сформированная исходя из правил, установленных нормативными актами по бухгалтерскому учету 1 .
Бухгалтерский баланс должен характеризовать финансовое положение фирмы по состоянию на отчетную дату. Финансовое положение определяется существующими в распоряжении фирмы активами, структурой обязательств и капитала, а также ее способностью адаптироваться к изменениям в среде функционирования.
Сами по себе ошибки в бухгалтерском учете и бухгалтерской отчетности не страшны и не требуют к себе особого внимания до тех пор, пока их влияние на те или иные показатели финансовой (бухгалтерской) отчетности не приводит к искажению в восприятии пользователей отчетности.
Какие же показатели бухгалтерского баланса могут быть интересны пользователям финансовой (бухгалтерской) отчетности?
С 2011 года применяется новое Положение о раскрытии информации эмитентами ценных бумаг 2 . Оно регулирует состав, порядок и сроки обязательного раскрытия информации акционерных обществ, раскрытия данных на этапах эмиссии, а также в форме проспекта ценных бумаг, сводной бухгалтерской (консолидированной финансовой) отчетности эмитента, ежеквартального отчета указанного лица и сообщений о его существенных фактах. Также данное Положение устанавливает требования к порядку раскрытия эмитентами иных данных об исполнении их обязательств и осуществлении прав по размещаемым (размещенным) ценным бумагам. Его действие распространяется на всех эмитентов (в т. ч. иностранных, включая международные финансовые компании), ценные бумаги которых размещаются и (или) обращаются в нашей стране. Исключение — ЦБР, а также эмитенты российских государственных и муниципальных ценных бумаг.
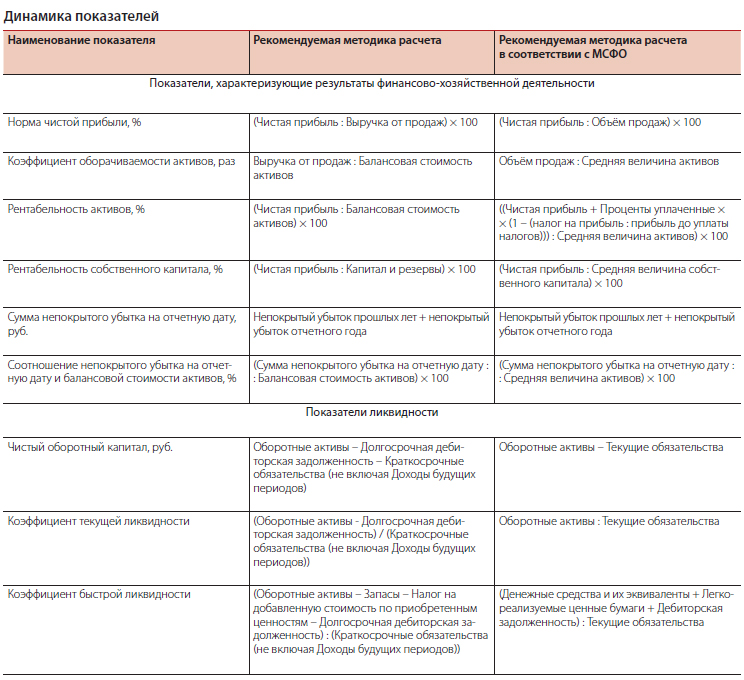
На основании Положения эмитенты должны раскрывать за 5 последних завершенных финансовых лет:
- динамику показателей, характеризующих результаты финансово хозяйственной деятельности;
- динамику показателей, характеризующих ликвидность.
- Денежные средства и их эквиваленты
- Оборотные активы
- Запасы
- Налог на добавленную стоимость по приобретенным ценностям
- Долгосрочная дебиторская задолженность
- Краткосрочная дебиторская задолженность
- Краткосрочные обязательства (не включая Доходы будущих периодов)
- Балансовая стоимость активов
- Капитал и резервы
Денежные средства и их эквиваленты
Завышение показателя бухгалтерского баланса по строке 1250 «Денежные средства и денежные эквиваленты» может быть связано с тем, что в качестве денежных средств отражены остатки на расчетном (валютном) счете в кредитной организации, у которой отозвана лицензия на осуществление банковской деятельности.
Занижение показателя бухгалтерского баланса «Денежные средства и денежные эквиваленты» может быть связано с тем, что не нашли отражения по строке баланса «Денежные средства и их эквиваленты» денежные средства, размещенные на краткосрочных депозитах в банках или депозитах «до востребования».
Перед формированием отчетности рекомендуется:
- проверить «благонадежность» кредитной организации, обратившись к информации, регулярно публикуемой Центральным банком России на своем сайте (http://www.cbr.ru/credit/main.asp), или уточнить список банков, прекративших свою деятельность вследствие ликвидации или отзыва лицензии Банком России, из иных информационных источников (например, http://www.banki.ru/banks/memory/);
- проверить сроки размещения (погашения, возврата) денежных средств на краткосрочных депозитных счетах.
Оборотные активы
Оборотные активы — это активы, которые служат или погашаются в течение 12 месяцев либо в течение нормального операционного цикла компании (если он превышает 1 год).
В бухгалтерском балансе 3 выделяют следующие оборотные активы: запасы; НДС по приобретенным ценностям; дебиторская задолженность; финансовые вложения (за исключением денежных эквивалентов); денежные средства и денежные эквиваленты; прочие оборотные активы.
Дебиторская задолженность и финансовые вложения относятся к оборотным активам только в том случае, если срок их погашения менее 1 года либо срок превышает 1 год, но фирма уверена в высокой ликвидности данных активов, способности быстро и без потерь обратить их в денежную форму (т. е. продать). Оборотные активы в принципе обладают более высокой степенью ликвидности, чем внеоборотные. А деньги, как часть оборотных активов, имеет абсолютную ликвидность.
Завышение показателя бухгалтерского баланса по строке 1200 «Итого оборотных активов» может быть связано с тем, что:
- в составе запасов продолжают отражаться не списанные своевременно затраты, а значит, не находят свое отражение в себестоимости реализованной продукции (работ, услуг) стоимость сырья и материалов, остатков незавершенного производства. Несвоевременное признание затрат может иметь своей причиной или сознательное манипулирование прибылью (рентабельностью), которое происходит с ведома и по указанию менеджмента фирмы, или нарушением связи между производственно-техническими службами и бухгалтерской службой, когда движение и изменение состояния предметов труда фактически производится, но информация об этих событиях поступает к обработке в бухгалтерию несвоевременно или не поступает вовсе;
- не сформированы резервы под обесценение запасов, что является обязательным требованием ПБУ 5/01 4 . Материально-производственные запасы, которые морально устарели, полностью или частично потеряли свое первоначальное качество, либо текущая рыночная стоимость, стоимость продажи которых снизилась, отражаются в бухгалтерском балансе на конец отчетного года за вычетом резерва под снижение стоимости материальных ценностей. Резерв под снижение стоимости материальных ценностей образуется за счет финансовых результатов фирмы на величину разницы между текущей рыночной стоимостью и фактической себестоимостью МПЗ, если последняя выше текущей рыночной стоимости.
- в составе запасов не отражены товарно-материальные ценности, фактически не поступившие на склады фирмы, но находящиеся в пути, когда по условиям договоров поставки риски владения (право собственности) перешли к организации-грузополучателю;
- в составе запасов не отражены неотфактурованные поставки, когда фактически имущество поступило на склад компании, но товарно-сопроводительные документы отсутствуют.
- дебиторской задолженности, когда по условиям договоров срок погашения задолженности превышает 12 месяцев после отчетной даты, но ее отражают по строке бухгалтерского баланса 1230 «Дебиторская задолженность» в составе раздела «Оборотные активы», а не по строке бухгалтерского баланса 1190 «Прочие внеоборотные активы»;
- оборудования, приобретенного для монтажа (установки) в процессе строительства/реконструкции основных средств, которое отражается в составе запасов (по строке 1210 бухгалтерского баланса), а не по строке 1150 «Основные средства».
- в отдел материально-технического снабжения на предмет наличия/отсутствия в ОМТС информации о материальных ценностях «в пути», о наличии на складах неотфактурованных поставок, о наличии на складах оборудования к установке;
- в производственно-диспетчерский или планово экономический отдел фирмы — о фактическом выпуске продукции (работ, услуг), о полноте и своевременности документирования и передачи в бухгалтерию первичных документов, справок-расчетов, калькуляций для отражения операций по списанию сырья в производство и выпуске готовой продукции;
- в коммерческие службы о ранее понесенных расходах на участие в тендерах, расходах, ранее отраженных в составе «расходов будущих периодов» и связанных с переговорным процессом на заключение договоров, — подписаны ли ожидаемые договоры, получено ли уведомление о результатах тендерных процедур;
- в договорной отдел о сроках погашения задолженности по условиям договоров и дополнительных соглашений к ним.

Перед формированием отчетности рекомендуется проверить «благонадежность» кредитной организации, или уточнить список банков, прекративших свою деятельность
Балансовая стоимость активов
Активами считаются хозяйственные средства, контроль над которыми компания получила в результате свершившихся фактов ее хозяйственной деятельности и которые должны принести ей экономические выгоды в будущем.
Будущие экономические выгоды — это потенциальная возможность активов прямо или косвенно способствовать притоку денежных средств в фирму. Считается, что актив принесет в будущем экономические выгоды, когда он может быть: а) использован обособленно или в сочетании с другим активом в процессе производства продукции, работ, услуг, предназначенных для продажи; б) обменен на другой актив; в) использован для погашения обязательства; г) распределен между собственниками организации.
Итоговые показатели: Баланс (актив), строка 1600 равен Баланс (пассив), строка 1700 бухгалтерского баланса.
Искажение показателя «Балансовая стоимость активов» может быть связано со следующими обстоятельствами:
- не проведена инвентаризация имущества и обязательств компании, поэтому не выявлена сомнительная к получению дебиторская задолженность и не сформированы резервы (активы завышены);
- не начислены и не отражены в составе кредиторской задолженности проценты по привлеченным кредитам (занижена кредиторская задолженность и завышена прибыль);
- не рассчитаны и не сформированы обязательные резервы предстоящих расходов в виде оплаты отпусков, вознаграждения работников по итогам работы за год (занижена кредиторская задолженность и завышена прибыль);
- не рассчитаны и не сформированы обязательные резервы на рекультивацию земель организаций-недропользователей (занижена стоимость материальных и нематериальных поисковых активов по строкам 1130 и 1140 в активе бухгалтерского баланса и показатель «Оценочные обязательства» по строке 1540 в пассиве бухгалтерского баланса).
- от отчетного периода, к которому относится выявленная ошибка;
- от временного интервала выявления ошибки;
- от существенности/несущественности выявленной ошибки.
Критерии существенности ошибки
В учетной политике компании следует установить критерии существенности ошибки для оценки ее влияния на отчетность.
При разработке критериев существенности необходимо проанализировать бухгалтерскую (финансовую) отчетность и финансово хозяйственную деятельность исходя из следующего:
- какие категории пользователей бухгалтерской отчетности рассматривают подготовленную отчетность, а также, какие решения на основе данной информации они принимают. Например: кредиторы (банки и т. п.), прежде всего, оценивают устойчивость финансового положения организации; акционеры оценивают результаты деятельности организации, влияющие на выплату дивидендов, и т. д.;
- каким образом та или иная ошибка влияет на показатели финансовой отчетности, на основе которых пользователи данной отчетности принимают экономические решения. Например: для кредиторов — необходимо оценить влияния ошибки на показатели финансовой отчетности, приводящие к снижению/увеличению показателей ликвидности, и т. д.;
- каким образом определяются уровни существенности ошибки (как количественные, так и качественные) по всем показателям финансовой отчетности, на основе которых пользователи данной отчетности принимают экономические решения. Например: для кредиторов — определение критичных отклонений в значениях показателей текущей и абсолютной ликвидности до и после обнаружения ошибки и т. д.
В учетной политике компании следует установить критерии существенности ошибки для оценки ее влияния на отчетность
Сноски:
1 ПБУ 4/99, утв. приказом Минфина России от 06.07.1999 № 43н (далее — ПБУ 4/99)
2 приказ ФСФР России от 04.10.2011 № 11-46/пз-н
3 утв. приказом Минфина России от 02.07.2010 № 66н
4 утв. приказом Минфина России от 09.06.2001 № 44н
5 п. 19 ПБУ 4/99
6 п. 4 ПБУ 22/2010, утв. приказом Минфина России от 28.06.2010 № 63н
5. Анализ финансового состояния неплатежеспособного предприятия
Установив неплатежеспособность предприятия и неудовлетворительность структуры его баланса, целесообразно провести детальный анализ представленных предприятием документов бухгалтерской отчетности. Целью данного этапа анализа является выявление причин ухудшения его финансового состояния.
Однако информация, содержащаяся в балансе и формах, прилагаемых к нему, не позволяет сделать исчерпывающие выводы о характере и устойчивости финансовой, а также хозяйственной и инвестиционной деятельности предприятия; на ее основе не всегда можно выявить и исследовать отраслевые особенности рассматриваемого предприятия. Это обусловливает необходимость при подготовке и обосновании принимаемых Федеральным управлением и его территориальными агентствами решений в отношении неплатежеспособных предприятий проведение углубленного и комплексного анализа деятельности предприятий на основе дополнительно запрашиваемых данных.
В то же время исследование баланса предприятия дает возможность оценить динамику изменения отдельных показателей финансовой деятельности, проследить основные направления изменения структуры баланса, сопоставить полученные в ходе анализа данные с аналогичными показателями других предприятий отрасли.
5.1. Анализ динамики валюты баланса
В ходе анализа сопоставляются данные по валюте баланса (стр. 360 либо 780) на начало и конец отчетного периода. При этом уменьшение (в абсолютном выражении) валюты баланса за отчетный период однозначно свидетельствует о сокращении предприятием хозяйственного оборота, что могло повлечь его неплатежеспособность. Установление факта сворачивания хозяйственной деятельности требует проведения тщательного анализа его причин (сокращение платежеспособного спроса на товары, работы и услуги данного предприятия, ограничение доступа на рынки необходимого сырья, материалов и полуфабрикатов, постепенное включение в активный хозяйственный оборот дочерних предприятий за счет материнской компании и т.д.). В зависимости от того, какие обстоятельства обусловили сокращение хозяйственного оборота данного предприятия, могут быть рекомендованы различные пути вывода его из состояния неплатежеспособности.
Анализируя увеличение валюты баланса за отчетный период, необходимо учитывать влияние переоценки основных фондов, когда увеличение их стоимости не связано с развитием производственной деятельности. Наиболее сложно учесть влияние инфляционных процессов, однако, без этого затруднительно сделать однозначный вывод о том, является ли увеличение валюты баланса следствием только лишь удорожания готовой продукции под воздействием инфляции сырья, материалов либо оно показывает и на расширение хозяйственной деятельности предприятия. При наличии устойчивой базы расширения хозяйственного оборота предприятия причины его неплатежеспособности следует искать в нерациональности проводимой кредитно — финансовой политики, включая и использование получаемой прибыли, в ошибках при определении ценовой стратегии и т.д.
5.2. Методический подход к анализу структуры баланса
Для обеспечения сопоставимости исследуемых данных по статьям и разделам баланса на начало и конец отчетного периода анализ проводится на основе удельных показателей, рассчитываемых к валюте баланса, которая принимается за 100 процентов. При этом рекомендуется определять как изменения данных показателей в структуре баланса за рассматриваемый период, так и направленность изменений (увеличение, снижение). Результаты расчетов заносятся в таблицы 2 и 3 Приложения.
5.3. Анализ структуры пассивов предприятия
Исследование структуры пассива баланса позволяет установить одну из возможных причин финансовой неустойчивости предприятия, приведшей к его неплатежеспособности. Такой причиной может быть нерационально высокая доля заемных средств в источниках, привлекаемых для финансирования хозяйственной деятельности. При определении соотношения собственных средств и заемных следует учитывать, что, как правило, долгосрочные кредиты и займы (строки 500 и 510) приравниваются к источникам собственных средств (строка 480).
Кроме того, при определенных условиях такие статьи пассива баланса, как доходы будущих периодов (строка 730), резервы предстоящих расходов и платежей (строка 740) и резервы по сомнительным долгам (строка 750), являются, по существу, источниками собственных средств.
5.3.1. Анализ источников собственных средств предприятия
Источниками собственных средств предприятия являются: уставный капитал с учетом добавочного капитала как следствия переоценки основных фондов (строки 400 и 401), резервный капитал и резервные фонды (строки 402 и 410), фонды накопления (строка 420), целевые финансирования и поступления (строка 430), а также нераспределенная прибыль отчетного года (строка 472) и прошлых лет (строка 460).
Увеличение доли собственных средств за счет любого из перечисленных источников способствует усилению финансовой устойчивости предприятия. При этом наличие нераспределенной прибыли может рассматриваться как источник пополнения оборотных средств предприятия и снижения уровня краткосрочной кредиторской задолженности.
5.3.2. Исследование структуры краткосрочной кредиторской задолженности предприятия
Анализируется структура краткосрочной кредиторской задолженности: краткосрочные кредиты банков и различные займы (строки 600, 620); задолженность перед другими предприятиями (строки 630, 640, 680, 710, 720); задолженность перед бюджетом (строка 700); соц. страхом (строки 660, 670); внебюджетными фондами (строка 690); задолженность по оплате труда (строка 650) и тенденции ее изменения.
Выявленная тенденция к увеличению доли заемных средств в источниках образования активов предприятия, с одной стороны, свидетельствует об усилении финансовой неустойчивости предприятия и повышении степени его финансовых рисков, а с другой, — об активном перераспределении (в условиях инфляции и невыполнения в срок финансовых обязательств) доходов от кредиторов к предприятию — должнику.
При наличии информации о конкретных кредиторах предприятия и сроках выполнения обязательств перед ними целесообразно составить их перечень с указанием полного названия, юридического адреса, сроков и сумм платежей и доли данного кредита в общей задолженности предприятия. Особое внимание следует уделить наличию (и возможному росту) просроченной задолженности предприятия перед бюджетом, по социальному страхованию и обеспечению, по внебюджетным платежам.
5.4. Анализ структуры активов предприятия
Активы предприятия и их структура исследуются как с точки зрения их участия в производстве, так и с точки зрения оценки их ликвидности. Непосредственно в производственном цикле участвуют: основные средства и нематериальные активы, запасы и затраты, денежные средства. К наиболее легколиквидным активам предприятия относятся денежные средства на счетах, а также краткосрочные ценные бумаги; к наиболее труднореализуемым активам — основные фонды, находящиеся на балансе предприятия, и прочие внеоборотные активы.
Изменение структуры активов предприятия в пользу увеличения доли оборотных средств может свидетельствовать о:
— формировании более мобильной структуры активов, способствующей ускорению оборачиваемости средств предприятия;
— отвлечении части текущих активов на кредитование потребителей товаров, работ и услуг предприятия, дочерних предприятий и прочих дебиторов, что свидетельствует о фактической иммобилизации этой части оборотных средств из производственного процесса;
— сворачивании производственной базы;
— искажении реальной оценки основных фондов вследствие существующего порядка их бухгалтерского учета и т.д.
Для того чтобы сделать однозначные выводы о причинах изменения данной пропорции в структуре активов необходимо провести детальный анализ разделов и отдельных статей актива баланса, а также при необходимости запросить у предприятия требующуюся дополнительную информацию.
5.4.1. Анализ основных средств и прочих внеоборотных активов предприятия
Учитывая то, что удельный вес основных средств может изменяться и вследствие воздействия внешних факторов (например, порядок их учета, при котором происходит запаздывающая коррекция стоимости основных фондов в условиях инфляции, в то время как цены на сырье, материалы, готовую продукцию могут расти достаточно высокими темпами), необходимо обратить особое внимание на изменение абсолютных показателей за отчетный период (строки 020, 021, 022), которое отражает движение основных средств (амортизация и выбытие основных фондов, ввод в действие новых основных фондов).
Наличие в составе активов предприятия нематериальных активов (строка 012) косвенно характеризует избранную предприятием стратегию как инновационную, так как оно вкладывает средства в патенты, лицензии, другую интеллектуальную собственность, хотя подобные вложения требуют дополнительной (вне рамок данного анализа) оценки их экономической эффективности.
Наличие долгосрочных финансовых вложений указывает на инвестиционную направленность вложений предприятия, однако, поскольку предприятие в соответствии с разделами 1 — 3 настоящих Методических положений может быть признано неплатежеспособным, необходимо в ходе дальнейшего анализа на основе дополнительно запрашиваемой информации изучить портфель инвестиционных ценных бумаг предприятия и дать оценку их ликвидности, а также эффективности отвлечений средств предприятия на данные вложения.
При анализе первого раздела актива баланса следует обратить внимание на тенденции изменения таких его элементов (статей), как оборудование к установке (строка 030) и незавершенные капитальные вложения (строка 040), поскольку данные активы не участвуют в производственном обороте и, следовательно, при определенных условиях увеличение их доли может негативно сказаться на результативности финансовой и хозяйственной деятельности предприятия.
5.4.2. Анализ структуры оборотных средств предприятия
Скорость оборота текущих активов предприятия является одной из качественных характеристик проводимой финансовой политики: чем скорость оборота выше, тем выбранная стратегия эффективнее.
Поэтому рост (абсолютный и относительный) оборотных средств может свидетельствовать не только о расширении производства или действия фактора инфляции, но и о замедлении их оборота, это объективно вызывает потребность в увеличении их массы.
Для определения тенденций оборачиваемости оборотных средств рассчитывается коэффициент оборачиваемости как отношение выручки (валового дохода) от реализации продукции (строка 010 формы N 2) к сумме оборотных средств предприятия (сумма строк 180 и 330 формы N 1). Уменьшение коэффициента, рассчитанного на конец отчетного периода, по сравнению с коэффициентом, рассчитанным на начало отчетного периода, свидетельствует о замедлении оборота оборотных средств.
При изучении структуры запасов и затрат основное внимание целесообразно уделить выявлению тенденций изменения таких элементов текущих активов, как производственные запасы (строка 100), незавершенное производство (строка 130), готовая продукция (строка 150) и товары (строка 162).
Увеличение удельного веса производственных запасов может свидетельствовать о:
— наращивании производственного потенциала предприятия;
— стремлении за счет вложений в производственные запасы защитить денежные активы предприятия от обесценивания под воздействием инфляции;
— нерациональности выбранной хозяйственной стратегии, вследствие которой значительная часть текущих активов иммобилизована в запасах, чья ликвидность может быть невысокой.
Таким образом, хотя тенденция к росту запасов и затрат может привести к увеличению на некотором отрезке времени значения коэффициента текущей ликвидности необходимо проанализировать, не происходит ли это увеличение за счет необоснованного отвлечения активов из производственного оборота, что в конечном итоге приводит к росту кредиторской задолженности и ухудшению финансового состояния предприятия.
Большое внимание при исследовании тенденций изменения структуры оборотных средств предприятия следует уделить разделу «Денежные средства, расчеты и прочие активы», особенно в части расчетов с дебиторами.
Высокие темпы роста дебиторской задолженности по расчетам за товары, работы и услуги (строка 220), по векселям полученным (строка 210) могут свидетельствовать о том, что данное предприятие активно использует стратегию товарных ссуд для потребителей своей продукции. Кредитуя их, предприятие фактически делится с ними частью своего дохода. В то же время, в том случае, когда платежи предприятию задерживаются, оно вынуждено брать кредиты для обеспечения своей хозяйственной деятельности, увеличивая собственную кредиторскую задолженность.
Следует иметь в виду, что наличие сумм по строке 750 — резервы по сомнительным долгам — подтверждает наличие просроченной кредиторской задолженности.
Для более глубокого анализа дебиторской задолженности предприятия необходимо дополнительно запросить ее расшифровку с указанием сведений о каждом дебиторе, сумм дебиторской задолженности и сроках ее погашения. При этом основной задачей последующего анализа дебиторской задолженности является оценка ее ликвидности, т.е. оценка возвратности долгов предприятию.
Поскольку денежные средства (строки 280, 290, 300 и 310) и краткосрочные финансовые вложения (строка 270) являются наиболее легко реализуемыми активами, то увеличение их доли в условиях низких темпов инфляции (3 — 8% годовых) и эффективно функционирующего рынка ценных бумаг могло бы рассматриваться как положительная тенденция. Однако в существующих условиях для того, чтобы сделать однозначные выводы, необходимо, во-первых, оценить ликвидность краткосрочных ценных бумаг, находящихся в портфеле данного предприятия, и, во-вторых, оценить скорость оборота денежных средств, сопоставив его с темпами инфляции, для чего требуется дополнительно запрашиваемая информация.
5.5. Анализ результатов финансовой деятельности
Необходимым элементом анализа является исследование результатов финансовой деятельности и направлений использования полученной прибыли. Исходная для анализа информация содержится в прилагаемой к балансу предприятия форме N 2 «Отчет о финансовых результатах и их использовании», на основе которой заполняется таблица 4 Приложения.
В том случае, если предприятие убыточно, можно сделать вывод об отсутствии источника пополнения собственных средств для ведения им нормальной хозяйственной деятельности. Если же хозяйственная деятельность предприятия сопровождалась получением прибыли, следует оценить те пропорции, в которых прибыль направляется на платежи в бюджет, отчисления в резервные фонды, в фонды накопления и фонды потребления. При этом наличие значительных отчислений в фонды потребления можно рассматривать как одну из характеристик избранной предприятием стратегии в осуществлении финансовой деятельности. В условиях неплатежеспособности предприятия данную часть прибыли целесообразно рассматривать как потенциальный резерв собственных средств, которые при изменении соотношений в распределении прибыли между фондами потребления и накопления можно было бы направить на пополнение оборотных средств.
Обеспечение финансовой устойчивости по средствам анализа оборотных активов предприятия Текст научной статьи по специальности «Экономика и бизнес»
Проведен анализ оборотных активов предприятия на конкретном примере с целью наглядно показать его значимость в стратегии формирования финансовой политики предприятия и обеспечения финансовойустойчивости
i Надоели баннеры? Вы всегда можете отключить рекламу.
Похожие темы научных работ по экономике и бизнесу , автор научной работы — Федин Д. А.
Управление оборотным капиталом организации (на примере ЗАО «Кавказкабель»)
Анализ финансового состояния корпоративного клиента и его роль в оценке кредитоспособности заемщика
Анализ образования и использования финансовых ресурсов предприятия и методика составления шахматного баланса покрытия средств
Мониторинг и анализ оборотных средств на основе бухгалтерской (финансовой) отчетности коммерческих предприятий
К вопросу применения анализа денежных средств при управлении предприятием промышленной отрасли
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
i Надоели баннеры? Вы всегда можете отключить рекламу.
Maintenance of financial stability on means of the analysis of turnaround actives of the enterprise
The analysis of turnaround actives of the enterprise on a concrete example on purpose is carried out on-gljadno to show its importance in strategy of formation of a financial policy of the enterprise and maintenance of financial stability
Текст научной работы на тему «Обеспечение финансовой устойчивости по средствам анализа оборотных активов предприятия»
2. Kotter J. Leading Change. Harvard Business School Press. 1996. P. 1189.
3. Lawson E., Price C. The psychology of change management // McKinsey Quarterly. 2003. June. P. 30-41.
4. Prahalad C. K., Hamel G. The core competence of the corporation // Segal-Horn S. (editor). The Strategy Reader. 1999. Blackwell. UK. P. 220-233.
5. The emergence of enterprise dynamics. Gartner EXP Signature report. 2007. February. P. 1-50.
To a question on overcoming break between strategy and tactics in operation of business
In the below article the problem of gap between strategy and tactics, typical for Russian enterprises, is addressed. Organizational dynamics, which defines how the competences of the enterprise work, alone and in combination, fills this gap. The essence of organizational dynamics is demonstrated in the context of organizational change.
Key words: strategy, tactics, organizational dynamics, organizational change.
Д.А. Федин, аспирант, 8-960-645-29-87, dim hawk@mail.ru, (Россия, Орел, ОрелГТУ)
ОБЕСПЕЧЕНИЕ ФИНАНСОВОЙ УСТОЙЧИВОСТИ ПО СРЕДСТВАМ АНАЛИЗА ОБОРОТНЫХ АКТИВОВ ПРЕДПРИЯТИЯ
Проведен анализ оборотных активов предприятия на конкретном примере с целью наглядно показать его значимость в стратегии формирования финансовой политики предприятия и обеспечения финансовойустойчивости.
Ключевые слова: финансовая устойчивость, анализ структуры, анализ динамики, оборотные активы.
Финансовая устойчивость является важнейшей характеристикой финансово-экономической деятельности предприятия в условиях рыночной экономики. Если предприятие финансово устойчиво, то оно имеет преимущество перед другими предприятиями в привлечении инвестиций, получении кредитов, выборе поставщиков и подборе квалифицированных кадров. Наконец, оно не вступает в конфликт с государством и обществом, так как выплачивает своевременно налоги в
бюджет, взносы — в социальные фонды, заработную плату — рабочим и служащим, дивиденды — акционерам, а банкам гарантирует возврат кредитов и уплату процентов по ним. Финансовая устойчивость предприятия — это независимость его в финансовом отношении, а также соответствие состояния активов и пассивов компании задачам финансовохозяйственной деятельности.
Информационной базой для анализа финансовой устойчивости предприятий является бухгалтерский баланс предприятия (Форма № 1 — Бухгалтерский баланс). При анализе баланса изучают характер изменения итога баланса и его отдельных разделов статей, правильность размещения средств предприятия, его текущую платежеспособность и т. п. Г оризонтальный анализ означает сопоставление статей баланса и исчисляемых по ним показателей на начало и конец одного или нескольких отчетных периодов; он помогает выявить отклонения, требующие дальнейшего изучения. При горизонтальном анализе исчисляют абсолютные и относительные изменения показателей. Сопоставление позволяет определить общее направление движения баланса. Вертикальный анализ показывает структуру средств предприятия и их источников. В процессе анализа активов предприятия следует изучить динамику оборотных активов, изменения в их составе и структуре и дать им оценку (табл. 1)
Анализ состояния оборотных активов ЗАО «Молочные продукты»
Виды оборотных активов Сумма тыс. руб. Удельный вес в % Изменения 2008 г. к 2007 г. Изменения 2009 г. к 2008 г.
2007 г. 2008 г. 2009 г. 2007 г. 2008 г. 2009 г. Абсолютные, +/- Темп прироста, % Структурные, +/- Абсолютные, +/- Темп прироста, % Структурные, +/-
1. Запасы 35 934 46 633 62 635 37,11 32,5 19,62 10 699 129,77 -4,61 16 002 134,31 -12,87
2. НДС по приобретен ным ценностям 312 262 2532 0,33 8 0, 0,78 0 — 83,97 -0,14 2270 966,41 0,61
Продолжение табл. 1
3. Краткосроч ная дебиторская задолженно сть 25 623 46 699 121 629 26,46 32,55 38,13 21 076 5 ,4 о» 6 2 6,09 74 930 5 ,4 6 2 5,58
4. Краткосроч ные финансовые вложения 6 Г» 3 2 40 000 128 277 3
5. Денежные средства 11 787 9796 3970 12,17 6,83 1,24 -1991 83,11 4 СО — -5826 40,53 -5,58
6. Прочие оборотные активы о ОО о 0,06 2 о 0, ОО 1 1 7 80,25 0,02
Итого 96 832 143 471 319 008 0 о 0 о 0 о 46 639 6 ОО* 4 о 175 537 5 ,3 2 2 о
За изученный период доля оборотных активов в общем объеме имущества предприятия увеличилась с 51,26 % до 58,75 % (на 7,49 пункта), а внеоборотных активов, наоборот, уменьшилось с 48,74 % до 41,25 % (на 7,49 пункта), что говорит об ускорении общей
оборачиваемости активов предприятия в данном отчетном периоде.
За 2008 г. запасы увеличились на 10 699 тыс. руб., показав темп роста 129,77 %, что произошло в основном за счет увеличения запаса материалов.
Большое увеличение запасов готовой продукции, скорее всего, говорит о плохой организации управления запасами, неэффективной организации производства, недостаточно эффективно организованной логистике. На рост запасов готовой продукции обычно влияет плохой спрос на продукцию, но в нашем случае спрос достаточно высок, что косвенно подтверждается наличием долгосрочной дебиторской задолженности и резким увеличением краткосрочной.
Доля запасов в структуре оборотных активов за отчетный период снизилась на 4,61 %, несмотря на абсолютное увеличение почти на
10 700 тыс. руб. С одной стороны, это отрицательный результат, но в целом изменения могут быть признаны положительными. Снижение доли затрат в общей структуре говорит о том, что оборотные активы сосредотачиваются в более ликвидной форме и это приводит к ускорению их оборачиваемости.
В этой части проанализируем дебиторскую задолженность. В оборотных активах предприятия присутствует только краткосрочная дебиторская задолженность. За отчетный период она увеличилась с 25 623 тыс. руб. до 46 699 тыс. руб. (темп роста составил +182,25 %). С одной стороны, это отрицательная тенденция и свидетельствует о наличии отвлеченных средств в качестве долгосрочной дебиторской задолженности и об их возвращении в оборот в качестве краткосрочной дебиторской задолженности, как следствие, повышается ликвидность оборотных средств. С другой стороны, это может говорить об увеличении спроса на продукцию и объема ее реализации.
Краткосрочные финансовые вложения характеризуют финансовую активность предприятия, отсутствующую в данном отчетном периоде. Из этого можно сделать вывод, что предприятие вело активную финансовую деятельность и проводило инвестиционные вклады. Сумма вложений увеличилась на 16 824 тыс. руб. в 2008 г. и составила 40 000 тыс. руб.
В 2008 г. общая сумма денежных средств организации уменьшилась на 1991 тыс. руб. (с 11 787 до 9796 тыс. руб.) — примерно на 17 % по общей сумме денежных средств, а темп прироста составил 83,11 %. Это изменение оценивается отрицательно, снижение денежных средств очень серьезно влияет на общую ситуацию (-5,34 % — высокий показатель изменения денежных средств в общем объеме оборотных средств). Уменьшение доли денежных средств говорит о достаточном снижении ликвидности оборотного капитала и его оборачиваемости. Уменьшение денежных средств произошло в основном за счет расчетного счета (с
11 785 до 9793 тыс. руб.) и незначительного повышения наличности в кассе (с 2 до 3 тыс. руб.), хотя это, естественно, не может повлиять на общий результат.
Структура оборотных активов в 2008 г. изменяется более резко. Доля запасов снизилась с 37,11 % до 32,5 %, НДС по приобретенным ценностям не влияет на общую ситуацию, но все-таки необходимо отметить снижение с 0,32 до 0,18. Все остальные показатели возрастают, так рост дебиторской задолженности в структуре составил 6 % (с 26,5 % до 32,5 %), рост краткосрочных финансовых вложений составил почти 4 % (с 23,93 % до 27,88 %). Снижается на 5,34 % доля денежных средств
За 2009 г. доля оборотных активов в общем объеме имущества предприятия снова значительно увеличилась с 58,75 % до 76,96 % (на 18,21 пункта), а доля внеоборотных активов, наоборот, уменьшилась с 41,25 % до 23,04 % (на 18,21 пункта), что говорит об ускорении оборачиваемости активов предприятия в данном периоде.
Материальные запасы за 2009 г. снова увеличились, но уже на 16 002 тыс. руб., что опять же произошло за счет увеличения запаса готовой продукции на складах. В общей структуре в 2009 г. доля затрат снижается с 32,5 % до 19,62 %. Это снижение произошло под влиянием
других статей таких, как краткосрочная дебиторская задолженность и краткосрочные финансовые вложения.
В оборотных активах предприятия, как и в 2008 г., присутствует только краткосрочная дебиторская задолженность. За 2009 г. она увеличилась с 46 699 тыс. руб. до 121 629 тыс. руб. (темп роста 260,45 %). Скорее всего, увеличение дебиторской задолженности связано с невозвратом денежных средств за отгруженную продукцию. Увеличение отвлеченных средств в качестве краткосрочной дебиторской задолженности, как следствие, понижает ликвидность оборотных средств. В структуре краткосрочной дебиторской задолженности за отчетный период произошел ряд изменений.
В 2009 г., как и в прошлом, показатель краткосрочных финансовых вложений вырос на 220,69 %. Из этого можно сделать вывод, что предприятие занимается не только производственной деятельностью, но и инвестирует средства в свои капиталы.
В 2009 г. периоде общая сумма денежных средств организации уменьшилась на 5826 тыс. руб. (с 9796 до 3970 тыс. руб.). Это изменение оценивается отрицательно, что сильно влияет на общую ситуацию. Уменьшение доли денежных средств говорит о значительном понижении ликвидности оборотного капитала и его оборачиваемости.
Уменьшение денежных средств произошло в основном за счет уменьшения расчетного счета (с 9793 до 3960 тыс. руб.), также произошло незначительное повышения наличности в кассе (с 3 до 10 тыс. руб.). Можно предположить, что денежные средства потрачены на закупку материалов и погашение кредиторской задолженности или направлены на закупку нового оборудования и усовершенствование производства.
Увеличение и уменьшение дебиторской задолженности оказывает значительное влияние на оборачиваемость капитала, вложенного в текущие активы, а следовательно, на финансовое состояние предприятия. Резкое увеличение дебиторской задолженности и ее доли в текущих активах может свидетельствовать о неосмотрительной кредитной политике, проводимой предприятием относительно покупателей, либо об увеличении объема продаж, либо неплатежеспособности части покупателей. В структуре краткосрочной дебиторской задолженности за 2008 г. произошли следующие изменения. Краткосрочная дебиторская задолженность покупателей и заказчиков увеличилась с 24 710 тыс. руб. до 39 112 тыс. руб. (темп роста — 158,28 %), выданные авансы также увеличились с 913 тыс. руб. до 7587 тыс. руб., задолженность прочих дебиторов отсутствует в исследуемом периоде. Основная часть дебиторской задолженности — задолженность покупателей и заказчиков, которая увеличилась на 14 402 тыс. руб., что привело к увеличению разрыва и потере сбалансированности между дебиторской и кредиторской задолженностью. Это явление отрицательно сказывается на
платежеспособности организации и снижает ее финансовую устойчивость. В 2009 г. выданные авансы увеличились с 7587 тыс. руб. до 8110 тыс. руб. Темп роста составил 106,89 %. В 2009 г. возникла задолженность прочих дебиторов, которая составляет 2322 тыс. руб. Основная часть дебиторской задолженности — задолженность покупателей и заказчиков — за 2009 г. увеличилась очень сильно — на 184,30 % — и достигла очень большой суммы — 111 197 тыс. руб., что является крайне негативной тенденцией. Большой рост дебиторской задолженности может привести к потере предприятия платежеспособности.
Рост дебиторской задолженности не всегда оценивается отрицательно. Необходимо различать нормальную и просроченную задолженность. Наличие последней создает определенные финансовые затруднения, так как предприятие будет чувствовать недостаток финансовых ресурсов для осуществления текущей деятельности. В целом образование просроченной дебиторской задолженности снижает оборачиваемость капитала. Сегодня на предприятии нормальной может считаться задолженность до 1 месяца или 16 520, тыс. руб. Эта категория не угрожает финансовой устойчивости предприятия. Остальные категории должны быть проанализированы на предмет наличия нереальных к взысканию долгов, а также обязательств по которым может истечь срок исковой давности. В итоге необходимо отметить, что на конец 2009 г. предприятие имело более 90 млн руб. просроченной дебиторской задолженности, что может значительно повлиять на перспективы развития предприятия, особенно в случае продолжения тенденций к рост дебиторской задолженности.
В зависимости от степени риска вложения капитала различают оборотные активы: с минимальным риском вложений (денежные средства, краткосрочные финансовые вложения); с малым риском вложений (дебиторская задолженность за вычетом сомнительных долгов, производственные запасы за вычетом залежалых, остатки готовой продукции за вычетом не пользующейся спросом, незавершенное производство); с высоким риском вложений (сомнительная дебиторская задолженность, залежалые запасы, не пользующаяся спросом готовая продукция). Здесь отметим повышение уровня риска вложений в оборотные активы в связи с увеличением доли среднерисковых активов и уменьшением доли низкорисковых активов. Несмотря на снижение доли высокорисковых активов в общей структуре, абсолютное значение возросло значительно (+18 172 тыс. руб.) (рис. 1). Резкое повышение доли активов двух последних групп ведет к неблагоприятному финансовому состоянию и снижению финансовой устойчивости.
Рис. 1. Структуры оборотных активов по степенириска
С 2008 по 2009 г. изменение величины дебиторской задолженности было в сторону резкого увеличения. В оборотных активах предприятия за весь анализируемый период присутствует только краткосрочная дебиторская задолженность, что оценивается положительно и обусловлено сбытовой политикой организации. За два года дебиторская задолженность увеличилась с 25 623 тыс. руб. до 121 629 тыс. руб. в 2009 г. Доля дебиторской задолженности в общем объеме оборотных средств также увеличилась на 11,67 % (рис. 2). Повышение дебиторской задолженности может свидетельствовать о изъятии средств из оборота, снижении эффективности использования активов, увеличении периода расчета с покупателями и, возможно, ухудшении эффективности сбытовой деятельности.
Рис. 2. Динамика абсолютных значений краткосрочной дебиторской
Общая сумма денежных средств организации в исследуемом периоде изменялась не равномерно и оставалась на низком уровне (рис. 3). На протяжении всего анализируемого периода доля денежных средств в общем объеме оборотных средств была высока лишь в 2007 г. — 12,17 % в общем объеме оборотных средств. К 2009 г. происходило постоянное снижение, что отразилось на доле в общей структуре — 1,24 % в 2009 г. Увеличение доли денежных средств должно немного повысить ликвидность оборотного капитала и его оборачиваемость.
Рис. 3. Динамика абсолютных значений денежных средств
Общее изменение в структуре оборотных активов отражает рис. 4.
Рис. 4. Изменение показателей в общем объеме оборотных средств
На начало 2009 г. доля дебиторской задолженности была выше доли запасов. Это явление оценивается отрицательно и свидетельствует об ухудшении финансовой устойчивости ЗАО «Молочные продукты».
В итоге анализа сравним структуру актив ЗАО «Молочные продукты» со среднеотраслевыми показателями (табл. 2).
Среднеотраслевые показатели структуры оборотных активов и структура оборотных активов ЗАО «Молочные продукты»
Показатель Среднеотраслевые показатели, % Показатели ЗАО «Молочные продукты», %
НДС по приобретенным ценностям 1 0,76
Дебиторская задолженность (долгосрочная + краткосрочная) 20 38,13
Краткосрочные финансовые вложения 35 40,21
Денежные средства 10 1,24
Прочие оборотные фонды 5 0,02
Итого (от ОА) 100 100
Таким образом, структура оборотных активов хуже среднеотраслевых показателей. Особенные опасения вызывает рост запасов и дебиторской задолженности. В связи с этим в дальнейшем нам необходимо разработать ряд мероприятий по улучшению структуры активов для предотвращения нарастания кризисных явлений на предприятии.
Проведенный выше анализ показывает снижение финансовой устойчивости предприятия. Основной причиной такого снижения является неправильное управление активами. Предприятию рекомендуется обратить внимание на стабилизацию структуры активов, иначе оно может в скором бедующем потерять финансовою устойчивость и спровоцировать кризис. Это говорит о необходимости постоянно производить анализ структуры активов, дает возможность установить размер абсолютного и относительного прироста или уменьшения всего имущества предприятия и отдельных его видов. Прирост (уменьшение) актива свидетельствует о расширении (сужении) деятельности предприятия, а также наглядно показывают зоны высокого риска, на которые нужно компетентно и своевременно реагировать работникам финансового отдела предприятия. Анализируя причины увеличения стоимости имущества предприятия, необходимо учитывать влияние инфляции, высокий уровень которой приводит к значительным отклонениям данных балансового отчета от реальных.
1. Селезнева Н.Н., Ионова А.Ф. Финансовый анализ. Управление финансами: учеб. пос. для вузов. 2-е изд., перераб. и доп. М.: Юнити-Дана, 2003. С. 242.
2. Ковалев В.В. Финансовая отчетность. Анализ финансовой отчетности (основы балансоведения). М.: Проспект, 2005. 246 с.
Maintenance of financial stability on means of the analysis of turnaround actives of the enterprise
The analysis of turnaround actives of the enterprise on a concrete example on purpose is carried out on-gljadno to show its importance in strategy of formation of a financial policy of the enterprise and maintenance of financial stability.
Keywords: financial stability, the structure analysis, dynamics analysis, turnaround
В.Д. Дудка, канд.техн.наук, профессор, тел. (4872) 56-84-36,
e-mail: admin@region.tula.ru (Россия, Тула, Администрация Тульской
ВОСПРОИЗВОДСТВО РЕГИОНАЛЬНОЙ экономки сквозь ПРИЗМУ МОДЕРНИЗАЦИИ
В статье рассмотрены основные вопросы, связанные с развитием региональной экономики в условиях модернизации производственнотехнологического сектора. На региональных примерах показаны органические взаимосвязи процессов модернизации реального сектора экономики и административной системы управления регионом.
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
Ключевые слова: экономика, система, модернизация, регион,
Рассматривая вопросы технологий функционирования региона, будем учитывать, что сам процесс функционирования региона может осуществляться в двух основных режимах: текущем и стратегическом. Текущий режим функционирования включает в себя обычную рутинную деятельность, направленную на выполнение традиционных функций, внутренних целей, необходимых для обеспечения жизнедеятельности: сохранение устойчивости, целостности, равновесия, прибыльности и т. д.
Как провести экспресс-оценку финансовой отчетности
Финансовые директора в своей работе постоянно сталкиваются с финансовой отчетностью других фирм, и часто бывает что на основании имеющихся данных нужно принять решение о дальнейшем взаимодействии с той или иной компанией. Цель анализа финансовой отчетности сторонней компании состоит в оценке ее кредитоспособности, платежеспособности и инвестиционной привлекательности. Эта информация необходима как для оценки рисков компаний-контрагентов, так и для первичного отбора компаний для возможного слияния.
Основной особенностью экспресс-анализ является то, что он применяется в условиях ограниченной первичной информации и ограниченных временных рамках. Несмотря на то, что любой бухгалтерской отчетности присущи определенные ограничения, нам часто доступна только информация, содержащаяся в форме №1 (бухгалтерский баланс) и форме №2 (отчет о прибылях и убытках) бухгалтерской отчетности.
В нашем распоряжении есть годовой бухгалтерский баланс (таблица №1)и отчет о прибылях и убытках (таблица №2) компании Дельта. Цель нашего анализа — определить насколько велики риски сотрудничества с данной компанией, при включении ее в состав нашей группы.
Насколько могут быть полезны для нас данные бухгалтерской отчетности и какие выводы о компании на основании имеющихся в этих 2-х формах данных мы можем сделать.
Выявление проблемных статей
До момента начала любых расчетов давайте просто посмотрим на статьи отчетности, и проведем визуальное сравнение данных текущего периода с прошлым и выявим проблемные статьи. .brdthis .brdthis td
Если увеличение происходит на фоне снижения выручки, то можно сделать вывод о том, что несмотря на изменение кредитной политики в лучшую для клиентов сторону, компании не удалось удержать своих покупателей. Это свидетельствует о повышении операционных рисков компании.
Анализируем по видам задолженности.
Увеличение задолженности перед налоговыми органами может свидетельствовать о повышении налогового риска компании.
Снижение задолженности по налоговым платежам показывает как своевременность выполнения налоговых обязательств, так и меньшее начисление налогов в следствие снижения деловой активности.
Данные баланса позволяют также предварительно оценить платежеспособность компании на отчетную дату. Для этого сопоставим стоимость оборотных средств с величиной краткосрочных обязательств (722426-694696=27730), полученный результат можно назвать «запасом прочности» фирмы по платежеспособности.
Вертикальный и горизонтальный анализ
При анализе формы 2 лучше прибегнуть к горизонтальному и вертикальному анализу. Горизонтальный анализ подразумевает сравнение каждой статьи с предыдущим периодом Вертикальный анализ касается структуры финансовых показателей с выявлением влияния каждой статьи на результат.
Необходимо обратить внимание на следующие моменты: если увеличилась выручка, то увеличение себестоимости реализованных товаров (продукции) – нормально, а вот если увеличение себестоимости реализованных товаров и управленческих расходов произошло на фоне снижения выручки или ее неизменности – это должно насторожить аналитика, так как при сохранении такой тенденции в будущем у компании могут возникнуть проблемы с эффективностью бизнеса.
Расчетные данные, а также формы баланса и отчета о прибылях и убытках представлены в таблицах №№1,2
Таблица 1 Данные вертикального и горизонтального анализа баланса ООО «Дельта»
| На начало отчетного периода | На конец отчетного периода | Горизонтальный анализ | ||||
| Тыс. руб. | В % к балансу | Тыс. руб. | В % к балансу | Тыс. руб. | % | |
| АКТИВ | ||||||
| I. Внеоборотные активы | ||||||
| Основные средства | 6100 | 0,9 | 5230 | 0,7 | — 870 | 85,7 |
| Итого по разделу I | 6100 | 0,9 | 5230 | 0,7 | — 870 | 85,7 |
| II. Оборотные активы | ||||||
| Запасы, в том числе: | 374 445 | 54,4 | 392 120 | 53,9 | 17 675 | 104,7 |
| — готовая продукция и товары для перепродажи | 373 030 | 54,2 | 389 520 | 53,5 | 16 490 | 104,4 |
| — расходы будущих периодов | 1415 | 0,2 | 2600 | 0,4 | 1185 | 183,7 |
| Налог на добавленную стоимость по приобретенным ценностям | 16 580 | 2,4 | 17 044 | 2,3 | 464 | 102,8 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 280 403 | 40,7 | 307 718 | 42,3 | 27 315 | 109,7 |
| Денежные средства | 10 700 | 1,6 | 5544 | 0,8 | — 5156 | 51,8 |
| Итого по разделу II | 682 128 | 99,1 | 722 426 | 99,3 | 40 298 | 105,9 |
| Баланс | 688 228 | 100,0 | 727 656 | 100,0 | 39 428 | 105,7 |
| ПАССИВ | ||||||
| III. Капитал и резервы | ||||||
| Уставный капитал | 10 | 0,0 | 10 | 0,0 | 0 | 100,0 |
| Нераспределенная прибыль | 20 480 | 3,0 | 32 950 | 4,5 | 12 470 | 160,9 |
| Итого по разделу III | 20 490 | 3,0 | 32 960 | 4,5 | 12 470 | 160,9 |
| V. Краткосрочные обязательства | ||||||
| Займы и кредиты | 38 000 | 5,5 | 45 000 | 6,2 | 7000 | 118,4 |
| Кредиторская задолженность, в том числе: | 629 738 | 91,5 | 649 696 | 89,3 | 19 958 | 103,2 |
| – поставщики и подрядчики | 626 400 | 91,0 | 642 532 | 88,3 | 16 132 | 102,6 |
| – задолженность перед персоналом организации | 700 | 0,1 | 1200 | 0,2 | 500 | 171,4 |
| – задолженность по налогам и сборам | 2638 | 0,4 | 5964 | 0,8 | 3 326 | 226,1 |
| Итого по разделу V | 667 738 | 97,0 | 694 696 | 95,5 | 26 958 | 104,0 |
| Баланс | 688 228 | 100,0 | 727 656 | 100,0 | 39 428 | 105,7 |
Таблица 2 Данные вертикального и горизонтального анализа отчета о прибылях и убытках ООО «Дельта»
| За отчетный период | За аналогичный период прошлого года | Горизонтальный анализ | ||||
| Тыс. руб. | В % к выручке | Тыс. руб. | В % к выручке | Тыс. руб. | % | |
| Выручка от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 590 012 | 100,0 | 597 407 | 100,0 | -7395 | 98,8 |
| Себестоимость проданных товаров, продукции, работ и услуг | 517 021 | 87,6 | 541 914 | 90,7 | -24 893 | 95,4 |
| Валовая прибыль | 72 991 | 12,4 | 55 493 | 9,3 | 17 498 | 131,5 |
| Коммерческие и управленческие расходы | 51 718 | 8,8 | 37 842 | 6,3 | 13 876 | 136,7 |
| Прибыль от продаж | 21 273 | 3,6 | 17 651 | 3,0 | 3622 | 120,5 |
| Проценты к уплате | 5421 | 0,9 | 4878 | 0,8 | 543 | 111,1 |
| Прибыль (убыток) до налогообложения | 15852 | 2,7 | 12 773 | 2,1 | 3079 | 124,1 |
| Налог на прибыль | 3382 | 0,6 | 3287 | 0,6 | 95 | 102,9 |
| Чистая прибыль (убыток) отчетного периода | 12 470 | 2,1 | 9486 | 1,6 | 2984 | 131,5 |
Расписывать изменение числовых показателей как в структуре, так и темпов роста, можно по каждой статье представленных форм, но, это не входит в задачи экспресс-анализа, поэтому мы обратим внимание на наиболее интересные с нашей точки зрения тенденции.
Итак, сделаем краткие выводы, интересные с точки зрения экспресс-анализа.
Как мы видим, выручка анализируемой компании в 2008 году по сравнению с прошлым практически не изменилась (98,8%), при этом чистая прибыль компании увеличилась на 31,5%(12470/9486) — это хороший показатель, особенно в период кризиса. За счет чего компании удалось достичь таких результатов? Как видно из приведенных расчетов, по сравнению с прошлым годом, себестоимость проданных товаров (продукции) уменьшилась на 4,6 %, доля себестоимости в структуре выручки так же снизилась с 90,7 % в 2007 году до 87,6% в 2008. Это позволило компании получить в 2008 году дополнительно 3,1 коп. (12,4-9,3) операционной прибыли с каждого рубля реализованной продукции (проданных товаров). Однако, не все так хорошо. Следует обратить внимание на то, что коммерческие и управленческие расходы компании выросли как в абсолютном выражении ( на 31,5%), так и их доля в структуре выручки увеличилась с 6,3% до 8,8%, то есть каждый рубль выручки повлек за собой дополнительно 2,5 (8,8-6,3) копеек управленческих расходов. Если в будущем такая тенденция сохранится, то компании грозит резкое снижение эффективности.
Несмотря на то, что компании практически удалось сохранить выручку на уровне 2007 года, краткосрочная дебиторская задолженность увеличилась на 9,7 %. Это может свидетельствовать о том, что для сохранения выручки компании пришлось пойти на изменение своей кредитной политики в сторону увеличения количества дней отсрочки при оплате за реализованный товар.
На 4,4% увеличился запас товара (готовой продукции), при этом произошло увеличение краткосрочных обязательств компании. На основании этого можно сделать вывод о том, что источником увеличения оборотных активов компании являлись краткосрочные обязательства компании.
Текущие (оборотные) активы в своей сумме превысили текущие (краткосрочные) обязательства на 14390 тыс. руб. (682128-667738) в 2007 и на 27730 тыс. руб. (722426-694696) в 2008 году, что явно свидетельствует о платежеспособности компании. Однако, не все так просто. Как видим в составе имущества компании присутствуют такие статьи, как расходы будущих периодов и налог на добавленную стоимость по приобретенным ценностям. Более того, остатки по этим статьям увеличиваются. Представим себе ситуацию, что в определенной период времени у компании возникнет необходимость срочно погасить все свои обязательства перед кредиторами, и она вынуждена продать свои текущие активы. Расходы будущих периодов проданы быть не могут, это не имущество, поэтому , на мой взгляд, представляется достаточно разумным не принимать во внимание данную статью при определении платежеспособности компании.
Аналогичная ситуация со «входящим» НДС: какова вероятность предъявления его к возмещению из бюджета, если он на сегодняшний день не был возмещен? Здесь могут быть два подхода, назовем их консервативный и лояльный. При консервативном подходе, я рекомендую не учитывать сумму входного НДС при анализе платежеспособности и ликвидности компании. При более лояльном подходе, можно снизить сумму обязательств по налоговым платежам на сумму «входного» НДС. В случае, если сумма «входного» НДС превосходит сумму налоговых обязательств (как в нашем примере), оставшуюся сумму НДС предлагаю в расчетах не учитывать. Для этого подхода так же есть разумное объяснение: возмещение НДС из бюджета достаточно продолжительно по времени (только на камеральную проверку по НК отводится 90 дней) и связано с возникновением дополнительных налоговых рисков и, что не исключено, судебных разбирательств. Изменение платежеспособности компании с учетом перечисленных замечаний представлено в таблице 3.
Таблица 3
| Показатели | Консервативный подход | Лояльный подход | ||
| 2007 год | 2008 год | 2007 год | 2008 год | |
| Оборотные активы | 682128 | 722426 | 682128 | 722426 |
| минус расходы будущих периодов | 1415 | 2600 | 1415 | 2600 |
| минус «входящий» НДС | 16580 | 17044 | 16580 | 17044 |
| = Текущие активы (ТА) | 664133 | 702782 | 664133 | 702782 |
| Краткосрочные обязательства | 667738 | 694696 | 667738 | 694696 |
| минус задолженность по налоговым платежам | – | – | 2638 | 5964 |
| = Текущие обязательства (ТО) | 667738 | 694696 | 665100 | 688732 |
| Разница между ТА и ТО | -3605 | 8086 | -967 | 14050 |
Как видим, и при первом, и при втором подходе, платежеспособность компании в 2008 году значительно улучшилась.
В расчете коэффициентов ликвидности при экспресс-анализе, на мой взгляд нет никакой необходимости. Во-первых, значения этих коэффициентов наиболее показательны при построении временного тренда, а не при проведении экспресс-анализа. У нас недостаточно информационной базы для выполнения подобной задачи. Во-вторых, коэффициенты ликвидности опираются на уже рассмотренные нами соотношения между текущими активами и текущими обязательствами, следовательно, они покажут нам уже выявленную тенденцию.
Наибольший интерес при проведении экспресс-анализа представляют коэффициенты характеризующие деловую активность компании, то есть коэффициенты оборачиваемости.
Порядок расчета коэффициентов и их значения представлены в таблице 4.
Таблица 4
| Показатель | Порядок расчета | 2007 год | 2008 год | изменение |
| Оборачиваемость дебиторской задолженности (ДЗ), раз | Выручка/ДЗ | 2,1 | 1,9 | |
| Срок погашения ДЗ, дни | 365/оборачиваемость ДЗ | 171 | 190 | 19 |
| Оборачиваемость Товарных запасов (ТЗ), раз | Себестоимость реализованных товаров/ТЗ | 1,5 | 1,3 | |
| Срок оборота (период нахождения на складе) ТЗ, дни | 365/оборачиваемость ТЗ | 252 | 274 | 22 |
| Оборачиваемость кредиторской задолженности (КЗ), раз | Себестоимость реализованных товаров/КЗ | 0,9 | 0,8 | |
| Срок выплат КЗ, дни | 365/оборачиваемость КЗ | 420 | 456 | 36 |
| Запас финансовой прочности в днях | Срок выплат по КЗ — период погашения ДЗ — период нахождения ТЗ на складе | — 4 дня | — 8 дней | 4 |
Как мы и предполагали ранее, оборачиваемость дебиторской задолженности замедлилась, срок получения денежных средств за проданные товары увеличился на 19 дней и достиг 190 дней в 2008 году. Период нахождения товарных запасов на складе по сравнению с прошлым годом увеличился на 22 дня и составил 274 дня – это может свидетельствовать о затоваривании склада. Период выплат по кредиторской задолженности увеличился на 36 дней и составил в 2008 году 456 дней. Несмотря на увеличение периода выплат по кредиторской задолженности, запас финансовой прочности у компании уменьшился на 4 дня, более того эта величина в компании отрицательная. Все это свидетельствует о низкой деловой активности компании, о большой вероятности возникновения кассовых разрывов и снижения платежеспособности.
В балансе анализируемой нами компании присутствует задолженность по кредитам, поэтому при проведении экспресс-анализа финансовой отчетности нелишним будет расчет коэффициента покрытия процентов, который равен отношению прибыли до выплаты % и налогов к выплаченным процентам. В 2007 году этот показатель составил 3,6 (17651/4878), а в 2008 году 3,9 (21273/5421). Данный коэффициент показывает во сколько раз может быть уменьшена операционная прибыль компании, прежде чем компания окажется не в состоянии выполнить свои обязательства по обслуживанию долга. Как видим из расчета, в ближайшем будущем, проблем у анализируемой компании с выплатой процентов по заемным средствам возникнуть не должно.
Еще одним показателем, который может быть нам интересен, является коэффициент финансовой устойчивости, который характеризует долю собственных средств в валюте баланса. По анализируемой нами компании значения этого коэффициента составили в 2007 году 3% (20490/688228*100) и в 2008 году 4,5% (32960/727656*100). Данный коэффициент показывает какая часть активов компании финансируется за счет собственных средств. Как мы видим, у анализируемой нами компании, степень зависимости от заемных средств достаточно высока и составляет более 95% (100-4,5).
В заключении экспресс-анализа стоит сказать несколько слов о показателях рентабельности. Подробно останавливаться на них и рассчитывать различные коэффициенты рентабельности при экспресс-анализе я считаю нецелесообразным. Достаточно обойтись одним, максимум двумя. Какими — каждый аналитик решает сам исходя из доступной информации и целей проведения анализа. В нашем примере нам достаточно посмотреть на чистую рентабельность продаж (чистая прибыль/продажи). Как видим в анализируемой нами компании этот показатель составил 2,1% в 2008 году и 1,6% в 2007 году. Что можно сказать? Для любой отрасли чистая прибыль в 2,1 копейки с каждого рубля продаж – это мало, очень мало, тем более на фоне сохранения выручки от реализации и падения деловой активности.
Подведем итоги и сформулируем основные критерии, дающие возможность прогнозировать ухудшение дел в компании и характеризующие высокие риски сотрудничества с данной компанией:
- неудовлетворительная структура имущества компании, в первую очередь текущих активов: тенденция к росту дебиторской задолженности, запасов, периодов оборота «дебиторки» и товарных запасов, снижения количества дней платежей по кредиторской задолженности;
- опережающий рост расходов по сравнению с доходами;
- использование краткосрочных займов для финансирования долгосрочных проектов (строительство, приобретение основных производственных фондов);
- снижение остатков по счетам денежных средств и запасов. Снижение денежных средств может свидетельствовать о затруднениях с платежами, запасов — о недостатке товаров (продукции), которые могли бы быть проданы (использованы для производства), то есть нехватка оборотных средств;
- увеличение запасов при замедлении оборачиваемости;
- рост статьи «расходы будущих периодов» может показывать на включение в актив уже понесенных затрат, то есть в отчетности они числятся как оборотные средства (запасы), а в реальности — этого имущества нет;
- если оборотные активы равны текущим обязательствам, компания неплатежеспособна, так как погасив свои обязательства, она будет вынуждена прекратить свою деятельность из-за отсутствия минимально необходимых для ее продолжения оборотных средств (запасов, денежных средств). Да и продать оборотные активы по их балансовой стоимости вряд ли получится.
В заключении хотелось бы отметить несколько моментов:
1) любой анализ финансовой отчетности, как экспресс-анализ, так и полный, проводится с определенной целью, то есть перед выполнением какой-то процедуры, мы должны четко понимать для чего мы это делаем и ответы на какие вопросы хотим получить в результате;
2) нет раз и навсегда определенного набора коэффициентов — их существует огромное количество, наша задача выбрать из всей массы те, которые нам могут быть полезны, то есть те, которые помогут получить ответы на те вопросы, которые мы перед собой поставили до начала расчетов;
3) не нужно анализировать, просчитывать, «прощупывать» каждую статью – так мы только потеряем время и получим много бесполезной информации. Основной упор нужно делать на выявленные нами «проблемные» статьи.;
4) рассмотрение всех этапов анализа должно происходить в совокупности, расчеты могут выполняться параллельно, а не с четко заданной последовательностью.