Cash flow
Cash flow (читается кеш флоу, пер. денежный поток) – движение денежных средств в рамках компании, проекта или продукта. Имеются в виду свободные деньги на счетах и в кассе (свободный резерв), то есть наиболее ликвидные активы. Выражается итоговым показателем с отрицательным или положительным знаком, который формируется из поступлений и платежей. Очевидно, что положительный кэш флоу лучше отрицательного. Ведь компания, имеющая на руках свободные средства, может оперативно вложить их в бизнес и получить еще больше денег и прибыли. Также это весомый аргумент для банков и кредиторов, рассматривающих возможность предоставления займа.
Cash Flow как форма отчетности
Cash Flow как форма отчетности — это второе значение понятие термина «Кеш Флоу«. Финансовая отчетность предприятия, состоящая из 5ти форм, в том числе включает в себя отчет о движении денежных средств (statement of cash flows). Это форма #4.

Отчет о движении денежных средств
Она высчитывается как сумма денежных потоков по 3-ем ключевым направлениям деятельности компании:
. Деньги, полученные или потраченные в ходе внутренних (операционных) бизнес-процессов. Рассчитывается как сумма оборотного капитала и притока денежных средств. Если компания платежеспособна, результат будет положительным.
. Деньги, полученные от продажи долгосрочных активов, или потраченные на инвестиционные нужды (строительство, инвестиции).
. Деньги, полученные от предоставления кредита/займа, или выплаченные в виде дивидендов, возврата займа или выкупа акций. Упрощенно это выглядит следующим образом:
| Название | Стоимость, у.е. |
|---|---|
| Операционный cash flow | +50 |
| Продажи | +40 |
| Погашение дебиторской задолженности | +20 |
| Арендные платежи | -10 |
| Инвестиционный cash flow | -40 |
| Продажа долей | +20 |
| Обратный выкуп долей (акций) | -10 |
| Вложение в строительство здания | -50 |
| Финансовый cash flow | +50 |
| Получение кредита | +60 |
| Выплата процентов по кредиту | -10 |
| ИТОГО | +60 |
В последнем 4-ом разделе Отчета о Движении Денежных Средств указываются существенные неденежные операции, которые впоследствии могут повлиять на величину cash flow. Наиболее показательным для корпоративных финансов является операционный денежный поток. Он высчитывается по общей формуле:
Операционный Денежный Поток = Чистый доход – Неденежные траты (Амортизация, Обесценение) — Проценты (уплаченные) по займам – Налог на прибыль
Полученное значение будет отражать количество средств, которые компания может потратить на обслуживание своего долга. Cash Flow замеряется за определенный период времени. Как правило, такой период совпадает с выпуском итоговой или промежуточной финансовой отчетности: квартал, полугодие, 9 месяцев, год.
Для чего еще нужен Cash flow?
Без этого показателя не обойтись при составлении бизнес-планов, прогнозов, бюджетов. Также кэш флоу используется в инвестиционном анализе. Зная значение кеш флоу, можно рассчитать показатели NPV (чистая приведенная стоимость) и IRR (внутренняя норма доходности).
Что такое денежный поток?
В международном, а в последние десятилетия и в российском бизнесе все чаще встречается определение кэш фло (от английского cashflow – денежный поток). Он характеризует деятельность организации или предприятия, в результате которой генерируется отток или приток платежных средств, и является важным критерием финансового баланса компании. Изучим подробнее, what is cash flow.
Содержание статьи
- Понятие кэш фло и его разновидности
- Чистый и свободный кэш фло
- Как производится расчет денежных потоков
Понятие денежного потока и его разновидности
Кратко рассмотрим определение денежного потока (cash flow definition). Это перемещение денег по счетам или наличных через кассу в рамках одного проекта или предприятия по разным направлениям.
Процесс, следствием которого становиться увеличение количества денег – это положительный денежный поток (приток, поступление). Процесс обратной направленности – это отток (выплата, расход, затрата).
Из сказанного выше можно сделать вывод, что этот показатель может в итоге иметь как положительное, так и отрицательное значение.
В рамках общей финансовой политики фирмы от руководства требуется мастерство управления денежными потоками (cash flow management) для ее стабильного развития. Cash flow management – это анализ и регулирование финансовых потоков компании с целью оптимизации расходов и максимизации доходов, в частности:
- разработку графиков поступлений и расходов платежных средств в разрезе видов; исследование факторов, влияющих на формирование кэш фло предприятия;
- прогнозирование возможной недостачи денег и источников для ее покрытия;
- определение направлений вложения средств, которые временно высвободились.
Финансисты выделяют у общего денежного потока виды в зависимости от деятельности, которая их производит. В частности, денежный поток проекта состоит из таких потоков:
- от операционной деятельности (operating cash flow, CFO);
- от финансовой деятельности (cash flow from financing activities, CFF);
- от инвестиционной деятельности (cash flow from investing, CFI).
В отдельных начинаниях разделить все перемещения финансов по видам деятельности не удается, в таких случаях их можно объединить все или некоторые из них. Кроме того, кэш фло классифицируется еще по ряду показателей, таких как направленность движения (отрицательный или положительный), уровень достаточности (дефицитный или избыточный), масштаб (по операциям, направлениям деятельности), время (будущий или настоящий) и др.
Чистый и свободный cash flow
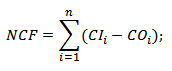
Разница между поступлениями и выплатами за определенный временной отрезок называется net cash flow (чистый денежный поток, NCF). Данный критерий часто принимается во внимание инвесторами при принятии решения о перспективности вложения в инвестиционный проект. Формула расчета этого показателя выглядит так:
- CO – исходящий (отрицательный) поток;
- CI – входящий (положительный) поток;
- n – количество шагов.
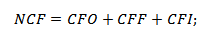
Если принять во внимание виды денежных потоков, то в этом случае формулу можно представить совокупное значение показателей от разных направлений, т.е. суммарное сальдо по разным видам деятельности:
Для собственников или инвесторов большое значение имеет показатель free cash flow (свободный поток денежных средств). Это суммы, которые аккумулируются на счетах и в кассе после выплаты налогов и вычета расходов на капитальные вложения. Более высокий показатель открывает собственнику поле для маневра в части инвестиционных вложений, увеличения размера дивидендов, расширения ассортимента продукции, модернизации производства.
Различают два типа свободных денежных потоков, которые рассчитываются по-разному:
- FCF от активов фирмы (free cash flow to firm). Это передвижение финансов в рамках основной деятельности без учета инвестирования в основной капитал. Фактически, FCFF = FCF, он дает понимание того, сколько финансового ресурса остается у предприятия после капитальных затрат. Критерий чаще используется инвесторами.
- FCF на собственный капитал (free cash flow to equity, FCFE). Это деньги, которые остаются после исключения расходов в части основной деятельности компании, налоговых выплат и банковских процентов. Данный показатель используют для оценки стоимости фирмы акционерами.
FCFF вычисляется по такой формуле:
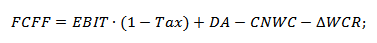
- EBIT – размер прибыли до отчисления процентов и налогов;
- Tax – налог на прибыль (процентная ставка);
- DA – амортизационные отчисления;
- NCWC – затраты, направленные на обладание новыми активами;
- ∆WCR – расходы капитальные.
Теперь остановимся на том, как рассчитать FCFE. Здесь актуальна такая формула:
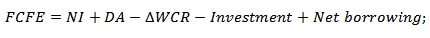
- NI – величина чистой прибыли компании;
- DA – амортизация нематериальных и материальных активов;
- ∆WCR – капитальные расходы;
- Net borrowing – показатель разницы между кредитами взятыми и уже погашенными;
- Investment – сумма инвестиций.
Если показатель FCF на конец шага выше нуля, то это, в общем, свидетельствует о финансовой привлекательности фирмы и повышении ценности ее акций. Отрицательное значение рассчитанного критерия может быть следствием убыточности предприятия или значительных вложений в его развитие.
Как производится расчет
Кэш фло обычно рассчитывается в привязке к анализируемым временным отрезкам (шагам), принятые правила предусматривают его прогнозирование помесячно в первый год начинания, поквартально – во второй год, в дальнейшем ежегодно. Отсчет производится от базового фиксированного момента, которым может быть либо начало, либо конец нулевого отрезка.
Открыть денежный поток и рассчитывать его можно в различных ценах:
- текущие (базовые), сложившиеся на рынке на настоящий момент, не принимающие во внимание уровень инфляции;
- прогнозные, которые ожидаются в будущем и учитывают темпы инфляции, исчисляются путем умножения базовой цены на индекс инфляции;
- дефлированные (расчетные), это прогнозные цены, приведенные к текущему моменту времени способом деления их на индекс инфляции базисный.
Кеш фло может исчисляться в различных валютах. Правила рекомендуют рассчитывать перемещения средств в тех валютах, в каких проводятся платежи, после чего приводить их все к итоговой единой валюте. В российских статистических отчетах итоговой валютой считается российский рубль, однако если есть потребность, то отдельные расчеты могут быть отражены в итоговой дополнительной валюте.
Потоки денежных средств рассчитывают двумя основными методами – прямым и косвенным.
Прямой метод связан непосредственно с составными частями бухгалтерского учета, такими как журналы-ордера, главная книга, аналитический учет, что более близко российским специалистам. Этим методом удобно рассчитывать контрольные показатели за расходованием и поступлением денег. Здесь приток – это преобладание поступлений над расходами, а отток – превышение выплат над доходами. Исходный элемент – выручка с оборота.
Данные для этой методики берут из Баланса предприятия (форма №1), а также из Отчета о движении денежных средств (форма №4), который анализируют «сверху вниз». В частности, NPV от деятельности финансовой вычисляются исключительно этим методом. Такой анализ дает возможность приблизительно объяснить несовпадение между величиной кеш фло фирмы за отчетный период и полученной за то же время прибылью. В то же время, он не способен раскрыть взаимосвязь между величинами изменения денег и финансовым результатом.
Денежный поток пример расчета прямым методом:
| Наименование показателя | Период 1 | Период 2 | Период 3 | Период 4 |
|---|---|---|---|---|
| 1. Остатки по состоянию на начало рассматриваемого периода | ||||
| 2. Поступления, в т.ч.: | ||||
| авансы и выручка от реализации товара; | ||||
| проценты, дивиденды и иные притоки; | ||||
| займы и кредиты | ||||
| 3. Выплаты, в т.ч.: | ||||
| оплата услуг, работ, товаров, выданные авансы; | ||||
| бюджетные платежи (перечисления налогов и взносов в обязательные фонды); | ||||
| оплата труда персонала; | ||||
| финансовые инвестиции; | ||||
| расходы на основные фонды; | ||||
| погашение взятых кредитов | ||||
| 4. Поток денег (поступление — выплаты) | ||||
| 5. Остатки на окончание периода |
Косвенный метод более подходит для аналитики, он основан на последовательной корректировке зарегистрированной прибыли путем вычитания расходов и прибавления доходов, не относящихся к кеш фло. Этот способ дает понимание взаимосвязи между оборотными средствами и финансовым результатом. В данном случае форма №4 бухгалтерского баланса раскрывается «снизу вверх». К упомянутым корректировкам относятся:
- статьи баланса, носящие не денежный характер (убытки и прибыли предыдущих периодов, амортизационные отчисления, курсовые разницы);
- изменение величины запасов, дебиторской задолженности, краткосрочные финансовые обязательства и вложения (кроме займов и кредитов);
- иные статьи, которые можно причислить к финансовой или инвестиционной деятельности.
Пример расчета потока денежных средств косвенным методом:
| Перемещение денег | Период 1 | Период 2 | Период 3 | Период 4 |
|---|---|---|---|---|
| Деятельность операционная | ||||
| Прирост: | ||||
| прибыль чистая; | ||||
| рост задолженности кредиторской; | ||||
| амортизация | ||||
| Уменьшение: | ||||
| рост затрат и запасов; | ||||
| рост задолженности дебиторской | ||||
| Кэш фло от деятельности операционной | ||||
| Деятельность инвестиционная: | ||||
| реализация средств основных; | ||||
| приобретение средств основных | ||||
| Кэш фло от деятельности инвестиционной | ||||
| Деятельность финансовая: | ||||
| выплата дивидендов; | ||||
| динамика кредитов и займов; | ||||
| динамика векселей | ||||
| Кэш фло от деятельности финансовой | ||||
| Итого поток денежный | ||||
| Финансы на начальную дату периода | ||||
| Финансы на конечную дату периода |
Точность прогноза относительно будущего движения средств зависит, в первую очередь, от точности и корректности расчетов таких показателей:
- объемы затрат капитальных на начальном этапе и в течение цикла жизни проекта;
- расходы на производство и продажу продукции, предусмотренной к выпуску, а также прогноз ожидаемых объемов продаж;
- пошаговая необходимость в сторонних финансах.
Качественное прогнозирование cash flow дает возможность потенциальным инвесторам с высокой долей вероятности предвидеть потенциал и ожидаемую прибыльность рассматриваемой инициативы.
Кэш-флоу: как защитить бизнес от кассовых разрывов
Представим компанию «СпецТех», которая строит промышленные помещения: цехи, ангары и гаражи. Обычно компания получает стабильно два-три заказа в месяц, но внезапно в феврале пришло сразу десять крупных заявок на строительство. Гендиректор Семен рад и уже прикидывает, сколько заработает.
Он заказал материалы, рассчитал нагрузку персонала, пообещал хорошие премии за переработки. И тут у «СпецТеха» закончились деньги — все ушло на материалы. Оказалось, что нечем платить зарплату и грузовой компании за доставку.
Получается, что теоретически компания прибыльная, в ближайшем времени ее ждет сильный рост. Но деньги закончились, производство встало, срываются сроки сдачи объектов.
У «СпецТеха» возник кассовый разрыв. Деньги будут, но позже, а бизнесу они нужны уже сейчас. Чтобы избежать таких ситуаций, нужно постоянно контролировать кэш-флоу — поток денег компании.
Зачем нужен кэш-флоу
Кэш-флоу — это дословно «денежный поток», от англ. cash flow. Он показывает реальный объем наличных и денег на счетах ИП или компании. Чтобы рассчитать показатель, нужно сложить все поступления денег за выбранный период и вычесть из них уже понесенные затраты — выбытия денег со счета.

Обычно руководитель в курсе большинства поступлений и платежей. Однако в рутине можно упустить из внимания фактические остатки на счетах. Деньги могут быть заморожены — например, в дебиторской задолженности, когда бизнесу должен контрагент, в запасах или в незавершенном производстве. Но долгами или запасами нельзя заплатить налоги или зарплату.
Основная задача кэш-флоу — помогать собственнику бизнеса не допускать кассового разрыва. Например, руководитель видит, что за последний месяц денежный поток отрицательный: бизнес потратил больше, чем заработал. На счете было 100 000 ₽, за месяц поступило 60 000 ₽, а потратили 90 000 ₽. В итоге после месяца работы у бизнеса стало на 30 000 ₽ меньше.
Сперва нужно понять причину. Возможно, бизнес проедает свои резервы, поэтому нужно быстро исправлять ситуацию, чтобы не допустить кассового разрыва. А может быть, бизнес закупил материалы на будущий проект, по которому работа ведется без авансов, при этом у него хватает денег на текущие процессы. Значит, ничего страшного не произошло.
Чтобы показатель помогал в управлении бизнесом, его стоит постоянно отслеживать и анализировать. Так, заметив регулярные просадки кэш-флоу, бизнес сможет к ним готовиться: увеличить запас денег на счетах перед сложным периодом, сократив расходы в предыдущих месяцах.
Вспомним компанию «СпецТех» из начала статьи. Анализируя кэш-флоу за несколько лет, гендиректор Семен увидел, что просадка денежного потока возникла не в первый раз: показатель уходит в минус в начале каждого года. Оказалось, в феврале-марте компания стабильно получает много госзаказов: ведомства выполняют годовой бюджетный план. Чиновники разом заключают контракты на весь год, поэтому в остальные месяцы всплесков не бывает.
Понимание кэш-флоу полезно и при анализе отчетности чужого бизнеса — конкурентов или контрагентов. Найти кэш-флоу можно в годовой или квартальной отчетности компаний, которую они открыто публикуют.
Антон ищет поставщика мебели для оборудования нескольких офисов. Изучая квартальную отчетность компаний, Антон увидел, что у одного продавца низкий денежный поток по итогам квартала. Значит, существует вероятность, что сейчас у поставщика нет денег на руках на закупку сырья. Возможно, он задержит заказ или потребует большую предоплату, а Антону этого не хочется. Значит, лучше выбрать другого поставщика.
Кэш-флоу полезен, но в отрыве от других этот показатель не позволит сделать выводы о состоянии бизнеса. Поэтому денежный поток нужно рассматривать вкупе с остальными, например прибылью и рентабельностью.
Чем кэш-флоу отличается от прибыли
Прибыль — разница между доходами и расходами. Она показывает эффективность работы бизнеса. Прибыль рассчитывают по методу начисления, то есть по факту выполнения работы или передачи товара. Чтобы рассчитать прибыль, нужен акт приема-передачи или другой документ. Фактические получение или выплата денег не влияют на прибыль.
Компания «Парилка» получила заказ на строительство бани за 400 000 ₽. Заказчик сразу внес предоплату — 150 000 ₽. Остальные 250 000 ₽ по договору клиент должен передать после сдачи объекта. Прибыли у «Парилки» еще нет, а кэш-флоу — 150 000 ₽.
На эти деньги компания купила древесину. Значит, кэш-флоу стал равен нулю. Прибыли также по-прежнему нет.
Компания закончила строить баню, заказчик подписал акт приема-передачи объекта. Это дает право «Парилке» рассчитать выручку, а вместе с ней и прибыль для расчета налогов. Однако заказчик задерживает оплату — обещает отдать деньги с зарплаты в следующем месяце. Получается, что у «Парилки» прибыль по документам есть, а реальных денег на счете нет.
Прибыль показывает, сколько денег должен получить бизнес в результате работы — это как бы виртуальный показатель. На основании прибыли нельзя понять, сколько денег есть у бизнеса прямо сейчас. Если планировать расходы бизнеса, следя только за прибылью, можно начать распоряжаться деньгами, которых на самом деле нет.
Виды денежного потока
Кэш-флоу обычно считают по трем видам деятельности: операционной, финансовой и инвестиционной.
Операционная деятельность — это все, что связано с непосредственной работой бизнеса. К ней относятся поступления денег от клиентов и затраты на производство, зарплату, логистику, маркетинг.
Кэш-флоу операционной деятельности показывает, насколько безопасно для работы идут денежные потоки.
Деньги могут застревать в материалах. Например, обычно компания закупает краску на 60 000 ₽ раз в квартал. Прораб купил по акции трехлетний запас краски на 600 000 ₽. Так он хотел сэкономить: с оптовой ценой стоимость краски на один квартал выйдет 50 000 ₽.
Директор увидел снижение кэш-флоу операционной деятельности — это сигнал проверить, что идет не как обычно. Получилось, что 600 000 ₽ заморожены в краске, бизнес не может пользоваться этими деньгами. Экономия небольшая, а вот просадка по кэш-флоу может быть серьезная. Если 600 000 ₽ — существенная для бизнеса сумма, директору придется искать дополнительные деньги, чтобы не допустить кассового разрыва.
Финансовая деятельность — все, что связано с привлечением кредитов, платежами по ним и выплатой дивидендов собственникам бизнеса. Анализируя кэш-флоу финансовой деятельности, можно увидеть, как много денег бизнес занимает для поддержания работы или расширения.
Егор развивает небольшую сеть кофеен. За последние три года он открыл три кофейни. Для каждой новой точки Егор брал в кредит 3 000 000 ₽. Платеж по каждому кредиту около 35 000 ₽ в месяц, по всем трем — больше 100 000 ₽. Для бизнеса Егора это существенная сумма, особенно пока кофейни еще не раскрутились и не получили достаточно постоянных клиентов.
Наблюдая за кэш-флоу финансовой деятельности, Егор понял, что новую кофейню в кредит ему открывать уже не стоит. Пока его точки не станут более прибыльными, отдавать новый кредит будет нечем.
Инвестиционная деятельность. Сюда относятся вложения бизнеса в ценные бумаги и основные средства — покупка дорогого оборудования, офисов или зданий. Доходами считают выручку от инвестиций или продажи основных средств.
Для бизнеса, который не занимается инвестициями на бирже, в этом блоке будут в основном расходы — основные средства чаще покупают, чем продают.
Формула денежного потока по конкретному виду деятельности похожа на общую формулу: из поступлений денег по этой деятельности нужно вычесть выбытия.
Как вести учет кэш-флоу
Чтобы отслеживать кэш-флоу, нужно фиксировать все поступления на счета бизнеса и все списания. Из этой информации в конце месяца можно собрать отчет о движении денег. Какой-то специальной формы учета кэш-флоу нет— можно вести его так, как это удобно руководителю. Общий алгоритм такой:
- Написать статьи поступлений и выплат.
- Записать все счета бизнеса и начальные остатки на них.
- Далее записывать каждую операцию.
Выполнив эти действия, можно сделать расчет денежного потока на текущий момент.
Написать статьи поступлений и выплат. Кэш-флоу удобно вести в электронной таблице — например, в эксель- или гугл-таблицах. Для начала нужно написать категории, на которые бизнес тратит деньги, и откуда он их получает.
Статьи затрат бизнеса обычно почти не меняются: чаще всего это зарплата, налоги, материалы, реклама. Поэтому для них удобно создать диапазон, чтобы выбирать значения из списка, а не писать каждый раз вручную.

Дробить категории доходов и затрат нужно исходя из особенностей бизнеса. Например, ресторан может выделить непродуктовые закупки — сюда войдут посуда и приборы. Продукты целесообразно разбить на зелень, мясо, рыбу, специи и другие категории. Также можно выделить категории по сроку годности продуктов.

Записать все счета бизнеса и начальные остатки на них. Эти счета еще называют «кошельки».
Например, у бизнеса может быть два расчетных счета — это уже два кошелька. Если же директор иногда покупает что-то для бизнеса и платит личной картой — ее нужно записать как еще один кошелек, но только если директору компания потом компенсирует эти затраты.

Перед началом учета кэш-флоу нужно записать, сколько денег есть на каждом счете. Учет поступлений и выплат будет идти от этой отметки.
Остатки на личной карте директора не записывают: считают, что там ноль. Этот кошелек нужен, только чтобы следить, сколько денег руководитель тратит на бизнес из своего кармана.
Вносить каждую операцию. Нужно записать дату, сумму операции, выбрать ее категорию и кошелек. К операции можно добавить краткое пояснение, чтобы через месяц вы смогли ее вспомнить. Для удобства лучше сразу выбирать, относится операция к операционной, финансовой или инвестиционной деятельности.

Над таблицей удобно добавить строчку «промежуточный итог» — результат всех операций в этом месяце. Чтобы его подсчитать, нужно сложить все значения столбца «Сумма». Так вы будете видеть текущий результат работы бизнеса в этом месяце.
Когда вы занесли все новые данные, проверьте остатки на счетах — совпадают ли значения в таблицах с реальными балансами. Это поможет убедиться, что вы точно ничего не упустили.
Как собирать отчет о движении денежных средств
Отчет о движении денежных средств, или ДДС, — это итоговый результат операций на счетах за месяц, квартал или год. Отчет собирают из данных в таблице учета кэш-флоу. В него включают все виды деятельности — операционную, финансовую и инвестиционную. ДДС удобнее собирать на отдельном листе электронной таблицы.
Чтобы собрать отчет вручную, нужно просуммировать траты и доходы в каждой из категорий по отдельности. Например, мастерская покупала ткань шесть раз за месяц, в сумме на нее ушло 500 000 ₽. Тогда в ДДС мы записываем одну строчку — «Ткань» — и общую сумму затрат в 500 000 ₽.

Имея навыки работы с электронными таблицами, можно не складывать траты вручную, а делать это автоматически, разбивая операции по разным кошелькам.
Затем три месячных отчета можно объединить в квартальный, а четыре квартальных — в годовой.
Когда отчетов будет несколько, можно анализировать динамику и, самое важное, искать аномалии. Например, можно наблюдать изменения затрат на производство, обслуживание офиса и другие статьи. Если затраты выросли, нужно узнать причину — не обязательно это будет что-то плохое.
В первом квартале компания потратила на обслуживание офиса 200 000 ₽ — уборку помещений, средства гигиены, воду в кулере, чай, кофе и печенье. Во втором квартале сумма выросла до 230 000 ₽, а в третьем — до 280 000 ₽. Увидев резкое повышение затрат, руководитель решил разобраться — может, кто-то ворует?
Оказалось, что штат вырос, в итоге стало больше расходов на кофе и печенье. Вдобавок началась осень, на улице грязь, пол приходится мыть чаще, из-за чего выросли траты на уборку.
Иногда бывает сложно отследить рост затрат. Например, на покупку канцелярии, чая и воды тратятся разово небольшие деньги, а общую картину оценить сложно. ДДС помогает держать расходы под контролем.
Как комбинировать ДДС с другими управленческими отчетами
Отчет о движении денежных средств раскрывается в совокупности с другими инструментами управления — отчетом о прибылях и убытках и управленческим балансом.
Отчет о прибылях и убытках показывает, работает ли бизнес эффективно, зарабатывает он деньги или тратит. По этому отчету можно судить о долгосрочной эффективности компании. Мы подготовили подробный гайд, что есть в отчете о прибылях и убытках и как его читать.
Управленческий баланс собирается в том числе из первых двух отчетов. В балансе указывают, сколько активов и пассивов есть у бизнеса сегодня. В документе отражают, сколько собственных средств находится в бизнесе и сможет ли он расплатиться с кредиторами, если закроется.
Анализируя отчетность, сравните прибыль и сальдо по операционной деятельности за несколько периодов. Если разница значительна — это не хорошо и не плохо. Это сигнал, что процесс идет не как обычно и руководитель должен разобраться, почему именно. Возможно, такое повторяется в начале года или в конце каждого квартала. Чтобы видеть такие закономерности, нужно собирать отчеты регулярно.

Телеграм-канал: 60 330 читателей
Cash flow (кэш флоу) — что это и как он рассчитывается
Cash flow или денежный поток компании относится к разряду важнейших показателей, которое показывает перспективы развития компании. В этой статье мы подробно рассмотрим кэш флоу, поговорим о том, как он рассчитывается и какой бывает.
1. Что такое Cash flow простыми словами
Кеш флоу (от англ. «Cash flow» — «денежный поток») — это совокупность денежных средств в компании, куда включены все притоки (прибыль) и оттоки (затраты). Составляется по утверждённой форме №4 (код формы по ОКУД 0710004).
Для определения результативности работы компании кэш флоу может дать множество полезных данных для инвесторов. Наиболее часто используется такой простой показатель, как «чистый денежный поток»:
Чистый денежный поток (от англ. «Net Cash Flow», NCF) — это разница между поступлениями и расходами в отдельно взятый период. Это значение может быть как положительным, так и отрицательным.
NCF = ∑CFi + — ∑CFj —
- CFi + — поступления на счет фирмы;
- CFj — — списания со счета фирмы;
Положительное значение NCF означает, что дела компании идут неплохо: есть свободные деньги, а значит бизнес работает в плюс.
Известный инвестор Уоррен Баффет считает показатель Cash Flow одним из ключевых при оценке акций компании.
2. Показатель FCFF (Free Cash Flow to the Firm)
Показатель «Free Cash Flow to the Firm» (FCFF) дословно переводится «свободный денежный поток фирмы» — это денежный поток за вычетом налогов и чистых инвестиций в основной и оборотный капитал.
FCFF = EBITDA × (1-Tax) + DA — CNWC — CAPEX
- Tax — ставка налога на прибыль;
- EBITDA — прибыль до уплаты процентов и налога;
- DA — амортизация материальных и нематериальных активов (Depreciation & Amortization);
- CNWC — изменение в чистом оборотном капитале (Change in Net Working Capital);
- CAPEX — капитальные расходы (Capital Expenditure);
Денежный поток можно рассчитывать по следующим видам цен:
- Текущие;
- Прогнозные (учитывают инфляцию и прогноз уровня добычи и других факторов);
- Дефлированные (с учетом инфляции по текущим ценам);
Поскольку деньги обесцениваются каждый год, то и денежный поток сегодня не такой платёжеспособный как завтра. Чтобы внести поправки в будущую стоимость денег применяют коэффициент дисконтирования кэш флоу:
CF = 1/(1 + DS) × Time
- DS – дисконтная ставка;
- Time – период времени;
3. Кэш флоу операционной, инвестиционной и финансовой деятельности
Прямой и косвенный отчеты:
- Прямой отчёт содержит информацию о денежном потоке по статьям;
- Косвенный отчёт содержит лишь конечные данные без уточнения;
Отчёт о движении денежных средств (Cash Flow Statement) делится на три составляющие:
- Операционная деятельность (operating cash flow, CFO);
- Инвестиционной деятельности (cash flow from investing, CFI);
- Финансовой деятельности (cash flow from financing activities, CFF);
На основании этого можно переписать формула чистого денежного потока в следующем виде:
ЧКФ = ЧКФО + ЧКФИ + ЧКФФ
- ЧКФО – суммарный поток от операционной деятельности;
- ЧКФИ – суммарный поток от инвестиций;
- ЧКФФ – суммарный поток от финансовых операций;
1 Операционная — это поток прибыли и расходов от ключевого направления фирмы.
[Операционный денежный поток] = [Чистый доход] – [Амортизация] — [Проценты по займам] – [Налог на прибыль]
Что входит в операционные деятельность:
- Получение выручки от продажи товаров и предоставления услуг;
- Оплата счётов;
- Расчёты с бюджетом;
- Выплата заработной платы;
- Получение краткосрочных кредитов и займов;
- Погашение (получение) процентов по кредитам;
- Выплаты налога на прибыль;
- Коммерческий;
- Налоговый;
- Инфляционный;
- Валютный;
- Снижение финансовой устойчивости;
- Неплатежеспособность;
- Показатель OIBDA;
2 Инвестиционная — это деньги, полученные от ценных бумаг, а также затраты на инвестиции.
Что входит в поступления:
- Продажа основных средств, нематериальных активов и прочих внеоборотных активов;
- Продажа акций других компаний;
- Погашение займов;
Что входит в отток:
- Приобретение основных средств, нематериальных активов и прочих внеоборотных активов;
- Покупка акций и долговых инструментов;
- Кредитование;
- Инфляционный;
- Снижения финансовой устойчивости;
- Неплатёжеспособности;
3 Финансовая — это все крупные денежные операции (кредиты, дивиденды, выкуп акций). Можно классифицировать на основе следующих параметров:
- Направленности;
- Масштабам;
- Времени проведении операций;
- Методу определения;
- Уровню достаточности;
В поступление входит прибыль от эмиссии акций или иных выпусков ценных бумаг (облигаций, векселей, закладных, займов).
- Кредитный;
- Процентный;
- Депозитный;
- Инфляционный;
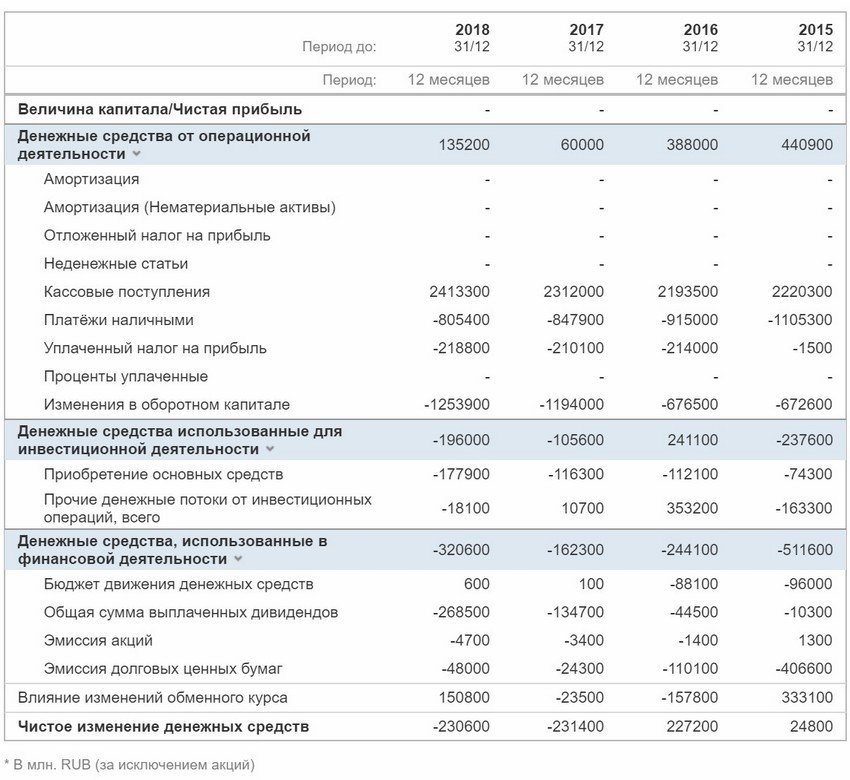
Пример отчёта Cash Flow Сбербанка по годам:
4. Что оказывает влияние на Cash flow
Существует внешние и внутренние факторы, которые оказывают конечное влияние на результаты подсчетов кэш флоу.
- Конъюнктура товарного и фондового рынка;
- Налогообложение;
- Практика кредитования поставщиков и покупателей продукции;
- Осуществления расчётных операций хозяйствующих субъектов;
- Доступность финансового кредита;
- Возможность привлечения средств безвозмездного целевого финансирования;
- Жизненный цикл;
- Продолжительность операционного цикла;
- Сезонность;
- Инвестиционные программ;
- Амортизация;
- Коэффициент операционного левериджа;
- Корпоративное управление;
5. Недостатки или критика показателя Cash Flow
Cash Flow является очень хорошим показателем для оценки эффективности бизнеса. Но есть и недостатки.
Например, если у компании есть большой чистый положительный денежный поток, то это говорит о том, что она просто не знает как эффективно распорядиться этими деньгами. Раздавать их в качестве дивидендов с одной стороны хорошо для акционеров, но плохо для дальнейшего развития. Ведь эти деньги можно направить на какие-то улучшения. Например, тот же выкуп акций с биржи может повысить курс.
С другой стороны, отрицательное значение также не всегда говорит, что дела идут плохо. Компания могла инвестировать крупные деньги в расширение и модернизацию своей деятельности. В обозримом будущем эти вложения могут принести крупные прибыли. А ведь это и есть главная цель каждого бизнеса.
Поэтому при оценке кэш флоу нужно смотреть и на саму деятельность компании: какие действия предпринимает текущее руководство, какие прогнозы по прибыли и прочие экономические показатели.
Смотрите также видео «Управленческий учет отчет Cash Flow»: