Порядок расчета средней заработной платы для оплаты отпуска и выплаты компенсации за неиспользованный отпуск
Для расчета средней заработной платы учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат.
Для расчета среднего заработка не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и другие).
При расчете среднего заработка для отпусков учитываются календарные дни, а не рабочие.
Важно! При расчете средней заработной платы для оплаты отпусков и компенсации за неиспользованный отпуск используется средний дневной заработок. Средний заработок работника определяется путем умножения среднего дневного заработка на количество календарных дней в периоде, подлежащем оплате.
Количество календарных дней в учётном периоде выводится на основании Производственного календаря на конкретный год.
Важно! Средний дневной заработок для оплаты отпусков и выплаты компенсации за неиспользованные отпуска исчисляется за последние 12 календарных месяцев (расчетный период).
При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале ‒ по 28-е (29-е) число включительно).
В указанный период не включаются время и начисленные за это время суммы, если:
а) за работником сохранялся средний заработок в соответствии с законодательством Российской Федерации, за исключением перерывов для кормления ребенка;
б) работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
в) работник не работал в связи с простоем не по своей вине;
г) работник не участвовал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
д) работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
е) работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты.
Важно! Ежемесячная премия, начисленная в расчетном периоде, включается в расчет по одной за каждый показатель премирования за каждый месяц расчетного периода.
Премии за период свыше месяца, но не больше расчетного периода, начисленные в расчетном периоде, включаются в расчет по одной за каждый показатель.
Премия за период больше расчетного, начисленная в расчетном периоде, включается в расчет в размере месячной части за каждый показатель за каждый месяц расчетного периода.
Премия по итогам года включается в расчет, если она начислена за год, предшествующий периоду, за который сохраняется средний заработок. При этом не имеет значения, начислена эта премия в расчетном периоде или после него.
Если расчетный период отработан не полностью, то премии, начисленные с учетом фактически отработанного в расчетном периоде времени, включаются в расчет полностью. При этом премии, начисленные без учета фактически отработанного времени, учитываются в сумме, пропорциональной времени, отработанному в расчетном периоде.
- в диапазоне значений (к примеру, от 10% до 30% оклада);
- в абсолютных размерах (например, 10 000 руб.);
- не к окладам (например, 2 процента от суммы продаж).
Выплаты индексируются на коэффициент, который рассчитывается по следующей формуле:
Коэффициент=(Оклад после индексации)/(Оклад до индексации)
Важно! Если за последние 12 календарных месяцев работник не имел фактически начисленной заработной платы или фактически отработанных дней либо этот период состоял из времени, исключаемого из расчетного периода, для расчета среднего заработка используется заработная плата, начисленная за предыдущие 12 календарных месяцев.
Если работник уходит в отпуск в первый месяц работы, то средний дневной заработок рассчитывается за период с первого дня работы до начала отпуска.
Если работник не имел фактически начисленной заработной платы или фактически отработанных дней за 12 календарных месяцев, предшествующих расчетному периоду, средний заработок определяется исходя из установленной ему тарифной ставки, оклада (должностного оклада).
Средний заработок для оплаты отпусков и компенсации за неиспользованный отпуск рассчитывается по следующей формуле:
СЗ=СДЗ×ДО,
где:
СЗ – средний заработок;
СДЗ – средний дневной заработок;
ДО – количество дней отпуска, в т.ч. неиспользованного.
Средний дневной заработок для оплаты отпуска, предоставляемого в календарных днях, исчисляется по следующей формуле (в том числе при работе на условиях неполного рабочего времени):
Средний дневной заработок =(Заработная плата за расчетный период)/(Количество дней в расчетном периоде)
Формула для расчета количества дней в полностью отработанном расчетном периоде выглядит следующим образом:
Количество отработанных дней=12 ×29,3
Формула для расчета количества дней в не полностью отработанном месяце расчетного периода выглядит следующим образом:
ОД=ДОВ/(КД×29,3),
где:
ОД – количество отработанных дней;
ДОВ – количество календарных дней, приходящихся на отработанное время в данном месяце*;
КД – количество календарных дней в месяце.
* Не включаются календарные дни, когда работник:
- был в отпуске;
- был на больничном или в командировке;
- по другим причинам был освобожден от работы с сохранением среднего заработка (например, ему предоставлялись дополнительные выходные дни по уходу за ребенком-инвалидом).
Средний дневной заработок для оплаты отпуска, предоставляемого в рабочих днях, исчисляется по следующей формуле (в том числе при работе на условиях неполного рабочего времени):
Средний дневной заработок =(Заработная плата за расчетный период)/(〖Количество отработанных дней〗^* )
* Количество отработанных дней считается по календарю 6-дневной рабочей недели.
Компенсация за неиспользованный отпуск рассчитывается по следующей формуле:
Компенсация=((КМ×О)/12-ИДО)×СДЗ,
где:
КМ – количество месяцев работы, включаемых в стаж работы, дающий право на отпуск*;
О – продолжительность отпуска, установленная работнику в соответствии с трудовым законодательством и локальными актами работодателя (либо «установленная работнику трудовым договором»);
ИДО – количество использованных работником дней отпуска с момента трудоустройства;
СДЗ – средний дневной заработок.
* В стаж работы, дающий право на ежегодный основной оплачиваемый отпуск, включаются:
- время фактической работы;
- время, когда работник фактически не работал, но за ним сохранялось место работы (должность), в том числе время ежегодного оплачиваемого отпуска, нерабочие праздничные дни, выходные дни и другие дни отдыха;
- время вынужденного прогула при незаконном увольнении или отстранении от работы и последующем восстановлении на прежней работе;
- период отстранения от работы работника, не прошедшего обязательный медицинский осмотр не по своей вине;
- время предоставляемых по просьбе работника отпусков без сохранения заработной платы, не превышающее 14 календарных дней в течение рабочего года;
- период приостановления трудового договора в соответствии со статьей 351.7 ТК РФ.
В стаж работы, дающий право на ежегодные дополнительные оплачиваемые отпуска за работу с вредными и (или) опасными условиями труда, включается только фактически отработанное в соответствующих условиях время.
Важно! В коллективном договоре, локальном нормативном акте могут быть предусмотрены и иные периоды для расчета средней заработной платы, если это не ухудшает положение работников.
Компенсация за неиспользованный отпуск и отпускные считаются одинаково. Разница в сумме может возникнуть, если период предоставления отпуска и период, за который рассчитывается компенсации, разные. Например, отпуск предоставляется в феврале, а компенсация выплачивается в ноябре. Поскольку заработок в течение года может меняться, то среднедневной заработок в феврале и ноябре одного года может быть разным.
Считаем средний заработок для отпуска
На первый взгляд, алгоритм расчета среднего заработка для отпуска прост. Однако на практике нужно учитывать много нюансов. Например, полностью ли отработан сотрудником расчетный период, получал ли он премию, либо ему повысили зарплату. Рассмотрим порядок определения сумм отпускных в этих случаях на конкретных примерах.
Работодатель обязан предоставлять работникам ежегодные отпуска с сохранением места работы (должности) и среднего заработка 1 . Порядок расчета среднего заработка для этих целей регламентируется Трудовым кодексом 2 и соответствующим Положением 3 . Рассмотрим как общие правила расчета отпускных, так и порядок их исчисления с учетом различных особенностей.
Общие правила расчета отпускных
Для расчета отпускных необходимо сначала определить расчетный период. Согласно трудовому законодательству это 12 календарных месяцев, предшествующих уходу сотрудника в отпуск 4 . При этом календарным месяцем признается период с 1 го по 30 е (31 е) (в феврале — по 28 е (29 е)) число включительно. Например, сотрудник идет в ежегодный оплачиваемый отпуск в июне 2010 года. Расчетным будет период с 1 июня 2009 года по 31 мая 2010 года.
Далее следует подсчитать сумму выплат, начисленных сотруднику за это время. В нее включаются все выплаты, предусмотренные системой оплаты труда, действующей у данного работодателя, независимо от источника их финансирования. Конкретный их перечень установлен пунктом 2 Положения. В расчет должна войти не только сумма, начисленная исходя из установленного работнику оклада, тарифной ставки или сдельной расценки, но и все иные составляющие зарплаты: доплата за работу в праздничные и выходные дни, за сверхурочную работу, работу в ночное время, совмещение должностей, районные коэффициенты и др. Премии учитываются в особом порядке, о котором мы расскажем ниже. Выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и др.), для расчета среднего заработка не учитываются 5 .
Поделив данный показатель на 12, а потом на 29,4 (среднемесячное число календарных дней), найдем средний дневной заработок. Сумму отпускных можно рассчитать, умножив среднедневной заработок на число календарных дней отпуска.
Пример
Сотрудница Петрова М.И. уходит в отпуск продолжительностью 14 календарных дней с 05.04.2010. За каждый из 12 месяцев, предшествующих отпуску, ей начислялась заработная плата в размере 30 000 руб.
Сумма отпускных, причитающихся сотруднице Петровой М.И., составит:
30 000 руб. x 12 мес. : 12 мес. : 29,4 x 14 дн. = 14 285,71 руб.
Порядок расчета отпускных усложняется, если сотрудником не полностью отработаны один или несколько месяцев расчетного периода либо если работник часть этого периода по каким-то причинам отсутствовал на работе. Например, сотрудник использует отпуск за первый рабочий год и не отработал еще у данного работодателя 12 календарных месяцев. Кроме того, такая ситуация может сложиться, когда работник в расчетном периоде:
- получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- не имел возможности работать в связи с забастовкой, в которой не принимал участие;
- получал дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- находился в отпуске или командировке;
- не работал из-за простоя по вине работодателя или по причинам, не зависящим от работодателя и работника;
- в других случаях освобождался от работы с оплатой или без таковой 6 .
При исчислении среднего заработка все эти промежутки времени исключаются из расчетного периода, а суммы, начисленные за них, при подсчете не учитываются. В этих случаях средний дневной заработок определяют следующим образом. Сначала подсчитывают, сколько календарных месяцев в расчетном периоде сотрудник отработал полностью, и умножают это значение на 29,4. Затем 29,4 делят на количество календарных дней в каждом не полностью отработанном месяце и умножают на количество календарных дней, приходящихся на отработанное время в этом месяце. Все результаты складывают. И, наконец, на полученное число делят сумму фактически начисленной заработной платы за расчетный период.
Пример
Сотруднику Числову Ю.А. предоставлен ежегодный оплачиваемый отпуск на 7 календарных дней с 07.06.2010. Его месячный оклад составляет 16 000 руб. С 05.04.2010 по 19.04.2010 сотрудник болел, и ему было начислено пособие в размере 10 909,05 руб. Заработная плата за этот месяц составила:
16 000 руб. : 175 ч. x 87 ч. = 7 954,29 руб.
Расчетным является период с 01.06.2009 по 31.05.2010.
Количество календарных дней, приходящихся на отработанное время в расчетном периоде, равно:
29,4 x 11 мес. + 29,4 : 30 дн. x 15 дн. = 338,1 дн.
Среднедневной заработок Числова Ю.А. для расчета отпускных составит:
16 000 руб. x 11 мес. + 7 954,29 руб. : 338,1 дн. = 544,08 руб.
Отпускные:
544,08 руб. x 7 дн. = 3808,56 руб.
На практике нередки ситуации, когда специалист уходит в отпуск, отработав расчетный период не полностью. Ведь право на отпуск за первый рабочий год у сотрудника возникает уже по истечении 6 месяцев непрерывной работы у данного работодателя, а по соглашению сторон отпуск может быть предоставлен и до истечения этого срока 7 . В таком случае расчет отпускных происходит по правилам, описанным выше. Нужно определить количество календарных месяцев и дней, приходящихся на отработанное время, в промежутке с момента трудоустройства и до окончания расчетного периода. Учитывать время работы и заработок, полученный у предыдущего работодателя, не нужно.
Пример
Сотрудница Сухорученко С.В. была принята на работу 01.02.2010. Ежемесячно она получала зарплату в размере 20 000 руб. С 15.05.2010 она уходит в отпуск продолжительностью 14 календарных дней.
Средний дневной заработок равен:
20 000 руб. x 3 мес. : (3 мес. x 29,4) = 680,27 руб.
Сумма отпускных, причитающихся сотруднице Сухорученко С.В., составит:
680,27 руб. x 14 дн. = 9 523,78 руб.
А как рассчитать отпускные, если сотрудник в течение всего расчетного периода не работал и заработная плата ему не начислялась? Такая ситуация может возникнуть, например, когда женщина находилась сначала в декретном отпуске, потом в отпуске по уходу за ребенком и сразу же после него ушла в очередной оплачиваемый отпуск. Тогда для расчета среднего заработка берут последние 12 календарных месяцев, в течение которых зарплата выплачивалась. Далее расчет отпускных производится в обычном порядке. Если заработка не было ни в расчетном периоде, ни до него, учитывают зарплату за дни, отработанные в месяце ухода в отпуск. Если же до ухода в отпуск сотрудник не отработал ни одного дня, то средний заработок определяют исходя из установленного ему оклада.
По соглашению между работодателем и работником последнему может быть установлена неполная рабочая неделя или неполный рабочий день. При работе на таких условиях сотруднику платят пропорционально отработанному им времени или в зависимости от выполненного объема работ. Однако отпускные таким работникам рассчитываются в обычном порядке, описанном выше.
В расчет необходимо брать только фактические выплаты, начисленные в пользу работника. Главное, чтобы сотрудник отработал все дни по графику неполной рабочей недели, тогда считается, что месяц им отработан полностью.
Пример
Работнику ООО «Актив» Иванову С.А. с 09.08.2010 предоставлен очередной отпуск продолжительностью 28 календарных дней. Оклад работника — 20 000 руб. С 01.07.2010 специалисту по его личной просьбе установлена четырехдневная рабочая неделя с оплатой в размере 15 000 руб. в месяц.
Расчетный период — с 01.08.2009 по 31.07.2010.
Средний дневной заработок составит:
(20 000 руб. x 11 мес. + 15 000 руб.) : 12 мес. : 29,4 = 666,10 руб.
Сумма отпускных, причитающихся Иванову С.А.:
666,10 руб. x 28 дн. = 18 650,80 руб.
По общим правилам рассчитывают отпускные и тем работникам, которым установлен суммированный учет рабочего времени, а также совместителям 8 .
Особенности исчисления отпускных
Порядок расчета среднего заработка имеет определенную специфику, если:
- в организации (филиале, структурном подразделении) повышались оклады;
- сотруднику выплачивались какие-либо премии.
Средний заработок работника, исчисленный для оплаты отпуска, должен повышаться, если в целом по организации (филиалу, структурному подразделению) увеличивался размер тарифных ставок, окладов, денежного вознаграждения 9 . А если зарплата работника увеличилась за счет того, что введены новые надбавки, премии либо повысился их размер, но при этом размер тарифных ставок, окладов, денежного вознаграждения остался на прежнем уровне? В этом случае повышение среднего заработка не производится.
Допустим, оклады в организации повысились. Тогда необходимо найти коэффициент индексации среднего заработка. Он определяется для каждого работника индивидуально как соотношение его оклада после последнего повышения к окладам каждого месяца расчетного периода. Если оклады повышались несколько раз, получится несколько коэффициентов. При расчете повышающего коэффициента следует учитывать не только повышение оклада, но и одновременное изменение размеров ежемесячных выплат к окладу, когда таковое имело место. Подробнее о расчете среднего заработка в этом случае мы писали в «АБ» N 1, 2010 на с. 20.
Порядок индексации отпускных зависит от того, в какой именно период было повышение окладов. Первый вариант — в расчетный период. Второй — после расчетного периода, но до наступления отпуска. Третий — в период отпуска. В первом случае на коэффициент увеличиваются выплаты, начисленные работнику до повышения окладов.
Пример
С 01.05.2010 всем сотрудникам организации повышены оклады. Оклад Петровой А.И. до соответствующего повышения составлял 40 000 руб., после — 50 000 руб. С 01.06.2010 по 15.06.2010 (14 календарных дней) сотруднице предоставлен ежегодный оплачиваемый отпуск.
Расчетный период с 01.06.2009 по 31.05.2010 отработан полностью.
Коэффициент индексации среднего заработка А.И. Петровой составит:
50 000 руб. : 40 000 руб. = 1,25
Среднедневной заработок сотрудницы с учетом повышения равен:
(40 000 руб. x 1,25 х 11 мес. + + 50 000 руб.) : 12 мес. : 29,4 = 1700,68 руб.
Отпускные:
1700,68 руб. x 14 дн. = 23 809,52 руб.
Если оклады повысились после расчетного периода, но до начала отпуска работника, повышается средний заработок, исчисленный за расчетный период.
Если повышение окладов произошло уже в период отпуска, то индексации подлежит только часть отпускных со дня изменения окладов.
Пример
Воспользуемся условиями предыдущего примера. Предположим, что повышение оклада произошло 04.06.2010.
Следовательно, индексации подлежат лишь выплаты за 11 дней отдыха в июне.
Среднедневной заработок Петровой А.И. составит:
40 000 руб. x 12 мес. : 12 мес. : 29,4 = 1360,54 руб.
Сумма отпускных:
1360,54 руб. x 14 дн. = 19 047,56 руб.
Сумма отпускных за часть отпуска с 01.06.2010 по 03.06.2010:
1360,54 руб. x 3 дн. = 4081,62 руб.
Сумма отпускных за часть отпуска с 04.06.2010 по 15.06.2010 с учетом индексации:
1360,54 руб. x 11 дн. x 1,25 = 18 707,43 руб.
Сумма отпускных к доплате при выходе из отпуска:
4081,62 + 18 707,43 – 19 047,56 = 3741,49 руб.
Если заработок работника за расчетный период состоял не только из оклада, то все ли выплаты, начисленные до повышения окладов, нужно индексировать? Нет, не все. Повышать нужно только те суммы, которые установлены к окладу в фиксированном размере в процентах либо кратно. Те выплаты, которые установлены к окладу в диапазоне значений либо в абсолютном размере, не индексируются.
А если сотруднику выплачивалась премия? В первую очередь необходимо выяснить дату ее начисления.
Все премии, кроме годовых, учитываются при расчете среднего заработка только в том случае, если они начислены в расчетном периоде. Годовая премия учитывается независимо от времени ее начисления, но только если она полагается работнику за предшествующий отпуску календарный год. Затем нужно посмотреть, как отработаны 12 календарных месяцев перед отпуском. Если расчетный период отработан полностью, то все премии включаются в расчет целиком. Если же сотрудник отсутствовал на работе часть расчетного периода, то премии должны быть учтены пропорционально времени, отработанному в расчетном периоде. Исключение составляют такие премии, которые начислены за время, приходящееся на расчетный период, причем с учетом фактической отработки в нем.
Разовые премии, не предусмотренные системой оплаты труда (например, суммы, выданные к праздникам, юбилеям и т. п.), не учитываются.
Пример
Сотруднику Иванову М.А. предоставлен ежегодный оплачиваемый отпуск на 7 календарных дней с 14.06.2010. Его месячный оклад составляет 40 000 руб. По итогам работы за 2009 г. работнику начислена премия, предусмотренная положением о премировании, в размере 60 000 руб.
Расчетный период с 01.06.2009 по 31.05.2010 отработан полностью (работник находился на больничном с 01.09.2009 по 28.02.2010).
Часть премии за 2009 год, учитываемая при расчете среднедневного заработка, составит:
60 000 руб. : 249 дн. x 128 дн. = 30 843,37 руб.
Средний дневной заработок составит:
(40 000 руб. x 6 мес. + 30 843,37 руб.) : 6 мес. : 29,4 = 1535,39 руб.
Сумма отпускных, причитающихся Иванову М.А.:
1535,39 руб. x 7 дн. = 10 747,73 руб.
История отпуска
Появление понятия «отпуск» в трудовых отношениях связано с подписанием Лениным 14 июня 1918 года постановления «Об отпусках». Согласно данному документу наемные рабочие и служащие всех сфер труда, проработавшие не менее 6 месяцев у своего работодателя, имели право на двухнедельный отпуск. При этом материальное содержание выдавалось вперед. Если же работник отгулял не весь отпуск, то неиспользованные дни ему не оплачивались. Кроме того, сотрудникам запрещалось во время отдыха работать у других работодателей. В 1936 году, при Сталине, минимальная продолжительность отпуска уменьшилась до 6 дней. Однако уже в 1972 году его установили в 24 рабочих дня. С 2002 года отпуск стали исчислять — согласно рекомендации Европейской социальной хартии — в количестве 28 календарных дней.
Подготовила Татьяна Кольцова
Автор статьи:
Е.Н. Подлипалина,
эксперт журнала
Экспертиза статьи:
А.Г. Кикинская,
служба Правового консалтинга ГАРАНТ,
юрисконсульт
3 Положение, утв. пост. Правительства РФ от 24.12.2007 N 922 (далее — Положение)
Расчет отпускных: средний заработок определяем по-новому

В этом году начал действовать новый порядок исчисления средней заработной платы (старый действовал чуть менее пяти лет). Для расчета среднего заработка теперь не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и др.). Описан новый порядок оплаты отпусков и выплаты компенсаций за неиспользованные отпуска. Так, для их оплаты применяется средний заработок за последние 12 календарных месяцев. Кроме того, при исчислении среднего заработка из расчетного периода теперь не исключается время, а также начисленные за этот период суммы, если работнику предоставлялись отгулы в связи с работой сверх нормальной продолжительности рабочего времени.
Новое Положение об особенностях порядка расчета средней заработной платы (далее – Положение) утверждено постановлением Правительства РФ от 24.12.2007 г. № 922. Оно пришло на смену Правилам, которые были утверждены постановлением Правительства РФ от 11.03.2003 г. № 213. Применяется Положение во всех случаях, когда в соответствии с Трудовым кодексом необходимо рассчитывать среднюю заработную плату (за исключением больничных, декретных, пособия по уходу за ребенком и по безработице, а также стипендий). Речь идет, прежде всего, о расчете отпускных и компенсаций за неиспользованный отпуск. Об этих нововведениях и пойдет речь в нашей статье.
С какого момента применять новый порядок?
А кты Правительства, которые затрагивают права, свободы и обязанности человека и гражданина, устанавливают правовой статус федеральных органов исполнительной власти, а также организаций, вступают в силу одновременно на всей территории Российской Федерации по истечении 7 дней после дня их первого официального опубликования. Это правило действует, если в самом акте не установлен иной порядок вступления в силу. Официальными источниками опубликования являются «Российская газета» и «Собрание законодательства РФ». Об этом сказано в пункте 5 указа Президента РФ 23.05.1996 г. № 763 «О порядке опубликования и вступления в силу актов Президента Российской Федерации, Правительства Российской Федерации и нормативных правовых актов федеральных органов исполнительной власти».
Поскольку постановление Правительства РФ № 922 было опубликовано в «Российской газете» от 29.12.2007 г. № 294, следовательно, документ вступает в силу с 6 января 2008 года. С этого момента и надо применять новое Положение.
Каков общий порядок расчета отпускных
Отпускные и компенсации за неиспользованный отпуск рассчитываются исходя из среднего заработка работника за последние 12 календарных месяцев, предшествующих времени отдыха или увольнения. Так сказано в статье 139 Трудового кодекса. Впрочем, в коллективном договоре, локальном нормативном акте могут быть предусмотрены и иные периоды для расчета средней заработной платы, если это не ухудшает положение работников. Однако, установив иной период, все равно придется сравнивать, какая сумма отпускных больше: рассчитанная исходя из 12 календарных месяцев или из установленного в организации периода. Поэтому на практике большинство бухгалтеров берет в расчет 12 календарных месяцев. При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно (в феврале – по 28-е (29-е) число включительно).
Чтобы определить средний заработок, зарплату за последние двенадцать календарных месяцев делят на 12 и на среднемесячное число календарных дней – 29,4. Таким образом получают среднедневной заработок. Для расчета отпускных эту величину умножают на календарное число дней отпуска.
Выплаты, учитываемые при расчете среднего заработка
В статье 139 Трудового кодекса сказано, что для расчета средней заработной платы учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя независимо от источников этих выплат. Конкретный перечень выплат приведен в пункте 2 Положения. Причем он является открытым. Это означает, что если какая-то выплата там не упомянута, то ее все равно можно учесть при расчете среднего заработка. Главное условие – она должна быть связана с системой оплаты труда на предприятии.
Пункт 3 Положения теперь четко устанавливает, что при расчете среднего заработка не надо включать выплаты социального характера и иные выплаты, которые не относятся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и др.). Впрочем, несмотря на то, что такие выплаты не были упомянуты в старом порядке, они также в расчет не включались. Ведь и раньше выплаты социального характера не относились к системе оплаты труда.
Расчетный период
По общему правилу, отпускные и компенсации рассчитываются исходя из среднего заработка за последние 12 календарных месяцев, предшествующих месяцу отпуска или увольнения.
Однако может случиться так, что у сотрудника не будет начисленной зарплаты или фактически отработанных дней в расчетном периоде или в периоде, который превышает расчетный. Другой вариант – все время расчетного периода исключается из него пунктом 5 Положения. В этом случае средний заработок определяется исходя из суммы заработной платы, фактически начисленной за предшествующий период, равный расчетному (п. 6 Положения).
Может случиться так, что и в предшествующем расчетном периоде у сотрудника не будет начислений и фактически отработанных дней. В этом случае пункт 7 Положения предписывает рассчитывать средний заработок исходя из зарплаты, начисленной за фактически отработанные работником дни в месяце, когда он пошел в отпуск или уволился.
Сотрудница компании работает с 2003 года. С 20 февраля 2006 года она ушла в декрет. После отпуска по беременности и родам (140 дней), с 10 июля 2006 года, она сразу же ушла в отпуск по уходу за ребенком. По истечении полутора лет, 11 января 2008 года, сотрудница вышла на работу, а через две недели, с 28 января 2008 года, сотрудница написала заявление с просьбой предоставить ей очередной отпуск сроком на 28 календарных дней. За две недели января ей было начислено 9 540 руб., она отработала 11 дней.
Таким образом, ее средний заработок составит 867,27 руб. (9 540 руб. / 11 дн.). А отпускные будут равны 24 283,64 руб. (867,27 руб. × 28 дн.).
Ну и, наконец, если работник не имел фактически начисленной заработной платы или фактически отработанных дней за расчетный период, до начала расчетного периода и до того, как пошел в отпуск, средний заработок определяется исходя из установленной ему тарифной ставки, оклада (должностного оклада).
Периоды, исключаемые из расчета
- получал средний заработок в соответствии с законодательством Российской Федерации;
- получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- не участвовал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
- брал дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- освобождался в других случаях от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством Российской Федерации. Скажем, речь идет об отпуске без сохранения заработной платы (ст. 128 ТК РФ), освобождении от работы на время прохождения обязательного медицинского осмотра (ст. 185 ТК РФ), отпуске по уходу за ребенком-инвалидом (ст. 262 ТК РФ) и т.д.
Практически тот же перечень приведен и в старом порядке. Однако нововведения есть. Согласно Положению при расчете среднего заработка надо учесть перерывы на кормление ребенка, даже несмотря на то, что за это время женщине выплачивается средний заработок. Такие периоды и начисления за них в расчет средней зарплаты войдут.
Кроме того, в новом перечне отсутствуют дни отдыха (отгулов) в связи с работой сверх нормальной продолжительности рабочего времени при вахтовом методе организации работ и в других случаях в соответствии с законодательством Российской Федерации. То есть с 2008 года дни межвахтового отдыха и начисленные за это время суммы войдут в расчет.
Если расчетный период отработан не полностью
Порядок подсчета календарных дней в тех месяцах, когда период был отработан не полностью, претерпел изменения. Согласно пункту 10 Положения, чтобы определить число календарных дней, которое нужно взять в расчет среднего заработка, среднемесячное число календарных дней (29,4) делят на количество календарных дней этого месяца. Результат умножают на количество календарных дней, приходящихся на время, отработанное в данном месяце. Чтобы определить этот показатель, из общего количества календарных дней в данном месяце нужно вычесть календарные дни, которые приходятся на время, исключаемое из расчетного периода.
По старым правилам для определения календарных дней в не полностью отработанных месяцах нужно было число фактически отработанных дней умножить на поправочные коэффициенты 1,4 или 1,2 в зависимости от того, какая рабочая неделя установлена на предприятии: пятидневная или шестидневная.
Продемонстрируем новый порядок на примере.
Предположим, что с 11 по 14 января 2008 года сотрудница компании была на больничном, в феврале 2008 года с 14 по 16 ездила в командировку, в августе 2007 года была в очередном отпуске сроком 14 календарных дней. Все остальные месяцы в 2007 году были ею отработаны полностью.
В марте 2008 года ей предоставлен очередной отпуск сроком на 28 календарных дней с 3 по 30 марта включительно. Расчетный период – с 1 марта 2007 года по 29 января 2008 года. За это время сотруднице начислили 178 000 руб. (исключая больничные, командировочные и отпускные). Определим число календарных дней, которые необходимо взять в расчет, в не полностью отработанных месяцах:
- январе 2008 года – 25,61 дн. (29,4 / 31 × (31 – 4));
- феврале 2008 года – 26,36 дн. (29,4 / 29 × (29 – 3));
- августе 2007 года – 16,12 дн. (29,4 / 31 × (31 – 14));
Таким образом, среднедневной заработок сотрудницы равен:
178 000 руб. / (29,4 дн. × 9 мес. + 25,61 дн. + 26,36 дн. + 16,12 дн.) = 535,03 руб.
То есть сумма отпускных составит:
535,03 руб. × 28 дн. = 14 980,84 руб.
А если отпуск предоставляется в рабочих днях? Как в этом случае рассчитать дни в не полностью отработанных месяцах? Никаких специальных положений в данном случае пункт 11 Положения не предусматривает. То есть фактическую, начисленную в период действия трудового договора заработную плату следует разделить на число рабочих дней по календарю шестидневной рабочей недели, приходящихся на фактически отработанное время. В данном случае действует тот же порядок, как если бы месяц был отработан полностью.
Учет премий в расчетном периоде
В пункте 15 Положения определено, как учитывать премии при расчете среднего заработка, вознаграждение по итогам работы за год, единовременное вознаграждение за выслугу лет (стаж работы), иные вознаграждения по итогам работы за год, начисленные за предшествующий событию календарный год независимо от времени начисления вознаграждения.
По старым правилам вознаграждения по итогам работы за предшествующий календарный год учитывались при расчете среднего заработка в размере 1/12 за каждый месяц расчетного периода и также независимо от времени начисления (п. 14 Положения о средней зарплате).
Как видите, теперь больше не нужно распределять годовые премии, начисленные за прошлый год, на каждый месяц отчетного периода. То есть всю сумму годового вознаграждения, относящуюся к предшествующему календарному году, можно учесть при расчете среднего заработка полностью. Причем такая выплата включается в расчет независимо от того, когда начислена. Главное условие – расчетный период должен быть отработан полностью и из него не должны исключаться периоды, предусмотренные пунктом 5 Положения.
Ежемесячные премии и вознаграждения, фактически начисленные в расчетном периоде, учитываются полностью, но не более одной выплаты за каждый показатель за каждый месяц расчетного периода.
Премии и вознаграждения за период работы, превышающий один месяц, учитываются в месяце их начисления за каждый показатель, если продолжительность периода, за который они начислены, не превышает расчетного периода.
Если же период, за который они начислены, превышает продолжительность расчетного периода, то такая премия включается в расчет в размере месячной части за каждый месяц расчетного периода.
То есть, как и раньше, при расчете отпускных учитываются только четыре квартальные премии, даже если в расчетный период попало пять премий. Какие конкретно из начисленных квартальных премий брать в расчет – большие по сумме или последние четыре из начисленных, – следует оговорить в коллективном договоре или другом документе организации. Если же, например, премия начислена за три года, то учесть ее можно в размере 1/36 за каждый из 12 месяцев расчетного периода.
Теперь давайте разберемся, как учитывать премии, если сотрудник не полностью отработал время, приходящееся на расчетный период, или из него исключалось время в соответствии с пунктом 5 Положения. В этом случае премии и вознаграждения учитываются при определении среднего заработка пропорционально времени, отработанному в расчетный период. Исключение составляют вознаграждения, начисленные за фактически отработанное время в расчетном периоде (ежемесячные, ежеквартальные и др.). На практике это означает, что если премия начислена не в полном объеме, а исходя из отработанного времени, то ее не надо снова делить пропорционально отработанному времени, учтенному в расчетном периоде. Если же премия начислена за все отработанное время, но какие-то периоды исключались из него в соответствии с пунктом 5 Положения, то перерасчет сделать нужно.
По старым правилам бухгалтер, рассчитывая средний заработок, должен был пересчитывать любые премии за неполные месяцы, даже если они были начислены с учетом фактически отработанного времени.
Если работник проработал неполный рабочий период, за который начисляются премии и вознаграждения, и они были начислены пропорционально отработанному времени, они учитываются при определении среднего заработка исходя из фактически начисленных сумм в порядке, установленном пунктом 15 Положения.
Сотрудник, который работает в организации с 2003 года, идет в отпуск с 1 по 28 января 2008 года. Его оклад составляет 15 000 руб. По результатам 2007 года в феврале 2008 года работнику выдали годовую премию в сумме 15 000 руб. (без учета фактически отработанного времени). В расчетном периоде – с 1 января по 31 декабря 2007 года – было начислено:
1. Годовая премия начислена за 2007 год. Так как сотрудник отработал не весь расчетный период, всю сумму премии включить в доход не удастся. В расчет войдет:
15 000 руб. / 249 дн. × 229 дн. = 14 345 руб.
2. Средний дневной заработок:
(159 000 руб. + 14 345 руб.) / (29,4 × 11 + (29,4 / 31 × 23)) дн. = 532,88 руб.
Следовательно, отпускные за апрель составят:
532,88 руб. × 28 дн. = 14 920,57 руб.
Если зарплата изменилась
Особенности расчета среднего заработка при повышении зарплаты установлены пунктом 16 Положения.
Итак, при повышении в организации (филиале, структурном подразделении) тарифных ставок (должностных окладов, денежного вознаграждения) средний заработок работников повышается в следующем порядке:
- если повышение произошло в расчетный период, то выплаты, учитываемые при определении среднего заработка и начисленные за предшествующий повышению период времени, повышаются на коэффициенты. Они рассчитываются путем деления тарифной ставки (должностного оклада, денежного вознаграждения), установленной в месяце наступления случая, с которым связано сохранение среднего заработка, на тарифные ставки (должностные оклады, денежное вознаграждение) каждого из месяцев расчетного периода;
- если повышение произошло после расчетного периода до наступления случая, с которым связано сохранение среднего заработка, то повышается средний заработок, исчисленный за расчетный период;
- если повышение произошло в период отпуска, то часть среднего заработка повышается с даты увеличения тарифных ставок (должностных окладов, денежного вознаграждения) до окончания указанного периода.
По новым правилам, если в организации повышаются тарифные ставки или оклады, то средний заработок увеличивается также на сумму выплат, которые установлены к этим тарифам и окладам в фиксированном размере (проценты, кратность).
Сотруднику установлен оклад в размере 15 000 руб. Кроме того, Положением о заработной плате ежемесячно ему положена доплата в размере 15 процентов от суммы оклада. В этом случае при индексации зарплаты в расчет среднего заработка войдут как увеличенный оклад, так и сумма доплаты.
Если для выплат, установленных к тарифам и окладам, предусмотрен диапазон значений, то они к среднему заработку не прибавляются. Кроме того, средний заработок не повышается на выплаты, которые установлены в абсолютном размере.
Директор получает зарплату, которая равна 25 000 руб. Кроме того, дополнительно в зависимости от достигнутых результатов он может рассчитывать на ежемесячную выплату в размере от одного до трех окладов. Так вот, в этой ситуации при повышении среднего заработка в расчет войдет только оклад. Сумма доплаты не пересчитывается, так как она установлена в диапазоне.
Работник получает 15 000 руб. и премию в размере 5 000 руб. При повышении окладов и премий, при перерасчете среднего заработка нужно взять только проиндексированный оклад. Дополнительная премия, установленная в абсолютном значении, меняться в расчете не будет.
Как рассчитывать отпускные при суммированном учете рабочего времени?
При суммированном учете рабочего времени сотрудник сначала несколько дней работает, а затем столько же дней отдыхает. Однако специального порядка расчета среднего заработка для таких работников Положение не предусматривает. В данном случае применяется общий порядок. То есть фактическую зарплату сотрудников в расчетном периоде делят на 12 и на 29,4. А как быть, если месяц отработан не полностью? Тут также стоит воспользоваться обычным порядком. То есть среднемесячное число календарных дней (29,4) делят на количество календарных дней этого месяца и умножают на количество календарных дней, приходящихся на время, отработанное в данном месяце. Чтобы определить этот показатель, из общего количества календарных дней в данном месяце нужно вычесть календарные дни, которые приходятся на время, исключаемое из расчетного периода. При этом не имеет значения, сколько рабочих часов сотрудник фактически отработал в том или ином рабочем дне и сколько ему было предоставлено выходных.
Если отпуск работника прервался
Согласно статье 125 Трудового кодекса по согласию работника он может быть отозван из отпуска. В этой же статье сказано, что нельзя отзывать из отпуска сотрудников в возрасте до восемнадцати лет, беременных женщин и работников, занятых на работах с вредными и (или) опасными условиями труда.
Неиспользованную часть отпуска сотрудник может взять в любое удобное для него время в текущем году или присоединить к отпуску за следующий год. Излишне полученные отпускные возвращают в кассу компании. Впрочем, на практике такое случается редко. Просто «лишние» отпускные бухгалтер удержит из следующей зарплаты работника.
Работник организации взял отпуск на 28 календарных дней – с 1 по 28 марта 2008 года включительно. Расчетный период: март 2007 года – февраль 2008 года. Оклад сотрудника составляет 10 000 руб. Предположим, в июне 2007 года сотрудник брал отпуск на 28 календарных дней, а в августе и сентябре 2007 года ездил в командировки на 5 и 6 дней в общей сложности соответственно. За расчетный период сотруднику начислили 163 664,8 руб. (без учета командировочных и отпускных).
Календарные дни составят:
- в июне 2007 года – 1,96 дн. (29,4 / 30 × 2);
- в августе 2007 года – 24,66 дн. (29,4 / 31 × 26);
- в сентябре 2007 года – 23,52 дн. (29,4 / 30 × 24).
То есть среднедневной заработок сотрудника равен:
163 664,8 руб. / (29,4 × 9 + 1,96 + 24,66 + 23,52) = 520 руб.
Сумма отпускных составила:
520 руб. × 28 дн. = 14 560 руб.
Предположим, что 19 марта сотрудник был вызван на работу по производственной необходимости. Сотрудник согласился выйти на работу на 10 дней раньше положенного срока. Оставшуюся часть отпуска сотрудник решил отгулять с 21 по 30 апреля 2008 года.
Зарплата сотрудника за отработанные в марте дни составила 8 000 руб. Из этой суммы было решено удержать излишне начисленные отпускные, равные 5 200 руб. (14 560 руб. / 28 дн. × 10 дн.). Таким образом, за март заработок составил 2 800 руб. (8 000 – 5 200).
В апреле 2008 года сотруднику рассчитывают отпускные за вторую половину отдыха. На этот раз в расчетный период вошли апрель 2007 года – март 2008 года. При этом из него исключается время, когда сотрудник отдыхал в первый раз. В марте он отработал 10 дней. В календарных днях это будет равно 9,48 дням (29,4 / 31 × 10). А за расчетный период он заработал 156 664,8 руб. (без учета отпускных). Его среднедневной заработок составил:
156 664,8 руб. / (29,4 × 8 + 1,96 + 24,66 + 23,52 + 9,48) = 531,39 руб.
А отпускные за декабрь будут равны:
531,39 руб. × 10 дн. = 5 313,9 руб.
Что включается и не включается в базу для расчета среднего заработка
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат (п. 2 Положения об особенностях порядка исчисления средней заработной платы):
- заработная плата;
- надбавки и доплаты;
- выплаты, связанные с условиями труда;
- премии и вознаграждения, предусмотренные системой оплаты труда.
Что не включается в базу среднего заработка
Для расчета среднего заработка не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда: материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и др. (п. 3 Положения об особенностях порядка исчисления средней заработной платы).
Из расчетного периода исключается время, а также начисленные за это время суммы, если (п. 5 Положения об особенностях порядка исчисления средней заработной платы):
- за работником сохранялся средний заработок в соответствии с законодательством РФ (за исключением перерывов для кормления ребенка);
- работник получал пособие по временной нетрудоспособности или пособие по беременности и родам;
- работник не работал в связи с простоем по вине работодателя или по причинам, не зависящим от работодателя и работника;
- работник не участвовал в забастовке, но в связи с этой забастовкой не имел возможности выполнять свою работу;
- работнику предоставлялись дополнительные оплачиваемые выходные дни для ухода за детьми-инвалидами и инвалидами с детства;
- работник в других случаях освобождался от работы с полным или частичным сохранением заработной платы или без оплаты в соответствии с законодательством РФ.
Как определяется сумма заработка
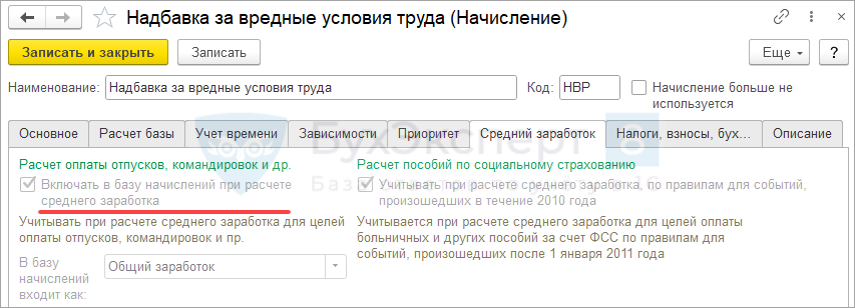
Включение доходов в расчет среднего определяется настройками начислений на вкладке Средний заработок .
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
Суммы доходов, включенные в средний заработок, записываются в регистр накопления Данные о начислениях для расчета среднего заработка (общий) при проведении документов начисления:
- e1cib/list/РегистрНакопления.ДанныеОНачисленияхДляРасчетаСреднегоЗаработкаОбщий
См. также:
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Классификация начислений для расчета среднего заработка.
- Учет индексации при расчете среднего заработка.
- Варианты оплаты в месяце с отгулом в 1С 8.3 ЗУП 3 и их влияние на расчет среднего заработкаПорядок предоставления отгулов четко не прописан в законодательстве. Сегодня мы.
- Расчет среднего, если в расчетном периоде нет доходовНормативная база Положение об особенностях порядка исчисления средней заработной платы.
Оцените публикацию
(2 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Добавить комментарий Отменить ответ
Для отправки комментария вам необходимо авторизоваться.