Как можно сделать досрочное погашение ипотеки

Оформляя ипотеку, вы точно знаете — когда и в каком размере вносить платежи. Если же у вас появились дополнительные средства, вы можете совершить внеочередной платеж и погасить часть кредита. Разберемся, как сделать досрочное погашение, и так ли это необходимо.
Когда можно сделать досрочное погашение
Совершить досрочное погашение — полное или частичное — можно в любой момент, начиная со второго дня от выдачи кредита. Например, если кредит вы взяли вчера, досрочно погасить его можно уже сегодня. Ограничений или штрафов нет. Вы можете хоть каждый месяц вносить дополнительные платежи — каждый раз график будет пересчитываться, а остаток кредита и начисляемые проценты — уменьшаться.
Досрочное погашение за счет материнского капитала
Погасить ипотеку досрочно можно с помощью материнского капитала. На сегодняшний день размер материнского капитала — 616 617 рублей, а получить его можно уже при рождении первого ребенка с 1 января 2020 года.
Для того, чтобы совершить досрочное погашение с помощью материнского капитала, не нужно идти в Пенсионный фонд. Написать заявление о распоряжении маткапиталом можно прямо в банке или удаленно.
После того, как Пенсионный фонд убедится, что всё законно, он перечислит деньги в банк. Сначала будут погашены проценты, начисленные на остаток кредита с момента последнего платежа по ипотеке и до момента поступления материнского капитала. Остальная сумма пойдет на погашение основного долга. Ни просрочки, ни штрафы, ни пени не могут быть оплачены за счет средств материнского капитала.
Досрочное погашение за счет материнского капитала всегда происходит с сокращением суммы ежемесячного платежа. Выбрать сокращение срока нельзя.
Важно: при использовании материнского капитала для улучшения жилищных условий, вы обязаны будете выделить доли детям в этой недвижимости после полной выплаты кредита.
Досрочное погашение за счет субсидии для многодетных семей
Помимо материнского капитала, многодетные семьи могут воспользоваться еще одной уникальной возможностью: погасить кредит за счет субсидии в 450 тысяч рублей.
Подать заявление на эту субсидию можно только в банке. Если по вашему заявлению будет принято положительное решение, субсидия будет зачислена автоматически.
Если остаток долга по кредиту меньше 450 тысяч, он будет погашен полностью. Оставшаяся сумма — разница между остатком долга и размером субсидии — просто «сгорит». Подумайте: возможно, вы будете оформлять еще один ипотечный кредит, где сможете использовать субсидию целиком.
Если же остаток долга больше 450 тысяч, погашено будет только 450 тысяч рублей. При этом погашение также происходит только с уменьшением суммы ежемесячного платежа, сократить срок нельзя.
Досрочное погашение за счет собственных средств
Вы можете использовать для досрочного погашения, полного или частичного, собственные средства. При досрочном погашении за счет собственных средств вы можете выбрать, что сокращать: срок кредита или сумму. В долгосрочной перспективе выгоднее сокращать срок. Но если вы выберете уменьшение ежемесячного платежа, экономию сможете почувствовать сразу.
Как вернуть страховку при досрочном погашении
Если вы полностью погасили ипотеку раньше срока, вы можете вернуть часть уплаченных за страховку средств. Для этого вам нужно обратиться в вашу страховую компанию — она поможет решить вопрос.
Компания Союз Застройщиков поможет Вам приобрести квартиру по сниженной ипотечной ставке, расскажет как правильно нужно действовать, чтобы Ваша жилье приносило только положительные эмоции.
Наши услуги совершенно бесплатны для Вас!
Сопроводим от подбора квартиры до получения ключей. Мы общий отдел продаж всех застройщиков рынка недвижимости Саратова и Энгельса. Будем рады помочь приобрести квартиру вашей мечты, самым безопасным и надежным для вас способом.
По всем вопросам можете обращаться по тел.: г. Энгельс 8(8453)68-38-68, г. Саратов 8(8452)25-68-68
Погашение ипотеки: что дальше
Закрытие ипотеки — значимое событие для заемщика, но на внесении последнего платежа дело не заканчивается. После оплаты надо выполнить важное заключительное действие — снять обременение с недвижимости и стать полноправным собственником.
Внесение последнего платежа
Ипотечный кредит закрывается полностью после внесения последнего платежа по графику или по итогу досрочного погашения задолженности. В любом из случаев заемщику необходимо предварительно обратиться в банк и уточнить сумму, которую нужно внести на счет для полного закрытия ссуды:
- Если ипотека погашалась по графику, последний платеж может немного отличаться от предыдущих, быть больше или меньше. Плюс не исключено, что клиент совершал небольшие просрочки, и есть пени, которые также нужно погасить.
- При полном досрочном погашении происходит перерасчет процентов. Заемщику нужно предварительно подать в банк заявление и получить информацию о размере остаточного долга, его он и вносит на счет. Проценты за неиспользованный период списываются.
Далее нужно убедиться, что последний платеж прошел и был списан в счет погашения долга. Информацию можно увидеть в банкинге, узнать в офисе или по телефону горячей линии. Если все прошло успешно, можно начинать процесс снятия обременения с заложенной недвижимости.
Получение документов от банка
Следующий шаг — необходимо посетить офис финансовой организации и запросить документы по закрытой ипотеке. Вам должны выдать пакет документации для передачи его в Росреестр. Какие документы в него входят:
- справка о том, что обязательства заемщика по ипотечному кредиту выполнены, долг закрыт;
- кредитный договор;
- оплаченная госпошлина;
- закладная с отметкой о выполнении обязательства (если она предусмотрена условиями банка-кредитора);
- паспорт собственника (ов).
Если это предусмотрено условиями банка-кредитора, составляется закладная — ценная бумага, подтверждающая право банка на залог. Она составляется при заключении кредитного договора и хранится в банке. По итогу полной выплаты ссуды банк сам запрашивает в своем архиве закладную и составляет уведомление о прекращении залога.
Менеджеры финансового учреждения прекрасно знают, какой пакет документов необходим Росреестру для снятия обременения. Так, Азиатско-Тихоокеанский Банк (АО) сам подготовит нужные документы и передаст их залогодателю, расскажет о дальнейших действиях. В итоге клиенту не нужно бегать со справками, он получает комплект и может сразу обращаться в Росреестр/МФЦ.
Снятие обременения
После полного погашения ипотеки и получения от банка нужных документов гражданин обращается в Росреестр или в МФЦ по месту прописки либо проживания. Предварительно можно записаться на прием через Госуслуги или взять талон в МФЦ, тогда не нужно будет стоять в очередях.
Передаете пакет документов, составляете на месте заявление о снятии обременения с недвижимости. В течение 3 рабочих дней совершается юридическая проверка. Если все в порядке, происходит снятие обременения.
Одновременно с этим создается новая выписка из ЕГРН, в которой уже не будет отметки о залоге в силу ипотеки. Также информацию о снятии ограничения можно проверить на сайте Росреестра по кадастровому номеру.
Дальше разрешено проводить любые операции с недвижимостью: продавать ее, дарить, завещать. Согласие банка на действия больше не требуются.
Возврат страховки
Вернуть деньги, внесенные за услуги страховой компании за страхование, можно только тогда, когда речь идет о досрочном погашении ипотечного кредита, а также, если стоимость полиса была оплачена заранее (обычно покупается на 1 год).
В этом случае после закрытия ипотеки заемщику необходимо обратиться в страховую компанию и написать заявление на возврат страховки. Вернуть можно не всю сумму, а только часть за неиспользованный период. Например, вы заплатили за год, а пользовались страховкой только 7 месяцев, по итогу перерасчета вам вернут деньги за 5 месяцев.
Если же ипотека закрыта в положенный срок по графику, оформить возврат страховки не получится, так как услуга считается оказанной — весь период недвижимость находилась под защитой.
Это касается всех страховок, которые сопровождали ипотеку. Если услуга оплачена заранее, а ссуда закрывается досрочно, можно обращаться за возвратом.
Если при оформлении использовался материнский капитал
Если при оформлении ипотечного кредита использовались средства материнского капитала, то при заключении договора составлялось обязательство о выделении долей детям после полной оплаты ссуды.
Это важно знать и не забывать. Несоблюдение обязательства ведет к уголовной ответственности за мошенничество. Поэтому после погашения ипотеки в течение полугода после снятия обременения родители обязаны обратиться в МФЦ и выделить доли детям.
Что выгоднее: досрочно гасить ипотеку или пополнять на эти деньги вклад?
У меня есть ипотека с остатком 6 000 000 ₽ под 8,2% годовых на 30 лет. Я гасила ее досрочно, но сейчас банки подняли ставки по вкладам.
Что выгоднее: продолжать гасить досрочно по 50 000 ₽ в месяц или класть эти деньги на пополняемый вклад под 18% годовых, а через год кинуть накопленные деньги и проценты на досрочное погашение? Какие есть риски?
Раз ставка по вашему ипотечному кредиту всего 8,2%, в текущих условиях выгоднее отправлять свободные деньги на вклады и накопительные счета. Доход в виде процентов будет больше, чем экономия на них в случае частичного досрочного погашения, даже если учесть вычет с процентов по ипотеке и налог с процентов от вкладов.
Однако хотя выгода — очень важный фактор при принятии финансовых решений, он не единственный. Расскажу подробнее о выгоде и том, что еще стоит учесть.
ГДЕ СЛЕДИТЬ ЗА СИТУАЦИЕЙ
Главные новости — в нашем Телеграме
Подпишитесь, чтобы следить за разборами новых законов и анализом финансовой ситуации
Подписаться
Почему сейчас выгоднее использовать вклады
Если немного упростить, забыв про налоги, вычеты и страховку, то досрочное погашение ипотечного кредита можно воспринимать как вложение денег под ставку этого кредита. В вашем случае вносить частичные досрочные погашения означает вкладывать деньги под 8,2% годовых.
В начале 2021 года делать так было вполне разумно. Ключевая ставка тогда была 4,25% годовых, а вклады приносили до 4,5—5% годовых, по крайней мере в крупных банках. Гасить ипотечный кредит со ставкой 8,2% годовых было бы выгоднее, чем отправлять свободные деньги на вклады.
Однако в марте 2022 года ЦБ повысил ключевую ставку до 20% годовых. Сейчас можно найти вклады и накопительные счета, которые дают 20—25% годовых, и вложение денег в такие инструменты будет в 2—3 раза выгоднее, чем досрочное погашение вашего кредита.
Процентная ставка по вашему кредиту зафиксирована в договоре с банком и почти наверняка не может вырасти. В России большинство ипотечных кредитных договоров заключалось по фиксированным ставкам и очень небольшой процент — с плавающими. Значит, размер ежемесячного платежа тоже не вырастет. Более того, из-за роста цен и вероятного будущего роста ваших доходов этот ежемесячный платеж со временем будет все меньшей обузой.
Теперь посчитаем выгоду вкладов по сравнению с досрочным погашением. Для расчета я взял такие условия:
- Ипотечный кредит — 6 000 000 ₽, взят на 30 лет.
- Ставка кредита — 8,2% годовых.
- Ежемесячный платеж — 44 865 ₽.
- Каждый месяц вы можете дополнительно вносить 50 000 ₽ либо отправлять их на вклад под 18% годовых с ежемесячной капитализацией процентов, чтобы использовать для частичного досрочного погашения позже.
Чтобы не усложнять расчеты, частичные досрочные погашения я считал как идущие в уменьшение срока кредита. Для расчетов использовал кредитный калькулятор от «Финансовой культуры».
Вариант 1. Каждый месяц в течение года вы вносите по 50 000 ₽ как частичное досрочное погашение — сверх обязательного ежемесячного платежа. Без таких погашений переплата по кредиту была бы равна 10 168 701 ₽, а с дополнительными платежами она снижается до 6 144 048 ₽.
Вариант 2. Каждый месяц в течение года вы вносите по 50 000 ₽ на вклад, который дает 18% годовых с ежемесячной капитализацией процентов. За год вы положите на вклад 600 000 ₽, которые благодаря процентам увеличатся до 661 500 ₽. Налога с этих процентов, скорее всего, не будет, по крайней мере если у вас нет других вкладов.
Через год вы вносите 661 500 ₽ как частичное досрочное погашение с уменьшением срока, как и в первом варианте. Переплата по кредиту получится 6 002 953 ₽.
Вариант с вкладом и последующим частичным досрочным погашением кредита заметно выгоднее: экономия на процентах получится на 141 095 ₽ больше по сравнению с вариантом без вклада.
Если бы вы уменьшали размер платежа, а не срок кредита, вариант с вкладом тоже был бы выгоднее. И в данном случае я уменьшал срок кредита только для более простого сравнения двух вариантов: гасить досрочно или использовать вклад.
В целом лучше уменьшать платеж, и с вашими частичными досрочными погашениями его удалось бы снизить примерно на 10% — до уровня около 40 000 ₽ в месяц. К этому вопросу я еще вернусь отдельно.
В расчетах, конечно, есть нюансы. Так, не учтены возможные расходы на страховку, которая нужна для ипотечного кредита. Также не учтен налог на доход от вклада, который может возникнуть по итогам 2022 или 2023 года, если доход в виде процентов по всем вашим вкладам превысит безналоговый уровень. Еще я не учитывал вычет с процентов по ипотеке.
Отмечу также, что если бы вклад был не с ежемесячной капитализацией, а с выплатой в конце, то выгода была бы чуть меньше. Для такой же выгоды при условии выплаты процентов в конце срока нужна ставка около 19,05% годовых, а не 18%.
Наконец, разные калькуляторы могут давать немного отличающиеся результаты, например из-за округлений. Еще могут влиять даты частичных погашений.
Тем не менее такие нюансы не принципиально меняют результат. В любом случае получается существенная выгода, когда деньги можно вложить под фиксированную доходность по ставке более чем в два раза выше ставки по кредиту.
У варианта с вкладом есть и неочевидный плюс — гибкость. Деньги, которые вы отдали банку в качестве частичных досрочных погашений, уже не получится использовать. А вот то, что накопилось на вкладе, может пригодиться на другие нужды. Мало ли что случится. Вдруг вы решите куда-то переехать, или понадобятся какие-то дорогостоящие медицинские услуги, или что-то еще. В условиях кризиса и неопределенности хорошо иметь запас денег, который можно использовать как угодно , пусть и ценой потери процентов в случае досрочного закрытия вклада.
Что делать сейчас и дальше с вкладами
Насколько я понимаю, у вас есть пополняемый вклад под 18% годовых со сроком год либо вы можете открыть его прямо сейчас. Таким образом, высокая доходность зафиксирована до марта 2023 года, и этот вклад стоит использовать, чтобы накопить сумму для частичного досрочного погашения ипотеки.
Какой будет ключевая ставка и доходность вкладов через год, никто не знает. Они могут быть как выше нынешнего уровня, если не удастся справиться с инфляцией, так и заметно ниже.
Сейчас имеет смысл открыть еще несколько пополняемых вкладов — в идеале на срок больше года и с возможностью внести небольшую сумму при открытии. Это позволит зафиксировать высокую доходность и не тратить при этом много денег.
В ближайшее время, особенно весной 2023 года, когда закончится вклад с 18% годовых, надо будет смотреть по ситуации. Если ставки вырастут, откроете новые, более выгодные вклады. Если ставки упадут, сможете какое-то время пользоваться ранее открытыми вкладами с более высокой ставкой.
Кроме того, прямо сейчас можно найти короткие вклады, на 3—6 месяцев , с доходностью более 20% годовых. Свободные деньги, которые появятся в ближайшее время, можно отправлять туда, а не на упомянутый вами вклад с 18% годовых.
Можно использовать и накопительные счета, где ставки доходят до 25% годовых. Но помните, что банк может снизить ставку по уже открытому накопительному счету в отличие от вклада.
Таким образом, пока есть возможность вносить деньги на вклады под ставку выше, чем ставка по вашему кредиту, стоит это делать. Чем выше ставка, под которую вы вкладываете и чем дольше вы будете это делать, тем больше выгода. Внести дополнительные деньги в погашение кредита можно будет, когда исчезнет возможность вложить деньги более выгодно и с минимальным риском.
Что еще стоит учесть
Экономия на процентах — не единственный фактор, который стоит учитывать. Важен еще и психологический комфорт.
Некоторым людям в тягость само ощущение долга и то, что надо много лет каждый месяц платить банку, особенно если размер платежа некомфортен. Поэтому они хотят максимально быстро разобраться с кредитом, чтобы не зависеть от банка и не переживать. В случае с ипотекой квартира в залоге у банка, что может добавлять беспокойства.
Неприятные ощущения могут быть еще сильнее, если у вас нестабильный доход и есть риск, что он уменьшится или вообще исчезнет. Если это так, стоит увеличить финансовую подушку, при этом она должна покрывать не только обычные расходы на жизнь, но и платежи по кредиту.
С другой стороны, если вместо досрочных погашений вы будете отправлять свободные деньги на вклад, вы тем самым сформируете солидный запас денег. Это я уже отметил выше как плюс такого варианта. В случае чего этот запас сможет сыграть роль подушки или поможет платить по кредиту без просрочек.
Возможно, вы опасаетесь каких-то проблем с финансовой системой вроде невозможности снять вклад или перевести деньги в другой банк, из-за чего есть риск не внести вовремя платежи по кредиту или в худшем случае остаться без денег. В такой ситуации можно подумать, что стоит усиленно гасить кредит, чтобы не потерять отложенные деньги, оставшись при этом с большим кредитом.
На мой взгляд, с крупными банками и рублевыми вкладами ничего ужасного не случится. Но если вас это все же беспокоит, разумно использовать вклады и счета в нескольких банках — как государственных, которые в случае чего точно поддержат, так и крупных частных, — на которых нет санкций. Кроме того, не надо превышать лимит страхования АСВ и стоит хранить все документы по счетам и вкладам.
Если вам важен психологический комфорт и кажется, что безопаснее досрочно гасить кредит, можно отправлять часть свободных денег на досрочное погашение, а часть вкладывать под высокий процент или использовать как-то иначе. Это менее выгодно, чем по максимуму пользоваться высокими процентами по вкладам, но все же приемлемо, если вам так будет спокойнее.
Как лучше гасить досрочно
Если будете использовать свободные деньги, чтобы постепенно гасить ипотеку досрочно, у вас будет выбор: уменьшать срок кредита или снижать платеж.
Я предлагаю при каждом платеже сверх обязательного размера просить банк снижать ежемесячный платеж по кредиту. Сэкономленные на этом деньги тоже стоит использовать для погашения, то есть продолжать платить так, будто платеж не уменьшался.
При обоих вариантах досрочного погашения переплата будет примерно одинаковой, но снижать платеж полезнее, особенно если его размер вам некомфортен. Уменьшая платеж за счет свободных денег, вы страхуете себя от проблем с кредитом в случае снижения доходов. Так вам будет проще платить по кредиту, ведь благодаря досрочным погашениям обязательный ежемесячный платеж снизится.
Более подробно тему погашения кредитов и выбора между уменьшением срока и снижением платежа мы разбирали в этих статьях:
- Как погасить все кредиты и переплатить по минимуму.
- Как досрочно погасить ипотеку.
Что в итоге
Вклады и накопительные счета приносят сейчас 20—25% годовых. Нет особого смысла отправлять свободные деньги на частичное досрочное погашение ипотеки со ставкой 8,2% годовых. Гораздо выгоднее отправить их на вклады и заработать на процентах.
Гасить кредит досрочно надо только тогда, когда исчезнет возможность получать почти безрисковую доходность выше ставки по кредиту.
Если будете держать свободные деньги на вкладах, у вас постепенно образуется довольно крупная сумма. В условиях неопределенности и кризиса это плюс: вдруг пригодится на непредвиденные расходы или, напротив, будет шанс удачно вложить.
Возможно, что наличие кредита и ежемесячных платежей сильно тяготит. Тогда можно сразу гасить кредит, не зарабатывая на вкладах с большой доходностью. Это невыгодно, но психологический комфорт тоже важен. Есть компромиссный вариант: часть свободных денег отправлять на погашение ипотеки, а часть — на вклады.
При частичных досрочных погашениях лучше уменьшать размер платежа, а не срок кредита. Если продолжать платить как раньше, то переплата будет как при уменьшении срока, зато обязательный платеж будет постепенно снижаться. Это подстраховка на случай, если доход упадет.
Что делать? Читатели спрашивают — эксперты отвечают
Задать свой вопрос
Вопрос был задан 10.03.2022 и дополнен ответом эксперта 23.03.2022
Евгений Шепелев
Если у вас есть ипотека, расскажите, что планируете с ней делать:
Выгоднее, конечно, деньги, предназначенные для досрочного погашения, отправлять на вклад с высоким процентом, чтобы они сгенерировали ещё денег, а потом их направлять на досрочное погашение. Но для психологического здоровья может оказаться полезнее продолжать гасить досрочно)
Системный, вот мне реально психологически комфортнее досрочно гасить ипотеку
Такая радость, когда падает обязательный платёж))
Скажи,, на сколько? На 50 рублей он падает?
Игорь, а если и на 50?)
Скажи,, я сам такой же, долг давлеет надо мной)
Отредактировано
Системный, зависит от конкретных сумм. Надо посчитать сколько вы потеряете на процентах за время действия вклада, а потом сравнить это с прибылью по вкладу. Может быть разный результат. Почему? Потому что аннуитетная система заточена так, что сначала мы платим много процентов, а потом много основного долга. В общем, нюансов куча.
по сути вы взяли деньги в кредит под 8,2% и вложите их под 18%. Отлично! Я бы поискал ставку повыше, сейчас до 25% доходит (видел на 1 на месяц такой вклад, потом можно переложить). Не превышайте сумму в 1,4 млн. руб. на вкладе.

Отредактировано
Вы рассматриваете эту ситуация в рамках существующих на сегодняшний день законов. Но они могут кардинально поменяться уже завтра.
Например, кто мог подумать, что вывозить СВОИ ДЕНЬГИ из России будет запрещено в валюте в сумме более 10 тыс баксов? А оно случилось!
Кто мог подумать об обязательной комиссии в 12% на бирже при покупке валюты? А оно случилось!
Кто мог подумать, что за лозунг «фашизм не пройдет» будет выписываться штраф в десятки тысяч рублей? А оно случилось!
Например, может произойти изъятие вкладов населения (типа того что было несколько лет назад на Кипре, только намного круче). И тогда ваш вклад тю-тю, а кредит никуда не денется.
Поэтому принимайте решение с учетом того, что завтрашний день может порадовать законом любой дикости.
И да, совет: если решите делать вклад, то не делайте его в банке с ипотекой. Если банк с ипотекой лишится лицензии, то вы не получите вклад пока не выплатите кредит. Да, такие тупые законы уже сейчас в России.
Александр, изъятие рублевых вкладов и так уже происходит через девальвацию, незачем вводить какие-то драконовские меры. Но планировать все равно нужно, а то теперь всё возможно, завтра могут принять закон о массовых казнях, зачем вообще что-то делать, сидим ровно, ждём расстрельную команду
Александр, т.е. если я в банке взял кредит на 1 миллион и там же у меня вклад на миллион, а банк вдруг лопнул, то деньги не идут взаимозачетом? Я все равно должен кредит, а вклад могут и не вернуть (например, у АСВ закончатся деньги)?
А посчитать? Берём калькулятор и считаем что если год вносить в досрочное по 50 000 с уменьшением срока, то за счёт этого погашения экономим 4 млн на процентах и 8,6 лет. Если кладём на вклад то через год 600 тыс превращаются в 711,5 тыс (при условии что проценты капитализируются), бросаем на ипотеку эту сумму и смотрим что получается. Экономия по процентам на 4,3 млн и срок уменьшается на 9 лет и 4 месяца. Подсчеты грубые, но реально выгоднее на вклад положить и потом эти деньги в досрочное
Отредактировано
Светлана, доброго дня, есть вопросы по подсчетам:
1. Вы этот год, который копите, в итоговом значении не считаете? Получается срок уменьшается на 9 лет и 4 месяца, но через 1 год, то есть тот 1 год, что вы не кидаете досрочку и копите он же есть, в него начисляются проценты на проценты и увеличивается долг. Получается экономия 8 лет и 4 месяца и выросшие за год проценты на проценты за пользование кредитом.
2. Никакой банк сейчас (даже Тиньков) не предлагает 18% на 12 месяцев, максимум 3 месяца, итого, процентная ставка на год 10%, пересчитайте.
3. Если не платить в первые годы досрочку, то потом тело кредита размазывается и платить досрочно уже не так выгодно. За первый год, скажем на 6 млн платится как 5 тысяч основного долга и 40 тысяч процентов, через год уже 10 тысяч и 35 процентов и т.д. То есть если ждать и копить, то за 50 тысяч уже не купить 6 месяцев будущих платежей, через год 6 месяцев будут стоить уже где-то 70 тысяч.
Если посчитать, то это сложно, без закладывания экономической, политической, налоговой и психологической обстановки, в сухом остатке, даже ЦБ не знает, что будет через 3 месяца.
Вывод, если деньги есть и они именно на ипотеку ( не в ущерб благосостоянию), то их надо платить за ипотеку. Пока нам не начислили налог (обсуждается законопроект о временном не применении налога в 2022 году) на разницу между ставкой ЦБ и ставкой по ипотеке. Да, в налоговом кодексе есть такой налог, представляете:
На основании ст.212. Налогового Кодекса РФ у клиентов возникает материальная выгода, облагаемая налогом на доходы физических лиц (НДФЛ) по ставке 35%, в случае если процентная ставка по кредиту в каждом из месяцев действия кредитного договора является ниже 2/3 ключевой ставки Банка России, действующей в соответствующем месяце.
Герой статьи
Ольга, положить на 3 месяца, через 3 месяца кинуть в ипотеку вместе с накопленными процентами. Какие проблемы?
«и платить досрочно уже не так выгодно»
Это распространенный миф, мне кажется. Представьте двух чуваков — один взял 10 миллионов в ипотеку, другой — 6 миллионов. Процент одинаковый. И процент одинаковый на протяжении всего срока ипотеки. Получается, первый чувак гасил свои 10 миллионов досрочно, дошел до 6 миллионов, а дальше ему «стало невыгодно». А чуваку, который изначально взял 6 миллионов по каким-то причинам выгодно платить досрочно с той же суммы под тот же процент. А есть еще третий чувак, который взял 1,5 миллиона под тот же процент — по этой логике он должен ровно сидеть и и не трепыхаться с досрочкой, потому что «невыгодно».
Иванова, у меня никаких проблем нет, только три вопроса было к расчету. Расчет был на 12 месяцев, теперь 3 месяца это не проблема, а ответ в том, что при текущих предложениях банков выгодно это только на 3 месяца.
Про чуваков и миф как-то лирично и не понятно, какой у них платеж. Я знаю только то, что у меня есть ипотека и в первый год, платя 100 тыс в досрочку в первые месяцы ипотеки, я сэкономила 1 год и 5 месяцев последующих платежей, во второй год так же сумма стоила мне уже 12 месяцев.
Не говорю, что прямо-таки «надо» не трепыхаться, когда маленький срок остался, просто это уже невыгодно.
Но опять же у всех разные условия по ипотеке и разные платежи, аннуитентные или дифференцированные, поняв какой именно платеж у автора вопроса, можно делать расчеты. Пока информации для расчетов просто нет, а мифы это всегда интересно, откуда-то же они рождаются.
Герой статьи
Ольга, выгодно или невыгодно — зависит от альтернативы, наверное? Если вы вместо досрочки эти деньги куда-то вкладываете под больший процент или тратите на более нужное, чтобы не брать потребительский кредит, то да, наверное, невыгодно. А так по умолчанию платить проценты — невыгодно.
«при текущих предложениях банков выгодно это только на 3 месяца».
Зависит от того, какие дальше будут ставки. Но так в принципе нет никаких предпосылок, что ключевую ставку значительно понизят в ближайшее время. Значит, ставки по вкладам по прежнему будут выше, чем ипотечная ставка. А то, что сейчас вклад можно открыть на 3 месяца под максимальную ставку, а не на 12 — ну так через 3 месяца переложить можно на новый вклад. Или кинуть все в досрочку, если будут снова вклады под 6% — заработанный за это время процент все равно будет выше, чем процент по ипотеке.
Как досрочно погасить ипотеку?
Досрочное погашение ипотеки позволяет сэкономить на выплате процентов и стоимости страхования, что делает приобретенную квартиру дешевле.
Какие бывают виды досрочного погашения и в чем выгода досрочного погашения ипотеки?
Досрочное погашение бывает полным или частичным. При полном погашении клиент вносит всю оставшуюся сумму долга в банк и кредит закрывается. Полное погашение ипотеки снимает ограничения с квартиры и квартирой можно распоряжаться (продать, сдать, сделать ремонт, зарегистрировать знакомого), не спрашивая согласия банка. При частичном погашении клиент вносит на счет в банке сумму сверх ежемесячного платежа по ипотеке и выбирает одну из опций: сокращение срока кредита или уменьшение ежемесячного платежа. Частичное погашение позволяет сэкономить на процентах и других платежах по кредиту.
Как воспользоваться полным досрочным погашением ипотеки?
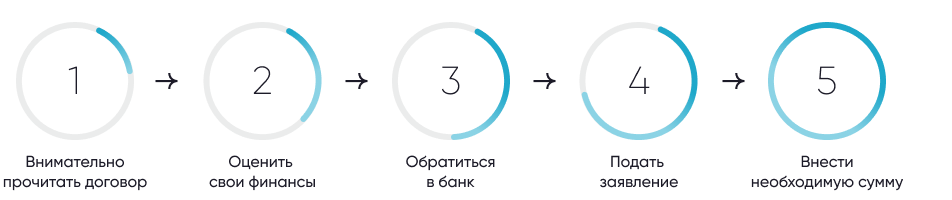
Для того, чтобы полностью погасить ипотеку досрочно необходимо:
- Внимательно прочитайте раздел ипотечного договора, посвященный условиям досрочного погашения кредита. Обратите особенное внимание на суммы процентов, которые будут начислены в период до полного погашения кредита, и на срок, за который нужно уведомить банк. Как правило, банки требуют уведомлять о полном досрочном погашении не менее, чем за 1 месяц.
- Оцените свои финансовые возможности и заранее спланируйте дату полного погашения кредита. Чаще всего, это дата вашего ежемесячного платежа.
- Обратитесь в банк, где у вас оформлена ипотека, и обсудите точную сумму и дату погашения кредита.
- Подайте в банк заявление о досрочном погашении ипотечного кредита лично (форму заявления можно запросить в банке) или через приложение. В заявлении указывается сумма и дата полного погашения.
- Внесите на счетнеобходимую сумму. После наступления даты банк спишет денежные средства, после чего кредит будет считаться закрытым.
Действия в шагах 3–5 в большинстве банков можно совершить дистанционно с помощью оператора или личного кабинета.
Как воспользоваться частичным досрочным погашением?
Любой клиент банка может воспользоваться частичным досрочным погашением ипотеки. Для этого необходимо:
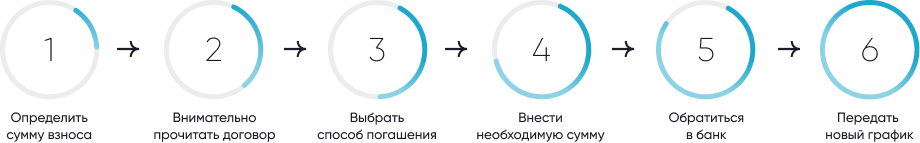
- Оцените сумму, которую вы готовы потратить на досрочное погашение кредита сверх ежемесячного платежа (как правило, это может быть любая сумма).
- Изучите раздел ипотечного договора, посвященный досрочному погашению кредита.
- Определите, наиболее удобный и выгодный способ погашения кредита — с уменьшением ежемесячного платежа или с уменьшением срока кредита.
- Внесите на счет необходимую сумму. После наступления даты платежа банк спишет денежные средства, после чего произойдет перерасчет платежей по оставшейся сумме кредита.
- Обратитесь в банк (лично или онлайн) и попросите составить новый график платежей.
- Передайте новый график платежей в страховую компанию, в которой у вас оформлено страхование недвижимости. С учетом данного документа сумма страховых платежей должна уменьшиться, что позволит дополнительно сэкономить денежные средства.
Снижать ежемесячный платеж или срок кредита. Что выгоднее на практике?
Рассмотрим оба варианта на конкретном примере. Вы взяли семейную ипотеку по льготной ставке 6% на 20 лет, чтобы купить квартиру стоимостью 5 млн рублей. Ежемесячный платеж в этом случае составляет 35,8 тыс. рублей. Предположим через год у вас появилась возможность внести 450 тыс. рублей по программе помощи семьям с детьми.
Если вы выбираете уменьшение срока ипотеки, ежемесячный платеж останется прежним, но вы сможете выплатить ипотеку на 3 года раньше. Кроме того, к концу срока кредита вы сэкономите больше 800 тыс. рублей на процентах.
При уменьшении ежемесячного платежа общая экономия на процентах составит порядка 300 тыс. рублей, но срок кредита не изменится. Зато каждый месяц вы будете вносить на 3,3 тыс. рублей меньше. Для многих людей этот вариант психологически является более комфортным. Кроме того, сэкономленные деньги можно также направлять на дальнейшее уменьшение выплат.
Где взять деньги на досрочное погашение ипотеки?
Самый распространенный источник — это накопления (премия) или средства вырученные от продажи другого имущества. Но вместе с тем, существует целый ряд государственных мер поддержки, которые позволяют частично или полностью погасить ипотечный кредит.

- Материнский капитал также может быть использован в качестве для погашения основного долга по кредиту.
- Многодетные семьи, в которых с 1 января 2019 года по 31 декабря 2023 года родился третий или последующий ребенок, могут рассчитывать на выплату до 450 тыс. рублей на погашение ипотечного кредита.
- Получите налоговый вычет при покупке жилья в ипотеку. Этот метод позволяет получить до 260 тыс. рублей из суммы уплаченных налогов.
Также в регионах есть свои программы поддержки молодых семей или отдельных категорий граждан, которые позволяют либо снизить ставку по ипотечному кредиту, либо погасить до 30% долга. Для получения дополнительной информации необходимо обращаться в местные администрации.
Когда имеет смысл начать досрочное погашение ипотеки?
Чем раньше Вы начнете досрочно погашать кредит, тем больше вы сэкономите.
Отражается ли досрочное погашение на кредитной истории?
Досрочное погашение кредита, как правило, положительно сказывается на кредитной истории.
Все еще не понимаете, как досрочно погасить ипотеку? Эксперты ДОМ.РФ помогут сформировать оптимальную стратегию!