Как ответить на требование о предоставлении документов если их нет

15 ноября 2023 Регистрация Войти
4 декабря 2023

Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
15 ноября 2023
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Налоги и налогообложение Как ответить на требование ИФНС России о представлении документов (информации) вне рамок налоговых проверок, в котором налоговая инспекция запрашивает конкретные документы по контрагенту, но эти документы отсутствуют, так как ООО на ОСНО у контрагента ничего не покупало и ничего не отгружало, а только перевело денежные средства ему на счет по договору уступки прав требования? В требовании ИФНС не упоминается договор уступки. Организация (ООО) не является взаимозависимым лицом с контрагентом, указанным в требовании. У ООО отсутствуют договоры о поставке, приобретении товаров (работ, услуг); договоры займа, аренды, субаренды, комиссии; договоры о переработке сырья на давальческой основе, заключенные с контрагентом, поименованным в требовании. Договор уступки права требования долга (цессии) был заключен между первоначальным кредитором и новым кредитором (указанным в требовании), а общество было только уведомлено о состоявшейся уступке права требования долга. То есть уступка долга была произведена не посредством подписания трехстороннего соглашения (договора) об уступке права требования долга, а в рамках двухсторонней сделки, заключенной между первоначальным кредитором и новым кредитором (указанным в требовании).
Как ответить на требование ИФНС России о представлении документов (информации) вне рамок налоговых проверок, в котором налоговая инспекция запрашивает конкретные документы по контрагенту, но эти документы отсутствуют, так как ООО на ОСНО у контрагента ничего не покупало и ничего не отгружало, а только перевело денежные средства ему на счет по договору уступки прав требования? В требовании ИФНС не упоминается договор уступки. Организация (ООО) не является взаимозависимым лицом с контрагентом, указанным в требовании. У ООО отсутствуют договоры о поставке, приобретении товаров (работ, услуг); договоры займа, аренды, субаренды, комиссии; договоры о переработке сырья на давальческой основе, заключенные с контрагентом, поименованным в требовании. Договор уступки права требования долга (цессии) был заключен между первоначальным кредитором и новым кредитором (указанным в требовании), а общество было только уведомлено о состоявшейся уступке права требования долга. То есть уступка долга была произведена не посредством подписания трехстороннего соглашения (договора) об уступке права требования долга, а в рамках двухсторонней сделки, заключенной между первоначальным кредитором и новым кредитором (указанным в требовании).
29 сентября 2023
По данному вопросу мы придерживаемся следующей позиции:
1. В соответствии с абзацем 2 п. 5 ст. 93.1 НК РФ в ответе на данное Требование о представлении документов (информации) ООО должно уведомить налоговый орган, что не располагает документами и информацией, указанными в данном Требовании.
Примерная формулировка ответа на данное Требование приведена ниже.
2. В Требовании о представлении документов (информации) отсутствует указание на договор уступки права требования долга (цессии) и не указана какая-либо информация о состоявшейся уступке долга, что дает основание Обществу также не предоставлять информацию, документы (уведомление, направленное в адрес Общества, о состоявшейся уступке долга) о данной уступке права требования долга в ответ на указанное в вопросе Требование.
Обоснование позиции:
В случае если у налогового органа необходимость получения дополнительной информации возникла вне рамок проведения налоговых проверок, то направляемые требования должны отвечать положениям п. 2 ст. 93.1 НК РФ (то есть должны содержать обоснование необходимости получения информации относительно конкретной сделки и позволять ее идентифицировать) (определение ВАС РФ от 31.01.2013 N ВАС-16732/12 по делу N А51-6351/2012).
Истребовать в рамках п. 2 ст. 93.1 НК РФ документы (информацию), которые непосредственно не относятся к конкретной сделке, налоговые органы не вправе (письмо Минфина России от 15.10.2018 N 03-02-07/1/73833, смотрите Энциклопедию решений. Истребование налоговым органом документов и информации у третьих лиц (встречные проверки)).
Вне рамок проведения налоговых проверок могут запрашиваться только документы по конкретным договорам или сделкам (в т.ч. нескольким), требование должно содержать обоснование необходимости получения информации относительно конкретной сделки и позволять ее идентифицировать (постановление АС Поволжского округа от 18.02.2021 N Ф06-69116/20 по делу N А65-9839/2020). В противном случае оно нарушает права и законные интересы налогоплательщика.
Содержание требования о представлении документов (информации) должно быть конкретным, исключающим возможность неоднозначного толкования (постановление АС Московского округа от 30.04.2019 N Ф05-5289/19 по делу N А40-211149/2018).
В свою очередь, в силу абзаца 2 п. 5 ст. 93.1 НК РФ лицо, получившее требование о представлении документов (информации) вне рамок налоговых проверок, должно исполнить его в течение десяти рабочих дней со дня получения или в тот же срок уведомить о том, что не располагает данными документами (информацией).
Как указано в вопросе, у ООО отсутствуют договоры о поставке, приобретении товаров (работ, услуг); договоры займа, аренды, субаренды, комиссии; договоры о переработке сырья на давальческой основе, заключенные с контрагентом, поименованным в Требовании налоговой о представлении документов (информации). Соответственно, у ООО физически нет в наличии документов и договоров, перечисленных налоговым органом в Требовании, по контрагенту, поименованному в Требовании.
Поэтому в соответствии с абзацем 2 п. 5 ст. 93.1 НК РФ в ответе на данное Требование о представлении документов (информации) ООО должно уведомить налоговый орган, что не располагает документами, указанными в данном Требовании.
Примерная формулировка ответа на данное Требование может быть следующая:
«В ответ на Требование о представлении документов (информации) вне рамок налоговых проверок ООО (общество) поясняет, что не располагает документами (информацией), указанными в Требовании, и не может их представить налоговому органу, так как Обществом с указанным в Требовании контрагентом не заключались договоры: о поставке, приобретении товаров (работ, услуг); договоры займа, аренды, субаренды, комиссии; договоры о переработке сырья на давальческой основе или иные договоры.
Поставка или приобретение товаров, продукции, работ услуг в адрес контрагента (или получение от контрагента, указанного в Требовании) в рамках внедоговорных отношений (например, только по счетам на оплату) Обществом также не осуществлялись (как и не осуществлялись: получение или выдача займов от (либо в адрес) указанного в Требовании контрагента; комиссионные или агентские взаимодействия в рамках внедоговорных отношений с данным контрагентом).
В связи с этим Общество не располагает документами и информацией, указанными в данном Требовании, и не может предоставить их налоговому органу».
Как указано в вопросе, договор уступки права требования долга (цессии) был заключен между первоначальным кредитором и новым кредитором (указанным в Требовании), а Общество было только уведомлено о состоявшейся уступке права требования долга. То есть уступка долга была произведена не посредством подписания трехстороннего соглашения (договора) об уступке права требования долга, а в рамках двухсторонней сделки, заключенной между первоначальным кредитором и новым кредитором (указанным в Требовании), то есть без участия организации.
Отметим что, как указано в вопросе, в Требовании о представлении документов (информации) отсутствует указание на договор уступки права требования долга (цессии), не указана какая-либо информация о состоявшейся уступке долга, что дает основание Обществу также не предоставлять информацию, документы (уведомление, направленное в адрес Общества, о состоявшейся уступке долга) о состоявшейся уступке права требования долга в ответ на указанное в вопросе Требование;
— ввиду того, что, как было отмечено выше, вне рамок проведения налоговых проверок могут запрашиваться только документы по конкретным договорам или сделкам (в т.ч. нескольким), требование должно содержать обоснование необходимости получения информации относительно конкретной сделки и позволять ее идентифицировать. В Требовании о представлении документов (информации) отсутствует какое-либо указание (информация) на уступку права требования долга (цессии), то есть отсутствует указание на данную конкретную сделку.
Обращаем внимание, что выраженная позиция является нашим экспертным мнением и может отличаться от мнения других специалистов и не препятствует руководствоваться нормами законодательства РФ в понимании, отличающемся от трактовки, изложенной в приведенном ответе.
Рекомендуем также ознакомиться с материалами:
- Энциклопедия судебной практики. Истребование документов (информации) о налогоплательщике, плательщике сборов, плательщике страховых взносов и налоговом агенте или информации о конкретных сделках (Ст. 93.1 НК);
- Энциклопедия решений. Требование налогового органа о представлении документов (информации);
- Энциклопедия решений. Поручение налогового органа, проводящего налоговую проверку, об истребовании документов (информации) у третьих лиц (по встречным проверкам);
- Вопрос: Правомерность требования налогового органа о представлении документов (ответ службы Правового консалтинга ГАРАНТ, март 2022 г.).
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Шайхутдинов Газинур
Ответ прошел контроль качества
4 сентября 2023 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Ответ на требование налоговой о предоставлении документов
В статье пойдет речь о том, как правильно оформить ответ на требование налоговой службы о предоставлении документов и что можно ожидать, в случае если выше обозначенная просьба будет проигнорирована организацией.
Почему налоговая служба выдвигает требование о предоставлении документов
Сотрудники налоговой службы имеют право требовать документы, как у самого субъекта предпринимательской деятельности, так и у его контрагентов. Запросить информацию могут и у третьих лиц, если они, по мнению инспекторов, обладают необходимыми сведениями.
Наличие документов позволяет фискалам проверить полноту и правильность начислений и уплаты налогов, реальность и экономическую целесообразность сделок, возможность извлечения субъектом необоснованной налоговой выгоды.
Требование о предоставлении документов должно быть изложено на специальном бланке. В нем детально указывают, какие именно документы должен предоставить налогоплательщик, и по какой причине.
Какие документы могут потребовать инспекторы налоговой службы
В налоговом кодексе РФ нет упоминаний о том, какие именно виды документов могут требовать инспекторы у налогоплательщиков. Все формулировки несколько размыты и нет конкретных указаний. Это дает контролерам право самостоятельно решать, какие виды документов запрашивать в каждом отдельном случае.
Например, камеральная проверка декларации НДС с заявленным возмещением проводится с предоставлением счета-фактуры и других документов, подтверждающих правомерность вычетов.
Во время выездной проверки сотрудники налоговой службы могут потребовать любые виды документов, относящиеся к определенному периоду, например: регистры учета, первичную документацию и т.д.
В случае если фискалам понадобится информация о контрагенте и определенной сделке, налогоплательщику понадобится предъявить договор о сотрудничестве с конкретным субъектом и доп. соглашения к нему. В список могут войти: счета-фактуры, товарные накладные, таможенные декларации и прочие документы.
Проверка базы 1С на ошибки со скидкой 50%
- Неправильное указание НДС в документах;
- Ошибки во взаиморасчетах («красные» и развернутые сальдо по документам расчетов или договоров на счетах 60, 62, 76.);
- Отсутствие счетов-фактур, проверка дублей;
- Неправильный учет ТМЦ (пересорт, неверная последовательность прихода и расхода);
- Дублирование элементов (номенклатура, валюты, контрагенты, договоры и счета и т.д.);
- Контроль заполнения реквизитов в документах (контрагенты, договоры);
- Контроль (наличие, отсутствие) движений в документах и другие;
- Проверка корректности договоров в проводках.
Сроки предоставления документов
Ответить на запрос о предоставлении документов для проверки необходимо в течение десяти дней. Аналогичный срок предусмотрен для предоставления документации об определенной сделке.
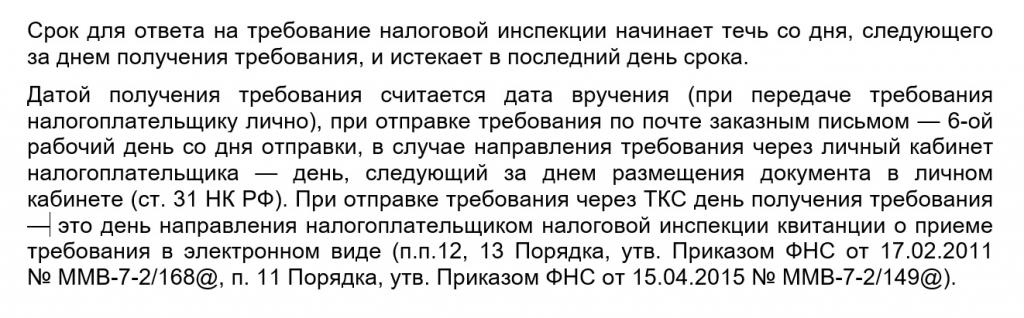
Документы с данными по контрагентам необходимо направить сотрудникам налоговой службы в течение пяти дней. Ответ должен поступить не позднее обозначенного срока, даже если у субъекта предпринимательской деятельности не было контрагентов в указанный для проверки период.
Как правильно написать ответ в налоговую службу
Ответ контролерам налоговой службы составляют в произвольной форме. По сути, налогоплательщик пишет сопроводительное письмо к предоставляемой документации. В тексте письма он указывает, что выполняет запрос налоговых органов и отправляет им запрашиваемые документы.
В письме обязательно указывается перечень документов, отправленных для проверки. В случае если в требовании контролеров были прописаны дополнительные вопросы, налогоплательщик включает пояснения к каждому из них.
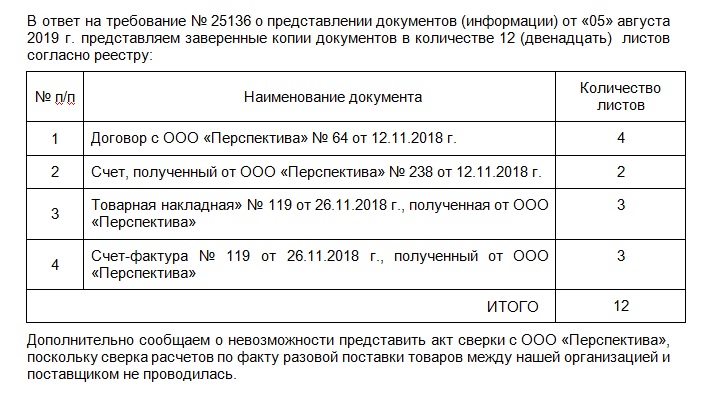
Запрашиваемая инспекторами документация отправляется в виде заверенных копий. Бумажные копии заверяются по отдельности или прошитыми пачками однородных документов, при этом объем каждой прошивки не должен превышать 150 листов.
Пояснения в налоговую службу могут быть направлены в бумажном или электронном виде. Исключение составляют пояснения, предоставленные для камеральной проверки декларации по НДС. В данном случае информация направляется исключительно в электронной форме. Это обязательно следует учитывать, так как сдача документов в бумажном виде будет проигнорирована налоговой службой и не будет засчитана.
В быстрые сроки подготовить ответ на запрос налогового органа поможет сервис 1С-Отчётность.
В случае отсутствия запрашиваемых документов, налогоплательщик отправляет в налоговый орган уведомление в установленной форме. В документе субъект предпринимательской деятельности обращается к сотрудникам налоговой службы с просьбой предоставить ему отсрочку для подготовки необходимых документов.
Что будет в случае непредставления документов в налоговую службу
Законопослушный субъект предпринимательской деятельности после получения запроса контролеров должен выполнить следующие действия:
- отправить уведомление, в котором будет указана информация об отсутствии у субъекта запрашиваемых документов;
- предоставить истребованные данные инспекторам;
- попросить выделить дополнительное время для подготовки документов.
В случае если запрос инспектора на предоставление информации о конкретной сделке будет проигнорирован, на налогоплательщика будет возложен штраф в размере 10 000 рублей. Предприятия, не подавшие документы в отношении самих себя, будут вынуждены заплатить по 200 рублей за каждый несданный документ.
Важно! Отсутствие даже одного документа в списке влечет за собой полную сумму штрафа.
Ответственность за своевременную подачу документов в налоговые органы несет руководитель предприятия. Иногда за подачу документов отвечает главный бухгалтер. Сведения о возложенной ответственности отображаются в должностной инструкции сотрудника.
Запрошенные документы отсутствуют – что ждет налогоплательщика?
Дать ответ налоговикам необходимо в любом случае. Но, что делать, если документы требуют предоставить, а их нет? Скорее всего, сотрудники налоговой службы выполнят выездную проверку предприятия.
Компанию ждут серьезные неприятности, если документы были утеряны, уничтожены или не выдавались совсем.
- В случае если налогоплательщик не предоставит подтверждение произведенных расходов, сотрудники будут вправе потребовать доплаты налогов, а также уплаты штрафов и пени.
- Нарушение правил учета влечет за собой санкции по ст. 120 НК РФ, а также привлечение к административной ответственности должностных лиц.
- Уничтожение или сокрытие документации в корыстных целях может привести к уголовной ответственности.
Своевременное предоставление сотрудникам налоговой службы всех необходимых документов, исключает вышеперечисленные риски.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Налоговая требует документы или пояснения: как ответить
Налоговая присылает требование, когда хочет получить от вас документы или сведения. Какие-то требования выставляют всем автоматом, например, из-за убытка в декларации, а какие-то — кандидатам на выездную проверку, например, по подозрительным сделкам. Объем запрашиваемых документов тоже может быть совершенно разным: от письма с пояснениями до сотен документов. А сроки на исполнение — очень сжатые. Чтобы не поддаться панике и не нарваться на штраф, нужно четко понимать, что налоговая вправе у вас запросить и как правильно ей ответить. Об этом читайте в нашей статье.
Что вы узнаете
- Как налоговая направляет требования
- Когда и что налоговая может запрашивать
- Как и в какой срок ответить
- Что отправить в ответ в разных ситуациях
- Как упростить работу с требованиями
Как налоговая направляет требования
Способы отправки
Прислать требование налоговая может несколькими способами:
- В электронном виде по ТКС. Пользователи сервисов электронной отчетности, как правило, получают требования именно так.
- В электронном виде через личный кабинет на сайте ФНС. На практике налоговая редко отправляет требования через ЛК, но такое право у нее есть. Поэтому, если вы подключили ЛК налогоплательщика юрлица или ИП, то не забывайте заходить и проверять входящие документы.
- В бумажном виде Почтой России заказным письмом на юридический адрес компании или по прописке ИП.
- В бумажном виде лично представителю организации или ИП под расписку. Так вручают требования при выездной проверке, когда инспектор находится в том же помещении.
Если вы обязаны сдавать отчетность в электронном виде (платите НДС или у вас более 10 сотрудников), то налоговая должна присылать требования только электронно: по ТКС или через ЛК. Если не обязаны — налоговая может прислать требование любым способом. Например, отправить почтой, не дублируя по ТКС. Пропустите или проигнорируете бумажное требование — будет штраф.
Запрашивать документы простым письмом или по телефону налоговая не имеет права. Если получили такие требования, можете смело игнорировать.
Форма и формат требования
Требование налоговой считается законным:
- Если составлено по утвержденной форме и содержит необходимые сведения:
- Статью НК РФ, на основании которой составлено требование;
- Срок, в который вы должны исполнить требование;
- Сведения о запрашиваемых документах (сделках) или указание на конкретные ошибки и противоречия в отчетности;
- Реквизиты организации (ИП), по которой запрашивают документы;
- Мероприятие налогового контроля, по которому запрашивают документы. Например: «Камеральная проверка по НДС за I квартал 2022 года».
Когда и что налоговая может запрашивать
При камеральной налоговой проверке (КНП)
Что могут запросить: документы, пояснения или внесение исправлений в отчет (уточненку). Основания для требований при КНП четко прописаны в НК РФ, и по каждому основанию налоговая вправе запросить свой перечень документов.
Какие документы (пояснения) и в каких случаях налоговая вправе запрашивать при КНП
Ситуация Что может запросить ИФНС Пункт ст. 88 НК РФ Сдали уточненку, в которой уменьшен налог к уплате Пояснения 3 Сдали «убыточную» декларацию Пояснения 3 В РСВ указали необлагаемые суммы или платите взносы по пониженным тарифам Документы, подтверждающие право на освобождение от взносов и на пониженные тарифы 8.6 Налоговая выявила ошибки, противоречия, несоответствия в декларации Пояснения или внесение исправлений в отчет 3 Налоговая выявила в декларации по НДС противоречия, несоответствия с контрагентами Документы по сомнительным операциям (счета-фактуры, первичные документы и др.) 8.1 Заявили налог к возмещению в декларации по НДС Документы, подтверждающие налоговые вычеты (например, входящие счета-фактуры) 8 Применяете льготы по налогам Документы, подтверждающие право на льготы 6 Сдали декларацию без обязательных сопроводительных документов Недостающие сопроводительные документы (например, подтверждающие нулевую ставку НДС) 7 Сдали уточненную декларацию спустя 2 года с уменьшением налога к уплате или увеличением суммы убытка Документы, подтверждающие убыток (первичные и другие документы, аналитические регистры налогового учета) 8.3 Сдали декларацию по НДПИ, водному, земельному налогу Документы — основания для расчета налога 9 Все возможные основания для требований при КНП прописаны в ст. 88 НК РФ, выходить за рамки налоговая не вправе.
Например, по первичной «убыточной» декларации запросить могут только пояснения, но не документы, подтверждающие убыток. Так же в случае расхождений между сведениями в декларации по УСН и в выписке по расчетному счету: налоговая вправе требовать пояснения, но не документы (например, КУДиР не могут запросить в рамках пояснений).
За какой период могут запросить документы: за который составлен отчет. Исключение — при переносе вычета по НДС с прошлых периодов могут запросить подтверждающие документы, даже если они выходят за период проверки.
Срок для выставления требования: в пределах трех месяцев со сдачи декларации (стандартный срок проведения КНП). Если было решение налоговой о продлении проверки или о назначении дополнительных мероприятий контроля, срок для выставления требования также продлевается.
При выездной налоговой проверке (ВНП)
Что могут запросить: любые документы, прямо или косвенно связанные с исчислением и уплатой проверяемых налогов и взносов, в том числе бухгалтерские регистры, кадровые документы.
За какой период могут запросить документы: за проверяемый период, указанный в решении о проведении ВНП. Максимум — 3 календарных года, предшествующих году принятия решения. Если решение принято в 2022 году, документы могут запросить за 2019–2021.
Срок для выставления требования: в пределах срока проведения ВНП. Максимум 6 месяцев с даты принятия решения о назначении проверки. Если проверка продлевается, срок для выставления требования также продлевается. В периоды, когда ВНП приостановлена, налоговая не имеет права запрашивать документы.
Вне рамок проверок
Что могут запросить:
- Документы в рамках встречной проверки (п. 1 ст. 93.1 НК РФ). Могут потребовать любые документы, касающиеся вашего прямого контрагента или контрагента из «цепочки» по НДС, по которому проводится проверка. Требование о представлении документов в рамках встречной проверки должна прислать ваша налоговая. К этому требованию должно быть приложено поручение об истребовании документов из той инспекции, где числится проверяемый контрагент. Если требование пришло напрямую из чужой инспекции, оно незаконно и вы не обязаны его исполнять.
- Документы или информацию по сделкам (п. 2 ст. 93.1 НК РФ). Чаще всего такой запрос получают кандидаты на выездную проверку в рамках предпроверочного анализа. Документы могут запросить любые, по любой сделке, в которой вы участвовали или о которой у вас есть сведения. Кроме документов, налоговая может запросить информацию по сделке, например, об обстоятельствах, при которых был заключен и исполнен договор.
- Документы по имуществу и обязательствам, если у вас есть налоговая задолженность более 1 млн руб. (п. 2.1 ст. 93.1 НК РФ). Перечень документов ограничен. Например, могут запросить договоры купли — продажи имущества, карточки учета ОС.
За какой период могут запросить документы: за любой период.
Срок выставления требования: при встречке — в пределах сроков КНП или ВНП контрагента, в остальных случаях — не ограничен.
Удобный документооборот с налоговой
Выдыхаем и пишем: как отвечать на требования из налоговой
Получить требование о предоставлении пояснений или документов — неприятное событие для организации или ИП. Но не стоит впадать в панику. Бухгалтер-консультант Александр Труханов рассказывает, что делать, если вы получили требование ИФНС.
Александр Труханов, бухгалтер-консультант Genplace
Получить требование о предоставлении пояснений или документов — неприятное событие для организации или ИП. Но не стоит впадать в панику. Рассказываю что делать, если вы получили требование ИФНС.
Налоговая может выставить требования по различным причинам. Вот наиболее распространенные:
- ошибки в декларациях;
- низкая налоговая нагрузка;
- большой удельный вес налоговых вычетов;
- встречная проверка вашего контрагента
Ответить на требование инспекции необходимо в установленный срок. Обычно он указан в самом требовании. В соответствии с п. 6 ст. 6.1 НК РФ, срок исчисляется в рабочих днях, в требовании не указано, что в календарных днях. Если требование было направлено по телекоммуникационным каналам связи, налогоплательщик должен подтвердить получение требования электронной квитанцией о приеме в течение 5 рабочих дней после отправки требования инспекцией. Если этого не сделать, налоговики могут заблокировать расчетный счет.
Если не представить требующиеся документы в срок, налоговая выставит штраф по ст. 126 НК РФ, в размере 200 руб. за каждый непредставленный или представленный с опозданием документ. А если в течение 12 месяцев организацию уже привлекали к ответственности за аналогичное правонарушение, размер штрафа увеличится вдвое. Директор также может быть привлечен к административной ответственности в виде штрафа на сумму от 300 до 500 руб. (ч. 1 ст. 15.6 КоАП РФ).Прежде чем начинать готовить пояснения по расхождениям в декларации или собирать пакет подтверждающих документов, необходимо проверить требование налоговой на правомерность. Следует помнить, что требование ИФНС это документ определенной формы, содержащий необходимые данные.
В каждом виде требования должно быть указано:
- основание для выставления требования. Инспекция должна указать причину выставления требования со ссылкой на статью НК РФ;
- корректные реквизиты налогоплательщика, которому направлено требование;
- если это требование о представлении пояснений, указывается причина его выставления. Из требования должно быть понятно, что должен сделать налогоплательщик;
- если это требование о представлении документов, должно быть указано, какие именно документы и за какой период нужны. У налогоплательщика должна быть возможность идентифицировать запрашиваемые документы;
- срок исполнения требования.
- требование выставлено в рамках камеральной проверки, которая окончена;
- налоговая требует документы (пояснения) в рамках проверки декларации, в которой отсутствуют ошибки или противоречия;
- запрашиваются документы, которые предоставлялись в инспекцию ранее
При ответе на требование организации необходимо сформировать и передать пояснения в ИФНС в течение установленного срока. Письмо составляется в произвольной форме с указанием получателя ответа, наименованием ответчика и ссылкой на реквизиты требования ИФНС. Также желательно указать исполнителя и его контакты. Ответ на требование о предоставлении пояснений может быть подан:
- через систему электронного документооборота с использованием ЭЦП;
- курьером;
- непосредственно в инспекцию с регистрацией в канцелярии.
Если налогоплательщик уверен, что в поданной им отчетности неточностей и расхождений быть не может, то в разъяснении необходимо указать, что в декларации или отчете за указанный период ошибок не содержится. В том случае если ошибки все же были допущены, налогоплательщик может представить уточненную налоговую декларацию с исправленными ошибками.
Нестандартные требования ИФНС
Кратко рассмотрю некоторые нестандартные требования ИФНС.
Требование ИФНС на иностранном языке
Редкость, но при получении такого требования в ИФНС стоит направить ответ в течение пяти дней. В ответе нужно указать, что у организации нет возможности ознакомиться с требованием и исполнить его, так как оно составлено на иностранном языке, а также попросить выслать это требование на русском языке.
Требования погасить несуществующую задолженность по налогам, штрафам, пеням
В организацию может прийти требование погасить задолженность по налогам или оплатить пени и штрафы, которые она не должна. Подобные ошибки часто встречаются при смене программного обеспечения в ИФНС. При обращении в налоговую для сверки расчетов ошибки устраняются и необоснованные долги убирают. Не лишним будет и выслать ответ налоговой на поступившее требование. В нем необходимо сообщить, что указанная задолженность у организации отсутствует и приложить платежное поручение на оплату налога, задолженность по которому указана в требовании.
Требование на пояснения по контрагентам, с которыми организация не работала
Например, кто-то подал декларацию по НДС и заявил вычет по поддельному счету-фактуре с данными вашей организации. Такое может произойти и из-за ошибки в базе налоговой. В первую очередь необходимо убедиться, что вы действительно никого не забыли включить в декларацию. Если все верно, письменно сообщите в ИФНС, что ошибок в отчетности нет и никаких сделок с этим контрагентом не было.
Бывают и обратные случаи — при проверке декларации программа инспекторов ищет парный счет-фактуру (покупателя и поставщика) и выясняет, что вы начислили и уплатили НДС, а покупатель вычет не заявил.
В данной ситуации вы можете ответить, что ошибки в декларации отсутствуют и счета фактуры отражены в книге продаж верно, приложив к ответу договор и подтверждающие сделку документы. Покупатель вправе заявить вычет НДС по товарам, работам и услугам к вычету в течение трех лет.
Так что требование ИФНС — это не «черная метка», а всего лишь часть диалога с государством. Чтобы этот диалог не стал монологом государства с неприятными последствиями для бизнеса, на требования нужно отвечать.