Реально ли заработать на инвестициях
На инвестициях можно как заработать, так и потерять деньги. Все зависит от выбранной стратегии и решений, которые принимает инвестор. Разберем возможные варианты.
Оглавление
- Ошибки, на которых инвесторы теряют деньги
- Где можно заработать на инвестициях
- Как заработать инвестору-новичку
- Почему краудинвестинг — единственная стратегия, чтобы заработать с небольшой суммы
- Выводы
Ошибки, на которых инвесторы теряют деньги
1. Не считать комиссии и налоги
Из-за этой ошибки инвесторы часто переоценивают свою реальную прибыль. К примеру, считают, что получают доходность 20%, забывая, что из этой суммы они еще отдают 13-30% налогов и проценты комиссии. Особенно критичной может оказаться потеря денег на комиссиях для тех, кто любит часто покупать-продавать активы на фондовом рынке.
2. Не учитывать инфляцию
Новички-инвесторы редко задумываются о том, как быстро обесцениваются деньги. Забывая об инфляции, они могут думать, что зарабатывают на инвестициях 10-15%. Однако при высоких значениях инфляции их реальный доход — стремится к нулю.
3. Совершать сделки на эмоциях
В этом минус фондового рынка — многие погружаются в него с головой, отслеживают новости и высказывания популярных инвесторов. Однако последние обычно обладают большим портфелем и рискуют лишь незначительной его частью, а новички могут потерять все деньги на бездумном копировании.
4. Слушать знакомых
Тот, кто убедительно говорит, куда нужно инвестировать, далеко не всегда является экспертом. Результат такой ошибки все тот же — потеря денег.
Не анализировать бизнесы, в которые направляешь деньги.
Наглядный пример — акции компаний, которые растут на хайпе. Их стоимость может стремительно лететь вверх, однако такой рост обычно не подкреплен реальными показателями бизнеса. В результате неопытные инвесторы закупаются втридорога и оказываются в минусе, когда ажиотаж проходит и цены опускаются до справедливых значений.
Где можно заработать на инвестициях
На одном и том же типе активов можно как получить доход, так и потерять капитал. Реально ли заработать на инвестициях лично для вас, зависит от того, насколько вдумчиво вы выбираете, куда вложить деньги.
Так, можно сдавать квартиру в аренду и считать, что получаешь пассивный доход — а на деле всю прибыль будет съедать периодический ремонт, необходимый после не всегда добросовестных жильцов. Сделка купли-продажи недвижимости также может быть как прибыльным вложением, так и способом заморозить капитал на несколько лет, если объект выбран неудачно.
Также стоит учесть: на рынке недвижимости достаточно высокий порог входа. Не каждому новичку доступны сделки на несколько миллионов.
На фондовом рынке инвесторы используют две стратегии: покупают активы в расчете на рост или вкладывают капитал в компании, которые регулярно платят дивиденды. Первые зарабатывают на разнице в стоимости, вторые — формируют пассивный доход.
Дивидендная стратегия считается более надежной, так как вероятность не угадать с перспективой роста куда больше чем то, что крупная компания отменит дивиденды.
Инвестиция в реальный бизнес также может дать разный результат. Один инвестор будет искать перспективный стартап, теряя деньги на неудачных попытках. А другой грамотно отберет проекты, которым нужно средства на масштабирование, и вложит свой капитал в разные бизнесы, чтобы распределить риски.
Распределение рисков по разным проектам доступно для всех — для этого не обязательно вкладывать миллионы в каждое направление. Краудинвестинг (коллективное инвестирование) позволяет вложить пусть даже небольшую сумму сразу в несколько бизнесов.
По такому принципу работает и Penenza — IT-площадка с лицензией Центрального Банка России, которая привлекает деньги инвесторов по принципу краудинвестинга и направляет их в реальный бизнес. Стартовая инвестиция — 10 000 руб.

Куда инвестировать инвестору-новичку, чтобы заработать
Оптимальный вариант для новичка — довериться профессионалам и начинать инвестировать с небольшой суммы. Низкая стартовая сумма позволит избавиться от страха прогореть, найти наиболее выгодный для себя вариант и продолжить наращивать капитал в инвестициях. Помощь профессионалов снизит риск ошибки и поможет наиболее выгодно вложить деньги.
Есть мнение, что такая помощь подразумевает высокий порог входа в инвестиции и космическую стоимость услуг. Это действительно так в некоторых управляющих компаниях. Но возможны и другие варианты.
Так, площадка краудинвестинга Penenza предусматривает инвестирование без комиссий и других затрат. Наша команда нашла способ отбирать лучшие проекты в реальном бизнесе, не привлекая для этого огромный штат финансовых аналитиков. Мы автоматизировали процесс скоринга: умный алгоритм проверяет каждый проект по 286 параметрам. Точность такого скоринга — 98%.
В результате с Penenza даже новички могут инвестировать в реальный бизнес и зарабатывать до 30% годовых — для инвестиций через Penenza инвесторам не приходится вникать в показатели бизнеса и рассчитывать только на свой опыт.
Достаточно зарегистрироваться на IT-платформе, которая объединяет инвесторов и представителей бизнеса: предприниматели проводят через нее счета по сделкам, а инвесторы вкладывают деньги, которые затем умный робот распределяет минимум по 10 разным проектам.
Для наибольшей надежности мы не вкладываем капитал инвесторов в стартапы — это слишком высокий риск. Мы финансируем только надежные и устойчивые проекты, которые существуют на рынке более двух лет. Такой подход дополнительно защищает инвесторов от потери денег.
Попробовать автоинвестирование с выгодой и без комиссий: регистрация
Почему краудинвестинг — единственная стратегия, чтобы заработать с небольшой суммы
Чем больше денег вы инвестируете по эффективной стратегии, тем больше вы заработаете. Вложив условные 100 руб. не стоит ждать миллионов — такие предложения встретишь разве что у мошенников.
- биржевые фонды, некоторые акции и облигации на фондовом рынке,
- вклады и накопительные счета в банке
- площадки для краудинвестинга.
На фондовом рынке доходность с небольшим сумм съедят комиссии по сделкам, а проценты по банковским вкладам едва обгоняют инфляцию. Остается краудинвестинг, который дает инвесторам возможность инвестировать в реальный бизнес даже с минимальным капиталом. Например, через площадку для краудинвестинга Penenza уже более 13 000 инвесторов получили доход до 30% годовых.
Используйте сложный процент, чтобы зарабатывать на инвестициях больше денег — полученный от инвестиций доход снова направляйте в инвестиции (реинвестируйте). Чем чаще вы реинвестируете, тем быстрее растет ваш капитал. В Penenza мы начисляем проценты ежемесячно, то есть вы можете вкладывать деньги наиболее эффективно.
Выводы
- Оцените, реально ли вы зарабатываете на инвестициях. Для этого рассчитайте, какую доходность вы получаете, сколько налогов отдаете, какие комиссии платите.
- Узнайте размер инфляции. Оцените, позволяет ли ваша стратегия ее обгонять.
- Если нужно, скорректируйте свою стратегию. Возможно, вам понадобится найти активы с большей доходностью.
- Пробуйте новые способы вложить деньги, чтобы найти наиболее эффективные. Начинайте с небольшой суммы — так вы сможете безболезненно проверить, работает ли новая стратегия так, как вам нужно.
Инвестируйте в реальный бизнес и зарабатывайте через Penenza: регистрация.
Как заработать на российском рынке: 5 актуальных способов вложений
За последние пять лет российский финансовый рынок пережил несколько кризисов, падение фондового рынка и всплеск спроса к частным инвестициям. В таких условиях крайне сложно понять, какой из инструментов в ближайшей перспективе будет надежным. Чтобы выстроить грамотную инвестиционную стратегию, нужно учитывать динамику в прошлые годы, особенно в кризисы, когда финансовый рынок также штормило. Мы выбрали наиболее актуальные инвестиционные инструменты.
Акции: внимание к потенциалу роста
Индекс волатильности российского фондового рынка до прошлого года был относительно стабилен. В среднем он находился на уровне 20–30%, в самом начале пандемии взлетел до 129%, но постепенно вернулся к 25–35%. Новый взлет случился после обострения кризиса на Украине, когда значение индекса доходило до 169%. Вместе с этим в феврале рухнул индекс Мосбиржи — на 33%. Потом в сентябре он столкнулся уже не с таким обвалом, но впервые с 24 февраля опустился ниже 2000 пунктов.
До ноября цифры индекса волатильности фондового рынка оставались высокими из-за геополитических рисков и санкций, но с ноября плавно снижаются. Последние месяцы волатильность рынка находится на уровне 24–32%.
В этом году на российском фондовом рынке наблюдается относительная стабилизация. Индекс Мосбиржи растет десятый месяц подряд, таких падений, как в прошлом году, на нем не было. Пока это самая длинная серия роста российского фондового рынка и, несмотря на то что до уровня начала 2022 года ему еще далеко, в начале августа Мосбиржа зафиксировала самый большой объем торгов акциями с февраля 2022 года: ₽251 млрд.
Пока есть высокие шансы на то, что российский фондовый рынок продолжит свой восстановительный рост. В первую очередь это коснется акций тех компаний, которые покрывают внутренний спрос. С экспортерами все нестабильно. При этом ориентироваться лучше на доход с разницы в стоимости акций, а не на дивиденды . Дивидендная стратегия не позволяет заработать выше 15–20% в год.
Выбирайте компании, которые обладают потенциалом роста. Если несколько лет назад самыми надежными и эффективными были акции нефтяных и энергетических компаний, то сейчас высокий потенциал имеют технологические компании, а также те, кто работает на удовлетворение внутреннего спроса. Например, Ozon или Positive Technologies. Тем более что в 2023 году Ozon вышел на прибыльность. Росту акций нефтяных и энергетических компаний в нынешних условиях мешают санкции, поэтому сильного роста ждать не приходится.
Зарубежный рынок акций очень долго для некоторых российских инвесторов был более привлекательным: он старше и на нем больше предложений. Компании из S&P 500 пользовались высоким спросом на Мосбирже и на СПБ Бирже. Однако в прошлом году иностранные ценные бумаги российским инвесторам стали недоступны. Сейчас, хотя и с некоторыми ограничениями, через ряд брокеров их можно купить. Риск блокировки активов все еще сохраняется, поэтому я бы пока не рекомендовал покупать такие акции.
Облигации: корпоративные против ОФЗ
Облигации — один из самых низкорисковых инструментов. Купонный доход фиксирован, его размер известен заранее, выплачивается в четко оговоренный срок, зависит от средней процентной ставки рынка. Однако на большой доход рассчитывать не стоит, поскольку облигации традиционно считаются защитным инструментом.
Наиболее надежный вид облигаций — облигации федерального займа (ОФЗ), которые выпускает государство. Это практически безрисковый инструмент, но одновременно не слишком прибыльный. В среднем до 2022 года они давали 6–7% годовых, и только в 2020 году из-за пандемии была просадка нижнего значения до 4%. По данным Мосбиржи, индексы гособлигаций с середины 2015 года росли практически стабильно: с небольшими просадками в середине 2018 года, в начале 2020 года, в середине 2021 года.
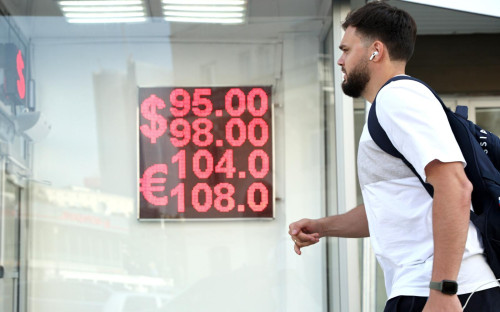
В прошлом году рынок ОФЗ, как и рынок акций, отличался высокой волатильностью и соответствующим падением индекса. Факторов много. В первую очередь это рост ключевой ставки, инфляции и геополитических рисков. В конце сентября доходность краткосрочных ОФЗ составляла 8–8,7%, среднесрочных — 9–10%. К концу года рынок начал стабилизироваться, что также отражается в слабом, но все же росте индекса гособлигаций. Их доходность на осеннем уровне — от 8%.
Корпоративные облигации исторически более доходные. Так, в конце 2021 года средний показатель был 9,47% при покупке ценных бумаг на два-три года. А весной 2023 года доходность краткосрочных облигаций крупных компаний первого эшелона начиналась с 9,3% и доходила до 12,5%. Их индекс не так сильно колебался, как индекс ОФЗ: на графике Мосбиржи он стабильно растет с небольшими плато (не считая падения февраля-марта 2022 года, но здесь ситуация была примерно одинаковая для всех ценных бумаг).
RU000A0JXZB2
Сейчас можно покупать облигации компаний первого-второго эшелонов и относительно небольших компаний — так называемые ВДО ( высокодоходные облигации ) с повышенным риском. Последние — менее надежные, чем государство и крупные компании, и с большей вероятностью уходят в дефолт, но это компенсируется повышенной премией за риск. Кроме того, от дефолта не застрахованы и крупные компании — например, так было с «Трансаэро».
Недвижимость: только для защиты денег
В последние годы российский рынок недвижимости был на подъеме: спрос на квадратные метры рос благодаря льготным ставкам по ипотеке. Вслед за спросом увеличились предложение и цены. Квадратный метр в Москве за пять лет подорожал на 82,5%, до ₽284,3 тыс. А в новых районах столицы цены увеличились на 174,4%, до ₽312,9 тыс.
Однако если до 2022 года вместе с ценами рос и спрос, то в 2022 году его график стал похож на американские горки. В марте 2022 года инвесторы активно вкладывали деньги в квадратные метры из-за падения курса рубля, а потом произошел спад. Восстанавливаться спрос начал в июле, но в сентябре снова рухнул. В середине октября он опять стал расти. А в целом в 2022 году спрос и на первичном, и на вторичном рынке недвижимости упал — на 12–14% в среднем к 2021 году. Цены прибавили 30%, предложение на первичном рынке — 41%.
Фото: Shutterstock
Скорее всего, цены на рынке недвижимости достигли максимума и либо упадут, либо останутся на этом же уровне, поскольку в целом российская экономика в стагнации . С другой стороны, внутри России оказалось заперто большое количество денег, а инвестиционных инструментов не так много.
Здесь может сработать эффект Ирана. Когда он подпал под санкции и людям стали недоступны зарубежные инвестиционные инструменты, они стали вкладывать деньги внутри страны, в том числе в недвижимость. При таком сценарии, возможно, она продолжит расти в цене. Но пока есть пути вывода денег из страны, хоть и с ограничениями на суммы (до $1 млн), вкладывать инвестор будет, скорее, в зарубежную недвижимость, чем в российскую.
Сейчас недвижимость сложно назвать очень доходной. Темпы роста стоимости аренды (как один из способов получения дохода) низкие: по итогам 2022 года — около 5%, что ниже уровня инфляции. Недвижимость можно рассматривать как защитный инструмент: ее не заблокируют, не сотрут из реестров. Но увеличить свой капитал за счет нее сейчас не получится.
Инвестиции в венчур: возросший риск
Инвестиции в стартапы — высокорисковый инструмент. Всегда есть вероятность не просто уйти в ноль, но и потерять все вложенное. В то же время венчур — тот самый инструмент, который удачливому инвестору действительно позволяет серьезно зарабатывать: 50% в год и больше. Никакие другие инструменты не дадут такую доходность. Однако с венчуром сейчас все очень сложно.
Венчурные инвестиции (venture — рискованное предприятие) — это вложения в развивающийся бизнес или стартап, о перспективах успешности которого пока ничего не известно. Основное отличие таких инвестиций от обычных скрывается в потенциале проекта. Если стартап найдет правильную бизнес-модель для масштабирования, то он сможет стать крупным игроком рынка, а инвесторов ждет прибыль, иногда в тысячи раз превышающая вложения.
Российский венчурный рынок еще очень молодой, но уже успел пережить несколько падений. Он проседал в 2008–2009 и в 2014–2015 годах из-за кризисов и санкций. Он чувствителен к курсу рубля, событиям политической и экономической сферы. Кроме того, российские стартапы ранее редко совершали выходы (Exit Stage — когда основатели продают свою долю инвестору и выходят из капитала), что также усложняет инвестирование в них и повышает риски.
В исследовании «Венчурный Барометр 2021» инвесторы отмечали усиление активности крупных российских инвесторов, нехватка которых была одной из ключевых болей рынка. Стало увеличиваться количество и качество выходов российских стартапов, а инвестиции в зарубежные стартапы (у фондов с российскими корнями) стали более доходными.
Прошлый год привел к сжатию рынка — уходу иностранных крупных игроков, уменьшению количества сделок и снижению активности частных фондов и бизнес-ангелов. У инвесторов разваливались сделки по продаже портфельных компаний. Венчурный рынок можно считать мертвым: сделок нет, оценки компаний рухнули. Как быстро он оживет, неясно. Венчур находится на переднем крае финансового рынка, поэтому пострадал сильнее других сфер.
Фото: Shutterstock
В то же время на фоне активного импортозамещения сейчас в России набирают обороты IТ-компании: в частности, стартапы в области информационной безопасности и софта. Они, как и другие технологические компании, заслуживают внимания. Рынки не закрыты, кроме российского доступен рынок СНГ, поэтому определенные возможности для масштабирования также есть. Если инвестор готов к риску, можно рассмотреть инвестиции в IТ-сектор.
Новые инструменты инвестирования
Помимо традиционных и уже знакомых многим инвесторам акций, облигаций и недвижимости на рынке постепенно появляются новые инструменты. В частности, инвестиционные платформы, предлагающие несколько направлений: краудфандинг, краудинвестинг (покупка ценных бумаг) и краудлендинг. В последнем направлении сейчас больше всего участников, как отмечает ЦБ РФ.
Краудлендинг — это инструмент кредитования физическими и юридическими лицами бизнес-проектов, то есть это механизм коллективного инвестирования по договорам займа.
Краудфандинг — это способ коллективного финансирования проектов, при котором деньги на создание нового продукта поступают от его конечных потребителей.
Официальная история краудлендинга в России началась только в 2019 году, с появлением законодательной базы. На западе он появился довольно давно и сейчас является одним из самых известных инструментов. Например, в Великобритании краудлендинг составляет порядка 15% рынка бизнес-займов, а в России пока менее 1%.
В России рынок краудлендинга остается одним из самых растущих — с 2022 по 2023 год объем рынка вырос на 35% — до ₽11,6 млрд. Уже сейчас в России зарегистрировано 53 инвестиционные платформы, предоставляющие возможность инвестировать с помощью краудлендинга.
Как показывает отчет ЦБ РФ, в начале 2022 года средняя доходность на российских платформах краудлендинга составляла 22% годовых. Позднее на фоне экономической ситуации ставка выросла до 28%, благодаря чему интерес инвесторов к инструменту только возрос. Во втором полугодии средняя доходность составила 24% (колебания от 11% до 31% годовых).
Как распределить инвестиции
В каких пропорциях распределять деньги на выбранные активы, зависит от инвестиционной стратегии. При агрессивной, когда инвестор хочет зарабатывать выше 20% в год, он уменьшает долю облигаций и недвижимости в портфеле и увеличивает долю высокорисковых активов.
Недвижимость — это защитный инструмент, дающий высокую доходность только во времена бума, которого в России нет и не предвидится. А сейчас, когда темпы роста арендной ставки очень медленные, их обгоняет инфляция, есть риски вообще не получить доход с квадратных метров.
Облигации — даже не очень надежные, корпоративные — приносят до 15% годовых. А средняя доходность по ОФЗ находится в районе 12%. Причем такие цифры в большей степени актуальны для долгосрочных облигаций, которые инвестор покупает на пять лет и более. Если брать краткосрочные, то здесь в среднем можно получить всего 8–9%. Это далеко от понятия высокой доходности. Опять же, можно сравнить с уровнем инфляции и увидеть, что в лучшем случае удастся ее покрыть.
Фото: Shutterstock
Более высокую доходность дадут акции растущих компаний, краудлендинг и венчур. И здесь для агрессивного инвестора пропорции могут распределиться как 60:10:10. Оставшиеся 20% — поровну между недвижимостью и облигациями. На краудлендинг и венчур лучше также выделить по 10% из-за рисков. Венчур — это очень нестабильное направление в любое время, а сейчас тем более. Без специфических навыков и опыта подобного инвестирования я бы не рекомендовал инвесторам этот инструмент, потому что очень высокие риски.
В любых инвестициях главное — диверсификация портфеля. Только распределяя капитал по разным классам активов, можно его не только сохранить, но и приумножить вне зависимости от различных внешних кризисов.
Изменчивость цены в определенный промежуток времени. Финансовый показатель в управлении финансовыми рисками. Характеризует тенденцию изменчивости цены – резкое падение или рост приводит к росту волатильности. Подробнее Период с очень низким или отсутствующим ростом в экономике. Основной признак стагнации – замедление темпов роста ВВП в пределах 0-3%. Стратегия для снижения рисков инвестора, когда в инвестиционный портфель приобретаются разнообразные активы и независимые друг от друга биржевые инструменты. При правильной диверсификации общий риск инвестора будет уменьшаться, а потенциальная доходность — повышаться. Дефолт (от французского de fault — по вине) — ситуация, возникшая при неисполнении заемщиком обязательств по уплате или обслуживанию долга. Дефолтом считается неуплата процентов по кредиту или по облигационному займу, а также непогашение займа. Стоит отдельно выделить технический дефолт — ситуацию, когда исполнение обязательств было только временной задержкой платежей, как правило, по независящим от заемщика обстоятельствам. Дефолт служит основанием для предъявления кредитором иска о банкротстве заемщика Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Дивиденды — это часть прибыли или свободного денежного потока (FCF), которую компания выплачивает акционерам. Сумма выплат зависит от дивидендной политики. Там же прописана их периодичность — раз в год, каждое полугодие или квартал. Есть компании, которые не платят дивиденды, а направляют прибыль на развитие бизнеса или просто не имеют возможности из-за слабых результатов. Акции дивидендных компаний чаще всего интересны инвесторам, которые хотят добиться финансовой независимости или обеспечить себе достойный уровень жизни на пенсии. При помощи дивидендов они создают себе источник пассивного дохода. Подробнее Фондовый рынок — это место, где происходит торговля акциями, облигациями, валютами и прочими активами. Понятие рынка затрагивает не только функцию передачи ценных бумаг, но и другие операции с ними, такие, как выпуск и налогообложение. Кроме того, он позволяет устанавливать справедливое ценообразование. Подробнее Ценные бумаги с большими обещаниями и высокими рисками. Их еще часто называют «мусорными» бумагами. У этих бондов и их эмитентов либо вообще нет кредитного рейтинга, либо он ниже инвестиционного
Деньги к деньгам. На инвестициях можно заработать. Как приумножить свои накопления?
Повышение финансовой грамотности населения значительно увеличило число граждан, задумывающихся об инвестициях и создании «подушки безопасности». Россияне научились откладывать часть дохода и инвестировать небольшие суммы, используя инструменты, защищающие деньги от инфляции. О том, насколько это эффективно в новых экономических реалиях, — в материале «Ленты.ру».
Финансовое мышление россиян в последние годы заметно изменилось под влиянием экономических вызовов и пандемии, оказавшей негативное влияние на ряд отраслей. Все больше граждан демонстрируют осознанность в планировании своего бюджета, думают о завтрашнем дне, откладывая определенный процент от зарплаты на непредвиденные расходы или инвестируя в доступные финансовые инструменты. Тот факт, что значительное число россиян смотрит в сторону инвестирования, подтверждает, что отечественный финансовый рынок обладает хорошими возможностями, чтобы обеспечить миллионам граждан возможность вложения собственных средств с целью получения прибыли или сохранения сбережений. Инструменты для этого могут быть разными — в зависимости от горизонта инвестирования и аппетита к риску.
Итоги 2022 года позволяют говорить о главной тенденции в инвестировании: россияне стали более избирательны и лучше информированы. Несмотря на заметный всплеск интереса к возможностям финансового рынка, главный фокус сместился в сторону большей прагматичности и долгосрочного вложения средств без заоблачных прибылей. Выбор инвестиционной стратегии индивидуален, тем не менее можно говорить о некоторых особенностях 2022 года.
В моменты экономической нестабильности, подпитываемой геополитическими рисками, принято искать тихие гавани, способные стать надежным убежищем для капитала. Высокорисковые инвестиции востребованы у категории инвесторов, имеющих иммунитет к плохим новостям. Новичкам и тем более тем, кто не готов жить в ритме движения котировок, эксперты рекомендуют понятные, доступные и эффективные инструменты. Консервативный подход к инвестированию вознаграждает предсказуемым доходом и ясными перспективами.

«Купил и держу»
По данным Московской биржи, к концу 2022 года в России количество частных инвесторов превысило 22 миллиона человек. Это примерно 30 процентов от всего экономически активного населения. За год на биржу вышли почти 6 миллионов новых участников. Типичный портрет тех, кто инвестирует в различные финансовые инструменты, — это семейные люди от 35 до 50 лет с высшим образованием и доходом выше среднего. Причем и мужчины, и женщины демонстрируют равную степень активности. Такие данные приводит в своем исследовании за 2022 год маркетинговое агентство MARCS.
По наблюдениям экспертов, во второй половине 2022 года россияне стали отдавать предпочтение низкорисковым долгосрочным вложениям. Наиболее популярными стали накопления на будущее — в частности, на пенсионный период — и создание дополнительного дохода, которым можно пользоваться в течение длительного времени. Чаще всего инвесторы выбирали выжидательную инвестиционную стратегию «купил и держу». Этот подход и вызвал всплеск интереса к таким инструментам, как паевые инвестиционные фонды (ПИФы), накопительное страхование жизни и накопления на достойное будущее с помощью индивидуального пенсионного плана (ИПП). Статистика подтверждает, что в кризисные периоды граждане ищут тихие гавани, ориентируясь на гарантии регулятора и прозрачную схему получения дохода.
Такой гаванью стали паевые фонды, которые пополнились новыми пайщиками. Эта тенденция была вызвана перетоком средств из депозитов, ставки на которые устремились вниз, и инвесторы стали искать более интересные инструменты с точки зрения доходности. По данным Invesfunds, в декабре чистый приток (то есть за вычетом того, что вывели за этот же период) вложений физлиц в открытые и биржевые ПИФы составил 2,4 миллиарда рублей.
Еще одним важным драйвером рынка и тенденцией прошедшего года стало стремление граждан скопить средства на достойное будущее путем формирования индивидуального пенсионного плана (ИПП). К третьему кварталу 2022 года число участников добровольной пенсионной системы в России достигло 6,2 миллиона человек.
Азбука инвестора
Для рядового инвестора, имеющего желание и возможность реализовать себя на финансовом рынке, существует ряд важных правил. Аппетит к риску определяет тот набор инструментов, который может помочь в сохранении и преумножении накоплений. Изменение финансового мышления граждан опирается на важную мысль: деньги должны работать, потребности должны соответствовать возможностям, а потенциальная доходность тем выше, чем выше риски.
Поэтому путь инвестора лучше начинать с понятных и осторожных шагов. Это невозможно без предварительной подготовки, изучения возможностей и анализа последствий. Сегодня финансовая грамотность остается определяющей даже при условии, что управлять деньгами будут профессионалы. За последние десять лет российский финансовый рынок получил мощную опору для развития в виде регуляторных мер. По сути, инвесторы имеют полный объем защиты со стороны государства, которым разработаны и внедрены правила и требования для всех участников рынка. Выстроенная архитектура ограждает участников рынка и потребителей услуг от мошенничества и недобросовестности. В том числе и по этой причине россияне стали чаще инвестировать средства, чувствуя доверие к запущенным механизмам и понимая, как работают установленные нормы.
При этом золотое правило любого инвестора, которое заключается в том, чтобы распределять капитал между различными группами активов с целью минимизации рисков, по-прежнему актуально. Диверсификация вложений собственными силами требует от инвестора времени и денег. Надо постоянно следить за ситуацией на рынках, а каждая сделка приводит к затратам на комиссию брокера. У профессиональных управляющих значительно больше возможностей оценить и нивелировать возникающие риски. Доверившись стратегии, разработанной профессионалами, можно даже с небольшими средствами получить результат. При выборе в пользу готового инвестиционного решения основной задачей становится определение наиболее подходящего инструмента под конкретные цели.

Облачный принцип
Паевые фонды выручают в момент турбулентности на рынках, поскольку строятся на принципах осторожного инвестирования и максимальной диверсификации. ПИФы можно сравнить с копилкой, в которую помещаются деньги пула инвесторов в зависимости от доли каждого из них. Это как пирог, который разделили на много частей и угостили им тех, кто проявил интерес. Как показывает статистика, россиянам такой инструмент пришелся по вкусу. ПИФы давно востребованы у тех, кто выбирает долгосрочный горизонт инвестирования и хочет иметь корзину ценных бумаг или других доходных активов, но при этом не готов выходить на биржу самостоятельно, тратить на это время и набивать шишки.
Дмитрий Н., начальник отдела в крупной IT-компании, рассказал о своем опыте пайщика. По его словам, попробовать инвестировать свободную часть зарплаты он решил после того, как пришло время закрывать или пролонгировать банковский вклад. «Доходность по вкладу в восемь процентов — это мало. Процент не компенсирует инфляцию. Я решил искать альтернативу, поскольку ежемесячно откладываю часть зарплаты. Цель — собрать сумму для первого ипотечного взноса», — рассказывает Дмитрий. «Для меня если не вклад, то ПИФ, поскольку опыта в инвестировании у меня нет, а рисковать не хочется. Мне удобно, что ПИФ я могу пополнять время от времени, не ограничивая себя в привычном образе жизни».
Паевой инвестиционный фонд (ПИФ) объединяет деньги инвесторов и вкладывает их в разные финансовые инструменты: акции, облигации, в другие фонды, валюту, недвижимость, золото в соответствие с заранее определенной стратегией. Покупая пай, инвестор вкладывается в целый набор ценных бумаг, который широко диверсифицирован по разным финансовым инструментам или отраслям. Доход инвестора складывается из разницы в стоимости пая во время его покупки и погашения. Стоимость пая растет с ростом стоимости ценных бумаг внутри фонда, а также при поступлении в фонд дивидендов по акциям и процентов по облигациям
По словам Дмитрия, на его выбор повлиял ряд обстоятельств. В первую очередь это понятный облачный принцип, на котором строится взаимодействие с управляющей компанией. За умеренную плату клиент получает возможность воспользоваться услугами целой команды профессионалов высокого уровня, которых было бы довольно дорого нанять в качестве личных консультантов по инвестициям. Покупая пай ПИФа, клиент становится совладельцем ценных бумаг, которые по отдельности могут стоить гораздо больше стоимости пая.
«На рынке много предложений. Фонды представлены на любой вкус, — рассказывает Дмитрий. — Читаю аналитику, вижу, что наибольшим спросом пользуются денежные, облигационные фонды, а также закрытые ПИФы недвижимости. Можно вложиться не только в акции и облигации крупных компаний, но и в перспективную отрасль, в валютные инструменты, в золото. Я смотрю в сторону ПИФа «Накопительный» в СберИнвестициях, который по итогам прошлого года принес 18,4 процента дохода пайщикам. Эта цифра значительно интереснее, чем банковские проценты по вкладу».
Порог входа в паевые фонды, как правило, низкий и позволяет пайщикам оценить удобство инструмента без значительных рисков для основного капитала. Продажи паев стартуют от 100 рублей.

Инвестиционный пай — это именная ценная бумага, которая удостоверяет право его владельца на долю в имуществе, которое составляет ПИФ. Пай существует в виде электронной записи в реестре владельцев паев. Право на пай подтверждается выпиской из реестра, где указывается количество приобретенных паев и цена, по которой они были приобретены. Пайщик ПИФа может купить один или несколько паев
Управляющие компании, представленные на рынке не один год, готовы предлагать клиентам интересные условия и взвешенно подходят к формированию инвестиционного портфеля. В случае Дмитрия, в СберИнвестициях можно бесплатно обменивать паи одних фондов на другие, если его не устроит доходность по вложениям. При этом срок владения паями не прерывается, что учитывается при условии получения налогового вычета, который освобождает от уплаты НДФЛ на доходы от ПИФов.
Целевая установка
Все большую популярность в России набирают программы накопительного страхования жизни (НСЖ). Этот инструмент позволяет накопить на образование ребенка или создать подушку безопасности к определенному сроку. Еще десять лет тому назад россияне в меньшей степени обращались к НСЖ: сегодня доверие к финансовой системе возросло, и возможности, которые обеспечиваются за счет НСЖ, привлекают граждан с самым разным уровнем дохода. По сути, НСЖ — это комбинированный продукт, который сочетает в себе возможности банковского вклада и страхования жизни и здоровья.
Елена П., 32 года, работает менеджером среднего звена с зарплатой около 150 тыс. рублей. Она одна воспитывает десятилетнюю дочь и, как единственный кормилец, думает о том, как обеспечить будущее ребенка. Елена признается, что склонна к импульсивным тратам, ей не хватает дисциплинированности для регулярных накоплений. Поэтому для создания финансовой подушки безопасности Елена обратила внимание на накопительное страхование жизни (НСЖ) и выбрала комфортные условия: срок, размер и периодичность взноса.
«НСЖ формирует полезную привычку откладывать часть дохода. Нет соблазна потратить уже накопленное. Необходимость вносить очередной платеж останавливает меня от импульсивных покупок. Договор предполагает льготный период для внесения платежа без потери дохода в случае финансовых затруднений, и это тоже плюс. Но больше всего мне нравится, что страховка одновременно будет служить мне финансовой подушкой безопасности на случай, если я серьезно заболею или получу тяжелую травму», — рассказала Елена.
Накопительное страхование жизни предусматривает страховую выплату, если в результате несчастного случая клиент получит инвалидность первой, второй или третьей группы, а также в случае смерти застрахованного лица
«Я выбрала программу на семь лет с ежемесячной оплатой взносов по 10 тысяч рублей. Можно было выбрать взносы ежегодные или единовременные, но лично мне так неудобно. Моя зарплата позволяет вносить 10 тысяч без заметного влияния на наш уровень жизни, зато я смогу накопить больше миллиона. И еще почти на 110 тысяч рублей можно будет получить налоговый вычет, причем банк бесплатно соберет мои документы и заполнит декларацию для налоговой. Думаю, накопленных денег хватит, чтобы оплатить дочери учебу в хорошем вузе», — полагает Елена.
Лайфхак для официально работающих: по договорам НСЖ свыше пяти лет можно вернуть НДФЛ . Вычет предоставляется в размере фактически произведенных расходов в пределах 120 тысяч рублей при наличии подтверждающих документов об официальном трудоустройстве. Это значит, что клиент может возвращать 13 процентов каждый год (до 15 600 рублей) со всех внесенных платежей по договору. Например, при ежемесячном взносе 10 000 рублей в течение 10 лет сумма возврата составит 156 тысяч рублей (15 600 х 10 = 156 000).

Договор НСЖ работает не так, как привычные нам КАСКО или ОСАГО. Если не произойдёт страховой случай, при завершении срока договора клиент получит все накопленные средства. По договору накопительного страхования жизни можно оформить выплату не только на себя, но и на любого другого человека, например, на ребенка
К тому же деньги, накопленные по договору НСЖ, не подлежат разделу при разводе, их нельзя взыскать в принудительном порядке в счет уплаты долгов или иных обязательств.
Сам себе пенсионный фонд
Сегодня многие граждане приходят к мысли, что будущее — за продуктами, которые позволяют самостоятельно формировать накопления на пенсию. В течение определенного срока за счет личных взносов гражданин может обеспечить себе достойную пенсию, а значит, и комфортный уровень жизни, от которого не придется отказываться в момент завершения трудовой деятельности.
Илья П. (42 года) работает главным специалистом по управлению складами в одной из крупнейших российских торговых компаний. Он задумался о том, как обеспечить себе дополнительный доход после выхода на пенсию, чтобы не считать каждую копейку.
«По роду своей деятельности я привык искать оптимальные способы решения задач. Для меня логичный выбор — откладывать деньги на негосударственную пенсию», — рассказывает Илья. Теперь его пенсия будет складываться из взносов и инвестиционного дохода. «У меня неплохая зарплата, я получаю примерно 120 тысяч руб. Когда привык к определенному уровню жизни, не хочется перестраиваться: реально оценив ситуацию, я понял, что смогу тратить на будущую пенсию по 10 тысяч рублей в месяц», — рассуждает Илья.
Индивидуальный пенсионный план (ИПП) АО «НПФ Сбербанка» предполагает, что, вложив 100 тысяч рублей в качестве первоначального взноса и добавляя по 10 тысяч рублей в месяц, Илья за восемнадцать лет к 60 годам накопит около 4,5 миллиона рублей. Его доход составит 195 674 тысяч рублей. Также он сможет воспользоваться ежегодным налоговым вычетом в 13 процентов от суммы, отложенной на негосударственную пенсию. Это добавит к его доходу больше 170 тысяч рублей, так что в целом он заработает почти миллион. За 18 лет это составит 280 800 руб. А прибавка к государственной пенсии Ильи, по предварительному расчету, составит 24 698 рублей в месяц.
ИПП идеально подходит людям с колеблющимся уровнем дохода. Это максимально гибкий инструмент с очень комфортными условиями, который позволяет откладывать на дополнительную пенсию даже людям с небольшим доходом. Например, в ИПП АО «НПФ Сбербанка» минимальный первоначальный взнос составляет всего две тысячи рублей, а для всех последующих взносов минимальный размер — всего одна тысяча рублей.
Вносить взносы по ИПП можно в удобном режиме: ежегодно, ежеквартально, ежемесячно, еженедельно или вообще без графика — произвольно, как только появятся свободные деньги. И самое главное: если пропустить срок уплаты очередного взноса, то условия пенсионного договора не изменятся. Вносить деньги можно удаленно, через СберБанк Онлайн.
Негосударственная пенсия назначается при достижении 55 лет у женщин и 60 лет у мужчин
Когда речь идет о таком важном деле, как будущая пенсия, особое значение имеет гарантия надежности вложений. АО «НПФ Сбербанка» обеспечивает сохранность внесенных пенсионных взносов в рамках системы гарантирования прав участников. Эта система регулируется федеральным законодательством и действует по тем же принципам, что и система страхования банковских вкладов. В случае наступления гарантийного случая на этапе накопления максимальная сумма возмещения со стороны Агентства по страхованию вкладов (АСВ) составит 1,4 миллиона рублей . Участникам, которым назначена негосударственная пенсия, будут производиться выплаты в размере, не превышающем двух размеров социальной пенсии по старости. Кроме того, на этапе накопления пенсионные средства не подлежат разделу при разводе, их нельзя взыскать в принудительном порядке в счет уплаты долгов или иных обязательств. С ИПП вы сами определяете, сколько лет хотите получать негосударственную пенсию. Минимальный срок составляет пять лет.
Как заработать на инвестициях: применение теории на практике

В последние месяцы для инвесторов наступили неспокойные времена: под западные санкции попал ряд отечественных банков, а крупные зарубежные компании покидают российский рынок, что неизбежно влияет на фондовый и валютный рынки. Редакция «Коммерсантъ-Башкортостан» организовала экспертную дискуссию, участники которой рассказали, как в текущей ситуации зарабатывать на инвестициях.
Инвестиции и экономика
Уровень инвестиций в российскую экономику составляет около 18%, в то время как в зарубежных странах этот показатель может доходить до 40%. Об этом сообщил доктор экономических наук, депутат Курултая Башкирии Рустем Ахунов. «У нас примерно две трети населения не имеют сбережений. Это много или мало? Инвестиции сложно переоценить, потому что если мы знаем, какой уровень инвестиций сегодня вкладывается в экономику, то можно понять, как экономика будет расти через 3-7 лет», — отметил он.
Невысокий рост инвестиций директор АНО «Центр финансовых исследований РБ» Евгений Декатов связывает, в частности, с дефицитом банковских и финансовых услуг, а также доступа к интернету в отдаленных районах региона. Тем не менее господин Декатов отмечает, что общий уровень финансовой грамотности среди населения растет. «Самая большая проблема в том, что некоторых людей подстегивает идея легких денег, и они могут стать жертвами мошенников, — добавил эксперт. — Нужно переходить к обществу грамотного финансового поведения».
С ним согласен предприниматель, квалифицированный инвестор Рустэм Ишмаков: «Если мы говорим об инвесторе, то я подразумеваю человека без долгов, который зарабатывает больше, чем тратит, а свою «подушку безопасности» сохраняет или приумножает. В любом случае процесс этот не быстрый».
Российский рынок — лучшее вложение денег в нынешней ситуации, единогласно заявили эксперты. «В условиях кризиса крайне важно смотреть на наш рынок, — отмечает глава управления по развитию сегмента розничных клиентов «Московской биржи» Валерий Скотников. — 23 миллиона брокерских счетов открыли к началу 2022 года граждане Российской Федерации. Доля в иностранных акциях ожидаемо снизилась».
По его информации, число физлиц, имеющих брокерские счета на Московской бирже, за 2021 год увеличилось почти вдвое и составило порядка 17 млн, или более 10% населения страны. Ими открыто 27,7 млн брокерских счетов на Московской бирже. Число физлиц, имеющих брокерские счета на Московской бирже, по итогам августа 2022 года превысило 21,2 млн (+421 тыс. за август), ими открыто 35,6 млн счетов.
Инвестиции в акции
В инвестировании главную роль играет постановка нужных целей. Так считает директор уфимского филиала «БКС Мир инвестиций» Сергей Сорокин. «Когда у человека появляется цель, сразу становится понятно, сколько времени ему надо, чтобы ее достигнуть и какую сумму для этого потратить, — добавил он.— А заниматься инвестициями можно, имея на счету хоть тысячу рублей».
По мнению господина Сорокина, вкладывать деньги необходимо в разные активы, и, если речь идет об акциях, то, добавляет он, «здесь разработаны разные оболочки, которых не было еще лет десять назад».
«Сейчас даже неквалифицированный инвестор может инвестировать в акции косвенно, используя инструменты инвестиционного страхования жизни. К примеру, можно инвестировать в рост акций «Лукойла» с коэффициентом участия в этом росте и в случае роста заработать, а в случае снижения не потерять, — отметил Сергей Сорокин. – Наша индустрия развивается, и любой категории инвесторов, под любой инвестиционный профиль можно всегда найти индивидуальное решение. Лучше довериться профессионалам».
Господин Сорокин обратил внимание, что профессионалы могут помочь в составлении инвестпортфеля и квалифицированным инвесторам: «Для этого есть программное обеспечение соответствующее, процессы. Нужно сделать первый шаг».
Эксперты напомнили, что Центробанк РФ решил ограничивать поэтапно доступ неквалифицированных инвесторов к иностранным бумагам с 1 октября, — брокеры будут принимать решение о продаже таких бумаг исходя из доли иностранных активов в портфеле инвестора, а с 2023 года доступ для «неквалов» к зарубежным активам будет временно закрыт.
Инвестиции в недвижимость
В России наибольшей популярностью пользуются инвестиции в недвижимость, несмотря на ее значительную стоимость (на покупку недвижимости нужна внушительная сумма), окупаемость в 12-15 лет и допрасходы в виде расходов на капремонт и коммунальные услуги (в случае арендного бизнеса). Об этом сообщил член Экспертного совета оператора недвижимости «Перспектива 24-Самолет», член Общественного совета Управления ФАС по республике, аккредитованный преподаватель Торгово-промышленной палаты Башкирии Ирик Хамидуллин.
«На другой стороне весов — стабильность, многовариантность инвестиций и высокий спрос на недвижимость», — отмечает он. Эксперт подчеркнул, что в нашей стране спрос на недвижимость будет еще долгие годы, потому что, по оценкам ВЦИОМ, более половины российских семей хотят улучшить свои жилищные условия.
При этом пассивный доход, получаемый с недвижимости, по его словам, несет минимальные риски: «На сегодня недвижимость остается одним из немногих доступных и надежных инструментов инвестирования. Даже в кризис его реально продать или сдать в аренду, посуточно или на месяц, и заработать».
Тем не менее, добавляет Ирик Хамидуллин, любое инвестирование всегда сопряжено с рисками, и сфера недвижимости — не исключение. Источниками риска могут быть неудачное месторасположение объекта для инвестиций, мошеннические схемы, недобросовестные арендаторы (если речь идет об аренде), заморозка строительства. Кроме того, инвесторы, по опыту господина Хамидуллина, могут столкнуться при выборе недвижимости с недобросовестными застройщиками и пополнить ряды обманутых дольщиков или арендаторов. «Наша компания владеет инструментами, которые нивелируют большинство этих рисков», — заявил он.
Мы своим клиентам и инвесторам предлагаем выгодные варианты покупки недвижимости не только в Уфе. Мы предлагаем большое количество вариантов за пределами нашей республики, в первую очередь в наших двух столицах – Москве и Санкт-Петербурге.
«При подборе недвижимости мы анализируем моменты, касающиеся локации расположения конкретного жилого комплекса, его транспортную доступность, развитие метро или МЦД, строительство всевозможных развязок, мостов, парков, — отмечает он. — Это все в дальнейшем позволит увеличить стоимость жилья».
Это мнение поддержал депутат Курултая Башкирии и директор юридического департамента «Перспектива 24-Самолет» Алексей Нилов. «К сожалению, у нас к юристам обращаются, когда уже поздно, когда что-то потеряно. Например, в панике прибегают и говорят, мол, «обещали магазин они построить, а кинули. И договора нормального нет, — отмечает эксперт. — Чтобы сохранить деньги, одного правильно оформленного договора недостаточно. Нужно просчитать все: как будет формироваться юрлицо, внутрикорпоративные отношения. Хороший юрист не только правовой эксперт, он является системным архитектором, который создает правовую структуру всех отношений по инвестиционному проекту. Также изучит деловую репутацию, благонадежность контрагента. То есть выполнит работу так называемой службы безопасности. Я рад, что люди к нам уже обращаются».
Помощь государства
Экономист Всеволод Спивак также подчеркнул важность образования в сфере инвестирования и добавил, что «здесь важна и практика». «Сколько бы ты ни учился, пока просто не почувствуешь, как ты теряешь деньги или зарабатываешь, ничему не научишься», — подытожил он.
По мнению Сергея Сорокина, «государство много сделало в последние годы на законодательном уровне, чтобы защитить инвесторов от необдуманных шагов». «В частности, если говорить про практику, то внедрен процесс инвестиционного профилирования: это когда инвестор первым делом понимает, какие цели, деньги у него есть, какие риски он готов на себя принять. Для этого как раз существуют финансовые компании, которые всегда готовы помочь инвесторам в этих вопросах», — отметил он.
Ирик Хамидуллин, в свою очередь, перечислил, какие программы были приняты государством в поддержку доступности покупки жилья: «Здесь и господдержка 2020, благодаря которой есть возможность купить по льготной ставке жилье абсолютно всем, независимо от наличия каких-то социальных льгот. Есть отдельные программы и для молодых семей, чьи дети рождены после 1 января 2018 года. В случае если дети постарше, также можно воспользоваться субсидированными ставками по другим программам, которые выгодно и бесплатно подбирает компания «Перспектива 24-Самолет».
Поддержку от государства отметила доцент кафедры финансов и налогообложения Института экономики, финансов и бизнеса Башгосуниверситета Люза Байгузина. Она сообщила, что с 1 сентября в школах Уфы ввели модуль по финансовой грамотности среди учеников 1-9 классов в таких дисциплинах как математика, иностранный язык, география, обществознание, история.
Тем не менее, госпожа Байгузина считает, что обучать детей финграмотности должны сами родители и начиная с дошкольного возраста. «Для этого можно ходить с детьми в магазин и вместе считать сдачу, — отметила она. — А можно якобы пойти в магазин: кто-то будет продавцом, а кто-то – покупателем. У детей сразу появится к такому интерес. Они будут думать, мол, а как дальше действовать?»
Обучиться финансовой грамотности сами родители могут бесплатно на официальном сайте Института развития образования РБ.
У нас примерно две трети населения не имеют сбережений. Это много или мало? Инвестиции сложно переоценить, потому что если мы знаем, какой уровень инвестиций сегодня вкладывается в экономику, то можно понять, как экономика будет расти через 3-7 лет.
доктор экономических наук, депутат Госсобрания — Курултая РБ Рустем Ахунов
Самая большая проблема в том, что некоторых людей подстегивает идея легких денег, и они могут стать жертвами мошенников. Нужно переходить к обществу грамотного финансового поведения.
директор АНО «Центр финансовых исследований РБ» Евгений Декатов
Обучиться финансовой грамотности родители могут бесплатно на официальном сайте Института развития образования РБ.
кандидат экономических наук, доцент Уфимского РМЦ по финансовой грамотности, доцент кафедры финансов и налогообложения Института экономики, финансов и бизнеса ФГБОУ ВО «Башкирский государственный университет» Люза Байгузина
Сколько бы ты ни учился, пока просто не почувствуешь, как ты теряешь деньги или зарабатываешь, ничему не научишься.
экономист Всеволод Спивак
23 миллиона брокерских счетов открыли к началу 2022 года граждане Российской Федерации. Доля в иностранных акциях ожидаемо снизилась.
глава управления по развитию сегмента розничных клиентов Московской биржи, г. Москва Валерий Скотников
Когда у человека появляется цель, сразу становится понятно, сколько времени ему надо, чтобы ее достигнуть и какую сумму для этого потратить. А заниматься инвестициями можно, имея на счету хоть тысячу рублей.
директор Уфимского филиала БКС Мир инвестиций Сергей Сорокин
Чтобы сохранить деньги, одного правильно оформленного договора недостаточно.
директор Юридического департамента «Перспектива24-Самолёт» Алексей Нилов
На сегодня недвижимость остается одним из немногих доступных и надежных инструментов инвестирования. Даже в кризис его реально продать или сдать в аренду, посуточно или на месяц, и заработать.
инвестор, член Экспертного совета Оператора недвижимости «Перспектива24-Самолёт», член Общественного совета Управления ФАС по РБ, аккредитованный преподаватель Торгово-промышленной палаты РБ Ирик Хамидуллин
Если мы говорим об инвесторе, то я подразумеваю человека без долгов, который зарабатывает больше, чем тратит, а свою «подушку безопасности» сохраняет или приумножает. В любом случае процесс этот не быстрый.
предприниматель, квалифицированный инвестор Рустем Ишмаков
В последние месяцы для инвесторов наступили неспокойные времена – под западные санкции попал ряд отечественных банков; крупные зарубежные компании покидают российский рынок, что неизбежно влияет на ситуацию на фондовом и валютном рынках.
Предварительные вопросы для обсуждения:
- Как выбрать правильную инвестиционную стратегию, чтобы не потерять свои деньги?
- Правила безопасной работы на инвестиционных рынках.
- Как в нынешних экономических условиях выстроить грамотную стратегию частным инвесторам?
- Во что эффективнее вложить средства – в акции нефтегазовых компаний, драгметаллы или в сферу недвижимости?
Трансляция дискуссии
8 сентября 2022 г. с 11:00 до 13:00 по уфимскому времени
(с 09:00 до 11:00 по московскому времени)
г. Уфа, ВДНХ-ЭКСПО, Менделеева, 158, конференц-зал №1
Участие бесплатное. Необходима регистрация